
歯科矯正機器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
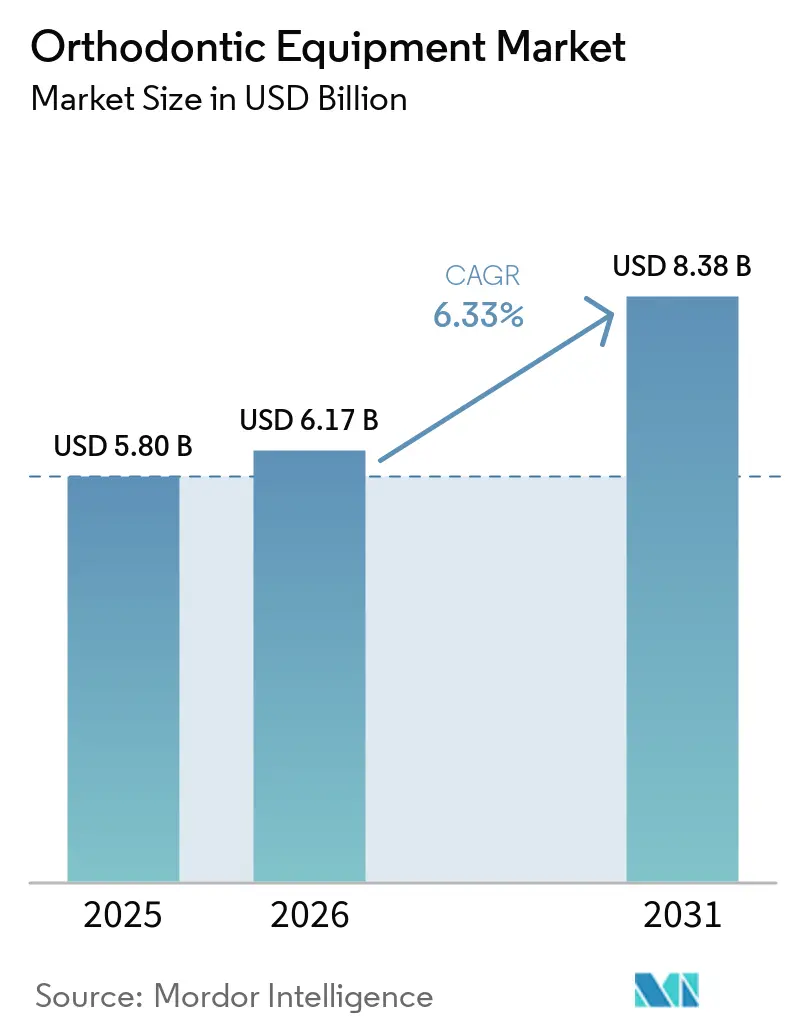
| 市場規模 (2026) | 6.17 十億米ドル |
| 市場規模 (2031) | 8.38 十億米ドル |
| 成長率 (2026 - 2031) | 6.33 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科矯正機器市場分析
矯正歯科機器市場規模は、2025年の57.80億米ドルから2026年には61.70億米ドルに成長し、2026年〜2031年の年平均成長率(CAGR)6.33%で2031年までに83.80億米ドルに達すると予測されています。
矯正歯科機器市場を牽引する主な要因は、患者の選好の変化と審美歯科に対する需要の増加です。過去5年間で、審美歯科への支出が大幅に増加しています。開業歯科医は、審美的処置に対する需要の最近の増加による影響を受けています。過去5年間で、審美歯科への支出における顕著な増加が観察されています。
米国審美歯科学会(AACD)の最近の調査によると、ほとんどの処置が目覚ましい成長を遂げています。審美歯科において、矯正歯科機器は成長の主要な構成要素と見なされています。審美歯科を受けた主要な患者層は男性よりも女性が多くを占めています。業界のダイナミクスの変化は主に患者の選好によるものであり、単なる衛生管理から明確なイメージ向上へとシフトしています。人々は自分自身への投資を惜しまなくなっています。
バイオミメティクスとバイオコンパティビリティという2つの重要な念の導入と応用が、審美歯科業界の将来への道を切り開いています。審美歯科は単に美観に関するものではなく、患者にとって大きな関心事である歯科的健康と機能にも関わるものです。審美歯科の専門家は、顔面外傷などの症状の治療においても豊富な経験を有しています。これらのトレンドの組み合わせが、対象市場の成長を促進するドライバーとして機能しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
歯科用レーザーは予測期間中に高い成長を示すと予想される
世界中での口腔疾患の有病率の増加と低侵襲処置の使用への傾向が、歯科用レーザー市場の成長を促進する主要な要因です。市場にはダイオードレーザー、ガスレーザー、固体レーザーなど、いくつかの種類のレーザーが存在します。
歯科用レーザーの最も一般的な軟組織への応用は、歯肉切除術、小帯切除術、出血性病変の除去、歯肉形成術、および歯肉縁下掻爬術です。歯科用レーザーは、術後の疼痛・不快感の軽減、術後腫脹の軽減、止血の改善、縫合の不要化、細菌増殖と手術時間の削減、および出血の大幅な減少など、多くの利点を提供します。
レーザーの使用は、歯科治療の効率性、特異性、容易さ、コストおよび快適性を向上させる効果的なツールです。将来の高い成長は、診断的および治療的レーザー技術の組み合わせによるものと期待されています。さらに、特定のレーザー技術は今後数年間で現代の歯科診療の不可欠な構成要素となることが期待されています。

北米は予測期間中に市場を支配すると予想される
北米は現在、対象市場を支配しており、米国がこの市場の最大シェアを占めています。米国では年間3,000万個以上のクラウンが製造されています。この市場は、メタルフリー修復物に対する議論の余地ある需要によって牽引されています。一般的に、レーザー、口腔内カメラ、デジタルX線撮影、CAD/CAMシステムなどの歯科矯正機器における技術的進歩の広範な受容が、市場の成長を支援すると期待されています。
さらに、定期的な歯科検診と支援を必要とする50歳以上の人口が着実に増加しています。これも米国における対象市場の成長に貢献しています。

競合状況
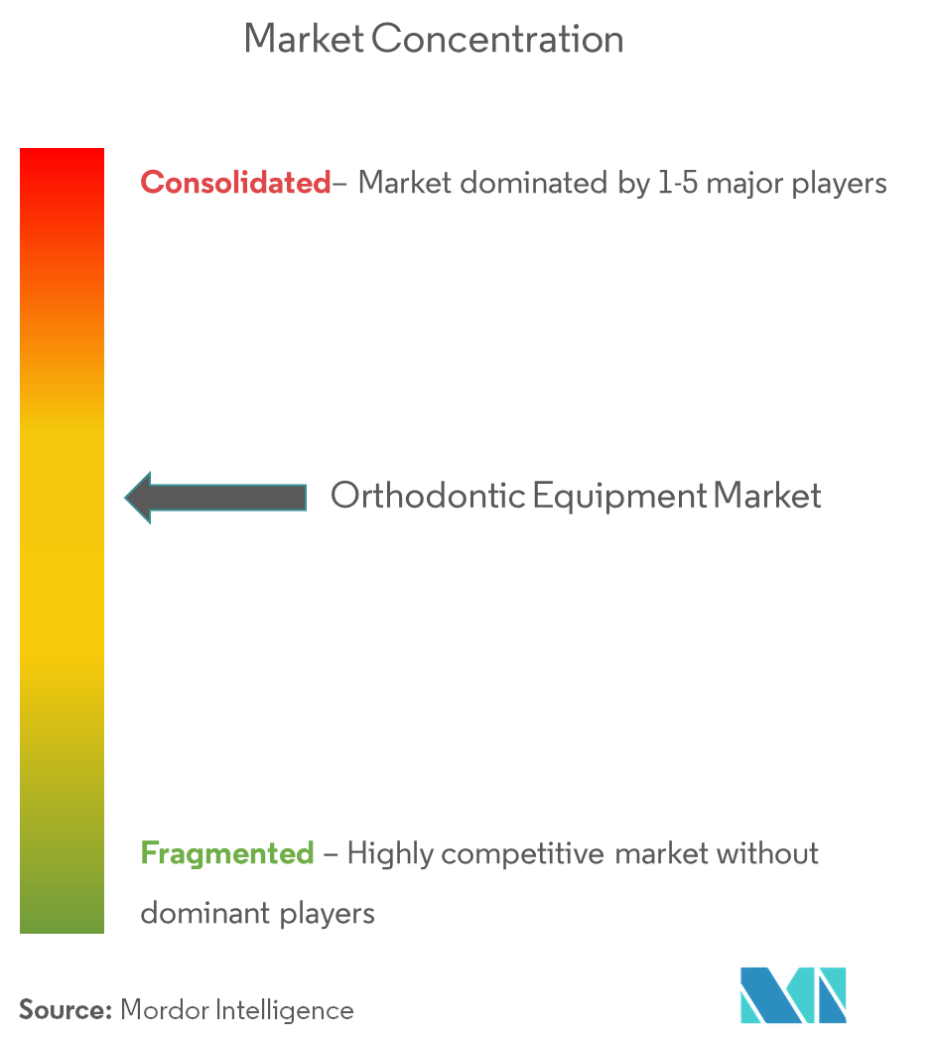
歯科矯正機器市場は、グローバルおよびローカルプレーヤーの存在により、中程度の競争状態にあります。ただし、市場は国際企業が支配しています。この市場の企業の大部分は米国に拠点を置いています。製品革新と技術的進歩の高まりにより、将来的には中小規模の企業が市場に参入し、市場の相当なシェアを占めるようになると考えられています。
歯科矯正機器業界のリーダー企業
-
Henry Schein, Inc.
-
Dentsply Sirona
-
GC Corporation
-
Patterson Companies, Inc.
-
3M Company
- 注:主要企業の掲載順は順位を示すものではありません。
矯正歯科機器市場 このレポートでカバーされる企業
- A-dec
- American Orthodontics
- Dentsply Sirona
- GC Corporation
- Henry Schein
- Midmark
- Patterson Companies
- Septodont
- Zimmer Biomet
- 3M
市場機会と将来展望
口腔内スキャナー、CAD/CAM計画、および院内またはラボでの3Dプリンティングを中心としたデジタル矯正ワークフローは、機器と消耗品にわたるバンドル提供の余地を生み出しており、特に従来の印象採得から光学データ取得への移行が進む中でその傾向が強まっている。製品開発は、より統合されたチェアサイドシステムに一段と重点を置くようになっており、Align Technologyが2026年のAAO年次総会でInvisalign Specifix 3D Printed Attachment Systemなどの追加機能や拡大装置および統合コンポーネントの更新を披露したことがその表れであり、相互運用可能なスキャニング、計画、製造の一連の工具体系への継続的な需要を示している。
サプライチェーンの現地化も、成長率の高い地域における規模拡大とサービス差別化のための現実的な手段となっている。2026年5月、Align Technologyはテランガーナ州政府と覚書を締結し、ハイデラバードに新工場を設立するために約1,800クロールインドルピー(約2億米ドル)を投資すると発表した。この工場はアジア太平洋地域を支援することを目的としている。同時に、機器メーカーやサプライヤーは、2026年2月2日に施行されるFDA QMSRを含む品質システムの整合強化のもと、品質と文書化の実務を厳格化しており、これにより矯正機器カテゴリー全体で、コンプライアンスに準拠し監査対応可能なデジタル生産とトレーサビリティの価値が高まっている。
最近の産業開発事情 矯正歯科機器市場
- 2026年6月:Dentsply Sironaは、米国およびカナダにおいて、混合歯列および永久歯列を通じた治療に対応するようSureSmileアライナーの機能を拡張し、より柔軟な装着プロトコルも導入した。この更新により、SureSmileワークフローの対象患者層が拡大し、スキャニングや計画などの接続型デジタルツールに対する派生需要が増加している。
- 2026年5月:Meditはグローバル矯正事業部門を設立し、Progressive Orthodonticsを買収して、そのデジタルスキャニングエコシステムを矯正教育・トレーニングと連携させた。この動きは、ハードウェアと臨床手法および施術者支援を組み合わせることで、スキャナー主導ワークフローの導入経路を強化するものである。
- 2026年3月:GC AmericaはSprintRayとの提携を開始し、材料と臨床ワークフローを歯科医院・ラボの3Dプリンティング機能と結び付けた。これにより歯科用アプリケーションの院内製造がより迅速になり、エンドツーエンドのデジタル歯科設備の一環としての付加製造装置の役割が強化される。
矯正歯科機器市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、歯科専門家が歯の位置異常および顎の整列を診断・予防・矯正するために使用する矯正歯科機器および消耗品を対象としており、臨床現場における歯顔面整形外科的治療をサポートするツールを含む。
範囲除外(市場規模算定上):主に矯正歯科的矯正を目的としない歯科インプラント、補綴歯科用消耗品、および一般歯科機器は計上しない。
セグメンテーション概要
- 製品別
- 機器
- 歯科用チェア
- 歯科用レーザー
- ハンドピース
- 光重合器
- スケーリングユニット
- CAD/CAMシステム
- 歯科用放射線機器
- 消耗品
- 固定源装置
- リガチャー
- ブラケット
- アーチワイヤー
- 機器
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- GCC
- 南アフリカ
- その他の中東およびアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の基本構造を構築するにあたり、まず歯科医療活動および医療機器の動向を継続的に追跡している公的・公式資料を精査した。コンテキストおよび制約条件の確認に使用したソースには、世界保健機関の口腔保健統計、CDCの口腔保健サーベイランス、OECDの医療費および歯科受診指標、米国食品医薬品局の医療機器データベース、ならびに関連機器カテゴリーに関する国連コムトレードの貿易統計が含まれる。
これに加え、矯正歯科の普及およびクリニック拡大について論じた企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、および業界団体の刊行物を参照した。企業規模および製品展開の検証に有用な場合には、企業財務情報および特許データベースへの有料サブスクリプションも活用し、製品発売のタイムラインおよび技術動向の変化をクロスチェックした。これらのデスクソースは網羅的なものではなく、データ収集・検証・明確化の過程で追加の公開資料も参照した。
一次インタビューおよびサーベイ
一次情報は、主要地域における矯正歯科ワークフローを支援する矯正歯科医、歯科クリニックの調達担当者、ディストリビューター、および製品スペシャリストへのインタビューおよびサーベイから取得した。これらのフィードバックにより、どの矯正歯科用品が定期的に購入されるか、あるいは特定のアップグレードサイクルに際して購入されるか、材料コストの変動に伴う価格変化の仕組み、および最終合計値を確定する前に診療環境別に現実的なケース件数を確認することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):14% | アジア太平洋地域:40% |
| 中位層:50% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:21% | マネージャー44% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定モデルは、トップダウン構築から始まり、口腔ケアの利用状況および矯正歯科治療需要を、不正咬合治療率、歯科クリニックのスループット、矯正歯科医の密度、および消耗品の典型的な交換サイクルといった指標から再構築する。合計値を現実的な水準に保つため、需要プールはその後、支払い能力シグナル、民間対公的医療の比率、および矯正歯科的矯正に移行するケースの割合によってフィルタリングされる。
市場の外枠が設定された後、観察された処置件数またはユニット数量に対してサンプリングされた平均販売価格を乗じたボトムアップの概算と、クリニックの購買パターンに関するチャネルチェックを組み合わせて裏付けを行う。構築において追跡した項目(例示)には、ケースあたりのブラケットおよびアーチワイヤーの使用量、固定式装置を代替するアライナーの採用方向性、矯正歯科セットアップで使用されるイメージングおよびチェアサイドシステムの機器更新間隔、ならびに特定国における主要サブカテゴリーの輸依存度が含まれる。製品レベルまたは国レベルのデータが乏しい場合、ギャップは比較可能な市場からのプロキシ比率を用いて対処し、インタビュー時に再検証した。
予測については、審美的矯正歯科の採用速度、クリニック拡大ペース、および材料コストに起因する価格変動に関するシナリオ分析を適用し、多変量回帰を用いてこれらのドライバーを年間成長経路に変換した。前提条件は地域間で一貫して維持し、一次回答者が償還制度、診療経済性、または供給制約における明確な差異を指摘した場合にのみ調整を行った。
データ検証と更新サイクル
アウトプットは、歯科医療費の動向、矯正歯科機器の貿易フロー、および報告されたクリニック拡大活動といった独立したシグナルと照合し、承認前に差異を調査する。外れ値が発生した場合は、基礎となるドライバーを再検討し、入力ソースを再確認した上で、必要に応じて回答者グループと再接触し、実際の市場変化が生じているかどうかを確認する。
各レポートは年次で更新され、規制変更、主要な製品移行、または処置需要の急な変動といった重大なイベントが発生した場合には中間更新が実施される。納品前に最終的なアナリストによる確認が完了し、クライアントは定義されたスコープおよび最新の検証済み前提条件に合致した最新の見解を受け取ることができる。
Mordor Intelligenceの矯正歯科機器市場規模と他の公表推計値との比較
矯正歯科機器の公表市場規模は、各出版社がカテゴリーの境界を異なる方法で設定し、基準年、通貨換算、および価格推移についても異なるタイムフレームを使用するため、差異が生じることがある。
ギャップの背景にある一般的な要因としては、隣接する歯科機器カテゴリーが追加されているかどうか、治療経路全体にわたって消耗品がどのように計上されているか、および成長が処置需要からモデル化されているか、それとも広範な医療費トレンドからモデル化されているかが挙げられる。また、審美的矯正歯科に対してより速い採用曲線を使用している研究や、クリニックが実際に最近支払った価格を再確認せずに古い基準年価格を繰り越している場合にも差異が生じる。
ベチマーク比較
| ソース | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.80 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 6.41 ビリオン 米ドル(2025年) | この数値は、より広範な歯科機器バスケットに類似した幅広い機器リストを使用しているようであり、矯正歯科特有の消耗品および処置に紐づいた需要が一般歯科の資本的機器と混在している可能性があり、合計値を押し上げる要因となり得る。 |
| デジタルパブリッシャーB | 10.50 ビリオン 米ドル(2023年) | この推計は、ホームケアなどより広範な矯正歯科ケア環境を含んでいる可能性が高く、より速い採用および価格成長の前提を適用している可能性があり、2023年の起点および長期予測を過大評価する要因となり得る。 |
この表は広範なばらつきを示しており、Mordor Intelligenceのモデルは、複数の歯科専門分野にわたって使用される一般的な歯科チェアおよびイメージングを含めるのではなく、矯正歯科的矯正に使用される矯正歯科機器およびコア消耗品のみを計上することに限定している。スコープを矯正歯科処置に紐づけ、現在の需および価格チェックによってモデルを更新することで、最終的な市場規模は入力値および再現可能なステップに遡って追跡しやすくなる。
レポートで回答される主要な質問
歯科矯正機器市場の現在の規模はどのくらいですか?
矯正歯科機器市場は、予測期間(2026年〜2031年)中に年平均成長率(CAGR)6.33%を記録する見込みです
歯科矯正機器市場の主要プレーヤーは誰ですか?
Henry Schein, Inc.、Dentsply Sirona、GC Corporation、Patterson Companies, Inc.および3M Companyが歯科矯正機器市場で事業を展開する主要企業です。
歯科矯正機器市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)中に最も高いCAGRで成長すると推定されています。
歯科矯正機器市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が歯科矯正機器市場で最大の市場シェアを占めています。
この歯科矯正機器市場レポートはどの年をカバーしていますか?
本レポートは、歯科矯正機器市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年および2025年をカバーしています。また、2026年、2027年、2028年、2029年、2030年および2031年の歯科矯正機器市場規模の予測も提供しています。