
電子ディスカバリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 18.14 十億米ドル |
| 市場規模 (2031) | 28.42 十億米ドル |
| 成長率 (2026 - 2031) | 9.40 % |
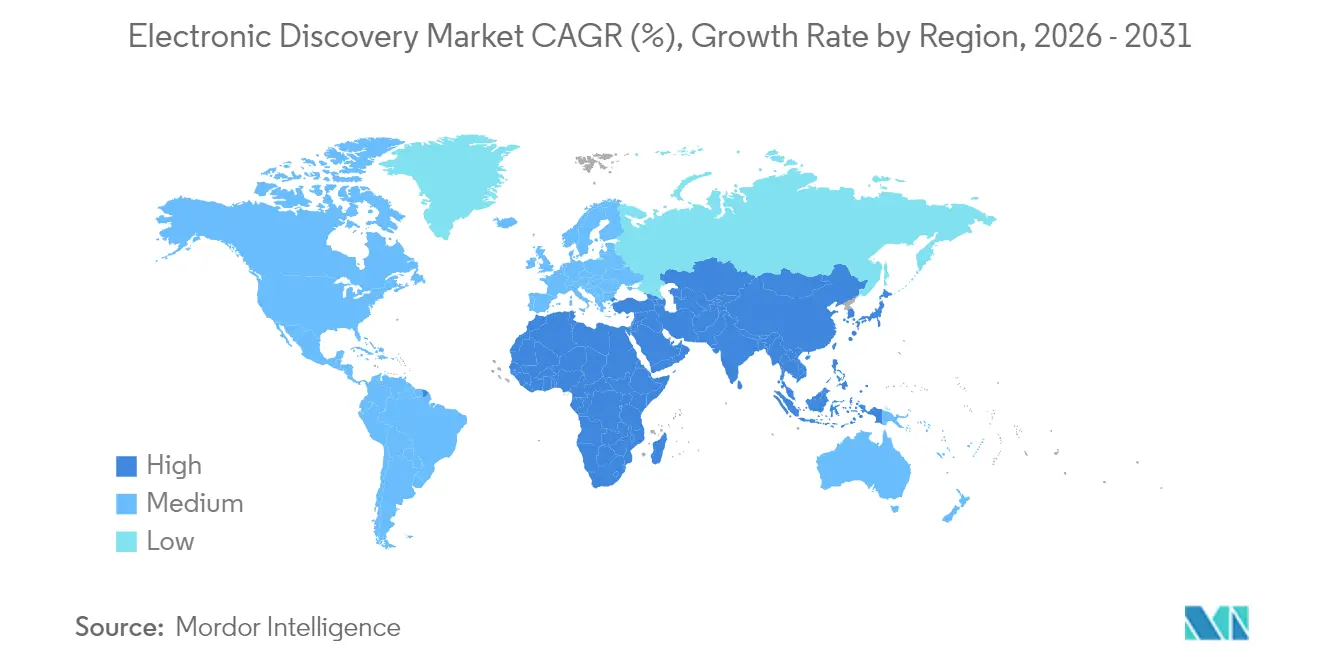
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
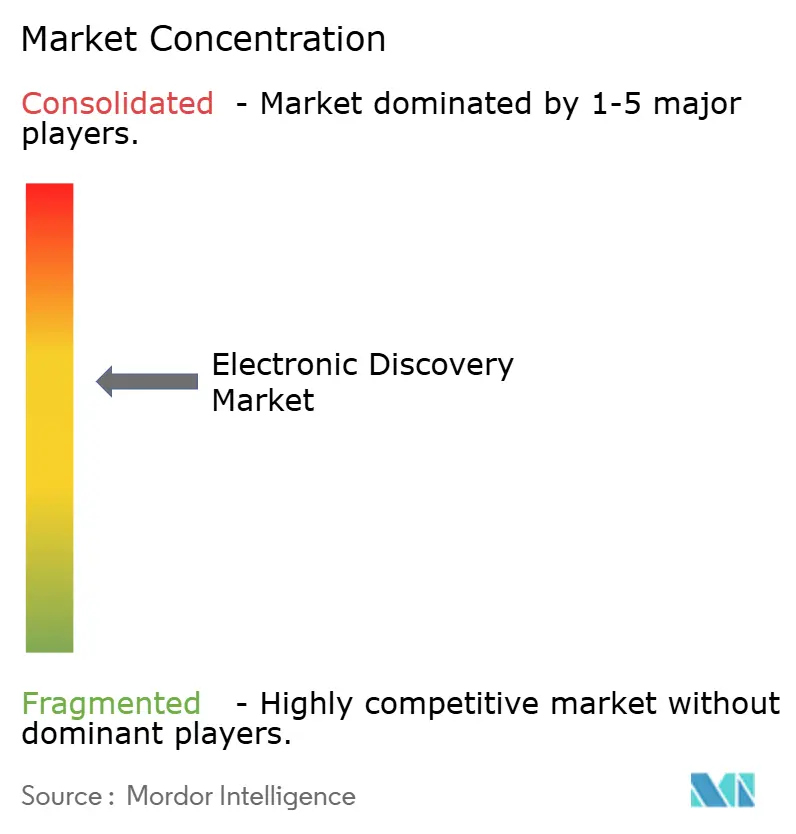
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子ディスカバリー市場分析
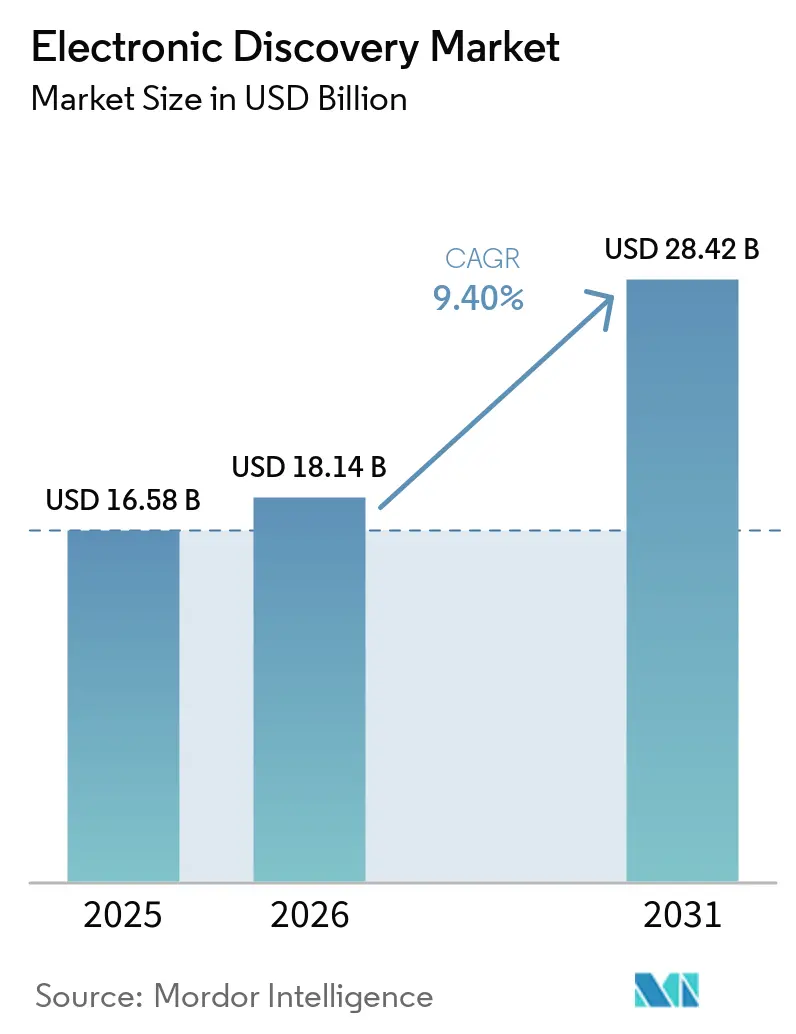
電子ディスカバリー市場規模は、2025年の165億8,000万米ドルから2026年には181億4,000万米ドルへと成長し、2026年から2031年にかけて9.40%のCAGRで2031年までに284億2,000万米ドルに達すると予測されています。法的プロセスのデジタル化の進展、マルチフォーマットデータの急速な増加、および規制の複雑化の高まりが、法務部門に対してディスカバリーワークフローの近代化とAI対応レビューツールの導入を促しています。大企業は高度なアナリティクスを訴訟コストの増大に対するヘッジ手段と捉える一方、中小企業はマネージドサービス専門業者にアウトソーシングすることで、インフラコストを全額負担することなく同等の能力を利用しています。展開形態の選好は引き続きクラウドファーストアーキテクチャへとシフトしており、従量課金制の経済性やハイブリッドワーク環境におけるコラボレーションニーズの高まりがその動きを後押ししています。北米はプラットフォームイノベーションと判例法の成熟度において規模的優位性を維持していますが、アジア太平洋地域の二桁成長は、現地の法執行体制と国境を越えた商取引が収束し、ベンダーにとって新たな収益源を生み出していることを示しています。クラウドネイティブ参入企業が透明な価格設定、合理化されたユーザーエクスペリエンス、および新たな証拠能力基準に対応した説明可能なAI機能によって既存企業に挑戦するにつれ、競争の激しさが増しています。
主要レポートのポイント
- サービス別では、マネージドサービスが2025年の電子ディスカバリー市場シェアの45.72%を占め、アドバイザリーおよびポスト実装サービスは2031年にかけて10.02%の複合成長率で拡大すると予測されています。
- 展開形態別では、SaaS/クラウドが2025年の電子ディスカバリー市場シェアの76.45%を獲得し、2031年にかけて10.55%のCAGRを記録する見込みです。
- ソフトウェア別では、eディスカバリーおよびアーリーケースアセスメントプラットフォームが2025年に33.62%の収益シェアでリードし、AI駆動型レビューおよびアナリティクスソフトウェアは2026年から2031年にかけて10.18%のCAGRで拡大すると予測されています。
- エンドユーザー別では、BFSIが2025年の電子ディスカバリー市場規模の21.05%を占め、ヘルスケアおよびライフサイエンスは2031年にかけて11.24%のCAGRで成長しています。
- 地域別では、北米が2025年に40.75%の収益シェアを占め、アジア太平洋地域は2026年から2031年にかけて11.05%のCAGRが予測される最も成長の速い地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レビュー効率を向上させるAI/ML統合 | +2.1% | グローバル – 北米およびEUでの早期採用 | 中期(2〜4年) |
| モバイルおよびクラウドデータソースの普及 | +1.8% | グローバル – アジア太平洋地域の加速 | 長期(4年以上) |
| 厳格なデータプライバシー規制 | +1.5% | 北米およびEU、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 企業内部調査の増加 | +1.2% | グローバル、特に北米およびEU | 中期(2〜4年) |
| データの複雑性を高めるコラボレーションプラットフォームの台頭 | +1.0% | グローバル、北米およびEUが主導 | 短期(2年以内) |
| 国境を越えた訴訟の増加 | +0.9% | グローバル、主要商業センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レビュー効率を向上させるAI/ML統合
生成AIおよび大規模言語モデルのツールは現在、人手によるレビュー時間を最大70%削減し、法律事務所がスタッフをより付加価値の高い業務に再配置することを可能にしています。CS DiscoのCeciliaアシスタントは、会話型アナリティクスが監査証跡を維持しながら反復的なタグ付けを削減する方法を示しています[1]。裁判所は同時に証拠基準を厳格化しており、提案されている米国規則707の改正により、AI出力が証拠として認められる前に、弁護士は正確性だけでなく信頼性を証明することが義務付けられます。そのため、ベンダーは透明なモデルガバナンスフレームワーク(説明可能なランキング、キャリブレーション指標、保管連鎖ログ)への投資を進め、証拠能力を損なうことなく採用の勢いを維持しようとしています。これらの保証レイヤーが成熟するにつれ、効率性と防御可能性を両立させる電子ディスカバリー市場参加者は競争上の優位性を拡大するでしょう。
モバイルおよびクラウドデータソースの普及
Microsoft Teamsだけで年間1兆ページ以上を処理しており、ディスカバリーチームが直面するスケールの課題を浮き彫りにしています。ハイブリッドワークのパターンにより、証拠リポジトリが個人デバイスやコンシューマーアプリにまで拡大し、企業は情報ガバナンスの基準を見直すことを余儀なくされています。クラウドネイティブベンダーは、Slack、Google Vault、Microsoft 365から直接データを取得するAPIドリブンコネクターを通じて複雑性に対処し、リーガルホールドおよびコレクションワークフローを自動化しています。しかし、新たなデータパイプが増えるたびにプライバシー侵害の攻撃対象領域が拡大するため、クライアントはゼロ知識暗号化と地域固有のデータレジデンシー管理を求めています。そのため、電子ディスカバリー市場は、ポリシー適用、フェデレーテッドサーチ、およびAI駆動型エンティティ抽出を単一のユーザーインターフェースに統合するプラットフォームへと向かっています。
厳格なデータプライバシー規制(GDPR、CCPAなど)
HIPAAだけでも、医療提供者は保護医療情報のメールを6年間保持し、その後安全に削除することを義務付けています[2]。GDPRやカリフォルニア州消費者プライバシー法などの並行する法令は、データアクセスに関して重複しながらも時に相反する義務を課しており、ディスカバリーワークフローが地域の細部を見落とした場合に法的リスクが生じます。企業は、ディスカバリーのニーズと法定最低要件を調整するために、きめ細かいデータマッピングおよび保持スケジュールエンジンを導入しています。多管轄の専門知識と自動化された編集・匿名化ツールを組み合わせた専門マネージドサービスプロバイダーは、電子ディスカバリー市場全体においてプレミアム価格のニッチを開拓しています。
企業内部調査の増加
オーストラリアから日本に至るまでの規制当局が、英国贈収賄法に触発された企業刑事責任法を拡大しています。多国籍企業は現在、制裁リスクを抑制しグローバルな和解交渉を行うために積極的な調査を頻繁に開始しています。この変化は、複数の言語、保管担当者、および管轄にわたるほぼリアルタイムのアナリティクスが可能なディスカバリープラットフォームへの需要を促進しています。調査プレイブック(事前設定された検索テンプレート、感情分析、可視化ダッシュボード)を組み込んだプロバイダーは、コモディティベンダーではなく戦略的パートナーとして位置づけられ、顧客の定着率と生涯価値を高めています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中小企業における総所有コストの上昇 | -1.4% | グローバル、新興市場で深刻 | 短期(2年以内) |
| 熟練したeディスカバリー専門家の不足 | -1.1% | グローバル、アジア太平洋地域で深刻 | 中期(2〜4年) |
| 国境を越えたデータ転送制限 | -0.8% | 中国、ロシア、EU | 長期(4年以上) |
| AIモデルの透明性に関する懸念 | -0.6% | コモンロー管轄区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業における総所有コストの上昇
GBあたり15〜30米ドルのエントリーレベルの処理費用がデータ量の増加と重なり、プロジェクト全体の支出が多くの小規模事務所の予算を超えています。クラウドライセンスは初期資本支出を削減しますが、下流のコスト(ストレージ、高度なアナリティクス、専門レビュー人材)は依然として重要です。KLDiscoveryのような負債を抱えたサービスプロバイダーは、ベンダーが貸借対照表を強化しようとする中で、マージン圧力が価格設定に波及する様子を示しています。手頃な自動化、透明なサブスクリプション階層、およびコミュニティベースのトレーニングリソースが制約を緩和する可能性はありますが、市場の二極化は続いており、エンタープライズクライアントはフルサービスプラットフォームに向かい、コスト重視のユーザーは基本的なキーワード検索にとどまっています。
法的証拠能力に影響するAIモデルの透明性に関する懸念
コロンビア特別区控訴裁判所は、Ross対米国事件において、多数意見と反対意見の両方でChatGPTの引用を取り上げ、AIの信頼性に関する議論に火をつけました。提案された規則707は、AI出力が専門家証言の基準を満たすことを要求し、ブラックボックスモデルを採用する弁護士の文書化負担を増大させます。そのため、ベンダーは説明可能性レイヤー(特徴量の重み可視化、学習データの出所、検証指標)への投資を行い、司法の懐疑論を軽減する必要があります。意思決定ロジックを明確にできないベンダーは、高度な訴訟ワークフローから排除されるリスクがあり、電子ディスカバリー市場全体の採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
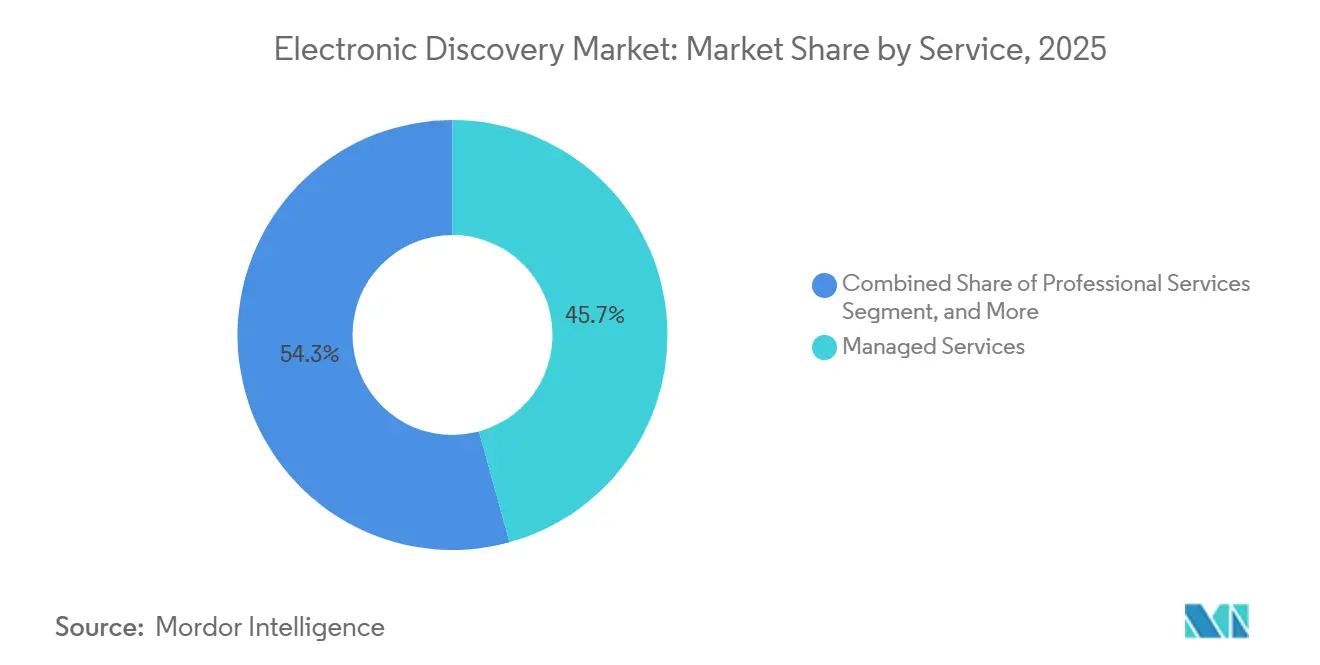
マネージドサービスが市場変革をリードマネージドサービスは2025年の電子ディスカバリー市場シェアの45.72%を占め、処理・ホスティング・AIモデルのチューニングなど労働集約的な業務のアウソーシングに対する企業の選好を反映しています。プロバイダーはインフラとタレントを集約することで規模の経済を実現し、クライアントが固定費を変動費に転換できるようにしています。ガバナンスのロードマップを策定してマルチクラウドの複雑化を抑制し、AIを責任ある形で組み込む必要がある組織を対象としたアドバイザリーおよびポスト実装サービスは、CAGRが10.02%と予測されています。ディスカバリーの対象がモバイルチャット・クラウドアーカイブ・ソーシャルフィードにまで及ぶ中、企業はリーガルホールド・収集・分析・プロダクションを含むエンドツーエンドの責任を単一のサービスレベルアグリーメントのもとで管理することを重視しています。電子ディスカバリー業界では、個別タスクの単価制よりも成果ベースのサービスバンドルを提供するベンダーが優位に立つ構造となっています。
マネージドサービスの専門プロバイダーは、データ最小化のプレイブックや特権スクリーニングモデルなどの調査加速ツールも統合しています。これらの差別化要素はレビューサイクルを短縮、証拠能力の審査が厳格化する時代において防御可能性を高めます。Exterroがチェンナイに新たなフォレンジックラボを開設したことに代表されるように、高成長地域に進出するプロバイダーは現地の人材プールを活用して24時間365日のサポートを拡充し、デリバリーコストを低減しています。

ソフトウェア別:
AI駆動型アナリティクスがプラットフォーム競争を再形成eディスカバリーおよびアーリーケースアセスメントスイートは2025年にソフトウェアカテゴリで33.62%の収益シェアでリードしましたが、AI駆動型レビューおよびアナリティクスはセグメント内で最も速い10.18%のCAGRで成長すると予測されています。顧客は調達基準を生の処理能力からインサイト速度(プラットフォームが保管担当者のホットスポット、感情の転換点、または特権の異常を表面化する速さ)へとシフトしています。Relativityがクラウド採用率75%に移行したことは、SaaS配信が機能のロールアウトを加速し、集中的な機械学習ワークロードのコンピューティングをスケールさせる方法を示しています。一方、リーガルホールドやプロダクションに特化したポイントソリューションベンダーは、APIゲートウェイを組み込んでより広範なケースマネジメントスタックにシームレスに統合し、プラットフォームが統合される中でもニッチな関連性を維持しています。
AIアナリティクスに関連する電子ディスカバリー市場規模は、説明可能性ダッシュボードとバイアステストプロトコルによってますます守られています。購入者は、法廷でのプレゼンテーションをサポートする設定可能な信頼閾値とナラティブサマリーを求めています。透明なAIと詳細なコスト追跡ツールをパッケージ化するベンダーは、リスクと財務管理の両面で差別化を図り、予算管理下の企業法務担当者にアピールしています。
展開形態別:
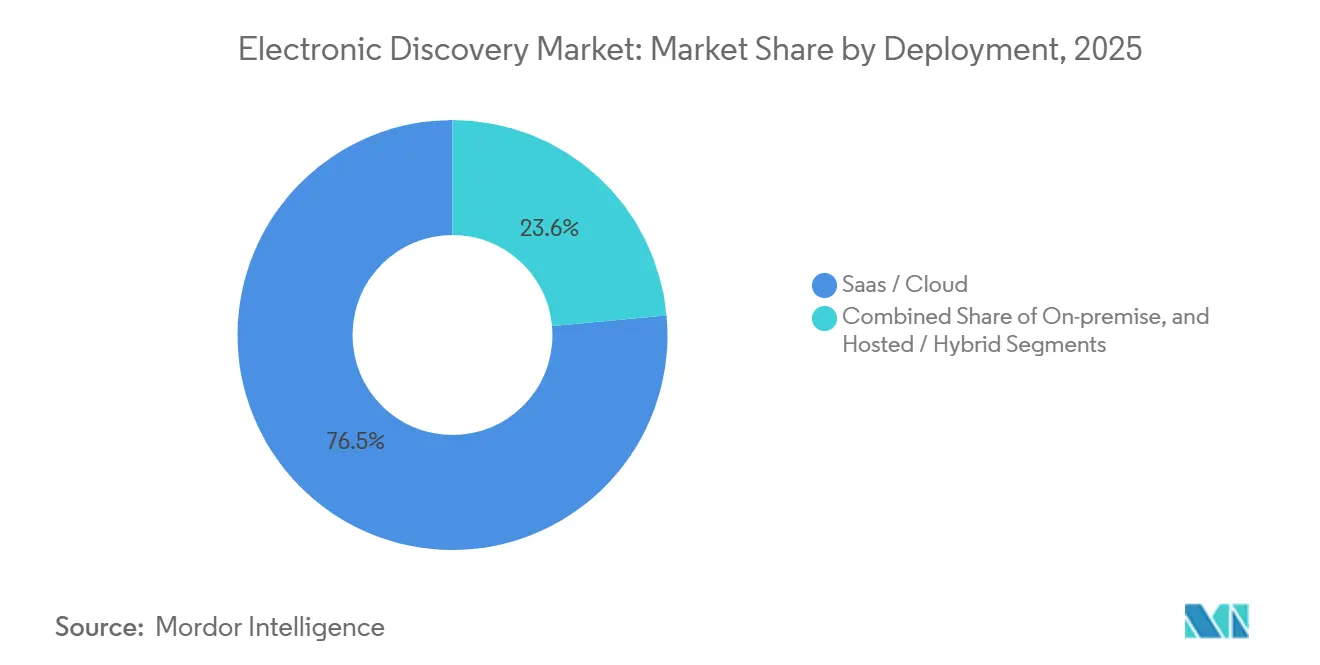
セキュリティ上の懸念にもかかわらずクラウド移行が加速SaaSおよびクラウド展開は2025年の電子ディスカバリー市場シェアの76.45%を占め、2031年にかけて10.55%の複合成長率が予測されています。弾力的なコンピューティング、自動パッチ適用、およびグローバルエッジネットワークは、急増するデータ量と分散したレビューチームに対応しています。Microsoftの2025年第2四半期におけるクラウドセグメント収益409億米ドルは、クラウドホスト型法務ワークロードに対するエンタープライズの主流の信頼を示しています。しかし、厳しく規制されたセクター(防衛、エネルギー、公共部門)は、機密または重要インフラデータに関わる案件については依然としてオンプレミスまたはソブリンクラウドモデルを好んでいます。ハイブリッド構成は移行アーキテクチャとして存続しており、機密コンテンツをプライベートクラスターでホストしながら、制限の少ないデータセットにはクラウドアナリティクスを活用しています。暗号化、セキュアエンクレーブ、ゼロトラストネットワーキングの継続的な改善により、残存する懐疑論が薄れ、予測期間中のクラウド普及がさらに深まる道が開かれています。
エンドユーザー別:
金融サービスのリーダーシップがヘルスケアの挑戦に直面BFSIセクターは2025年の電子ディスカバリー市場規模の21.05%でリーダーシップを維持し、厳格な規制監視、マネーロンダリング対策の執行、および高額証券訴訟によって牽引されています。しかし、ヘルスケアおよびライフサイエンスは勢いのあるセグメントであり、電子医療記録の拡散とHIPAA義務がディスカバリーの複雑性を高める中、11.24%のCAGRで推移しています。製薬企業も臨床試験の証拠や特許紛争に取り組んでおり、専門的な需要をさらに促進しています。
テクノロジーおよび通信事業者は知的財産請求により依然として多くのユーザーであり、公共部門機関は透明性の義務に準拠するためにディスカバリーツールを近代化しています。セクター固有のプラグイン(FINRA準拠の保持モジュール、HIPAA準拠の編集スクリプト)は、プロバイダーが価格プレミアムを守り垂直的な優位性を拡大するのに役立っています。
地域分析
北米電子ディスカバリー市場
北米は、確立された判例法、活発な訴訟活動、および密度の高いサービスプロバイダーのエコシステムを背景に、2025年の収益の40.75%を占めた。同地域に本社を置く市場リーダーであるMicrosoft Corporation、IBM Corporation、OpenText Corporation、およびRelativityは、グーバルに波及する製品ロードマップを策定している。しかし、クラウド導入が飽和点に近づき、法律事務所がAI展開を最終化するにつれ、成長は緩やかになりつつある。プロバイダーは現在、ウォレットシェアを守るために、予測的アウトカムモデリングや自動特権スクリーニングなどの付加価値モジュールを重視している。
アジア太平洋電子ディスカバリー市場
アジア太平洋地域は、企業責任に関する法令の拡大および国境を越えた取引活動の増加に支えられ、2031年までに11.05%のCAGRで成長すると予測されている。日本の限定的なディスカバリー規定および弁護士・依頼人間の秘匿特権の不在は、現地データ処理とオフショア分析ハブを組み合わせたハイブリッドワークフローへの需要を生み出している。オーストラリア、インド、およびシンガポールは、現地の情報開示規範をグローバルなベストプラクティスに整合させる規制の調和を主導し、プラットフォームの普及を加速させている。アジア太平洋地域で成功しているベンダーは、ユーザーインターフェースをローカライズし、地域データセターを提供し、データ主権への懸念を満たすために現地のインシデント対応チームを育成している。
欧州・中東・アフリカおよびラテンアメリカ電子ディスカバリー市場
欧州は、データ転送に関するGDPR主導の制約に対応しながら、着実な導入を続けている。地域内ホスティング、きめ細かな同意管理、および自動PII編集を提供するプロバイダーが、競争入札において優位に立っている。英国のブレグジット後のルールの乖離は、管轄区域ごとに保持および削除ポリシーを切り替えられるモジュール型コンプライアンスエンジンを必要としている。ラテンアメリカおよび中東・アフリカは依然として黎明期にあるが、米国当局との規制協力の高まりにより、多国籍企業は執行措置が具体化する前にディスカバリーインフラを事前展開する方向へと傾きつつある。
規制環境
電子証拠開示義務は、電子的に保存された情報(ESI)の収集、保全、レビュー、および国境を越えた移転を規律する民事訴訟手続要件、プライバシー規則、およびデータ主権法によって形成される。米国では、FRCP 26および関連する連邦裁判所の一般命令が、比例性および誠実な保全に関する期待の基盤であり続けており、44 USC 2912に基づく電子メッセージの連邦記録保存要件は、公共部門案件における保持および防御可能な処分慣行を強化している。州レベルでは、カリフォルニア州プライバシー保護局が2026年1月にCCPA最終規則を発効させ、リスク評価、自動意思決定技術、およびサイバーセキュリティ監査を対象とし、証拠開示プログラムをより正式なガバナンス文書化と統制テストへと押し進めている。
米国外では、データ移転制限がeディスカバリーのワークフロー設計をますます形作っている。中国は2026年1月に「個人情報越境移転認証弁法」をPIPL経路枠組みの一環として実施し、多国籍企業に対して現地化処理、国内ホスティングオプション、および管理された移転メカニズムの必要性を強化した。業界標準団体も防御可能性のためのプロトコルガイダンスを強化している。EDRMは2026年5月に刷新版の2026年注釈付きESIプロトコル(メタデータおよび比例性要素を更新)を発行し、2026年6月にはAI時代のプライバシーおよび部門横断的な情報ガバナンスに対応するためIGRM v4.1ガイダンスを拡張した。これらはベンダーが保管の連鎖、AI利用、および監査対応ワークフローをどのように文書化するかに影響を与えている。
バリューチェーン分析
電子証拠開示のバリューチェーンは、データの発生とガバナンスから、収集、処理、レビュー、提出、提示に至るまで及び、クラウドインフラおよび専門ソフトウェアへの依存が高まっている。企業は電子メール、コラボレーションプラットフォーム、モバイル機器、クラウドアプリケーション全体で証拠を生成し、コネクタおよびジャーナリング機能に支えられた法的保留・保全ポリシーを適用する。収集と処理は、取り込みと分析を拡張するために、ハイパースケーラーのIaaS/PaaS(特にAWSおよびMicrosoft Azure)への依存を強めており、Relativity、OpenText、Everlawなどのサービス(SaaS)プラットフォームや、Exterro FTKなどのフォレンジックスイートに供給されている。マネージドサービスプロバイダーおよびコンサルティングパートナーはプロジェクトをエンドツーエンドで支援し、レビュー労働力の提供、モデルの調整、規制対象クライアント向けの防御可能なプロセスの運用化を行っている。
ボトルネックは、高速かつ保全が困難なデータソース(WhatsApp、Signal、Slackなどの一時的・オフチャネルメッセージング)、および生成AIがもたらすガバナンス負担の周辺に集中している。裁判所と当事者がAI支援ワークフローをより厳しく精査するにつれ、プラットフォームは検証可能なログ、検証サンプリング、およびワークフロー監査証跡を提示する必要があり、これにより差別化要因は処理スループットだけでなくフォレンジックの即応性へと移行している。同様の精査は、特権および機密性に関する判断をより早い調達計画の段階へと引き上げている。なぜなら、ツールの選択とホスティングアーキテクチャが、プロンプト、モデルとのやり取り、機密性の高い案件の内容が各法域でどのように取得、保護、提出されるかに影響を与えるためである。
競争環境
電子ディスカバリー市場は中程度の集中度を示しています。主要プラットフォーム(Relativity、Microsoft Purview、IBM、OpenText、Exterro、KLDiscovery)が推定55〜60%の収益シェアを集合的に占め、ニッチな専門業者の長いテールが垂直的な専門知識と地域的なプレゼンスで競争しています。戦略的方向性はますます3つのレバーを中心に展開しています:AIの透明性、クラウドスケール、ポートフォリオの収束。
Relativityの36億米ドルの評価額と過半数のクラウド収益は、サブスクリプション主導の成長に対する資本市場の信頼を示しています。IBMによるHashiCorpの64億米ドルでの買収はマルチクラウドオーケストレーションを強化し、間接的にeディスカバリープラットフォームの柔軟性を高めています。
OpenTextのアプリケーション近代化部門の売却はAI投資のための資本を解放し、Exterroの30%のCAGRとインド展開は積極的な地理的拡大を示しています。汎用生成AIベンダーが隣接する法律分野に目を向けるにつれ、競争の激しさは高まる見込みですが、既存企業は深いドメインオントロジー、事前学習済み法律モデル、および長年のチャネル関係を通じて防御可能なポジションを維持しています。
電子ディスカバリー業界のリーダー
-
Relativity ODA LLC
-
Microsoft Corporation
-
OpenText Corporation
-
IBM Corporation
-
Exterro Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
電子ィスカバリー市場 このレポートでカバーされる企業
- IBM Corporation
- Microsoft Corporation
- OpenText Corporation
- Relativity ODA LLC
- Exterro Inc.
- Nuix Pty Ltd
- Micro Focus International plc
- Veritas Technologies LLC
- Logikcull.com Inc.
- CloudNine Discovery
- DISCO Inc.
- Everlaw Inc.
- ZyLAB Inc.
- FTI Consulting Inc.
- Deloitte Touche Tohmatsu Ltd.
- Kroll Ontrack LLC
- Xerox Holdings Corporation
- Catalyst Repository Systems Inc.
- Driven Inc.
- AccessData Group Inc.
- Guidance Software (OpenText)
- HaystackID LLC
市場機会と将来展望
近代化の機会は、証拠が生成される場所、特にクラウドコラボレーションおよび新興のAIワークストリームにおいて、収集範囲を拡大しガバナンス統制を強化することを中心に展開している。Microsoft Teamsが年間1兆ページを超えて処理されていることは、法的保留、検索、レビューにかかる規模的圧力を浮き彫りにしており、一方でハイブリッドワークはカストディアンデータを個人端末や消費者向けアプリへと拡張している。コネクタ、ポリシー適用、分析を単一のワークフローに統合できるベンダーは、断片化されたポイントソリューションを置き換えることができる。特に、クライアントがGDPR、CCPA、および国境を越えた移転制約を乗り越えるために地域固有のデータ所在地と自動編集を要求する場合には、その傾向が強まる。
2026年の製品および市場投入の動きは、単独のeディスカバリーから、より広範な法務データインテリジェンスおよび調査運用システムへのシフトも示している。DISCOは2026年2月に、eディスカバリー、AIツール、案件ワークフローを透明性の高いGB単位モデルの下で束ねる包括的プラットフォームを発表し、高度な自動化を必要としつつコスト意識の高いチーム向けの調達経路を生み出した。RelativityはGavelの買収を通じて2026年6月にAIの領域を拡大し、AIネイティブのドラフティングおよび文書自動化をMicrosoft Wordのワークフローに導入した。また、FedRAMP Class C認証を受けたRelativityOne Government環境内でRelativity FOIAを展開し、政府機関に焦点を当てた機会も推進した。これらの動きを合わせると、防御可能なAI利用(ログ記録、検証、保管の連鎖)を運用化しつつ、レビューの単位経済性を下げ、公共部門および規制対象産業のコンプライアンス要件を満たすプラットフォームおよびサービスプロバイダーにとっての開拓余地が浮き彫りになる。
最近の産業開発事情 電子ィスカバリー市場
- 2026年7月:Exterroは、FTK Centralプラットフォーム内でのリモートフォレンジック調査向けエージェント型AI機能であるARMOUR for FTKを発表した。このリリースは、eディスカバリー処理に先立つことが多い取得・トリアージ段階の自動化を拡大し、フォレンジックと下流のレビューワークフローとの連携を強化している。
- 2026年6月:Relativityは、AIネイティブの法務テクノロジー企業であるGavelを買収し、AI主導のドラフティングおよび文書自動化をMicrosoft Wordのワークフローに直接統合した。この取引により、Relativityの位置付けはeディスカバリーから、案件業務のより早い段階にわたる法務データインテリジェンスへと拡張され、文書作成およびレビューを中心としたプラットフォームの粘着性が高まる。
- 2026年5月:Relativityは、Claude Enterpriseからのアクティビティログおよび会話内容のネイティブ収集を可能にするため、Claude Compliance APIとの統合を発表した。企業向け生成AIシステムへの収集範囲の拡大は、調査およびディスカバリー中にAI支援によるコミュニケーションおよび成果物への監査可能な可視性を必要とする規制対象クライアントを支援する。
電子ィスカバリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における電子ディスカバリー市場は、法的手続きおよび調査において電子的に保存された情報を特定・保全・収集・処理・レビュー・プロダクションするために使用されるツールおよびサービスを対象とし、その成果物が防御可能な開示および事件準備を支援するものを指します。
対象外の範囲:eディスカバリーワークフローを目的として購入されていない場合の一般的なサイバーセキュリティ、ストレージハードウェア、および標準的なコンテンツ管理ツールは除外します。
セグメンテーション概要
- サービス別
- プロフェッショナルサービス
- マネージドサービス
- アドバイザリーおよびポスト実装サービス
- ソフトウェア別
- eディスカバリーおよびアーリーケースアセスメント
- リーガルホールドおよび保全
- データ処理およびカリング
- 文書レビューおよび分析
- プロダクションおよびプレゼンテーション
- 展開形態別
- SaaS/クラウド
- オンプレミス
- ホスト型/ハイブリッド
- エンドユーザー別
- 政府および公共部門
- BFSI
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- エネルギーおよびユーティリティ
- 輸送および物流
- メディアおよびエンターテインメント
- 小売および電子商取引
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース・市場規模算定・バリデーション
デスクリサーチ
デスクリサーチは、導入を促進する法的・コンプラインス上の背景を把握することから始まり、それらのドライバーを年次で追跡可能なテクノロジー支出パターンにマッピングします。本市場では、米国の裁判所規則およびガイダンス、政府・規制当局の公表資料、司法制度に関する統計を公表する機関からの統計リリース、および認定された業界団体の標準・参考資料などの公開情報を精査しました。
モデルを実際の購買行動に基づかせるため、企業の開示資料・投資家向けプレゼンテーション・製品ドキュメント・信頼性の高い報道資料も活用し、価格体系(サブスクリプション・案件単位・使用量ベースのレビュー)の構成や、クラウドおよびオートメーションによるデリバリーの変化を把握しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに関する有料サブスクリプションを参照し、タイムラインや支出の方向性を相互検証しました。これらはあくまで例示であり、データ収集・バリデーション・明確化のために他の多数の公開・有料情報源も活用しています。
一次インタビューおよびサーベイ
一次インタビューは、デスクリサーチでは明確に把握しにくい点、特にソフトウェアとサービスの比率・典型的な案件規模・規制活動に伴うレビュー量の変動を検証するために実施しました。主要地域のプロバイダー・リーガルオペレーション・バイヤーのステークホルダーと対話し、その知見を価格体系・デプロイメント構成・導入速度に関する前提条件の精緻化に活用しました。回答が乖離した場合は、対象を絞った再コンタクトを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | アジア太平洋地域:44% |
| 中位層:54% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ地域:35% |
| 小規模プレイヤー:19% | マネージャー:57% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両アプローチを組み合わせて構築しています。まずeディスカバリー活動に連動した指標から需要プールを再構築し、次に選択的なサプライヤーおよびチャネルの概算を用いて合計値を検証しますトップダウン側では、訴訟・調査の活発度、企業データの成長シグナル、コンプライアンストリガーをeディスカバリーワークフローの予想ボリュームに変換し、現実的な価格帯を用いて評価します。
本市場で追跡する主要インプットには、クラウドデプロイメントを利用する案件の割合・案件ごとの典型的なデータ量・レビュー時間とオートメーション浸透率・ソフトウェアサブスクリプションとマネージドサービスの比率・大規模化に伴うGB単価またはユーザー単価の変化が含まれます。ボトムアップによる検証が必要な場合は、サンプリングされた価格・既知の契約構造・公開されている収益指標を用いて推定支出レンジを算出し、インタビューで確認した保守的な前提条件で残余ギャップを補完します。予測はシナリオ分析を用いて作成され、規制圧力・AI支援レビューの導入・バイヤーの予算制約に関する専門家の見解によって裏付けられており、個別変数が予想以上に速く動いた場合でも見通しを合理的な範囲に保つことができます。
データバリデーションと更新サイクル
アウトプット、クラウド移行ペース・法律サービスの活動指標・価格モデルの可視的な変化などの独立したシグナルと照合し、数値を確定する前に乖離を調査します。地域またはセグメントに異常な急増が見られる場合は、前提条件を再検討し、追加の専門家フォローアップを実施して、それが実際の市場変化なのかモデリング上のアーティファクトなのかを確認します。
社内では、地域横断のクロスチェックと最終的な一貫性確認を含む多段階レビューを実施し、定義を年度をまたいで安定させています。レポートは年次で更新され、主要な規制措置や一般的なパッケージングにおける明確な価格変動など、重要なイベントが発生した場合には中間調整を行います。納品前にアナリストが最終更新スイープを実施し、クライアントが公表時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの電子ディスカバリー市場規模と他の公表推計との比較
電子ディスカバリーの公表市場規模がしばしば異なるのは、各社が同一の支出項目を同じ方法で扱っていないこと、また価格設定や通貨換算に使用する年度がヘッドライン数値を変動させることが原因です。ソフトウェアとサービスの計上方法の違いも、レビュー労働・ホスティング・分析が一体化した混合レートで契約が束ねられている場合に差異を生じさせます。
乖離は通常、更新頻度・グローバル集計における通貨換算の正確なタイミング・データ量の増加に伴い価格がフラット・混合・使用量段階制のいずれでモデル化されているかによって生じます。最終確定前に四半期ごとの価格シグナルとインタビューベースの検証を用いて平均販売価格のロジックを再検証することで、合計値はバイヤーが実際に支払う金額により近づく傾向があります。これがMordor Intelligenceが適用する更新主導の規律です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 180.14 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 187.3 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範な支出バンドルを評価している可能性が高いため、予測前提条件が適用される前の段階でも、暗示される価格水準とサービスアタッチメントが高くなる場合があります。 |
| 業界パブリッシャーB | 171.1 ビリオン 米ドル(2024年) | サイクルの早い時点で推計を固定しており、クラウド導入とAI支援レビューによる上昇分が後年に押し込まれている可能性があるため、新しい価格・ミックスインプットと比較して当年度の数値が低くなります。 |
3つの数値を総合すると、主な教訓は、タイミングと価格処理が同一の一般的なワークフローを議論している場合でも、市場規模を大幅に変動させ得るということです。スコープをeディスカバリー固有の支出に限定し、平均販売価格の推移と地域別換算タイミングを繰り返し検証することで、推計値は明確なインプットに基づいて追跡可能な状態を保ち、反復可能な方法で再検討・更新することができます。
レポートで回答される主要な質問
電子ディスカバリー市場の現在の規模はどのくらいですか?
電子ディスカバリー市場規模は2026年に181億4,000万米ドルに達しました。
電子ディスカバリー市場はどのくらいの速さで成長すると予測されていますか?
市場は2026年から2031年にかけて9.40%のCAGRで拡大し、2031年までに284億2,000万米ドルを達成する見込みです。
電子ディスカバリー市場をリードするサービスセグメントはどれですか?
マネージドサービスが2025年の電子ディスカバリー市場シェアの45.72%でリードし、組織が複雑なディスカバリータスクをアウトソーシングしています。
なぜアジア太平洋地域が最も成長の速い地域なのですか?
アジア太平洋地域の11.05%のCAGRは、より厳格な企業責任の枠組みと、高度なディスカバリーツールを必要とする国境を越えた調査の増加によって牽引されています。