
商業セキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
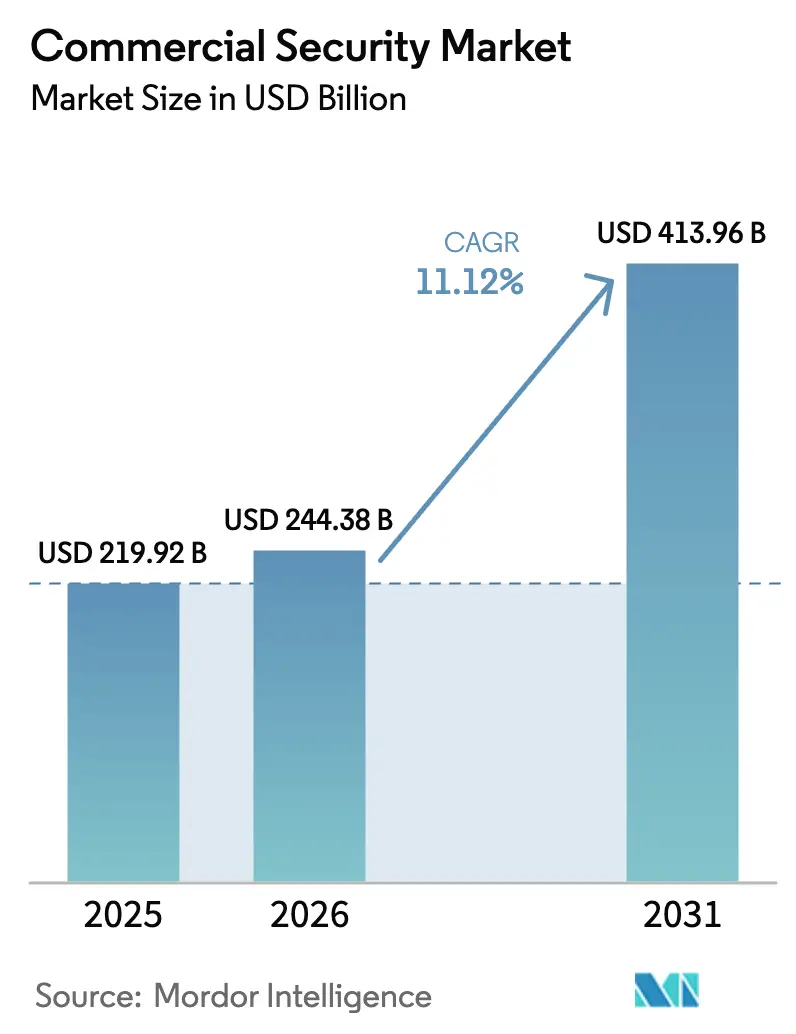
| 市場規模 (2026) | 244.38 十億米ドル |
| 市場規模 (2031) | 413.96 十億米ドル |
| 成長率 (2026 - 2031) | 11.12 % |
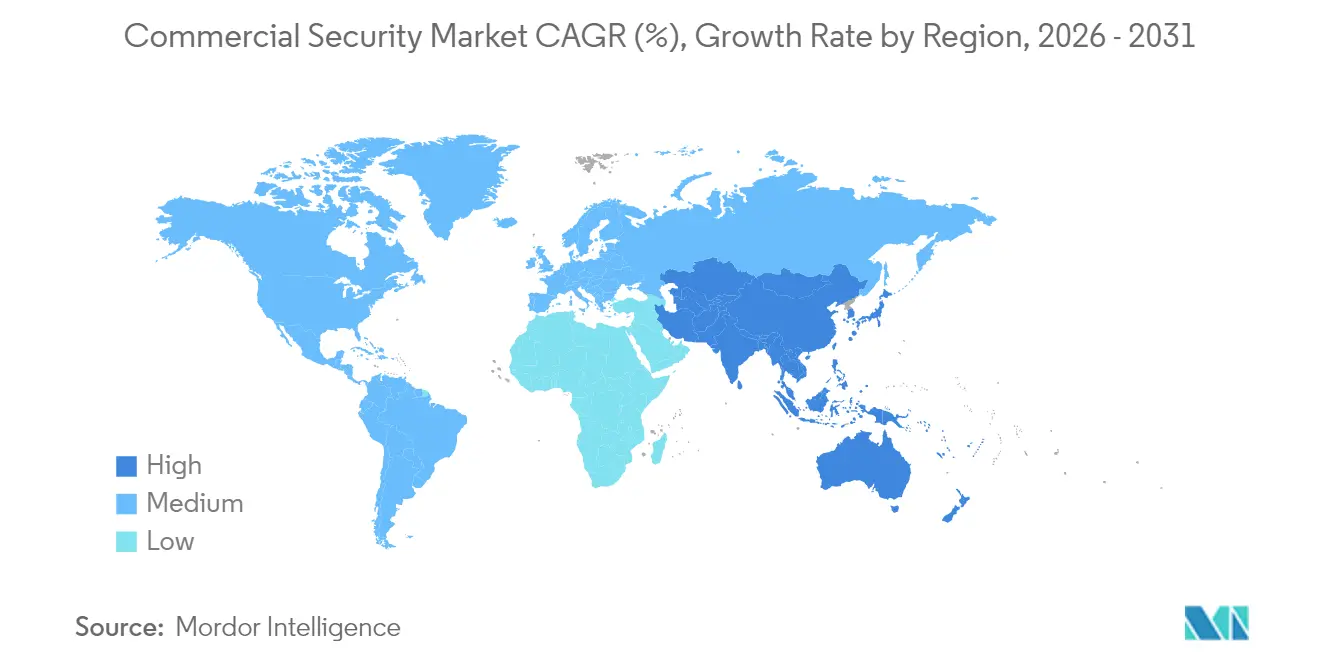
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業セキュリティ市場分析
商業セキュリティ市場規模は2025年に2,199億2,000万米ドルと評価され、2026年の2,443億8,000万米ドルから2031年には4,139億6,000万米ドルに達すると推計され、予測期間(2026年〜2031年)中の年平均成長率は11.12%となっています。この拡大は、組織がセキュリティ設備を孤立した安全機器ではなく、データリッチな業務プラットフォームとして位置づけるようになったことを反映しています。米国のアリッサ法などの規制は、映像・入退室管理・通信・分析を融合するマルチセンサーソリューションの急速な普及を促しました。企業は運用技術(OT)ネットワーク内で物理的・サイバー的な安全対策を統合し、両領域を統括するソフトウェア中心のプラットフォームへの需要を高めています。一方、クラウドネイティブのビデオサービスは複数拠点を持つ小売業者の所有コストを低下させており、AI火災検知ツールの導入に対して保険会社が保険料割引を提供し始めています。これらの経済的な後押しが、すべてのエンドユーザーセグメントにわたって購買意欲を高めています。
レポートの主な要点
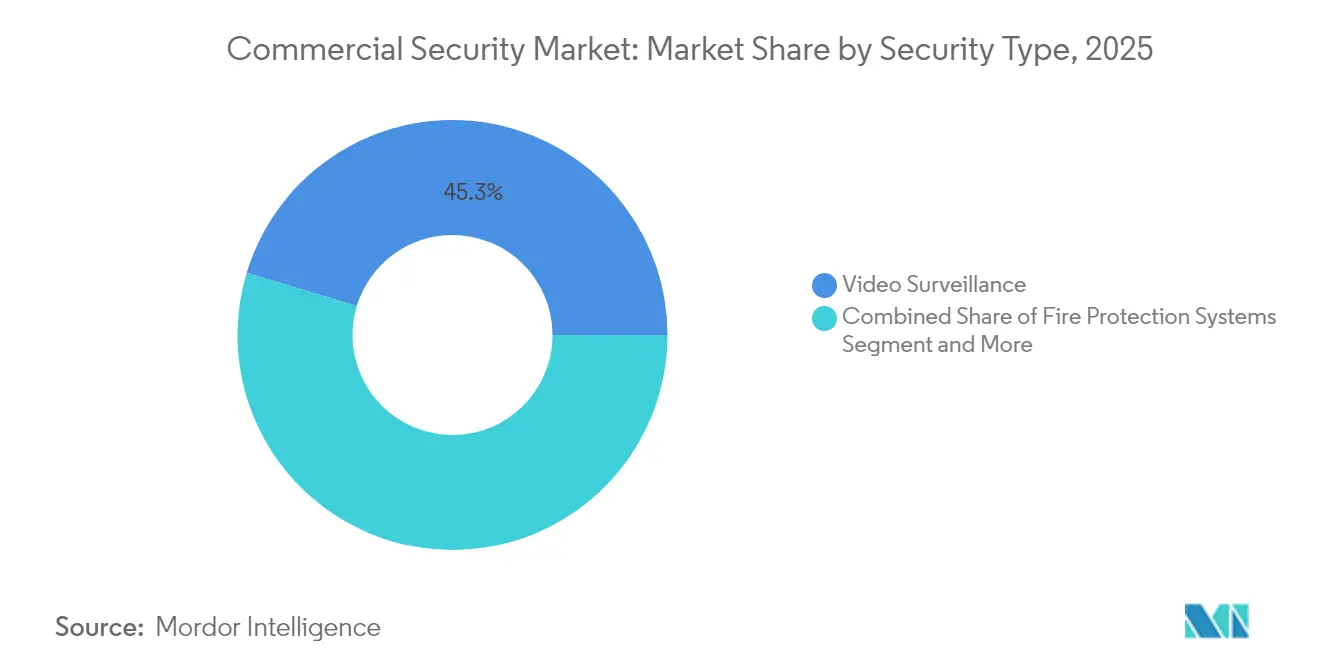
- セキュリティタイプ別では、ビデオ監視が2025年の商業セキュリティ市場で45.32%のシェアを占め首位となり、入退室管理システムは2031年にかけて最速の11.36%の年平均成長率を記録すると予測されています。
- コンポーネント別では、ハードウェアが2025年の商業セキュリティ市場規模の66.78%を占め、サービスは2026年〜2031年にかけて11.75%の年平均成長率で拡大する見込みです。
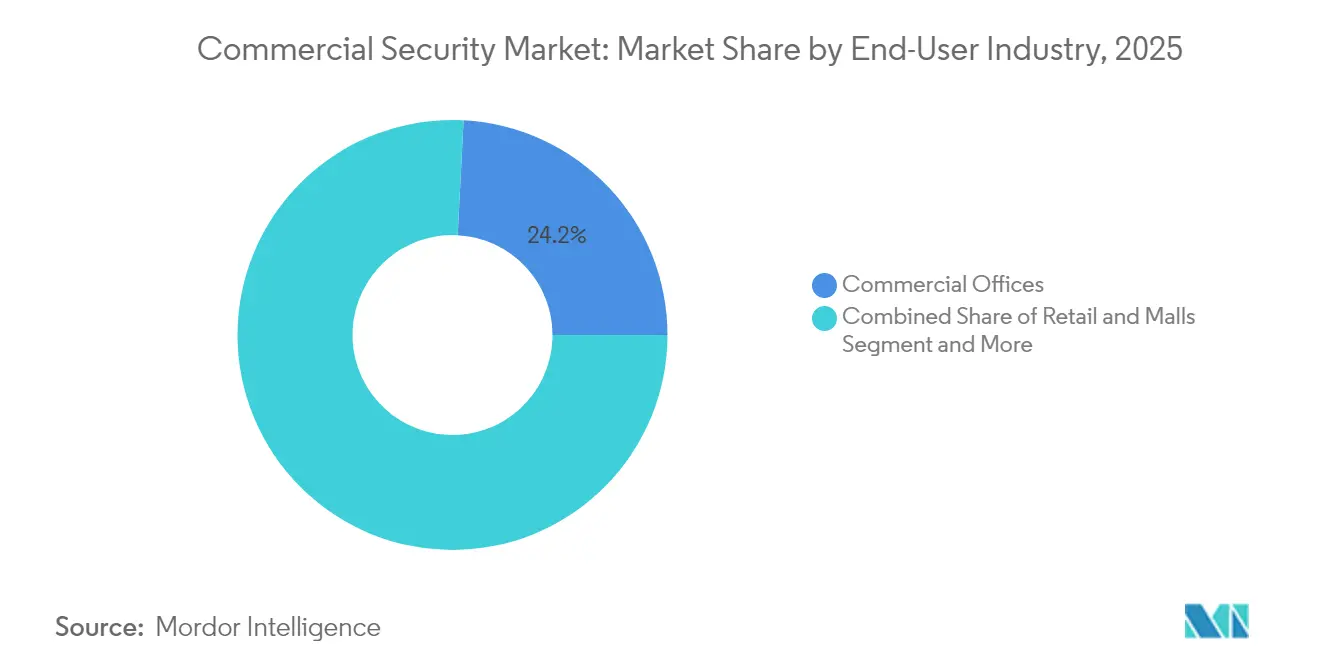
- エンドユーザー産業別では、商業オフィスが2025年の商業セキュリティ市場規模の24.18%を占め、医療施設は2031年にかけて11.47%の年平均成長率で成長すると予想されています。
- 組織規模別では、大企業が2025年の商業セキュリティ市場シェアの71.34%を占め、中小企業は11.96%の年平均成長率で最も速く成長しています。
- 地域別では、北米が2025年の収益で33.78%を占めて市場をリードしていますが、アジア太平洋地域は2031年にかけて11.06%の年平均成長率が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 職場安全義務化がマルチセンサープラットフォームを牽引 | +2.1% | 北米および欧州連合(EU) | 中期(2〜4年) |
| OTネットワーク内における物理セキュリティとサイバーセキュリティの統合 | +1.8% | グローバル | 長期(4年以上) |
| クラウドネイティブのビデオ監視が複数拠点を持つ小売チェーンの総所有コスト(TCO)を低減 | +1.5% | グローバル、北米およびアジア太平洋地域で先行 | 短期(2年以内) |
| AI対応火災検知システムに対する保険料割引 | +1.2% | 北米および欧州連合(EU) | 中期(2〜4年) |
| コワーキングスペースにおけるモバイル認証情報を用いた入退室管理の急速な普及 | +1.4% | グローバル、都市部中心 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
職場安全義務化がマルチセンサープラットフォームを牽引
法的枠組みが組織に対し、従来の外周警備を超えた包括的な脅威検知システムの導入を義務付けています。米国の複数の州で施行されているアリッサ法は、教育機関に対して法執行機関と直接接続できるパニックアラートシステムの設置を義務付けており、入退室管理、ビデオ監視、緊急通信機能を組み合わせた統合プラットフォームへの需要を生み出しています。[1]Security Magazine.「2024年の注目すべき物理セキュリティトレンド」2024年11月14日。securitymagazine.com この規制的な後押しが、日常的な活動と潜在的な脅威を区別できるAI搭載セキュリティシステムの普及を促しており、エンドユーザーの56%がセキュリティシステムを純粋に保護手段として捉えるのではなく、業務最適化のために活用しています。安全義務化と技術的能力の融合は乗数効果をもたらしており、コンプライアンス要件がセキュリティインフラの広範な近代化の触媒となっています。組織は、マルチセンサープラットフォームが規制上の義務を満たすだけでなく、施設管理や緊急対応の調整を改善する業務上の知見も提供することを認識しつつあります。経済的な影響はコンプライアンスコストを超えており、統合システムは統合された管理インターフェースと共有インフラコンポーネントによって総所有コストを削減します。
OTネットワーク内における物理セキュリティとサイバーセキュリティの統合
運用技術(OT)ネットワークと物理セキュリティシステムの統合は、統一された防御戦略を必要とする新たな攻撃経路を生み出しています。産業施設および重要インフラでは、物理的な入退室管理をサイバーセキュリティのエンドポイントとして扱うサイバー・フィジカルセキュリティ統合フレームワークの採用が進んでおり、量子耐性暗号や高度な認証プロトコルの使用が必要とされています。この統合は特に医療施設において顕著であり、統合された物理セキュリティプラットフォームによって、データ保護規制へのコンプライアンスを維持しながら、インシデントの迅速な識別と対応が可能となっています。[2]Campus Security Today.「病院がセキュリティ改善のために最新技術を活用する方法」2024年10月1日。campussecuritytoday.com 物理セキュリティ、OTセキュリティ、サイバーセキュリティを統合する三方向のセキュリティ収束への移行は、サイロ化されたアプローチが高度な脅威行為者に悪用される脆弱性を生むという認識によって推進されています。組織は物理的な入退室イベントとネットワーク活動のリアルタイム相関を提供するセキュリティフレームワークを実装し、プロアクティブな脅威検知と対応を可能にしています。統合の経済的根拠はセキュリティ上の利点を超えており、統合プラットフォームは運用上の複雑さを低減し、セキュリティ機能全体にわたるより効率的なリソース配分を可能にします。
クラウドネイティブのビデオ監視が複数拠点を持つ小売チェーンの総所有コストを低減
クラウドベースのビデオ監視アーキテクチャへの移行は、複数拠点でのセキュリティ展開の経済性を根本的に変えています。小売チェーンは、オンプレミスのストレージインフラを不要にしながら、かつては大企業のみがアクセスできた高度な分析機能を提供するクラウドネイティブプラットフォームを採用しています。2024年に年間デバイス当たり149米ドルの価格設定で提供開始されたGenetecのSecurity Center SaaSプラットフォームは、初期資本要件を削減するサブスクリプションモデルを通じてエンタープライズグレードのビデオ管理機能を提供することで、この変化を体現しています。[3]Genetec Inc.「GenetecがSecurity Center SaaS(サービスとしてのセキュリティセンター)の提供開始を発表」2024年4月1日。genetec.com 総所有コストの削減は、ハードウェア更新サイクルの排除、IT人員配置要件の削減、実際の使用パターンに基づいてストレージ容量を動的にスケールできる能力から生まれています。クラウドネイティブアーキテクチャは、複数拠点にわたってパターンを識別できる高度なAI搭載分析も可能にし、従来のセキュリティ用途を超えた顧客行動や業務効率に関するインサイトを小売業者に提供します。サブスクリプションベースのモデルはセキュリティコストをビジネスの成長と連動させ、中小規模の小売業者が高度な監視機能にアクセスできるようにする一方、エンタープライズクライアントには予測可能な運用費用を提供します。
コワーキングスペースにおけるモバイル認証情報を用いた入退室管理の急速な普及
柔軟な勤務形態の普及が、動的な占有パターンや一時的なアクセス要件に対応できる入退室管理システムへの需要を高めています。モバイル認証情報技術は、単純なカード置き換えを超えて、ユーザー体験を向上させながら強化されたセキュリティを提供する多層的な認証方法を包含するまでに進化しています。この技術の普及は特にコワーキングスペースで顕著であり、運営者は異なるアクセス権限と時間的要件を持つ数百人のユーザーを管理しなければならず、従来のカードベースのシステムでは効率的に対処できない運用上の複雑さを生み出しています。モバイル認証情報はリアルタイムのアクセス管理を可能にし、遠隔から変更できるため、コンプライアンス要件をサポートする詳細な監査証跡を提供しながら管理上のオーバーヘッドを削減します。経済的な利点は運用効率を超えており、モバイルシステムは物理的なカードの製造、配布、交換に関連するコストを排除しながら、認証情報の共有や紛失のリスクを低減します。モバイル認証情報と広範な施設管理システムとの統合は、スペース最適化とユーザー体験向上のための新たな機会を生み出しており、入退室管理をセキュリティの必需品ではなく付加価値サービスとして位置づけています。
抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 建築基準法の断片化が改修プロジェクトを遅延させる | –1.3% | グローバル、新興市場で深刻 | 長期(4年以上) |
| データ越境ビデオストレージを妨げるデータ域内規制 | –0.8% | 欧州連合(EU)および湾岸協力会議(GCC) | 中期(2〜4年) |
| 半導体および光学部品のリードタイム変動 | –1.1% | グローバル | 短期(2年以内) |
| 中東・アフリカ地域におけるエンドユーザーの総所有コスト(TCO)メリットへの認識不足 | –0.7% | 中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建築基準法の断片化が改修プロジェクトを遅延させる
ロサンゼルスにおける災害後の再建では、一戸建て住宅でも1年を超える許可申請サイクルが明らかになっており、商業ビルに至ってはさらに長期化します。システムインテグレーターは多様な防火、アクセシビリティ、サイバー付帯条件を対処しなければならず、設計工数が膨らみプロジェクトの内部収益率(IRR)が低下します。この複雑さは、特にコード施行が自治体によって異なる発展途上地域において、所有者が老朽化した施設の全面的な刷新を躊躇させる要因となっています。
越境ビデオストレージを妨げるデータ域内規制
アラブ首長国連邦(UAE)の2021年データ保護法およびEU人工知能(AI)法は、生体認証分析を高リスクとして分類しており、企業に対して映像をローカルに保存するか適切なセーフガードを証明することを義務付けています。広域ポータルを持つ小売業者は、EUデータをサイロ化するハイブリッドクラウドに資金を投じなければならず、ビデオ保持時間当たりのコストが上昇します。コンプライアンス監査は運用上のオーバーヘッドを増加させ、ベンダー選定を制約します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セキュリティタイプ別:
ビデオ監視が主導する中、入退室管理システムが加速ビデオ監視は、カメラを予測センサーに変えるAI分析を活用することで、2025年の商業セキュリティ市場において45.32%のシェアを維持しました。このセグメントは、ストレージのクラウドオフロードとリアルタイム物体認識の恩恵を受け、誤警報を減らすとともに小売業者に顧客流動に関する貴重な知見を提供しています。一方、入退室管理システムはスマートフォンベースの認証情報とITセキュリティの統合がオフィスや医療施設における更新活動を促進し、最速の11.36%の年平均成長率を記録しています。モバイルソリューションはパスワードと同等の暗号強度を提供し、APIにより身元管理ツールがドアのアクセス権を即座に付与または取り消せます。火災検知プラットフォームは法規制の義務付けを背景に安定した需要を維持しており、外周侵入検知システムは野生動物の動きをフィルタリングするAIを統合しています。複数のデバイスカテゴリにわたって分析ポリシーエンジンを重ね合わせる統合セキュリティ管理スイートは、シングルペインオブグラスビューを求める企業にとって急速に成長するニッチを代表しています。
モバイル認証情報の普及勢いは、テナントの入れ替わりが多いコワーキングハブで最も顕著です。運営者はリモート発行を高く評価し、利用者はデバイス不要の入場を好むことで、バッジ在庫コストが削減されます。医療システムは、患者ケアイベントとスタッフの動きを関連付ける監査証跡を重視し、生命安全プロトコルへのコンプライアンスをサポートしています。入退室管理におけるGenetecの6年間で28%の年平均成長率は、ソフトウェアの革新がハードウェアの更新サイクルを上回る速さで進んでいることを象徴しています。サイバー防御ツールとの統合もインシデント対応時間を短縮しており、投資家が入退室管理をより広範な商業セキュリティシステム市場内のソフトウェア事業として捉える理由を示しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


コンポーネント別:
ハードウェアのコモディティ化が進む中、サービスが急増ハードウェアは依然として2025年の商業セキュリティ市場規模の66.78%を占めており、あらゆる展開の基盤となるカメラ、コントローラー、センサーを網羅しています。しかし、価格競争とシリコン不足がマージンを圧迫しており、ベンダーはサービスへの転換を迫られています。マネージドセキュリティ、設計コンサルティング、複数年保守契約、従量課金制クラウドストレージは、顧客が複雑さをアウトソーシングするにつれて11.75%の年平均成長率で成長しています。エッジAIチップを搭載したソフトウェア分析は、生のフィードから行動パターンや異常アラートを抽出し、新たなハードウェアを必要としないアップセルの機会を生み出しています。
サービスの上昇傾向はサイバーセキュリティの需要と相乗効果があります。継続的な脆弱性スキャン、ファームウェアパッチ、コンプライアンスレポートが現在サービスレベル契約に含まれています。Johnson ControlsのMetasys 14.0は、分析アップグレードが無線経由で提供され、一度限りのライセンスではなく継続的なサブスクリプションを必要とすることを示しています。チャネルパートナーにとって、定期収益はキャッシュフローを安定させ、顧客生涯価値を高めます。クラウドストレージはオンプレミスのRAID更新の煩わしさも解消し、保持ポリシーとビデオ分析の強度に直接連動した支出を実現します。
エンドユーザー産業別:
オフィスが優位を占める中、医療施設が成長を牽引商業オフィスは、企業の不動産所有者が複数のタワーキャンパスにまたがる物理的身元・アクセス管理スイートを統合したことで、2025年の商業セキュリティ市場シェアの24.18%を占めました。テナントは一元化されたソフトウェアコンソールが現在管理する、包括的な来客審査、荷物配達追跡、エレベーターディスパッチを求めています。オフィスが規模を維持する一方、医療分野は病院が24時間365日の監視、スタッフ安全用の緊急呼び出しボタン、シームレスな院内横断的アクセス監査を必要とするため、11.47%の年平均成長率を記録しています。患者データと麻薬保管を管理する規制がセキュリティ支出をさらに強化しています。
病院はバッジイベントにIoTセンサーを重ね合わせて機器を追跡し、感染管理に影響する環境パラメーターを監視しています。生命安全とサイバーセキュリティの懸念の融合により、統合プラットフォームが不可欠となっています。小売店舗はクラウドベースのビデオ管理システム(VMS)を活用して買い物客の流動を分析し、人員配置を最適化しています。倉庫はフォークリフトの充電ステーションにアクセスリーダーを組み込んでオペレーターライセンスを記録し、労働安全衛生局(OSHA)の監査に対応しています。各ユースケースがベンダーに対してセクター固有の分析モジュールをパッケージ化することを促し、商業セキュリティシステム市場全体の価値提案を高めています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
組織規模別:
中小企業がクラウドベースのソリューションを採用大企業は複数拠点の施設やコンプライアンス義務から、依然として商業セキュリティ市場規模の71.34%を占めています。リアルタイムの状況認識のために統合型ビデオ管理システム(VMS)クラスターと中央セキュリティオペレーションセンターに依存しています。しかし、中小企業が成長エンジンであり、11.96%の年平均成長率で拡大しています。サブスクリプション価格設定により大きな設備投資のハードルが取り除かれ、プラグアンドプレイデバイスはLTEフェイルオーバーを搭載して出荷されるため、専任IT担当者が不要です。ASSA ABLOYのCentriosモデルは、50ドアに対して月額20米ドルという価格設定で、物件を所有せずリースする小規模チェーンや専門サービス企業に響いています。
クラウドダッシュボードにより中小企業のオーナーはモバイルアプリを通じてアラームの状況や来訪者ログを即座に把握でき、かつてはFortune 500企業の予算でのみ可能だった機能を民主化しています。統合されたサイバーヘルスチェックはルーターの脆弱なパスワードを検知し、統合化の傾向を強調しています。中小企業の採用が拡大するにつれ、商業セキュリティ市場はより多くの顧客層から恩恵を受け、収益が多様化し、地域企業にサービスを提供するインストーラーに対応するチャネルプログラムの拡充をベンダーに促しています。
地域分析
北米商業セキュリティ市場
北米は2025年に世界収益の33.78%を維持し、厳格な生命安全規制とAIの早期導入によって牽引されました。アリッサ法などの規制の勢いがハードウェア更新サイクルを継続的に促進する一方、クラウドVMSの導入により定期的なITオーバーヘッドが削減されています。スプルース・パイン石英鉱山の操業停止によって浮き彫りになったサプライチェーンの脆弱性は、国内センサー生産における戦略的必要性を強調しています。
アジア太平洋、欧州および中東商業セキュリティ市場
アジア太平洋地域はスマートシティプログラムとクラウド認証を重視する膨大なSMEベースに牽引され、11.06%のCAGRで急速に成長しています。UAE及びサウジアラビア(より広範な中東の一部)における国家AI政策は、データ主権規則に準拠したAI搭載型導入をさらに促進しています。欧州ではAI法の施行により生体認証システムが高リスクに分類され、データを国内に保持するためのローカルエッジ処理への需要が高まっています。GCCのデータセンターブームと旺盛なインフラ投資が、地域全体で新たな需要を創出しています。
南北アメリカおよびアフリカ商業セキュリティ市場
南米はインフレが緩和し、政府が公共安全の義務を強化する中、安定化局面に入りつつあります。メキシコの物流回廊とブラジルの小売近代化が、アナログCCTVからハイブリッドクラウドVMSへのアップグレドを加速させており、ブラジルのLGPDなどのプライバシー法規がベンダーを暗号化エッジアーキテクチャへと誘導しています。一方、アフリカの成長はインフラの強靭性と結びついており、空港、公共施設、および工業団地が電力網の不安定さに対処するため、堅牢なセンサーと太陽光バックアップ型監視システムを優先的に導入しています。両地域全体において、ドナー資金による都市監視イニシアチブと通信事業者主導のクラウドバンドルが、エンタープライズグレードのセキュリティへのアクセスを拡大し、2030年に向けて基礎的な需要を押し上げています。

規制環境
商業セキュリティ導入は、従来の生命安全規格に加え、調達および技術リスクに関する規則の影響をますます強く受けるようになっている。米国では、NDAA第889条などの連邦規制が引き続き特定の監視・通信機器の使用を政府機関および連邦資金を受ける環境において制限しており、公的資金が関与する商業プロジェクト全体でカメラ、アクセス制御、通信の選定に影響を与えている。FCCも2025年10月、従来認可されていたHikvision製機器の販売を段階的に廃止する規則(その機器認証枠組みの下で)を採択し、導入業者や複数拠点運営者にとってコンプライアンス審査や機器交換の判断を加速させている。
プライバシーおよびAIガバナンス要件は、分析主導型システムにとって第2のコンプライアンス層を追加する。欧州では、EU AI法が生体認証分析を高リスクに分類しており、2026年5月7日のデジタル・オムニバス合意により一部の高リスク義務が2027年12月まで延期され、エンドユーザーやベンダーが顔認識その他の生体認証ユースケースの管理策をどれだけ早く実運用化できるかに影響している。米国各州では、2025年のサイバーセキュリティ法制や生体プライバシー適用範囲の拡大により、商業購入者はNIST準拠のセキュリティ管理策、より厳格なベンダーデューデリジェンス、クラウド映像・アクセスプラットフォームに関するより明確なデータ取扱条件へと向かっている。
バリューチェーン分析
商業セキュリティのバリューチェーンは、部品サプライヤー(センサー、光学部品、チップセット)、OEMおよびソフトウェアプロバイダー(カメラ、コントローラー、VMS/アクセスプラットフォーム、分析)、流通、システムインテグレーター、そして継続的サービス(監視、保守、マネージドセキュリティ、クラウドストレージ)にまで及ぶ。購入者がセキュリティを運用プラットフォームとして扱うようになるにつれ、価値はソフトウェアとサービスへと移行している。同時に、クラウド配信による更新とサイバーセキュリティ要件により、サービスレベル契約における継続的なパッチ適用、脆弱性管理、コンプライアンス報告の重要性が高まっている。
調達制限とサプライチェーンリスクに関する義務化も、上流および流通チャネルの選択を再形成しつつあり、特に部品やファームウェアスタックを共有する映像監視やその隣接カテゴリーで顕著である。NDAA関連のコンプライアンス審査や強制的な撤去・交換のリスクは、入札、設計、試運転の全過程を通じて準拠製品ラインおよび文書化の役割を高め、制限対象部品が後から発見された場合のインテグレーターの責任を増大させている。SOC 2などの保証要件は、クラウド接続型セキュリティプラットフォームにおいて差別化要因から基本的な調達要件へと変化しており、ベンダーが企業向けおよび複数拠点の商業展開に適格となるための条件を変えつつある。
競争環境
競争はプラットフォーム経済が純粋なハードウェア販売を上回るにつれて、中程度でありながら激化しています。HoneywellによるCarrierのLenelS2、Onity、Supra部門の49億5,000万米ドルでの買収は、クラウドVMS、モバイル認証情報、分析にまたがるエンドツーエンドのスタックを構築しており、顧客生涯価値の収益化へのピボットを示しています。BoschがTritonに対してセキュリティ通信部門を7億3,500万米ドルで売却する決定は、規模のみでは戦略的適合性が保証されなくなったことを示唆しており、ソフトウェアのオーケストレーションと定期サービス収益が現在の取締役会の議題を支配しています。
Alarm.comやSuprema AIなどのホワイトスペース参入企業は純粋なAI差別化を示しており、自律的な抑止力やATM詐欺防止で業界賞を獲得しています。システムインテグレーターはコンサルタント会社と提携しており、ConvergintとDeloitteの提携はサイバー評価と物理デバイスの展開をバンドルし、単一の責任あるパートナーに対する最高経営幹部の需要を満たしています。物理的なシグナルとITシグナルの両方を重み付けするリスクスコアリングエンジンに関する特許活動は、次の競争の場がカメラセンサーの数ではなく、アルゴリズム的な知的財産になることを示唆しています。
ベンダー戦略は三つの柱を中心に展開されています。第一に、クラウドサービスプランに移行できる既存の顧客基盤を取得すること。第二に、クロスファンクショナルなインサイトを抽出するAI分析を組み込み、プラットフォームをコストセンターから生産性エンジンへと昇華させること。第三に、取締役会レベルのサイバーリスクに対処するためのゼロトラスト対応アーキテクチャを提供すること。三つすべてを実行している企業は、デバイスの平均販売単価が軟化する中でもプレミアムマージンを獲得しています。
商業セキュリティ産業リーダー
Honeywell International Inc.
Johnson Controls International plc
Carrier Global Corporation
Bosch Security and Safety Systems
Hangzhou Hikvision Digital Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
商業セキュリティ市場
- Honeywell International Inc.
- Johnson Controls International plc
- Carrier Global Corporation
- Bosch Security and Safety Systems
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB
- ASSA ABLOY AB (incl. HID Global)
- Allegion plc
- Stanley Security (SBD)
- Securitas AB
- ADT Inc.
- Panasonic i-PRO
- Hanwha Vision
- Siemens Smart Infrastructure
- LenelS2
- Brivo Inc.
- Genetec Inc.
- Gallagher Group Ltd.
- Nedap N.V.
- Milestone Systems A/S
- Teledyne FLIR LLC
- Avigilon Corporation (Motorola Solutions)
- Verkada Inc.

市場機会と将来展望
コンプライアンス主導の更新サイクルは、映像、アクセス、分析について検証可能なエンドツーエンドの準拠アーキテクチャを提供できるベンダーおよびインテグレーターに新たな空白領域を生み出している。NDAA第889条に関連する米国の調達制約、およびHikvision製機器に影響するFCCの2025年10月の措置により、購入者は導入済み設備、サプライヤーの部品表、プラットフォームロードマップの再確認を迫られており、NDAA準拠の代替製品や、評価、再設計、交換に関連するサービスに機会が生まれている。義務化がカメラから隣接する接続建物セキュリティカテゴリーへと広がるにつれ、インテグレーターはデバイス在庫管理、ファームウェアガバナンス、監査用文書作成を含むコンプライアンスをマネージドサービスとしてパッケージ化できる。
データガバナンスとAIの説明責任もまた、機密性の高い映像・生体情報をポリシーだけでなく設計段階から管理下に置く導入パターンへの需要に転換しつつある。生体認証分析に対するEU AI法の高リスク枠組み、および米国における州レベルのサイバーセキュリティおよび生体プライバシー要件の進展は、エッジ処理、ハイブリッドクラウド映像保存アーキテクチャ、越境データ露出を減らすプライバシー保護型分析構成への需要を後押ししている。プラットフォーム面では、HoneywellによるLenelS2、Onity、Supraのより広範なクラウド主導型スタックへの統合を含む統合・エコシステム構築が、物理セキュリティをサイバーおよび運用ワークフローに結びつける相互運用可能な単一管理画面への需要を強化しており、特に複数拠点の小売、医療、商業オフィスのポートフォリオにおいて顕著である。
Recent Industry Developments in 商業セキュリティ市場
- 2026年3月:Honeywell International Inc.が、HoneywellとRhombusが商業環境向けにAI搭載クラウド映像・統合アクセスソリューションを発表したと公表。この発表により、エンドユーザーサイト全体でクラウドベースの映像・アクセスプラットフォーム統合が拡大する。この能力拡張は、クラウドサービスを通じた継続的収益の可能性を強化する。
- 2026年3月:Johnson Controls International plc、ISC West 2026にて、Johnson Controlsが次世代アクセス制御・映像ソリューション(C-CURE IQ 3.2、exacqVision 26.0、Illustraカメラ)を発表。市場では次世代アクセス制御およびVMSポートフォリオの拡大が見られる。この動きはプラットフォームエコシステムを広げ、侵入検知・分析製品とのクロスセルを促進する。
- 2026年3月:Johnson Controls International plcが、侵入検知向けの第5世代DSC PowerSeries NeoおよびIQ Panelの機能強化を発表。侵入検知ポートフォリオのアップグレードにより統合セキュリティ提供が強化される。この更新はチャネル競争力を高める。


商業セキュリティ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、商業セキュリティ市場はオフィス、小売店、工場、キャンパス、公共向け施設など非居住用サイトで使用されるセキュリティシステムおよび関連サービスへの支出を対象とし、目的はインシデントの防止、検知、対応である。
対象外項目:純粋な住宅専用のセキュリティ需要は除外し、物理セキュリティの成果に結びつかないサイバーセキュリティ製品も除外する。
セグメンテーション概要
- セキュリティタイプ別
- 火災防護システム
- ビデオ監視
- 入退室管理システム
- 侵入・外周検知
- 統合セキュリティ管理プラットフォーム
- コンポーネント別
- ハードウェア(カメラ、センサー、パネル)
- ソフトウェア・分析
- サービス(設計、設置、AMC、クラウドストレージ)
- エンドユーザー産業別
- 商業オフィス
- 小売・モール
- ホスピタリティ・レジャー
- 医療施設
- 教育キャンパス
- 産業・倉庫
- 銀行・金融サービス・保険(BFSI)
- その他
- 組織規模別
- 中小企業(SME)
- 大企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- 南アフリカ
- ケニア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、商業サイトが一般的に何を購入し、予算がどのように承認されるかをマッピングし、その後、これらの入力を測定可能な需要シグナルへと変換した。政府の建設・非住宅投資統計、標準化団体による建築・火災規格の参照資料、関連機器カテゴリーの貿易・関税データなど、公的情報源を用いて一貫した時系列と境界規則でモデルを固定した。
次に、企業の年次報告書や投資家向けプレゼンテーション、大規模施設導入に関する信頼性の高い報道、映像分析やアクセス制御の採用に関する査読済み論文、製品開発の動向を示す特許データベースなどの情報源を用いて、市場の方向性と価格ロジックを相互確認した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務情報、特許検索、出荷レベルの輸出入確認のための有料サブスクリプションも利用し、非上場企業や国境を越えた流通に関するギャップを縮小した。上記のデスクリサーチ情報源はあくまで例示であり、データ収集、検証、明確化のために他の公的・有料情報源も使用した。
一次インタビューおよび調査
現地調査では、実際に何が購入されているか、典型的な取引規模、新築とレトロフィットサイトでプロジェクトがどのように段階的に進められるかの検証に重点を置いた。インテグレーター、販売代理店、施設管理者、セキュリティ責任者、製品専門家など、ソリューション提供および購買の役割を担う関係者と対話し、その内容を基に採用率、サービス付帯の前提、地域別加重を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):12% | APAC:43% |
| 中堅層:50% | 機能/部門責任者:41% | EMEA:32% |
| 小規模プレイヤー:17% | マネージャー:47% | アメリカ大陸:25% |
市場規模算定と予測
市場規模はまず、商業セキュリティ需要を非住宅サイト数と支出強度に結びつけるトップダウン方式で再構築し、その後、導入済みシステムの調達・更新サイクルと照合した。実務上は、非住宅建設活動、既存建物の改修強度、サイトタイプ別平均セキュリティ支出、クラウド管理型映像・アクセス制御を採用するサイトの割合、監視・保守のサービス付帯率などの指標を用いた。
合計値の妥当性を保つため、主要機器のサンプル平均販売価格、典型的なバンドル(カメラとVMS、リーダーとコントローラー、センサーとパネル)に関するチャネルからのフィードバック、明確に帰属できる公開報告済みセキュリティ関連収益の積み上げなど、選択的なボトムアップ推計を用いてモデルを裏付けた。小規模サプライヤーについてボトムアップの可視性が弱い場合は、保守的な浸透率の前提でギャップを処理し、その後チャネル確認を経て調整した。
予測にあたっては、プロジェクト時期の変動があっても見通しが説明可能であり続けるよう、主にシナリオ分析を用いた。成長経路は、コンプライアンス主導のアップグレード、複数拠点展開のペース、高解像度カメラおよび分析による価格推移といった要因に結びつけ、最終的なシナリオの重み付けはインタビュー対象者が最も可能性が高いと述べた調達行動に整合させた。
データ検証と更新サイクル
不自然な急変、地域間の不整合、独立した需要シグナルとの不一致を検出する段階的な一連のチェックを通じて、算出結果を検証した。建設支出動向、主要機器カテゴリーの輸出入動向、導入済みシステムの想定更新サイクルなど、隣接指標と結果を比較し、異常値については承認前に見直しを行った。
前提条件、計算、対象範囲の境界線が一貫していることを確認するため、この作業は複数回の社内レビューを経て行われる。レポートは年次で更新され、採用状況や価格に重大な影響を与える事象が発生した場合には随時更新を行う。その際、回答者に再度連絡を取り、方向性を確認することがある。納品前には最終的なアナリストレビューが行われ、クライアントには最新の更新済み情報が提供される。
Mordor Intelligenceの商業セキュリティ市場規模と他の公表推計値との比較
商業セキュリティの公表市場規模は、対象範囲の線引きが必ずしも同一ではなく、調査によってサービスやソフトウェアの計上方法が異なるため、大きく変動する場合がある。また、機器価格やプロジェクトの延期によって基準年ごとに合計値が変動し得るため、タイミングも重要な要素となる。
Mordor Intelligenceは、更新サイクルおよびサービス付帯率を追跡することで、より広範な住宅需要を混在させたり、無関係なサイバー専用支出を計上したりすることなく、商業サイトが実際に導入・更新している内容にモデルを結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 244.38 B (2026) | |
| 業界データベースA | USD 236.90 B (2023) | この推計はより早い年を基準としており、通常はシステム中心の収益として報告されるため、導入後に拡大するサービス契約やクラウドサブスクリプションを過小評価する可能性がある。 |
| 業界誌B | USD 60.10 B (2024) | この数値は物理セキュリティ機器のみに対応しており、サービス、ソフトウェアプラットフォーム、監視収益は除外されているため、合計額が必然的に大幅に小さくなる。 |
情報源間のばらつきは、主に機器のみを対象とする見方と、継続的サービスを含む商業セキュリティ支出全体を対象とする見方のどちらで境界を引くかによって説明される。対象範囲を年ごとおよび支出バスケットに含まれる項目について一貫させることで、規模算定は明確な入力に基づき、追跡・再現がより容易になる。


レポートで回答される主要な質問
商業セキュリティ市場の現在の市場規模は?
このセクターは2026年に2,443億8,000万米ドルと評価されており、2031年までに4,139億6,000万米ドルに上昇すると予測されています。
最も急速に拡大しているセキュリティ技術はどれですか?
モバイル認証情報を用いた入退室管理は11.36%の年平均成長率で成長しており、柔軟な勤務形態とITセキュリティの統合により他のセキュリティタイプを上回っています。
商業セキュリティ市場で最も急速に成長している地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)にわたって最も高い年平均成長率で成長すると推計されています。
サービスがハードウェアに対して勢いを増している理由は何ですか?
サービスは11.75%の年平均成長率を示しており、クラウドストレージ、マネージドメンテナンス、分析サブスクリプションが予測可能な運用費用(OPEX)を提供し、ユーザーのスキルギャップを解消するためです。
2031年まで最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域がスマートシティプロジェクトとクラウドベースの展開を支持する広大な中小企業基盤に支えられ、11.06%の年平均成長率でリードしています。
規制は越境ビデオ監視にどのような影響を与えていますか?
欧州連合(EU)および湾岸協力会議(GCC)のデータ域内法規は、企業に映像をローカルに保存するか、ハイブリッドクラウドを採用することを義務付け、コンプライアンスコストを引き上げながら地域のデータセンター投資も刺激しています。
競争のダイナミクスを定義する戦略的動向は何ですか?
大手ベンダーはソフトウェアリッチなポートフォリオを買収し、定期収益のクラウドモデルへとシフトし、物理的・IT統合保護を提供するためにサイバーコンサルタント会社と提携しています。
最終更新日:



