
ビデオ分析市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
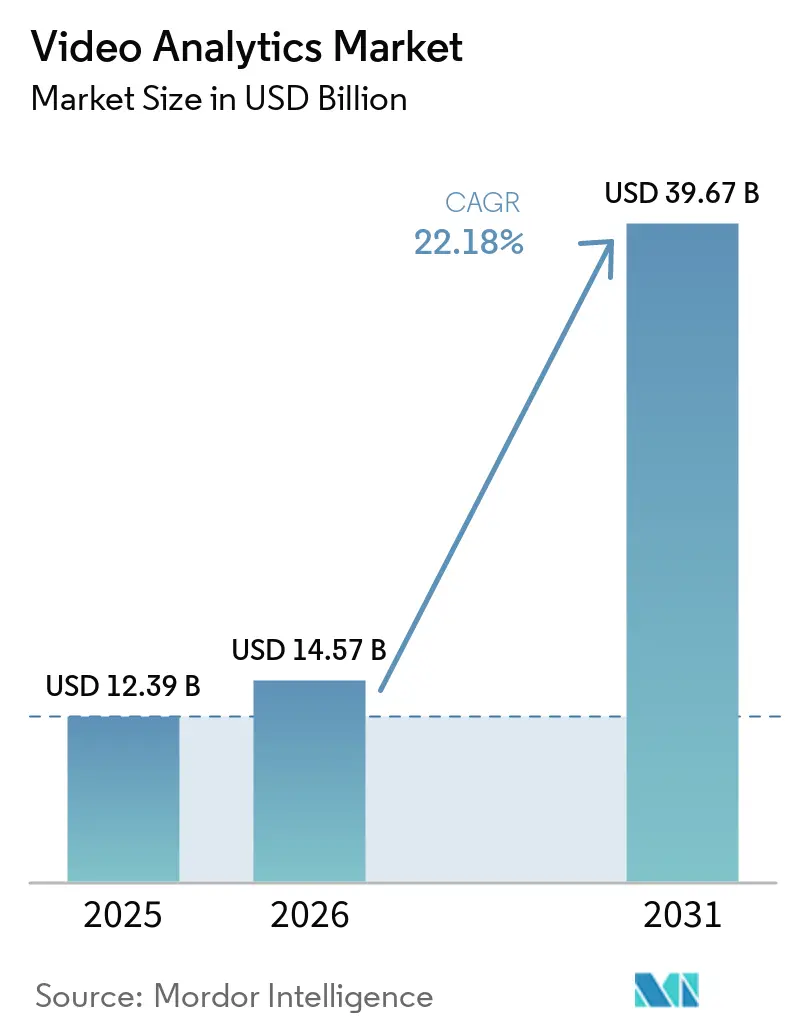
| 市場規模 (2026) | 14.57 十億米ドル |
| 市場規模 (2031) | 39.67 十億米ドル |
| 成長率 (2026 - 2031) | 22.18 % |
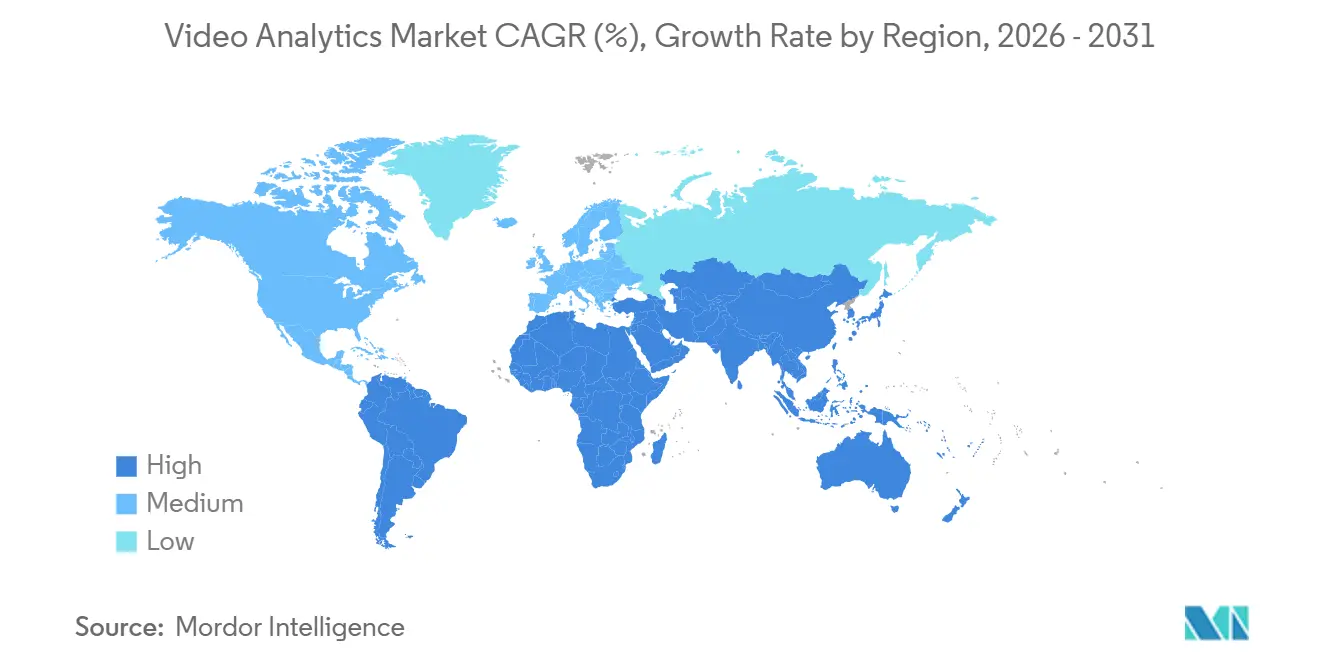
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビデオ分析市場分析
ビデオ分析市場規模は、2025年の123.9 ビリオン 米ドルから2026年には145.7 ビリオン 米ドルへと成長し、2026年から2031年にかけて22.18%のCAGRで2031年までに396.7 ビリオン 米ドルに達すると予測されています。AIを活用したエッジコンピューティング、急速な5Gの普及、および高解像度カメラのコスト低下が強い需要を牽引しています。米国におけるボディウォーンカメラに関する規制上の義務、アジア太平洋地域におけるスマートシティへの投資、そして欧州における厳格なデータ保護規制が、総じて導入パターンを形成しています。GPUをめぐるサプライチェーンの逼迫と半導体価格の上昇が短期的に利益率を圧迫しているものの、低消費電力アセラレータの進歩がコスト障壁を緩和しつつあります。クラウドハイパースケーラーとAIネイティブベンダーとの戦略的提携が垂直ソリューションの市場投入期間を短縮する一方、オープンAPIエコシステムが小売、ヘルスケア、輸送分野にわたるサードパーティのイノベーションを加速させています。
主要レポートのポイント
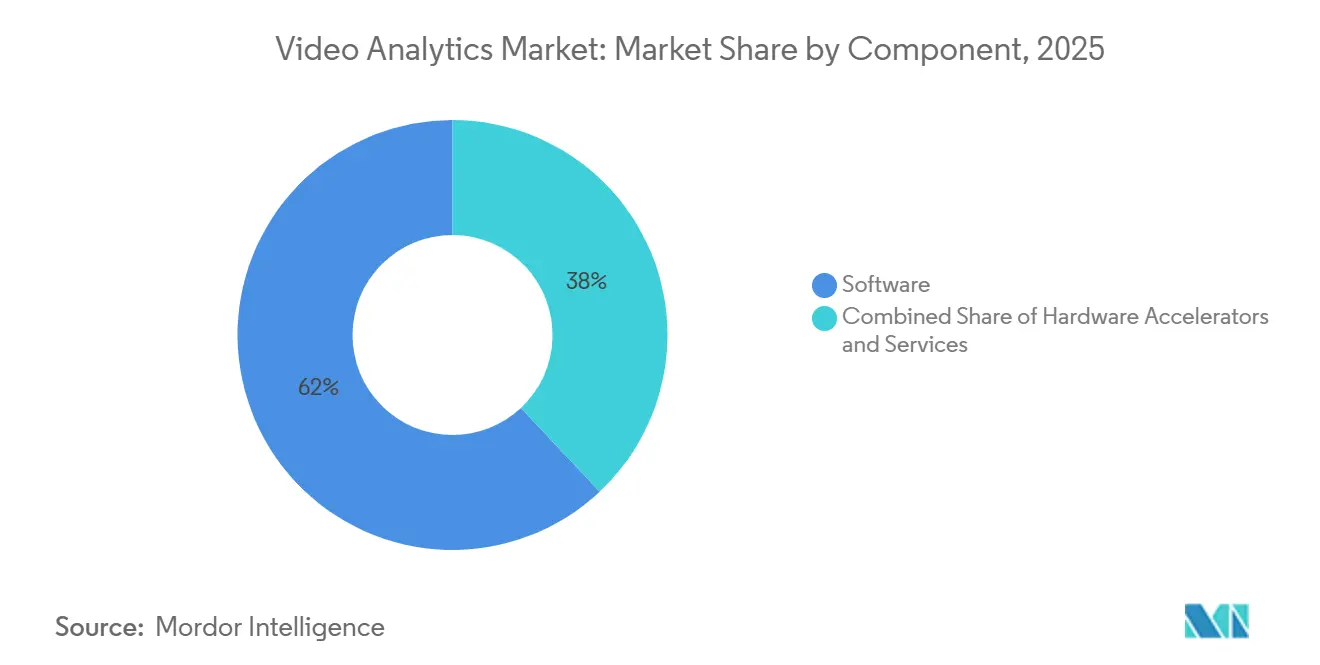
- コンポーネント別では、ソフトウェアソリューションが2025年のビデオアナリティクス市場シェアの62%をリードし、クラウドベースのサービスとしてのソフトウェア(SaaS)は2031年にかけてCAGR 25.4%で成長すると予測されています。
- アプリケーション別では、侵入・境界護が2025年のビデオアナリティクス市場規模の28%を占め、顔認識は2031年にかけてCAGR 24.1%で進展しています。
- 展開モード別では、オンプレミス・サーバーインストールが2025年のビデオアナリティクス市場の67%のシェアを保持し、エッジ展開は2026年から2031年にかけてCAGR 26.3%という最高の予測成長率を記録しています。
- エンドユーザー業種別では、政府・公共安全が2025年に31%のシェアを維持し、ヘルスケア・ライフサイエンスはCAGR 23.7%で2031年まで拡大しています。
- 地域別では、北米が2025年に38%の収益シェアでリードし、アジア太平洋地域は予測期間中にCAGR 22%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GCCにおけるCCTV監視からAIベース分析への移行 | +4.2% | GCC諸国、中東・アフリカへの波及 | 中期(2〜4年) |
| スマートシティ推進 | +3.8% | グローバル、アジア太平洋およびGCCに集中 | 長期(4年以上) |
| 北米における小売POSとのビデオ分析統合 | +3.1% | 北米、欧州へ拡大 | 短期(2年以内) |
| 米国法執行機関におけるボディーウォーンカメラ分析の義務化 | +2.9% | 米国、グローバル標準への影響 | 中期(2〜4年) |
| 自律走行車両フリートのエッジベース分析 | +2.7% | グローバル、先進市場での早期採用 | 長期(4年以上) |
| 欧州医療採用を促進するGDPR準拠プライバシーマスキング | +2.4% | 欧州、規制の影響はグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
GCCにおけるCCTV監視からAIベース分析への移行
湾岸協力会議は、受動的なCCTVから異常検知、インシデント予測、リソース配分最適化を行うインテリジェント分析へと移行しています。サウジアラビアのビジョン2030とUAEのスマートシティプログラムは、既存カメラ設備へのAI改修に公的資金を投入しており、ドバイ最大のショッピングモールはIcetanaテクノロジーへのアップグレード後にリアルタイム異常検知を実証しました。[1] テクノロジーへの高い社会的信頼と石油収入からの多角化が持続的な投資を支えています。エッジ対応アプライアンスが帯域幅コストを削減し、都市プラットフォーム間のデータ共有を確保するためのGCC全域の相互運用性標準が整備されつつあります。これらの要因が予測年平均成長率に合計4.2パーセントポイントを加算します。
スマートシティ推進
世界中の自治体が、交通制御、公共安全ハブ、環境監視インフラにビデオ分析を組み込んでいます。オレンジカウンティは52か所の交差点にAI分析を導入し、道路安全指標を改善するとともに、カルトランスのビジョンゼロ目標に沿った取り組みを実施しました。[2] ソウルのスマート交通管理プラットフォームはリアルタイムの気象データを活用して渋滞を防止し、コペンハーゲンは都市計画のために自転車交通ビデオを活用しています。5Gリンクがミリ秒レベルの応答時間を実現し、静的な監視から動的な群衆管理へとスコープを拡大しています。長期的なスマートシティ資金調達パイプラインが、この促進要因に年平均成長率への3.8パーセントポイントの押し上げ効果をもたらします。
北米における小売POSとのビデオ分析統合
2024年に1,320億(132 ビリオン)米ドルと予測される損失拡大が、小売業者にトランザクションデータとビデオストリームの融合を促しています。DTiQとGNCのパートナーシップは、数百店舗にわたる損失防止アナリティクスを拡大し、自動化された例外報告を通じて迅速なROIを実現しています。[3] Beehiveのプラットフォームはリアルタイムのヒートマップを重ね合わせ、店舗レイアウトと人員配置を最適化します。この統合により調査時間が短縮され、証拠の連鎖が強化され、キュー管理アナリティクスが支援され、市場成長に3.1パーセントポイントが加算されます。
米国法執行機関におけるボディーウォーンカメラ分析の義務化
ボディーウォーンカメラは現在、米国の機関の82%で標準装備となっていますが、映像を手動でレビューすることは現実的ではありません。パターソン警察署はTruleoのAIエンジンを採用し、エスカレーションリスクを自動的にフラグ付けしています。ニューヨーク市警察での同様のパイロットは透明性とトレーニングの洞察に焦点を当てています。テキサス州、フロリダ州、オレゴン州のプライバシー法は、公開前に個人識別情報の削除を義務付けています。[4] コンプライアンスの圧力と効率化の効果により、このセクターの年平均成長率が2.9パーセントポイント上昇します。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遠隔地の石油・ガスサイトにおける高いGPU消費電力 | -2.8% | グローバル、遠隔地に集中 | 中期(2〜4年) |
| 中南米小売における断片化したカメラファームウェア | -2.1% | 中南米、新興市場 | 短期(2年以内) |
| 米国顔認識分析に対するBIPAによる訴訟リスク | -1.9% | 米国、グローバルな慣行への影響 | 長期(4年以上) |
| 中東空港における現地語データセットの不足 | -1.6% | 中東、多言語環境 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
遠隔地の石油・ガスサイトにおける高いGPU消費電力
オフグリッド施設はディーゼル発電機に依存しており、マルチGPUクラスターはコスト高で非現実的です。高性能GPUの供給制約がさらにハードルを高めています。AxeleraのMetis PCIeアクセラレーターは、分析パフォーマンスを維持しながら、従来のGPUセットアップと比較してエネルギー消費量を5倍削減し、コストを4倍削減することを実証しました。しかし、熱管理、保守ロジスティクス、遠隔地での技術人材の不足が採用を遅らせ、予測年平均成長率から2.8パーセントポイントを差し引きます。
中南米小売における断片化したカメラファームウェア
中南米の小売チェーンは、統一されたAPIを持たない独自ファームウェアを搭載した複数ベンダーのカメラ群を運用していることが多いです。統合プロジェクトには追加のミドルウェアとハードウェア交換コストが発生します。社内ITチームを持たない中小規模の小売業者は、長い展開リードタイムとトレーニングの負担に直面します。クラウドホスト型分析はファームウェアのロックインを回避できますが、地域の一部では依然として不安定な安定した接続性に依存しています。この複雑さにより、成長ポテンシャルが2.1パーセントポイント低下します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアの優位性がクラウド移行を牽引ソフトウェアソリューションは、顧客がハードウェアのアップグレードよりもAIモデルを優先したことから、2025年のビデオ分析市場において62%のシェアを占めました。サブスクリプション価格のSaaSは、企業がキャピタルエクスペンディチャーからオペレーティングエクスペンディチャーへと移行し、弾力的なクラウドキャパシティを活用するにつれ、25.4%のCAGRで成長すると予測されています。ハイブリッドフレームワークは、機密性の高いストリームをオンプレミスに保ちながらメタデータをクラウドに送信することで、データ主権とスケーラビリティのバランスを取っています。ハードウェアアクセラレータは、レイテンシの制約が厳しい物流ヤードやクイックサービスレストランを中心に、エッジ推において存在感を高めています。バージニア大学のSMASTネットワークは、トランスフォーマーベースのモデルによって現在達成可能となった精度の飛躍的向上を示しています。
サービスも並行して拡大しています。マネージドサービスは24時間365日の分析専門知識を持たない組織に訴求する一方、プロフェッショナルサービスは複数拠点への展開、API統合、およびコンプライアンス検証において引き続き不可欠です。SaaSの普及が深まるにつれ、マネージドサービスプロバイダーはヘルスモニタリング、モデルアップデート、サイバーセキュリティチェックをカメラ単位の価格に組み込んでいます。これらのトレンドは総じて、ソフトウェアの優位性を確認するとともに、ビデオ分析市場規模におけるソフトウェア収益の長期的な比重を強化しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
アプリケーション別:
プライバシー懸念にもかかわらず顔認識が急増侵入・境界保護は、重要インフラおよびキャンパスセキュリティの義務に支えられ、2025年のビデオアナリティクス市場シェアの28%を維持しました。顔認識・デモグラフィクスアナリティクスは、規制の不統一にもかかわらず、2031年にかけてCAGR 24.1%で複利成長すると予測されています。空港では受動的なウォッチリストスクリーニングを導入し、小売業者は同意規則が満たされることを前提に、マーケティングセグメンテーションのために顔ベースのデモグラフィクスを活用しています。交通アナリティクスもスマートシティプロジェクトから恩恵を受けており、自動ナンバープレート認識(ANPR)システムだけで2027年までに48億(4.8 ビリオン)米ルに達すると予測されています。
行動認識は単純な徘徊検知を超えて成熟しており、現代のアルゴリズムはリアルタイムで暴力的なジェスチャーを識別し、迅速なセキュリティ介入を支援します。小売のヒートマッピングは、買い物客の動線とマーチャンダイジングの間のループを閉じます。ユースケースの幅広さはアプリケーションの多様化を高い水準に保ち、アナリティクススイートが1つのライセンスで複数のニーズに対応できる位置付けを強化しています。
エンドユーザー業種別:
医療が成長リーダーとして台頭政府・公共安全は、都市全体のカメラネットワークと進化する警察業務の義務に支えられ、2025年に31%のシェアを維持しました。ヘルスケアは、継続的な患者モニタリングの需要と一般データ保護規則(GDPR)準拠のプライバシーマスキングソリューションに牽引され、CAGR 23.7%で拡大すると予測されています。LookDeep Healthのシステムは、個人情報を保護しながら300件以上の高リスク患者ストリームを処理しています。
小売は損失削減と顧客インサイトの精緻化に投資し、銀行・金融サービス・保険(BFSI)はATMセキュリティ支店アナリティクスにコンピュータビジョンを活用しています。輸送事業者は予知保全と安全コンプライアンスのためにアナリティクスを導入しています。産業用途は安全装備の検知、欠陥検査、ワークフロー最適化にわたり、業種横断的なベストプラクティスの普及を反映しています。
展開モード別:
エッジコンピューティングがリアルタイム処理を加速オンプレミスおよび中央サーバー構成は、データ主権が交渉の余地のない政府・金融分野を中心に、2025年のビデオアナリティクス市場の67%を占めました。しかし、エッジ展開はコンパクトなAIボックスとASICアクセラレータがチェックポイント、ドライブスルーレーン、工場ラインにミリ秒単位の推論をもたらすにつれ、CAGR 26.3%で成長すると予測されています。VideoMindのチェーン・オブ・ローランク適応フレームワークは、リソース制約のあるノードで軽量モデルが継続的な分析を実行できることを示しています。
クラウド展開は、特にブロードバンドが充実している環境において、アーカイブ検索、オンデマンドアナリティクス、弾力的なトレーニングワークロードに引き続き有効です。新たな標準となりつつあるのは、時間的に重要な推論をエッジに押し出しながら、ディープラーニングの再トレーニングとダッシュボードの可視化を集中管理するハイブリッドメッシュです。この組み合わせにより、帯域幅コストを抑制し、プライバシーを保護し、低レイテンシのサービスレベル契約(SLA)を満たすことができます。

組織規模別:
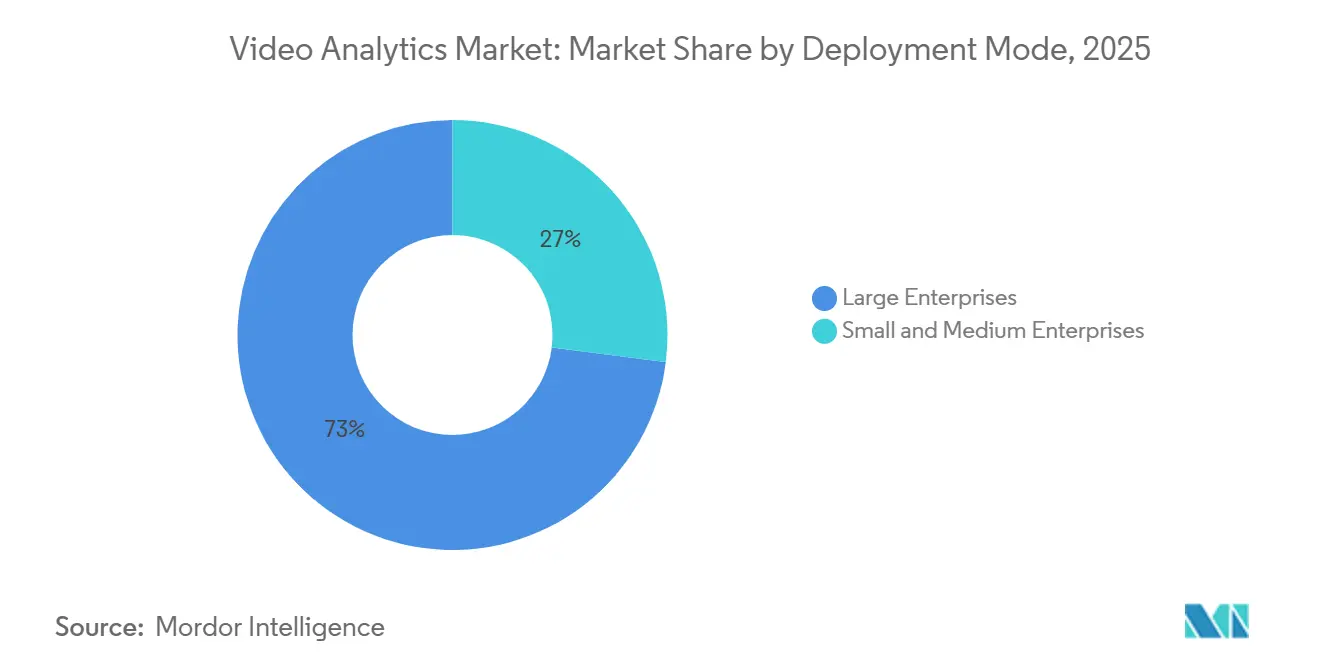
大企業が採用を牽引大企業は2025年のビデオアナリティクス市場の73%のシェアを占め、複数拠点への展開においてスケール、冗長性、高度なサイバーセキュリティ対策が求められることから、CAGR 23.5%で成長すると予測されています。Telstra Retailのエッジベースの来客数計測ソリューションは、デバイス層で個人情報をマスキングしながら95%の計測精度を達成しました。このような展開には、高可用性クラスター、多要素認証、セキュリティオペレーションセンター(SOC)との統合が求められます。
中小企業は資本制約と統合スキルのギャップにより遅れをとっていますが、SaaSバンドルとカメラ非依存型ゲートウェイが参入障壁を低下させています。マネージドサービスプロバイダーは、ハードウェアリース、クラウドアナリティクス、コンプライアンス報告を1つの月額請求にまとめた従量課金型パッケージで中小企業を対象としています。予測期間を通じて、中小企業の採用がカメラ全体の普及率を押し上げますが、大企業がプラットフォームの機能ロードマップを引き続き主導するでしょう。
地域分析
北米ビデオアナリティクス市場
北米は、ボディウォーンカメラプログラムへの連邦・州の補助金と積極的な小売損失防止施策に支えられ、2025年のビデオアナリティクス市場において38%の収益シェアでリードしました。パンデミック後の景気刺激策が都市監視システムのアップグレードを加速し、5G展開が低レイテンシのエッジ展開を支えています。カナダによる特定ベンダーの禁止措置は、公共部門の購買者にサプライチェーンの多様化を促し、国内および欧州プロバイダーに参入機会をもたらしました。
アジア太平洋ビデオアナリティクス市場
アジア太平洋地域は、メガシティ建設、工場自動化、国家AI政策の恩恵を受け、2031年にかけてCAGR 22%を記録すると予測されています。中国の大な監視インフラは国産アルゴリズムのトレーニングを促進していますが、輸出規制が外国部品の調達に影響を与えています。日本と韓国は産業品質管理を重視し、東南アジア諸国政府は輸送の近代化に注力しています。オーストラリアの高い人件費は、小売・ホスピタリティ分野でアナリティクス主導のセルフサービスモデルを促進しています。
欧州ビデオアナリティクス市場
欧州はイノベーションと厳格なプライバシー規制のバランスを保っている。EU AI法は顔認識をハイリスクに分類し、ベンダーにバイアステストおよび監査証跡の組み込みを義務付けている。GDPRに準拠したマスキング技術を通じてヘルスケア分野での導入が加速する一方、スカンジナビアのスマートシティパイロットでは環境センサーフュージョンの統合が進んでいる。国家安全保障上の懸念が欧州製ハードウェアイニシアチブを後押しし、地域の半導体主権の強化とサプライチェーンレジリエンスの向上を支援している。
競合環境
市場集中度
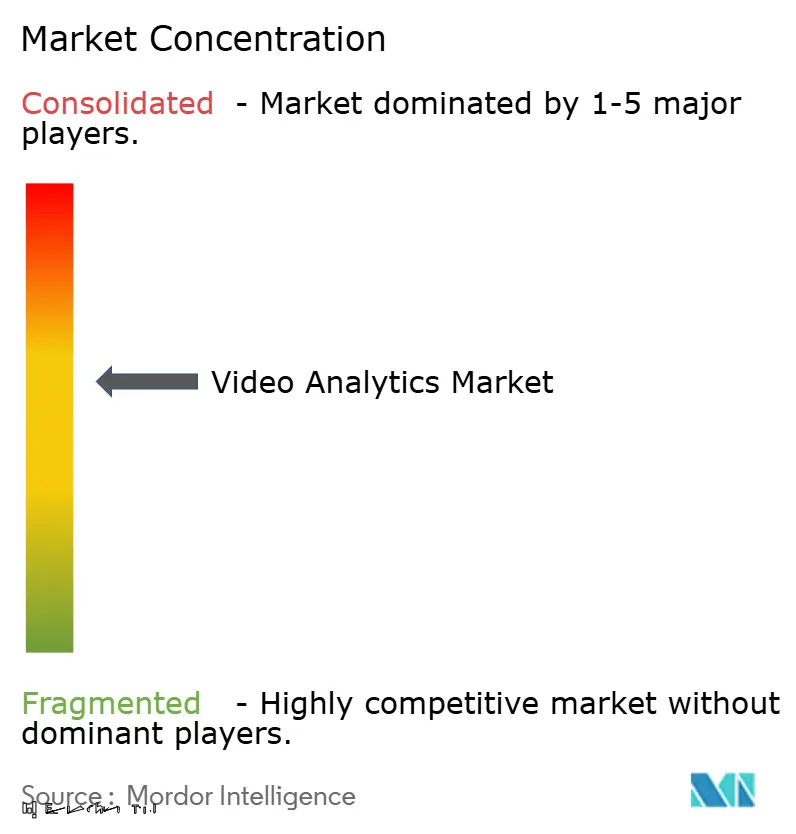
ビデオ分析市場は中程度の断片化を示しています。HikvisionやAxis Communicationsなどの既存カメラメーカーはブランドロイヤルティとチャネルの深さを維持していますが、AIネイティブのスタートアップが特化したモデルと低消費電力シリコンでイノベーションサイクルを加速しています。Comcast Smart SolutionsはEagle Eye NetworksおよびC2ROとの提携によりリーチを拡大し、通信事業者がネットワーク資産を活用して分析をバンドルする方法を示しています。
クラウドハイパースケーラーはハードウェア収益よりもエコシステムの影響力を追求しています。Coactive AIとAWSの戦略的協力協定は、視覚データのための生成AIワークフローを組み込み、セキュリティを超えたアドレス可能なユースケースを拡大しています。Axelera AIの専用アクセラレーターは総所有コストを削減し、GPUを中心としたスタックとの価格競争を激化させています。IntelliVisionのNipun Vision Corporationによる買収は、自律走行モビリティアルゴリズムへの新たな資本注入を行いながら製品ラインを維持します。
アルゴリズムの差別化が引き続き重要です。バージニア大学のSMASTトランスフォーマーは行動認識精度を向上させ、人間中心の分析の新たな基準を設定しました。ベンダーは継続学習パイプラインをバンドルして、地域やカメラタイプにわたってモデルを適応させ、AIパフォーマンスをアップグレードサイクルを更新する動的なターゲットに変えています。プライベートエクイティの関心が高まるにつれて、M&A活動が中堅サプライヤーを統合し、プラットフォームの収束を加速させる可能性があります。
ビデオ分析業界のリーダー企業
-
Axis Communications AB
-
Cisco Systems, Inc.
-
International Business Machines Corporation
-
Aventura Technologies Inc.
-
Avigilon Corporation (Motorola Solutions)
- 注:主要企業の掲載順は順位を示すものではありません。
ビデオ分析市場 このレポートでカバーされる企業
- Hikvision Digital Technology Co., Ltd.
- Axis Communications AB
- Genetec Inc.
- Cisco Systems, Inc.
- Motorola Solutions, Inc. (Avigilon)
- Honeywell International Inc.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- BriefCam Ltd. (Canon Group)
- IBM Corporation
- Qognify Ltd.
- Verint Systems Inc.
- Agent Video Intelligence Ltd. (Irisity)
- AllGoVision Technologies Pvt. Ltd.
- Senstar Corporation
- Digital Barriers PLC
- IronYun Inc.
- iOmniscient Pty Ltd.
- Herta Security, S.L.
- ObjectVideo Labs LLC
- Identiv Inc.
- ISS Inc. (AxxonSoft)
- Viseum UK Group
- Iveda Solutions Inc.
最近の産業開発事情 ビデオ分析市場
- 2025年2月:HudlはAI搭載のバレーボール分析プラットフォームであるBalltimeを買収し、スポーツ分析ポートフォリオを拡大するとともに、競技パフォーマンス評価へのビデオ分析統合の拡大を示しました。
- 2025年1月:AmagiはTellyoとの戦略的パートナーシップを発表し、スポーツおよびニュース放送局向けの高度なビデオツールセットを統合しました。Amagiのクラウドベースの放送インフラとTellyoのビデオ制作機能を組み合わせ、40か国以上の700以上のコンテンツブランドのワークフローを効率化します。
- 2025年1月:Coactive AIはAWSと戦略的協力協定を締結し、強化された画像・ビデオ分析ソリューションを提供します。生成AIを活用して、メディア・エンターテインメント、小売、テクノロジー、不動産セクターの顧客向けに非構造化視覚データの整理と分析を効率化します。
- 2024年11月:AIおよびビデオ分析のグローバルプロバイダーであるIntelliVisionは、Nice North AmericaからNipun Vision Corporationに買収され、セキュリティ、監視、フリート向け先進運転支援システムに注力しながら独立事業体として運営できるようになりました。
グローバルビデオ分析市場レポートの調査範囲
ビデオ分析とは、ビデオストリームをほぼリアルタイムで監視するために使用されるソフトウェアです。ビデオを監視しながら、ソフトウェアは監視環境のビデオ分析を通じて特定の行動の属性、イベント、またはパターンを識別します。ソフトウェアは自動アラートを生成し、トレンド、パターン、インシデントを識別するための過去データのフォレンジック分析を促進します。ソフトウェアにより、ユーザーはデータから得られた洞察を分析、整理、共有して、よりスマートで優れた意思決定を行うことができます。
ビデオ分析市場は、タイプ別(ソフトウェア(オンプレミスおよびクラウド)とサービス)、エンドユーザー別(金融・保険・銀行、医療、小売・物流、重要インフラ、ホスピタリティと輸送、防衛・セキュリティ、その他のエンドユーザー業種)、地域別(北米、欧州、アジア太平洋、中南米、中東・アフリカ)にセグメント化されています。市場規模と予測は、上記すべてのセグメントについて金額(百万米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア | オンプレミス |
| クラウドベース(SaaS) | |
| ハードウェアアクセラレーター | |
| サービス | マネージドサービス |
| プロフェッショナルサービス |
| 侵入・境界保護 |
| 群衆・人数カウント |
| 顔認識・デモグラフィクス |
| 交通・車両分析(ANPR、インシデント検知) |
| 行動認識(徘徊、暴力) |
| 小売ヒートマッピングとコンバージョン |
| エッジ |
| オンプレミス・サーバー |
| クラウド |
| 大企業 |
| 中小企業 |
| 政府・公共安全 |
| 金融・保険・銀行 |
| 医療・ライフサイエンス |
| 小売・電子商取引 |
| 輸送・物流 |
| 重要インフラ・エネルギー |
| ホスピタリティ・エンターテインメント |
| 製造・産業 |
| その他(教育など) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 北欧諸国(デンマーク、スウェーデン、ノルウェー、フィンランド) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | GCC(サウジアラビア、UAE、カタールなど) |
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | オンプレミス | |
| クラウドベース(SaaS) | |||
| ハードウェアアクセラレーター | |||
| サービス | マネージドサービス | ||
| プロフェッショナルサービス | |||
| アプリケーション別 | 侵入・境界保護 | ||
| 群衆・人数カウント | |||
| 顔認識・デモグラフィクス | |||
| 交通・車両分析(ANPR、インシデント検知) | |||
| 行動認識(徘徊、暴力) | |||
| 小売ヒートマッピングとコンバージョン | |||
| 展開モード別 | エッジ | ||
| オンプレミス・サーバー | |||
| クラウド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー業種別 | 政府・公共安全 | ||
| 金融・保険・銀行 | |||
| 医療・ライフサイエンス | |||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| 重要インフラ・エネルギー | |||
| ホスピタリティ・エンターテインメント | |||
| 製造・産業 | |||
| その他(教育など) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 北欧諸国(デンマーク、スウェーデン、ノルウェー、フィンランド) | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| インド | |||
| ASEAN | |||
| オーストラリア | |||
| ニュージーランド | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | GCC(サウジアラビア、UAE、カタールなど) | |
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
ビデオ分析市場の現在の規模はどのくらいですか?
ビデオ分析市場規模は、2025年の123.9 ビリオン 米ドルおよび2026年の145.7 ビリオン 米ドルから、2031年までに396.7 ビリオン 米ドルへと拡大し、2026年から2031年にかけて22.18%のCAGRを記録すると予測されいます。
どのコンポーネントセグメントが市場をリードしていますか?
ソフトウェアが優位を占め、2025年の市場シェアの62%を占めており、クラウドベースのサービスとしてのソフトウェア(SaaS)ソリューションがCAGR 25.4%で最も急速に成長しています。
どの地域が最も急速に成長しますか?
アジア太平洋地域は、大規模なスマートシティおよび製造自動化への投資により、2026年から2031年にかけて地域別で最高のCAGR 22%を記録すると予測されています。
エッジ展開は採用にどのような影響を与えていますか?
エッジ実装は、組織がリアルタイム推論、帯域幅コストの削減、データ主権コンプライアンスを求めるにつれて、年平均成長率26.3%で拡大すると予測されています。
なぜ医療は高成長業種なのですか?
医療施設はGDPR準拠のプライバシーマスキングと継続的な患者モニタリング分析を採用しており、このセクターの年平均成長率23.7%を牽引しています。
市場成長の主な抑制要因は何ですか?
遠隔地における高いGPU消費電力と中南米小売環境における断片化したカメラファームウェアが、全体の年平均成長率を合計4.9パーセントポイント低下させています。