
デジタルフォレンジック市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
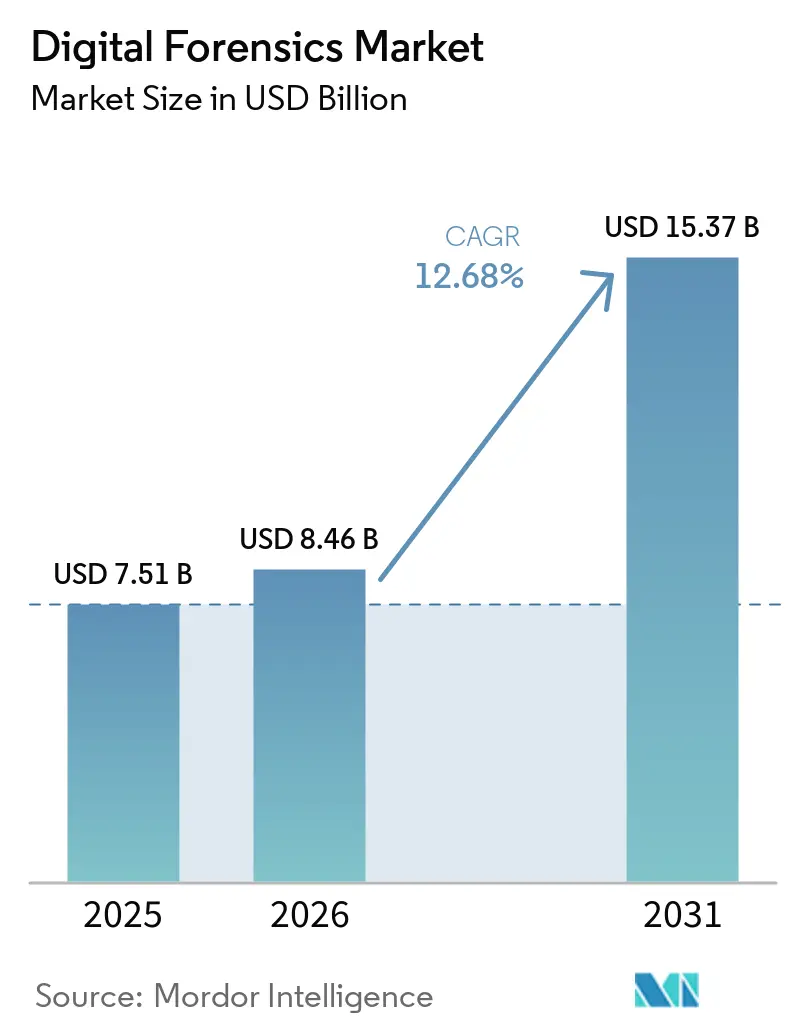
| 市場規模 (2026) | 8.46 十億米ドル |
| 市場規模 (2031) | 15.37 十億米ドル |
| 成長率 (2026 - 2031) | 12.68 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルフォレンジック市場分析
デジタルフォレンジック市場規模は、2025年の75億1,000万米ドル、2026年の84億6,000万米ドルから、2031年までに153億7,000万米ドルへと拡大する見込みであり、2026年から2031年にかけて12.68%のCAGRを記録する。マルチクラウドアーキテクチャへの移行加速、ディープフェイクを悪用した詐欺、SaaSテナントを標的としたランサムウェアの増加により、企業はすべてのセキュリティ層にフォレンジックレディネスを組み込むことを迫られている。デジタルフォレンジック市場は、侵害通知のタイムラインを短縮する規制からも恩恵を受けており、証拠を迅速に取得・保全・分析できるツールへの需要を押し上げている。ソフトウェアは引き続きコンポーネントの最大シェアを占めているが、組織が一時的なツール購入から成果ベースの保守契約へと移行するにつれ、マネージドサービスが勢いを増している。フォレンジックデータレイクコネクターを拡張型検知・対応(XDR)プラットフォームに統合するベンダーが増分シェアを獲得しており、クラウドネイティブのオファリングはコンテナログ、サーバーレスアーティファクト、揮発性メモリイメージに関するギャップを埋めつつある。
レポートの主要ポイント
- コンポーネント別では、ソフトウェアが2025年のデジタルフォレンジック市場シェアの47.23%をリードし、サービスは2031年にかけて13.27%のCAGRで拡大している。
- タイプ別では、コンピューターフォレンジックが2025年のデジタルフォレンジック市場規模の32.44%を占め、クラウドフォレンジックは2031年にかけて最速の13.84%のCAGRで成長する見込みである。
- ツール別では、データ取得・保全が2025年の市場規模の28.93%シェアでデジタルフォレンジック市場を牽引しているが、フォレンジック復号化およびパスワードクラッキングは2031年にかけて13.63%のCAGRで拡大する。
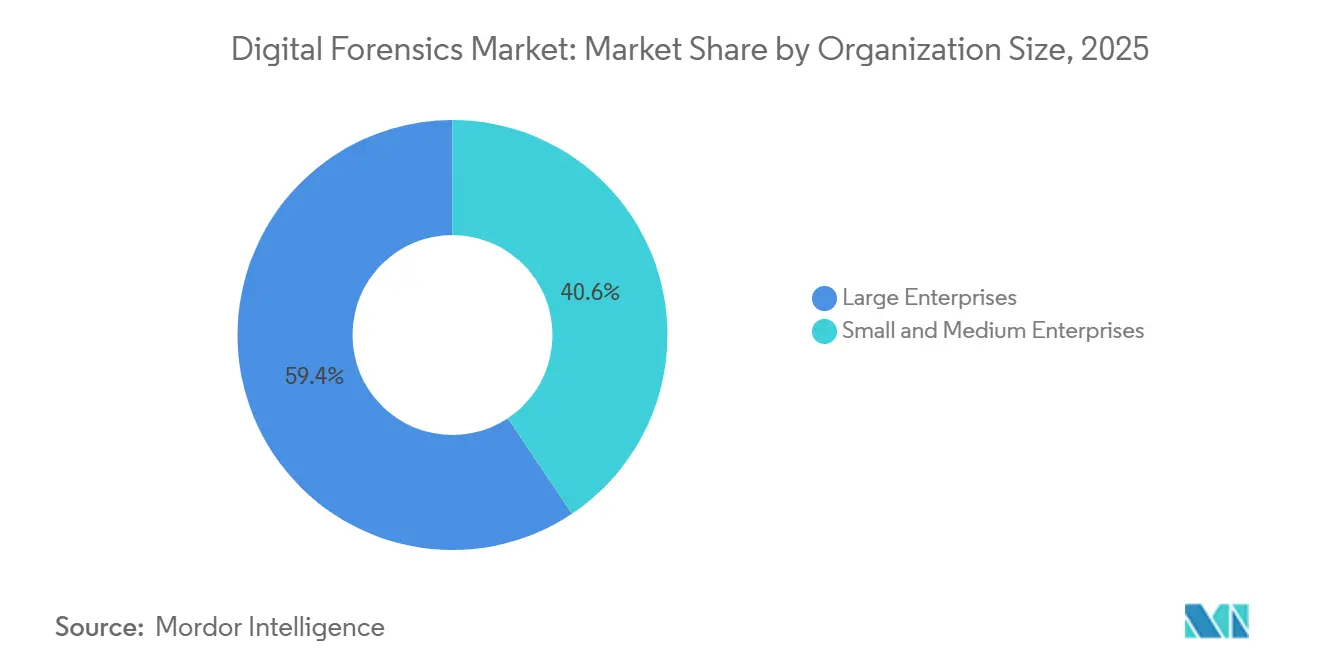
- 組織規模別では、大企業が2025年のデジタルフォレンジック市場シェアの59.37%を占めているが、中小企業は2031年にかけて最高の13.06%のCAGRを示している。
- エンドユーザー業種別では、政府・法執行機関が2025年の収益シェアの36.83%をリードし、医療は2031年にかけて14.63%のCAGRで最も急成長するセグメントである。
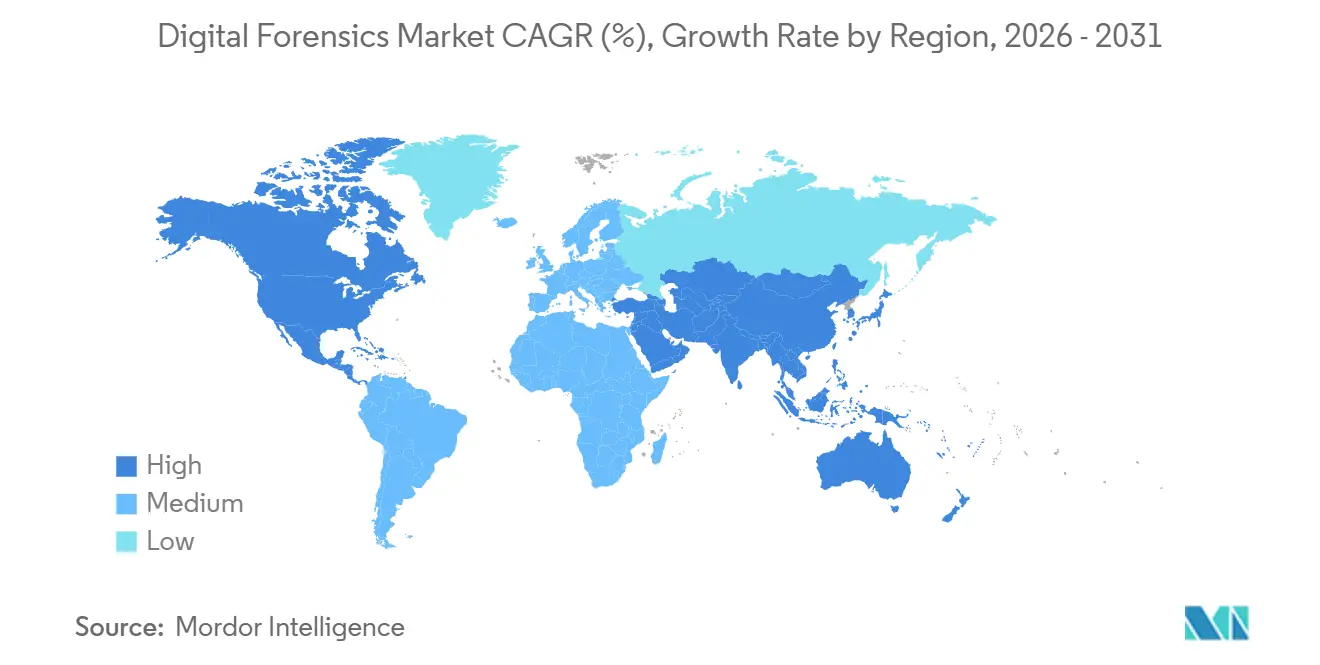
- 地域別では、北米が2025年収益の41.37%を占めているが、アジア太平洋地域は2031年にかけて最高の13.66%のCAGRを記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドネイティブSaaSの急速な普及によるクラウドフォレンジック需要の創出 | +2.3% | 北米および欧州に集中するグローバル | 中期(2〜4年) |
| ディープフェイクを悪用した詐欺の急増による高度なマルチメディア分析ニーズの促進 | +1.8% | グローバル、北米・欧州・アジア太平洋地域のBFSIセクターでの早期採用 | 短期(2年以内) |
| 拡張型検知・対応(XDR)の採用による統合型DFIRプラットフォームの必要性 | +2.1% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 米国およびEUの法執行機関におけるモバイルデバイス抽出義務の法制化 | +1.6% | 北米および欧州 | 長期(4年以上) |
| ブロックチェーンベースの証拠保管連鎖パイロットによるフォレンジックソフトウェアアップグレードの促進 | +0.9% | 北米、中東でのパイロットプロジェクト | 長期(4年以上) |
| 連邦サイバーセキュリティ投資および規制コンプライアンス要件によるフォレンジック導入の拡大 | +2.0% | 北米、欧州、アジア太平洋地域の政府セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブSaaSの急速な普及によるクラウドフォレンジック需要の創出
CISAなどの機関は、すべての連邦クラウドワークロードに対して継続的なフォレンジックデータ収集を義務付けており、世界中の企業が同様の姿勢を採用するよう促している。[1] 揮発性コンテナおよびサーバーレス関数は数分以内にログを失効させるため、組織はメモリのスナップショット取得、Kubernetesポッド状態の再構築、アーティファクトの不変保存を行うプラットフォームを採用している。OktaおよびSnowflakeにおけるSaaS侵害は契約上のギャップを浮き彫りにし、証拠保全を保証する新たなサービスレベル契約の締結を促した。クラウドeディスカバリーに関するISO 27050附属書は2026年に監査の焦点となり、非準拠企業は罰則の強化に直面している。デジタルフォレンジック市場は、その結果として、AWS、Azure、Google Cloudとシームレスに統合されるターンキー型クラウドエージェントへと軸足を移している。
ディープフェイクを悪用した詐欺の急増による高度なマルチメディア分析ニーズの促進
連邦取引委員会によると、ディープフェイクの音声・映像は2025年に金融機関に対して123億米ドルの不正送金被害をもたらした。[2] 銀行や保険会社は、不自然な音素の遷移や呼吸の欠落を検出して合成メディアにフラグを立てるAI搭載フォレンジックフィルターを組み込んでいる。欧州連合のAI法はディープフェイク生成ソフトウェアを高リスクに分類し、トレーサビリティを義務付けており、リアルタイム検出APIへの需要を喚起している。フォレンジックラボは4Kフレームを迅速に処理するGPUクラスターへの投資を進めており、米国国立標準技術研究所はベンダーの主張を検証するための精度ベンチマークを開始した。これらの取り組みは、デジタルフォレンジック市場においてマルチメディアフォレンジックの重要性を高めている。
統合型DFIRプラットフォームを必要とする拡張型検知・対応の採用
SECの規則は、上場企業に対して重大なサイバーインシデントを4営業日以内に開示することを義務付けており、調査の時間的余裕を圧縮している。[3] XDRの展開はテレメトリを統合するが、法廷レベルの保管連鎖管理が欠如しているため、企業はExterroやLogRhythmのDFIRコネクターをMicrosoft Sentinelなどのプラットフォームに追加している。XDRデータレイク全体のクエリにより、攻撃者の横移動を数分で再構築できるようになり、マネージドセキュリティプロバイダーは検知・対応・証拠保全を統合SLAのもとで提供するようになっている。その結果、統合型オファリングがデジタルフォレンジック市場のシェアを拡大している。
米国およびEUの法執行機関におけるモバイルデバイス抽出義務の法制化
米国司法省はフルファイルシステム抽出を標準化し、Cellebrite、MSAB、Grayshiftの認定ツールの調達を促進した。EUの今後のE-Evidence規則は、クラウドプロバイダーに対して10日以内にモバイルバックアップを提出することを義務付け、国境を越えた捜査を促進する。ドイツとフランスは2025年に4,500万ユーロ(4,800万米ドル)をラボのアップグレードに充当し、大学は人材育成のための修士課程を設けている。立法上の明確化が進むことで、デジタルフォレンジック市場のこの部分における継続的な支出が支えられている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| iOS/Androidにおけるデフォルト暗号化による取得の複雑化とコスト上昇 | -1.4% | グローバル、北米および欧州で深刻 | 短期(2年以内) |
| 第1層都市以外における法廷認定審査官の不足 | -1.1% | グローバル、アジア太平洋地域および中東・アフリカで最も深刻 | 中期(2〜4年) |
| ツールの相互運用性の断片化による中小企業の総所有コストの増大 | -0.8% | グローバル、欧州およびアジア太平洋地域の中小企業に不均衡な影響 | 中期(2〜4年) |
| データ越境移転を制限するデータ居住規則 | -0.7% | 中国、ロシア、現地化義務のある新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
iOS/Androidにおけるデフォルト暗号化による取得の複雑化とコスト上昇
Apple iOS 18およびGoogle Android 15はセキュアエンクレーブキーを自動的に有効化し、論理的な抽出を無効化するため、機関はゼロデイエクスプロイトベースの手法に頼らざるを得ず、法廷での証拠汚染リスクが生じている。高性能モバイル抽出ステーションのコストは2025年に8万5,000米ドルへとほぼ倍増し、地方自治体の予算を圧迫している。カリフォルニア州およびニューヨーク州の裁判所は、ゼロデイエクスプロイトが開示されない場合の証拠の許容性に疑問を呈している。デジタルフォレンジック市場は、量子耐性ブルートフォースリグへの投資やマネージドサービスプロバイダーへの複雑な抽出のアウトソーシングによって対応している。
第1層都市以外における法廷認定審査官の不足
世界で認定審査官として活動しているのは8,200人未満であり、この不足は第2層・第3層の都市部で顕著に拡大している。アジア太平洋地域およびラテンアメリカの一部では案件の積み残しが180日を超え、訴追や民事訴訟が遅延している。8,000米ドルから1万5,000米ドルに及ぶ研修費用が候補者の参入を阻んでいるため、南アフリカやインドネシアの機関は業務をアウトソーシングしており、保管連鎖に関する懸念が生じている。米国司法研究所は2025年に12の地域研修ハブに資金を提供したが、国際的な能力構築は遅れている。人材不足の継続がデジタルフォレンジック市場の一部セグメントの成長を抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが設備投資を運用費用に転換し、ソフトウェアとの差を縮めるサービスは2031年までに13.27%のCAGRで成長しており、2025年のデジタルフォレンジック市場においてソフトウェアが占める47.23%のシェアとの差を着実に縮めています。マネージドリテイナーは、取得ツール、侵害分析、および専門家証人の証言を単一のサブスクリプションにまとめ、企業が設備投資を運営予算へ移行できるようにしています。プロフェッショナルサービスのコンサルティング、トレーニング、およびオンサイトサポートが2025年の収益の大部分を占めていましたが、クラウド経由のインシデントレスンス契約が現在最も急速なドル成長を記録しています。大企業はセキュリティ調査の強化、インシデントからの復旧支援、および継続的なレスポンス能力の維持を目的として、インシデントレスポンスおよびデジタルフォレンジックサービスの導入を積極的に進めています。ハードウェアは最も小さなシェアにとどまっていますが、専用イメージングワークステーション、ライトブロッカー、および堅牢なフィールドキットは引き続き法執行機関のワークフローを支えています。
ソフトウェアの成長は機能の収束によって抑制されており、ベンダーはオープンAPIを公開することで検知プラットフォームがフォレンジック機能をオンデマンドで呼び出せるようにしています。企業はコアの解析エンジンのみをライセンス取得し、定型的な証拠処理は24時間以内のレポート納品を束するサービスプロバイダーにアウトソーシングするケースが増えています。このダイナミクスにより、ハードウェアの更新サイクルは緩やかになる一方でサービスマージンは向上しており、デジタルフォレンジック市場が永続的ライセンスよりも成果重視へと転換していることが確認されています。ソフトウェア、ハードウェア、および専門知識を単一の請求書に統合するプロバイダーが、次の支出サイクルをリードする立場にあります。
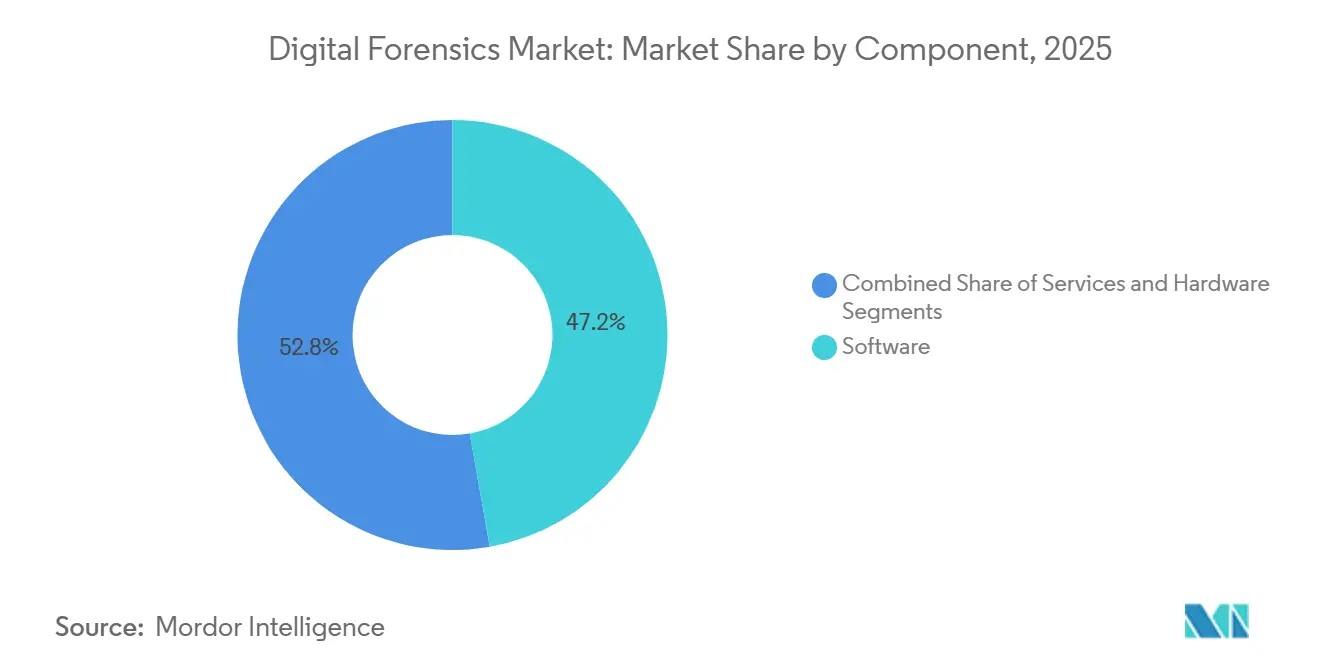
注記: 個別セグメントのシェアはレポート購入後に入手可能
タイプ別:
クラウドフォレンジックがディスク中心のワークフローからの転換を牽引クラウドフォレンジックは2031年にかけて13.84%のCAGRで成長する見込みであり、2025年のデジタルフォレンジック市場の32.44%を依然として占めるコンピューターフォレンジックを上回るペースで拡大している。組織は現在、短命なコンテナログ、サーバーレストレース、SaaSメタデータを不変オブジェクトストアに保全するエージェントを展開しており、揮発性に起因する証拠のギャップを縮小している。コンピューターフォレンジックはWindowsおよびLinuxエンドポイントを含む侵害調査において依然として基盤的な役割を果たしているが、エンドポイント検知ツールが多くの従来型ディスクイメージングタスクを取り込むにつれてその成長は鈍化している。
モバイルデバイスフォレンジックは公共部門予算のおよそ3分の1を占めているが、暗号化の普及により機関はセキュアクラウドでホストされる抽出サービスへと移行しつつある。ネットワークフォレンジックはパケットキャプチャがサプライチェーン攻撃における横移動を特定するにつれて回復しており、IoTおよびデータベースフォレンジックは重要インフラと金融台帳がトランザクションレベルの検証を必要とする場所で台頭している。クラウドワークロードの拡大と多様化するエンドポイントが相まって、デジタルフォレンジック市場における継続的な二桁成長が確保される。
ツール別:
復号化と分析が成熟した取得プラットフォームを凌駕データ取得・保全ツールは2025年のデジタルフォレンジック市場の28.93%を占めていたが、イメージングのコモディティ化に伴いマージンが圧縮されている。復号化およびパスワードクラッキングモジュールは現在、GPUクラスターとiOS 18およびAndroid 15のファイルベース暗号化を攻撃する量子耐性アルゴリズムに支えられ、2031年にかけて13.63%のCAGRを記録している。高度なカービングユーティリティはランサムウェアによって削除された証拠を復元し、自動タイムラインビルダーは複数の異なるデバイスにわたるアーティファクトを数分で相関付ける。
レビューおよびレポーティングスイートは法廷コンプライアンスを効率化し、ハッシュ値と保管連鎖の詳細を標準化されたテンプレートに自動的に埋め込む。ベンダーは隠しボリューム、暗号化コンテナ、削除されたブラウザ記録にフラグを立てるトリアージAIをバンドルし、アナリストが高価値のリードに集中できるようにしている。取得、復号化、分析、レポーティングをシームレスなワークフローに統合したツールチェーンが、デジタルフォレンジック市場内の競争パリティを再定義している。
組織規模別:
規制の注目を受けて中小企業の採用が加速大企業は2025年需要の59.37%を占め、社内ラボと複数年ライセンス契約を活用しているが、中小企業は2031年にかけて13.06%のCAGRで拡大している。中堅企業はフォーチュン500の同業他社と同じ侵害通知期限に直面しているが、独立したラボを構築する資本が不足しているため、インシデントごとに使用量を計測するクラウドプラットフォームに引き寄せられている。2万5,000米ドル前後の年間保守契約により、中小企業は24時間のアナリストアクセス、ライブリモート取得、テンプレート法的通知を利用でき、スキルの障壁が低下している。
相互運用性の問題は中小企業に最も大きな打撃を与えており、ベンダーはパーサーを自動更新し、ログを証拠保管庫に直接送信するターンキースイートを提供するようになっている。一方、大企業はメインフレームメモリフォレンジック、産業制御システムアーティファクトキャプチャ、AI生成コンテンツ検証といった専門領域に予算を振り向けており、これらは小規模企業には対応が難しいニッチ分野である。これらの購買者アーキタイプの共存により、デジタルフォレンジック市場はスケールと専門化のバランスを保っている。
エンドユーザー業種別:
医療が急成長、政府は横ばいへ政府・法執行機関は2025年の収益シェアの36.83%をリードし、連邦補助金と検証済みツールセットを優先する複数年調達サイクルに支えられている。しかし、民間部門グループがインシデント対応の責任をより多く担うようになるにつれ、その成長は平準化しつつある。医療は現在、電子健康記録を標的としたランサムウェアの増加と侵害報告遅延に対する民事罰則の増大に後押しされ、2031年にかけて最速の14.63%のCAGRを記録している。
BFSIはサイバーセキュリティ予算の5分の1をフォレンジックレディネスに充当し、PCI DSS 4.0要件を満たすために決済カード環境にアーティファクトコレクターを組み込んでいる。ITおよびテレコム事業者は合法的傍受規則に準拠するためにネットワークフォレンジックを強化し、小売、エネルギー、輸送事業者はクレデンシャルスタッフィングおよび運用技術への侵入に対応している。このマルチ業種の勢いは、純粋な技術サイクルではなくコンプライアンス体制がデジタルフォレンジック市場内の資金の流れを決定していることを裏付けている。
地域分析
北米デジタルフォレンジック市場
北米は2025年のデジタルフォレンジック市場シェアの41.37%を占め、連邦サイバー捜査資金として12億米ドルが投入され、各ラボが抽出ツールおよびクラウドフォレンジックツールの高度化を進めた。米国の企業はカリフォルニア州、ニューヨーク、テキサス州における厳格な侵害通知規則に直面しており、証拠取得コネクタをセキュリティスタックに日常的に組み込んでいる。カナダは改正プライバシー法のもとで開示期限を厳格化し、銀行および通信事業者がフォレンジック対応能力の強化を迫られている。メキシコの需要は規模こそ小さいものの、国境を越えた犯罪捜査においてモバイルデバイスのイメージング能力が求められることから拡大傾向にある。同地域全体では、人材不足に対するヘッジとして、永続ライセンスよりもマネージドリテイナーを明確に選好する傾向が見られる。
アジア太平洋デジタルフォレンジック市場
アジア太平洋地域は2031年にかけて最速となる13.66%のCAGRを記録すると予測されており、他地域を凌駕するペースで地域のデジタルフォレンジック市場規模を拡大させている。インドでは数千人規模の新たな審査官の認定が進められており、日本は高度なモバイル抽出に特化した都道府県ラボの高度化に向けて850億円の予算を計上している。中国のデータ居住要件は多国籍企業に対して国内フォレンジックインフラ構築を強いており、グローバルなインシデントレスポンスのワークフローを事実上分断している。オーストラリアの重要インフラに関する義務規定がネットワークおよびクラウドフォレンジックへの新たな支出を促進しており、韓国のBFSIセクターは決済詐欺への対抗策としてアーティファクト保持期間の延長を進めている。これらの国家的取り組みが、同地域における長期的な成長を総体的に支えている。
欧州・中東・アフリカおよび南米デジタルフォレンジック市場
欧州はGDPRおよびネットワーク・情報セキュリティ指令がフォレンジックに依拠した正式な侵害評価を義務付けていることから、引き続き堅調な貢献地域となっているが、同地域の拡大ペースはアジア太平洋地域と比べて安定的である。中東・アフリカ地域はアラブ首長国連邦およびサウジアラビアに支出が集中しており、スマートシティおよび政府クラウドプログラムがチェーン・オブ・カストディ管理を必要としている。南米はブラジルとアルゼンチンが中心となり、組織的なサイバー犯罪および汚職への対処に向けて警察ラボの度化が進められている。一部の新興市場では予算が限られているものの、ランサムウェアの増加および規制圧力の高まりがデジタルフォレンジック市場の対象範囲を引き続き拡大させている。
規制環境
デジタルフォレンジック業務は、証拠に関するベストプラクティスと、調査タイムラインを圧縮するサイバーセキュリティ開示規則の両方によってますます形作られている。ISO/IEC 27037:2012は、デジタル証拠の識別、収集、取得、および保存に関して広く参照されるベースラインであり続けており、主要市場における事故報告制度は、組織がセキュリティ運用にフォレンジック対応能力を組み込むことを促している。
米国では、NISTがコンピュータフォレンジックツールテスト(CFTT)プログラムを通じて、検証および再現性に関する期待に引き続き影響を与えており、2025年1月に発行されたモバイルデバイスフォレンジックツールテスト仕様バージョン3.3もその一例である。NIST OSACも2025年に、クラウドサービスプロバイダーの取得やIoTの押収・分析を含むSWGDEベストプラクティス文書をOSACレジストリに追加することで、実務者向けガイダンスを拡充し、ツール選定、文書化された手法、法廷での証拠能力との結びつきを強化した。
バリューチェーン分析
デジタルフォレンジックのバリューチェーンは、証拠ソース(エンドポイント、モバイルデバイス、クラウド/SaaSテナント、ネットワーク、UAVテレメトリなどの新興ソース)から始まり、取得、保存、分析、レビュー・報告、証言可能な出力へと進む。上流の入力には、デバイスインターフェースおよびOSアーティファクト(iOS/Android、Windows/Linux)、クラウドプラットフォームのログ(AWS、Azure、Google Cloud)、専門的なデータフィードが含まれ、品質ゲートはハッシュ化、証拠保全管理(chain-of-custody)、および検査室認定の実践を中心としている。
ミッドストリームでは、ソフトウェアベンダーおよびインテグレーターが、解析、復号、分析機能をスイートとしてパッケージ化し、セキュリティ運用ツールや集中型証拠リポジトリとの相互運用性を高めている。サービスプロバイダーは、リテイナー契約、リモート取得、専門家証人支援を通じてこれらの機能を提供し、下流での採用は公共部門の調達や、CSAM関連ワークフローにおける全米失踪・被虐待児童センター(NCMEC)との連携を含む協業ネットワークによって影響を受けている。2026年7月にCellebriteがSkySafeとの取り組みを拡大し、2026年4月にVeritoneがThornと提携したような、ニッチモジュールを追加する提携も、エンドツーエンドの調査・証拠管理へのプラットフォーム化の傾向を反映している。
競合環境
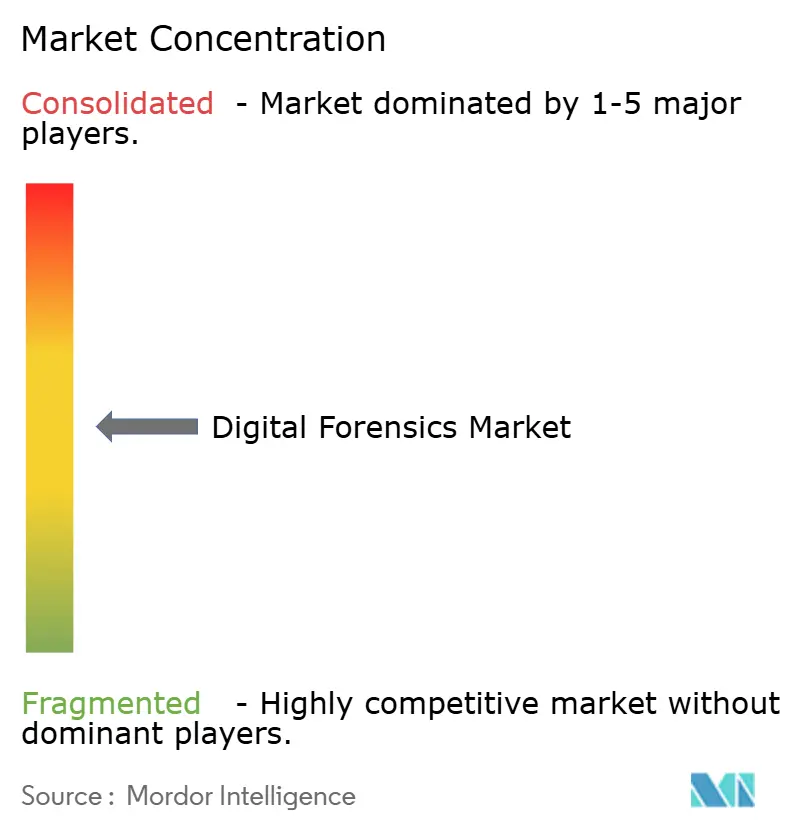
上位5社であるOpenText、Cellebrite、Magnet Forensics、Exterro、MSABは2025年収益の約38%を占めており、デジタルフォレンジック市場における中程度の集中度を示している。OpenTextはMicro Focusを買収してeディスカバリーのフットプリントを拡大し、企業の法務チームに訴求するフォレンジックパーシングエンジンを追加した。CellebriteとMSABは継続的な脆弱性調査によりモバイル抽出のリーダーシップを維持しているが、暗号化の普及が進む中、デバイスごとに課金するクラウドホスト型アンロックサービスの導入を進めている。
Magnet ForensicsはMicrosoftと提携してAxiomエンジンをSentinelに組み込み、企業顧客がコンソールを切り替えることなくAzureおよびMicrosoft 365の証拠を収集できるようにした。Exterroはクラウドネイティブのリーガルホールドソリューションの開発加速とアジア太平洋地域・中東への展開拡大に向けて1億2,000万米ドルを調達した。MandiantやKrollなどのマネージドセキュリティサービスプロバイダーは、インシデント対応、フォレンジック分析、規制報告を固定料金の保守契約のもとでバンドルすることで差別化を図っており、このアプローチはリソースに制約のある購買者に響いている。
専門企業はブロックチェーンおよびIoTフォレンジックにニッチを開拓しており、既存ベンダーのサポートが薄いこの領域でAIネイティブのスタートアップがアーティファクトトリアージを自動化してアナリストの作業負荷を削減している。特許出願は量子耐性復号化とクロスプラットフォーム証拠相関に集中しており、将来の競争の焦点を示している。ツールの相互運用性は依然として課題であり、クライアントがデータサイロを回避しようとする中でオープンAPIを持つベンダーが支持を集めている。全体的な競争はスケール、専門化、サービスイノベーションのバランスを保っており、デジタルフォレンジック市場はダイナミックかつ中程度に集中した状態を維持している。
デジタルフォレンジック業界リーダー
-
OpenText Corporation
-
Cellebrite DI Ltd.
-
Exterro Inc.
-
Magnet Forensics Inc.
-
Cisco Systems Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルフォレンジック市場 このレポートでカバーされる企業
- OpenText Corporation
- Cellebrite DI Ltd.
- Exterro Inc.
- Magnet Forensics Inc.
- Cisco Systems Inc.
- Mandiant Inc.
- LogRhythm Inc.
- KLDiscovery Inc.
- Paraben Corporation
- MSAB AB
- Oxygen Forensics Inc.
- Kroll LLC
- Hexagon AB
- ADF Solutions Inc.
- BAE Systems plc
- Broadcom Inc.
- Micro Systemation AB
- Digital Detective Group
- Nuix Pty Ltd
- Passware Inc.
市場機会と将来展望
より大規模かつ多様な証拠セットを扱う業務上の圧力により、法執行機関や規制対象企業において、拡張性があり監査可能なストレージとワークフロー自動化の分野に空白地帯が生まれている。具体例として、West Midlands Policeが2026年6月に、ISO 17025に準拠したデジタルフォレンジックワークフローを支援するために3ペタバイトのSynologyベースのストレージ環境を導入したことがあり、インフラ層における大容量の証拠保持、アクセス制御、追跡可能な取り扱いへの需要を浮き立たせている。
国境を越えたクラウド証拠へのアクセスの枠組みも別の機会領域であり、ベンダーに対して組み込みのクラウド収集、保存、法的手続き管理への取り組みを促している。政府の動向は近い将来の実証例を提供しており、アイルランドが2026年5月に、EUの電子証拠(e-Evidence)パッケージに合わせた「刑事司法(電子証拠等に関する国際協力)法案2026」の公表承認を取得したことや、方法論の文書化とツール検証を強化するNIST OSACの2026年の基準活動の継続が挙げられる。技術面では、エージェント型かつ説明可能なAIが、トリアージやリモート調査における日常業務に導入されつつあり、例えば2026年7月にExterroがFTK向けにエージェント型AI機能を導入したことが、モデルの挙動を文書化し、来歴を保存し、証拠保全管理(chain-of-custody)を維持しながらアナリストの作業負荷を軽減できるソリューションの余地を生み出している。
最近の産業開発事情 デジタルフォレンジック市場
- 2026年7月:ExterroがFTK向けのARMOURを発表し、FTK Central内にエージェント型AIを位置づけてリモートフォレンジック調査を支援した。このリリースは、分散したデータソース全体でより迅速なトリアージとガイド付き分析を目指し、圧縮された開示・法的タイムラインの中で調査を行う企業ニーズに対応している。
- 2026年6月:Cellebriteが早期アクセス期間を経てGenesisを正式リリースし、エージェント型AIを35以上のフォーマットにわたるデジタル証拠の照会・要約に適用した。正式リリースにより、調査担当者向けの展開可能な自動化が拡大し、証拠としての厳密性を維持しつつ手動レビュー時間を削減できるプラットフォームへの購買判断が移行する可能性がある。
- 2025年12月:OpenTextが1.85億米ドルでADF Solutionsを買収し、エンドポイントトリアージおよび現場フォレンジック機能をポートフォリオに追加した。この取引により、OpenTextのカバレッジはeディスカバリーから最前線の取得・迅速な事故対応にまで強化され、より包括的な企業および公共部門のワークフローを支援する。
デジタルフォレンジック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、デバイス、ネットワーク、およびクラウド環境全体にわたってデジタル証拠の識別、収集、保全、分析、および報告に使用されるデジタルフォレンジックのハードウェア、ソフトウェア、およびサービスから得られる収益として定義されます。
対象外の範囲:証拠の取得、保全、またはフォレンジック分析を実施しない一般的なサイバーセキュリティ管理(基本的なエンドポイント保護や定型的なITモニタリングなど)は含まれません。
セグメンテーションの概要
- コンポーネント別
- ハードウェア
- フォレンジックシステム、デバイスおよびライトブロッカー
- イメージングおよび複製デバイス
- その他のハードウェア
- ソフトウェア
- フォレンジックデータ分析および可視化
- レビューおよびレポーティング
- フォレンジック復号化
- その他のソフトウェア
- サービス
- プロフェッショナルサービス
- インシデント対応および侵害分析
- コンサルティングおよびトレーニング
- マネージドフォレンジックサービス
- プロフェッショナルサービス
- ハードウェア
- タイプ別
- コンピューターフォレンジック
- モバイルデバイスフォレンジック
- ネットワークフォレンジック
- クラウドフォレンジック
- データベースフォレンジック
- IoTおよび組み込みデバイスフォレンジック
- ツール別
- データ取得・保全
- データ復旧・再構築
- フォレンジックデータ分析
- レビューおよびレポーティング
- フォレンジック復号化およびパスワードクラッキング
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー業種別
- 政府・法執行機関
- BFSI
- ITおよびテレコム
- 医療
- 小売・Eコマース
- エネルギー・公益事業
- 製造業
- 輸送・物流
- 防衛・航空宇宙
- 教育
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場構造を構築し、観察可能な需要シグナルにモデルを根拠づけるために使用されました。NISTの刊行物、FBIのサイバー犯罪および苦情統計、ENISAの脅威レポート、ならびにフォレンジックの準備態勢とケースワーク量を形成する国内外のサイバーインシデント報告ガイダンスなどの公開情報を精査しました。
規模算定のインプットとして、フォレンジックツールとして販売されているものと隣接するセキュリティ製品との区別を明確にする企業の年次報告書、投資家向けプレゼンテーション、および製品ドキュメントも参照しました。必要に応じて、企業財務情報およびインテリジェンスの有料サブスクリプション、ならびに特許データベースを活用し、製品のフットプリントを相互確認し、フォレンジック機能が強調されている箇所を追跡しました。これらの例は網羅的なものではなく、調査プロセスにおけるデータ収集、検証、および明確化のために他の多くの公開情報も使用されました。
一次インタビューおよびサーベイ
一次調査は、デジタルフォレンジックの予算がソフトウェア、サービス、および必要なサポートハードウェアにどのように実際に配分されているかを検証し、クラウドフォレンジックおよび復号化ワークフローの導入パターンを確認することに重点を置きました。主要地域にわたるソリューションプロバイダー、サービス専門家、企業のセキュリティおよびコンプライアンス関係者、ならびに法執行機関または政府関連の実務者と幅広く対話し、二次データが曖昧な場合に仮定をストレステストし調整できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:12% | アジア太平洋:38% |
| 中位層:47% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:19% | マネージャー:51% | 南北アメリカ:25% |
市場規模の算定と予測
コアとなる規模算定は、サイバーインシデントの件数と報告圧力を、証拠の取得、保全、および専門的分析を必要とするケースの割合に結びつけることで、トップダウン方式による支出の再構築から始まります。この需要プールが構築されると、ソフトウェア、サービス、およびサポートハードウェア全体で観察されたミックスシフトを用いて価値に換算され、企業のセキュリティ成熟度および公共部門のケースワーク強度に基づいて地域別に分割されます。
モデルを実用的に保つため、侵害およびサイバー犯罪の報告動向、クラウドワークロードの行(クラウドフォレンジックの需要を高める)、復号化作業を増加させる暗号化の普及、典型的なケースのバックログとレスポンスのタイムライン、ならびに企業エンゲージメントにおけるサービスとソフトウェアのミックスなど、いくつかの市場の特徴が主要インプットとして扱われました。次に、一般的なソフトウェア展開のサンプル価格、サービス料金のチャネルチェック、開示内容が明確な限られたサプライヤーからの積み上げなど、選択的なボトムアップ近似値が相互確認として使用されました。インプットが不足している場合、ギャップはインタビューで再確認された保守的な仮定によって対処されました。
予測については、規制、インシデント頻度、およびクラウド導入が連動して動く方向性に成長経路が依存するため、シナリオ分析が使用されました。シナリオは、予想されるツールの更新サイクル、大規模な侵害イベント時のサービス需要の弾力性、およびクラウドフォレンジックのスキルとツールがどの程度迅速に運用化されているかに関する一次フィードバックを用いて調整されまし。
データ検証と更新サイクル
推定値は独立したシグナル間のトライアンギュレーションによって検証され、その後、地域およびコンポーネントレベルでの構造的な分散チェックが行われました。アウトプットがケース件数、公共支出の手がかり、または価格規範が合理的に支持する水準から乖離した場合、仮定が再検討され、不一致を解消するために専門家に再連絡しました。
承認前に、モデルと説明文は複数のアナリストレビューを経て、インプットロジック、数値の一貫性、および範囲の整合性が確認されます。レポートは年次サイクルで更新され、重要なイベントは中間調整のためにモニタリングされます。納品直前に最終的なデータ確認が完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのデジタルフォレンジック市場規模と他の公表推定値との比較
デジタルフォレンジックの公表市場規模がしばしば異なるのは、純粋なフォレンジック業務と広範なインシデントレスポンスまたはサイバーセキュリティツールとの境界線を各社が同一に引いていないためです。年の選択も重要であり、一部のソースは古いベースイヤーを基準とする一方、他のソースは侵害件数とクラウド導入がより高かった後の時点からモデルを開始しています。
主なギャップは、定型的なセキュリティモニタリング、一般的な脅威検知、または非証拠的なレスポンスサービスが含まれるかどうかから生じており、それだけで合計値が数十億単位で変動する可能性があります。一部の推定値は、復号化やクラウド取得などのツールに対してより急速な価格拡大を想定している一方、実務者のフィードバックや観察可能なケースワークパターンを用いてサービスとソフトウェアのミックスシフトを検証していないものもあります。証拠の保全および取得活動は、Mordor Intelligenceではフォレンジックの使用要件を満たす場合にのみ計上されており、これにより範囲がより広範なサイバーセキュリティ業務ではなく調査ワークフローに結びついています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.51 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 11.27 ビリオン 米ドル(2024年) | 後期サイクルの需要環境と、証拠保全を超えた企業のセキュリティレスポンス活動を含み得るより広範な定義を使用しており、これにより開始値が引き上げられています。 |
| 業界出版社B | 13.80 ビリオン 米ドル(2025年) | インシデントレスポンスおよびマネージドセキュリティサービスをデジタルフォレンジック収益に集計することが多く、侵害が多発する時期により積極的なサービス強度および価格仮定を適用している可能性があります。 |
全体として、この乖離は主に、フォレンジック業務として計上されるものと隣接するセキュリティおよびレスポンス活動との区別、次いでベースイヤーの選択と価格ミックスの仮定によって説明されます。インプットをケースワークドライバー、ツールおよびサービスのミックス、ならびに現実的な価格チェックに追跡可能な状態に保つことで、このアプローチは新たなインシデントおよび導入シグナルが入り次第、繰り返し更新可能な安定した数値を提供します。
レポートで回答される主要な質問
デジタルフォレンジック市場の2031年の予測値はいくらか?
2026年から12.68%のCAGRで成長し、2031年までに153億7,000万米ドルに達する見込みである。
デジタルフォレンジック市場内で最も急成長しているコンポーネントはどれか?
マネージドフォレンジック保守契約に牽引されたサービスが、2031年にかけて13.27%のCAGRで拡大する。
クラウドフォレンジックが他のタイプよりも高い採用率を示している理由は何か?
マルチクラウド環境における短命なワークロードが、短命なログとアーティファクトを取得する専用ツールを必要としている。
中小企業はどのようにフォレンジック能力を確保しているか?
クラウドベースのプラットフォームと2万5,000米ドル前後の年間保守契約により、中小企業はツールと専門知識をアウトソーシングできる。
最も高い予測成長率を示すエンドユーザー業種はどれか?
電子健康記録を標的としたランサムウェアの激化により、14.63%のCAGRで拡大する医療である。
デジタルフォレンジック市場を減速させる課題は何か?
デバイスのデフォルト暗号化、審査官の不足、データ居住法が取得コストを引き上げ、調査を遅延させている。