
耳感染症治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
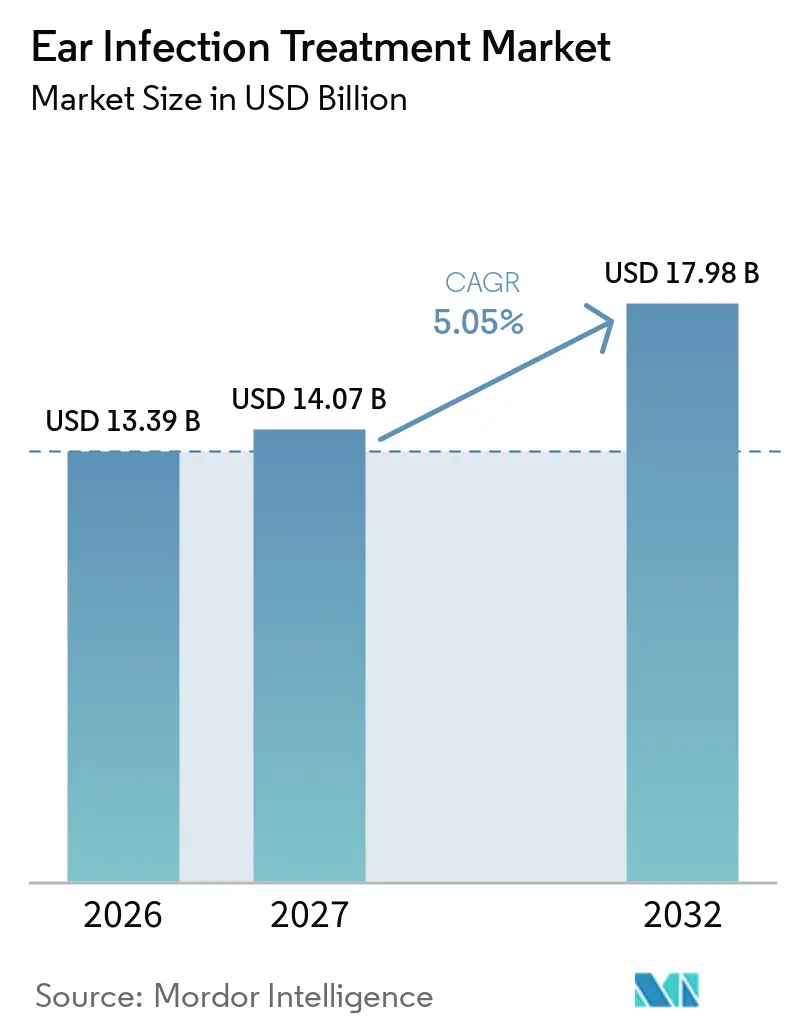
| 市場規模 (2027) | 14.07 十億米ドル |
| 市場規模 (2032) | 17.98 十億米ドル |
| 成長率 (2027 - 2032) | 5.05 % |
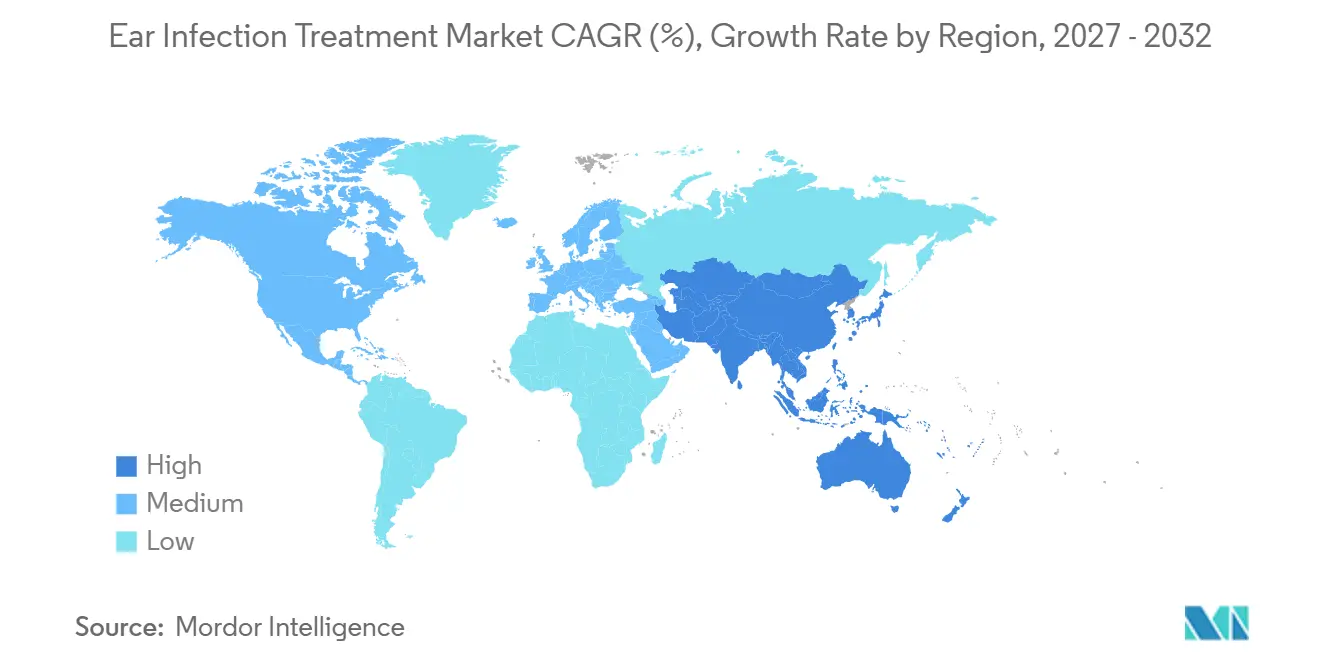
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耳感染症治療市場分析
耳感染症治療市場の規模は2026年に139.39 ビリオン 米ドルと評価され、2027年の140.7 ビリオン 米ドルから2032年には179.8 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.05%となっている。成長の基盤となっているのは、抗菌薬耐性の増加、小児疾患負担の広がり、および医薬品・診断・低侵襲デバイスにわたる持続的な製品革新である。最新のゲノムサーベイランスにより、肺炎球菌(Streptococcus pneumoniae)分離株の30%がペニシリン耐性であり、インフルエンザ菌(Haemophilus influenzae)株の30%がベータラクタマーゼ遺伝子を保有していることが確認されており、臨床医は抗生物質の有効性を維持するための標的療法を採用するよう促されている。[1] 更新された肺炎球菌ワクチン接種スケジュール、プロバイオティクス予防の台頭、および外来での鼓膜切開術に対するFDAの支援が、治療選択肢を総合的に拡大している。一方、人工知能を活用した耳鏡検査および超音波画像診断は、診断の不確実性を低減し、不必要な抗生物質使用を削減している。アジア太平洋地域は現在、地域別で最も高いCAGR 7.94%を記録しており、これはこれまで医療サービスが十分に届いていなかった人々に耳鼻咽喉科ケアを拡大する国民皆保険プログラムによって牽引されている。
主要レポートのポイント
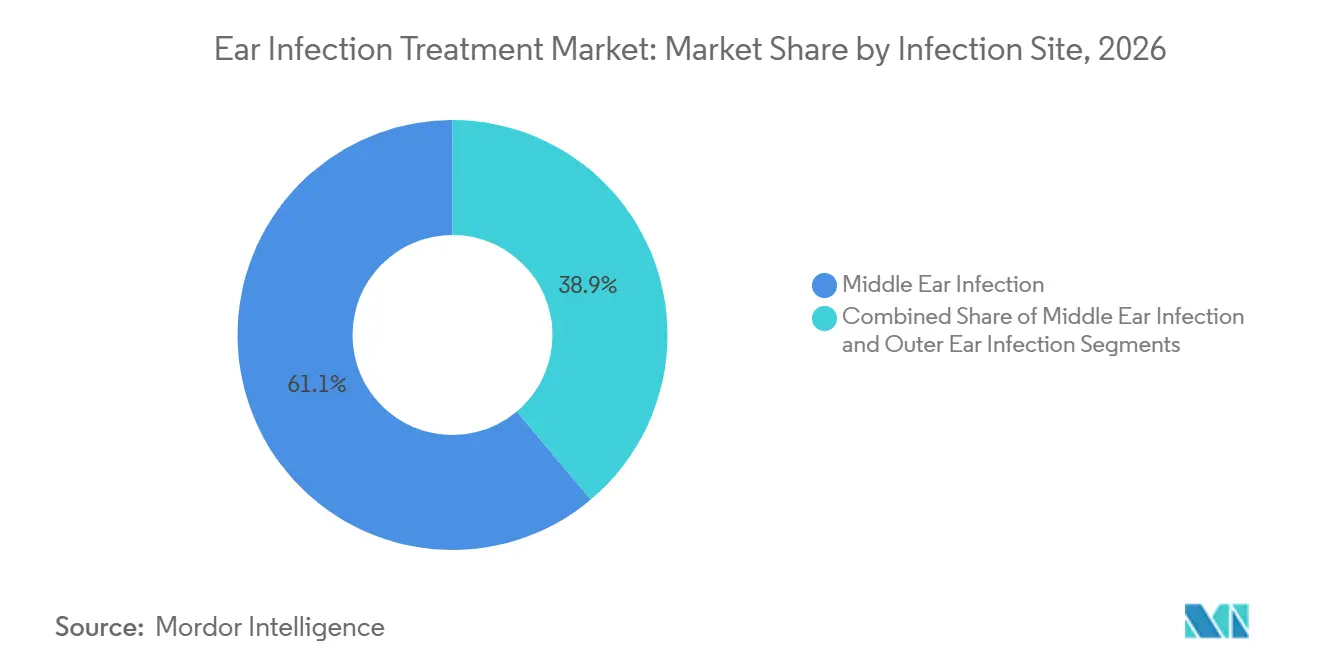
- 感染部位別では、中耳感染症が2026年に61.12%の収益シェアをリードし、内耳感染症は2032年にかけて6.48%のCAGRで拡大している。
- 原因病原体別では、細菌感染症が2026年に71.45%の耳感染症治療市場シェアを保持し、ウイルス感染症は2032年にかけて7.01%のCAGRを記録すると予測されている。
- 薬剤別では、抗生物質が2026年の収益の48.35%を占め、抗ウイルス薬が予測期間において6.66%のCAGRで最も急成長するモダリティとなっている。
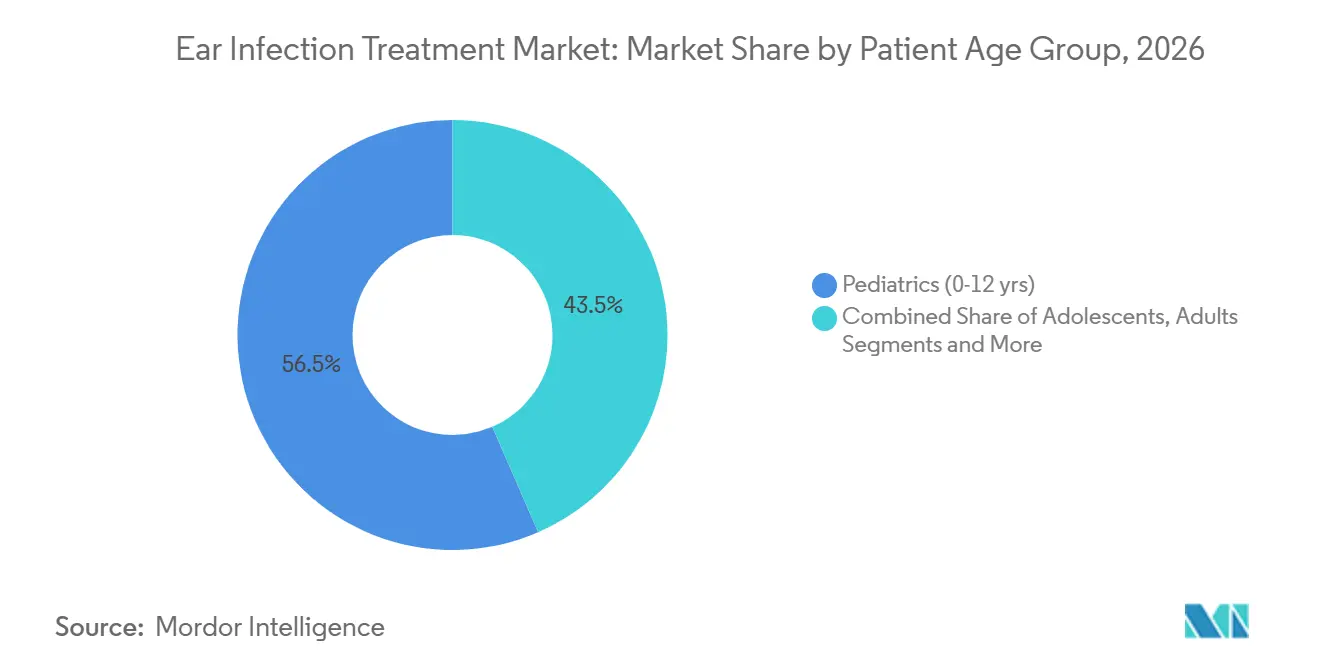
- 患者年齢層別では、小児(0~12歳)セグメントが2026年の耳感染症治療市場規模の56.52%を占め、18~64歳の成人は2032年まで6.73%のCAGRで成長すると予測されている。
- エンドユーザー別では、病院が2026年47.05%の収益シェアをリードしているが、外来手術センターは2032年にかけて6.78%のCAGRで拡大している。
- 地域別では、北米が2026年の収益の37.86%を占め、アジア太平洋地域が2032年にかけて最高の7.68%のCAGRを示している。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 小児集団における再発性中耳炎の有病率の上昇 | +1.2% | 世界全体、北米および欧州で最大の影響 | 中期(2~4年) |
| 低侵襲鼓膜チューブデバイスの採用拡大 | +0.8% | 北米および欧州、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| 固定用量抗生物質・コルチコステロイド配合耳科用製剤の入手可能性 | +0.6% | 世界全体 | 短期(2年以内) |
| テレ耳鏡検査およびリモート耳鼻咽喉科診察の拡大 | +0.4% | 北米および欧州、都市部アジア太平洋地域での早期採用 | 中期(2~4年) |
| プロバイオティクスおよびマイクロバイオームベースの予防療法のパイプライン | +0.7% | 世界全体、先進市場での早期採用 | 長期(4年以上) |
| 政府主導の小児ワクチン接種および監視プログラム | +0.9% | 世界全体、先進市場で最大の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小児集団における再発性中耳炎の有病率の上昇
臨床的エビデンスによると、子供の93%が3歳までに少なくとも1回の急性中耳炎エピソードを経験し、保育所への通所が交差汚染および耐性病原体の拡散を加速させています。[2] 再発性感染症に関連する発達遅延や学校欠席は、治療的および予防的ソリューションへの需要を促進する経済的・社会的圧力を生み出しています。保護者は乳幼児における安全性が証明された治療法を優先し、年齢に適した薬物製剤および針を使わない投与システムへの投資を促進しています。製薬会社は毒性を高めることなく部分的な耐性を相殺する高用量アモキシシリン療法で対応しています。北米および西欧の支払者は、長期コストを抑制するために肺炎球菌ワクチン追加接種やプロバイオティクスサプリメントを含む予防措置への償還を増やしています。
低侵襲鼓膜チューブデバイスの採用拡大
ハミングバードTTSおよびトゥーラシステムは、生後6か月という低年齢の子供に対して外来での耳管留置を可能にし、全身麻酔および手術室のスケジュール遅延を排除します。HCPCSコードG0561によるFDA認定は第三者償還を拡大し、小児耳鼻咽喉科医の間での急速な普及を促進しています。湾曲内腔チューブ設計は液体排出を改善し、バイオフィルム形成に抵抗し、失敗率を低下させます。初期臨床データでは、従来の直管チューブと比較して再手術が40%減少することが示されており、コスト制約のある病院システムでの採用を促進しています。アジア太平洋地域のクリニックは、迅速な規制経路の下でこの技術の輸入を開始しており、地域の成長予測を支えています。
固定用量抗生物質・コルチコステロイド配合耳科用製剤の入手可能性
シプロフロキサシン・デキサメタゾンおよびシプロフロキサシン・フルオシノロンアセトニドなどの配合点耳薬は、チューブ留置後の小児中耳炎において61.2%の治癒率を達成し、従来の単剤療法のベンチマークを上回っています。同時抗炎症作用により疼痛が迅速に緩和され、アドヒアランスが向上し、夜間の救急受診が減少します。企業は505(b)(2)経路を活用して既存分子を再製剤化し、市場参入を加速させ特許期間を延長しています。従来の1日4回投与に対する1日2回投与に対する介護者の好みが、実際の有効性を高めています。米国および欧州全体での広範な小児承認は、新規参入者がラテンアメリカで複製する商業的足がかりを確立しています。
プロバイオティクスおよびマイクロバイオームベースの予防療法のパイプライン
無作為化試験では、ラクトバチルス・サリバリウスPS7の補充がハイリスク小児における急性中耳炎の発生率を20%低下させることが示されています。ストレプトコッカス・サリバリウス株はインフルエンザ菌のバイオフィルム形成を阻害し、再発予防のための生物学的に妥当なメカニズムを提供しています。業界アナリストは、欧州連合において5年以内に耳鼻咽喉科に特化した初のプロバイオティクスロゼンジの規制承認を予測しています。市場参入戦略は、償還のハードルを回避するための市販薬としてのポジショニングを中心に据えながら、ガイドライン収載のために小児科学会と提携しています。長期的には、予防の成功が抗生物質需要を抑制する可能性がありますが、近期の採用は主に耐性管理の義務に対応するものです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 第一選択抗生物質に対する抗菌薬耐性の増大 | -1.1% | 世界全体、途上国市場で最大の影響 | 中期(2~4年) |
| 耳科手術の高コストおよび術後合併症 | -0.7% | 世界全体、特に新興市場に影響 | 短期(2年以内) |
| 新興市場における高度耳科デバイスの償還の限界 | -0.5% | アジア太平洋地域、中東・アフリカ、ラテンアメリカの新興市場 | 長期(4年以上) |
| フルオロキノロン点耳薬に関する規制上の安全性警告 | -0.3% | 世界全体、北米および欧州で最大の影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
第一選択抗生物質に対する抗菌薬耐性の増大
抗菌薬耐性の増大は、従来の耳感染症治療パラダイムに根本的な課題をもたらしており、ゲノムサーベイランスにより中耳炎の主要病原体における憂慮すべき耐性パターンが明らかになっています。研究では、黄色ブドウ球菌(Staphylococcus aureus)分離株において100%のアンピシリン耐性および90.9%のセフォキシチン耐性が報告されており、緑膿菌(Pseudomonas aeruginosa)はフルオロキノロンに対して65.2~67.4%の感受性しか示していません。臨床医はセフトリアキソンなどの第二選択薬にエスカレートせざるを得ず、直接的な薬剤費が増加し有害事象リスクが高まります。経験的な広域スペクトル処方は選択圧を増幅させ、長期的な市場の持続可能性を損なう耐性スパイラルを永続させます。バイオフィルム形成耐性株の出現は、慢性および再発性感染症を特に複雑にし、代替的な治療アプローチを必要としています。
耳科手術の高コストおよび術後合併症
外科的介入のコストは最適な耳感染症管理への大きな障壁を生み出しており、鼓膜チューブ留置術の費用は米国の州によって782米ドルから1,558米ドルの範囲にわたり、医療アクセスにおける地理的格差を反映しています。[3] 閉塞や早期脱落などの術後事象は7~20%の症例で再手術を必要とし、経済的負担を増大させます。保険の事前承認ポリシーは待機時間を長引かせ、慢性感染症や伝音性難聴への進行リスクをもたらします。都市部への専門的耳鼻咽喉科サービスの集中も農村部の人口に対するアクセス障壁を生み出し、耳感染症治療アウトカムにおける健康格差を悪化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
感染部位別:
中耳の優位性がイノベーションを牽引中耳疾患は2026年の収益の61.12%を占め、耳感染症治療市場の根幹をなしている。超音波耳鏡検査などの革新的技術は数秒以内に中耳滲出液を検出し、診断の確実性を高め、不適切な抗生物質使用を最大50%削減している。中耳介入に関する耳感染症治療市場規模は今後数年間で拡大すると予測されており、精密かつ部位特異的な治療に対する継続的な需要を反映している。内耳感染症は量的には小さいものの、前庭後遺症の検出における画像診断の改善に伴い、6.48%の成長軌道を示している。外耳感染症は局所抗菌薬の進歩に支えられ、安定した推移を維持している。
第二世代の薬物送達システムは、前臨床試験において24時間以内に完全な病原体根絶を達成する徐放性ゲルおよびリポソームキャリアを用いて中耳腔を標的としている。メーカーは標準治療レジメンを再構築し、総抗生物質曝露量を削減する可能性のある臨床試験を計画している。一方、単回鼓室内注射は、介護者の負担を軽減し、アドヒアランスを改善することを目的とした枢要試験が進行中である。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
原因病原体別:
ウイルスの勢いにもかかわらず細菌感染症がリード細菌性病原体は2026年に71.45%の耳感染症治療市場シェアを維持した。高価数肺炎球菌ワクチンの導入により細菌血清型の有病率が再編され、抗生物質メーカーには機動的な製剤更新が求められている。ウイルス感染症は、分子診断によってこれまで認識されていた以上に大きなウイルスの寄与が明らかになるにつれ、2032年にかけて7.01%のCAGRで最も急成長する病因セグメントとなっている。抗ウイルス薬の研究開発パイプラインは、耳科学的送達に特化したノイラミニダーゼ阻害薬およびエンドヌクレアーゼ阻害薬で対応している。
真菌感染症はニッチな領域にとどまるが、免疫不全コホートにおいて臨床的に重要である。サーベイランス研究では、難治性耳介軟骨膜炎症例の41.7%に真菌が関与していることが示されており、病原体特異的治療薬の必要性が強調されている。デバイスメーカーは、術後コロニー形成を低減するための換気チューブへの抗真菌コーティングを研究している。
薬物療法別:
抗ウイルス薬の成長の中で抗生物質が優位抗生物質は2026年の売上高の48.35%を獲得し、耳感染症治療産業の中心に位置している。しかし、スチュワードシップ政策および耳毒性に関するブラックボックス警告が、局所消毒薬、次亜塩素酸製剤、およびナノワイヤー殺菌デバイスの並行開発を促進している。抗ウイルス薬は、迅速PCRパネルが数分以内に治療を誘導するにつれ、6.66%のCAGRで拡大している。鎮痛薬および非ステロイド性抗炎症薬点耳液は症状緩和を支援し、陰圧耳ポンプなどのデバイスベース療法は非薬理学的選択肢を提供している。外科的介入は全身麻酔を受けることをこれまで望まなかった患者を取り込み、外来設定への移行が進んでいる。
非抗生物質治療の台頭は、臨床医が従来の抗菌療法に代わる選択肢を求める中で勢いを増している。系統的レビューにより、急性外耳炎に対する局所消毒薬と抗生物質の有効性が同等であることが示されており、抗生物質スチュワードシップの取り組みを支持している。次亜塩素酸送達システムやナノワイヤーベースの治療法を含む革新的アプローチは、前臨床研究において有望性を示しており、細菌感染症管理に革命をもたらす可能性がある。治療選択における人工知能の統合は、病原体プロファイルを最適な抗菌レジメンと照合することで治療アウトカムを最適化している。
患者年齢層別:
小児への注力が市場の進化を持続小児セグメントは2026年の収益の56.52%を占め、解剖学的感受性と未熟な免疫応答を反映している。イタリアのコンセンサスガイドラインは、精密投与の取り組みを支援するため、一次治療として90 mg/kg/日のアモキシシリン(狭域スペクトル)を推奨している。成人疾患は現在、業務関連の生産性損失に対する意識の高まりにより、6.73%のCAGRで最も急成長するサブセグメントとなっている。職場の健康プログラムは欠勤を制限するためにテレ耳鏡検査を補助し、成人の診断率を押し上げている。
高齢者患者はポリファーマシーの課題を抱えており、開発者はQT延長リスクを回避するためのフルオロキノロン温存レジメンを含む低相互作用製剤を追求している。青年期患者は小児と成人のガイドラインの間を移行するため、電子処方プラットフォームに組み込まれた柔軟な投与ツールが必要とされている。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院の優位性が外来ケアに移行病院は2026年の収益の47.05%を維持しているが、外来への移行が加速している。支払者が高コストの入院設定から処置を移行させるにつれ、外来手術センターは6.78%のCAGRを示している。耳鼻咽喉科クリニックは、意思決定を迅速化し紹介を削減する統合画像診断の恩恵を受けている。在宅ケア設定は、特に農村部においてテレメディシンおよびスマートフォン診断を通じて拡大している。在宅モニタリングに帰属する耳感染症治療市場規模は、遠隔患者モニタリングコードの償還に支援され、2032年までに倍増すると予測されている。
外来手術センターは、外来処置を支援する規制変更および低侵襲介入に対する償還改善の恩恵を受けている。外来鼓膜切開術システムに対するFDAの認可は、外来外科ケアへの従来の障壁を排除し、コストを削減して患者の利便性を向上させている。在宅ケアの採用は、スマートフォンベースの診断アプリケーションを通じて加速しており、FDAに登録されたデバイスにより介護者主導の耳感染症スクリーニングが可能となっている。このケア提供の進化は、医療システムの負担を軽減しながら、患者が適時の介入にアクセスできるよう改善している。
地域分析
北米耳感染症治療市場
北米は2026年の世界売上高の37.86%を占め、充実した保険カバレッジと迅速な技術普及を活用している。メディケアは現在、外来鼓膜切開術を償還しており、外来スイートでの処置件数を押し上げている。カナダの単一支払者制度はほぼ普遍的なワクチン接種カバレッジを確保し、重篤な感染症の発生率を低下させているが、予防的需要は維持されている。メキシコの民間病院の成長はプレミアムデバイスの採用を促進している。
EMEAおよび南米耳感染症治療市場
欧州はプロバイオティクスおよびワクチン接種戦略を支持する強固な公衆衛生システムを有し、これに続いている。同地域の抗菌薬適正使用に関する指令は広域スペクトル処方を制限し、固定用量配合剤の上市を促進している。中東およびアフリカでは、断片的な償還制度により普及が緩やかであるものの、慈善的なワクチン接種活動の恩恵を受けている。南米では民間保険会社がアマゾン奥地のコミュニティへのアクセスを目的とした遠隔耳鏡検査のパイロット事業を展開している。
アジア太平洋耳感染症治療市場
アジア太平洋地域はCAGR 7.68%で最も急成長している地域である。中国の「健康中国2030」計画は耳鼻咽喉科の診療能力を拡充し、インドの医療機器マーケティングに関する行動規範は透明性の高い商業化を促進している。日本は高齢化する人口動態に対応するため、聴覚および前庭機能の統合クリニックを整備している。オーストラリアの遠隔医療インセンティブは地理的な孤立を克服している。
規制環境
耳感染症治療薬は、上市までの時間と市販後の義務に影響する医薬品および医療機器の両経路にわたって位置づけられている。米国では、耳用抗生物質および抗生物質・ステロイド配合剤は、差別化製剤についてはNDA/505(b)(2)経路、ジェネリックについてはANDA経路を通じてFDAにより規制されており、一方で外来診療で使用される耳鼻咽喉科医療機器はFDAの医療機器認可プロセスに従い、外来導入を支えている。欧州では、EMAが急性中耳炎の予防に用いられるツール(Vaxneuvanceやシンフロリックスなどの肺炎球菌ワクチンを含む)について、一元化された製品情報とファーマコビジランスを維持している。
抗菌薬スチュワードシップは処方および償還の意思決定を形作っている。WHOのAWaRe抗生物質ガイダンスは、アモキシシリンを急性中耳炎の第一選択薬として位置づけることを強化し、不必要な抗生物質暴露を抑えるために軽症例に対する対症療法を重視している。予防面では、EMAは2026年1月にVaxneuvanceのEPARを更新し、乳児、小児、青少年における肺炎球菌(Streptococcus pneumoniae)による急性中耳炎の予防を含む適応症について最新情報を反映しており、ワクチン接種が耳感染症の疾病負荷低減の中心であり続けている。
バリューチェーン分析
バリューチェーンには、(1) 抗生物質、コルチコステロイド、抗真菌剤、保存剤、ポリマーを含む原薬・添加剤供給業者、(2) 液状耳用点滴剤および懸濁液の無菌製剤化および充填仕上げ、(3) 包装(必要に応じて子供の安全対策機能を備えた、一般的にLDPE製の点滴瓶)、(4) 卸売業者、小売薬局、病院薬局、診療所の調剤チャネルを通じた流通が含まれる。無菌製造は関門段階であり、高純度水システム、管理されたステンレス製バッチ処理・均質化、および検証済みの無菌充填が必要となるため、技術的な障壁が高まり、認定された受託製造能力が集中する結果となっている。
近年の製品発売は、製造承認および独占権プログラムが下流の供給可用性にどのように影響するかを示している。2025年12月、Cosette Pharmaceuticalsはシプロフロキサシン0.2%とヒドロコルチゾン1%配合のジェネリック耳用懸濁液について、180日間の競争的ジェネリック治療薬独占権を伴うFDA承認を取得し、配合療法における近期のチャネル充足と価格競争を支えている。2026年7月、Fonseca Biosciencesは商業製造に関する事前承認補足のFDA承認を受けて、米国でXTORO(フィナフロキサシン耳用懸濁液)を発売し、商業化のタイムラインにおいて認定製造拠点および法令順守型の供給計画が果たす役割を浮き立たせている。インドを拠点とする製造業者も、厳格な無菌局所製剤基準を満たしながら国内・輸出両市場への供給を拡大するため、耳用点滴剤の受託製造をますます活用している。
競合環境
市場集中度
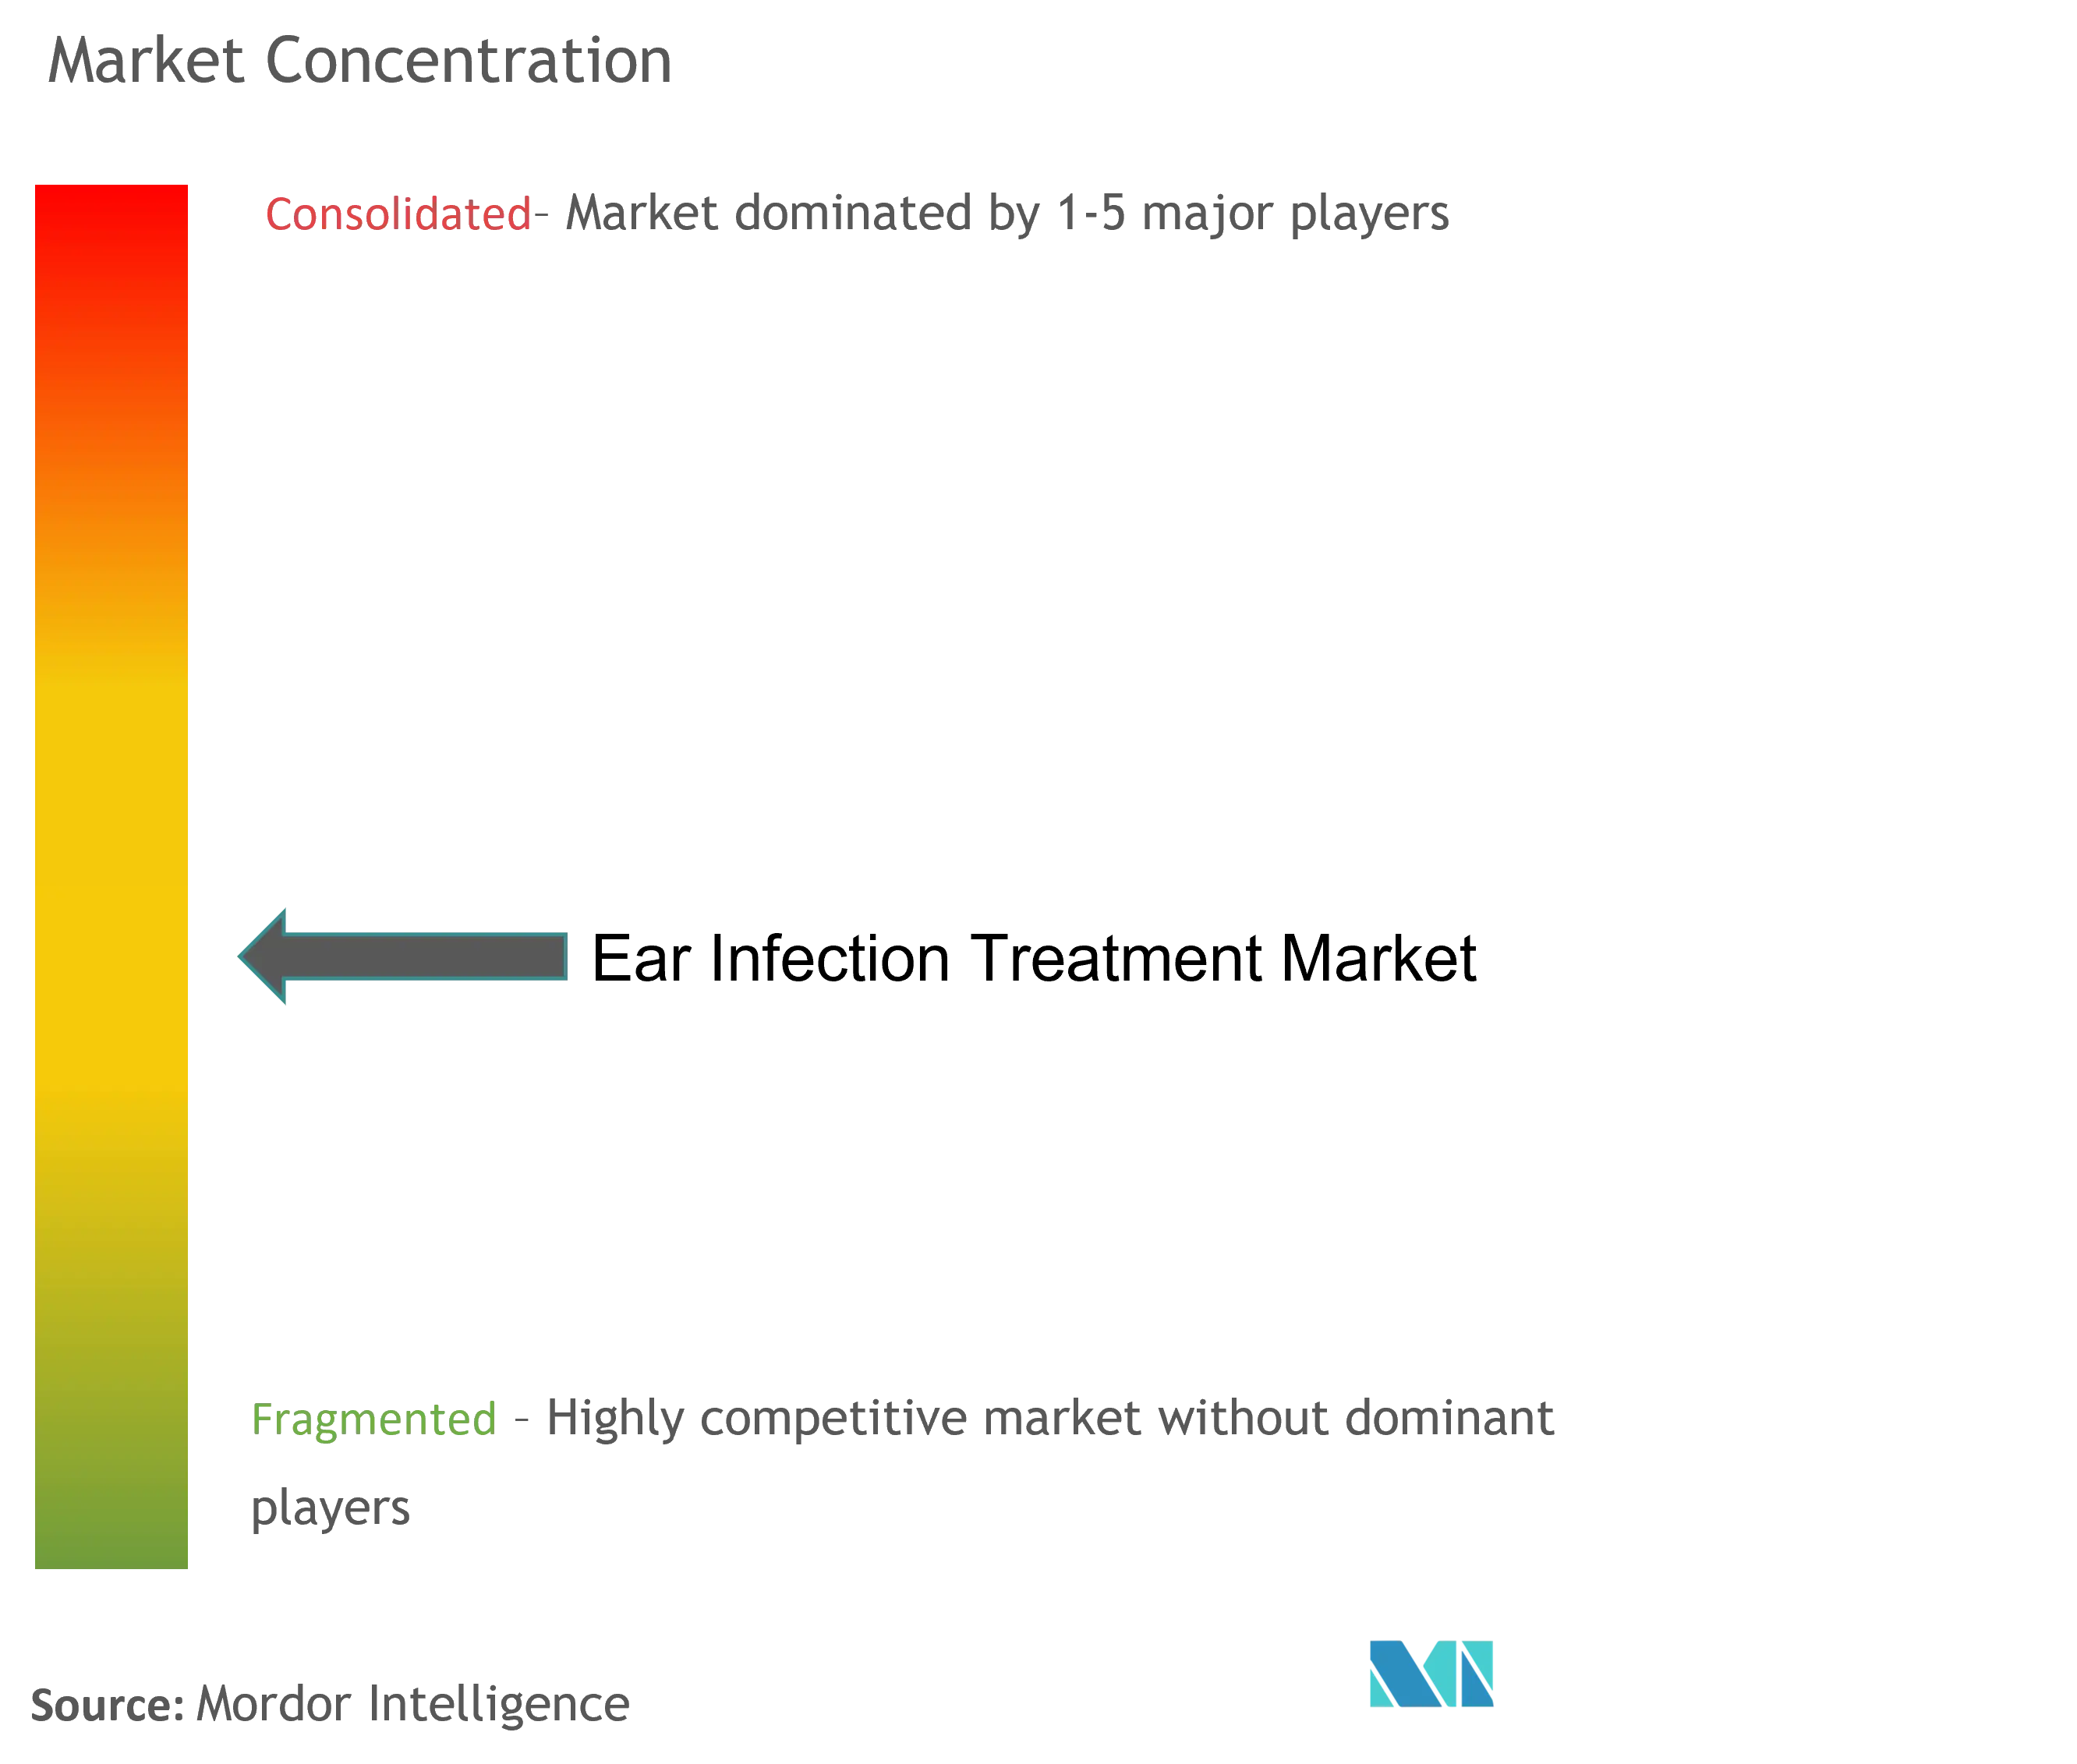
耳感染症治療市場は中程度の断片化を示しています。Amnealなどの従来の製薬大手はFDA承認取得後にジェネリック配合点耳薬に注力し、医療技術スタートアップは不必要な抗生物質使用を半減させる革新的な画像診断を提供しています。Smith & Nephewは2024年7月にTusker Medicalを買収してトゥーラシステムを獲得し、耳鼻咽喉科デバイスポートフォリオを拡大しました。Integra LifeSciencesは2024年4月にAcclarentを買収し、低侵襲耳鼻咽喉科ソリューションを統合しました。
デバイスメーカーは鼓膜画像を自動的にグレード分けする人工知能に投資し、データの堀を構築しています。製薬会社は小児向けのフレーバーリングとドロッパーの人間工学を通じて差別化を図っています。診断企業と治療企業間のクロスライセンスがエンドツーエンドのケアモデルを加速させています。マイクロバイオームベースの予防薬開発企業への벤처キャピタルの関心は、広範な呼吸器への応用可能性から高まっています。
小児特異的製剤、配合療法、および活動中のエピソードを治療するだけでなく再発性感染症の根本原因に対処する予防的介入においてホワイトスペースの機会が生まれています。
耳感染症治療産業リーダー
-
American Diagnostic Corporation
-
Sanofi SA
-
Olympus Corporation
-
Novartis AG
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
耳感染症治療市場 このレポートでカバーされる企業
- Olympus
- Pfizer
- Novartis
- Sanofi
- GlaxoSmithKline
- Johnson & Johnson
- Medtronic
- Cipla
- Otonomy
- Grace Medical
- American Diagnostic Corp.
- Torque Pharma
- Smiths Group
- Hoya Corp. (Pentax Medical)
- Interacoustics
- Innovia Medical
- Demant A/S (Oticon)
- Cochlear
- Karl Storz
- Cook Group
- Alcon
市場機会と将来展望
再発エピソードの減少と広範な経験的抗生物質暴露の制限を目的とした、非抗生物質・非外科的アプローチにおいて機会が拡大している。2026年3月、Zinereo Pharmaは小児における再発性急性中耳炎の予防を目的としたLigilactobacillus salivarius PS7に基づくプロバイオティクス製剤Otibiomeの展開を発表し、小児セグメントで強調されている予防重視への市場シフトに合致している。同時に、FDA認可済みで在宅・診療所双方で使いやすい機器が、手術室での治療経路を超えて治療範囲を拡大している:Earfloは2026年5月に、非外科的な小児用耳圧治療機器の米国市場での提供を発表し、2026年6月の臨床論文では、小児滲出性中耳炎においてEarFlo自己通気機器を用いたアドヒアランスとティンパノメトリー改善が報告された。
製品の空白地帯は、病原体特異的な局所治療薬および差別化された耳用抗感染薬の分野にも依然として見られる。2026年6月、Laboratorios Salvatは、健常な鼓膜を有する成人の真菌性外耳炎に対するFDA承認治療薬として、Clotic(クロトリマゾール耳用溶液)の米国FDA承認を取得し、これまで承認された治療手段が限られていた真菌性疾患に対応するものとなった。局所抗生物質分野でのイノベーションも成熟カテゴリーに新風を吹き込んでおり、2026年7月には、FDAの製造認可を受けて急性外耳炎向けにXTORO(フィナフロキサシン耳用懸濁液)が米国で発売された。これらの商業的動向に加え、2025~2026年に発表された、キャリアプラットフォームや免疢細胞媒介輸送概念を含む経鼓膜デリバリー強化に関する研究は、中耳への薬剤浸透の改善と再治療の削減に焦点を当てた継続的な開発活動を後押ししている。
最近の産業開発事情 耳感染症治療市場
- 2026年7月:Fonseca Biosciencesは、商業製造に関する事前承認補足のFDA認可を受けて、急性外耳炎向けにXTORO(フィナフロキサシン耳用懸濁液)0.3%を米国で発売した。この発売により、旧来の分子や配合剤が主流のカテゴリーに新たなブランド局所抗生物質の選択肢が加わり、既存の耳用抗感染薬レジメンへの競争圧力が高まっている。
- 2026年4月:Earflaは、2歳以上で中耳内圧が陰圧かつ滲出液が蓄積している小児を対象とした耳圧治療機器について、FDA認可および米国市場での提供開始を発表した。これにより、診療所および在宅における非外科的管理経路へのアクセスが拡大し、滲出性中耳炎に対する早期介入を支援し、対象患者における手術室ベースの処置への依存を減らすことができる。
- 2024年10月:カナダ保健省は、眼および耳の外部感染症に対するSoothe抗生物質点滴薬の一般用医薬品(OTC)販売についてBausch + Lombに承認を与えた。OTC提供の拡大により、外耳感染症管理に対する消費者アクセスが広がり、局所耳用ケアにおける小売薬局チャネルの役割が強化される。
耳感染症治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、耳感染症の診断および治療から生じる収益を市場として計上しており、感染症および関連疼痛の管理に使用される医薬品および医学的監督下での処置に対する支出を対象としている。
対象外の範囲:市販の一般的なウェルネス製品、および耳感染症のために処方または実施されない無関係な聴覚ケアは除外されている。
セグメンテーション概要
- 感染部位別
- 内耳感染症
- 中耳感染症
- 外耳感染症
- 原因病原体別
- ウイルス感染症
- 細菌感染症
- 真菌感染症
- 治療タイプ別
- 薬物療法
- 抗生物質
- 鎮痛薬および抗炎症薬
- 抗ウイルス薬
- その他
- 外科的処置
- 薬物療法
- 患者年齢層別
- 小児(0~12歳)
- 青少年(13~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- エンドユーザー別
- 病院
- 耳鼻咽喉科クリニック
- 外来手術センター
- 在宅ケア設定
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが一次医療から耳鼻咽喉科紹介およびフォローアップに至る実際の治療上の意思決定を反映するよう、疾患とケアパスウェイを構築することから始まる。公衆衛生統計および臨床参考文献を用いて患者プールと典型的な治療パターンを設定し、それを治療症例数に変換する。
主要なインプットは、CDC刊行物、WHO データセット、NIHおよびNLMが提供する臨床文献、FDA医薬品ラベリングおよび安全性更新、OECDヘルス指標(国別比較に利用可能な場合)などの非有料ソースから取得している。また、企業の開示書類、投資家向け資料、信頼性の高い医療プレスをレビューして治療ミックスの変化と価格の背景を把握し、対象期間における革新の進展速度を確認するために企業財務および特許追跡に有料サブスクリプションを選択的に使用している。このリストは例示であり、データ収集、検証、および調査の明確化のために他の多くのソースも使用されている。
一次インタビューおよびサーベイ
一次調査は、注意深い経過観察がどの程度使用されているか、処方が年齢層によってどのように異なるか、処置がいつ優先されるかなど、デスクソースでは十分に説明できない事項を検証するために使用される。主要地域の臨床医、病院薬局チーム、流通業者、および業界専門家と幅広く対話し、利用率、価格推移、チャネルミックスに関する前提を実務的な観点から確認している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):14% | アジア太平洋:43% |
| 中位層:54% | 機能・ユニットリーダー:41% | 欧州・中東・アフリカ:36% |
| 中小プレーヤー:19% | マネージャー:45% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方のロジックを用いて構築されており、まず疫学とケア受診パターンを用いて需要プールを再構築し、次いでその価値をサプライサイドおよびチャネルシグナルと照合する。トップダウンのアプローチは中耳炎の発生率から始まり、感染部位と推定病原体で分割し、年齢層別の治療率を適用し、医薬品と処置を反映した治療症例あたりの平均コストを割り当てる。
計算の現実性を維持するため、抗生物質および鎮痛薬の処方シェア、処置適格率、平均治療期間、製剤別の価格とミックスシフト、患者を治療コホートに移行させる地域別アクセストレンドなど、少数の反復可能なインプットに依存している。予測は、耐性トレンド、ガイドライン変更、支払者行動、および新規治療法の採用に関する専門家による年次見通しに支援されたシナリオ分析を用いて生成される。小規模国でボトムアップの詳細が薄い場合は、類似の医療システムからの代理利用率を使用し、最終承認前に人口とアクセスの差異を調整している。
データ検証と更新サイクル
アウトプットは、患者数、ガイドライン主導の治療ミックス、観察された価格レンジなどの独立したシグナルと照合し、乖離の要因が明確に説明されるまでレビューを行う。モデルが急激なシェアシフト、異常な地域的急変、または公的証拠と整合しない価格変動を示した場合は、回答者に再連絡する。
第二のアナリストが主要な前提、計算、および単位換算をレビューし、残存する異常は推定値が確定される前に解決される。レポートは年次で更新され、重要なイベントが発生した場合にも更新され、クライアントが最新の更新された見解を受け取れるよう最終的な納品前レビューが行われる。
Mordor Intelligenceの耳感染症治療市場推定値と他の公表推定値との比較
耳感染症治療の公表市場価値は、同様の医療用語を使用していても大きく乖離して見える場合があるが、これはその背後にある計上ルールが同一ではないためである。最大の差異は通常、治療価値として何が含まれるか、どの年と通貨タイミングが使用されているか、および治療ミックスの変化に伴い平均価格がどのように繰り越されるかに起因する。
この市場では、処置収益が医薬品と並んで計上されているかどうか、および注意深い経過観察がゼロ収益ケースとして扱われるか、後に有料治療に転換すると仮定されるかが、一般的な乖離要因となっている。もう一つの頻繁な要因はASPロジックであり、一部の推定値は単一のインフレ係数を用いて価格を繰り越しているが、抗生物質ミックス、先発品対後発品シェア、および地域別償還管理が実現価格パスを変化させる。また、新しいガイドラインや安全性変更後に推定値が更新されない場合にも合計が乖離することがあり、これがMordor Intelligenceが適用するモデルにおける更新頻度と通貨換算タイミングチェックが重要である理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 139.39 ビリオン 米ドル(2026年) | |
| 産業調査出版社A | 130.9 ビリオン 米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、価格パスはより広い治療バケットで繰り越されているように見え、医薬品と処置間のミックスの段階的変化を平滑化する可能性がある。 |
| 産業調査出版社B | 120.8 ビリオン 米ドル(2024年) | タイムラインの早い時点で価値を固定し、公開サマリーでは薬剤タイプのフレーミングに重点を置いており、処置収益と後年の治療シフトが完全に捕捉されていない場合に合計を過小評価する可能性がある。 |
総合すると、乖離の大部分は需要に関する真の不一致ではなく、タイミングと対象範囲によるものである。治療患者の構築、治療ミックス、および価格推移のステップを可視化し、容易に再確認きる状態に保つことで、実際のケアパターンと実務的に照合可能な数値を導き出している。
レポートで回答される主要な質問
抗菌薬耐性が広まっているにもかかわらず、耳感染症治療市場が成長している理由は何ですか?
小児向け治療薬の需要、低侵襲鼓膜チューブデバイスの採用拡大、およびワクチン接種プログラムの拡充が耐性関連の課題を相殺し、2032年にかけて5.05%のCAGRを支えている。
どの地域が最も急速に成長すると予測されており、その加速を促進する要因は何ですか?
アジア太平洋地域はユニバーサルヘルスカバレッジへの投資、耳鼻咽喉科インフラの急速な拡大、および中産階級の購買力の向上により、最高の7.68%のCAGRを示しています。
外来鼓膜チューブ留置システムはケア提供をどのように再構築していますか?
ハミングバードTTSなどのデバイスは全身麻酔なしでのチューブ留置を可能にし、コストを削減し処置へのアクセスを向上させており、外来手術センターの成長を6.78%のCAGRで促進しています。
プロバイオティクスは耳感染症予防においてどのような役割を果たしていますか?
臨床試験では、プロバイオティクスの補充がハイリスク小児における急性中耳炎の発生率を20%低下させ、ワクチン接種を補完し抗生物質使用を削減できることが示されています。
2032年における耳感染症治療市場の予測規模はどのくらいか?
耳感染症治療市場規模は2027年に140.7 ビリオン 米ドルに達し、5.05%のCAGR軌道のもと2032年には179.8 ビリオン 米ドルに達する見込みである。
最も急速に拡大している治療タイプはどれですか?
最も急速に拡大している治療タイプはどれですか?