
昇華転写印刷市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
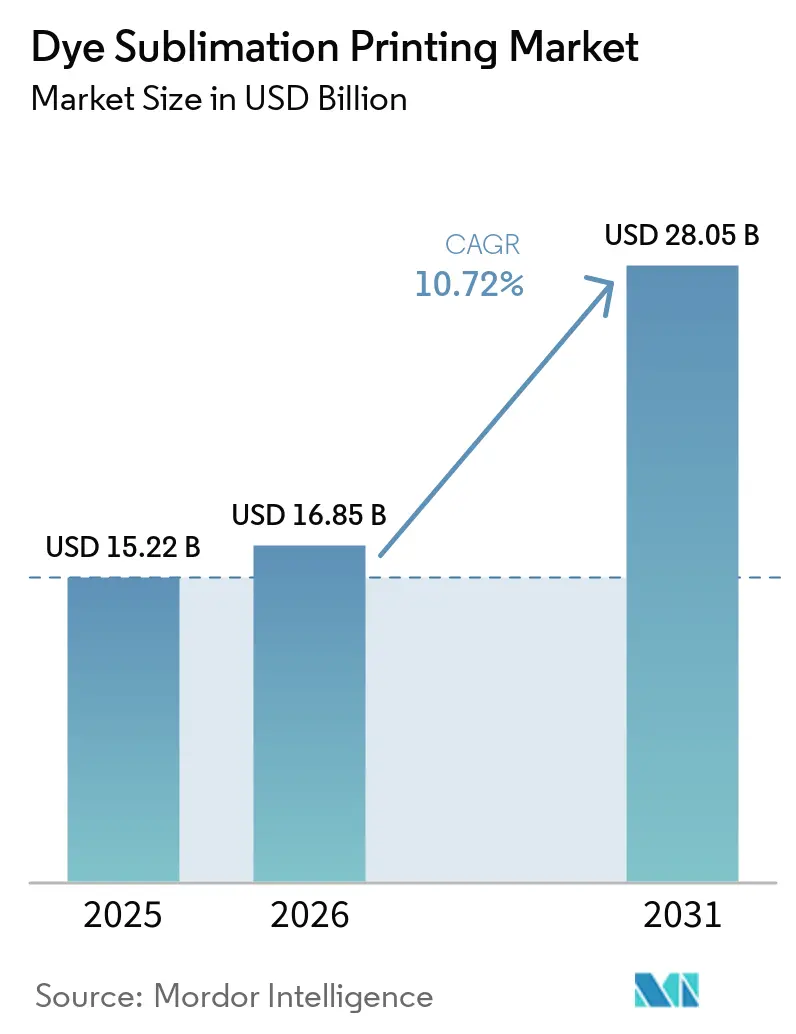
| 市場規模 (2026) | 16.85 十億米ドル |
| 市場規模 (2031) | 28.05 十億米ドル |
| 成長率 (2026 - 2031) | 10.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
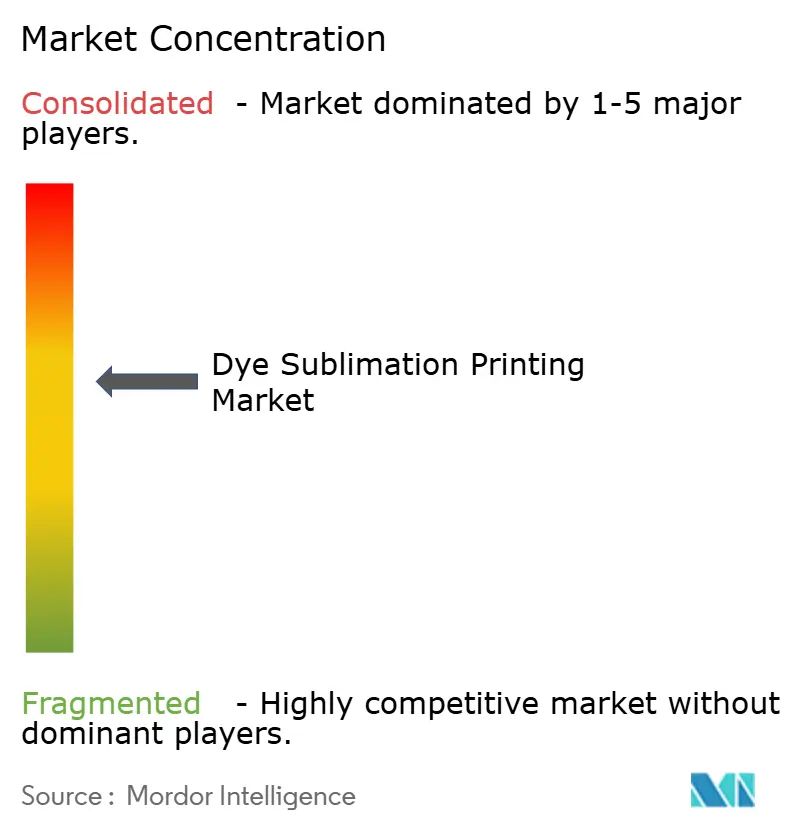
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる昇華転写印刷市場分析
昇華転写印刷市場規模は、2025年のUSD 152億2,000万から2026年にはUSD 168億5,000万へと成長し、2026〜2031年の年平均成長率10.72%で2031年までにUSD 280億5,000万に達すると予測されています。スポーツウェア、自動車内装、デコレーションブランドが速度を落とさず水使用量を最小化しながらフォトリアリスティックなグラフィックスを求めるにつれ、需要が高まっています。メーカーは、品質と一貫性を維持しながら総保有コストを削減する高速産業ラインへの投資により、ポリエステル原料のインフレに対応しています。プリントヘッドおよび装置サプライヤーによる戦略的な生産能力増強はリードタイムを安定化させ、コンバーターが大量受注を危険にさらすことなく短納期のパーソナライズ注文を受け入れることを可能にしています。サステナビリティの面では、水およびPFAS排出に関するグローバル規制の強化が引き続きコンバーターを無水昇華技術とバイオベースポリエステル基材へと誘導しており、設備アップグレードに対する二重のインセンティブを生み出しています。
主要レポートの要点
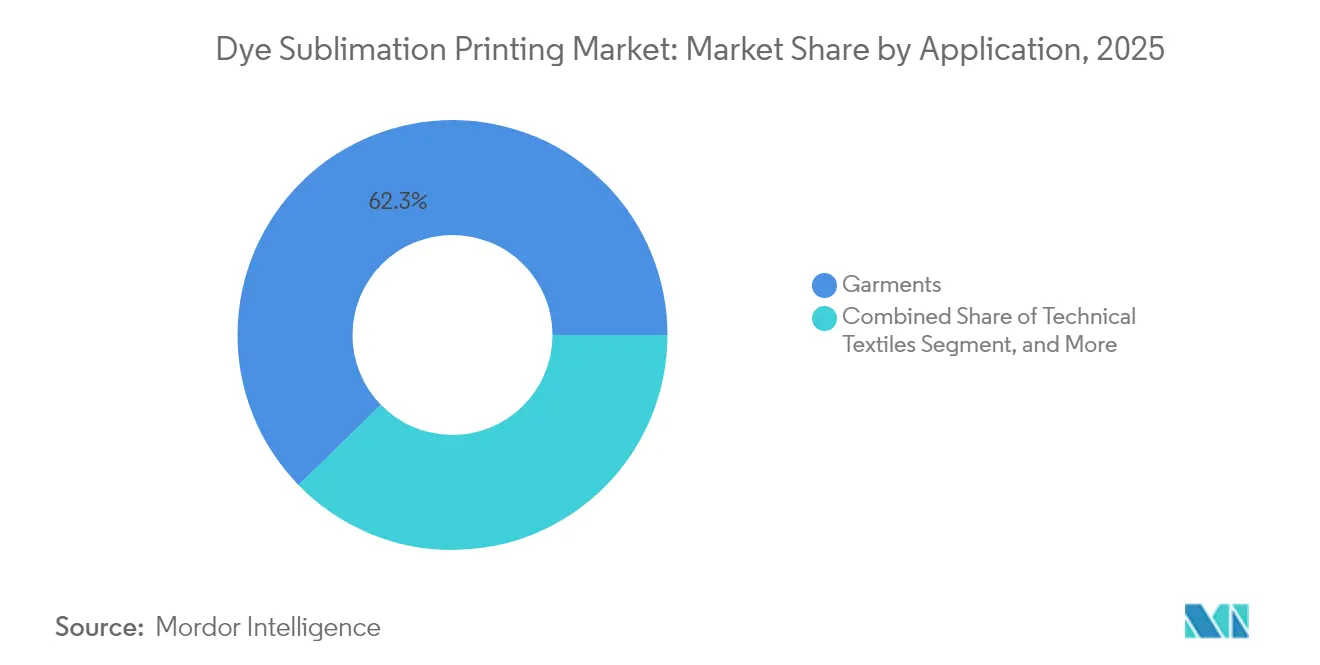
- 用途別では、衣料品が2025年に62.31%の収益シェアを獲得し、産業用テキスタイルは2031年に向けて年平均成長率10.98%で拡大すると予測されています。
- プリンタータイプ別では、ワイドフォーマットシステムが2025年の昇華転写印刷市場シェアの55.74%をリードし、産業用プラットフォームは2031年までに年平均成長率11.76%で成長する見込みです。
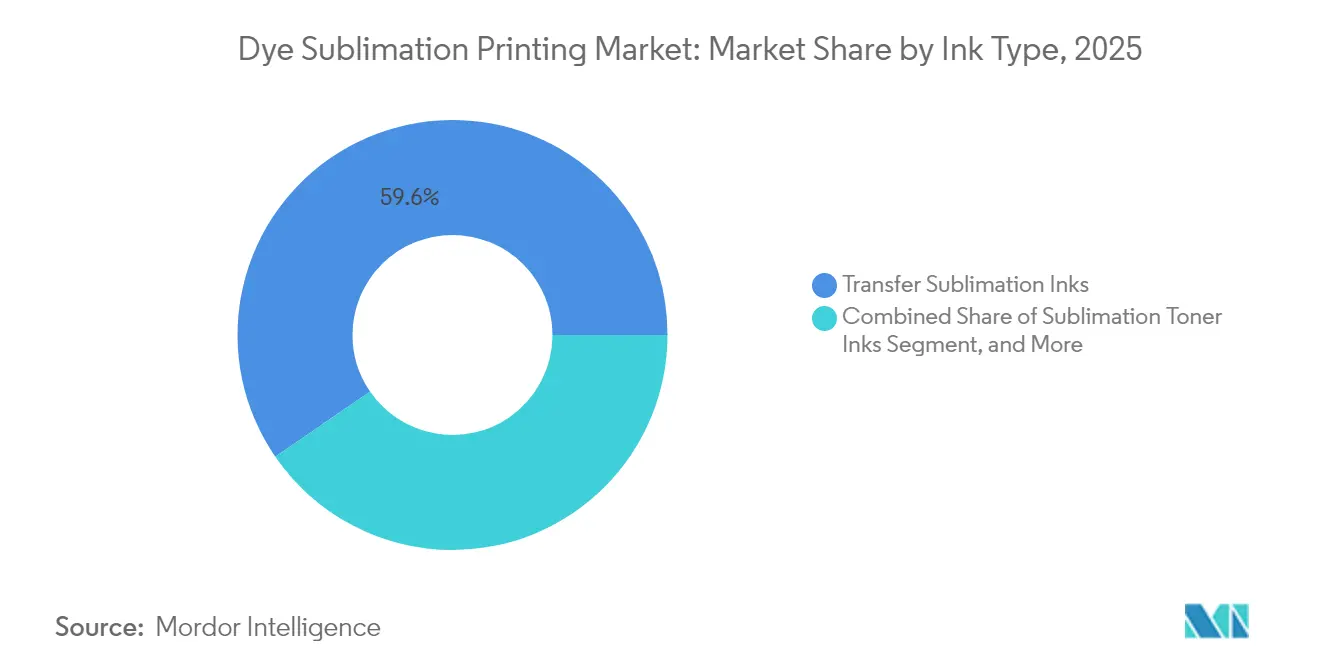
- インクタイプ別では、転写方式が2025年の昇華転写印刷市場規模の59.58%のシェアを占め、ダイレクト・トゥ・ファブリックインクは予測期間中に年平均成長率12.13%で進展する見通しです。
- 基材別では、ポリエステル生地が2025年に64.71%のシェアで主導し、ハイブリッド産業用テキスタイルは2026〜2031年にかけて年平均成長率11.86%で上昇する見込みです。
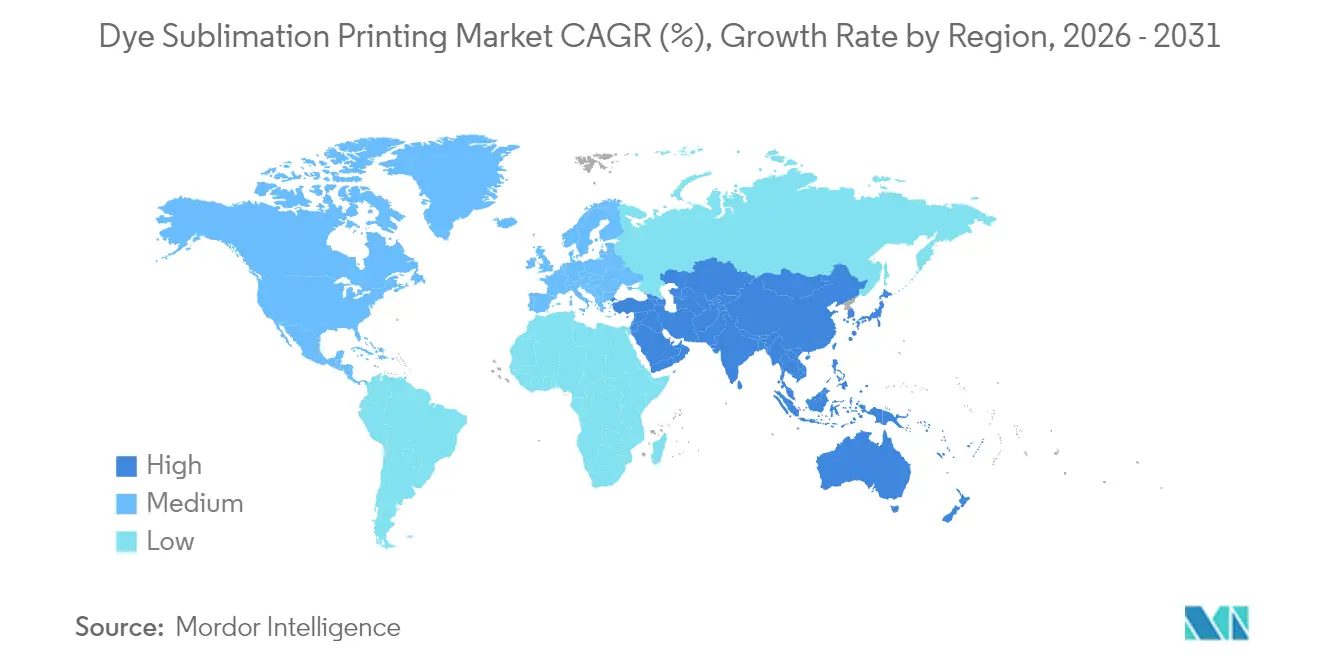
- 地域別では、アジア太平洋が2025年に40.11%のシェアを獲得し、2031年までに年平均成長率12.68%で最速の地域成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カスタマイズされたスポーツおよびファッションアパレルの急増 | +2.8% | グローバル、特に北米および欧州で顕著 | 中期(2〜4年) |
| 水効率的なデジタルテキスタイルプロセスへの移行 | +2.1% | グローバル、EUで最も顕著 | 長期(4年以上) |
| 総保有コストを低減する高速産業用プリンター投入 | +1.9% | アジア太平洋が中核、北米への波及 | 短期(2年以下) |
| AI駆動のデザインから印刷へのソフトウェア採用 | +1.6% | 北米およびEU、アジア太平洋で拡大中 | 中期(2〜4年) |
| EV内装産業用テキスタイル需要の急増 | +1.4% | 中国、EU、北米 | 長期(4年以上) |
| バイオベースポリエステルによる持続可能な昇華の実現 | +1.2% | EUおよび北米、アジア太平洋での段階的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カスタマイズされたスポーツおよびファッションアパレルの急増
カスタマイズはあったら良いものから購入の決め手へと変化しており、クラブ、大学チーム、独立系ブランドが在庫リスクを大幅に削減するオンデマンドマイクロファクトリーモデルにコミットしています。以前はスクリーン印刷に依存していた受託メーカーは、追加のセットアップコストなしに複数のカラーウェイで全面グラフィックスを処理するデジタル昇華ラインを採用しています。Cisco Athleticは、複雑さにペナルティが課されなくなったことをバイヤーに示し、無制限の色とプレースメントオプションを一定価格で提供することでこの変化を体現しています。チームは2週間のリードタイムの恩恵を受け、コンバーターは廃棄物の削減と返品の減少により健全なマージンを享受しています。同じインフラがファッションカプセルやインフルエンサー主導のドロップにも活用され、昇華装置の設置ベースが拡大しています。消費者調査がブランドロイヤルティと環境への透明性を結びつける中、オンデマンド生産は不良在庫や二次輸送区間を排除することで企業の排出目標もサポートしています。
水効率的なデジタルテキスタイルプロセスへの移行
規制当局が湿式加工工場への圧力を強める中、昇華の無水転写メカニズムは環境コンプライアンスの近道となっています。クローズドループ熱回収を統合したオペレーターは、水使用量削減に加えてエネルギー節約を達成しており、公表された事例では、レイアウトとエネルギーの最適化後に最大30%のスループット向上が示されています。欧州の持続可能かつ循環的なテキスタイル戦略は、グリーン公共調達スコアリングを通じて採用者へのインセンティブを提供し、グローバルブランドにサプライしている大規模工場での普及を加速しています。コンバーターにとっては、ブルーサインやOEKO-TEXなどの認証を取得する能力が、スコープ3の水フットプリントを開示しなければならない小売業者との高付加価値契約を解放します。競争上の優位性は、認証された低環境負荷印刷で製造されたアパレルに対して高い価格を支払う意欲のある消費者によってさらに強化されています。
総保有コストを低減する高速産業用プリンター投入
装置メーカーは生産性を向上させ、キャリブレーションを自動化することで、輪転スクリーン印刷とのコスト差を縮小しています。エプソン モンナリザ ML-64000は、ダイナミックアライメントスタビライザー技術によってドット配置精度を維持しながら生産品質で740 m²/hを達成し、大規模工場が主流の作業量を移行する自信を与えています。[1] HPRTなどのアジアのサプライヤーも1,080 m²/hモデルで追随し、フルシフトでの無人操業を可能にしています。自動メンテナンスシーケンス、連続インクシステム、プリントヘッドの冗長性がダウンタイムを削減し、中規模コンバーターの損益分岐点を引き下げています。セットアップ排除と廃棄物節減を考慮すると、アナリストは3,000直線メートル未満のロットでアナログ方式に対して15〜20%のコスト優位性を指摘しています。
AI駆動のデザインから印刷へのソフトウェア採用
RIPプラットフォームは、リピートパターンを自動生成し、テクスチャー生地の色変化を予測し、素材歩留まりを上げるためのネスティングを最適化できるニューラルエンジンを統合するようになっています。Roland DGのVersaWorks 7は、ICCプロファイルを生地バッチにロックする高度な色管理アルゴリズムを適用し、分散型生産セル全体での色の忠実度を確保します。プラグインはEコマースストアのデータを活用して名前と番号をバッチモードで入力し、アートワーク準備を数時間から数分に短縮します。最大の価値は需要予測にあります。AIシステムは販売実績データを分析し、アルゴリズムが在庫切れリスクを示したときにのみ自動再印刷を実行することで、オンデマンドモデルの低在庫の約束を維持します。アーリーアダプターは新デザインの市場投入時間が25%短縮され、アート部門の労働コストが二桁台削減されたと報告しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資本集約型プレスおよび仕上げ設備 | -1.8% | グローバル、特に中小企業にとって困難 | 短期(2年以下) |
| ポリエステル専用基材の制限 | -1.2% | グローバル、EUでより厳格な精査あり | 中期(2〜4年) |
| 分散染料供給コストの変動 | -0.9% | グローバル、アジア太平洋のサプライチェーンに集中 | 短期(2年以下) |
| 転写紙に対するPFAS規制 | -0.7% | 北米およびEU、世界規模で拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資本集約型プレスおよび仕上げ設備
産業グレードの昇華ラインは、ヒートプレス、乾燥トンネル、ワークフローソフトウェアを含めると200,000 USDを超える価格となることがあり、多くの小規模生産者にとって障壁となっています。高金利によりリース月額が上昇しており、調査対象テキスタイル企業のほぼ半数が2024年に資金調達上の制約から拡張計画を延期しました。プレスは安定した湿度、高度な換気システム、高温操業の安全管理を必要とするため、施設改修にもさらなる費用がかかります。これに対応して、装置メーカーはハードウェア、サービス、インクを直線メートル当たりの単一コストにまとめたクリック課金モデルを展開し、新規参入者の現金支出を抑えています。採用は増加していますが、資本障壁は特に信用条件が依然として厳しい新興経済圏において新規参入者数を抑制し続けています。
転写紙に対するPFAS規制
カリフォルニア州AB 1817およびEUのPFHxA規制は厳格なPFAS制限を施行しており、フッ素化学に依存していた剥離性のある紙コーティングをサプライヤーに再処方させています。[2] この移行は複雑です。新しいシリコーンベースの代替品は、ライン速度を損なうことなく同じ寸法安定性とインク離型性能を達成しなければなりません。初期の再処方品は実験室試験に合格していますが、高湿度での操業中にわずかな歩留まり損失を指摘するコンバーターもいます。コンプライアンスはサプライチェーンの透明性も要求し、工場は25 ppb未満のPFHxA含有量を証明し、第三者認証を確保する必要があり、コストと管理負担が増加します。この規制はイノベーションを促進し、生分解性コーティングへの扉を開く可能性がある一方で、オペレーターがプレス上で代替紙を検証する際に短期的な混乱が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
衣料品が収益の中核、産業用テキスタイルが加速衣料品は2025年の収益の62.31%を占め、チームウェア、アスレジャー、ファストファッションカプセルが在庫リスクなしに鮮やかな全面プリントを実現するために昇華に依存していることを示しています。一方、産業用テキスタイルは基盤は小さいものの、自動車メーカーがヘッドライナー、ドアパネル、シートカバーに軽量ポリエステルコンポジットを採用するにつれて年平均成長率10.98%で成長すると予測されています。スポーツリーグが補充サイクルを短縮し続け、ダイレクト・トゥ・コンシューマープラットフォームが注文集約を効率化するため、衣料品の昇華転写印刷市場規模は着実に拡大すると予測されています。
産業用テキスタイルの成長は、射出成形部品を布地ラップのコンポーネントに置き換えることで最大25%の炭素フットプリント削減を達成する電気自動車内装の再設計と結びついています。生産者はFMVSS 302基準を満たすために昇華対応の難燃性コーティングを試験し、新たな収益源を開拓しています。25%のリサイクルコンテンツを要求するより広範な自動車規制はポリエステルベースの構造を優遇し、昇華にとって理想的な基材です。規制上のクレジットがリサイクル内装にインセンティブを与えるにつれて、ティア1サプライヤーは複数年の印刷契約を交渉しており、コンバーターが産業用プレス投資を正当化するために必要なボリューム可視性を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


プリンタータイプ別:
産業用プラットフォームがスケールを提供ワイドフォーマット機(74インチ未満)は2025年に収益シェアの55.74%を維持しました。これはほとんどのロール・トゥ・ロール仕上げラインの幅に適合し、ファッションおよびデコレーションコンバーターの中量生産に対応しているためです。しかし、74インチを超える産業用プラットフォームは、シングルパス効率とフルシフトスループットを求める工場に牽引され、2031年にかけて年平均成長率11.76%を記録すると予測されています。プリントヘッドメーカーが東北地方の新工場での出力能力を4倍にする(エプソンが2025年9月完成を目標に510億円(3,400万USD)を投資)など、昇華転写印刷市場の恩恵を受けています。
産業用ラインは、対称ノズルアレイとリアルタイムのドットウォッチシステムを活用してオーバースプレーを削減し、メートル当たりのインク消費量を低減します。インラインフュージングの統合により、ロールが完全に定着した状態で排出されて検査と裁断の準備が整うため、労働力をさらに削減します。複合的な節減により、位置変更可能な二段階ワークフローと比較して総運用コストを二桁台削減できます。人件費が高い地域のコンバーターにとって、自動化は賃金インフレを相殺し、迅速な地域配送を優先する国内回帰戦略をサポートします。
インクタイプ別:
転写が主導するもダイレクト・トゥ・ファブリックが勢いを増す転写インクは2025年に59.58%のシェアを達成し、多様なプリンターフリート全体での色の一貫性を保証する確立された紙サプライチェーンに支えられています。ダイレクト・トゥ・ファブリック方式は、工場が紙廃棄物を排除してジョブの段取り替えを加速しようとするにつれて年平均成長率12.13%で拡大すると予測されています。アーリーアダプターは、ペーパーレスワークフローへの切り替え後に1平方メートル当たりの消耗品コストが15%削減されたと報告しており、廃棄物処理費用を含めるとその数値はさらに上昇します。
エプソンのジェネスタラインなどのOEKO-TEX ECO PASSPORTに認証された分散顔料は、揮発性有機化合物の排出を削減しながらブランドと規制の両方の要件を満たします。ダイレクト・トゥ・ファブリックに関連する昇華転写印刷市場規模は、2025年1月からPFASフリーのインクを義務付けるブルーサイン基準により、すでにコンプライアントなサプライヤーを好むファッションブランドによってさらに押し上げられています。並行して、顔料化学者は原油価格変動からサプライコストを切り離すバイオソース色素を探索しており、上記の重要な制約要因の一つに対処しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
基材カテゴリー別:
ポリエステルが主導し、ハイブリッドが台頭ポリエステルは2025年に64.71%の収益シェアを維持しました。これは、昇華染料に対する分子親和性により、比類のない洗濯堅牢度と色鮮やかさが得られるためです。一方、リサイクルポリエステルとバイオベース繊維を混合したハイブリッド技術テキスタイルは、11.86%のCAGRで成長す見込みであり、自動車および航空宇宙分野のサーキュラリティ目標に合致しています。リサイクル業者がバイオベース含有量を検証するためにASTM D6866に基づく放射性炭素試験を採用するにつれ、昇華転写印刷市場は恩恵を受け、素材に関するブランドの信頼性が高まっています。
フロアカーペットメーカーは、耐摩耗性を損なうことなく完全なリサイクルを可能にするモノマテリアルのポリエステル裏地を導入しており、昇華転写を使用済み製品の回収を支援する装飾手法として位置づけています。アパレル分野では、染料吸収特性が同一の部分的バイオベースPETを試験導入している製造業者もあり、既存の昇華転写プリンターへのシームレスな移行を可能にしています。そのため、コンバーターはニット、織物、複合構造を含む基材ポートフォリオを拡大し、昇華転写が必要とするポリエステル化学の範囲内に留まりながら収益を多様しています。
地域分析
アジア太平洋地域の染料昇華印刷市場
アジア太平洋地域は2025年の収益の40.11%を創出しており、密集した製造クラスター、統合された原料供給、およびベトナムなどの市場で0%まで引き下げられた有利な設備輸入関税によって支えられている。中国は2024年に204.6 ビリオン枚の衣料品ユニットを生産し、前比4.22%の成長を記録する中心地であり続けている。2025年までに繊維企業の70%をデジタル化することを推進する政府プログラムが、小規模な製造業者でさえロールツーロール昇華プレスを導入するよう促し、普及を加速させている。しかし、上昇する人件費は自動化投資を促し、それが高スループットの産業用プラットフォームへの需要を押し上げている。
北米の染料昇華印刷市場
北米は、迅速なパーソナライゼーションとライセンスコンプライアンスのための国内生産を必要とする大学および プロスポーツチームに牽引され、相当なシェアを維持している。同地域はまた、AIを活用したワークフローソフトウェアの採用においても先行しており、デザインサイクルの短縮と印刷前工程の人件費削減を実現している。貿易促進権限協定は引き続き無地ポリエステル衣料品の輸入関税に影響を与え、メキシコを米国の印刷業者向け基材サプライヤーとして位置づけるニアショアリング戦略を形成している。
欧州の染料昇華印刷市場
欧州の厳格な環境規制は、無水昇華およびPFASフリーコーティングの採用を促進し、染料昇華印刷市場に規制面での追い風をもたらしている。ホライゾン・ヨーロッパは、地域内でのデジタルテキスタイル生産のためにEUR 1,000万を確保しており、このグラントラインはブロック全体のマイクロファクトリーの資本障壁を低下させている。同地域に本社を置くブランドは、ブルーサイン、GOTS、およびISO 14001認証を保有するコンバーターを優先するサプライヤー監査に取り組んでいる。
中東・アフリカおよびラテンアメリカの染料昇華印刷市場
中東およびアフリカは新興市場であり、UAEのファッションハブと南アフリカのプロモーション製品ブームが牽引している。自由貿易地域におけるインフラ投資は、欧州およびアジア市場の両方への無税アクセスを提供し、グローバルブランドが仕上げ工程をそこに配置することを魅力的にしている。ラテンアメリカは収益規模では小さいものの、サッカーマーチャンダイジング契約と国内スポーツリーグの台頭により平均以上の成長を示しており、地域多様化のさらなるベクターを加えている。

規制環境
染料昇華印刷に影響を与える規制は、化学物質含有量の制限、食品接触適合性への期待(印刷包装が対象となる場合)、そして水を使わない工程を優位にする排水・排出物への監視の強化によって、ますます形成されている。EUでは、包装・包装廃棄物規則(PPWR)が食品接触包装に対するPFAS制限を導入し、第5条5項が2026年8月12日から適用され、25 ppb(対象PFAS)、250 ppb(対象PFASの合計)、50 ppm(総PFAS、ポリマー系を含む)の閾値が設定される。これは転写紙やコーティングのサプライチェーンで参照されている継続的なPFAS規制と交差し、インクや紙材の入力全体にわたる文書化と試験の必要性を高めている。
移行や裏移りが関係する印刷包装その他の用途については、規則(EC)No 2023/2006に基づくEUの適正製造基準(GMP)要件が、意図しない転写を防ぐために非食品接触面での印刷インクの配合・適用方法を引き続き規定している。欧州はまた、各国の措置や参照基準が依然として影響力を持つため、パッチワーク状のコンプライアンス環境に直面している。これには、食品と接触する材料・物品に関するスイスの命令(SR 817.023.21)(2024年2月1日発効の改正)や、ドイツのインク関連移行期限(2026年12月31日まで延長)が含まれる。業界のガイダンスも厳格化しており、EuPIAのGMPガイダンス更新(第5版、2025年11月)と、PPWRの文脈でのPFASと印刷インクに関する2026年4月の情報ノートが、コンバーターをPFASフリーの消耗品、より強固なサプライヤー宣言、そしてより形式化された工程管理へと押し進めている。
バリューチェーン分析
染料昇華印刷のバリューチェーンは、ポリエステル系繊維や特殊ポリマーコーティング硬質基材向けの上流の石油化学原料およびリサイクル原料から始まり、分散染料・インク化学品、離型コーティング、転写工程で使用される基紙が続く。プリントヘッドおよびプリンターOEMは大判・産業用プラットフォームを提供し、ヒートプレス、カレンダー、乾燥機、仕上げ設備が生産セルを完成させる。ワークフローソフトウェア(RIP、カラーマネジメント、そしてますますクラウド監視)がプリプレスと生産を結び付け、コンバーター、衣料装飾業者、包装・視覚コミュニケーション印刷サービス提供者が、少量パーソナライズから、ブランド、チーム、OEM最終顧客向けの産業規模の注文に至るまでの出力を生み出している。
下流では、流通はハードウェア、インク、紙、サービスを一体化した統合エコシステムを中心に組織化される傾向が強まっている。これはダウンタイムのリスクを低減し、PFASその他の化学物質規制が拡大する中でコンプライアンス文書化を簡素化する。消耗品は、大手グローバル配合業者と、コーティングと物流を自社内で管理する統合専門業者の両方によって支えられており、より広範な包装・印刷バリューチェーンの一部でも、多品種少量需要やシリアル化されたデータ・トゥ・プリント要件に対応するためデジタルインクジェット能力が組み込まれている。主要な運用上の障害は、資本集約的な仕上げ能力、認定PFASフリー転写紙の入手可能性、そして分散染料原料の安定性であり、これらはパーソナライズ受注と大量契約の両方を扱うコンバーターのリードタイムを圧迫する可能性がある。
競合状況
昇華転写印刷産業は適度に集中しており、一握りの垂直統合ベンダーがハードウェア、消耗品、ソフトウェアをターンキーエコシステムに組み合わせています。エプソンは2024年9月にFiery LLCを買収することでこの統合を深め、RIPからプレスまでのワークフロー継続性を高めるデジタルフロントエンド機能を獲得しました。Brother Industriesは Roland DGに対する430億4,000万USD の敵対的公開買い付けを通じてコンソリデーションの圧力を示し、サイネージとテキスタイルセグメントの両方にサービスを提供するワイドフォーマットポートフォリオの戦略的価値を浮き彫りにしました。
競争優位性は、純粋なハードウェア仕様よりもサービスモデルに依存するようになっています。Kornit Digitalのオールインクルーシブクリックサブスクリプションは、インク、部品、メンテナンスをメートル当たりの従量制プランに統合し、設備投資リスクを懸念するコンバーターの参入障壁を低下させています。一方、エプソンのクラウドソリューションPORTはリアルタイムのフリート分析を提供し、計画外のダウンタイムを削減し、マルチサイトオペレーターが仕事を動的に割り当てるのを支援します。クラウドベースの診断ツールを持つサプライヤーは、顧客のワークフローにより深く組み込まれることでスティッキネスを構築し、継続的収益を獲得します。
新規参入者はダイレクト・トゥ・フィルムやデスクトップ昇華などのニッチな機会に焦点を当てていますが、市場の方向性はプリントヘッドの小型化と低粘度インク化学への積極的なR&D投資を可能にするスケール経済を優遇しています。プレスメーカーと化学サプライヤーのパートナーシップは緊密化しており、PFASフリー離型コーティングを目指した共同開発契約によって示されています。市場ポジショニングはそのため、エンドツーエンドのコンプライアンスを提供できる企業を中心に展開します。ISO 9001品質システム、ブルーサイン承認、オンサイト廃熱回収ソリューションが現在多くの見積もり依頼書類に記載されています。
昇華転写印刷産業リーダー
-
Seiko Epson Corporation
-
Roland DG Corporation
-
Fujifilm Holdings Corporation
-
Canon Inc.
-
HP Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
昇華転写印刷市場
- Seiko Epson Corporation
- Roland DG Corporation
- Fujifilm Holdings Corporation
- Canon Inc.
- HP Inc.
- Mimaki Engineering Co., Ltd.
- Mutoh Holdings Co., Ltd.
- Sawgrass Technologies, Inc.
- Durst Group AG
- Dover Corporation (MS Printing Solutions SRL)
- Kornit Digital Ltd.
- Electronics For Imaging, Inc.
- Ricoh Company, Ltd.
- Brother Industries, Ltd.
- ColorJet India Ltd.
- Gandy Digital Ltd.
- Klieverik Heli B.V.
- DGI Digital Graphic Inc.
- Shenzhen HOMER Textile Tech Co., Ltd.
- Sun Chemical Corp.
- DuPont de Nemours, Inc.
- SPGPrints B.V.
- Huntsman Corporation

市場機会と将来展望
主要な空白領域は、トレーサビリティと迅速なアートワーク変更が重要となる多品種少量生産におけるアナログからデジタルへの移行であり、これにはソフトサイネージ、プロモーション用品、そして可変データ機能の恩恵を受ける一部の包装印刷ワークフローが含まれる。Interpack 2026では、包装関連のデジタル印刷がPPWRを背景とした単一素材構造への関心を集め、リサイクル性目標を複雑な積層なしで支える互換インク、コーティング、デジタル印刷された機能層に余地が生まれている。別の側面では、PFAS制限とブランド審査要件がサプライヤーに対し、より明確な宣言と認証済み入力材ポートフォリオの提供を促しており、これが文書化された低影響生産向けに設計された転写紙、インクシステム、ワークフローの機会を増加させている。
産業生産性とエンドツーエンドのワークフロー統合も、主流ボリュームをデジタルラインに移行する際の運用コストを削減することで、対応可能な市場基盤を拡大している。エプソンが2026年5月に発表したSureColor SC-F20000は、8個のPrecisionCore MicroTFPプリントヘッドと大容量のホットスワップ式インクを備えた産業用染料昇華プラットフォームとして位置付けられ、より高いスループットと生産の安定性への動きを示している。こうしたプラットフォームを切断、検査、カラーマネジメント対応のRIPワークフローの自動化と組み合わせるコンバーターは、同じインフラをスポーツやファッションにおけるオンデマンドのマイクロファクトリーモデルにも活用しており、また、再現性とコンプライアンス文書化が見積依頼の一部となる、より標準化された技術繊維プログラムにも応札している。
Recent Industry Developments in 昇華転写印刷市場
- 2026年7月:セイコーエプソンは、8プリントヘッド構造を持ち、600x600 dpiで最大306 m2/hの速度を実現するとされる76インチ産業用染料昇華プリンター「SureColor F20030」を発売した。この発売は、より高スループットの繊維生産を対象としており、同一ライン上でパーソナライズ受注とリピート受注の両方を実行するために安定した産業レベルの稼働率を必要とするコンバーターを支援する。
- 2026年5月:セイコーエプソンは、8個のPrecisionCore MicroTFPプリントヘッドと大容量インク処理を特徴とする産業用染料昇華プリンター「SureColor SC-F20000」を発表した。これは、迅速な切替やカラー制御といったデジタルの利点を維持しつつ、アナログ工程との生産性ギャップを縮める産業用プラットフォームへの市場シフトを強化するものである。
- 2024年9月:セイコーエプソンはFiery LLCの買収を完了し、デジタルフロントエンドおよびワークフロー機能を、より広範な印刷ポートフォリオに追加した。この買収は、RIPから印刷機までのエンドツーエンド統合を強化するもので、一貫した色再現、自動化、プリプレス作業の削減を重視する複数拠点運営企業にとってますます重要となっている。


昇華転写印刷市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主にテキスタイルおよび硬質表面の装飾を目的として、熱を用いて対応基材にインクを転写・定着させる昇華転写印刷から生み出される収益を対象としており、世界中のエンドユーザーおよびプリントサービス提供者を含みます。
対象外の範囲:従来のスクリーン印刷、溶剤系およびラテックス系のワイドフォーマット印刷、ならびに昇華転または染料定着工程を使用しないダイレクト・トゥ・ガーメント印刷は対象外とします。
セグメンテーション概要
- 用途別
- 衣料品
- 産業用テキスタイル
- 家庭用テキスタイル
- ビジュアルコミュニケーション/ソフトサイネージ
- 硬質基材
- プリンタータイプ別
- デスクトップ(44インチ未満)
- ワイドフォーマット(44インチ〜74インチ)
- 産業用(74インチ超)
- インクタイプ別
- 転写昇華インク
- ダイレクト・トゥ・ファブリック昇華インク
- 昇華トナーインク
- 基材カテゴリー別
- ポリエステル生地
- ポリマーコーティング硬質メディア
- 混合/ハイブリッド産業用テキスタイル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、モデルの基本構造を構築し、印刷およびテキスタイルのエコシステムが公的に追跡される方法と整合させました。製造業および価格シグナルについては米国国勢調査局および米国労働統計局などの公的情報源を活用し、印刷機器および関連消耗品の動向については国連コムトレードの貿易統計も参照しました。
素材およびプロセスの方向性を把握するため、用語およびプロセス標準については国際標準化機構の資料を参照し、昇華インク、ポリエステルとの相互作用、および堅牢度性能を論じた査読済み論文も参照しました。また、用途別の採用促進要因を把握するため、企業の開示資料、投資家向けプレゼンテーション、業界団体のページ、および信頼性の高い報道記事も精査しました。クロスチェックが必要な場合には、企業財務情報・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入船積みレベルデータを活用し、プレイヤーの活動状況と方向性のある数量を検証しました。ここに記載されている情報源はあくまで例示であり、データ収集、検証、および明確化のために他の多くの公的・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に購入・使用されているものを確認し、テキスタイル、ソフトサイネージ、および硬質アイテム全体にわたる価格設定と採用に関する仮定を検証するために活用しました。APAC、EMEA、およびアメリカ大陸にわたる機器・消耗品の参加者、プリントサービス提供者、および川下ユーザーと広く対話したため、モデルにはポリエステル普及率、生産拠点、および一般的な印刷幅の違いが反映されています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:17% | APAC:43% |
| 中位層:53% | 部門・ユニットリーダー:33% | EMEA:37% |
| 中小規模プレイヤー:18% | マネージャー:50% | アメリカ大陸:20% |
市場規模算定と予測
規模算定は、印刷可能なテキスタイルおよびコーティングメディアの使用量から需要プールを再構築し、他の印刷方式と比較した昇華転写の現実的な普及率でフィルタリングするトップダウン構築から始まります。その後、サンプリングされたサプライヤー収益を積み上げ、機器設置状況および消耗品のプルスルーに関するチャネルチェックで検証する選択的なボトムアップ推計によって結果を裏付けます。
モデルの主要インプットには、対象用途におけるポリエステルおよびポリエステル混紡の使用量、デスクトップおよびワイドフォーマット昇華転写プリンターの設置台数指標、用途別の平方メートルまたは印刷ロット)あたりの典型的なインク消費量、ならびにインク、転写紙、および対応基材の平均販売価格帯が含まれます。また、ソフトサイネージおよびスポーツウェアの採用シグナルも追跡しています。これらの分野での変化は、数量要件と印刷幅を急速に変化させるためです。予測については、シナリオ分析を用いることで、アパレルのカスタマイズ、ビジュアルコミュニケーション向け広告費、および機器の更新サイクルの変化を、限られた公開データセットに過剰適合することなく反映できるようにしています。小規模国でボトムアップの視認性が低い場合は、インタビューで検証した地域固有の採用率と価格帯を適用してギャップを補い、貿易および生産の方向性と照合して再確認します。
データ検証と更新サイクル
検証は、関連印刷機器の貿易動向、インクおよび紙の価格トレンド、ならびにインタビュー回答者から共有された実際の生産能力と稼働率チェックなどの独立したシグナルと最終市場合計を三角測量することで行われます。外れ値にはフラグが立てられ、地域の成長率テキスタイル生産量とサイネージ需要で合理的に説明できる水準を超えた場合には仮定が見直されます。
最終承認前に、モデルはアナリストによる多段階レビューを経て、計算、単位換算、および前年比の変化が再確認されます。その後、主要インプットを変更する新情報が生じた場合には選択的な再コンタクトが行われます。レポートは年次で更新され、主要なサプライ拡大、インクに影響する規制変更、または急激な価格変動などの重要事象が発生した場合には中間更新が行われます。納品直前には最終確認が行われ、クライアントは現在の市場状況に即した最新の見解を受け取ることができます。
Mordor Intelligenceの昇華転写印刷市場規模算定と他の公表推計との比較
昇華転写印刷の公表市場値は、トピック名が同一に聞こえても大きく乖離して見えることがあります。これは、基礎となる対象範囲と起点として使用される年が異なることが多いためです。また、各出版社が機器と消耗品をどのように扱うか、および価値が工場出荷価格、流通業者レベル、またはエンドユーザー支出のいずれ把握されるかによっても差異が生じます。
熱プレス機器とブランク基材は一部の調査では一般的な追加項目ですが、Mordor Intelligenceの本市場規模算定の対象範囲外であり、価値は隣接するハードウェアバンドルではなく昇華転写印刷ソリューションに紐付けられています。その他のギャップは通常、価格ロジックに現れます。一部の推計では、ガーメント、ソフトサイネージ、および硬質アイテムがインクや紙を異なる方法で消費するにもかかわらず、すべての用途に単一の混合平均価格を適用しています。更新タイミングも比較に影響します。プリンターの入手可能性とインク価格の最近の変化は、モデルが更新された際に当年度の合計値を変化させる可能性があるためです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.85 ビリオン 米ドル(2026年) | |
| 産業調査出版社A | 16.40 ビリオン 米ドル(2025年) | 2025年を基準年として使用しており、製品タイプおよびエンドユーザー全体にわたる価格設定と普及率の仮定を混合している可能性があり、2026年を起点とした場合と比較して当年度の値が変動することがあります。 |
| グローバル市場レポートB | 15.18 ビリオン 米ドル(2026年) | 工場出荷価格ベースの収益フレームと、プリンター、インク、および関連アイテムを異なる方法で混合する可能性のある広範な製品タイプの視点を適用することが多く、印刷収益としてカウントされるものによっては市場合計が圧縮される場合があります。 |
この表は、乖離の大部分が印刷収益の一部としてカウントされるものと当年度の基準点の設定方法によって説明されることを示しています。モデルを明確な需要シグナル(印刷可能面積、用途別採用率、および現実的なインクと紙の消費量)に紐付けることで、インプットが変化した際にも結果の追跡可能性と再現性が維持されます。


レポートで回答される主要な質問
昇華転写印刷市場の現在の評価額はいくらですか?
昇華転写印刷市場規模は2026年にUSD 168億5,000万に達し、2031年までに年平均成長率10.72%でUSD 280億5,000万に成長すると予測されています。
最も多くの収益をもたらしている用途はどれですか?
衣料品は、パーソナライズされたスポーツウェアとファッションアイテムへの需要の高まりにより、2025年に総収益の62.31%をリードしました。
最も急速に成長している地域はどこですか?
アジア太平洋は、集中した製造能力と支援的なデジタル化政策に支えられ、2031年にかけて年平均成長率12.68%で拡大すると予測されています。
最も高い成長が見込まれるプリンターカテゴリーはどれですか?
74インチを超える産業用システムは、コンバーターが単位当たりコストを削減するために高スループットラインに投資するにつれて、年平均成長率11.76%で成長すると予測されています。
環境規制は技術採用をどのように形成していますか?
無水昇華とPFASフリー転写紙は、EUおよび北米の規制当局が水使用量と化学物質含有量の規制を強化するにつれて普及が進んでおり、工場の設備と消耗品のアップグレードを促しています。
高い設備投資に直面している小規模コンバーターにはどのような資金調達オプションがありますか?
メートル当たりの従量制プランなどのサブスクリプションモデルは、ハードウェア、インク、サービスを予測可能な運用コストにまとめ、中小規模生産者の資本障壁を緩和します。


 お客様のデータは安全であり、販売や共有は一切行われません。

