
デジタルフィットネスアプリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
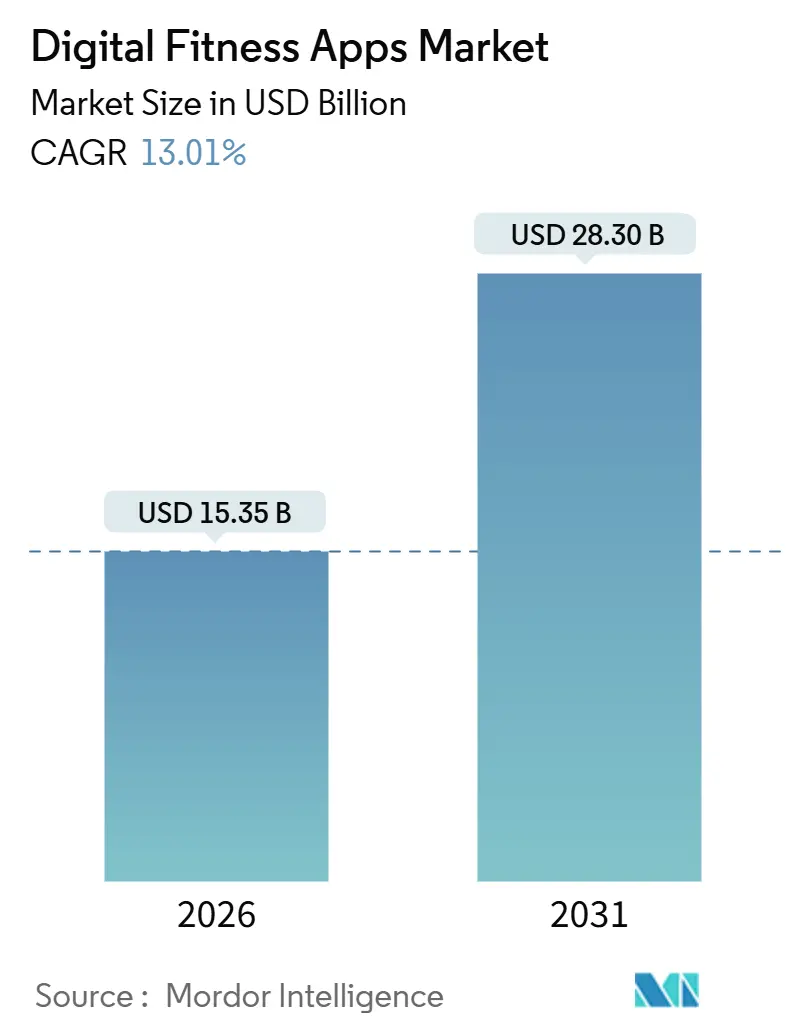
| 市場規模 (2026) | 15.35 十億米ドル |
| 市場規模 (2031) | 28.30 十億米ドル |
| 成長率 (2026 - 2031) | 13.01 % |
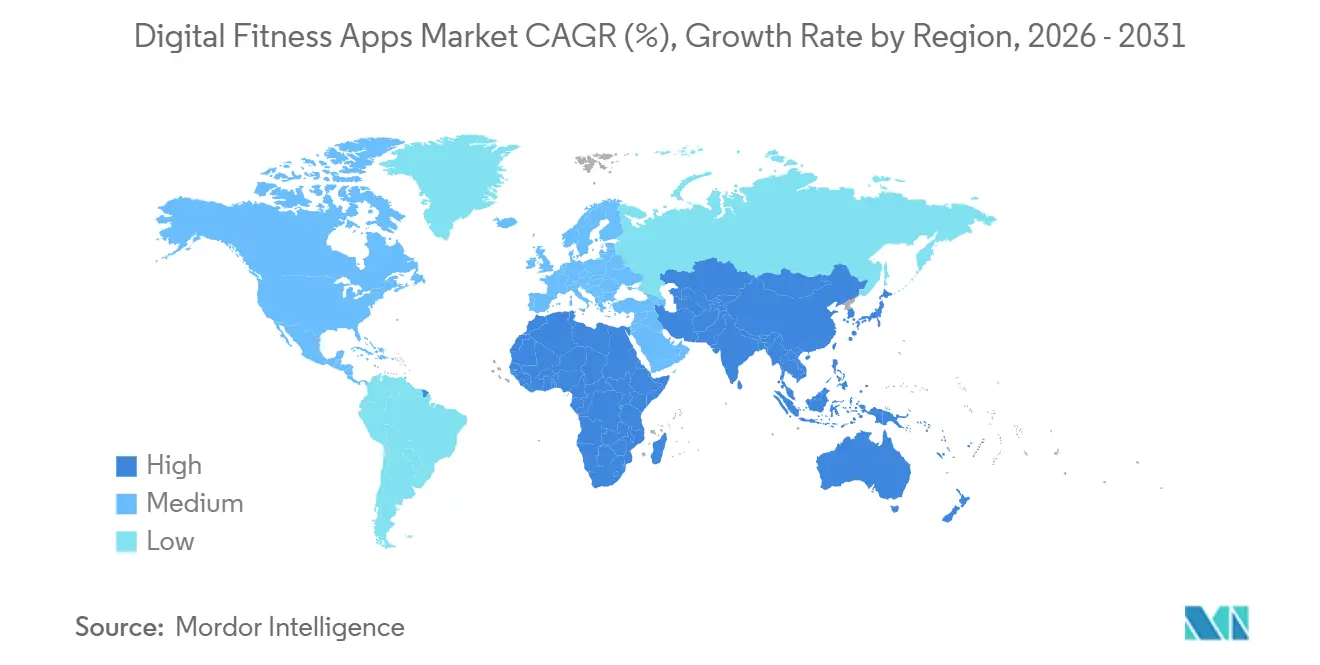
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
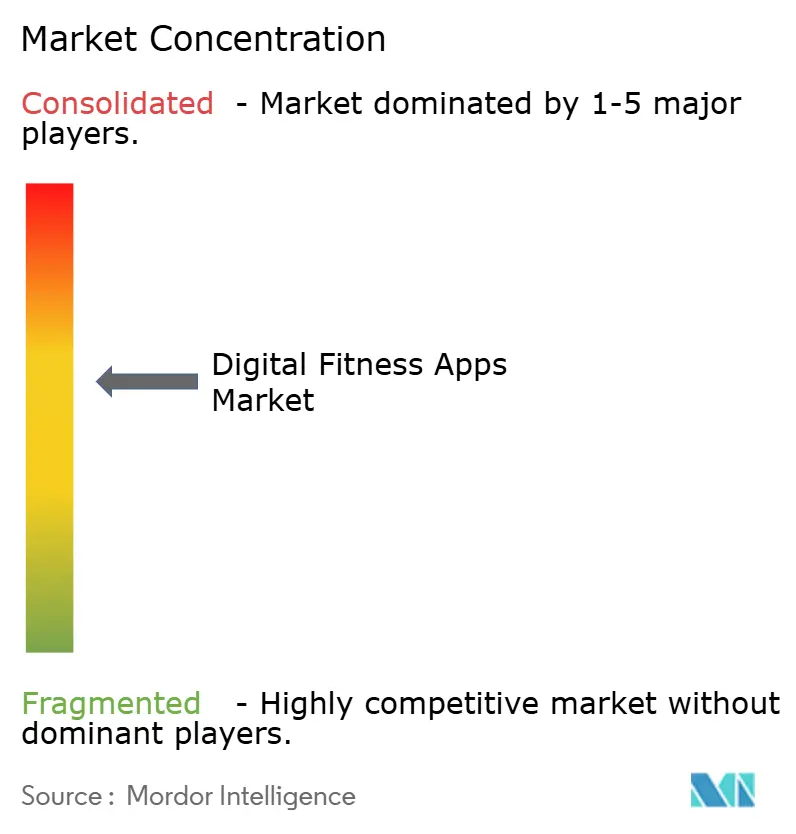
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルフィットネスアプリ市場分析
デジタルフィットネスアプリ市場規模は2026年に150億3,500万米ドルに達しており、予測期間中に13.01%のCAGRを記録し、2031年までに283億米ドルに達する見込みです。GLP-1体重減少療法との継続的な連携、デバイス上のAI音声コーチングの急速な進歩、および雇用主負担のウェルネス給付の着実な拡大により、デジタルアプリは任意のライフスタイル付加機能から予防医療の中核ツールへと再位置付けされています。時計、リング、バンドにFDA認可センサーを組み込むデバイスメーカーは、生成AIモデルを供給するデータパイプラインを深化させ、リアルタイムのパーソナライゼーションを向上させ、乗り換えコストを高めています。同時に、保険会社および自己負担企業がプレミアムサブスクリプションを引き受け、不安定な消費者チャーンから開発者を守りつつ、臨床検証要件を強化しています。データプライバシーへの監視強化と顧客獲得コストの上昇がモメンタムを抑制しているものの、持続的なハードウェア普及と医薬品・ソフトウェアの融合により、デジタルフィットネスアプリ市場は2031年に向けて倍増軌道を維持しています。
主要レポートポイント
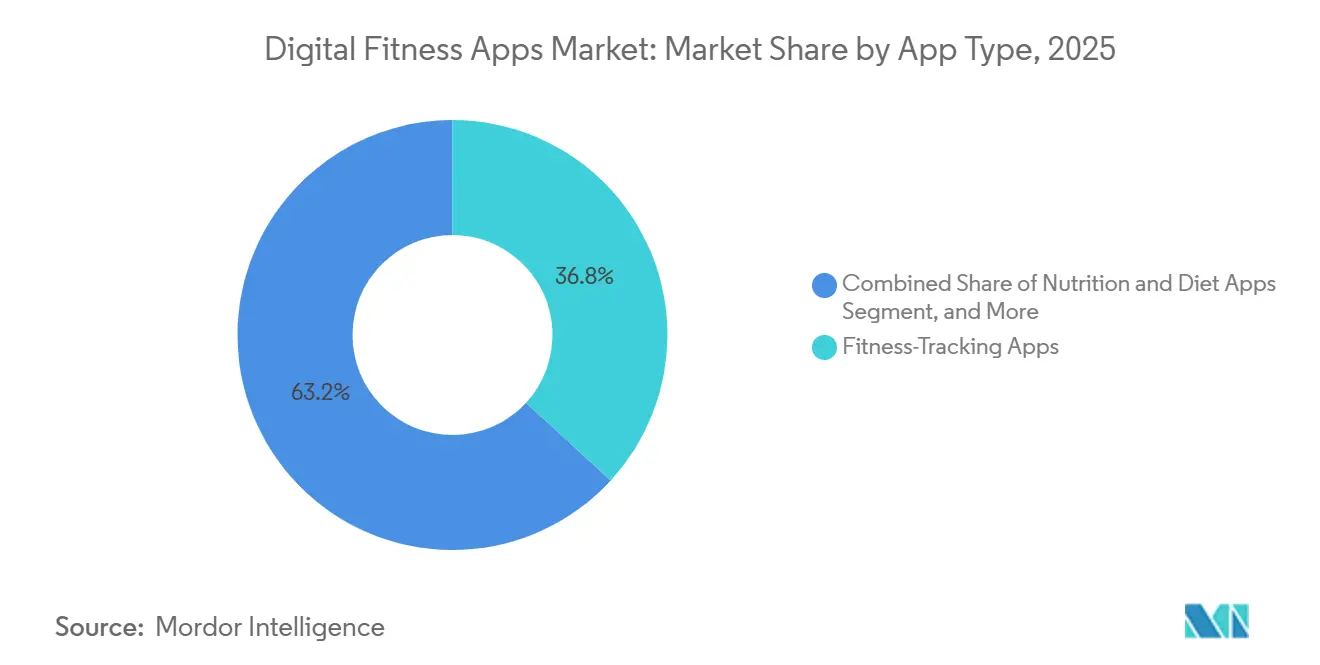
- アプリタイプ別では、フィットネストラッキングアプリケーションが2025年に36.83%の収益シェアで首位を占め、一方で妊活・避妊関連サービスは2031年にかけて13.88%のCAGRで拡大しています。
- プラットフォーム別では、iOSが2025年ベースの55.73%を占め、ウェアラブルOS専用タイトルが2031年にかけて14.67%のCAGRで成長しています。
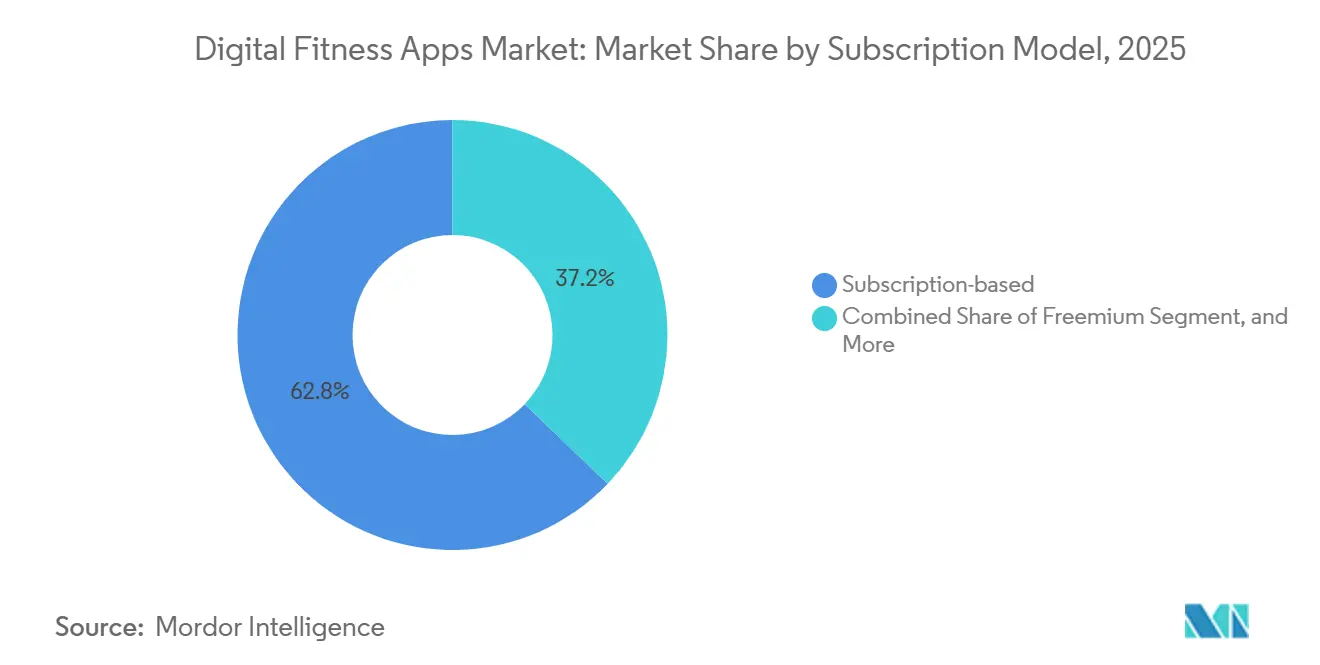
- サブスクリプションモデル別では、サブスクリプション型サービスが2025年収益の62.83%を占める一方、フリーミアムは顧客獲得効率の低下に伴い14.89%のCAGRで成長しています。
- エンドユーザー別では、個人消費者が2025年に56.82%のシェアを保持し、医療提供者および保険会社が価値に基づくケアの償還加速により最速の14.78%のCAGRを記録しています。
- 地域別では、北米が2025年に38.73%のシェアを獲得し、アジア太平洋地域が2031年にかけて14.66%のCAGRでリードすると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRプレビューへの影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| GLP-1体重減少プログラムとの統合 | +3.2% | 北米、欧州、アジア太平洋地域の都市部における早期採用 | 中期(2〜4年) |
| 生成AIによる音声コーチングの差別化 | +2.8% | グローバル、特に北米および西欧のプレミアム層への浸透 | 短期(2年以内) |
| アプリベースのウェルネスに対する保険会社・雇用主インセンティブの増大 | +2.5% | 北米、欧州、日本および韓国でのパイロットプログラム | 中期(2〜4年) |
| スマートフォンおよびウェアラブルの爆発的普及 | +2.1% | アジア太平洋地域を中核とし、中東・アフリカへの波及 | 長期(4年以上) |
| ゲーミフィケーションとソーシャルフィットネスのネットワーク効果 | +1.3% | グローバル、特に北米および欧州での高エンゲージメント | 短期(2年以内) |
| 55歳以上のコホートによる高齢者フィットネス需要 | +1.1% | 北米、欧州、日本、中国での関心の高まり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GLP-1体重減少プログラムとの統合
セマグルチドおよびチルゼパチドを基盤とした処方療法が主要プラットフォームに組み込まれ、服薬アドヒアランスツールと活動コーチングが融合しています。WeightWatchersはアプリ内でGLP-1処方を開始し、会員をテレヘルスプロバイダーへ誘導し、自宅配送を合理化しました。Apple Fitness+は投薬スケジュールと同期するワークアウトプランを追加し、内分泌専門医が指摘する筋肉量喪失リスクを軽減しています。Omada Healthは償還対象の糖尿病予防プログラムをGLP-1サポートを含む形に拡大し、支払い責任をユーザーから保険会社へ移転しました。薬物療法の組み込みにより、アプリはハイブリッドケアコーディネーターへと昇格し、典型的な90日チャーン期間を大幅に超えてエンゲージメントサイクルを延長し、従来は臨床受診に限定されていた保険会社の資金調達を解放します。
生成AIによる音声コーチングの差別化
大規模言語モデルが静的チュートリアルを双方向対話へと変貌させ、フォーム、強度、休憩インターバルをリアルタイムで調整しています。WHOOPのコーチはGPT-4を活用して夜間回復データを解析し、運動中にリアルタイムのプロンプトを発行します。FitbitのGemini統合は会話型Q&Aを追加し、査読済み科学論文に基づいた回答を提供します。[1] StravaのアスリートインテリジェンスはコホートHi較を用いてレース当日のペーシングを推定します。音声インタラクションによりユーザーは画面から目を離す必要がなくなり、人間のトレーナーとのギャップを縮小し、コーチングコストを圧縮しながら、パーソナライゼーションエンジンを豊かにする詳細な行動データセットを生成します。
アプリベースのウェルネスに対する保険会社・雇用主インセンティブの増大
支払者は受動的な償還を超え、積極的な補助金支給へと移行しています。UnitedHealthcareは現在、接続されたウェアラブルで追跡された活動マイルストーンを達成した会員に対し、年間最大1,000米ドルを支給しています。JPMorgan Chaseは、メンタルヘルス関連欠勤が12%減少したことを確認した後、250,000人の従業員のPelotonおよびCalmのサブスクリプションを負担しています。Aetnaは16週間完了率を条件にNoomの糖尿病予防プログラムに資金を提供しています。補助金は消費者からコストリスクを移転し、エンタープライズライセンス収益を拡大し、チャーンを抑制する複数年契約を生み出しますが、臨床検証とHIPAAコンプライアンスへの需要を高めます。
スマートフォンおよびウェアラブルの爆発的普及
グローバルなスマートウォッチ出荷台数は2024年にユニット数で顕著な成長を達成し、ハードウェアの急増がアプリへの継続的なデータループを供給しています。Apple Watch Series 10はFDA認可の睡眠時無呼吸症候群検出機能を取得し、デバイスを診断グレードのモニターとして再定義しました。[2] Samsungの399米ドルのGalaxy Ringはリング型フォームファクターで終日バイタルサイン追跡を提供し、手首装着が煩わしいと感じるユーザーのコンプライアンスを向上させています。Garminは2024年のウェアラブルの80%がサードパーティアプリとデータを同期させたことを明らかにし、アプリ発見におけるオープンAPIの役割を強調しました。センサーのより深いリーチがAIモデルを豊かにし、精度を高め、摩擦を低減することで、リテンションとプレミアムアップセルを直接促進しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRプレビューへの影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| データプライバシー規制の強化(GDPR、DMA、ADPPA) | -1.8% | 欧州(GDPR、DMA)、北米(ADPPA提案)、アジア太平洋地域への波及 | 短期(2年以内) |
| パンデミック後のアプリ疲弊とリテンションの低下 | -1.5% | グローバル、特に北米および欧州への影響が最も顕著 | 短期(2年以内) |
| 飽和した広告チャネルにおける顧客獲得コストの上昇 | -0.9% | グローバル、特に北米でCACインフレが最も高い | 中期(2〜4年) |
| 臨床グレードのウェアラブルとの精度ギャップ | -0.7% | グローバル、特に北米および欧州での規制審査が集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシー規制の強化
規制当局は機密性の高い健康テレメトリーに関する管理を強化しています。アイルランドデータ保護委員会は2024年にフィットネスデータの不適切な取り扱いを理由にMetaに対して9,100万ユーロ(9,800万米ドル)の罰金を科しました。欧州連合のデジタル市場法はゲートキーパーが自社アプリを自動インストールすることを禁止し、AppleとGoogleをメリットに基づいて競争させています。[3] 提案されている米国法案はデータ共有に対する明示的な同意を義務付けるものであり、プロンプト表示時に40%のユーザーが拒否するハードルとなっています。コンプライアンスはエンジニアリングの間接費を増加させ、クロスプラットフォームのパーソナライゼーションを複雑化させ、規模の小さな開発者を統合へと向かわせます。
パンデミック後のアプリ疲弊とリテンションの低下
ロックダウン初期のダウンロード急増は一時的なものでした。ほとんどのヘルスアプリの30日間リテンションは2024年に3〜8%まで低下しました。1日目のスティッキネスは30〜35%にとどまり、1ヶ月以内に有料転換率は2%未満まで低下します。Pelotonのコネクテッドフィットネスサブスクライバー数は2023年の300万人から2024年度第3四半期には290万人に減少し、14億米ドルの債務借り換えとコンテンツおよび企業向けプランへの戦略的転換を余儀なくされました。エンゲージメント期間の縮小により前倒しのオンボーディングが求められますが、過度に積極的なプロンプトは反発リスクを生み、チャーンとCAC上昇を増幅させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリタイプ別:
規制認可が妊活アプリを推進妊活・避妊関連タイトルは、デジタルフィットネスアプリ市場においては比較的小さなセグメントながら、CAGRで13.88%の成長を遂げており、2025年においてフィットネストラッカーが占める36.83%の支配的シェアを上回るペースで拡大している。Flo HealthのCEマーク取得済み排卵エンジンは、欧州の保険会社がサブスクリプションを償還することを可能にしており、一方でNatural CyclesのFDA承認済みプロトコルは2024年に250 ミリオン人の有料ユーザーを獲得した。Apple WatchおよびSamsung Galaxy Ringの体温センサーとの連携により、予測精度は95%に向けて向上し、アプリの出力結果が臨床ベンチマークと整合するようになっている。妊活ソリューションにおけるデジタルフィットネスアプリ市場規模は、雇用主がこれらのツールを不妊治療給付予算に組み込み、サブスクリプション収益を企業の財布に結びつけることで、さらに深化している。汎用トラッカーにおける競争激化はベンダー統合を促進している一方、妊活アプリにおける規制上の承認経路は防御可能な参入障壁を生み出している。
臨床機能は、他のカテゴリーにおける償還可能性も高めている。食事・栄養管理アプリはGLP-1漸減プログラムをマクロ栄養素ダッシュボードと連携させており、Calmなどのメディテーションブランドはストレス管理指標をバンドルすることで企業契約を獲得している。睡眠・姿勢トラッカーは、生体指標のマイルストーン達成に報酬を与える保険会社プログラムを活用し、典型的な90日間を超えてユーザーの利用継続を促している。一方、臨床的な機能を持たない純粋なワークアウトログアプリは、デバイス販売でサブスクリプションを補助するエコシステム大手との差別化に苦戦している。全体として、規制の進展と医療機器との整合は、デジタルフィットネスアプリ市場内のプリタイプの階層構造を再編しつつある。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能です
プラットフォーム別:
ウェアラブルOS専用アプリが実用性を拡張iOSは2025年に55.73%のシェアを維持しましたが、処理がリスト上に直接移行するにつれて、watchOSおよびWear OSのインスタンスが2031年にかけて14.67%で成長しています。AppleのwatchOS 11バイタルサインアプリは夜間のHRVおよび呼吸数の偏差を表示し、スマートフォンを介さずにユーザーを予防的行動へ促します。GoogleのWear OS 5はバッテリー寿命を20%改善し、Androidコホートにとって複数日追跡を現実のものとする閾値を達成しました。SamsungのエナジースコアはHi眠、活動、心拍数シグナルを統合してレディネスインデックスを生成し、複雑なバイオメトリクスを単一の実行可能な指標に変換しています。
デジタルフィットネスアプリ市場シェアはこれらのOSトレンドとともに移行しています。常時接続センサーがAIモデルにより豊富なデータを供給し、ユーザーを特定のハードウェアラインに結び付けるパーソナライゼーションサイクルを強化するためです。非ネイティブのウェブアプリはセンサー権限とバックグラウンド処理の欠如により遅れをとっています。開発者にとって、ネイティブ構築によりデバイス上の推論が可能になり、生データをローカルに保持することでプライバシーコンプライアンスが合理化されます。その結果、ウェアラブルファーストのロードマップがデジタルフィットネスアプリ業界内の収益化議論においてますます中心的な位置を占めています。
サブスクリプションモデル別:
フリーミアム戦略がCAC圧力のバランスを取るサブスクリプション形式は2025年に収益の62.83%を獲得しましたが、飽和した広告チャネルでの顧客獲得コストが40〜60%上昇する中、フリーミアムコホートが14.89%のCAGRで増加しています。Stravaは1億5,000万ユーザーベースの1.7%を有料ティアへ転換し、セグメントリーダーボードなどの付加価値機能を通じて2024年に2億7,500万米ドルを依然として創出しています。MyFitnessPalの2億ダウンロードは、食事計画とマクロ栄養素分析をカバーする年間80米ドルプランへのアップセルファネルを支えています。
デジタルフィットネスアプリ市場規模の拡大は、無料のリーチとインフラのオーバーヘッドのバランスに依存しています。CignaがHeadspaceへのアクセスを1,600万人の会員に提供し、メンタルヘルス請求が8%減少したことで、エンタープライズライセンスはヘッジ手段となっています。一回払いのニッチ市場は存続しますが、限られたキャッシュフローが機能開発の速度を制約します。CAC上昇が続く中、AIエンジンのために行動データを収集するフリーミアム経済は、特に資本力のある既存企業にとって支配的となる態勢です。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能です
エンドユーザー別:
医療機関がデジタル処方を拡大個人ユーザーは依然として2025年ベースの56.82%を占めていますが、医療提供者および保険会社が14.78%のCAGRで加速しており、このチャネルを長期的な成長エンジンとして位置付けています。UnitedHealthcareの報酬付き歩数モデルは、コンプライアントな会員1人当たり1,000米ドルを支給し、標的を絞ったインセンティブが保険数理上の結果を変えられることを証明しました。Omada Healthの会員一人当たり月額契約は現在1,000万人の被保険者をカバーし、臨床グレードのデジタル治療の拡張性を示しています。
デジタルフィットネスアプリ市場にとって、プロバイダーの採用は製品開発スケジュールを変え、HIPAAコンプライアンス、相互運用可能なEHRリンク、および無作為化対照試験のエビデンスを前面に押し出します。これらのハードルを満たすプラットフォームは複数年契約とチャーン低減の恩恵を享受します。一方、フィットネススタジオはホワイトラベルアプリを活用してオフサイトでも会員とつながり、Mindbodyのインフラを60,000か所の拠点で使用しています。保険会社の支持と企業ウェルネス予算という二重の追い風が、純粋な消費者向けプレイブックから離れた耐久性のあるエンドユーザーミックスの転換を支えています。
地域分析
北米デジタルフィットネスアプリ市場
北米は2025年の収益の38.73%を占め、メディケア・アドバンテージの補助金および雇用主による義務付けによって支えられており、デジタルサブスクリプションが福利厚生パッケージに組み込まれています。米国の高齢者はSilverSneakersの転倒予防モジュールを活用しており、Apple Fitness+は同じ償還ストリームを取り込むために「高齢者向け」ライブラリを拡充しています。カナダの成長は農村部のブロードバンド環境が不均一なため都市部中心にとどまっており、メキシコでは拡大する中間層がモバイルファーストのエコシステムを通じてオンボーディングを進めています。
アジア太平洋デジタルフィットネスプリ市場
アジア太平洋地域は2031年までのCAGR 14.66%で最も急速な成長を遂げています。インドおよびインドネシアはデスクトップコンピューティングを飛び越え、低コストのアンドロイド端末上で機能するモバイル中心のヘルスプラットフォームを採用しています。中国のWeChat Sportsは日常的なスーパーアプリ内にアクティビティフィードを組み込むことで月間3億人のユーザーを獲得し、韓国ではSamsungが主導するハードウェアの優位性により、国内デバイスの3分の2にSamsung Healthがプリインストールされています。タイやベトナムなどの新興ASEAN市場では、4Gカバレッジの拡大とキャリア課金によりクレジットカード不要で有料アプリへの転換が可能となり、勢いを増しています。
EMEAデジタルフィットネスアプリ市場
欧州は2025年の市場価値の22%を占め、ドイツ、英国、フランスが地域支出の60%を牽引しています。デジタル市場法はデフォルトインストールを禁止することで中規模プレイヤーの発見可能性を高め、Stravaのようなブランドの視認性を向上させています。中東・アフリカはデータコストの壁により遅れをとっていますが、サウジアラビアのビジョン2030ファンドによる500 ミリオン 米ドルのテレヘルスパイロット事業への助成など、一部に機会が存在します。南アフリカのフィットネスアプリを含むキャリアバンドルデータパックは、価格に敏感な市場における新興モデルを示しています。
規制環境
デジタルフィットネスアプリは、消費者向けウェルネス機能と規制対象のデジタルヘルスの間に位置するため、クレーム表現とデータ取り扱いが主要なコンプライアンス上のレバーとなる。米国では、食品医薬品局(FDA)が2026年1月に「General Wellness: Policy for Low Risk Devices」ガイダンスを更新し、低リスクのウェルネス機能が医療機器規制の対象外にとどまる範囲を明確化した一方、医療グレードの診断的クレームは製品をFDA規制へと引き寄せる。時計やリングメーカーがFDA承認済みのセンシング機能(例えば、Apple Watchの睡眠無呼吸検知)を組み込み、アプリが臨床的ガイダンスと解釈される可能性のあるコーチング機能を追加するにつれ、この境界線はより重要になっている。
プライバシーおよびサイバーセキュリティ上の義務も、製品アーキテクチャやパートナー選定に影響を与える。欧州では、GDPRの執行がフィットネス・健康テレメトリーに対する感度を引き続き高めており、デジタル市場法(DMA)はゲートキーパーの流通およびデフォルトアプリのダイナミクスを変化させ、主要エコシステムがフィットネスサービスをどのようにバンドルまたは推奨するかに影響を与えている。実務上、アプリベンダーは消費者保護機関(例えば、米国における欺瞞的なデータ慣行に関するFTC第5条)からの監視と、HIPAAの対象事業者と連携する際の健康データ規則からの監視という並行した監視に直面しており、これが保険会社や医療提供者が資金提供する展開のコンプライアンス上の負担を高めている。
バリューチェーン分析
上流では、バリューチェーンはセンサーおよびデバイスのエコシステム(スマートウォッチ、リング、バンド)、オペレーティングシステム(iOS、Android、watchOS、Wear OS)、および連続的な生体情報を取得する接続層に依存している。中流では、デジタルフィットネスアプリ開発者がデバイス固有の生体信号を取り込み・正規化し、分析とAIコーチングを適用し、ID、同意、セキュリティ管理を運用しており、プライバシー上の露出を減らすためにオンデバイス処理の利用が増加している。コンテンツおよびエンゲージメントの投入要素(ワークアウトライブラリ、音楽統合とライセンス、コミュニティ機能)が提供内容を差別化する一方、アプリストアとOEMプリロードは重要な流通ゲートであり続けている。
下流では、企業バイヤー(雇用主)、保険会社、医療提供者が有料導入のより大きな割合を占め、EHR対応形式や監査可能性といった臨床ワークフロー統合のニーズを追加している。摩擦は、デバイス間で一貫性のないデータ形式、より高いセキュリティ要件、そして中小規模の開発者の拡大を遅らせる検証要求に集中している。アプリをオフラインサービスに結びつけるハイブリッドモデル(会員データを利用して獲得コストを下げるジムネットワークなど)は、デジタルエンゲージメントと物理的な提供や地域パートナーシップを融合させることでチェーンを拡張している。
競争環境
デジタルフィットネスアプリは依然として中程度に断片化していますが、デバイスエコシステムの大手がシェアを固めています。AppleはiOSの囲い込み環境内でFitness+をバンドルし、プライバシーの懸念を緩和するデバイス上の推論にA18チップを使用しています。SamsungはGalaxy WatchのFDA認可睡眠時無呼吸症候群スクリーニングを通じて臨床的信頼性を高め、手首装着を好まないユーザー向けにGalaxy Ringを展開しています。AlphabetはGemini AIをGoogle FitおよびFitbit全体に統合し、オープンAPIとプレミアムAIナッジを組み合わせています。
専門企業は依然として防衛可能なニッチを切り開いています。WHOOPの月額30米ドルのハードウェアとソフトウェアの一体型バンドルは初期設備投資を不要にし、回復分析を求める本格的なアスリートを獲得しています。Stravaは530万人の年間グループチャレンジ参加者によるネットワーク効果を持続させ、Zwiftはサイクリングとゲームメカニクスを融合させてソロライドと比較してリテンションを3倍にしています。高齢者フィットネスコンテンツや慢性疾患管理デジタル治療において空白スペースの機会が存在し、Omada HealthとLivongoは規制費用を理由に多くの消費者向けアプリが避けるFDA認可経路を追求しています。
価格決定力は独自センサーと臨床検証と相関しています。ハードウェアスタックを持たないベンダーはオープンプラットフォームデータに依存しており、デジタル市場法がそれを制限する可能性があります。中規模の開発者はエンゲージメントタッチポイントの所有を望むハードウェア大手または保険会社による買収を模索しています。したがって、競争均衡はデバイス、データ、コンテンツ層にまたがる水平的プラットフォームバンドルと垂直統合との間で振動しています。
デジタルフィットネスアプリ業界リーダー
-
Apple Inc.
-
Alphabet Inc. (Google Fit)
-
Fitbit LLC (Google)
-
Nike Inc.
-
Adidas AG
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルフィットネスアプリ市場 このレポートでカバーされる企業
- Apple Inc.
- Alphabet Inc. (Google Fit)
- Fitbit LLC (Google)
- Samsung Electronics Co., Ltd.
- Nike, Inc.
- adidas AG
- Under Armour, Inc.
- Strava, Inc.
- Peloton Interactive, Inc.
- MyFitnessPal, Inc.
- Headspace Inc.
- Noom, Inc.
- Calm.com, Inc.
- Azumio, Inc.
- Sworkit Health
- Flo Health UK Ltd.
- Jefit, Inc.
- ASICS Digital, Inc. (Runkeeper)
- CureFit Healthcare Pvt. Ltd.
- Tencent Holdings Ltd. (WeChat Sports)
- Garmin Ltd.
- Zwift, Inc.
- WHOOP, Inc.
市場機会と将来展望
大きな機会は、フィットネスエンゲージメントと、第三者支払いを支える臨床的に近接した経路との融合である。現在の市場エビデンスには、UnitedHealthcareのアクティビティインセンティブや、プレミアムサブスクリプションに資金を提供する大企業を含む保険会社・雇用主による補助プログラムが含まれ、これらは収益化を不安定な消費者離脱から契約ベースの収益へと移行させている。これらのモデルは、プライバシー管理、セキュリティ体制、測定可能な成果に対する基準も高めている。妊娠適齢期・避妊アプリは第二の実証例を提供し、CEマークおよびFDA承認済みのアプローチを通じた規制認可が、アプリを規制対象のケアに近づける、防御可能な償還チャネルを支えることができる。
もう一つの空白地帯は、AIとより豊富なセンサーストリームに基づくプレミアムパーソナライゼーションであり、特にウェアラブルOSネイティブアプリが拡大し、エコシステムがデータハブを統合するにつれて顕在化する。GoogleによるFitbitのより広範なGoogle Health方向への2026年の統合活動、およびAppleによるFitness+プログラムの継続的な拡大は、AIコーチング、デバイス・アプリ間のテレメトリー、サブスクリプションバンドリングへのプラットフォーム投資を反映している。中小規模の開発者にとって、機会は相互運用可能なデータ層(マルチデバイスの生体信号を企業対応形式に正規化する)、生データの移動を減らすプライバシー重視のアーキテクチャ、そしてフルスタックの所有を必要とせずに能力上のギャップを埋めるパートナーシップ(音楽ライセンス、モーション解析、セキュアインフラなど)に集中している。
最近の産業開発事情 デジタルフィットネスアプリ市場
- 2026年5月:FitbitモバイルアプリケーションのGoogle Healthアプリへの移行、統合は2026年5月19日に発効。この移行はヘルスプラットフォームとデータの相互運用性を統合する。Google Healthエコシステムとユーザーデータの所有権を強化し、Apple Fitness+との競争を激化させる。
- 2026年5月:画面のないウェアラブルトラッカー「Fitbit Air」を発売。予約受付は2026年5月7日開始、米国での店頭発売は2026年5月26日。ウェアラブルハードウェアの拡大は統合ヘルスアプリと結びついている。製品リーチを広げ、Google Healthエコシステム内でのAIコーチング向けウェアラブルデータ取得を改善する。
- 2026年5月:Fitbit PremiumをGoogle Health Premiumにリブランドし、AI搭載のGoogle Health Coach機能を組み込む。この変更はGoogle Healthエコシステム内にプラットフォームレベルのプレミアム提供を生み出す。AI主導のパーソナライゼーションとエンゲージメントを深化させ、競合に対するエコシステムの粘着性を強化する。
デジタルフィットネスアプリ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、スマートフォンおよびコネクテッドデバイス上でエクササイズ、コーチング、トラッキング、またはウェネスプログラムをサポートする、消費者向けおよび雇用主負担のデジタルフィットネスアプリから生じる収益を対象としており、有料サブスクリプション、アプリ内購入、よび該当する場合は広告主導の収益化を含む。
対象外の範囲:純粋なハードウェア販売(ウェアラブルおよびホームフィットネス機器)、ならびにアプリ収益としてバンドルおよび認識されない限り、対面型ジムまたはスタジオの会員権は除外する。
セグメンテーション概要
- アプリタイプ別
- フィットネストラッキングアプリ
- 栄養・食事アプリ
- 瞑想・マインドウェルネスアプリ
- 妊活・避妊アプリ
- 服薬・ピルリマインダーアプリ
- その他のウェルネスアプリ(睡眠、姿勢など)
- プラットフォーム別
- iOS
- Android
- ウェブ/プログレッシブウェブアプリ
- ウェアラブルOS専用(watchOS、Wear OSなど)
- サブスクリプションモデル別
- フリーミアム
- サブスクリプション型
- 一回払い購入
- エンタープライズライセンス
- エンドユーザー別
- 個人消費者
- 企業ウェルネスプログラム
- フィットネスセンター・スタジオ
- 医療提供者および保険会社
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、アプリの収益化方法をマッピングし、地域需要の初期推計を構築するために活用した。フィットネスおよびウェルネスの利用促進要因、ならびにウェルネスアプリの位置付けと販売に影響するコンプライアンスシグナルを把握するため、世界保健機関、OECDヘルス統計、米国疾病管理予防センター、および米国FDA(食品医薬品局)のデジタルヘルスガイダンスなど、信頼性の高い公開情報源を参照した。
需要と有料成果を結びつけるため、アプリストアのカテゴリーレポートおよびモバイルアナリティクスの公開コメンタリー、ならびにサブスクリプション価格設定、チャーン、製品ロードマップを説明する企業の開示資料、投資家向プレゼンテーション、プレスカバレッジを精査した。補完的な確認作業として、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースを提供する有料サブスクリプション情報源を活用し、資金調達サイクルと機能革新を確認した。これらのデスクリサーチ情報源は例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他の公開データセットおよび文書も使用した。
一次インタビューおよびサーベイ
一次調査は、サブスクリプション、フリーミアムから有料への転換、および企業ウェルネス償還にわたる収益認識の方法を明確にすることに重点を置いた。このインプットを活用してデスクリサーチに基づく前提を修正し、地域別の現実的な価格帯を確認した。インタビュー対象者には、製品・成長・パートナーシップ担当リーダー、ならびに有料サブスクライバーのコホートとリテンションを追跡するマネージャーが含まれており、主要地域における実際の購買行動とモデルをより適切に整合させることができた。
一次調査フィールドワーク回者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:15% | アジア太平洋:46% |
| 中位層:60% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:15% | マネージャー:48% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、スマートフォンユーザー数、ヘルス・フィットネスアプリの採用率、および有料転換率を地域別に適用し、観察されたサブスクリプション価格帯とアプリ内購入の強度を用いて収益に換算するトップダウン構築から始まる。この需要プールが形成された後、サンプリングされたアプリパブリッシャーの収益開示、企業ウェルネス契約のチャネルチェック、および利用可能な場合は有料サブスクライバー数から推計される収益など、選択的なボトムアップ推計によって裏付けを行う。
モデルにおいて重要なインプットとして、アプリカテゴリー別のアクティブユーザー数とダウンロードの勢い、フリーミアムユーザーの有料プランへのアップグレード率、有料ユーザー一人当たりの年間収益、雇用主償還の浸透率、ならびにワークアウト・栄養・マインドウェルネス利用のミックスシフトが挙げられる。予測にあたっては、リテンショントレンド、価格改定、および雇用主給付拡大のペースに関する専門家の見解に裏付けられたシナリオ分析を用い、それらのシナリオを単一のベースケースに集約した。小規模な地域においてボトムアップシグナルが欠如している場合、所得水準とスマートフォン普及率が類似するプロキシ市場を通じてギャップを補完し、アクティブユーザー一人当たりの推計支出に対する妥当性チェックを実施した。
データ検証と更新サイクル
検証は、独立したシグナルとモデルを照合し、ロジックが地域および年度にわたって一貫するまで外れ値を追跡することによって行われる。アプリストアの支出指標、公開収益開示、およびユーザー成長パターンと出力結果を比較する。異常が発生した場合は、第二のアナリストレビューを実施し、一部のインタビュー対象者に再確認を行う。
レポートは年次で更新され、価格設定、規制、または需要パターンに重大な変化をもたらすイベントが発生した場合は間更新を行う。納品前に最終的なアナリストチェックを完了し、クライアントが最新の利用可能情報を反映した最新の見解を受け取れるようにしている。
Mordor Intelligenceのデジタルフィットネスアプリ市場規模と他の公表推計との比較
異なる調査会社が異なる市場規模に至ることが多いのは、すべての会社が同じ収益ストリームを計上しているわけではなく、フィットネスアプリ固有の収益化ではなく広範なアプリカテゴリー合計に依存している場合があるためである。タイミングも重要であり、消費者支出は季節性、プロモーション、および短期的なウェルネストレンドによって変動する可能性がある。
アプリストアのアプリ内購入収益シグナルとダウンロードトレンドは、Mordor Intelligenceの推計をより広範なヘルスアプリ全体ではなく有料フィットネスアプリの収益化に結びつけるための外部チェックとして活用され、その後、インタビューで共有されたサブスクリプションおよび企業ウェルネスの実態と合計値を照合している。実際には、最大のギャップは通常、企業ウェルネス償還が含まれているかどうか、隣接するヘルストラッキングアプリが計上されているかどうか、および地域と通貨にわたるサブスクリプション価格の推移がどのように処理されているかによって生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 15.35 ビリオン 米ドル(2026年) | |
| 業界調査機関A | 8.51 ビリオン 米ドル(2025年) | より早い基準年を使用し、企業ウェルネス資金によるサブスクリプションを過小計上する可能性のある広範なデジタルフィットネスのラベルを採用しており、地域別プランミックスと値引きを反映しない単純な価格ラダーを適用している可能性がある。 |
| 市場速報B | 9.85 ビリオン 米ドル(2024年) | 収益カバレッジが不明確な広範なヘルス・フィットネスアプリ空間を計測しており、フィットネスアプリと隣接するヘルストラッキングを混在させる可能性があり、アプリ内購入のみのレポートがサブスクリプション収益全体からどのように分離されているかを明確に示していない。 |
3つの数値にわたるスプレッドの大部分は、対象範囲の境界と起点として使用された年によって説明でき、次いで有料転換と価格設定の繰り越し方法によって説明される。観察可能なアプリエコノミーシグナルにモデルを固定し、実務家のフィードバックで収益構築を検証することで、最終推計は再現可能な一連のインプットに対してトレーサブルな状態を維持している。
レポートで回答される主要な質問
2026年のデジタルフィットネスアプリ市場規模はどのくらいですか?
市場は2026年に150億3,500万米ドルと評価されており、2031年までに283億米ドルに達する軌道にあります。
2031年にかけてデジタルフィットネスアプリに期待されるCAGRはどのくらいですか?
このセクターは2026〜2031年にかけて13.01%のCAGRで拡大すると予測されています。
最も成長が速いアプリカテゴリーはどれですか?
妊活・避妊アプリは13.88%のCAGRで成長しており、保険償還を可能にする規制認可によって支えられています。
保険会社と雇用主がサブスクリプションに資金を提供しているのはなぜですか?
医療費請求削減の証拠により、UnitedHealthcareなどの支払者やJPMorgan Chaseなどの企業が、プレミアムフィットネス・栄養・メンタルウェルネスアプリの補助金を提供しています。
GLP-1医薬品はアプリの採用においてどのような役割を果たしていますか?
セマグルチドおよびチルゼパチドプロトコルとの統合はユーザーエンゲージメントを延長し、コストを保険会社に移転し、服薬と行動コーチングを束ねたハイブリッドケアモデルを生み出します。