
モバイルアプリケーション市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
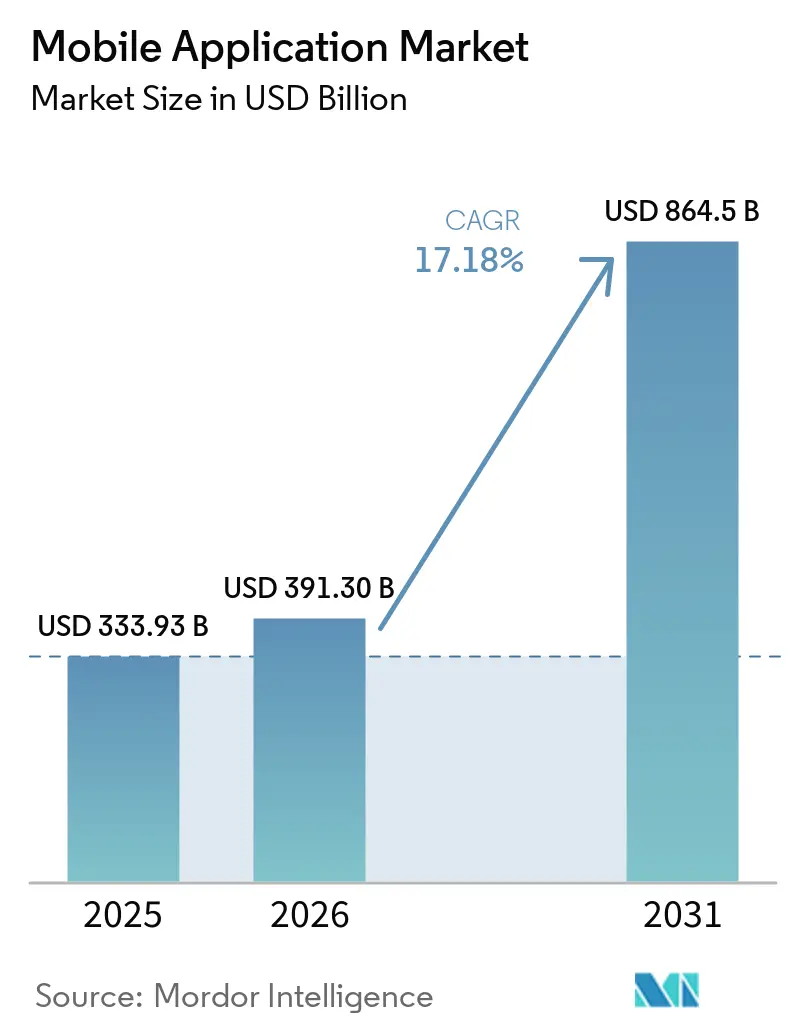
| 市場規模 (2026) | 391.30 十億米ドル |
| 市場規模 (2031) | 864.5 十億米ドル |
| 成長率 (2026 - 2031) | 17.18 % |
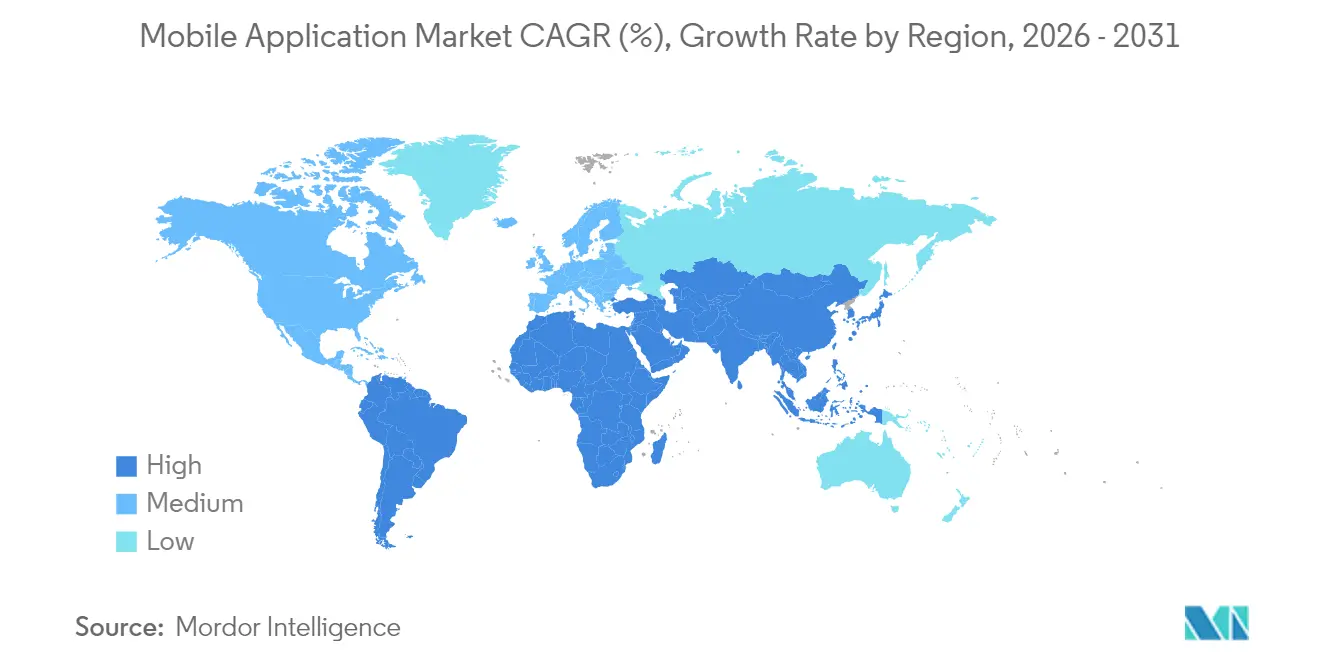
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
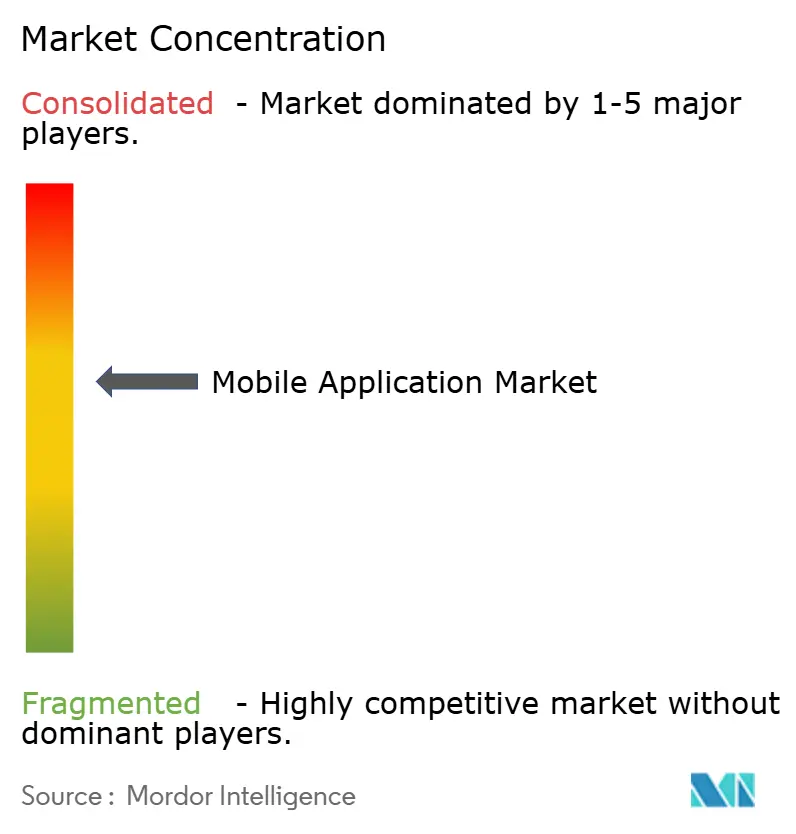
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイルアプリケーション市場分析
モバイルアプリケーション市場規模は、2025年に3,339.3億米ドル、2026年に3,913.0億米ドルと予測され、2031年までに8,645.0億米ドルに達し、2026年から2031年にかけてCAGR 17.18%で成長する見込みです。
AI組み込み機能へのニーズの移行、プラットフォームの多様化、摩擦のない決済体験が収益機会を強化しており、成熟市場がダウンロード飽和に近づく中でも成長が続いています。商用5Gの展開は高精細ストリーミング、低遅延ゲーミング、拡張現実のユースケースを促進し、生成AIのソフトウェア開発キット(SDK)はリアルタイムのパーソナライゼーションを可能にしてユーザーあたりのライフタイバリューを向上させています。アジア太平洋地域はスーパーアプリのエコシステムを背景に主要な成長エンジンであり続け、ラテンアメリカはデジタル金融包摂の取り組みを通じて勢いを増しています。マネタイズ戦略も進化しており、アプリ内購入が依然としてトップを占めるものの、開発者が予測可能なキャッシュフローとユーザー獲得コストの低減を求める中、サブスクリプションおよびハイブリッドモデルが急速に拡大しています。
主要レポートのポイント
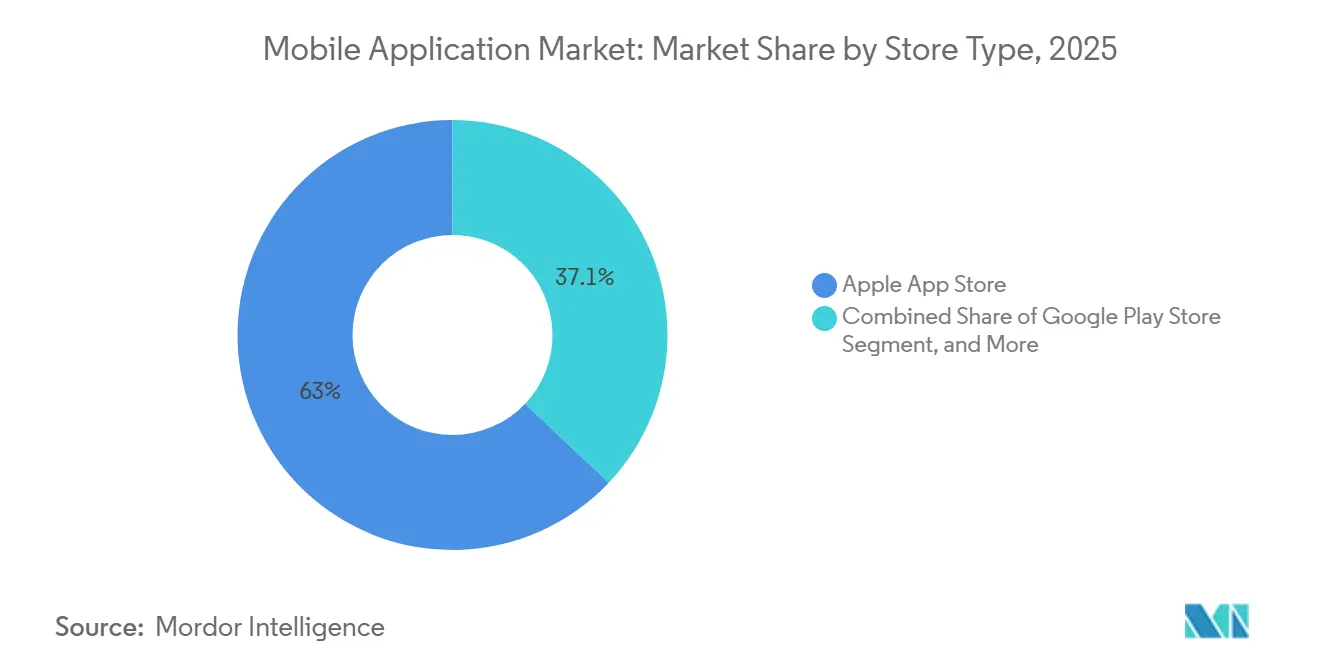
- ストアタイプ別では、Apple App Storeが2025年のモバイルアプリケーション市場シェアの62.95%を占めてトップとなり、サードパーティのAndroidストアは2026〜2031年にかけてCAGR 18.18%で拡大する見込みです。
- アプリケーションカテゴリ別では、ゲーミングが2025年の収益シェアの43.00%を維持し、ヘルス&フィットネスは2031年にかけてCAGR 19.05%で急成長すると予測されています。
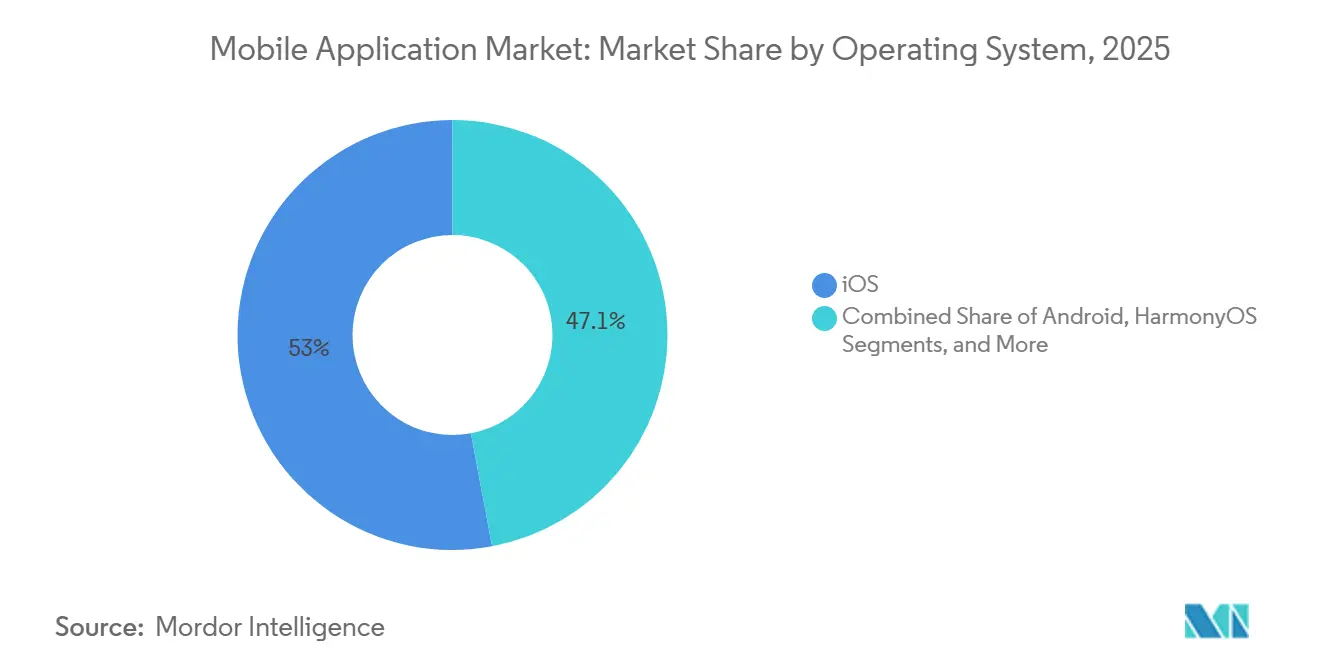
- オペレーティングシステム別では、iOSが2025年のモバイルアプリケーション市場規模の52.95%を占め、HarmonyOSは2026〜2031年にかけてCAGR 18.08%で成長する見込みです。
- マネタイズモデル別では、アプリ内購入が2025年のモバイルアプリケーション市場規模の48.85%を占め、サブスクリプションは2031年にかけてCAGR 19.22%で最も速い成長を示しています。
- 地域別では、アジア太平洋地域が2025年のモバイルアプリケーション市場シェアの39.35%を占め、南アメリカが2026〜2031年にかけてCAGR 19.07%で最も急速に拡大する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大衆市場向け5G展開が高品質アプリ使用を促進 | +3.2% | アジア太平洋地域と北アメリカが採用をリードするグローバル | 中期(2〜4年) |
| 生成AI SDKの統合がアプリのマネタイズを加速 | +4.1% | グローバル、当初は先進市場に集中 | 短期(2年以内) |
| 新興アジアにおけるスーパーアプリおよびミニプログラムの普及 | +2.8% | アジア太平洋地域が中心、ラテンアメリカおよびアフリカへの波及 | 長期(4年以上) |
| クラウドゲーミングサブスクリプションがアプリ内支出を促進 | +1.9% | 北アメリカ、ヨーロッパ、および都市部のアジア太平洋市場 | 中期(2〜4年) |
| プライバシー保護広告技術が高品質アプリのCPMを向上 | +2.3% | グローバル、EUおよび北アメリカの規制に焦点 | 短期(2年以内) |
| ローコード/ノーコードプラットフォームがロングテール開発者基盤を拡大 | +1.5% | グローバル、先進市場における企業採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大衆市場向け5G展開が高品質アプリ使用を促進
商用5Gネットワークは10ミリ秒未満の遅延とギガビットスループットを提供し、以前はモバイルデバイスでは実用的でなかったリアルタイム拡張現実ナビゲーション、遠隔産業制御、および高精細クラウドゲーミングを可能にしています [1]。モバイルオペレーターは、ロード時間が2秒未満になるとセッション時間が25%向上すると報告しており、1平方キロメートルあたり最大100万接続のデバイス高密度化によりIoTエンドポイントへのアドレス可能なベースが拡大しています。5G向けに最適化した開発者は、4Gと比較して最大50%高速なレンダリングを実現し、優れたユーザー維持率とマネタイズに繋がっています。
生成AI SDKの統合がアプリのマネタイズを加速
AI対応機能により、2024年のアプリ内消費者支出は1,500億米ドルに達し、リアルタイムレコメンデーションエンジンがコンバージョンおよびデイリーアクティブユーザーあたりの平均収益を向上させました。アクセスしやすいSDKにより、中堅スタジオはコストのかかるモデルを維持することなく言語または画像合成を組み込むことができ、プレミアムティアおよびパーソナライズされたアップセルを促進しています。グローバルAIソフトウェア経済は2030年までに8,260億米ドルを超えると予測されており、モバイルチャネルはその価値創造の相当な部分を吸収する軌道にあります。
新興アジアにおけるスーパーアプリおよびミニプログラムの普及
WeChatのようなプラットフォームは組み込みサービスの力を示しています。13億人以上の月間ユーザーが追加アプリをダウンロードすることなく、チャットから決済、ライドヘイリングへとシームレスに移行でき、データ使用量と発見の摩擦の両方を低減しています。アジア太平洋地域の企業の48%がすでにスーパーアプリ向けに開発しており、西洋の33%と比較して、統合されたモバイルジャーニーに対する明確な地域的嗜好を示しています。ミニプログラムは、親スーパーアプリ内でインスタント使用体験を提供することで、配布コストをさらに圧縮しています。
クラウドゲーミングサブスクリプションがアプリ内支出を促進
クラウドゲーミングの収益は、5Gおよびエッジコンピューティングのフットプリントの進展により、2024年の24億米ドルから2025年には82億米ドルに急増すると予測されています [2]。リモートレンダリングはデバイス仕様の制限を排除し、Xbox Cloud Gamingなどのサブスクリプションバンドルを通じてプレミアムコンテンツへの一般ユーザーの参入を促しています。加入者数は来年には8,700万人に達する可能性があり、オペレーターは急増する帯域幅需要をマネタイズするために体験ベースのデータプランを策定しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アプリストア手数料への反発と代替請求 | -2.1% | EU、米国、および韓国に規制の焦点を当てたグローバル | 短期(2年以内) |
| 成熟市場の飽和がダウンロード成長を抑制 | -1.8% | 北アメリカ、西ヨーロッパ、先進アジア太平洋市場 | 中期(2〜4年) |
| 子供のデータおよび依存性設計に対する規制の精査 | -1.2% | グローバル、EUおよび米国でより厳格な執行 | 長期(4年以上) |
| フロンティア経済における持続的なネットワークギャップ | -0.9% | サハラ以南アフリカ、農村ラテンアメリカ、遠隔アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アプリストア手数料への反発と代替請求
立法者は30%の手数料規範に異議を唱えています。韓国は外部決済オプションを義務付け、Googleは米国で7億米ドルの和解に合意し、Epic対Appleの判決によりユーザーを外部ゲートウェイに誘導することが許可されました。開発者はより大きな収益保持を歓迎していますが、コンプライアンスの複雑さが増しています。したがって、プラットフォームは強化された発見ツール、セキュリティ審査、およびワークフロー自動化を通じて手数料を正当化するか、収益の侵食リスクに直面する必要があります。
成熟市場の飽和がダウンロード成長を抑制
デバイス普及率が90%に近づき、ユーザーが「アプリ疲れ」を示す北アメリカおよび西ヨーロッパでは、インストール数が横ばいになっています。収益は今や、生のダウンロード獲得ではなく、維持率と深いエンゲージメントに依存しています。このダイナミクスはマーケティング予算をロイヤルティ機能にシフトさせ、パブリッシャーが未開拓の人口統計を探索するよう促し、新興地域をユーザーベース拡大の主要エンジンとして位置づけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストアタイプ別:
プラットフォームの多様化が加速Apple App Storeは2025年のモバイルアプリケーション市場シェアの62.95%を獲得し、単一最大の流通チャネルとなっています。同ストアの厳格な審査ガイドラインとiOSユーザーの高い購買力は、ユーザーあたりの平均収益の高さに直結しており、モバイルアプリケーション市場における優位性を維持しています。しかし、規制当局の監視や独占禁止訴訟により歴史的なゲートキーパーとしての優位性が弱まり、開発者がマルチチャネル戦略を試みるようになっています。
サードパーティのAndroidストアは、2026〜2031年にかけてCAGR 18.18%で拡大しており、特に中国、インド、東南アジアの一部地域ではOEMが支援するストアフロントや地域の有力プレーヤーが優遇レートを提供しています。プログレッシブウェブアプリケーション(PWA)は、モバイルブラウザから直接アクセスできるアプリのような体験を提供することで、ネイティブストアへの依存をさらに薄めています。これらのチャネルは総じて、パブリッシャーの手数料支出を削減しながら地理的リーチを拡大し、ロングテール開発者が利用できるモバイルアプリケーション市場規模を拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーションカテゴリ別:
健康アプリがゲーミングを超えて急成長ゲーミングは2025年のモバイルアプリケーション市場において収益の43.00%という支配的なシェアを維持しており、AAAパブリッシャー、カジュアルスタジオ、ハイパーカジュアルのイノベーターが多層的なアプリ内購入を通じてマネタイズを続けています。クラウドストリーミングの拡張は、5G経由でコンソール品質のビジュアルを提供することでライフサイクルバリューの延長を約束しています。一方、ヘルス&フィットネスアプリケーションは2031年にかけてCAGR 19.05%で成長すると予測されており、ウェルネスへのパンデミック後の優先意識の高まりと、パーソナライズされたコーチングを提供するウェアラブルバイオセンサーの統合を反映しています。
サブスクリプション型のマインドフルネスプログラム、遠隔医療相談、AIを活用した栄養プランが、ウェルネスアプリのゲーミングとのマネタイズ格差を縮小しています。その結果、デジタルヘルスに帰属するモバイルアプリケーション市場規模は大幅に拡大すると予測されており、このカテゴリが新たな収益の柱として位置づけられています。この変化により、ライフスタイルセグメントの既存企業は臨床パートナーシップ、規制コンプライアンス、データセキュリティの実績を通じた差別化を迫られ、ゲーミングスタジオはコミュニィ、競技イベント、クロスプラットフォームの継続性に一層注力しています。
オペレーティングシステム別:
HarmonyOSが二極体制を崩すiOSは2025年のモバイルアプリケーション市場規模の52.95%を占めており、一人当たりの高い支出額と堅調なデバイス買い替えサイクルに支えられています。Androidは依然としてデバイス台数シェアでグローバルに優位を保っていますが、急増するチップセットや画面フォーマットの最適化を複雑にするフラグメンテーションという課題を抱えています。HuaweiのHarmonyOSは競争力学を変えており、国内シェア17%を記録し、政策支援とシームレスなクロスデバイス体験を背景にCAGR 18.08%で拡大しています。
HarmonyOSのマイクロカーネル設計はスマートフォン、タブレット、IoTアプライアンス上で効率的に動作し、マルチデバイス展開を目指す開発者の移植コストを削減しています。中国国内でiOSを超えるにつれ、国際展開計画が従来の二強競争をさらに侵食し、モバイルアプリケーション市場をさらに分断する可能性があります。そのため開発者は、増え続けるオペレーティングシステムのリストにわたってスムーズなパフォーマンス確保するために、アダプティブフレームワークと自動テストを採用する必要があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
マネタイズモデル別:
サブスクリプションが勢いを増すアプリ内購入は2025年のモバイルアプリケーション市場規模の48.85%を確保しており、実証済みの価格心理学と衝動的なマイクロトランザクションの恩恵を受けています。しかし、スタジオや企業が予測可能な月次定期収益を追求する中、サブスクリプションはCAGR 19.22%で最も速い成長を遂げています。ストリーミングメディアからフラッシュ学習アプリに至るクロスバーティカルでの成功事例は、ユーザー成長が鈍化した場合でもこのモデルの強靭性を実証しています。
リテンションが核心的な課題であり続けており、サブスクライバーの10%のみが通常12ヶ月を超えて継続するため、パブリッシャーはパーソナライズされたコンテンツ、ゲーミフィケーションされたロイヤティ特典、きめ細かな課金ティアへの取り組みを強化しています。サブスクリプションとアラカルトのアプリ内購入またはコンテキスト広告を組み合わせたハイブリッドモデルが支持を集めており、価格に敏感なコホートのエンゲージメントを維持しながら高価値ユーザーがプレミアムバンドルにアップグレードできる仕組みを提供しています。この進化は、モバイルアプリケーション市場における収益多様化という広範なトレンドを強化しています。
地域分析
アジア太平洋地域モバイルアプリケーション市場
アジア太平洋地域は2025年のモバイルアプリケーション市場収益の39.35%を創出しており、決済・モビリティ・コマースを単一インターフェースに統合するスーパーアプリエコシステムによって加速されている。急速なスマートフン普及、有利な人口動態、および実用的な規制姿勢が多層的なマネタイゼーションを支えている。GrabやGojekといったスーパーアプリのリーダー企業は、決済がネットワーク効果をもたらし、ユーザーをアプリ内に長く留め、クロスセルの機会を促進する仕組みを示している。
南米モバイルアプリケーション市場
南アメリカは2026年から2031年にかけてCAGR 19.07%で最も速く成長する地域です。ブラジル単独で2024年のモバイル経済を通じて地域の国内総生産に5,200億米ドルを貢献し、モバイルインターネットの利用可能率は国民の65%に達しています(GSMA)。フィンテックアプリ、特にPIXのような即時決済ソリューションは現金依存を低下させ、初めてのデジタルエンゲージメントを促進し、モバイルアプリケーション市場を拡大しています。アルゼンチン、コロンビア、チリも同様の軌跡をたどっており、手頃な価格の4Gハンドセットの普及と5Gの展開加速に支えられています。
北米およびEMEAモバイルアプリケーション市場
北米は高い消費者支出と高度なアドテクノロジーにより収益リーダーシップを維持している。しか、アプリストアの飽和と獲得コストを引き上げるプライバシー優先のオペレーティングシステムポリシーにより、成長率は鈍化しつつある。欧州はデジタル市場法の施行に取り組み、プラットフォームにAPIの開放とサイドローディングの許可を義務付けているが、堅調なデジタル決済の普及率を背景にプレミアムコンテンツ市場として依然として魅力的である。中東およびアフリカは普及曲線の初期段階にあり、モバイル技術は2024年に3,100 ビリオン 米ドル、すなわちGDPの5.5%を追加したが、農村部の通信カバレッジの不均一さが依然としてこの地域のモバイルアプリケーション市場の潜在力を抑制している。インフラ投資とローカライゼーション戦略が、これらのフロンティア経済がユーザー成長の次の波を解放できるかどうかを左右するだろう。
競争環境
モバイルアプリケーション市場における競争は、ストアフロント、クラウドホスト、決済ゲートウェイ、コンテンツパブリッシャーの境界が曖昧になるにつれて激化しています。AppleとGoogleは手数料に関する規制当局の監視を受けており、高度な分析やプライバシーを保護する広告ネットワークなどの付加価値開発者サービスへの投資を強化しています。HuaweiはHarmonyOSとAppGalleryで急速に動いており、国内デバイスの優位性と有利な政策の恩恵を受けていますが、勢いを維持するには国際的な開発者のマインドシェアが必要です。
一方、Metaは2024年に主にモバイル広告を通じて1,645.0億米ドルを生み出し、トラッキング規制が強化される中でもデータドリブンな広告モデルのスケーラビリティを示しました。ローコード・ノーコードプラットフォームの普及(2027年までに650億米ドルの収益に近づくと予測)は非技術系クリエイターの参入障を下げ、アプリストアをニッチなユーティリティや特化型ビジネスツールで溢れさせています。AIインファレンスエンジン、通信事業者の課金、エッジコンピューティングを巡る戦略的パートナーシップが、競合他社が防御可能なニッチを探す中で台頭しています。
車載インフォテインメント、プライバシー優先のソーシャルプラットフォーム、農村向けフィンテックにホワイトスペースの機会が具現化しています。パブリッシャーがiOS、Android、HarmonyOS、PWAを同時にターゲットとする中、クロスプラットフォームのツールチェーンが不可欠となっています。全体として、AI、ネットワーク最適化、クリエイティブなマネタイズへの持続的な投資が、競争の激しいモバイルアプリケーション市場においてリーダーをロングテールから差別化しています。
モバイルアプリケーション産業リーダー
-
Apple Inc.
-
Google LLC
-
Tencent Holdings Ltd.
-
ByteDance Ltd.
-
Meta Platforms, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
モバイルアプリケーション市場 このレポートでカバーされる企業
- WebiMax, Inc.
- Digital Firefly Marketing, LLC
- Outspoken Media, Inc.
- NetReputation, LLC
- Heartiest Communication, Inc.
- WebFX, Inc.
- Netmark, LLC
- Igniyte Limited
- Gadook, LLC
- SEO Valley Solutions Private Ltd.
- Greybox Creative, LLC
- Reputation Rhino, LLC
- Reputation.com, Inc.
- BrandYourself Inc.
- Birdeye, Inc.
- Podium Corporation, Inc.
- Yext, Inc.
- Trustpilot A/S
- ReviewTrackers, Inc.
- Sprout Social, Inc.
- Meltwater N.V.
- Synup, Inc.
- Hootsuite Inc.
- Sprinklr, Inc.
- Revinate, Inc.
- TrustYou GmbH
- Mentionlytics Ltd.
- SOCi, Inc.
- Broadly Inc.
- Swell CX, Inc.
最近の産業開発事情 モバイルアプリケーション市場
- 2025年6月:Appleは、App Storeが2024年に1兆3,000億米ドルの請求および販売を支援したと発表し、その大部分は手数料対象のデジタル商品以外で生み出されました。
- 2025年6月:韓国のゲームパブリッシャーが、アプリ内決済手数料をめぐってGoogleに対して米国で74億米ドルの集団訴訟を提起し、グローバルな規制圧力が高まっています。
- 2025年5月:Phunwareはソフトウェアサブスクリプション収益が前年比40%増加したと報告し、ホスピタリティ向けAIコンシェルジュを立ち上げ、医療施設との50万米ドルの予約を確保しました。
- 2025年4月:米国連邦取引委員会が、個人情報の定義に生体認証識別子を追加するCOPPA改正を最終決定し、子供向けアプリのコンプライアンス義務を拡大しました。
モバイルアプリケーション市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
Mordor Intelligenceによる当調査では、モバイルアプリケーション市場を、Android、iOS、HarmonyOSなどのモバイルオペレーティングシステム上で動作するコンシューマー向けおよびエンタープライズ向けネイティブアプリに関連する有料ダウンロード、アプリ購入、サブスクリプション料金、広告から得られるすべての収益として分類しています。市場規模は2024年に2,289.8億米ドルと評価され、2029年までに3,522.8億米ドルに達すると予測されています。
スコープの除外事項:モバイル最適化ウェブページ、プリインストールされたOEMウィジェット、またはデバイスハードウェアから得られる収益は含まれていません。
セグメンテーション概要
- ストアタイプ別
- Google Playストア
- Apple App Store
- サードパーティAndroidストア
- プログレッシブウェブアプリ(PWA)
- アプリケーションカテゴリ別
- ゲーミング
- ソーシャルネットワーキングおよびコミュニケーション
- エンターテインメントおよびメディア
- 健康およびフィットネス
- 小売および電子商取引
- 旅行およびホスピタリティ
- 教育および学習
- 金融サービスおよびフィンテック
- その他のカテゴリ
- オペレーティングシステム別
- Android
- iOS
- HarmonyOS
- その他
- マネタイズモデル別
- 有料アプリ
- アプリ内購入(IAP)
- サブスクリプションベース
- 広告支援型
- 地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- 南アメリカ
- ブラジル
- アルゼンチン
- 南アメリカのその他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパのその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋のその他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東のその他
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- アフリカのその他
- 中東
- 北アメリカ
詳細な調査方法論とデータ検証
一次調査
アナリストは、北米、欧州、アジア太平洋地域の独立系開発者、モバイル広告ネットワークの幹部、エンタープライズモビリティのバイヤーと構造化されたインタビューを実施しました。これらの知見により、ブレンド販売価格の精緻化、フリーミアムの採用比率の検証、二次データでは十分に把握できなかった採用ドライバーのテストが行われました。
デスクリサーチ
IMFのICT支出テーブル、ITUのモバイルブロードバンド普及ファイル、GSMAのサブスクリプショントラッカーなどのオープンデータセットから需要指標をマッピングすることから始めました。モバイルマーケティング協会などの業界団体、Questelを通じて取得した特許クラスター、アプリストアの課金パターンに関するFTCの開示情報が新興の収益レバーを浮き彫りにしました。企業の有価証券報告書(10-K)、開発者向けプレゼンテーション、Dow Jones Factivaのニュースフィードが主要パブリッシャーの過去の財務データを提供しました。これらのソースは例示的なものであり、データ収集、検証、明確化には多くの追加資料が活用されています。
市場規模算定と予測
グローバルモバイルメディア支出のトップダウン調整を通じて2024年の価値を再構築し、有料ダウンロード、サブスクリプション、広告支援型インプレッションへのシェアを配分した後、サンプリングされたパブリッシャー収益と照合しました。SDKデプロイメントのサプライヤーロールアップとアグリゲーターの支払いに関するチャネルチェックが、選択的なボトムアップの検証を提供しました。アクティブスマートフォンベース、ユーザーあたりの平均収益、セッション時間、規制手数料の変化、エンタープライズモビリティ予算などの主要変数が、四半期合計を2029年まで予測する多変量回帰モデルに組み込まれています。調査の深度における地域的なギャップはスマートフォン普及率の差分で補完されました。
データ検証と更新サイクル
Mordorのアナリストは四半期ごとに分散スクリーニングを再実行し、GSMAのトラフィック集計と出力をベンチマーク比較し、偏差が事前設定された閾値を超えた場合は専門家に再連絡します。レポートは年次で更新され、重要なプラットフォームまたは政策イベントに対しては中間フラッシュが発行されます。
Mordorのモバイルアプリケーション市場ベースラインが信頼性を持つ理由
企業が収益プール、基準年、更新サイクルを異なる方法で定義するため、公表された推計値はしばしば乖離します。ある外部コンサルタントは2022年の収益を2,068.5億米ドルと算定しました。ある業界誌は、グロスのアプリ内コマースフローを計上した後、2024年の売上高を2,409.4億米ドルと位置づけました。当チームはスコープの境界を開示し、通貨換算を統一し、プラットフォームルールや広告テクノロジー規制が変化するたびに前提条件を更新しています。
主要なギャップの要因としては、一部の調査でのアプリ内広告の除外、他の調査でのモバイルゲームのマイクロトランザクションの別扱い、ストア手数料のネッティングを無視した積極的なARPU乗数が挙げられます。公式ストアの支払いと開発者調査を三角測量することで、当社の2024年ベースラインはバランスが取れており透明性が確保されています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップの要因 |
|---|---|---|
| 2,289.8億米ドル(2024年) | Mordor Intelligence | |
| 2,068.5億米ドル(2022年) | グローバルコンサルタントA | 広告およびエンタープライズモビリティ収益を除外 |
| 2,409.4億米ドル(2024年) | 業界誌B | 手数料控除前のグロスのアプリ内コマースを含む |
これらの対比は、Mordorの厳格なスコープ設定と混合手法による検証が、検証可能なトランザクションストリームに根ざした信頼性が高く再現可能なベースラインを意思決定者に提供することを示しています。
レポートで回答される主要な質問
モバイルアプリケーション市場の現在の規模と成長速度は?
モバイルアプリケーション市場は2026年に3,913億米ドルと評価されており、2026年〜2031年に年平均成長率17.18%で2031年までに8,645億米ドルに拡大すると予測されており、消費者向けデジタルセグメントの中で最も高い成長率の一つを反映しています。
生成AIはモバイルアプリケーション産業をどのように変えているか?
生成AI SDKはリアルタイムのパーソナライゼーション、よりスマートなコンテンツ作成、およびコンテキストアップセルを可能にしており、これらが合わさって2024年のアプリ内消費者支出を1,500億米ドルに引き上げ、今後2年間で収益多様化を加速させると期待されています。
パブリッシャーの間で最も勢いを増しているマネタイズモデルは何か?
サブスクリプション課金は最も急速に進化するマネタイズモデルであり、開発者が予測可能な定期収益を求め、AI活用したリテンション戦術を展開してチャーンに対抗する中、2031年にかけてCAGR 19.22%で成長しています。
HarmonyOSがモバイルアプリケーションプラットフォームのダイナミクスにとって重要な理由は何か?
HarmonyOSは国内シェア17%を達成し、クロスデバイス互換性を提供し中国における政策支援を活用することでCAGR 18.08%で拡大しており、長年続いてきたiOS・Androidの二強体制に挑戦しています。
モバイルアプリケーション市場が直面している主な規制上の逆風は何か?
アプリストアの手数料上限、COPPA改正などのより厳格なプライバシー法、および代替請求を強制する独占禁止訴訟が、特に米国、欧州連合、および韓国において収益配分とコンプライアンスコストを再形成しています。