
糖尿病性網膜症市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
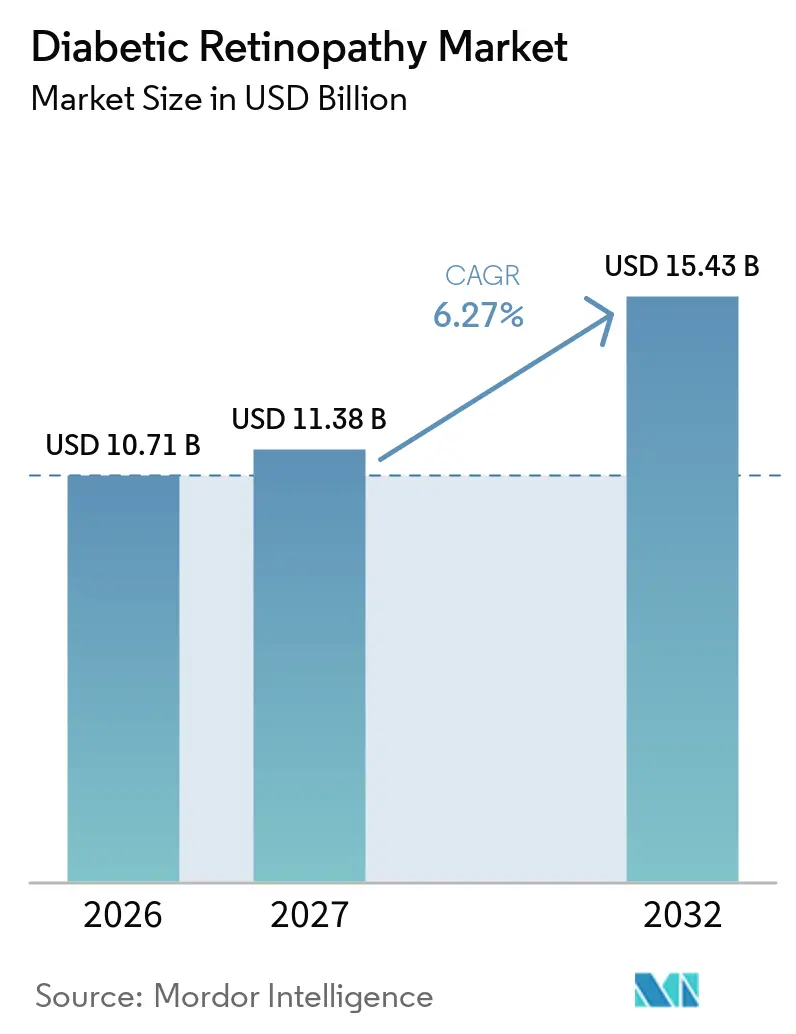
| 市場規模 (2027) | 11.38 十億米ドル |
| 市場規模 (2032) | 15.43 十億米ドル |
| 成長率 (2027 - 2032) | 6.27 % |
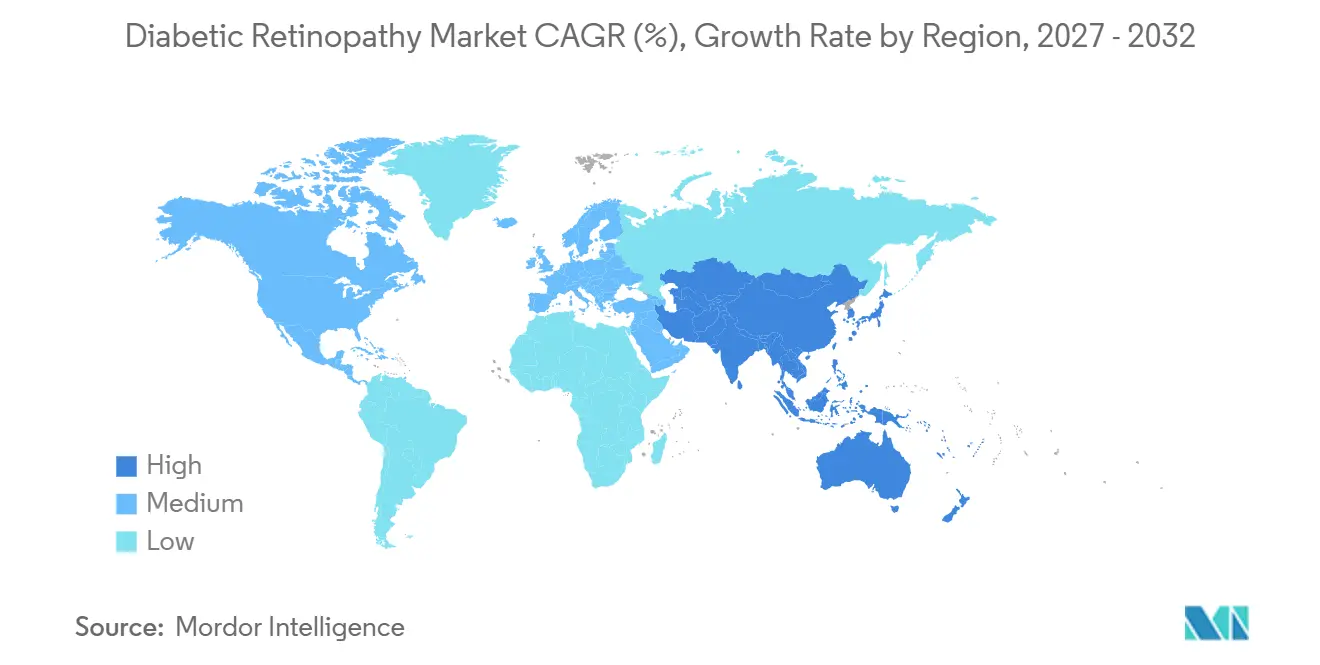
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
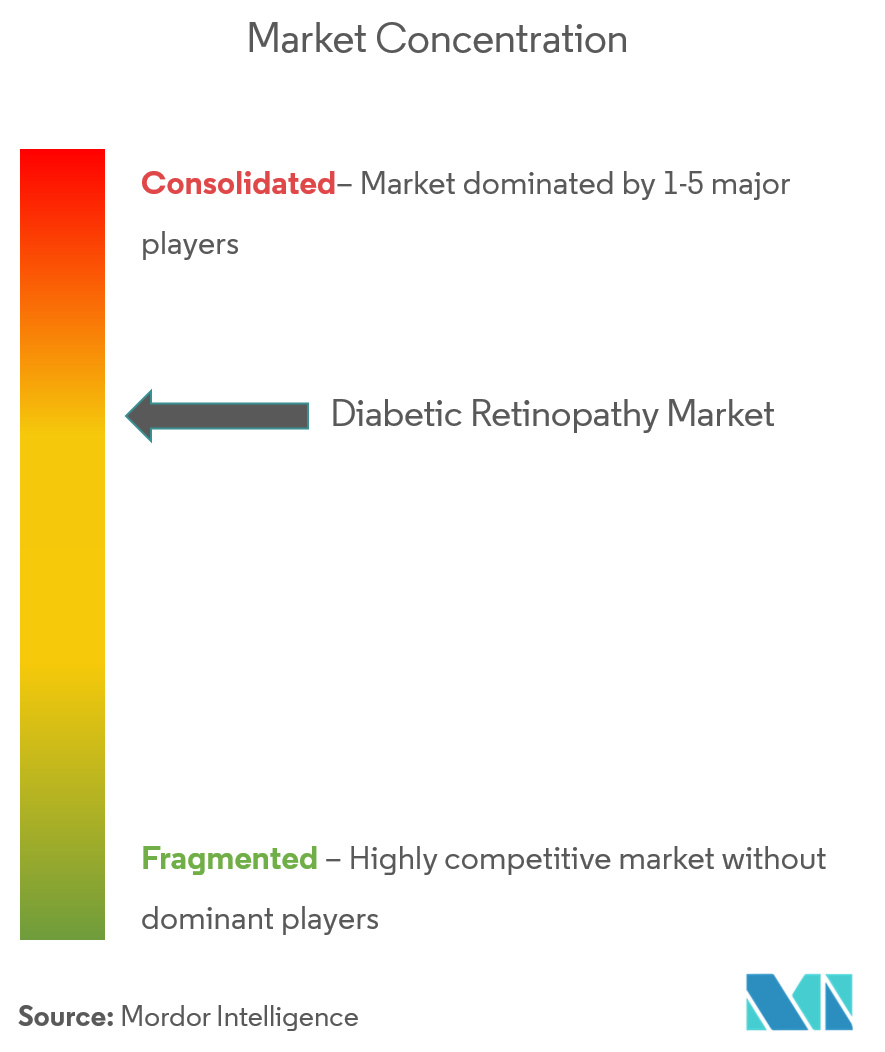
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる糖尿病性網膜症市場分析
糖尿病性網膜症の市場規模は、2026年の107.1 ビリオン 米ドルから2027年には113.8 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 6.27%で推移し、2032年には154.3 ビリオン 米ドルに達すると予測されています。成長の要因は、世界的な糖尿病負担の増大、AIを活用したスクリーニングの急速な普及、持続放出型生物製剤やパイプラインの遺伝子治療を含む治療選択肢の拡大にあります。高齢化社会が需要を増幅させており、米国では約1,000万人、世界全体では1億人以上の患者が何らかの形の糖尿病性網膜症を抱えて生活しています。北米は高度な医療システムを背景にリーダーシップを維持し、アジア太平洋地域は大規模な糖尿病患者集団を対象とした遠隔眼科プログラムの拡大により最も急速な成長を示しています。2024年には5種類のアフリベルセプトバイオシミラーが米国市場に参入し、価格競争が激化するとともに患者アクセスが拡大したことで、競争の激しさが急激に高まりました。
主要レポートのポイント
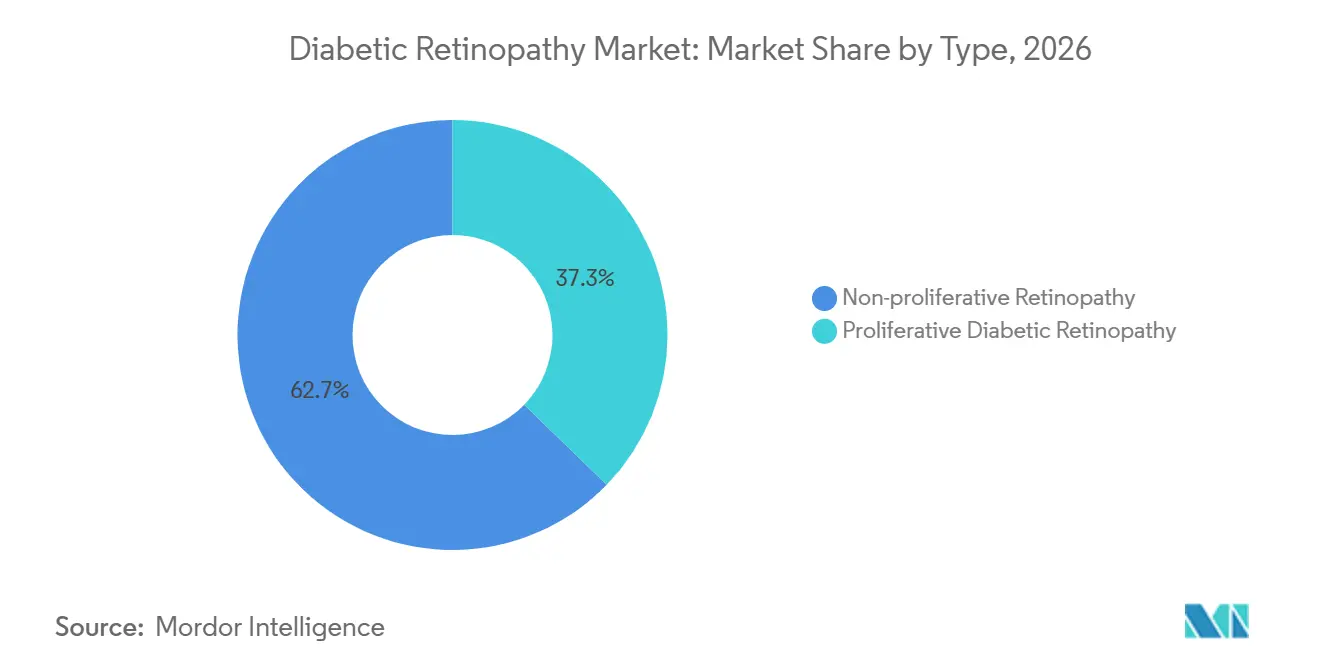
- 疾患ステージ別では、非増殖性網膜症が2026年の糖尿病性網膜症市場シェアの62.74%を占め、増殖性疾患は2032年にかけてCAGR 7.12%で成長すると予測されています。
- 管理アプローチ別では、抗VEGF薬が2026年の糖尿病性網膜症市場規模の55.62%のシェアを占め、硝子体切除術は2027年から2032年にかけてCAGR 7.88%で拡大すると予測されています。
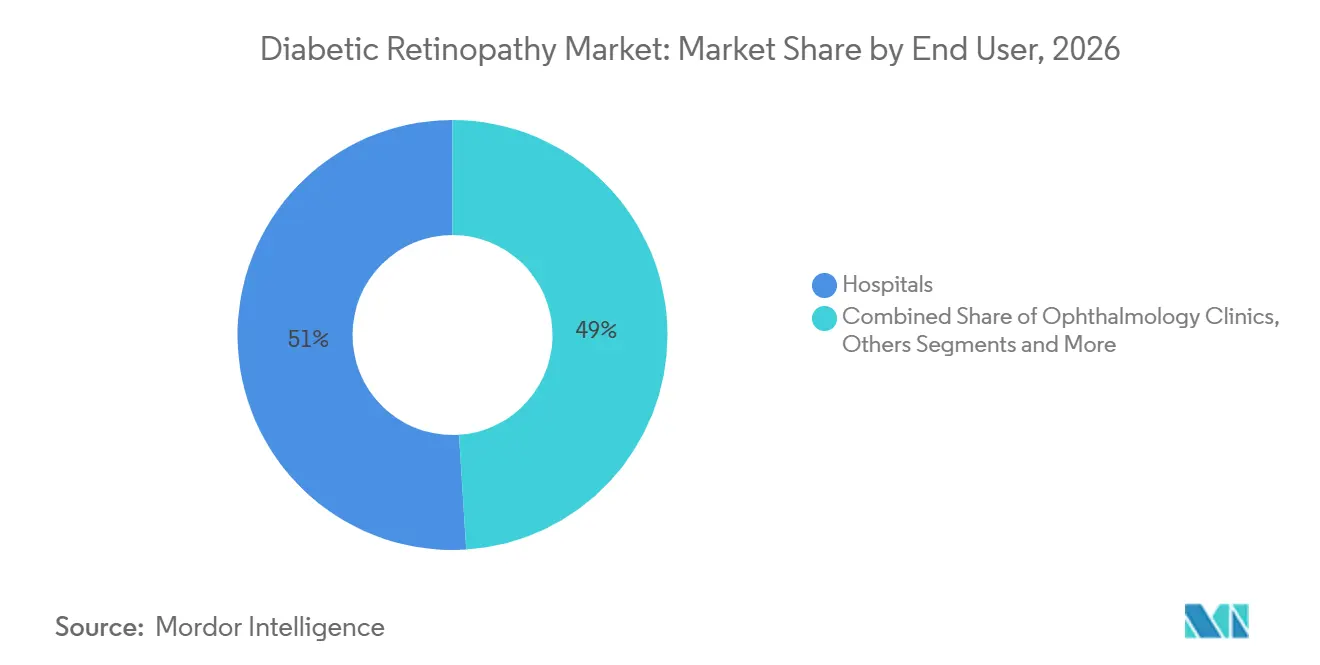
- エンドユーザー別では、病院が2026年に51.02%の収益シェアでリードし、眼科クリニックは2032年にかけてCAGR 7.43%で拡大する見込みです。
- 地域別では、北米が2026年の糖尿病性網膜症市場の42.98%を占め、アジア太平洋地域は2027年から2032年にかけて最も高い地域別CAGR 7.95%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な糖尿病有病率の上昇と早期スクリーニング | +1.8% | 世界全体、特にアジア太平洋地域およびラテンアメリカへの影響が最大 | 中期(2〜4年) |
| 高齢化人口による視力を脅かす症例の増加 | +1.2% | 北米および欧州連合、先進アジア太平洋地域への波及 | 長期(4年以上) |
| 長時間作用型抗VEGF生物製剤の適応拡大と償還の拡充 | +1.5% | 世界全体、北米および欧州が主導 | 短期(2年以内) |
| プライマリケアクリニックにおけるAI対応網膜スクリーニングの普及 | +0.9% | 世界全体、北米での早期普及、アジア太平洋地域での採用 | 中期(2〜4年) |
| 低資源地域における遠隔眼科プログラムの成長 | +0.7% | アジア太平洋地域、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 糖尿病網膜症向け再生細胞・遺伝子治療へのベンチャー資金調達 | +0.4% | 世界全体、北米および欧州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な糖尿病有病率の上昇と早期スクリーニング
国際糖尿病連合のデータは、2045年までに世界の成人の12%が糖尿病を抱えて生活すると予測しており、糖尿病網膜症市場における治療対象集団が拡大しています [1]。メタ分析では、複数のスクリーニングプログラムにおいて疾患率が22%を超えることが確認されており、地域を超えた一貫した負担が浮き彫りになっています。92〜93%の感度を持つAIツールが通常のプライマリケア受診時に微小動脈瘤を検出し、診断をより早期の治療可能な段階へとシフトさせています。チリの国家遠隔眼科ネットワークは、カバレッジを維持しながら専門医への紹介を15%に削減し、低資源環境における拡張可能な早期発見を実証しました。
高齢化人口による視力を脅かす症例の増加
糖尿病歴が10年を超える患者は網膜症のオッズが4.36倍高く、その大半は60歳以上です。中国では有病率が24.7%〜43.1%と報告されており、同地域における高齢化と罹患期間の関連性が浮き彫りになっています。女性患者では失明の増加がより顕著であり、性別に応じたケア戦略の必要性が示唆されています。硝子体切除術の需要はこれらのトレンドを反映し、高齢患者が複雑な増殖性疾患を呈するにつれて年率8.14%で拡大しています。
長時間作用型抗VEGF生物製剤の適応拡大と償還の拡充
2024年に5種類の米国向けアフリベルセプトバイオシミラーがFDA承認を取得し、価格の下落圧力と支払者カバレッジの拡大をもたらしました。ジェネンテックのスースビモは年2回の補充による持続的デリバリーの承認を取得し、リジェネロンのアイリーアHDは糖尿病黄斑浮腫で見られる46%の治療中断率に直接対応するより長い投与間隔の優先審査中であり、いずれも治療継続性の課題に取り組んでいます。
プライマリケアクリニックにおけるAI対応網膜スクリーニングの普及
AEYE Healthは、1眼につき1枚の画像のみを必要とする初の完全自律型AIアルゴリズムのFDA認可を取得し、99%の撮影可能率と92%以上の感度を達成しました。2019年〜2023年の間に米国の糖尿病患者のうちAIスクリーニングを受けたのは5%未満であり、拡大の余地は大きく残されています。インドが10年間で10億眼をスキャンする計画は、低コストのハンドヘルドカメラと組み合わせたAIのスケーラビリティを示しています。チェコの実世界データでは、AIが一般眼科医を感度で上回りながらフォローアップ遵守率を89%向上させることが示されています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における網膜専門医の不足 | -1.1% | アジア太平洋地域、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 高い治療負担と注射レジメンへの低い遵守率 | -0.8% | 世界全体、高齢者集団への影響が最大 | 中期(2〜4年) |
| ファーストインクラスバイオシミラーに対する規制経路の遅延 | -0.6% | 世界全体、北米および欧州への早期影響 | 短期(2年以内) |
| 新規併用療法に対する実世界エビデンスの不足 | -0.4% | 世界全体、先進医療システムを持つ先進国市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興市場における網膜専門医の不足
米国では2035年までに眼科医の供給が12%減少する一方、需要は24%増加すると予測されており、農村部の郡では必要な人員の26〜29%しか充足できない可能性があります [2]。アジア太平洋地域では糖尿病有病率が専門医育成を上回るペースで上昇しており、格差はさらに深刻であるため、各国政府は遠隔医療ハブとAIトリアージへの資金提供を通じてリーチの拡大を図っています。アーカンソー州は都市部の網膜センターと連携した州全体の遠隔網膜スクリーニングを用いてスケーラブルなカバレッジを実証しており、このアプローチはラテンアメリカや南アジアでも採用されています。
高い治療負担と注射レジメンへの低い遵守率
実世界の監査では、糖尿病黄斑浮腫患者の46%が少なくとも1回は抗VEGF療法を中断しており、これは加齢黄斑変性で見られる脱落率の2倍です。毎月の外来受診、費用、および併存疾患がいずれも遵守率を低下させています。スースビモのような持続デリバリーリザーバー、延長間隔のアイリーアHD、および一回投与のRGX-314遺伝子治療は、この負担を軽減することを目的としており、試験においてすでに優れた持続性を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
非増殖性の優位性が早期介入を促進非増殖性疾患は2026年の糖尿病性網膜症市場シェアの62.74%を占め、より早期に病変を発見するスクリーニングの影響を浮き彫りにしています。微細な微小動脈瘤を検出するAIシステムにより、より多くの患者が後期手術ではなく予防的ケアの経路へと誘導されています。増殖性症例は規模こそ小さいものの、高齢化と罹患期間の長期化が進行した病変を促進することで、CAGR 7.12%で増加し、手術および再生療法への需要が拡大しています。
臨床管理は大きく異なります。非増殖性患者は、試験において進行を27%抑制したフェノフィブラートなどの全身薬から恩恵を受けます。増殖性疾患では、最も成長の速いモダリティである硝子体切除術(CAGR 7.88%)がますます多く用いられています。初期の遺伝子治療データでは、治療を受けた非増殖性患者の20%においてDRSSが2段階改善されており、将来的な疾患ステージ別レジメンの可能性が示唆されています。増殖性介入における糖尿病性網膜症の市場規模は、現在のセグメントの基盤が小さいにもかかわらず、全体的な成長を上回るペースで拡大すると予測されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
管理アプローチ別:
抗VEGFのリーダーシップが持続放出型の台頭に直面抗VEGF薬は、医師への定着した認知度と幅広いガイドラインの支持を背景に、2026年の糖尿病性網膜症市場規模の55.62%を占めました。このセグメントは持続性の向上へと移行しています。Susvimo(スースビモ)のリザーバーは年2回の補充を必要とし、Vabysmo(バブィスモ)はデュアル経路阻害を提供しており、いずれも月1回の注射薬からシェアを奪っています。
硝子体切除術の件数は、外科医が増殖性疾患における複雑な牽引性剥離を治療するにつれてCAGR 7.88%で最も速く拡大し、日本では単回手術の成功率97.3%が報告されています。ステロイドインプラントは炎症性浮腫のニッチな用途を担い、注射頻度を年4.7回から1.4回に低減します。レーザー光凝固術は併用プロトコルにおいて依然として有用であり、メタ分析ではラニビズマブとレーザーの併用が特定の症例において単剤療法より良好な視力をもたらすことが示されています。全体として、糖尿病性網膜症市場は頻回注射から持続性の高い生物製剤、手術、そして最終的には一回限りの遺伝子治療へとシフトし続けています。
エンドユーザー別:
病院の優位性が専門クリニックの成長へとシフト病院は、硝子体切除術のための手術室へのアクセスと併存疾患の多職種管理を背景に、2026年の糖尿病性網膜症市場の51.02%のシェアを占めました。処置の多い増殖性症例が病院の強みを固める一方、コスト圧力により外来設定への移行が促進されています。
眼科クリニックは、Cencoraによる51億 米ドルでのRetina Consultants of Americaの買収など、全国的な網膜ケアネットワークを形成する統合化に後押しされ、CAGR 7.43%で成長する見込みです。Susvimo(スースビモ)のような持続放出型デバイスが小規模処置室で植え込み可能となるにつれ、外来手術センターも勢いを増しています。AIスクリーニングがプライマリケア診療所で導入され、陽性症例をクリニックベースの網膜専門医へと誘導することで、紹介経路が拡大しています。これらの変化により、最も複雑な手術における病院の優位性を維持しながら、より分散したケアモデルが生まれています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米糖尿病性網膜症市場
北米は2026年の糖尿病性網膜症市場シェアの42.98%を占め、FDA承認AIデバイスの早期採用、バイオシミラーの迅速な普及、充実した保険適用に支えられています。同地域は2012年から2021年にかけての世界の糖尿病性眼疾患研究論文の71.15%を占め、イノベーションのリーダーシップを強化しています。2035年までに眼科医の供給が30%不足するという見通しが、特に農村部での成長を抑制し、遠隔網膜診療ソリューションへの需要を高めています。
アジア太平洋糖尿病性網膜症市場
アジア太平洋地域は2032年にかけてCAGR 7.95%で成長すると予測されており、全地域の中で最も高い成長率を示し、糖尿病の罹患率と大規模な人口基盤に牽引されています。中国では糖尿病患者の最大43.1%に糖尿病性網膜症が見られ、地域の未充足ニーズが浮き彫りになっています。インドがAI搭載ハンドヘルドカメラで10億の眼をスクリーニングする計画は、大規模なデジタルヘルスの採用を示しています。政府による償還拡大と医療ツーリズムの増加がさらな成長を促進しています。
EMEA・ラテンアメリカ糖尿病性網膜症市場
欧州は、強固な普遍的医療制度とバイオシミラーの迅速な統合を背景に、安定した成長を示しています。ラテンアメリカはテレ眼科を活用しており、チリのネットワークはその好例として、スクリーニングを受けた糖尿病患者の22%において網膜症を検出しながら、不要な紹介を削減しています。中東およびアフリカは依然として発展途上にありますが、湾岸諸国における高い糖尿病有病率および専門医療インフラへの段階的な投資により、魅力的な市場として位置づけられています。
規制環境
糖尿病性網膜症における規制は、医薬品、医療機器、および薬剤・機器複合製品の各経路を対象とし、持続放出型の投与プラットフォームが重点分野となっている。米国では、FDAのOffice of Combination Productsが主要作用機序(PMOA)に基づき所管を割り当て、CDER/CBER/CDRHへ審査を振り分けるとともに、投与システムに関するヒューマンファクターおよびユーザビリティ評価を含む複合製品としての要件を適用している。直近の米国における重要事例として、2025年5月にFDAがGenentechのSusvimo(ラニビズマブ注射剤)100mg/mLを眼内インプラントによる糖尿病性網膜症治療薬として承認したことが挙げられ、これは薬剤とインプラントのライフサイクル要件を単一の製品戦略の中で調整する必要性を改めて示している。
欧州では、医療機器と組み合わせて使用される製品は、主たる作用機序に応じてEU医薬品関連法令および医療機器規則(EU)2017/745(MDR)のもとで審査される。2021年5月26日以降、MDR第117条により、一体型の薬剤・機器複合製品は機器部分が適用される一般安全性・性能要件を満たすことを証明する必要があり、これにより販売承認申請書類に notified body 相当の評価証拠が追加されることが多くなっている。ポートデリバリーシステム、インプラント、その他抗VEGF療法や新興治療法とともに使用される一体型投与構成部品については、これにより文書化の要求および市販後の変更管理の複雑さが増している。
バリューチェーン分析
バリューチェーンは、抗VEGF生物製剤、ステロイド、遺伝子治療を含む新興療法の発見および臨床開発から始まる。その後、専門的な製造、規制上の出荷許可、流通を経て、病院、眼科クリニック、外来手術センターにおける投与へと進む。薬剤・機器複合製品については、機器設計、部材調達(生分解性インプラント用のポリマーマトリックスなど)、アプリケーターおよびインプラントの精密製造、複合製品申請を支える統合された品質システムもバリューチェーンに含まれる。下流の投与およびフォローアップも重要であり、硝子体内治療は生物製剤のコールドチェーン流通、網膜専門診療施設における在庫管理、および複数地域で網膜専門医の確保状況により制約される処置対応能力に依存している。
最近の動向は、耐久性を重視した投与プラットフォームへの収斂を示している。2026年3月、中外製薬はラニビズマブを用いたポートデリバリープラットフォームの医療機器部分について日本での申請を行い、ハードウェアと薬剤ペイロードの両方について並行した規制対応および製造計画の必要性を浮き立たせた。バイオシミラーの動向も調達および商業化に影響を与えている。2026年2月にFDAがSandozのアフリベルセプト・バイオシミラーEnzeevuの適応拡大(糖尿病性網膜症を含む)を承認したことなどにより競争が激化し、差別化の軸は独自の投与システム、サービスネットワークの規模、処置対応能力へと移行している。
競合環境
糖尿病網膜症市場は中程度の集約度を示しています。主要参加企業には、ジェネンテック(スースビモ、ラニビズマブバイオシミラー)、Regeneron(アイリーア、アイリーアHD)、Roche(バビースモ)、Novartis(ベオビュ)、Bayer、AbbVie/REGENXBIO(RGX-314)、および新興バイオシミラー開発企業が含まれます。2024年に承認された5種類のアフリベルセプトバイオシミラー(イェサフィリ、オプビズ、エンゼーブ、パブルー、および1種類の無ブランド品)は価格圧力をもたらす一方でアクセスを拡大しています。
差別化は現在、持続性を中心に展開されています。スースビモのポートデリバリーシステムとアイリーアHDの延長間隔は、新たな治療期待を設定しています。RocheのバビースモはQ1 2024の売上高で8億4,700万スイスフランを達成し、二重阻害を活用して医師への急速な普及を証明しました。
M&Aとパートナーシップがサービス提供を再形成しています。センコラによるレティナ・コンサルタンツ・オブ・アメリカの買収は全国的なクリニックプラットフォームを構築し、AEYE HealthはオプトメドとAI対応ハンドヘルドカメラの商業化で提携しています。遺伝子治療は次の競争フロンティアを代表しており、RGX-314のフェーズ3プログラムは将来のシェアダイナミクスを変える可能性のある一回投与治療の確立を目指しています。
糖尿病性網膜症業界リーダー
-
Regeneron Pharmaceuticals, Inc.
-
Alimera Sciences
-
Oxurion NV.
-
Abbvie Inc.
-
F. Hoffmann-La Roche Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
糖尿病性網膜症市場 このレポートでカバーされる企業
- Abbvie
- Alimera Sciences
- BCN Peptides
- Bausch + Lomb Corp
- Carl Zeiss
- Roche
- Glycadia Pharmaceuticals
- Johnson & Johnson
- Novartis
- Ocuphire Pharma
- Oxurion
- Regeneron Pharmaceuticals
- Samsung Bioepis
- Viatris
- Bayer
- Adverum Biotechnologies
- Kodiak Sciences Inc.
- Annexon Biosciences
- Kubota Vision Inc.
- Clearside Biomedical
- Aerie Pharmaceutical
- Ocular Therapeutix Inc.
- Regenxbio Inc.
- Chengdu Kanghong Pharmaceuticals
市場機会と将来展望
治療の持続性向上と通院負担の軽減は最も明確なホワイトスペース分野であり、その基盤は既に完了した規制上の対応や進行中のパイプラインプログラムにあり、単なる製剤の小幅な変更によるものではない。2025年5月のFDAによるGenentech製Susvimoの糖尿病性網膜症治療薬としての承認は、持続投与を商業的選択肢として確立し、競合する持続放出型プラットフォーム(ポートおよび生分解性インプラント)および病院・外来施設における関連する処置ワークフローへの明確な道筋を作った。もう一つの機会は、実臨床における抗VEGF療法レジメンで見られるアドヒアランスの課題(複数市場で継続的に確認されている治療中断)に対応できる、単回または低頻度の治療法である。
パイプライン投資および後期臨床試験の開始は、開発費がどこに集中しているかをさらに示している。2026年6月、REGENXBIOは非増殖性糖尿病性網膜症を対象に、脈絡膜上腔投与によるsurabgene lomparvovec(sura-vec)の第IIb/III相NAAVIGATE試験を開始し、硝子体内注射を超えた遺伝子治療の投与技術および臨床基盤の継続的な構築を示した。プラットフォーム面では、Bayerが最大24.5億米ドルでPerfuse Therapeuticsを買収する契約(2026年5月発表)は、糖尿病性網膜症に対するインプラントベースのアプローチへの戦略的関心を浮き立たせ、持続投与療法の規模拡大に必要なインプラント材料、機器製造、および網膜専門医療提供者ネットワークにわたる提携領域を拡大している。
最近の産業開発事情 糖尿病性網膜症市場
- 2026年6月:REGENXBIOは、脈絡膜上腔投与を用いたsurabgene lomparvovec(ABBV-RGX-314)の糖尿病性網膜症を対象とする第IIb/III相NAAVIGATE試験において、最初の患者への投与が行われたことを発表した。この投与によりAbbVieから1億米ドルのマイルストーン支払いが発生し、頻回の硝子体内注射に比べ治療負担の軽減を目指す遺伝子治療プラットフォームへの継続的な資本投入を反映している。
- 2025年12月:FormyconとBioeqは、Lucentisの代替可能バイオシミラーであるNufymco(ranibizumab-leyk)について米国FDAの承認を取得した。代替可能性は薬局レベルでの代替可能性を強化し、糖尿病性眼疾患に使用される抗VEGF製品ポートフォリオ全体に価格圧力を加え、支払者との契約や医療提供者の購買判断に影響を与えている。
- 2024年5月:AEYE HealthおよびOptomedは、自律的な糖尿病性網膜症スクリーニング向けにAIを統合したOptomed Aurora携帯型眼底カメラについて米国FDAの認可を取得した。スクリーニング機器は市場規模算定の対象範囲外であるが、より広範な自律的検出は早期発見および治療経路への紹介件数を増加させ、抗VEGF療法および処置対応能力への需要を拡大させる可能性がある。
糖尿病性網膜症市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、糖尿病性網膜症市場は、診断された患者に対するケア設定全体での糖尿病性網膜症の治療および管理から生じる年間収益として定義されており、日常的な臨床診療で使用される薬物療法および処置ベースの介入を対象としています。
対象外の範囲:スクリーニングデバイス、単独の診断ソフトウェア、または糖尿病モニタリング製品は、糖尿病性網膜症の治療収益の範囲外に位置するため、本調査には含まれません。
セグメンテーション概要
- タイプ別
- 増殖糖尿病網膜症
- 非増殖網膜症
- 管理アプローチ別
- 抗VEGF薬
- 眼内ステロイド注射
- レーザー手術
- 硝子体切除術
- エンドユーザー別
- 病院
- 眼科クリニック
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、患者がどのように診断され、その後どのように治療されるかに基づいてモデルを構築するため、疾患負担と治療経路のマッピングから始まります。有病率、リスク因子、および標準治療のシグナルについては、世界保健機関、米国疾病予防管理センター、国際糖尿病連合、米国国立衛生研究所、および査読済み眼科学ジャーナルなどの公的情報源を参照するのが一般的です。
臨床活動を収益に変換するため、利用可能な場合は保険者および償還規則集、国家保健統計ポータル、ならびに処置量と価格動向を示す調達・入札通知も参照します。製品の入手可能性、適応拡大、および市場アクセスの変化を確認するために、企業の年次報告書、投資家向けプレゼンテーション、およびプレスリリースを使用します。企業財務・インテリジェンス、特許追跡、および輸出入の船積みレベルの確認を支援する一部の有料サブスクリプションは、タイミングと採用の前提を検証するために使用されます。これらの情報源はあくまで例示であり、データ収集、相互確認、および明確化のために他の多くの公的参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、眼科医、網膜専門医、病院薬局・調達チーム、外来手術センターの運営者、および治療提供に関わるチャネル参加者とともにモデルのロジックを検証するために使用されます。また、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の地域専門家とも対話し、スクリーニングの強度が治療開始にどのように転換されるか、再治療パターンがどのように進化するか、そして価格・償還の変化が実際の収益をどのように動かすかを検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):13% | アジア太平洋地域:44% |
| 中位層:45% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ地域:32% |
| 小規模プレイヤー:16% | マネージャー:51% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定モデルは、糖尿病有病率、診断された糖尿病性網膜症の有病率、および治療適格性を用いて地域別の対象患者基盤を再構築するトップダウン需要プールアプローチを用いて構築されています。これらのプールは、スクリーニングカバレッジ、網膜ケアへの紹介率、抗VEGF療法、眼内ステロイド、レーザー光凝固術、または硝子体切除術を受ける患者の割合などの実際の採用インプットを適用することで、治療患者数に変換されます。
合計値を現実的に保つため、主要なケア設定からのサンプリングされた処置量、患者あたりの典型的な注射および再治療頻度、ならびに予想される価格・償還方向を反映したASP推移ビューなど、選択的なボトムアップ近似値との照合により結果を裏付けています。現地価格が直接観察できない場合、ギャップは保険者ミックスと所得水準に合わせて調整されたプロキシ国ベンチマークを使用して対処し、その後専門家によるチェックを行います。
ガイドライン、保険者方針、または長期作用型療法の変化により治療採用率と再治療強度が急速に変化する可能性があるため、予測はシナリオ分析を用いて推進されます。スクリーニング強度、非増殖性から増殖性疾患への進行、処置ミックスの変化、インフレ調整後の価格設定などの変数に関する前提は、インタビューで議論されたコンセンサス範囲と整合させ、感度についてストレステストを実施します。
データ検証と更新サイクル
モデルのアウトプットは、処置トレンド、薬剤クラスの採用方向、疾患負担トレンドなどの独立したシグナルと照合され、不一致はレビューのためにフラグが立てられます。外れ値が現れた場合、インプットが入力されたステップまで遡り、関連する前提が新たなデスクチェックまたは再連絡した専門家とともに再検討されます。
承認前に、単位換算、通貨処理、および地域合計が正確に一致するよう、作業は複数ステップのアナリストレビューを経ます。レポートは年次で更新され、主要な適応変更や償還更新などの重要なイベントが発生した場合には中間更新が行われます。納品直前に、最新の公開更新が数値とコメントに反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceの糖尿病性網膜症市場規模と他の公表推計との比較
糖尿病性網膜症の公表市場規模は、疾患名が同じように見えても異なる場合があります。主な理由は、計上される収益ストリームと含まれるケア活動が必ずしも一致していないためです。また、調査が異なる年を基準年として設定している場合や、価格と治療ミックスが異なる前提で予測されている場合にも差異が生じます。
主なギャップは通常、スコープと変換の選択から生じます。例えば、推計が治療収益(抗VEGF、ステロイド、レーザー、硝子体切除術)のみを計上しているか、よ広範な眼科サービスや診断モニタリングも含めているかという点です。ベースケースと積極的な採用前提の違いが治療患者プールを変動させ、地域シェアが大きい場合には通貨換算のタイミングが世界合計を変化させることがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 100.8 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 94.8 ビリオン 米ドル(2024年) | より早い基準年を使用しており、公開サマリーでは治療収益と隣接する活動が明確に分離されていないため、糖尿病性網膜症の支出として計上されるものが変わる可能性があります。 |
| 業界専門誌B | 92.6 ビリオン 米ドル(2025年) | 報告されたスコープには眼科検査、網膜画像診断、およびモニタリング収益が含まれており、患者数が類似していても治療重視のカテゴリーを超えて価値が拡大し、合計が変動する可能性があります。 |
治療適格患者数、介入ミックス、および年次別価格インプットを確認することで、Mordor Intelligenceは合計を広範な眼科サービスバンドルではなく糖尿病性網膜症の治療収益に結び付けています。表の差異は主にスコープの境界と基準年の選択を反映しており、この2点を整合させることで通常は差異が迅速に縮小します。
レポートで回答される主要な質問
世界の糖尿病網膜症市場の現在の規模はどのくらいですか?
糖尿病性網膜症の市場規模は2027年に113.8 ビリオン 米ドルであり、2032年には154.3 ビリオン 米ドルに達すると予測されています。
世界の糖尿病網膜症市場の主要プレーヤーは誰ですか?
Regeneron Pharmaceuticals, Inc.、Alimera Sciences、Oxurion NV.、Abbvie Inc.、F. Hoffmann-La Roche Ltdが世界の糖尿病網膜症市場における主要企業です。
世界の糖尿病網膜症市場で最も急速に成長している地域はどこですか?
アジア太平洋地域は予測期間(2027年~2032年)において最も高いCAGRで成長すると推定されています。
世界の糖尿病網膜症市場で最大のシェアを持つ地域はどこですか?
北米は2026年に世界収益の42.98%を占め、高度なケアインフラとAIベーススクリーニングの急速な普及に牽引されています。
新しい生物製剤は糖尿病網膜症市場をどのように変えていますか?
ジェネンテックのスースビモやリジェネロンのアイリーアHDなどの長時間作用型プラットフォームは注射頻度を低減し、遵守率を改善して競争上の地位を強化しています。