
ヨーロッパ眼科薬品・機器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 13.52 十億米ドル |
| 市場規模 (2027) | 14.51 十億米ドル |
| 市場規模 (2032) | 20.66 十億米ドル |
| 成長率 (2027 - 2032) | 7.32 % |
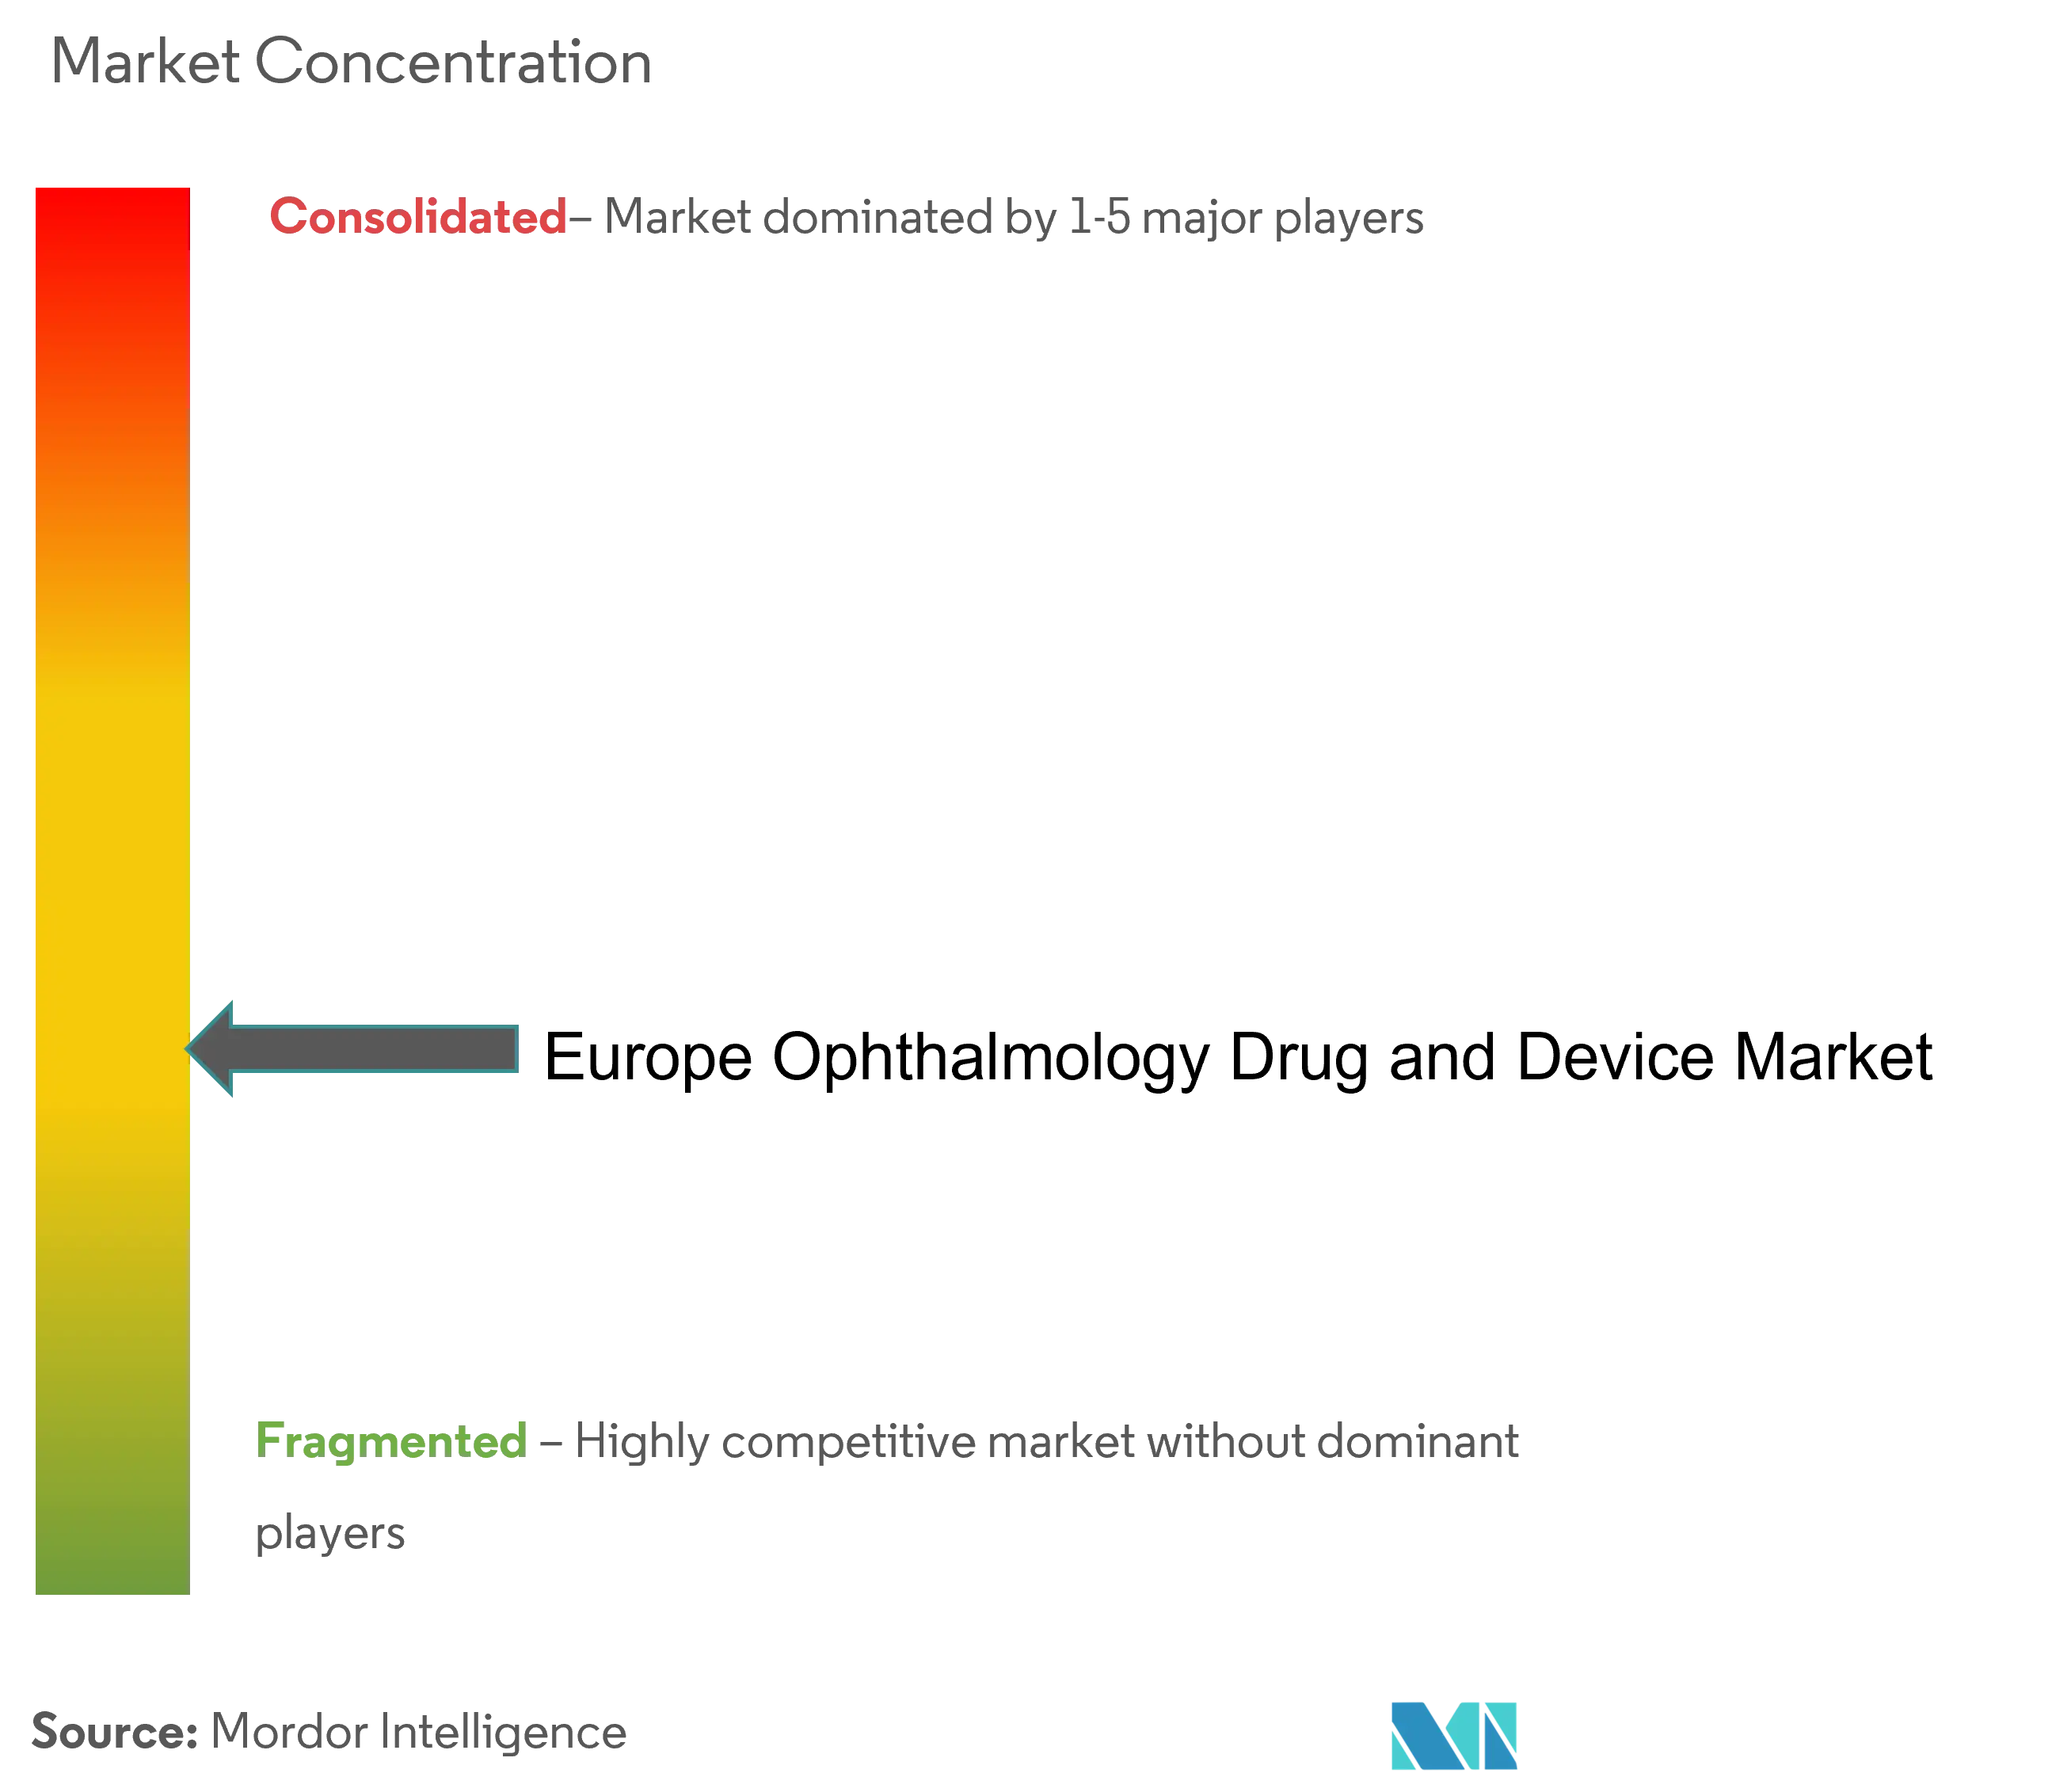
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ眼科薬品・機器市場分析
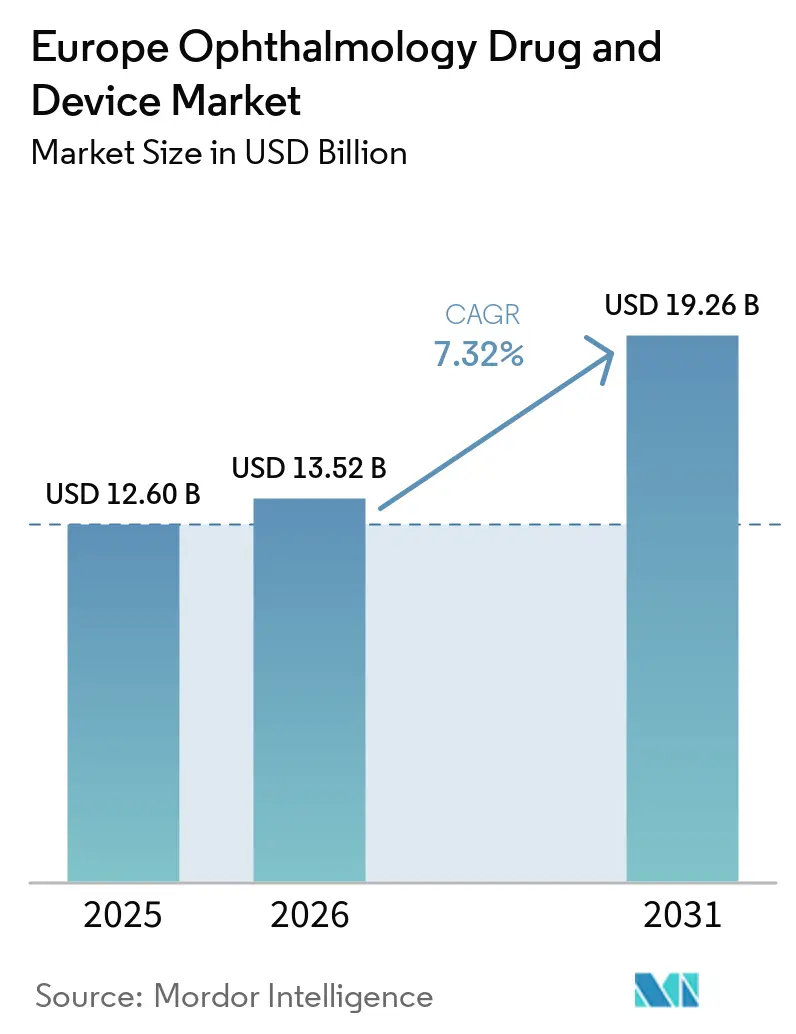
ヨーロッパ眼科薬品・機器市場規模は、2026年の13.52 ビリオン 米ドから2027年には14.51 ビリオン 米ドルに成長し、2027年から2032年にかけて7.32%のCAGRで2032年までに20.66 ビリオン 米ドルに達すると予測されています。
人口の高齢化、慢性眼疾患の罹患率の上昇、および低侵襲手術への着実な移行がこの拡大を支えています。病院は引き続き処置件数において優位を保っていますが、支払者がコスト効率の高いケアモデルを推進するにつれ、外来施設が増分成長を取り込んでいます。AIを活用した診断プラットフォームがドイツおよび英国におけるスクリーニングのスループットを向上させており、一方でEMAによる2024年のDurysta承認取り消しなどの規制措置は、より安全な徐放性インプラントに向けたR&Dを方向転換させています。主要メーカー間の統合およびEssilorLuxotticaによる新たな垂直統合の動きは、当セクターがエンドツーエンドのアイケアエコシステムへとシフトしていることを示しています。
レポートの主要ポイント
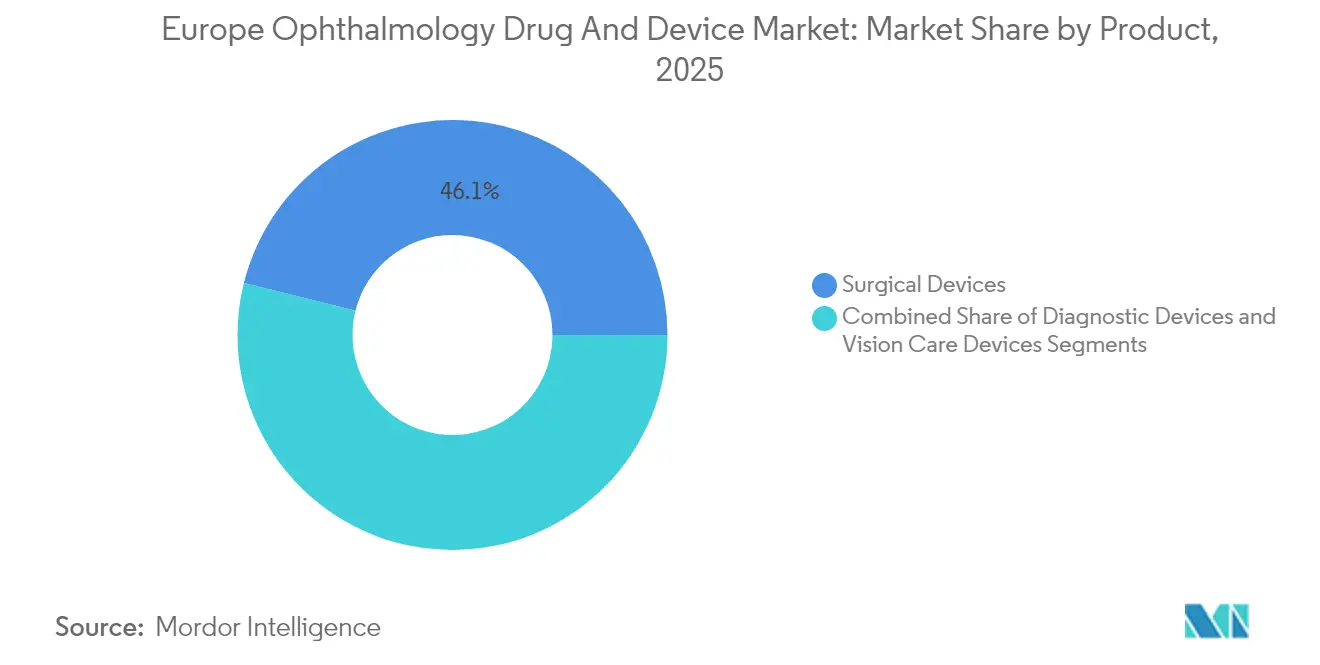
- 製品別では、外科用機器が2026年に46.12%の収益シェアをリードし、薬品は2032年にかけて最も速い9.54%のCAGRを記録すると予測されています。
- 疾患別では、白内障治療が2026年のヨーロッパ眼科機器・薬品市場シェアの29.03%を占め、緑内障治療薬は2032年にかけて9.76%のCAGRで成長する見込みです。
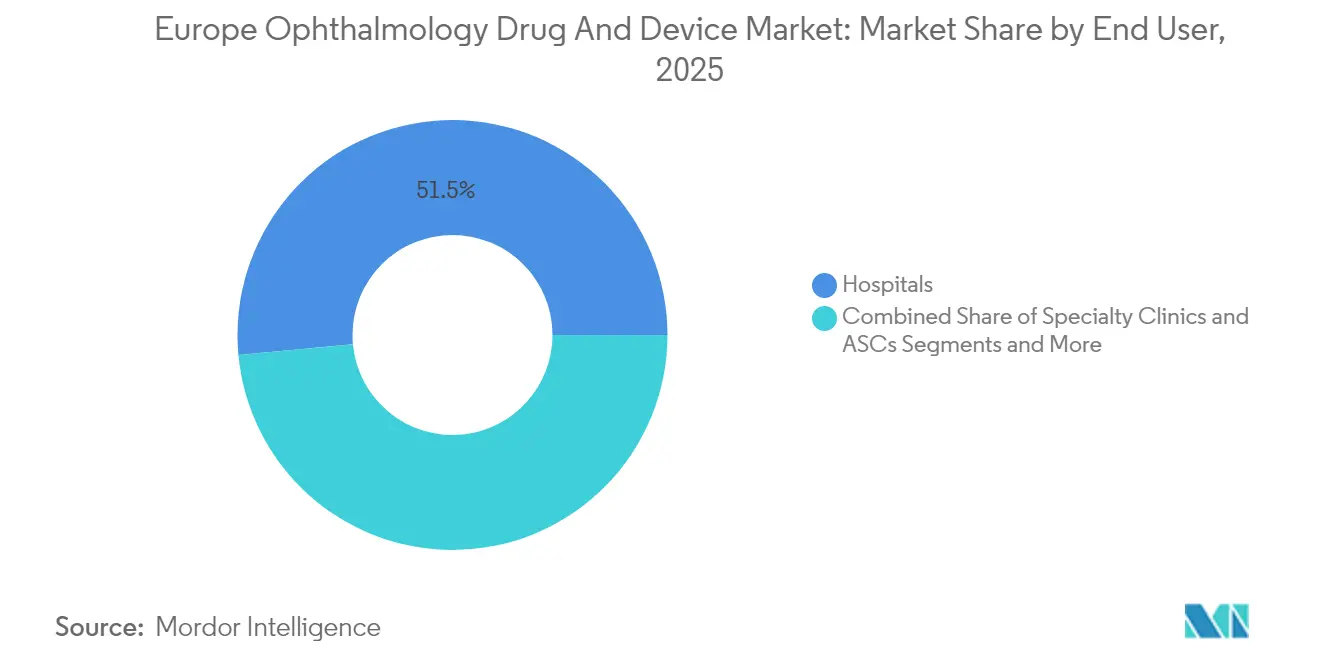
- エンドユーザー別では、病院が2026年のヨーロッパ眼科機器・薬品市場規模の51.48%を占め、外来手術センターは2032年にかけて10.32%のCAGRで拡大しています。
- 地域別では、ドイツが2026年に20.63%の収益シェアを占め、英国は2032年にかけて8.54%のCAGRで最も成長の速い市場になると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性眼疾患の罹患率増加 | +2.10% | EU全域、特にドイツ、フランス、イタリアに集中 | 長期(4年以上) |
| 高齢者人口基盤の拡大 | +1.80% | EU全域、特に北欧 | 長期(4年以上) |
| 低侵襲緑内障手術(MIGS)の急速な普及 | +1.50% | ドイツ、英国、フランス、スペイン | 中期(2~4年) |
| AI対応診断イメージングおよびリモートスクリーニングの展開 | +1.20% | ドイツ、英国、スカンジナビア | 短期(2年以内) |
| 徐放性眼科薬剤デリバリー承認の急増 | +0.90% | EU全域、規制の調和 | 中期(2~4年) |
| 眼科研究開発およびスタートアップ向けEU資金プログラム | +0.40% | EU全域、研究拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性眼疾患の罹患率増加
欧州の人口高齢化に伴い、加齢黄斑変性および糖尿病網膜症の罹患率が上昇しており、外科的・薬剤的介入の両面で持続的な需要基盤を生み出している。[1]医療システムは眼科スクリーニングを日常的なプライマリケアに組み込んでおり、AIを活用したドイツのパイロットプログラムでは糖尿病網膜症検出において100%の感度を達成し、より広範な普及を促進している。網膜疾患の経済的負担は2030年までに998億ユーロに達すると推定されており、高度診断機器および徐放性注射剤の調達予算を強化している。
高齢者人口基盤の拡大
65歳以上の個人は欧州で最も急速に成長するコホートを構成しており、白内障、緑内障、および加齢黄斑変性(AMD)の有病率が最も高い。各国の医療サービスは民間プロバイダーとの契約によって手術待機リストに対処しており、このモデルにより英国の白内障手術件数はパンデミック前の水準から40%増加した。[2]高齢者人口の増加は同時に、眼鏡不要の生活と迅速な視力回復を求める患者の嗜好を反映し、プレミアム眼内レンズ(IOL)需要を促進している。
低侵襲緑内障手術の急速な普及
ドイツのレジストリデータによると、緑内障手術件数は2006年から2018年の間に75%増加し、低侵襲緑内障手術(MIGS)機器は現在、全手術件数の11%以上を占めている。XENゲルステントなどの機器は欧州の臨床試験で75.9%の成功率を達成し、6ヶ月以内に患者の55.2%を薬剤不要の状態にしている。白内障とMIGSを組み合わせた手術が標準化されつつあり、機器の収益源のバンドル化と回復期間の短縮をもたらしている。
AI対応診断イメージングおよびリモートスクリーニングの展開
検証済みアルゴリズムは主要な網膜疾患に対して90%以上の感度を達成しており、Aireenは2024年に自律型クラウドベースシステムのCE-MDR IIb認証を取得した。[3]病院はAIトリアージと遠隔眼科診療を統合して専門医の対応能力を拡大しており、特にスカンジナビアの農村部において早期疾患検出を加速し、予防可能な視力喪失を低減している。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムレンズ・MIGSに対する高コストおよび償還格差 | -1.40% | ドイツ、フランス、英国、オランダ | 中期(2~4年) |
| 中小企業に対する厳格なEU医療機器規則(MDR)遵守負担 | -0.80% | EU全域、特に中小企業に影響 | 短期(2年以内) |
| 複数回投与点眼薬レジメンに対する患者アドヒアランスの低さ | -0.60% | EU全域、高齢者人口に焦点 | 長期(4年以上) |
| 無菌眼科薬剤の原薬(API)不足によるサプライチェーン問題 | -0.40% | EU全域、製造集中リスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムレンズ・MIGSに対する高コストおよび償還格差
白内障手術の診療報酬格差は、ポーランドの432.5ユーロ(507.1米ドル)からポルトガルの3,411.96ユーロ(4,001.21米ドル)まで及んでおり、プレミアム眼内レンズへの患者アクセスに不均衡をもたらしている。自己負担要件は社会保険市場での普及を抑制し、MIGSの償還は処置ごとに異なるため、イノベーターと臨床医の双方に摩擦を生じさせている。ドイツが2025年に視覚補助具の固定価格制度を廃止したことは、流動的な償還環境を示している。
中小企業に対する厳格なEU医療機器規則(MDR)遵守負担
認証コストは30%上昇しており、中小メーカーは研究開発から文書化・監視業務へのリソース転用を余儀なくされ、製品パイプラインが遅延している。2025年11月からのコンタクトレンズに対するマスターUDI-DI義務はさらに管理上の負担を増大させているが、供給のボトルネックを防ぐための一時的な例外措置も設けられている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
外科用機器がプレミアムリーダーシップを維持外科用機器は、眼科機器および眼科薬品のヨーロッパ市場における2026年の総収益の46.12%を生み出しており、絶え間ないイノベーションによりプレミアム価格を維持し続けています。Alconは老視矯正眼内レンズにおいて世界シェアの約60%を保有しており、主要なEU経済圏においても同様の浸透率を実現しています。白内障超音波乳化吸引プラットフォームおよびフェムト秒レーザーは魅力的なサービス契約を確保しており、最も急速に拡大しているサブセグメントは低侵襲緑内障手術(MIGS)です。白内障とMIGSを組み合わせたバンドル処置がケアエピソード全体を削減するにつれ、当セグメントの価値提案は高まっています。
一方、新しいハイドロゲルインプラントおよび補充可能な眼内ザーバーはアドヒアランスのギャップを標的としています。ビジョンケア機器は、コンタクトレンズ素材のアップグレードおよびブルーライトフィルター眼鏡を通じて安定した収益ストリームを維持しています。Alconの2025年Clareon PanOptix Pro眼内レンズは94%の光利用率を誇り、価格プレミアムを維持するエンジニアリング努力の典型例です。あらゆるモダリティにわたり、企業は眼鏡不要の生活と迅速な回復を求める高齢者層を取り込むためにR&Dを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患別:
白内障の優位性、緑内障の勢い白内障治療は2026年収益の29.03%を占め、普遍的な償還制度と高い処置件数によりヨーロッパ眼科機器・薬品市場規模を支えています。プレミアム眼内レンズはアップセルの機会を生み出し、メーカーのマージンを改善しています。緑内障治療薬は、点眼疲労を解消するMIGSおよびポリマーベースの徐放性インプントを背景に、2032年にかけて9.76%のCAGRで成長をリードしています。
加齢黄斑変性(AMD)、糖尿病性網膜症、およびぶどう膜炎は引き続き重要であり、Rocheは2024年にSusvimoを再発売し、6ヶ月間隔の抗VEGF投与を提供しています。初期試験段階の遺伝子治療は、長期的な破壊的変革の可能性を示しています。疾患レベルのセグメンテーションは、製品発売の優先順位付けを導き、ヨーロッパの多様な医療制度全体にわたる支払者交渉戦略に情報を提供します。
エンドユーザー別:
外来手術センターの普及が加速病院は、設置済み資本設備と複雑な症例管理により2026年に51.48%の収益を維持しました。しかし、外来手術センターは10.32%のCAGRを記録しました。規制当局が日帰り手術経路を推進し、事業者が設備容量を拡大するにつれ、2032年までにヨーロッパ眼科機器・薬品市場のシェアを拡大していくでしょう。英国はこのトレンドを示しており、NHSの白内障手術の60%が現在民間クリニックで実施されています。
小売光学店およびオンライン薬局は、コンタクトレンズのサブスクリプションおよびドライアイ製品ラインから恩恵を受けています。専門リニックは集中した専門知識を活用してプレミアム視力矯正パッケージを販売し、遠隔眼科診療は農村部へのリーチを広げています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ眼科薬品・機器市場
ドイツは2026年の収益の20.63%を創出しており、保険会社による充実した償還制度とプレミアム技術の早期導入を反映している。Carl Zeiss Meditech は2024/25年度上半期においてEMEA収益が14.1%成長を記録し、堅調なドイツ国内需要に支えられた。同国はMIGSおよびAI診断のローンチパッドとして機能しており、臨床エビデンスと価格ベンチマークが近隣市場にも波及している。
イギリス眼科薬品・機器市場
イギリスは2032年までに8.54%のCAGRで成長すると予測されており、西ヨーロッパで最も高い成長率となっている。これはNHSのアウトソーシングにより、パンデミック前の基準値と比較して処置件数が40%増加したことによるものである。ブレグジット後の規制上の乖離は限定的にとどまっており、製造業者はイギリスMHRAおよびEU MDRの経路を通じた並行承認を迅速化することが可能となっている。Moorfields Eye Hospitalの電子記録への投資、および視能訓練士と眼科医による共同ケアスキームが、システム全体の医療提供能力を強化している。
南欧・東欧眼科薬品・機器市場
フランス、イタリア、スペインは、大規模な人口を有しながらも、それぞれ異なる支払いモデルを採用している。フランスは一次眼科医療を眼科医に大きく依存しており、医療提供能力の制約が深刻化している。イタリアでは地域ごとの財政格差があるため、価格設定の個別対応が求められる一方、スペインはメディカルツーリズムと民間保険を活用してプレミアム製品の普及を加速させている。東欧の新興EU加盟国は、結束基金を通じて手術室の近代化を進めており、中価格帯サプライヤーにとってのホワイトスペースを形成している。
ヨーロッパ市場全体
これらのダイナミクスが総合的に作用することで、ヨーロッパの眼科機器・医薬品市場は主要5カ国経済圏を基盤として維持されながら、北西部のイノベーションハブおよび南東部のキャッチアップ地域の双方において成長回廊を提供し続けることが確保されている。
規制環境
欧州では、眼科用医薬品、機器、および一体型薬剤・機器複合製品は、医薬品規則とEU医療機器規則(Regulation (EU) 2017/745、MDR)との接点を通じて管理されている。一体型複合製品は主たる作用機序によって分類され、医薬成分が主たる作用を担う場合は医薬品の経路(指令2001/83/ECおよび該当する場合は規則(EC)726/2004)に従う一方、機器構成部分はMDRの一般安全性・性能要件(附属書I)およびインターフェース要件を満たす必要があり、これはEMAの実施Q&A資料にも反映されている。
複合製品については、MDR第117条が重要なコンプライアンスの基盤となる。これは、医薬品が主要構成要素である場合、販売承認申請の一部として機器部分の適合性の証拠(通知機関の見解など)を要求するものである。欧州医薬品庁(EMA)の複合製品運用グループ(COMBO)などの調整機構は、各国の所管当局と通知機関間の整合性を支えており、2026年3月のEU医薬品パッケージ妥協案文書は、医薬品と機器・IVDにわたる複合試験の評価をより協調的に進める方向への継続的な動きを示している。
バリューチェーン分析
バリューチェーンは、AIを活用した診断ツールや遠隔眼科診療ツールの利用が拡大している研究開発と臨床検証、および一体型複合製品に関するMDR第117条の文書化に関連する規制・品質活動を含む。また、無菌眼科製剤と、ポリマー部品、分注器、埋込型デリバリーシステムを含む機器構成部品の製造も含まれ、その後は病院、専門クリニック/外来手術センター(ASC)、小売眼科チャネル、オンライン薬局を通じた流通が続く。商業化は、製剤やプラットフォームに関する知見と、既存の地域販売・市場アクセス基盤を組み合わせる提携に依拠することが多く、これは欧州委員会承認後のVevizye(0.1%シクロスポリン点眼薬)を巡る2024年10月のNovaliqとLaboratoires Thea社の提携に示されている。
製造とサプライは、無菌充填・仕上げ、無菌包装、MDRに関連する品質要件と整合させる必要がある機器部品の調達など、特殊な資材とコンプライアンス上の制約によって形作られている。業界関係者はまた、外部調達される高度な分注器や統合型複合部品への依存を指摘している。複雑なポリマー用の無菌成形能力の制約や、医療用エラストマーの供給の集中などの障害はリードタイムを延ばす可能性があり、これがデュアルソーシング、長期的な能力計画、そして通知機関との対応や市販後要件を管理できる企業間の統合を後押ししている。
競合環境
競争は中程度であり、上位5社が2024年収益の約55%を支配している。Alconは白内障資本設備とコンタクトレンズを支配し、Johnson & Johnson Visionはアキュビューおよびテクニスのフランチャイズを活用してシェアを維持している。EssilorLuxotticaによる2025年のOptegraクリニックおよびHeidelberg Engineeringの買収は、診断・外科サービスへの垂直統合を示している。
Carl Zeiss Meditecは2025年のDORC買収を通じて硝子体網膜手術のフットプリントを拡大し、ワークフローエコシステムを固定するために光学とソフトウェアの統合を継続している。製薬分野では、NovartisとRocheが抗VEGF治療をリードし、Bausch + Lombは2024年にElios Visionを通じてMIGSオプションを拡大した。AIおよび遺伝子治療分野のスタートアップはEUホライズン助成金とベンチャー資金を集めており、既存企業はライセンス供与やマイノリティ出資を追求せざるを得なくなっている。
価格決定力はプレミアム眼内レンズ、フェムト秒レーザー、および徐放性インプラントに集中しているが、EUの入札サイクルとMDR遵守コストが利益率に課題をもたらしている。グローバルなサプライチェーンを持つプレーヤーは、無菌成分のデュアルソーシングによって原薬不足を緩和している。
ヨーロッパ眼科薬品・機器業界リーダー
-
Topcon Corporation
-
Johnson & Johnson
-
Carl Zeiss Meditec AG
-
Pfizer
-
Nidek Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ眼科薬品・医療機器市場 このレポートでカバーされる企業
- Alcon
- Carl Zeiss
- Johnson & Johnson
- Bausch + Lomb Corp.
- EssilorLuxottica
- Novartis AG (incl. Sandoz & Sandoz Vision Care)
- Roche
- Pfizer
- Glaukos Corp.
- Santen Pharmaceuticals
- Staar Surgical Co.
- Topcon Corp.
- Nidek
- HAAG-Streit
- Ziemer Group
- Canon
- Hoya Corp. / Pentax Medical
- CooperVision Inc.
- Danaher
- Abbvie
市場機会と将来展望
機会は、臨床処理能力、服薬遵守、ケア提供拠点の変化が資本投資と規制の明確化と交差する分野に集中している。無菌眼科製造の規模拡大と供給の強靭性の向上は近い将来の空白領域であり、Bausch + Lombが2026年6月に発表した、イタリア・マケリオ拠点での生産能力を倍増させる2,800万ユーロの拡張(長期的な生産量目標を明示)や、欧州各地における眼科用医薬品生産の他の能力拡張の取り組みによって支えられている。これらの動きは、無添加保存剤の多用量製剤、持続放出型デリバリー、無菌製造能力や包装部材の入手可能性に依然として敏感な慢性疾患治療ポートフォリオへの需要と整合している。
機器および外科的エコシステムは第二の拡張経路を提供しており、プレミアム白内障および屈折矯正分野における投資活動とポートフォリオの近代化によって強化されている。2026年5月、Groupe Bruxelles Lambert(GBL)はRaynerの45%の共同経営権を持つ株式の取得を完了し、外科的眼科プラットフォームとプレミアムIOLロードマップへの意欲を反映した。同時に、MDR第117条に基づく一体型薬剤・機器複合製品の運用経路と、COMBOを通じたEMAの調整は、エンドツーエンドの規制・臨床・製造能力の価値を高め、通知機関の証拠、実世界での監視、サービス主導の展開を病院と外来診療の場を横断して統合できる企業に有利に働いている。
最近の産業開発事情 ヨーロッパ眼科薬品・医療機器市場
- 2026年6月:Bausch + Lombは、イタリアのマケリオ拠点における生産能力を倍増させるための2,800万ユーロの投資を発表し、雇用創出と年間バイアル出力を大幅に高めるための長期計画を含んでいる。追加された無菌製造能力は眼科用医薬品の地域供給を強化し、無菌処理能力が制約となる慢性疾患治療ポートフォリオの規模拡大を支える。
- 2025年10月:Carl Zeiss Meditecは、Ocumeda AGの10%株式を1,000万ユーロで取得する最終契約を締結し、株式を最大25%まで増加させるオプション枠組みを含む。この契約は、ZEISSの遠隔眼科診療とワークフローのデジタル化への推進を強化し、プラットフォーム主導のケア提供とデータ活用型サービスで機器基盤を補完するものである。
- 2024年4月:Carl Zeiss Meditecは、Dutch Ophthalmic Research Center(D.O.R.C.)の買収を完了した。D.O.R.C.をグループに取り込むことで、ZEISSの硝子体網膜手術および白内障手術製品群が拡大し、欧州の眼科医療提供者全体に統合的な手術ワークフローを提供する能力が強化された。
ヨーロッパ眼科薬品・医療機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ヨーロッパ眼科薬品・機器市場は、ヨーロッパ全域で眼疾患の診断、モニタリング、または治療に使用される眼科治療薬および眼科機器から生み出される収益として定義されます。
調査範囲の除外事項:眼科以外の全身性薬品およびアイケアに使用されない一般的な病院設備は除外されます。
セグメンテーション概要
- 製品別
- 機器
- 外科用機器
- 眼内レンズ
- 眼科用レーザー
- 超音波乳化吸引システム
- その他の外科用機器
- 診断機器
- 光干渉断層計スキャナー
- 眼底カメラ
- 眼圧計
- その他の診断機器
- ビジョンケア機器
- コンタクトレンズ
- 眼鏡レンズ
- 外科用機器
- 薬剤
- 緑内障治療薬
- 網膜疾患治療薬
- ドライアイ治療薬
- 抗アレルギー・抗炎症薬
- 抗感染症薬
- その他の薬剤
- 機器
- 疾患別
- 緑内障
- 白内障
- 加齢黄斑変性
- 糖尿病網膜症
- 炎症性疾患
- 屈折異常
- その他の疾患
- エンドユーザー別
- 病院
- 専門クリニックおよび外来手術センター
- 調剤薬局・眼鏡店
- オンライン薬局
- 地域
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の基本構造を構築し、専門家へのヒアリング前に現実的な範囲を設定するために活用されました。欧州委員会およびEurostatの公表資料、欧州医薬品庁(EMA)および各国規制当局の更新情報、世界保健機関(WHO)およびOECDの医療統計、ならびに眼科および医療器に関連する業界団体の刊行物などの公開情報源を精査しました。
規模算定に活用できる数値とするため、企業の年次報告書、投資家向けプレゼンテーション、および製品プレスリリースも精査し、治療薬の上市、機器の交換サイクル、および地域別の収益計上状況を把握しました。一部においては、製品フットプリントおよびイノベーション強度のクロスチェックを迅速化する目的のみで、企業財務データおよび特許データベースの有料サブスクリプションを利用しました。これらのデスクリサーチソースは例示的なものであり、網羅的ではなく、検証および明確化のために他の多くの公開資料も参照しています。
一次インタビューおよびサーベイ
ヨーロッパのメーカー、販売業者、医療提供者、および償還専門家を対象に専門家インタビューおよびサーベイを実施しています。これらの情報は、二次データの検証、手術件数、利用状況、価格設定、上市タイミング、およびチャネルミックスのギャップ補完に役立てられます。相反する回答は、最終的な市場結果のトライアンギュレーションに精査されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:18% |
| 中位層:49% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:24% | マネージャー:52% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたアプローチを用いて構築されており、主要な合計値は国別需要プールから再構成され、供給側のシグナルと照合されます。実際には、まず市場を眼疾患有病率トレンド、白内障およびその他の手術の手術件数、緑内障および網膜疾患の治療患者シェア、ならびに診断検査の実施強度などの測定可能な医療活動に結びつけ、次に現実的な価格および利用率の範囲を用いてこれらを金額に換算しました。
モデルの再現性を確保するため、薬剤クラスの構成(例:慢性疾患治療薬と急性疾患治療薬)、治療タイプおよび機器カテゴリー別の平均販売価格の推移、公的償還またはアクセス状況の変化、および手術の外来設定へのシフトなど、少数の市場フィンガープリントを優先しました。ボトムアップの詳細データが入手可能な場合は、地域別のサンプリングされたサプライヤー収益、小売および病院購買のチャネルマークアップ、ならびに典型的なASP帯域を乗じた機器ユニット推計など、選択的なロールアップを使用しました。ボトムアップカバレッジのギャップは、保守的な浸透率範囲を使用して対処し、専門家フォローアップで再検証しました。
予測は主にシナリオ分析に依拠しました。これは、成長が承認、償還タイミング、手術キャパシティの拡大といった少数のステップチェンジ変数によって牽引されており、これらは必ずしも滑らかな時系列のように振る舞わないためです。各シナリオは、数量と価格の予想される動きに基づいて設定され、ヨーロッパ全域での普及とアクセスの拡大速度に関する専門家コンセンサスに整合させました。
データ検証と更新サイクル
アウトプットは、一人当たり支出の推計チェック、手術・診断トレンドの方向性、および国別分割の整合性など、独立したシグナルのトライアンギュレーションを通じて検証されました。特定の国またはカテゴリーに異常な急増見られた場合は、ドライバーを再確認し、前提条件を精緻化し、社内承認前に分散を再検証しました。
本調査は年次サイクルで実施されており、主要な承認、安全性措置、または普及や価格設定に影響を与える可能性のある政策変更など、重要なイベントが発生した場合には中間レビューが実施されます。納品前に最新の公開情報を再度精査し、クライアントが市場の最新の状況を把握できるようにしています。
Mordor Intelligenceのヨーロッパ眼科薬品・機器市場推計と他の公表推計との比較
この市場に関して異なる公表数値が存在することは一般的であり、製品バスケットと測定ポイントが調査によって大きく異なる場合があります。ヨーロッパでは、機器として計上されるものの定義、流通チャネルの取り扱い方法、および対象国の違いが少しでもあれば、合計値が数十億単位で変動する可能性があります。
視力検査サービスおよび定期的な眼科検診はMordor Intelligenceの本調査の対象範囲外であり、これが一部のより広範な眼科合計値が大幅に高くなる主な理由の一つです。その他のギャッは通常、消費者向け光学小売と臨床眼科を混在させること、アクセスタイミングのクロスチェックなしに専門薬の積極的な価格成長を適用すること、または価格設定期間と一致しない異なる基準年および通貨換算ウィンドウを使用することから生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.60 ビリオン 米ドル(2025年) | |
| 業界出版社A | 12.40 ビリオン 米ドル(2024年) | より早い基準年と短い予測期間を使用しており、薬品と機器の分割が高レベルで提示されているため、国レベルの価格設定とアクセスタイミングの差異を見逃す可能性があります。 |
| 業界出版社B | 22.23 ビリオン 米ドル(2024年) | サービスおよびより広範な眼科検診関連活動を含む可能性のある、より広い眼科の定義を使用しているようであり、薬品と機器のみを超えた需要プールを拡大しています。 |
3つの数値の差異は主に、市場に何が計上されているか、および需要プールがどのように構築されているかに起因しており、計算上の差異によるものではありません。対象範囲を薬品と機器に限し、手術件数、治療患者数、および価格チェックで合計値を検証することで、最終的な数値は購入者が確認・再現できるインプットに対して追跡可能な状態を維持しています。
レポートで回答される主要な質問
欧州眼科薬剤・機器市場の現在の規模はどのくらいか?
ヨーロッパ眼科薬品・機器市場は、予測期間(2027年~2032年)中に7.32%のCAGRを記録すると予測されています。
欧州眼科薬剤・機器市場の主要プレーヤーは誰か?
Topcon Corporation、Johnson & Johnson、Carl Zeiss Meditec AG、PfizerおよびNidek Co. Ltd.が欧州眼科薬剤・機器市場における主要企業である。
本欧州眼科薬剤・機器市場レポートはどの年を対象としているか?
本レポートは、2021年、2022年、2023年、2024年、および2025年のヨーロッパ眼科薬品・機器市場の過去の市場規模を対象としています。また、2027年、2028年、2029年、2030年、2031年、および2032年のヨーロッパ眼科薬品・機器市場規模を予測しています。