
義歯市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.6 十億米ドル |
| 市場規模 (2031) | 3.56 十億米ドル |
| Growth Rate (2026 - 2031) | 6.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる義歯市場分析
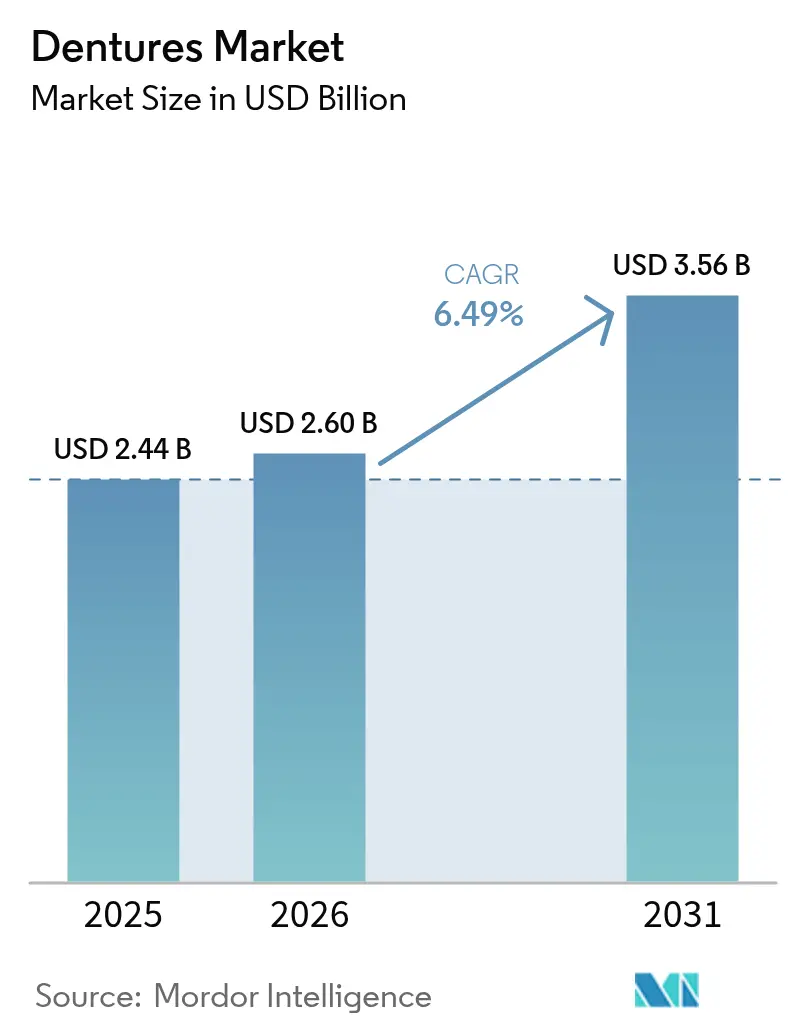
世界の義歯市場規模は2025年に24億4,000万米ドルと評価され、2026年の26億米ドルから2031年には35億6,000万米ドルへと成長し、予測期間(2026年~2031年)においてCAGR 6.49%で拡大すると推計されています。成長の基盤は人口動態の勢いにあり、世界の高齢者人口の増加と歯牙喪失の有病率が依然として高い水準にあることが挙げられます。2億8,000万人以上の高齢者が無歯顎症を経験しており、義歯需要を直接下支えしています。成熟経済における保険適用範囲の拡大、新興地域における医療アクセスの拡充、デジタル製造ワークフローの急速な普及が上昇傾向を強化しています。3Dプリンティング、CAD/CAMミリング、次世代フォトポリマーは生産サイクルを短縮し、適合性を向上させ、単位コストを低減することで、提供者と患者の双方を引き付けています。同時に、口腔の健康と全身の健康との関連性についての公衆の認識が高まり、高齢者が適時に補綴治療を求めるようになっています[1]疾病予防管理センター、「口腔保健監視レポート2024」、cdc.gov。インプラントなど代替的な歯牙補綴ソリューションが普及しつつあるものの、ハイブリッド型インプラント支持式可撤性補綴物の進歩により、従来の義歯治療の妥当性は維持されています。
主要レポートのポイント
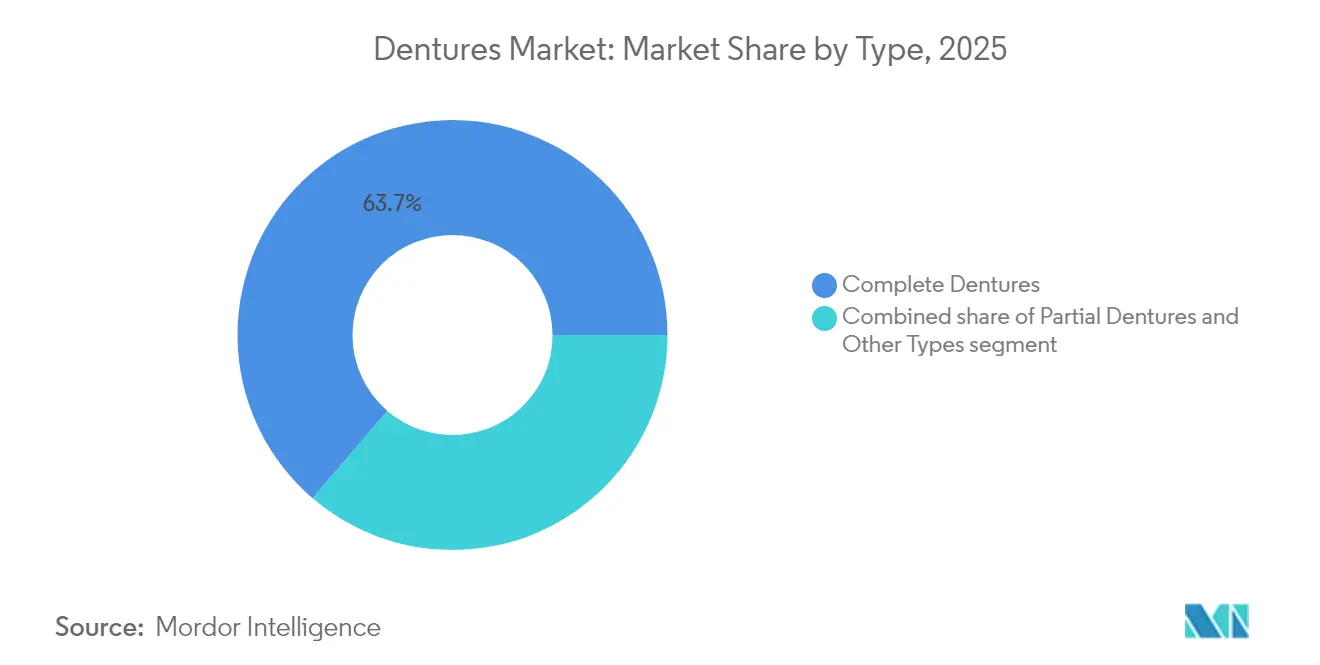
- タイプ別では、総義歯が2025年に63.72%の収益シェアを占めて首位となり、その他のタイプは2031年にかけてCAGR 8.25%で成長すると予測されています。
- 用途別では、可撤式セグメントが2025年に義歯市場シェアの70.58%を占め、固定式義歯は2031年までCAGR 7.72%で成長する見込みです。
- 材料別では、アクリル樹脂が2025年に義歯市場規模の67.89%を占め、3Dプリント用フォトポリマー材料は予測期間においてCAGR 8.29%で拡大する見通しです。
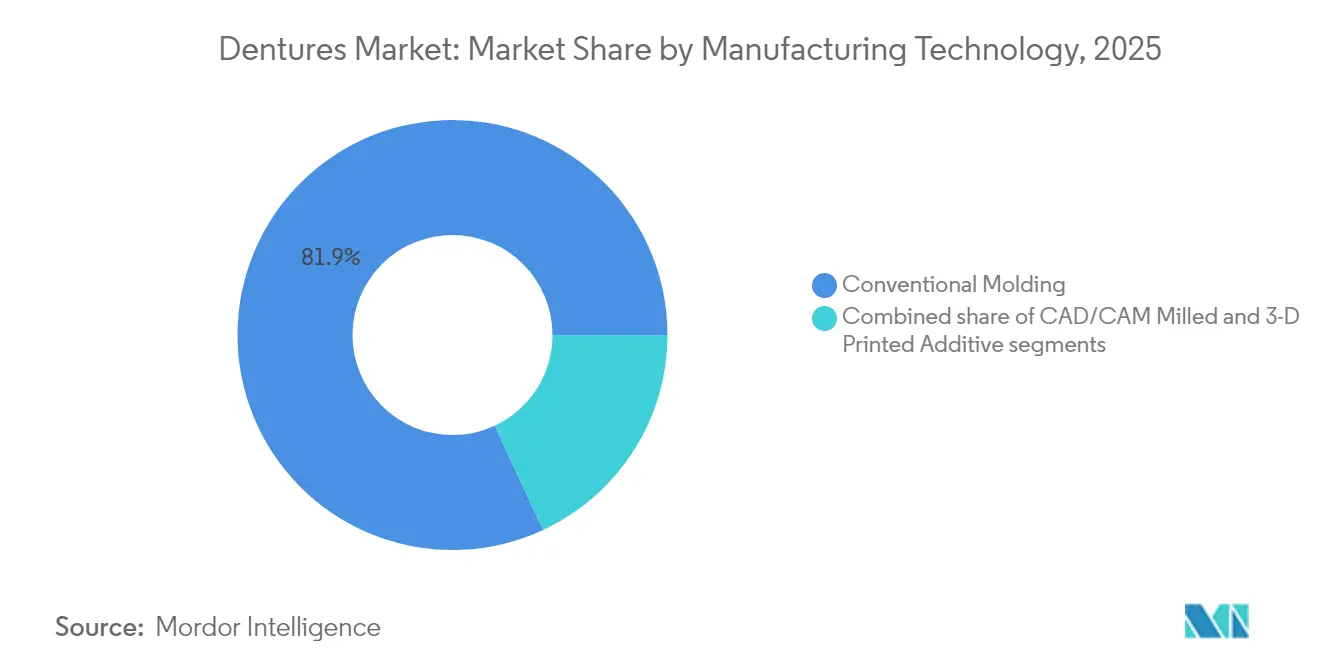
- 製造技術別では、従来型成形が2025年に義歯市場規模の81.93%のシェアを占め、3Dプリント積層造形は2031年にかけてCAGR 8.88%で拡大すると予測されています。
- エンドユーザー別では、歯科クリニック・病院が2025年に義歯市場規模の59.02%のシェアを占め、歯科技工所は2026年から2031年にかけてCAGR 9.33%を記録すると予想されています。
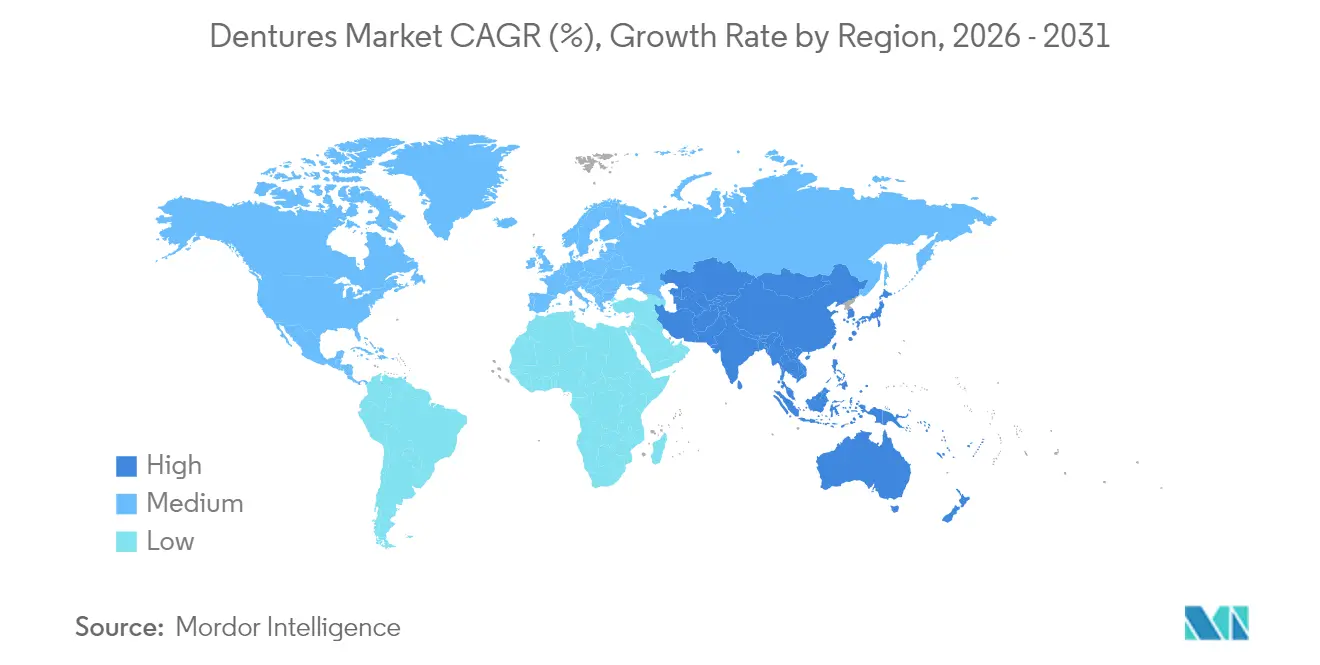
- 地域別では、北米が2025年に世界の義歯市場シェアの42.11%を占め、アジア太平洋地域は2031年にかけてCAGR 7.74%を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
義歯市場のドライバー影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 口腔疾患の有病率増加 | +1.2% | 世界規模、特に開発途上地域で高い | 長期(4年以上) |
| 高齢者人口の急速な増加 | +1.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| デジタル義歯製造における技術的進歩 | +1.5% | 北米・EUが先行、アジア太平洋が加速 | 中期(2年~4年) |
| 審美的歯科ソリューションへの需要増加 | +0.9% | 世界規模、プレミアム市場が先行 | 中期(2年~4年) |
| 歯科保険適用範囲の拡大 | +0.8% | 北米が主要、EUが補完 | 短期(2年以内) |
| 新興経済圏における歯科ツーリズムの成長 | +0.6% | アジア太平洋を中心に、中東・アフリカ・中南米へ波及 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
口腔疾患の有病率増加
慢性歯周病と未治療の齲蝕は毎年数百万人に歯牙喪失をもたらし続けており、予防ケアへの投資にもかかわらず無歯顎症が依然として広く蔓延しているため、義歯市場を下支えしています。「世界疾病負担」の評価では、2050年まで高い無歯顎症有病率が持続すると予測されており、義歯治療の長期的な重要性が浮き彫りになっています。高齢者向け口腔保健プログラムでは、複雑な補綴ニーズをより早期に把握する多職種連携評価モデルが導入されており、より多くの候補者が義歯ワークフローへと誘導されています。また、口腔状態の不良が糖尿病や心血管疾患などの慢性疾患と関連することが証明されており、適時の補綴リハビリテーションの緊急性が高まっています。91%の成人が歯科受診を年次健康診断と同様に重要と評価しており、口腔治療が予防医療として注目されています。逆説的に、より広範な予防スクリーニングにより未対応の歯牙補綴ニーズが明らかになり、患者が義歯ソリューションへと導かれています。
高齢者人口の急速な増加
65歳以上の成人は義歯の中核的な消費者層であり、その人口は他のどの人口統計グループよりも急速に拡大しています。研究によると、部分義歯を装着した高齢者は認知機能の低下が緩やかであることが示されており、治療への医学的意義が加わっています。現世代の高齢者は自然歯をより長く保持していますが、歯牙喪失が生じた際には、生活の質と食事の自由に対する期待がプレミアムなデジタル製作補綴物への需要を促進しています。政策立案者もまた、義歯治療を審美的なサービスではなく必須の健康管理として認識するようになっており、改善されたリハビリテーション給付の枠組みへの道を開いています。平均余命が延びるにつれ、高齢者が機能的な口腔リハビリテーションを必要とする累積期間も長くなり、義歯市場は人口動態的な高齢化の構造的な受益者となっています。
デジタル義歯製造における技術的進歩
口腔内スキャン、CAD/CAMデザイン、3Dプリンティングを活用したデジタルワークフローは、義歯の提供期間を数週間から数日に短縮すると同時に、臨床的な精度を高めています。比較試験では、デジタル義歯の組織面の真度が平均176.9µmであるのに対し、従来型補綴物は342µmであることが示されており、納品後の調整を大幅に削減しています。クリニックでは1症例あたり60分以上のチェアサイド時間の節約と80ユーロを超える技工コストの削減が報告されており、患者の負担可能性が広がっています。マテリアルジェッティングシステムは、多色の床と人工歯を1パスで製作し、審美性とワークフローの簡素化を実現しています。これらの効率化により義歯を提供できる事業者の裾野が広がり、義歯市場の拡大を直接的に後押ししています。
審美的歯科ソリューションへの需要増加
患者の好みは、単なる機能的補綴から、自然な外観と自信を高める補綴物へとシフトしています。口腔保健のQOL研究では、色調・透明感・歯の形態が天然歯を模倣している場合に著しい心理的恩恵が得られることが記録されています。集学的な治療計画は今や補綴学、歯周治療学、審美歯科学を融合させ、アウトカムの調和を確保しています。高強度セラミックスやバイオアクティブコンポジットにより、耐久性を維持しながらより薄くリアルな歯の形態が実現し、デジタルデザインツールによってリアルタイムの審美的微調整のためのチェアサイドビジュアライゼーションが可能になっています。かつて単冠に限られていた精緻な着色ワークフローが全顎にも日常的に適用されるようになり、義歯市場全体での価値認識の向上とプレミアム価格設定を支えています。
歯科保険適用範囲の拡大
米国および欧州の一部では、義歯の保険適用範囲が段階的に拡大されています。メディケアおよびメディケイドサービスセンターは2024年に、透析などの全身治療に不可欠な歯科サービスは2025年から償還対象となることを明確化しており、多くの高齢者の自己負担を直接軽減しています[2]メディケア権利センター、「メディケアにおける歯科保険適用の拡大2024」、medicarerights.org。米国の9州はすでに全額義歯治療を成人メディケイドの給付対象として分類しており、2020年の3州から増加しています。民間保険会社も競争力を維持するために補綴給付を強化して対応しており、総じて治療へのアクセスが改善され、義歯市場の普及が加速しています。
義歯市場の抑制要因影響分析*
| 抑制要因影響分析 | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い治療費・製品コスト | -1.4% | 世界規模、特に開発途上地域で顕著 | 短期(2年以内) |
| 代替的な歯牙補綴オプションの利用可能性 | -1.1% | 主に先進国市場 | 中期(2年~4年) |
| 高度な義歯技術に対応できる熟練人材の不足 | -0.7% | 新興市場および世界の農村部 | 中期(2年~4年) |
| 厳格な規制承認プロセス | -0.5% | 北米、欧州、一部のアジア太平洋市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い治療費・製品コスト
製造面での進歩にもかかわらず、臨床時間、画像診断、経過観察を含む総治療費は、特に保険普及率が低い地域では依然として障壁となっています。従来のメディケアは日常的な補綴治療を依然として除外しており、多くの高齢者は義歯治療を自己負担しています。メディケイドの適用拡大により一部の米国州ではアクセスが改善されましたが、他の州の固定収入の退職者は治療を先送りにするか見合わせています。小規模な診療所もデジタル機器への設備投資を正当化するのに苦労しており、ハイテク技工所と従来型施設とのコスト格差が生じています。欧州の社会保険制度においても、予算上の制約が待機リストを生み出し、患者が安価な自費負担の国際的な代替手段に流れています。
代替的な歯牙補綴オプションの利用可能性
インプラント治療の着実な普及は、適合患者に対して優れた保持力と咀嚼機能を提供することで代替的な脅威となっています。2024年にFDAが発行した性能基準ガイダンスは、革新的なインプラント設計の承認ハードルを下げ、製品の供給を加速させています[3]食品医薬品局、「安全性・性能基準に基づく審査経路:歯科インプラントガイダンス2024」、fda.gov。しかし、インプラントの適応は全身の健康状態、骨密度、および手術を受ける患者の意欲に依存するため、従来の義歯のみが唯一実現可能なソリューションとなる患者層は依然として大きく存在します。インプラント支持式と可撤式機能を組み合わせたハイブリッドオーバーデンチャーは競合境界を曖昧にしていますが、依然として基盤となる補綴ベースに依存しており、義歯市場の長期的な重要性を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
義歯市場セグメント分析
タイプ別:
ハイブリッドイノベーションにもかかわらず総義歯が優位総義歯は2025年に世界収益の63.72%を占め、完全な全顎リハビリテーションを求める大規模な無歯顎患者群によって支えられています。このカテゴリーは、系統的な臨床レビューによれば、装着後1年以内に口腔保健のQOLを9%以上改善します。デジタルワークフローにより、確立された咬合スキームの精密な複製が可能になり、医療従事者と患者双方の受容性が高まっています。部分義歯は混合歯列症例において引き続き重要であり、保存的で歯を温存するオプションとして機能しています。その他のタイプのセグメント(主にインプラント支持式オーバーデンチャーと固定式ハイブリッド補綴物)は、インプラント手術がより手頃になるにつれてCAGR 8.25%で拡大しています。優れた安定性と嘔吐反射の軽減が主な販売訴求点であり、特に高い機能性を求める若年無歯顎患者に有効です。全体として、患者の期待の変化と専門科間の連携により、タイプの選好は変化し続けていますが、総義歯は2031年まで義歯市場において主要な役割を維持すると予想されています。
ハイブリッドソリューションの受容増加は従来の販売を完全に蚕食するものではなく、むしろ可撤式補綴物に懐疑的だった候補者を引き込むことで義歯市場規模を拡大します。多くの臨床医は現在、組織調整のための総義歯から始め、骨リモデリングが安定した後にインプラント支持型構成へと移行する二段階治療経路を提供しています。この段階的アプローチはコスト、手術リスク、適応のバランスを取り、すべての所得層にわたって義歯市場の継続性を確保しています。


用途別:
可撤式ソリューションが従来市場をリード可撤式補綴物は2025年に70.58%のシェアを獲得し、非侵襲的な性質と即時の可逆性により支持されています。デジタル印象システムは嘔吐反射の発生率を低減し、精度を向上させることで、患者の主要な懸念を解消しています。低い単価が可撤式義歯を保険償還スケジュールの中核に位置付けており、公的・私的医療環境双方での関連性を維持しています。固定式オプションは主にインプラント固定装置に依存しており、新たなミニインプラントプロトコルが適格患者層を拡大するにつれてCAGR 7.72%で成長しています。咀嚼効率の研究では固定式補綴物が可撤式よりも一貫して優れていることが示されていますが、精密アタッチメントとソフトライナー材料の改良により可撤式の安定性が向上し、その差が縮まりつつあります。
ハイブリッドオーバーデンチャーは収斂の例を示しています。これらはバーまたはロケーターアタッチメントにクリップで固定されながら、衛生管理のための毎日の取り外しが可能です。このモデルは固定式システムの安定性の多くを提供しつつ、可撤式治療の手頃な価格を維持しています。臨床医がチェアサイドCAD/CAMシステムを統合するにつれ、患者はバーチャルセットアップを試すことができ、義歯市場全体での両用途タイプの採用に対する信頼と意欲が高まっています。
材料別:
アクリル樹脂の優位性がデジタル革新に直面アクリル樹脂は2025年に67.89%の市場シェアを維持しており、これは数十年にわたって証明された性能、直接的な加工プロセス、および低コストでの許容し得る審美性によるものです。その衝撃吸収特性は粘膜への外傷を軽減し、継続的な選好のもう一つの要因となっています。しかし、フォトポリマー化学の進歩がこのリードを侵食しつつあります。3Dプリント用フォトポリマーの床材はCAGR 8.29%で拡大しており、曲げ強度のベンチマークではすでに従来型ポリメチルメタクリレート(PMMA)を凌駕しています。吸水試験では大幅に低い吸水率が示されており、長期使用における耐臭性と耐着色性に直結しています。陶材および金属陶材システムは、ブラキシズム症例のように耐摩耗性が最優先される場合にニッチな役割を維持しています。
生体適合性プリント用樹脂に対する規制の明確化は認証を加速し、事業者の信頼を高めています。温度を上昇させてポリマーの架橋密度を高めるポストキュア最適化により、機械的完全性がさらに向上し、高負荷の下顎用途にも印刷材料が適用可能となっています。その結果、義歯市場は現在多様な材料パレットを提供しており、臨床医が患者のアレルギー、審美的嗜好、予算に応じた選択が可能になっています。
製造技術別:
デジタル革命の加速従来型成形プロセスは普及した設備とスキルに依存しているため、依然として生産の81.93%を占めています。しかし、3DプリンティングとCNCミリングによって解放された効率性が、技工所に設備のアップグレードを促しています。CAD/CAMミリング義歯は従来の鋳造フレームワークに匹敵する辺縁適合性を示しており、臨床的妥当性が検証されています。3Dプリントセグメントはプリンターコストの低下と急速なポストキュアに適した樹脂の普及を背景にCAGR 8.88%で拡大しています。これらのシステムは多ユニット生産も合理化し、技工所が1回のビルドで最大8組の全顎義歯を一括製作できるようにすることで、単位コストを下げ、納品スケジュールを短縮しています。
義歯床をミリングし、人工歯をプリントする(またはその逆)ハイブリッドワークフローが普及しており、ミリングの表面品質とプリンティングのカスタマイズの利点を組み合わせています。このような柔軟性により、多様な技工所の投資能力と臨床目的に対応できるようになり、義歯市場規模が拡大しています。
エンドユーザー別:
歯科技工所がイノベーション採用を牽引歯科クリニック・病院は2025年に59.02%のシェアを占め、患者にとっての一次ケアの接点として機能しています。しかし、最も急速に拡大しているのは歯科技工所であり、地域ネットワークのデジタル製造ハブとしてCAGR 9.33%を記録しています。統合化の進展により、多拠点を持つ技工所が規模を活かして高度なミリングセンターや工業用グレードの樹脂プリンターを取得し、納品時間と精度で差別化を図っています。学術機関は収益貢献としては小規模ですが、不可欠な研究的検証と医療従事者向けトレーニングを提供し、新しいワークフローのエビデンスに基づく普及を確保しています。臨床試験における学術機関の役割は規制申請に向けた安全性と有効性を確認し、間接的に義歯市場を支えています。
地域分析
北米義歯市場
北米は2025年に42.11%の収益シェアで義歯市場を支配しており、保険制度改革とチェアサイドデジタル歯科の広範な普及によって牽引されています。2025年に施行されるディケアの規則変更により、全身治療に関連する医学的に必要な補綴サービスが償還対象となり、経済的障壁が低下します。9州におけるメディケイドの成人歯科給付の拡充も同様にアクセスを拡大しています。義歯メーカーは、技術アップグレードをシステム全体に迅速に展開する歯科支援組織の厚いネットワークから恩恵を受けており、地域のリーダーシップを強化しています。
アジア太平洋義歯市場
アジア太平洋地域は2031年までに7.74%のCAGRで最も急成長している地域です。中国の急速な高齢化と中間層の所得上昇が力強い数量成長を支えており、国内メーカーは国内クリニックへのサービス提供に向けて口腔内スキャナーおよびUV硬化樹脂の採用を加速させています。Straumann Groupは2024年初頭に前年比82%の地域成長を記録し、スキャナーおよびインプラント支持型オーバーデンチャーへの需要急増を要因として挙げています。東南アジア諸国は観光と義歯治療を組み合わせたパッケージを推進し、低い人件費を活用して欧米の患者を誘致しています。このような越境患者の流れが先進的な歯科技工設備への投資を促進し、地域の義歯市場拡大に寄与しています。
欧州義歯市場
欧州は、強制的な健康保険制度と高い施術者スキルレベルに支えられ、技術主導の安定した成長を維持しています。ドイツおよびスペインのクリニックは、2024年のStraumann社のEMEAセグメントにおいて二桁台のオーガニック成長を牽引しました。欧州連合の明確に定義された医療機器規制は、新しい義歯材料に対する透明な承認経路を促進し、より迅速な市場参入を奨励しています。一方、南欧および東欧における経済的制約はケース受け入れのタイムラインを延長させており、アジア太平洋地域と比較して地域全体のCAGRを鈍化させていますが、高いデジタル歯科普及率は維持されています。
中東・アフリカおよび南米義歯市場
中東・アフリカおよび南米は現在合わせて小さなシェアを占めていますが、都市化と可処分所得の増加を通じて拡大する機会を示しています。西側大学との歯科学校パートナーシップが臨床医の能力を向上させており、長期的な義歯市場発展の基盤を築いています。湾岸協力会議におけ政府主導の健康保険パイロットプログラムは、固定および可撤式補綴を含め始めており、新たな償還対象需要の流れを示唆しています。

規制環境
義歯および義歯関連材料は主要市場において医療機器として扱われており、品質システムおよび臨床エビデンスに関する要件が、従来型・デジタル製造の補綴物いずれの商業化のあり方にも影響を与えている。米国では、義歯機器は21 CFR Part 872のFDA歯科機器分類に基づいて分類され、FDAの品質マネジメントシステム規則(QMSR)は2026年2月2日に施行された。この変更により機器メーカーはISO 13485:2016への適合が求められ、完成義歯および印刷可能なレジンを供給する製造業者や歯科ラボのパートナーに対する文書化・工程管理の要件が強化される。
欧州では、規則(EU)2017/745(EU MDR)が引き続き、歯科機器・材料の臨床評価、技術文書、および認証機関による監督の枠組みを規定している。この枠組みは、特に付加造形(積層造形)レジンや統合型印刷ワークフローの市場投入までの期間およびコストに影響を及ぼす。このカテゴリーにおける2026年のコンプライアンス上の節目として、3D SystemsがNextDent Jetted Denture SolutionについてEU MDRクラスIIaの認証を取得し、2026年5月初旬に欧州での完全な商業展開を可能にした。オーストラリアも患者適合型医療機器に対する監督を強化しており、Therapeutic Goods Administration(TGA)は歯科機器を含む患者適合型医療機器(PMMD)に対する移行措置を2029年7月1日まで維持している。この取り組みにより、トレーサビリティが強化され、個別化補綴物における施術者とメーカーの責任範囲が明確化される。
競争環境
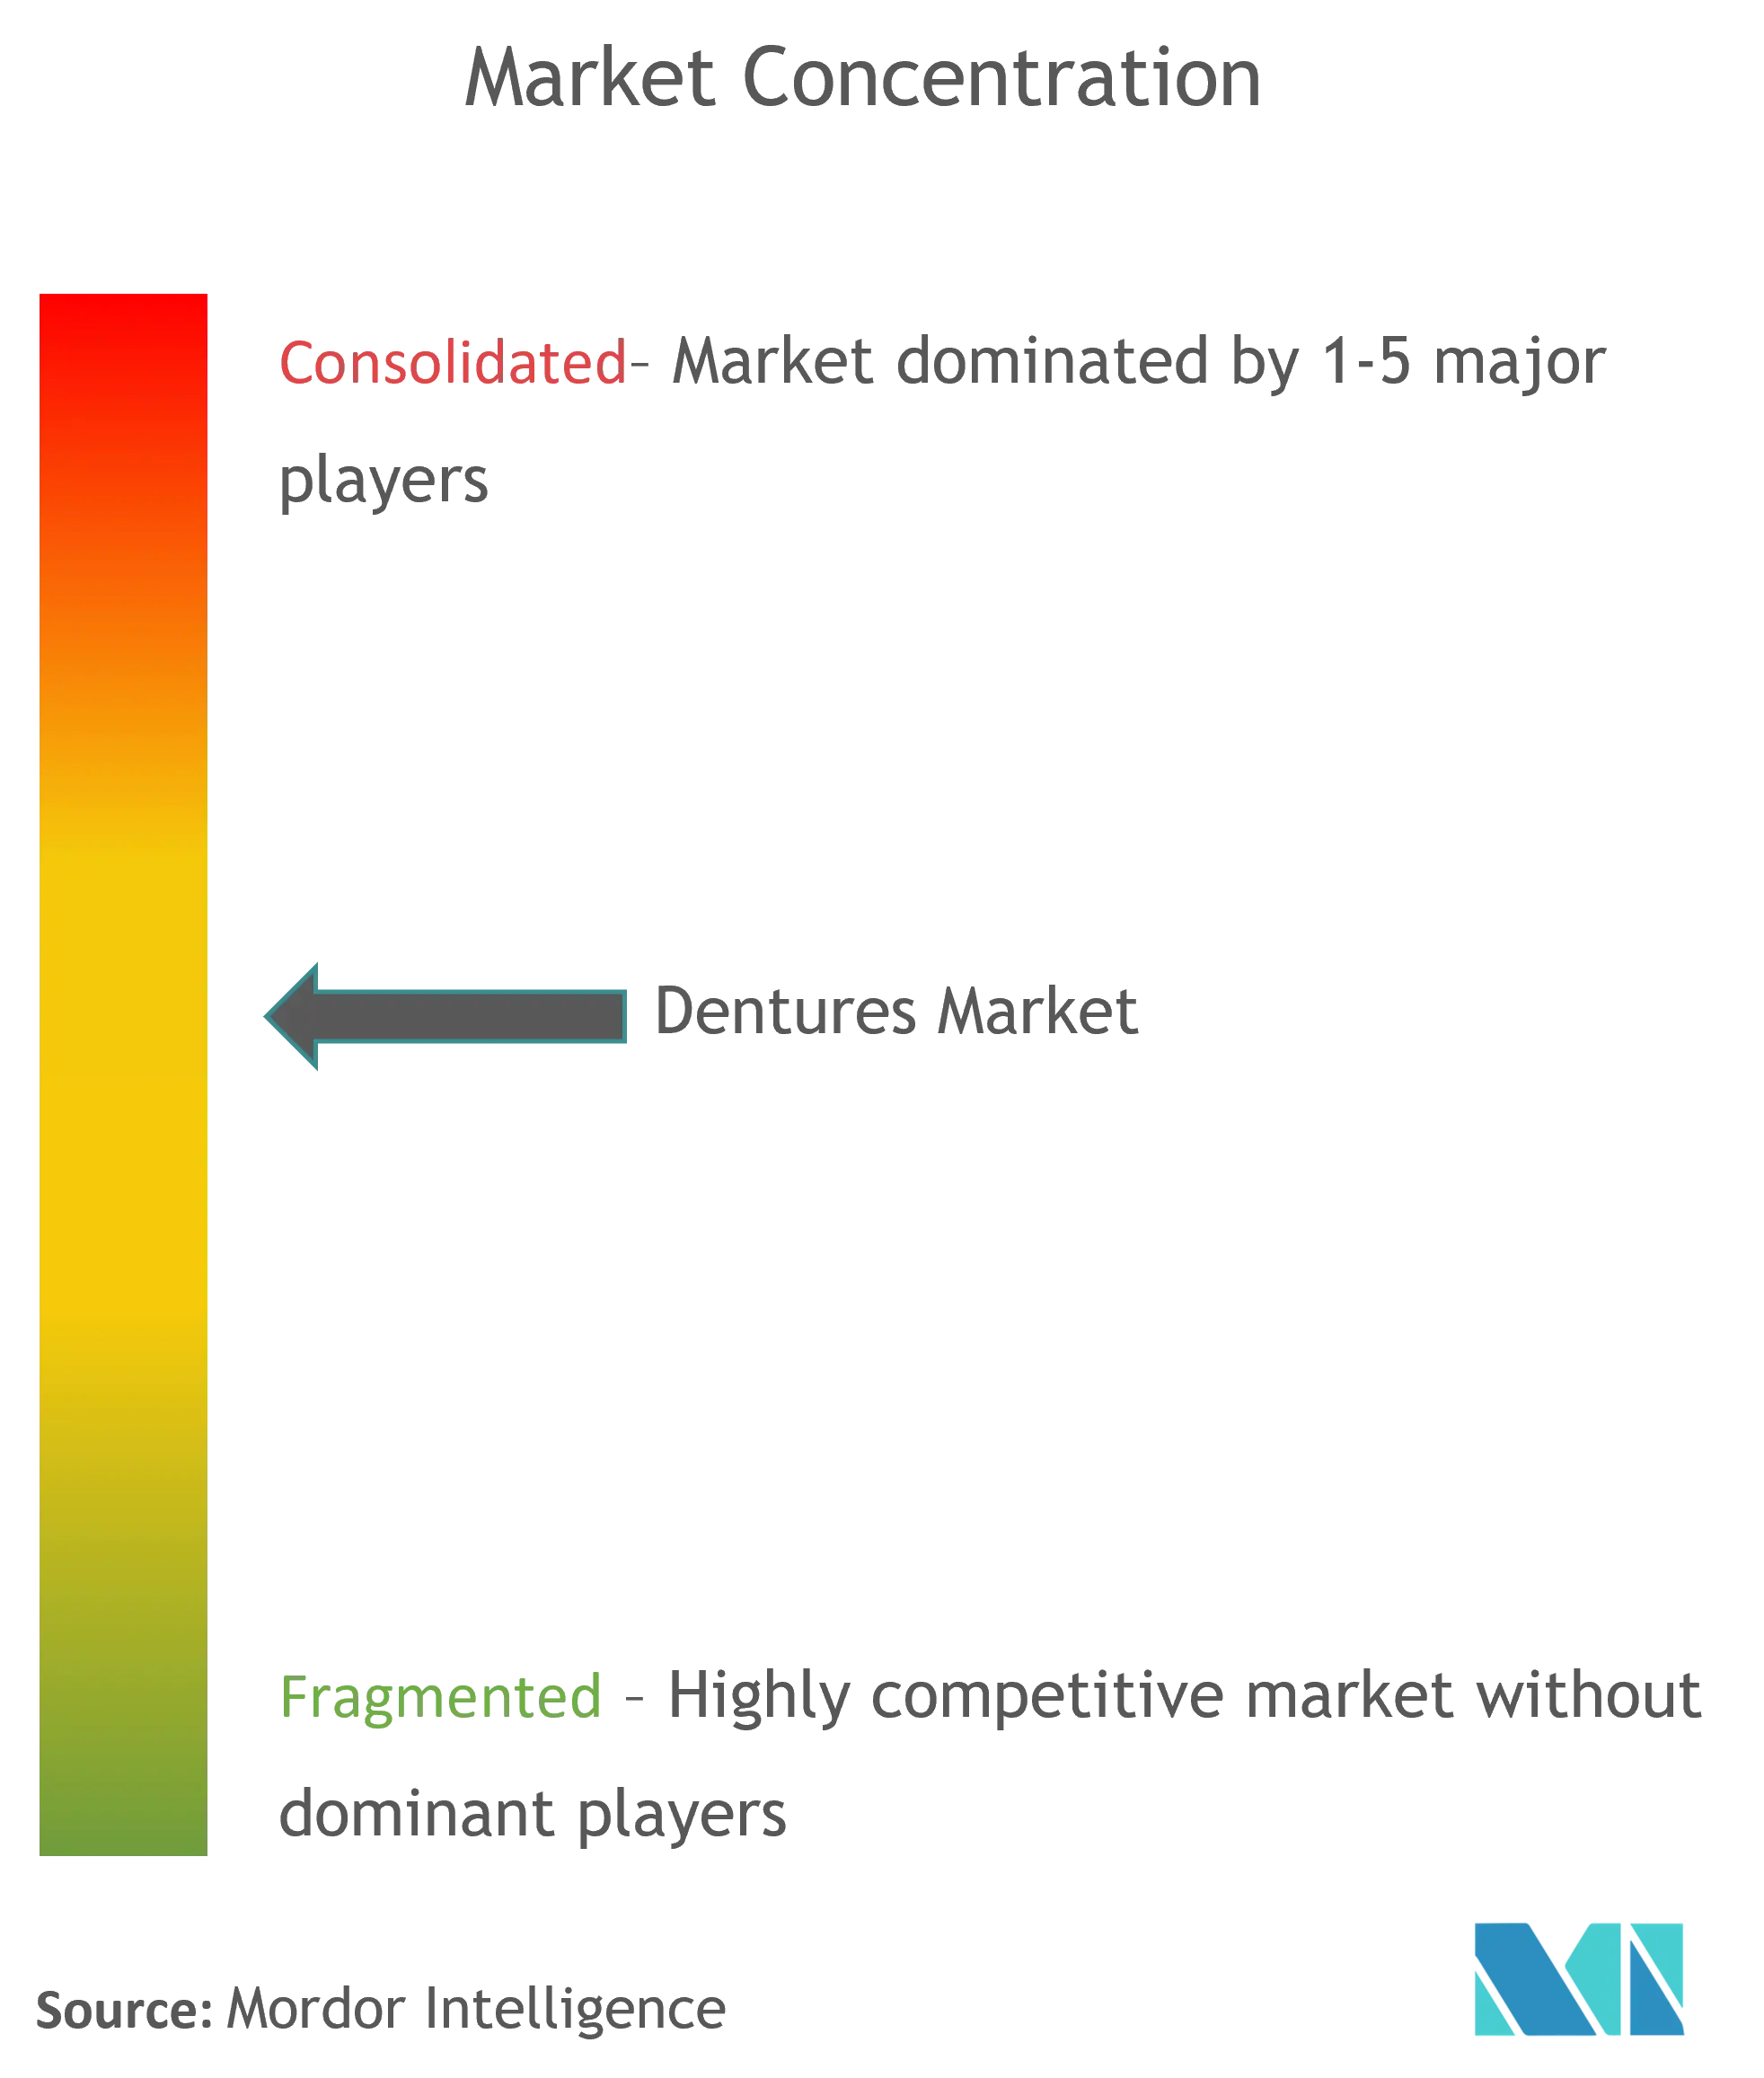
義歯市場は中程度の統合を特徴としており、グローバルメーカーと主要な歯科サービス機関がプレミアムセグメントを支配し、数千の地域技工所がバリュー志向の製品を供給しています。主要プレーヤーの一つであるDENTSPLY SIRONAは、矯正・インプラントセグメントの軟調と巨視的な逆風を主因として、2024年の売上高が前年比4.3%減の39億6,500万米ドルと報告されました。経営陣はサプライチェーンの合理化とポートフォリオの見直しによるマージン回復を目指す業務効率化プログラムを開始しました。
対照的にStraumann Groupは2023年に24億1,000万スイスフランの収益を計上し、ソフトウェア、表面処理、インプラントクリーニング技術の買収に支えられた成長軌道を維持しています。同社の戦略は、口腔内スキャナーから最終補綴物まで、フルワークフローのオーナーシップを重視しています。Envista Holdingsはデジタルプラットフォームを中心に再配置を進めており、一時的な純損失をもたらした一回性のれん減損を吸収しましたが、フォトポリマー樹脂の研究開発に向けてリソースを解放しています。
競争のフロンティアはますます物理的な製品のみならず、データとワークフローの支配によって定義されるようになっています。大手プレーヤーはクラウドベースの設計ポータルとAI駆動の咬合分析を統合することで臨床ユーザーを囲い込み、材料とハードウェアのエコシステムに対するスティッキネスを生み出しています。スタートアップは家庭用印象キットと集中型製作による消費者直接販売(DTC)セグメントを狙っていますが、高い規制上の精査と臨床的適合性の法的責任により、非複雑症例への浸透が制限されています。患者選好情報に関するFDAガイダンスは反復的でユーザー中心の製品開発を支持しており、中規模企業が高度にカスタマイズされた製品を提供することで確立されたブランドを飛び越える可能性を開いています。
義歯産業リーダー
DENTSPLY SIRONA Inc.
Zimmer Biomet Holdings Inc.
Ivoclar Vivadent AG
Modern Dental Group Ltd.
COLTENE Holding AG
- *免責事項:主要選手の並び順不同
本レポートで取り上げた義歯市場企業
- Dentsply Sirona
- Zimmer Biomet
- Ivoclar Vivadent
- Modern Dental Group
- Coltene Holding
- Amann Girrbach
- VITA Zahnfabrik H. Rauter GmbH & Co. KG
- Shofu Inc.
- Kulzer
- GC Corporation
- Panthera Dental
- 3M Company (Dental Solutions)
- VOCO
- Mitsui Chemicals (Sun Medical)
- Aspen Dental
- Candulor AG
- Huge Dental Material Co. Ltd.
- Thommen Medical
- DIO
- Straumann Group
- Iverson Dental Laboratories
- Lazarus 3D
- SprintRay
- Formlabs Inc.
- Corus Dental

市場機会と将来展望
最大の未開拓領域は、デジタル義歯を早期採用ラボの段階から、より大規模なクリニック・ラボネットワークへ拡大することであり、ワークフロー統合(口腔内スキャン、CAD設計、認証済み付加造形材料)により再製作を減らし、提供サイクルを短縮できる。欧州では、材料およびエンドツーエンドシステムの両方でEU MDRクラスIIaの位置付けを取得したメーカーが存在することから、付加造形義歯の具体的な商業化経路が提供されている。これは、3D SystemsのNextDent Jetted Denture Solution(2026年5月4日から商用提供開始)やStratasysのTrueDent歯科用レジンのCEマーキングといった2026年の認証・展開によって支えられている。これらの節目が相まって、より予測可能な規制文書とトレーサブルな生産体制のもとでラボが採用できる、検証済み・準拠済みの材料選択肢の範囲が拡大している。
機会は義歯とインプラントの接点にも存在し、アタッチメントおよびオーバーデンチャーのエコシステムが従来型義歯ベースをインプラント支持型ケアの経路に取り込み、既存の義歯使用者に対するアップグレードサイクルを促進しうる。アクセス面では、2025年に発効する償還・保険適用範囲の変更(全身治療に関連する医学的必要性のある歯科サービスに対するMedicareの給付、および米国複数州における成人向けMedicaid歯科給付の拡大を含む)により、診断・補綴・ラボサービスをより標準化された経路に統合する余地が生まれている。同時に、EUにおける一部の可撓性義歯レジンカテゴリーに対する材料安全性・認証要件の高まりは、規模に応じた臨床エビデンスの生成および市販後文書化を維持できるメーカーにとって、準拠済み代替品への需要を引き続き支えている。
義歯市場における最近の業界動向
- 2026年6月:DENTSPLY SIRONAは、HeyGears UltraCraft Multi-Material Fusion(MMF)DLP 3Dプリンターにおける一体型義歯製造向けにLucitone Digital Print Denture レジンの適合性を検証し、デジタル義歯ワークフローを拡大した。これにより、独自の義歯材料に対応するハードウェアの互換性が広がり、時間とばらつきを増加させる手作業による接着工程をラボが削減できるようになる。この変更は、サードパーティ製プリンター群全体でのスループット向上とより標準化された生産を支える。
- 2025年2月:FDAは21 CFR Part 872における義歯関連の記載を更新し、親水性コーティングなど特定の義歯機器の特徴に関連する試験・ラベリング要件を明確化した。要件の明確化により、申請および設計管理における曖昧さが減少し、これはメーカーが新しい表面化学や デジタル製造部品を導入する際に特に重要となる。また、従来の製造方法と新しい製造方法との比較可能性に関する要件も強化される。
- 2024年12月:CMSは、透析患者に対する全身治療に関連する補綴治療を含む、医学的に必要な処置に対するMedicareの歯科給付範囲を拡大し、2025年に施行された。この政策変更は、対象となる高齢者および医学的に複雑な患者の自己負担障壁を下げることで、対象コホートにおける治療転換率の向上を支える。医療提供者およびラボは、選定された義歯ケースに対するより予測可能な償還基盤の恩恵を受ける。


義歯市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、義歯市場は、可撤性・固定式の形式を問わず、欠損歯および周辺口腔組織を補う総義歯および部分義歯の販売価値を対象とする。収益は、歯科ラボおよびメーカーからクリニック、病院、および販売業者への出荷時点(工場出荷価格)で計上される。
対象外範囲:チェアサイドでのリライニング、市販の歯のホワイトニングトレイ、および義歯ベースを伴わずに単独で販売されるインプラント固定具は対象に含まれない。
セグメンテーション概要
- タイプ別
- 総義歯
- 部分義歯
- その他のタイプ
- 用途別
- 固定式
- 可撤式
- 材料別
- アクリル樹脂
- 陶材
- 金属陶材
- フレキシブル(ナイロン系)
- 3Dプリント用フォトポリマー
- 製造技術別
- 従来型成形
- CAD/CAMミリング
- 3Dプリント積層造形
- エンドユーザー別
- 歯科クリニック・病院
- 歯科技工所
- 学術・研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、歯の欠損および義歯利用に関する需要シグナルの整理から始まり、その後、これらのシグナルを地域別の実用的な収益プールへと変換した。有病率と年齢構成を現実的なものとするため、世界保健機関(WHO)、米国CDCの口腔健康関連刊行物、国連の人口高齢化統計表などの公的保健・人口統計資料を参照した。
ケア提供形態の側面を裏付けるため、American Dental Association、各国政府の保健省・統計局、および補綴治療パターンと材料(アクリルレジン、金属フレームワーク、および新しいデジタルワークフロー)を論じる査読済み歯科学術誌なども参照した。関連する場合には、歯科材料および関連する原材料の国境を越えた移動を検証するために貿易統計および税関発表を用い、企業財務・ニュースの有料サブスクリプションにより収益の標準化と主要な生産能力・価格変動の把握に役立てた。上記の出典は例示的なものであり、データ収集、検証、および調査内容の明確化のために他にも多数の参照資料が用いられた。
一次インタビューおよび調査
一次調査は、義歯が実際にどのように注文され、対価が支払われているかを検証することに重点を置いた。これは、ラボ、クリニック、販売業者が異なる方法で数量を報告する可能性があるためである。主要地域の歯科ラボの意思決定者、クリニック経営者、調達担当者、および歯科専門職の関係者に取材を行い、価格設定の前提、対応期間、およびデジタル義歯の導入状況を、最終的な総計を確定する前にデスクリサーチによるモデルと照合できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):17% | アジア太平洋地域:47% |
| ミドルティア:46% | 部門/ユニットリーダー:39% | 欧州・中東・アフリカ:33% |
| 中小規模企業:21% | マネージャー:44% | 南北アメリカ:20% |
市場規模算定および予測
市場規模算定は、トップダウンとボトムアップを組み合わせて構築した。無歯顎および年齢層別のパターン、および義歯治療率を用いて地域別の需要プールを再構築し、その後、典型的なケースミックスおよび平均販売価格を用いて価値に変換した。結果の妥当性を確保するため、サンプル抽出したラボのスループットの集計、義歯出荷に関するチャネル調査、および一般的な材料における価格水準といった選択的なボトムアップ手法による近似値でも総計を裏付けた。
モデルで使用した入力データには、65歳以上人口の推移、歯の欠損の有病率シグナル、総義歯と部分義歯の比率、義歯ベースを依然として使用するインプラント支持型可撤性ソリューションの割合、および材料構成とデジタル製造(CAD/CAMおよび3Dプリンティング)の採用に連動するASPの推移が含まれる。国別データが不十分な場合には、年齢構成および歯科保険適用範囲が類似する代替市場を用いてギャップを補い、利用状況および価格設定に関する一次調査結果で調整した。予測は、デジタル義歯の採用速度および保険適用範囲の変更に関するシナリオ分析を用いて作成し、最終的な見通しを確定する前に、選択した経路を専門家の合意により検証した。
データ検証および更新サイクル
モデル化された収益総計を、補綴処置の実施動向、ラボの生産能力に関する情報、およびASPに影響を与える材料価格の変動といった独立したシグナルと比較することで、出力結果を検証した。異常値は国別に洗い出し、その後前提条件を見直し、さらに改訂内容が一貫しトレーサブルであることを確認するため、2人目の分析担当者によるレビューを実施した。
レポートは年次で更新され、供給、価格設定、またはケア提供パターンに変化をもたらす重大な出来事が発生した場合には、その都度中間更新が行われる。提供前には最終的な最新性チェックを実施し、クライアントが古いモデルの実行結果ではなく最新の更新済みの見解を受け取れるようにしている。
Mordor Intelligenceの義歯市場推定値と他の公表推定値との比較
義歯に関して公表されている市場価値はしばしば一致しない。これは、分析者が必ずしも同じ製品群、チャネル、およびケア提供形態を対象としているわけではなく、また基準年も異なるためである。義歯の販売として何を扱うか(ラボ収益か、クリニックにおける完全な請求額か)の違いにより、単位数量が同程度に見えても総計が変動する可能性がある。
表に示された差異は主に、対象範囲および価格設定の選択に起因する。主な差異には、義歯歯を別個の製品区分として計上するか否か、デジタル義歯のASP上昇をどのように適用するか、そして無歯顎に起因する需要がどれだけ速く治療実施件数に転換されるかが含まれる。更新のタイミングおよび通貨換算のタイミングも重要であり、特に材料費やラボコストが変化している場合に、前提条件が長期間にわたって引き継がれることが影響する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.60 B (2026) | |
| 業界誌A | USD 2.92 B (2024) | より早い基準年を用いており、専門サービス料を機器価格に組み込んだより広範な請求層を反映することが一般的であるため、公表される数値が高くなる傾向がある。 |
| 業界ポータルB | USD 4.75 B (2025) | 計上対象品目を義歯歯および関連カテゴリーまで拡大し、必ずしもケースミックスや製造方法に紐づけられていない、より均一なASP上昇を適用している。 |
表が示す最大の要因は、どの収益層および製品区分を計上対象とするかであり、次いでデジタルワークフローによる価格上昇をどのように将来に反映させるかである。Mordor Intelligenceのモデルでは、総義歯および部分義歯について工場出荷時点の収益で総計を維持し、インプラント固定具は義歯ベースとともに販売された場合のみ計上しており、これにより、推定値をケースミックスおよび現実的なASP検証にトレーサブルな形で保つことができる。


レポートで回答される主要な質問
世界の義歯市場の現在の規模は?
市場は2026年に26億米ドルと評価されており、2031年までに35億6,000万米ドルに達すると予測されています。
2031年までの義歯市場の年平均成長率(CAGR)の予測は?
産業収益は2026年から2031年の期間にCAGR 6.49%で拡大すると予想されています。
義歯市場でリードし、最も急速に成長している地域はどこですか?
北米は2025年に42.11%の最大シェアを保持しており、アジア太平洋は2031年にかけてCAGR 7.74%で最も急速に成長している地域です。
デジタル製造技術は市場成長にどのような影響を与えていますか?
CAD/CAMミリングと3Dプリンティングの採用は生産サイクルを短縮し、適合性を向上させ、技工コストを削減することで、クリニックと技工所全体での製品普及を加速させています。
義歯の普及を依然として制限している主な障壁は何ですか?
保険適用が限られている市場での高い自己負担費用と、インプラント代替品からの競合が引き続き一部の患者層に対する制限要因となっています。
保険制度の進化は義歯の将来需要にどのような影響を与えますか?
メディケイド成人歯科給付の拡大と医学的に必要な補綴学に対する新たなメディケア適用により、2025年以降の財務的障壁が低下し、治療件数が増加すると予想されています。
最終更新日:



