
ネットワーク監視市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
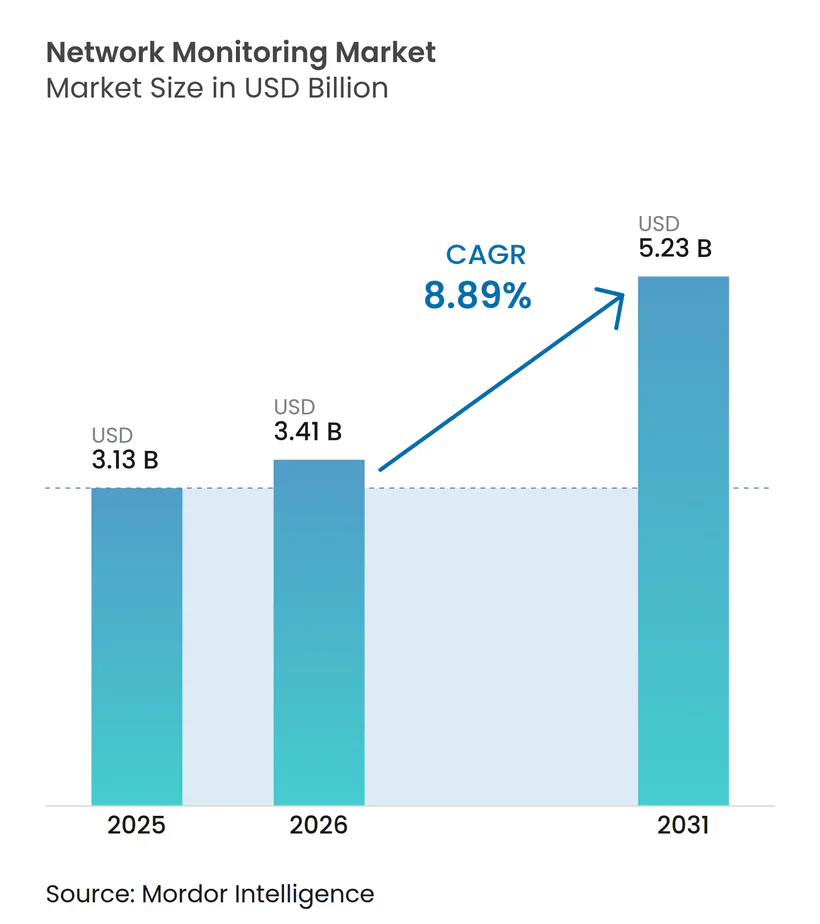
| 市場規模 (2026) | 3.41 十億米ドル |
| 市場規模 (2031) | 5.23 十億米ドル |
| 成長率 (2026 - 2031) | 8.89 % |
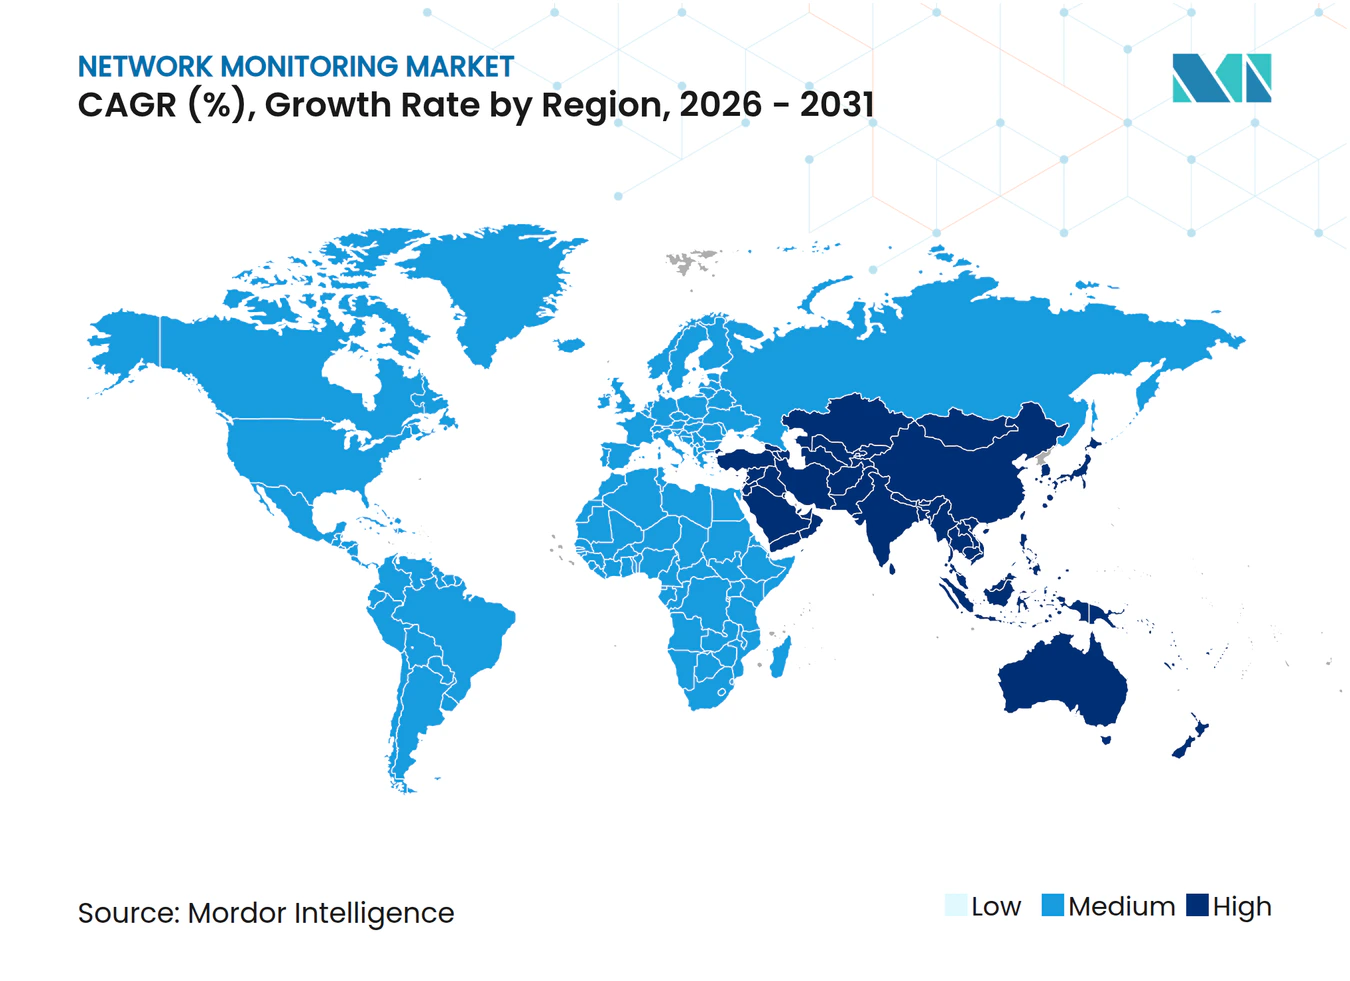
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネットワーク監視市場分析
ネットワーク監視市場の規模は、2025年の31億3,000万米ドルから2026年には34億1,000万米ドルに増加し、2031年までに52億3,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 8.89%で成長すると予測されています。この拡大は、連邦政府のゼロトラスト義務、5GおよびIoTエンドポイントの急速な普及、ならびに分散型可視性を必要とするハイブリッドクラウドアーキテクチャへの移行によって推進されています。企業は、比例的な設備投資を伴わずにスケールできるソフトウェア定義型オブザーバビリティプラットフォームに移行しており、ネットワーク機器メーカーはシェア防衛のためにスイッチやルーターに基本的な監視機能を組み込んでいます。激しい競争により、ベンダーはAI駆動型異常検知とeBPFベースのパケット検査に向かっており、マネージドサービスプロバイダーはスキル不足を活かして監視のサービス化を提供しています。これらのトレンドの収束により、ネットワーク監視市場は予測期間にわたって持続的な高一桁台の成長が見込まれます。
主要レポートのポイント
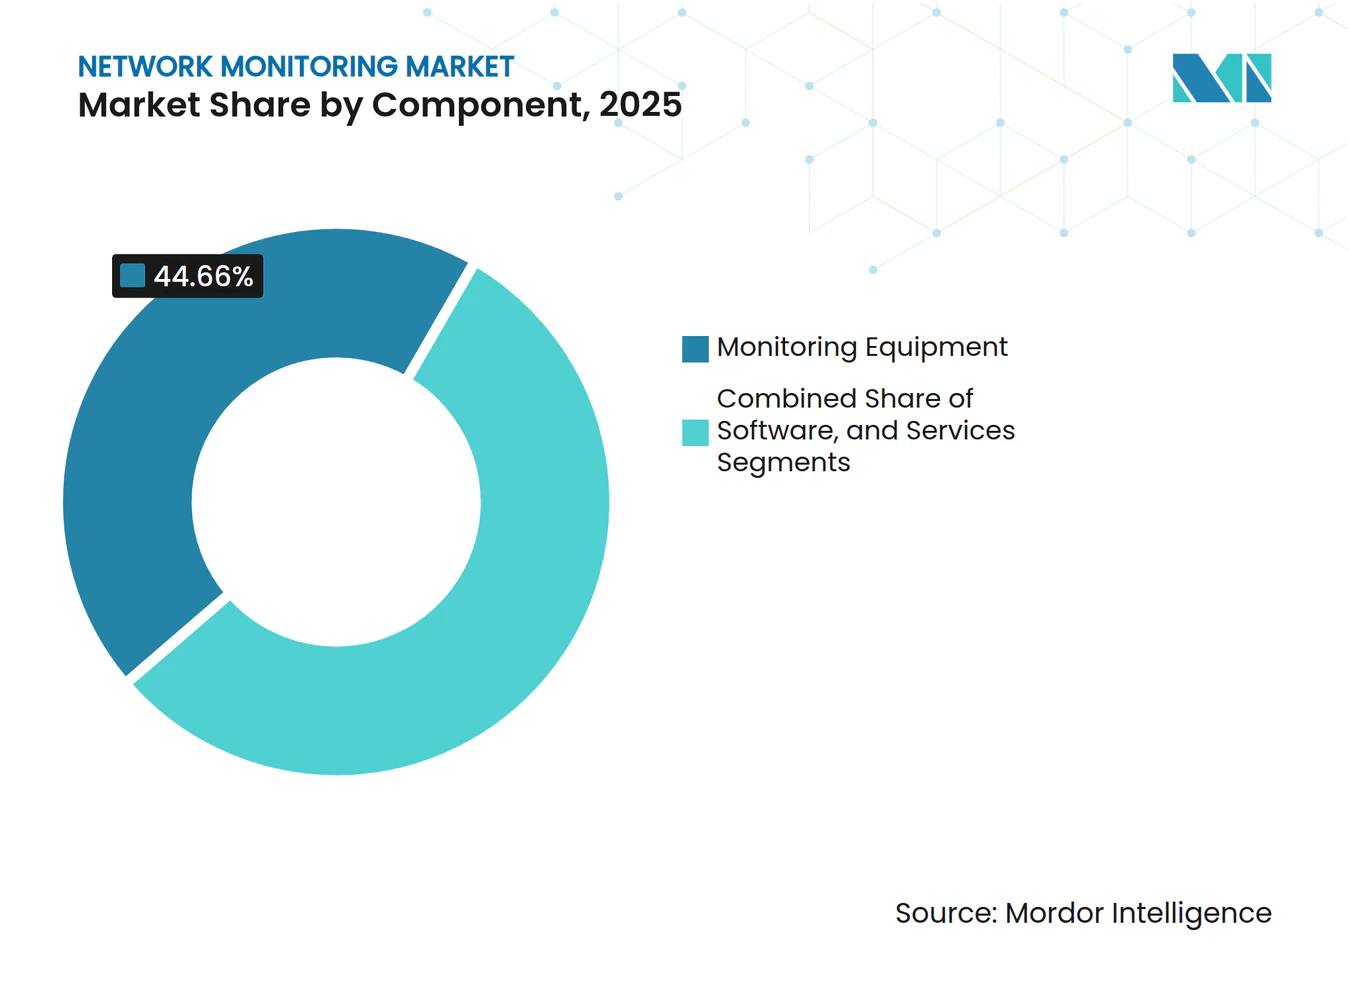
- コンポーネント別では、監視機器が2025年の収益の44.66%を占め、サービスは2031年にかけてCAGR 10.54%で拡大しています。
- 展開モード別では、オンプレミスソリューションが2025年に57.96%のシェアでリードし、ハイブリッドアーキテクチャは2031年にかけてCAGR 11.54%で拡大しています。
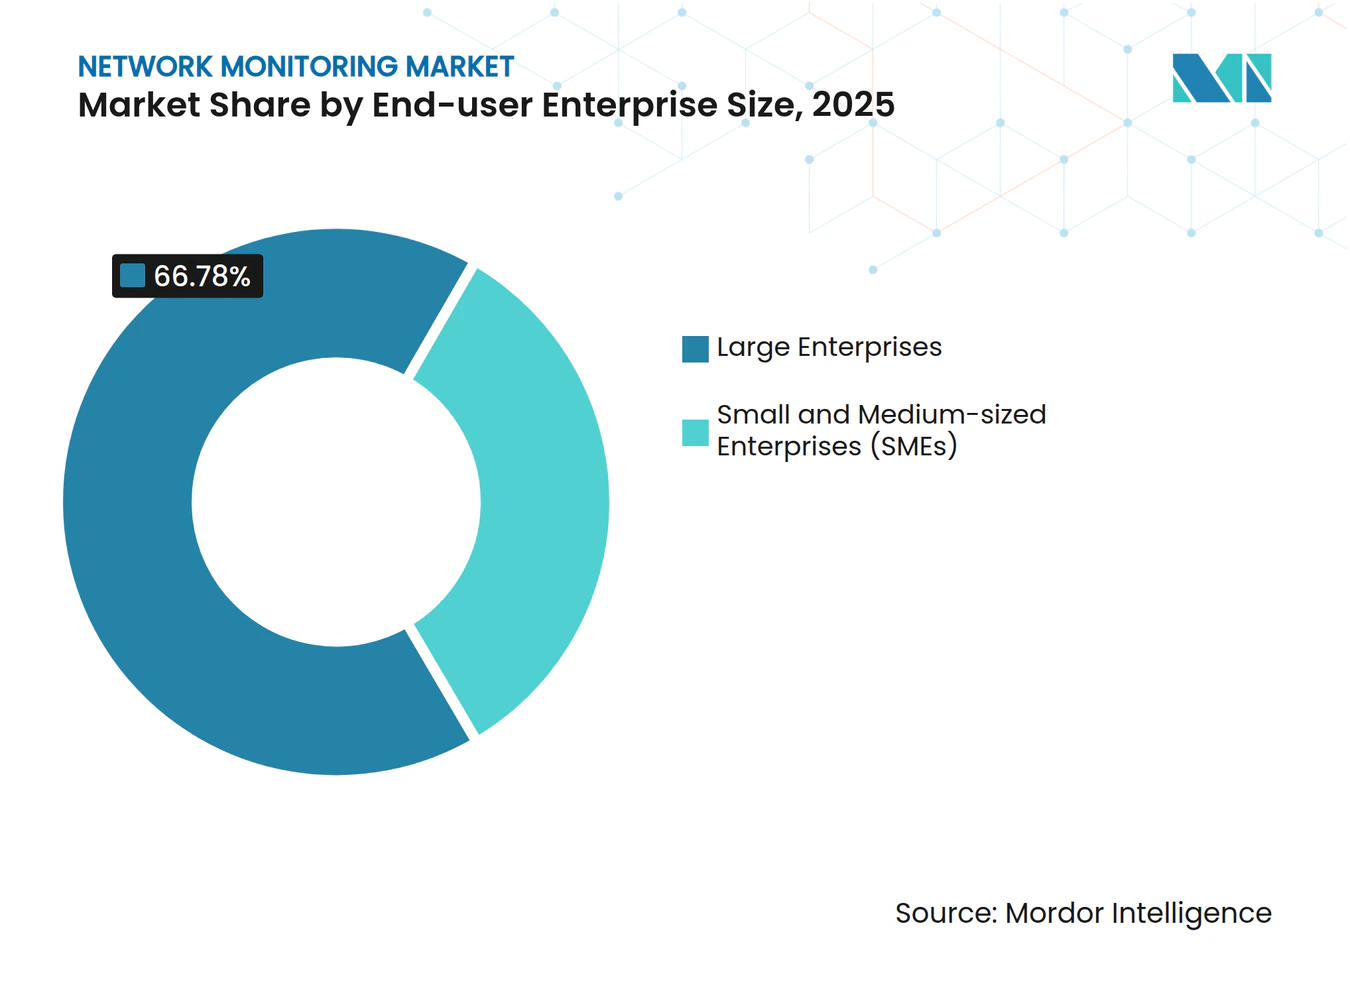
- 企業規模別では、大企業が2025年の支出の66.78%を占めていますが、中小企業はSaaS価格設定を背景にCAGR 9.24%で成長しています。
- エンドユーザー産業別では、ITおよび通信が2025年に29.52%のシェアを獲得し、ヘルスケアは2031年にかけてCAGR 9.86%で上昇しています。
- 地域別では、北米が2025年の収益の40.68%を占め、アジア太平洋は2031年にかけてCAGR 10.24%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびハイブリッドワークトラフィックの普及 | +2.1% | グローバル、北米およびヨーロッパに集中 | 中期(2~4年) |
| 5GおよびIoTトラフィックの急速な拡大 | +1.8% | アジア太平洋が中核、中東およびアフリカへの波及 | 長期(4年以上) |
| サイバーセキュリティおよびゼロトラストコンプライアンス義務 | +2.3% | 北米およびヨーロッパ、アジア太平洋へ拡大 | 短期(2年以内) |
| AIOps対応オブザーバビリティの採用 | +1.5% | グローバル、北米およびヨーロッパが主導 | 中期(2~4年) |
| eBPFベースの深度可視化の勢い | +0.9% | 北米およびヨーロッパ、アジア太平洋での早期採用 | 長期(4年以上) |
| エネルギー効率の高いグリーンIT監視需要 | +0.7% | ヨーロッパが中核、北米およびアジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびハイブリッドワークトラフィックの普及
パンデミックによるハイブリッドワークおよびマルチクラウドコンピューティングへのシフトにより、企業はデータセンター、パブリッククラウド、およびリモートエンドポイントにわたってワークロードを追跡する分散型テレメトリを採用し、境界中心のツールを放棄せざるを得なくなりました。2025年までに、87%の企業がハイブリッドまたはマルチクラウド環境を運用していましたが、73%はフルスタックのオブザーバビリティを欠いており、設定ミスが悪用するブラインドスポットを生み出していました。[1] ネットワークのダウンタイムは2025年に1時間あたり200万米ドルのコストをもたらし、アプリケーションパフォーマンスをインフラストラクチャの健全性に結びつけるリアルタイム分析の採用を促進しました。暗号化されたDNSと普及したHTTPSはパケットレベルの可視性を低下させ、フローレコードとTLSハンドシェイクから動作を推測するメタデータ分析への需要を促しています。クラウドプロバイダーは使用料に監視機能を組み込み、アプライアンスなしでスケールするSaaSベンダーにランドアンドエクスパンドの機会を開いています。このドライバーはネットワーク監視市場の成長軌道を大幅に押し上げています。
5GおよびIoTトラフィックの急速な拡大
アジア太平洋の5G契約数は2030年までに21億件に達する見込みであり、グローバルのIoT接続数は同年までに385億件に増加する見込みです。[2] 産業用IoTは、マイクロ秒単位のレイテンシスパイクが生産を停止させる可能性があるマシン間トラフィックをもたらし、サブ秒単位の可視性を必要とします。ネットワークスライシングはサービスレベルアグリーメントを実施するためにスライスごとのテレメトリを必要とし、エッジコンピューティングは数千のマイクロデータセンターにわたって可視性を分散させます。ベンダーはリソースが制約されたエッジノードで動作可能な軽量エージェントで対応しており、ネットワーク監視市場を製造、物流、およびスマートシティ展開における需要増加に向けて位置づけています。
サイバーセキュリティおよびゼロトラストコンプライアンス義務
米国連邦機関は、OMB覚書M-22-09に基づき、2027会計年度までにゼロトラストアーキテクチャを達成しなければなりません。この義務は、すべてのリクエストでアイデンティティを検証するネットワークテレメトリを必要とし、監視をベストプラクティスからコンプライアンス義務へと転換します。ヨーロッパおよびアジアの並行規制は、データ居住要件を満たすためにオンプレミスまたはハイブリッド展開を高めています。ヘルスケア、金融、および重要インフラセクターは、それぞれHIPAA、PCI-DSS 4.0、およびセクター固有の監査証跡を満たすために多額の投資を行っています。これらの義務は潜在的な需要を契約済み支出に転換することを加速させ、ネットワーク監視市場の中期CAGRを強化しています。
AIOps対応オブザーバビリティの採用
2025年までに、94%の企業が何らかの形のAIOpsを使用しており、前年比12ポイント増加しました。機械学習モデルはベースライントラフィックから2標準偏差逸脱した異常を検出し、平均解決時間を最大60%短縮します。中央値の企業では日次テレメトリ量が1.5テラバイトに達し、人間のアナリストを圧倒し、自動化された相関を必要としています。AIはルーティントリアージのスキル障壁を下げますが、モデルの有効性は高品質データに依存しており、大規模な匿名化データセットを管理するベンダーへの需要を促進しています。このドライバーはネットワーク監視市場内のAI搭載プラットフォームのプレミアム価格設定を維持しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高速アプライアンスの設備投資負担 | -1.4% | グローバル、中小企業セグメントおよび新興市場で深刻 | 短期(2年以内) |
| NetOpsおよびSecOpsのスキル不足 | -1.1% | グローバル、北米およびヨーロッパで最も深刻 | 中期(2~4年) |
| バンドルされたNEM機器によるスタンドアロンツールの侵食 | -0.8% | グローバル、エンタープライズセグメントに集中 | 中期(2~4年) |
| クラウド監視に対するデータ主権の制限 | -0.6% | ヨーロッパ、アジア太平洋(中国、インド)、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高速アプライアンスの設備投資負担
400ギガビットおよび800ギガビットリンクへの移行により、購入者は5万米ドルから15万米ドルのパケットブローカーおよび20万米ドル以上の800ギガビットシステムを検討せざるを得なくなり、100ギガビット機器の3倍のコスト増となっています。2025年の収益の33.22%を供給した中小企業は、ディープパケットインスペクションをサンプリングされたフローデータに置き換えることが多く、低頻度攻撃が悪用するギャップを残しています。FPGAまたはGPUアクセラレーションを備えたコモディティサーバー上のソフトウェア定義型監視はポートあたりのコストを最大50%削減しますが、専門的なスキルを必要とするため、近期の普及を制限し、ネットワーク監視市場の成長を抑制しています。
NetOpsおよびSecOpsのスキル不足
2024年のグローバルサイバーセキュリティ人材ギャップは350万ポジションに達し、67%の組織が人材不足によるプロジェクト遅延を報告しました。[3] 上級NetOpsポジションは2025年に平均120日間空席のままであり、企業をマネージドサービスまたは監視不足のネットワークへと向かわせています。ベンダーは複雑さを隠すために自動化を組み込んでいますが、高度な脅威には依然として人間のプロトコルアナリストが必要です。このスキル不足は展開速度を抑制し、ネットワーク監視市場全体の成長を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
複雑性の上昇に伴いサービスが拡大監視機器は2025年の収益の44.66%を支配し、高速時に不可欠なデータセンターパケットブローカーおよび光タップによって支えられています。しかし、サービスはCAGR 10.54%で最も速い拡大を記録しました。HIPAA準拠の展開に向けたプロフェッショナルエンゲージメントはしばしば200万米ドルを超え、マネージドサービスは運用センターのスタッフを必要とせずに24時間カバレッジを求める中小企業に響いています。eBPFはベンダーがLinuxカーネルに深度可視化コードを挿入することを可能にし、ハードウェアタップの必要性を侵食しており、ネットワーク機器メーカーはスイッチに基本的な監視機能をバンドルし、機器マージンを圧迫しています。サービスに帰属するネットワーク監視市場規模は、企業がNetOpsをアウトソースするにつれてハードウェアを上回る勢いにあります。
ソフトウェア収益はクラウドネイティブ採用と連動して動きます。コンテナ上で動作するエージェントベースのコレクターがアプライアンスに取って代わり、SaaS配信はロールアウト時間を数ヶ月から数日に短縮します。ハイパースケーラーはスループットに合わせた支出を調整するサブスクリプションモデルを好む一方、規制対象セクターは居住要件を満たすためにオンプレミスコレクターを維持します。その結果、ハードウェア収益は低一桁台のペースで成長し、サービスとソフトウェアが合わせて2031年までのネットワーク監視市場シェアの増分を支配するでしょう。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
展開モード別:
主権と経済性によりハイブリッドが台頭オンプレミス展開は2025年に57.96%のシェアを保持し、GDPR、中国の個人情報保護法、およびその他のデータ主権法規によって維持されています。これらの政策はテレメトリが国境を越えないことを義務付け、規制対象データセットのオンプレミスキャプチャを強化しています。それにもかかわらず、ハイブリッド構成はCAGR 11.54%で拡大すると予測されています。企業はますます生のパケットをローカルに保持しながら、機械学習インサイトのためにエンリッチされたメタデータをパブリッククラウド分析にストリーミングするパターンを採用しており、クラウド経済性を活かしながら居住リスクを軽減しています。
クラウドネイティブ監視は、プライベートデータセンターを持たないデジタルネイティブ企業を引き付けます。消費ベースの価格設定と即時スケールはアプライアンスの支出を排除し、CAGR 9.24%で拡大する中小企業に魅力的です。完全忠実度のパケットをクラウドに送信すると50~200ミリ秒の遅延が加わります。ベンダーは帯域幅を最大80%削減するエッジ分析で対応しています。このミックスにより、ハイブリッドはコンプライアンスとスケールのバランスの最適点として位置づけられ、このセグメントのネットワーク監視市場規模の成長モメンタムを強化しています。
企業規模別:
中小企業がSaaS経済性を採用大企業は2025年の収益の66.78%を提供し、膨大なデバイス数とマルチサイトアーキテクチャを反映しています。これらの企業はベストオブブリードスタックを統合し、AI駆動型監視の採用をリードしています。大企業間のネットワーク監視市場シェアは引き続き相当なものとなりますが、飽和に近づくにつれて成長は緩やかになります。
しかし、中小企業は成長のフロンティアを代表しています。従量課金制のSaaSにより、500名の従業員を持つ企業は、高額な設備投資予算の代わりに月額5,000米ドルから15,000米ドルでエンタープライズグレードの可視性を確保できます。マネージドサービスプロバイダーはツール、運用、およびインシデント対応をバンドルすることでさらに障壁を下げています。文化的な慣性が購買決定を遅らせることがありますが、注目度の高い障害が認識を変えます。その結果、中小企業は2031年までのネットワーク監視市場規模の増分の増加する割合を獲得するでしょう。

エンドユーザー産業別:
遠隔医療とコンプライアンスによりヘルスケアが急増ITおよび通信は、サービスプロバイダーがSLAを実施し、大規模な加入者ベースにわたって分析を収益化するため、2025年の支出の29.52%を維持しました。しかし、ヘルスケアのCAGR 9.86%は最も速く成長する垂直市場となっています。ランサムウェアは2024年にヘルスケアエンティティの93%を攻撃し、HIPAA監査はリアルタイムの異常検知を要求しています。ネットワーク監視はランサムウェアの復旧時間を21日から7日に短縮し、予算増加を支えています。
金融機関はPCI-DSS 4.0およびサーベンス・オクスリー法の監査証跡のための継続的な監視を重視し、年間100万米ドルから500万米ドルを投資しています。エネルギーおよびユーティリティ、政府、および産業企業はSCADAおよびDNP3トラフィックのためのプロトコル対応の可視性を必要としています。小売業者はチェックアウトのレイテンシに注目し、ピーク時のダウンタイム1時間あたり10万米ドルを失っています。これらの垂直市場の特性は、ヘルスケアが全体のCAGRを押し上げながら、ネットワーク監視産業における幅広い成長を集合的に維持しています。
地域分析
北米ネットワーク監視市場
北米は2025年の収益の40.68%を占め、OMBのゼロトラスト義務化と積極的なクラウド導入によって支えられています。カナダの重要サイバーシステム保護法も同様の義務を追加しており、メキシコの自由化された通信市場は5G投資を促進しいます。市場の成熟にもかかわらず、更新サイクルと機能アップグレードにより、同地域は堅調な7〜8%の成長軌道を維持しており、ネットワーク監視市場における中心的な役割を強化しています。
アジア太平洋ネットワーク監視市場
アジア太平洋地域は10.24%のCAGRで最も速い地域拡大を記録する見込みです。中国は2020年から2025年にかけて5Gに180 ビリオン 米ドルを投資し、インドのBharatNetフェーズIIIは25万の村を接続するために56 ビリオン 米ドルを充当しました。データローカライゼーション法はオンプレミスでのデータ取得を促進する一方、クラウド分析は匿名化されたメタデータを通じて引き続き発展しています。日本のデジタル庁は新たな政府システムにゼロトラストを義務付けており、韓国の5G普及率は2025年に50%を超え、高密度かつ低遅延の監視が必要とされています。
EMEAネットワーク監視市場
欧州のGDPR執行は2024年に52 ビリオン 米ドルの罰金をもたらし、オンプレミスの可観測性への投資を促進しました。エネルギー効率指令2023/1791は11.7%のエネルギー削減を義務付けており、デタセンターが電力とネットワーク利用率を監視する動機となっています。ドイツ、英国、フランス、イタリアが地域支出の60%を占めています。中東では、サウジアラビアのビジョン2030とUAEのドバイ2040計画が500 ビリオン 米ドルを超えるスマートシティプロジェクトを推進しており、それぞれエッジからクラウドまでの可視性を必要としています。アフリカの機会は依然として初期段階にありますが、南アフリカ、ナイジェリア、エジプトが5Gを展開し重要インフラを整備するにつれて改善しています。これらのダイナミクスが総体的にネットワーク監視市場のグローバルなフットプリントを拡大しています。
競合環境
市場集中度
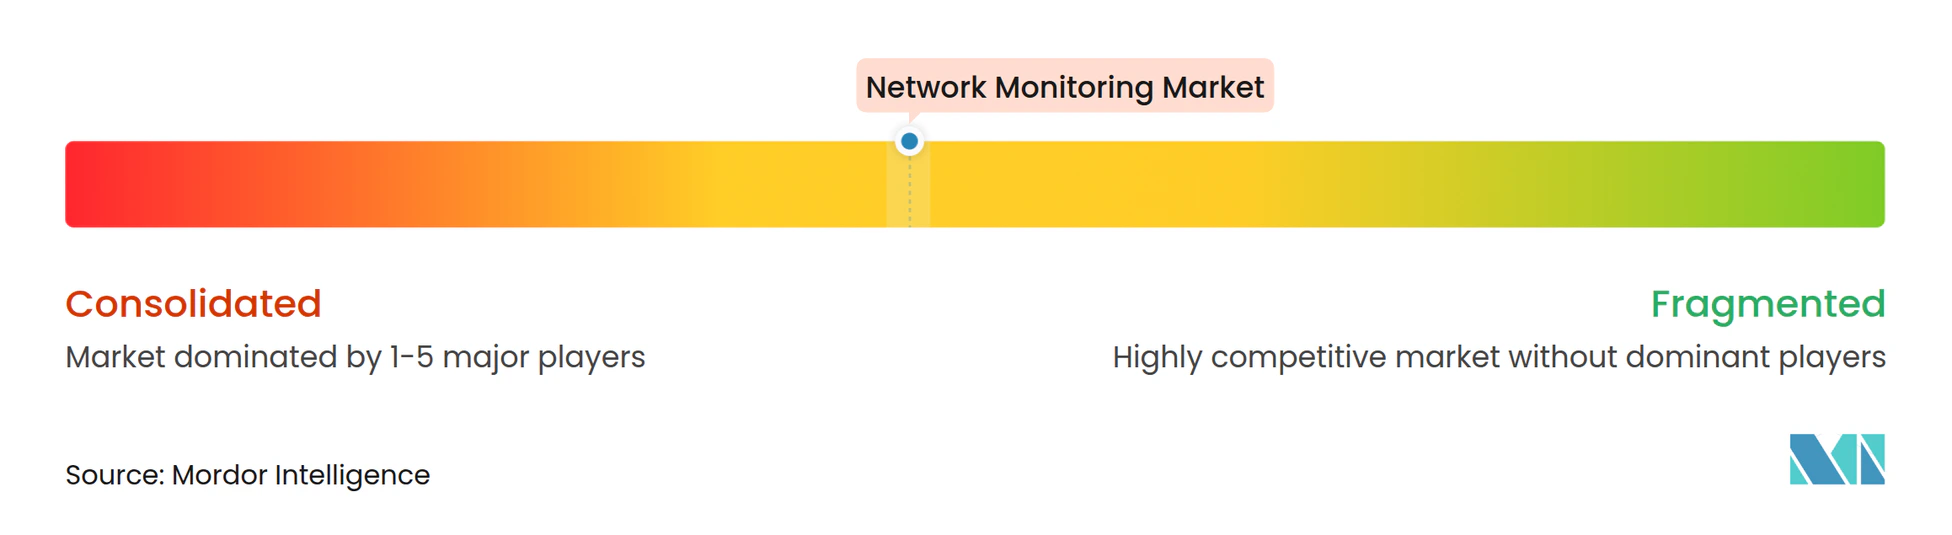
上位5社のCisco、Microsoft、Broadcom、IBM、およびSolarWindsは2025年の収益の約45%を獲得しました。CiscoによるSplunkの280億米ドルの買収は、ThousandEyesのインターネット可視性とセキュリティ分析を統合し、防御可能なエンドツーエンドのポートフォリオを構築しました。IBMの64億米ドルのHashiCorp買収は、ワークロードと並行して監視を立ち上げるインフラストラクチャのコード化自動化を追加しました。ネットワーク機器メーカーによるバンドル戦略はスタンドアロンベンダーに圧力をかけ、AIおよびeBPF駆動型ディープパケットインスペクションによる差別化を促しています。
ModbusおよびDNP3プロトコルが支配する運用技術、および512MB未満のRAMを提供するエッジデバイスにはホワイトスペースが残っています。クラウドネイティブの挑戦者であるDatadogおよびDynatraceは、統合ダッシュボードと使用量ベースの価格設定で既存企業を下回っています。オープンソースの組み合わせであるPrometheus、Grafana、およびJaegerはエンジニアリングリッチな企業の間で支持を得ていますが、統合の複雑さが大量採用を制限しています。2024年に批准されたIEEE 802.1Qcwテレメトリ標準はマルチベンダーの相互運用性を促進し、スイッチングコストを下げ、競争圧力を高めています。
ベンダーはガイド付きワークフロー、自動ベースライン設定、およびローコード診断を組み込んで使用を民主化しています。SolarWindsは2020年の侵害から回復し、信頼性を取り戻すためにKubernetes監視を追加し、NETSCOUTはAIOpsを統合してインシデントタイムラインを短縮しました。全体として、ベンダーがクラウド、エッジ、およびオンプレミス環境にわたるフルスタック可視性を提供するために競争する中、統合と機能の収束が続くでしょう。
ネットワーク監視産業のリーダー
-
Cisco Systems, Inc.
-
SolarWinds Worldwide, LLC
-
Broadcom Inc.
-
NETSCOUT Systems, Inc.
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ネットワーク監視市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Microsoft Corporation
- Broadcom Inc.
- Keysight Technologies, Inc.
- IBM Corporation
- Juniper Networks, Inc.
- SolarWinds Worldwide, LLC
- NETSCOUT Systems, Inc.
- Dynatrace, Inc.
- Datadog, Inc.
- LogicMonitor, Inc.
- ExtraHop Networks, Inc.
- Nagios Enterprises, LLC
- Riverbed Technology, LLC
- Paessler AG
- LiveAction, Inc.
- Garland Technology, LLC
- Profitap HQ B.V.
- Auvik Networks, Inc.
- Splunk Inc.
最近の産業開発事情 ネットワーク監視市場
- 2025年12月:DatadogはeBPFベースのディープパケットインスペクションの強化サポートによりネットワークパフォーマンス監視プラットフォームを拡張し、顧客がサイドカープロキシを展開せずにコンテナ化されたマイクロサービスを通じてアプリケーション層のトランザクションをトレースできるようにしました。
- 2025年11月:Microsoft AzureはAzure Monitor ネットワークインサイト2.0を立ち上げ、ハイブリッドおよびマルチクラウド環境にわたってネットワークテレメトリとアプリケーションパフォーマンスメトリクスを相関させるAI駆動型異常検知を統合しました。
- 2025年10月:DynatraceはDavis AI 5.0を分散アーキテクチャ全体のアプリケーションパフォーマンス低下の原因となるアップストリーム依存関係を特定する因果推論機能とともにリリースしました。
- 2025年9月:Cisco Systemsは280億米ドルのSplunk買収完了後、Splunk オブザーバビリティクラウドとThousandEyesを統合し、インターネット、クラウド、およびエンタープライズネットワーク全体の統合可視性を提供しました。
ネットワーク監視市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、グローバルネットワーク監視市場を、ンプレミス、エッジ、パブリッククラウドの各ドメインにおける障害を管理者が事前に察知できるよう、ライブトラフィックまたはパフォーマンス指標をリアルタイムで収集・分析・可視化する専用アプライアンス、ソフトウェアプローブ、およびクラウドサービスからの収益として定義します。初期ライセンス、ハードウェア販売、ならびにリアルタイムの可視性、アラート、レポーティング、およびアナリティクスを提供する継続的サブスクリプションを含みます。
スコープ除外:純粋なセキュリティ検知ツール(IDS またはNDR)、およびパケットまたはフローレベルの監視機能を持たない広範なITサービススイートはスコープ外とします。
セグメンテーション概要
- コンポーネント別
- 監視機器
- ソフトウェア
- サービス
- プロフェッショナルサービス
- マネージドサービス
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- エンドユーザー企業規模別
- 大企業
- 中小企業(SMEs)
- エンドユーザー産業別
- ITおよび通信
- BFSI
- ヘルスケア
- エネルギーおよびユーティリティ
- 政府
- 小売およびEコマース
- 産業および製造
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordor のアナリストは、多国籍企業のネットワークアーキテクト、通信キャリアの調達担当者、アジアおよびヨーロッパのマネージドサービスプロバイダー、ならびに監視ベンダーのプロダクトマネージャーにインタビューを実施します。これらの対話を通じて、公開文書では示唆されるにとどまるトラフィック成長率、導入比率、およびライセンスモデルを検証します。
デスクリサーチ
FCCトラフィックファイリング、EurostatのICT調査、APNICルーティング統計、IEEEオブザーバビリティジャーナル、および10〜100 Gbpsテスト機器の輸入を追跡する税関記録などのオープンデータセットを起点とします。次に、チームが10-K、S-1、および投資家向け資料を解析して平均販売価格と更新ミックスのベンチマークを行い、Dow Jones Factiva のニュースフィードおよびD&B Hoovers の財務スナップショットによってトレンドチェックを精緻化します。これらのソースは例示であり、数値を確定する前に多数の追加リポジトリを参照します。
次に、通信規制当局の協議文書および業界団体のホワイトペーパーを精査することで地域間の定義を統一し、二重計上の回避と新興ドライバーの把握を図ります。
市場規模算定と予測
イーサネットスイッチポートおよびクラウドインスタンスのインストールベースをスケールし、帯域幅ティア別に加重した監視ペネトレーションを適用し、インタビューで共有されたブレンドASPを乗るトップダウンモデルを構築します。サンプリングしたサプライヤーの集計値はボトムアップのサニティチェックとして機能します。グローバルIPトラフィック、ハイブリッドクラウドワークロードシェア、25 Gbps以上のポート出荷数、NetOpsスタッフィング比率、および更新サイクルなどの主要変数が多変量回帰に投入され、シナリオ分析がマクロまたは技術的ショックを緩和します。
データ検証と更新サイクル
アウトプットは過去のベンダー収益との分散テストを経て、すべてのワークシートをピアレビューし、異常が検出された場合は再コンタクトを実施します。レポートは毎年更新され、重要なイベントが発生した場合は中間更新を行うため、クライアントは常に最新の検証済みベースラインを受け取ることができます。
Mordor のネットワーク監視ベースラインが意思決定者の信頼を獲得する理由
公表数値がしばしば異なるのは、プロバイダーが異質な製品セットを混在させ、異なるトラフィック閾値を選択し、異なる日付で通貨換算を行い、不均一な間隔で更新するためです。
アルタイムパフォーマンスツールのみに焦点を当て、観測されたポート数に採用率を紐付けることで、Mordor Intelligence は一貫性があり、意思決定に即座に活用できる参照基準を提供します。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップドライバー |
|---|---|---|
| 3.13 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 3.71 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | パフォーマンス監視にセキュリティアナリティクスおよびログ管理を混在させている |
| 2.40 ビリオン 米ドル(2025年) | リサーチパブリッシャーB | ハードウェアプローブのみを計上し、SaaSおよびサービス収益を除外している |
| 9.03 ビリオン 米ドル(2023年) | トレードジャーナルC | より広範なネットワーク管理スイートを束ね、通貨正規化なしに古いベースラインを使用している |
これらの対比は、スコープおよびヴィンテージのギャップを排除すれば、当社の厳格な変数選択と年次更新サイクルが、真の市場機会に対する最も透明性が高く再現性のある視点を提供することを示しています。
レポートで回答される主要な質問
ネットワーク監視市場の2031年の予測値はいくらですか?
2031年までにCAGR 8.9%で成長し、52億3,000万米ドルに達すると予測されています。
ネットワークオブザーバビリティで最も速く成長している展開モードはどれですか?
企業がデータ主権とクラウド経済性のバランスを取る中、ハイブリッドアーキテクチャはCAGR 11.54%で拡大しています。
ヘルスケアのネットワーク監視への支出が加速している理由は何ですか?
遠隔医療トラフィックの増加、ランサムウェアへの露出、およびHIPAA監査義務がヘルスケア展開においてCAGR 9.86%を促進しています。
スキル不足は監視ツールの採用にどのような影響を与えていますか?
350万人のサイバーセキュリティ人材ギャップが高度なツールの展開を遅らせ、企業をマネージドサービスへと向かわせています。
AIOpsは現代の監視プラットフォームでどのような役割を果たしていますか?
AIモデルは異常検知と根本原因分析を自動化し、平均解決時間を最大60%短縮します。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋は大規模な5Gおよびブロードバンドインフラ投資に支えられ、予測CAGR 10.24%でリードしています。