
クッシング症候群の診断と治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 418.21 百万米ドル |
| 市場規模 (2031) | 648.79 百万米ドル |
| 成長率 (2026 - 2031) | 9.18 % |
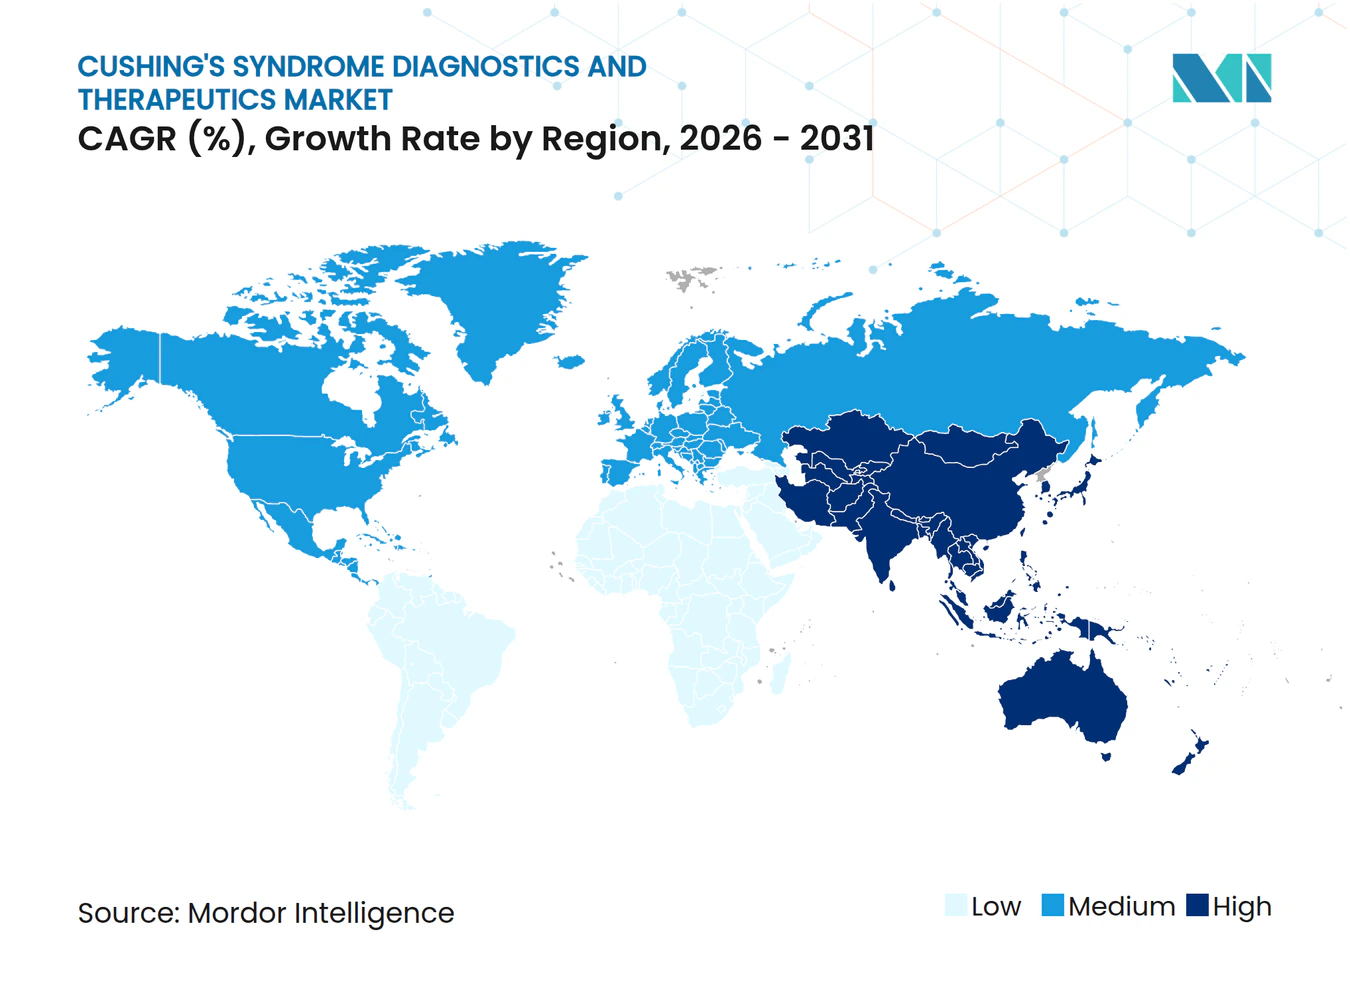
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクッシング症候群の診断と治療市場分析
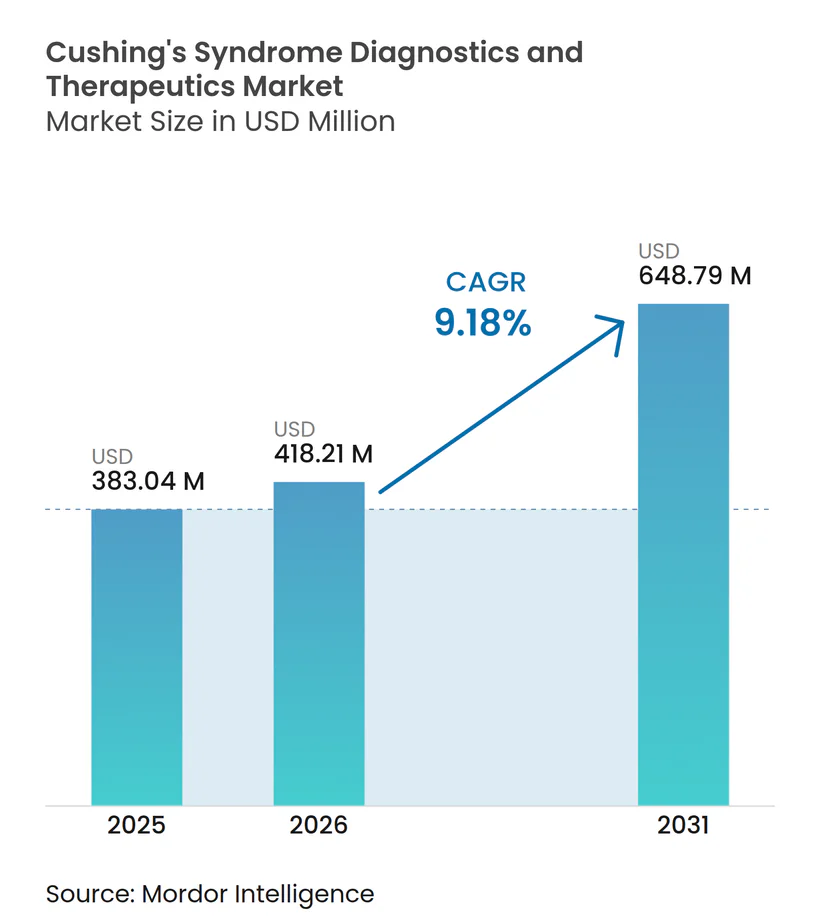
クッシング症候群の診断と治療市場規模は2025年に3億8,304万USDと評価され、2026年の4億1,821万USDから2031年には6億4,879万USDに達すると推定され、予測期間(2026年~2031年)中の年平均成長率は9.18%となっています。糖尿病内科クリニックにおける広範なスクリーニング、複数の後期段階パイプライン資産、およびデジタル流通チャネルが相まってアクセスを拡大しており、オーファンドラッグ規制の優遇措置と精密バイオマーカーパネルが開発サイクルの短縮を継続的に後押ししています。選択的コルチゾール調節薬、特にレラコリラントとオシロドロスタット間の競争激化により、イノベーションは高水準を維持し、価格は監視下に置かれると予想されます。定位放射線手術の進歩による放射線療法の普及拡大と、広域地理に分散した患者の慢性疾患処方箋の再調剤を容易にするオンライン薬局の台頭も追い風となっています。しかし、高い治療費、診断の複雑さ、および治療開始を遅らせる支払者の事前承認ハードルという課題が市場に残存しています。
主要レポートのポイント
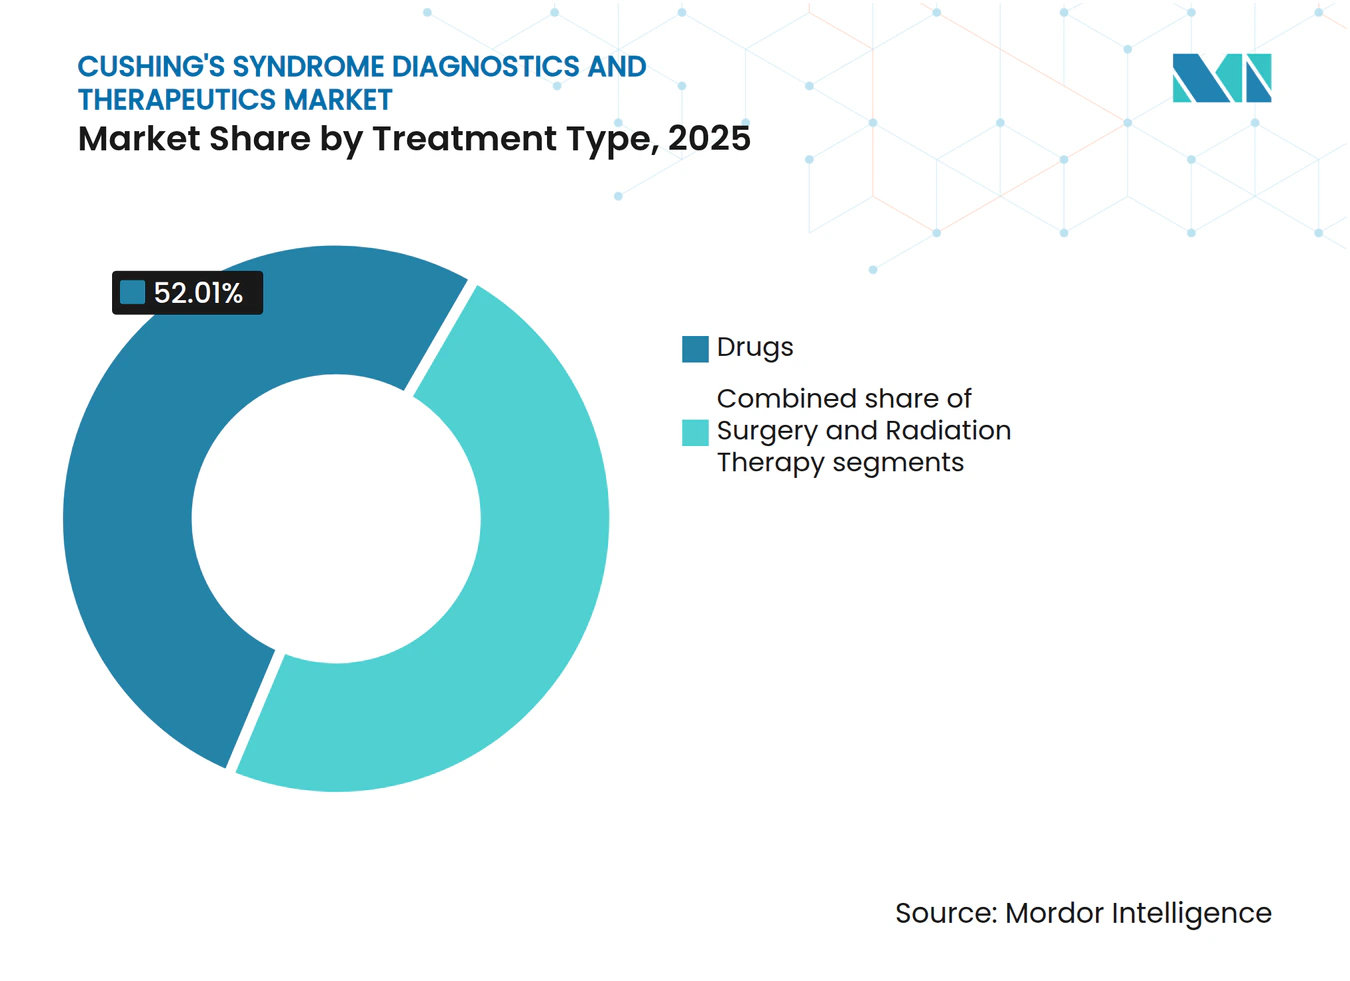
- 治療タイプ別では、薬物療法が2025年のクッシング症候群の診断と治療市場シェアの52.01%を占め、放射線療法は2026年から2031年にかけて11.12%の年平均成長率で拡大する見込みです。
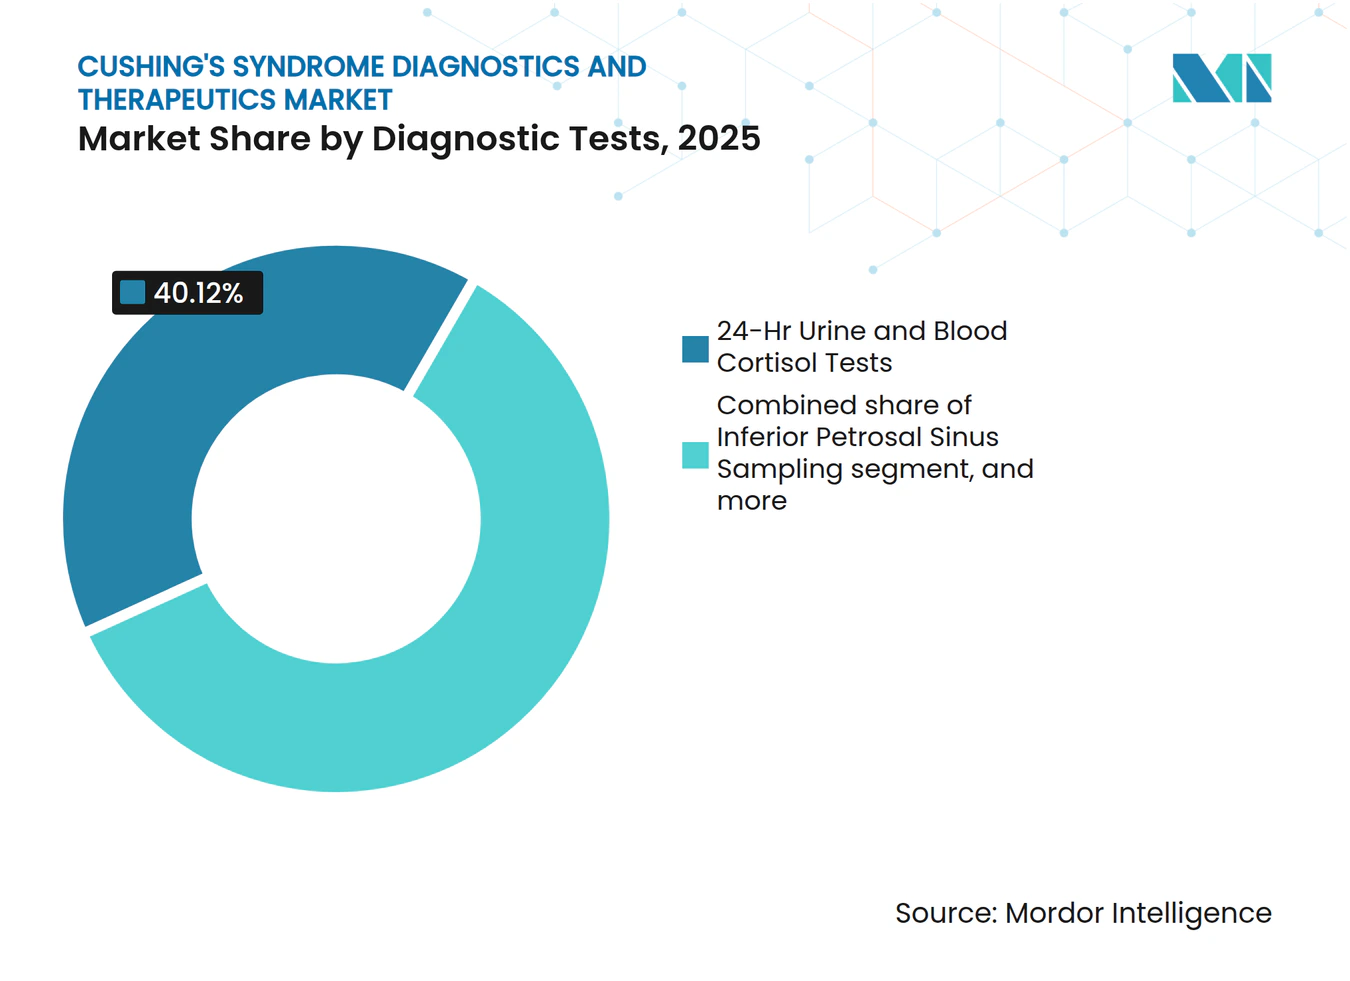
- 診断検査別では、24時間尿・血中コルチゾール検査が2025年のクッシング症候群の診断と治療市場規模の40.12%を占め、毛髪ベースおよびLC-MS/MSアッセイは2031年まで11.35%の年平均成長率で拡大しています。
- 流通チャネル別では、病院薬局が2025年のクッシング症候群の診断と治療市場規模の53.88%を支配し、オンライン薬局は2031年まで12.08%の年平均成長率を記録すると予測されています。
- 地域別では、北米が2025年に41.02%の収益シェアでトップとなり、アジア太平洋は2031年まで10.11%の年平均成長率が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クッシング症候群の有病率の上昇 | +2.1% | 世界全体、北米・EUでより強い影響 | 中期(2〜4年) |
| 研究開発投資の増加 | +1.8% | 北米・EUが中核、アジア太平洋への波及 | 長期(4年以上) |
| 診断技術の進歩 | +1.5% | 世界全体、先進市場での早期普及 | 短期(2年以内) |
| オーファンドラッグ指定の拡大 | +1.3% | 北米・EUの規制環境 | 中期(2〜4年) |
| 遠隔内分泌学プラットフォームの採用 | +0.9% | 世界全体、パンデミック後に加速 | 短期(2年以内) |
| 人道的使用プログラムの利用可能性の拡大 | +0.7% | 主に北米・EU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クッシング症候群の有病率の上昇
難治性2型糖尿病の日常的スクリーニングにより、高コルチゾール症の有病率が24%であることが明らかになり、クッシング症候群の診断と治療市場が即座に拡大しました。プライマリケア医が年次健康診断に低コストの唾液・尿中コルチゾール検査を組み込むにつれ、これまで未診断だった数千人の患者が確認検査と長期治療へと誘導されています。日常的な検査パネルで訓練された機械学習分類器は、下錐体静脈洞サンプリングを回避する非侵襲的な症例発見ツールを提供し、コストと患者リスクの両方を低減しています。これらの取り組みは総合的に患者数を増加させ、治療期間を延長し、新たな診断用ディスポーザブルおよびモジュール式センサープラットフォームのビジネスケースを強化しています。
研究開発投資の増加
プロゲステロン受容体結合を持たない選択的コルチゾール調節薬であるレラコリラントは、1,000以上の独自アナログから生み出され、Corcept Therapeuticsに対して防御可能な知的財産の堀を形成しています。先天性副腎過形成におけるアトゥメルナントのフェーズ2成功に代表される隣接副腎疾患からの波及効果が、治療パイプラインを拡大し、新たな適応拡大ターゲットを追加しています。並行して、学術センターは副腎皮質刺激ホルモン産生腺腫のシーケンシングを行い、手術成績と相関するUSP8およびUSP48変異を解明し、標的特異的補助療法の精密医療機会を開拓しています。ステロイド産生阻害薬とACTH拮抗薬を組み合わせた併用療法に向けて、希少疾患助成金や税額控除の支援を受けながら資本が継続的に流入しています。
診断技術の進歩
ポイントオブケアLC-MS/MSカートリッジは、20マイクロリットルの指先採血サンプル1つでコルチゾール、コルチゾン、デキサメタゾンを定量化し、処理時間を15分に短縮して一夜抑制試験の信頼性を高めています。90%の診断精度で検証された毛髪鎖アッセイは、3ヶ月間のコルチゾール曝露履歴を提供し、慢性内因性高コルチゾール症と一過性ストレス反応を臨床医が鑑別するのに役立っています。スマートウォッチバンドに組み込まれたリアルタイム電気化学バイオセンサーは、継続的なコルチゾール測定値を提供し、術後再発を患者と医師の両方に警告します。全血球計算分析へのAI統合により、軽症例の早期フラグ付けがさらに可能となり、臓器温存介入の機会が向上しています。
オーファンドラッグ指定の拡大
クロフトリベンおよびクリネセルフォントに対する最近のFDAオーファン指定は、米国での7年間の独占権を確保し、中型バイオテク企業の関心を引き付ける予測可能なキャッシュフローの見通しを生み出しています。欧州医薬品庁の調和された手続きは欧州で同様の10年間の期間を提供し、相互承認条約が重複する試験と規制上の摩擦を削減しています[1]。より多くのパイプライン資産が優先審査バウチャーの恩恵を受けるにつれ、フェーズIII全体の減少リスクが低下し、平均市場投入までの期間が約18ヶ月短縮されます。その結果、より迅速な治療展開、企業評価の向上、そしてより競争力のあるクッシング症候群の診断と治療市場ランドスケープが実現します。
抑制要因の影響分析*
| 抑制要因の影響分析 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費 | -1.9% | 世界全体、新興市場で最も深刻 | 長期(4年以上) |
| 診断の複雑さと検出の遅延 | -1.4% | 世界全体、資源が限られた環境で顕著 | 中期(2〜4年) |
| 内分泌専門医の人材不足 | -0.8% | 新興市場および農村地域 | 中期(2〜4年) |
| 厳格な市販後安全性モニタリング要件 | -0.6% | 北米・EU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い治療費
Korlymの1年間のコース費用は保険会社に対して15万USD以上かかり、米国のマネージドケア環境において治療開始までの時間を最大11週間遅らせる厳格な事前承認プロトコルを引き起こしています。適用が認められた場合でも、投与量調整の上限と6ヶ月ごとの再承認が管理上の負担を生み出し、治療中断を引き起こすことがあります。自己負担支出が決定的な役割を果たす低中所得国では、多くの患者が侵襲的手術が避けられなくなるまでケアを先延ばしにし、有病率の上昇にもかかわらず対応可能な需要を制約しています。
診断の複雑さと検出の遅延
現行のアルゴリズムでは、少なくとも2つの陽性一次検査に続いて画像診断、そして多くの場合は起源部位のサンプリングが必要であり、多くの医療システムで診断経路が18ヶ月以上に延長されています。肥満、高血圧、耐糖能障害といった非特異的な症状のため、プライマリケア医は一般的な代謝性疾患を先に追求することが多く、早期の臓器温存介入のための重要な機会を逃しています。格差も依然として存在しており、黒人患者はより大きな大腺腫とより多くの下垂体機能低下症を呈しており、いまだ是正を待つ診断経路の偏りを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
薬物療法は外科的革新にもかかわらず優位性を維持薬物療法は、生涯にわたる管理ニーズが経口・静脈内療法を優先させたことから、2025年のクッシング症候群の診断と治療市場シェアの52.01%を占め、放射線療法は精密放射線手術の普及を背景に2031年まで11.12%の年平均成長率を記録すると予測されています。初回の経蝶形骨洞手術は小腺腫の90%で成功しますが、症例の最大30%が再発し、臨床医は補助的なレラコリラントまたはオシロドロスタットのコースへと誘導されます。サブミリメートルの精度を実現するガンマナイフプロトコルの進歩により、下垂体周囲組織への損傷が低く抑えられ、虚弱な高齢患者への適応が拡大しています。特にUSP8変異状態に基づくバイオマーカー誘導選択が術後レジメンをさらに精緻化し、薬物療法の期間を延長することで、より広いクッシング症候群の診断と治療市場における医薬品の長期的優位性を強化しています。
精密医療パイプラインは特異性を重視しており、レラコリラントはプロゲステロン受容体の交差反応性を回避し、ミフェプリストンと比較して婦人科系副作用を最大70%削減する可能性があります。アトゥメルナントなどのACTH拮抗薬は機序の多様性を加え、長期単剤療法で見られる耐性に対抗できる組み合わせ論理を約束しています。2026年から2028年の上市を目指す複数の参入企業により、薬物ポートフォリオは着実な成長が見込まれ、手術と放射線療法が最前線の地位を維持する中でも収益を下支えしています。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
診断検査別:
従来の方法はイノベーションの圧力に直面24時間尿・血清バッテリーはクッシング症候群の診断と治療市場規模の40.12%を依然として占めていますが、毛髪ベースおよびLC-MS/MSパネルは2031年まで11.35%の年平均成長率で最も急速な普及を示しています。ポイントオブケアカートリッジは検査待ち時間を数日から数分に短縮し、リアルタイムの外科的意思決定と早期治療開始を可能にしています。夜間唾液コルチゾールは利便性が高い一方、アッセイ間のばらつきが見られ、偽陽性が生じにくい質量分析確認ワークフローへの移行を促しています。
日常的な血液検査のAI誘導パターン認識が一次医療ツールキットに導入され、コルチゾールの軌跡が正常な日内変動パターンから外れている患者にフラグを立てています。資源が限られた地域では、88.3%の感度と91.7%の特異度を示す尿中コルチゾール・クレアチニン比が低コストの代替手段を提供し、症例の特定を増幅させ、より多くの患者をクッシング症候群の診断と治療市場のファネルへと誘導しています。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
デジタルトランスフォーメーションがアクセスを加速病院薬局は初期投与監督要件により2025年のクッシング症候群の診断と治療市場規模の53.88%を占めましたが、慢性疾患の処方箋再調剤が郵便注文モデルへと移行するにつれ、オンライン薬局は2031年まで12.08%の年平均成長率で急速に拡大しています。専門ポータルは財務支援ボット、予約管理、遠隔看護を統合し、地理的に分散した患者のアドヒアランスを簡素化しています。COVID禍のテレメディシンが仮想内分泌コンサルテーションを標準化し、統合された電子処方プラットフォームが薬物注文を認定オンライン調剤薬局に直接送信することで、平均処方箋再調剤時間を37%短縮しています。
小売薬局は安定した維持療法には便利ですが、ニッチなオーファンドラッグの在庫管理が限られているという制約があります。ウェアラブルコルチゾールセンサーがリアルタイムで医師への投与アルゴリズムにデータを送るにつれ、病院ベースの統合デリバリーネットワークは集中型専門薬局ハブを設立し、純粋なeコマース参入企業に対してシェアを維持しています。
地域分析
北米のクッシング症候群の診断と治療市場
北米は、学術医療センターの強み、希少疾病用医薬品を償還する成熟した支払者システム、および承認取得後に患者を直接商業的治療へと誘導する複数の活発な後期臨床試験を背景に、2025年の収益の41.02%を維持した。FDAは引き続き迅速審査経路を主導しており、同地域はプミアム価格の選択的コルチゾール調節薬の優先的な発売拠点となっている。大手マネージドケア組織は、厳格な事前承認テンプレートを有しながらも、基準が満たされれば体系的な償還を提供し、全体的な普及を支えている。
アジア太平洋地域のクッシング症候群の診断と治療市場
アジア太平洋地域は、予測CAGRが10.11%で進展しており、各国政府が希少疾患リストを拡充し輸入品への部分的な償還を導入するにつれて、診断の普及が急速に進んでいる。タイの15年間にわたるレジストリは、ACTH非依存性疾患の有病率が高いことを示しており、外科的プロトコルを副腎摘除術へと誘導し、術後コルチゾール遮断薬の需要を高めている。中国によるLC-MS/MS分析装置の集中調達と、日本における毛髪コルチゾール測定法の早期導入は、診断の遅延を縮小し、治療対象患者層を拡大している。
欧州、南米および中東のクッシング症候群の診断と治療市場
欧州は、域内での対称的な発売を促進する統一された希少疾病用医薬品フレームワークにより、安定した中一桁台の成長を維持している。ERCUSYNの汎陸的レジストリはエビデンスに基づくガイドラインの更新を促進し、国境を越えた治療プログラムは小規模な国々が高額医薬品へアクセスするのを支援している。南米および中東の一部地域は依然として遅れをとっており、輸入関税と通貨変動が小売価格を患者の手の届かない水準に押し上げているが、援助機関がリスク共有スキームを試験的に導入してその格差を縮小しようとしている。
競合ランドスケープ
市場集中度
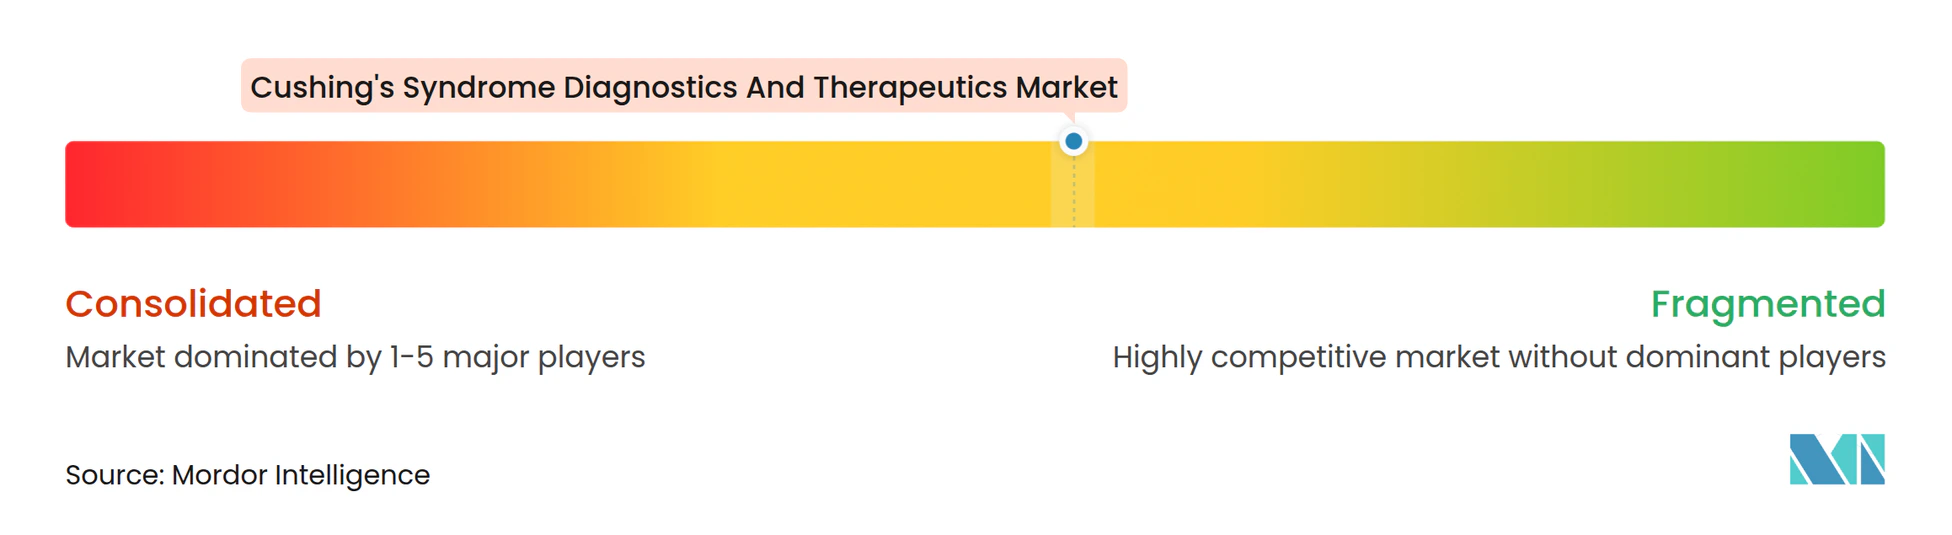
競合分野は中程度の集中度を示しており、上位5社が収益の約55%を占めると推定され、パイプライン挑戦者にとって意味のある余地が残されています。Corcept TherapeuticsはKorlymの確立されたキャッシュフローを活用してレラコリラントとより深い選択的コルチゾール調節薬のベンチに資金を提供しています。RecordatiのISTURISAのより広い高コルチゾール症適応への拡大は、新しい調節薬が登場する前にシェアを確保しようとする動きを示しています。
Novartisはパシレオチドを通じて内分泌学フランチャイズを活用し次世代製品のクロスプロモーションを行い、CrineticsやSparrowなどの新興バイオテク企業はACTH拮抗作用とHSD-1阻害という新規メカニズムを強調し、薬物ランドスケープを再区分する可能性があります。
技術パートナーシップが増加しており、UbieのAI症状チェッカーが潜在的な患者を臨床医ネットワークへと誘導し、診断スループットを高め間接的に薬物販売を促進しています[2]。専門薬局との提携が縦断的データストリームを追加し、支払者との成果連動型支払い交渉に役立てられています。小児科および併用療法のホワイトスペースは依然として未開拓であり、安全性のハードルが解消されれば機動力のあるバイオテク企業に大きなアップサイドをもたらす可能性があります。
クッシング症候群の診断と治療産業のリーダー企業
-
Corcept Therapeutics Inc.
-
Perrigo Co. Plc
-
Recordati S.p.A
-
Xeris Biopharma Holdings Inc.
-
Crinetics Pharmaceuticals, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クッシング症候群の診断と治療市場 このレポートでカバーされる企業
- Corcept Therapeutics Inc.
- Recordati S.P.A.
- Novartis
- HRA Pharma (Perrigo)
- Xeris Biopharma Holdings Inc.
- Crinetics Pharmaceuticals Inc.
- Sparrow Pharmaceuticals
- Cyclacel Pharmaceuticals
- Stero Therapeutics
- OMass Therapeutics
- Hikma Pharmaceuticals
- Sun Pharmaceuticals Industries
- Thermo Fisher Scientific
- Siemens Healthineers
- Quest Diagnostics
- Abbott Laboratories
- Roche
- Beckton Dickinson
- Medtronic
最近の産業開発事情 クッシング症候群の診断と治療市場
- 2025年6月:Corcept TherapeuticsがCATALYSTデータを発表し、Korlymによる1.47%のHbA1c低下(プラセボは0.15%)と、難治性糖尿病コホートにおける高コルチゾール症の24%の有病率を示しました。
- 2025年4月:FDAがISTURISAの適応をすべての内因性高コルチゾール症の形態に拡大し、Recordatiのターゲット患者層を拡大しました。
- 2025年3月:レラコリラントの新薬承認申請が受理され、血圧と血糖恒常性の改善を示した試験後、2025年12月の審査完了日が設定されました。
- 2025年3月:UbieとCushing's Support and Research Foundationが診断の遅延時間の短縮を目的としたAI駆動の症状チェッカーを開始しました。
- 2025年2月:Corcept TherapeuticsがKorlymの過去最高収益を記録し、新規処方医を追加しながら複数適応試験に資金を提供しました。
- 2025年1月:Crinetics Pharmaceuticalsが先天性副腎過形成におけるアトゥメルナントのフェーズ2で陽性結果を報告し、クッシング関連ACTH疾患への波及可能性を強調しました。
世界のクッシング症候群の診断と治療市場レポートの範囲
レポートの範囲によると、クッシング症候群はホルモンであるコルチゾールが長期間にわたって過剰に産生される場合に発症します。クッシング症候群患者に現れる症状には、肩の間の脂肪の隆起、丸い顔、皮膚のピンクまたは紫色の線条などがあります。
クッシング症候群の診断と治療市場は、治療タイプ、診断、流通チャネル、および地域に区分されています。治療タイプ別では、市場は手術、放射線療法、および薬物に区分されています。診断検査別では、市場は錐体静脈洞サンプリング、唾液検査、尿・血液検査、および画像検査に区分されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局に区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。レポートはまた、主要なグローバル地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントの金額(USD)を提供しています。
セグメンテーション概要
| 手術 | 経蝶形骨洞手術 |
| 副腎摘除術 | |
| 放射線療法 | |
| 薬物療法 | 下垂体指向性薬物 |
| 副腎ステロイド産生阻害薬 | |
| グルココルチコイド受容体拮抗薬 |
| 下錐体静脈洞サンプリング | |
| 深夜唾液コルチゾール検査 | |
| 24時間尿・血中コルチゾール検査 | |
| 画像検査 | MRI |
| CT | |
| PET/CT | |
| 新興アッセイ(毛髪コルチゾール、LC-MS/MSパネル) |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 手術 | 経蝶形骨洞手術 |
| 副腎摘除術 | ||
| 放射線療法 | ||
| 薬物療法 | 下垂体指向性薬物 | |
| 副腎ステロイド産生阻害薬 | ||
| グルココルチコイド受容体拮抗薬 | ||
| 診断検査別 | 下錐体静脈洞サンプリング | |
| 深夜唾液コルチゾール検査 | ||
| 24時間尿・血中コルチゾール検査 | ||
| 画像検査 | MRI | |
| CT | ||
| PET/CT | ||
| 新興アッセイ(毛髪コルチゾール、LC-MS/MSパネル) | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
クッシング症候群の診断と治療市場は2031年まで何%成長しますか?
市場規模は2026年の4億1,821万USDから2031年には6億4,879万USDに拡大し、年平均成長率9.18%を示す見込みです。
現在最大の収益を占める治療カテゴリーはどれですか?
薬物療法が2025年収益の52.01%を占めており、慢性疾患管理と選択的コルチゾール調節薬の拡大するポートフォリオを反映しています。
最も大きな影響を与えている診断上のイノベーションは何ですか?
毛髪鎖コルチゾールアッセイとポイントオブケアLC-MS/MSパネルが、より速い処理時間と90%の診断精度水準により普及を拡大しています。
新規参入者にとって最も迅速な収益アップサイドを提供する地域はどこですか?
予測年平均成長率10.11%で成長するアジア太平洋は、拡大する保険適用と高まる診断能力を組み合わせており、最もダイナミックな地域機会となっています。
新興市場における治療普及の主な障壁は何ですか?
高い薬価と限られた償還インフラが最大のアクセス障壁となっており、疾患認知の向上にもかかわらず普及を抑制しています。