
クラウドファンディング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
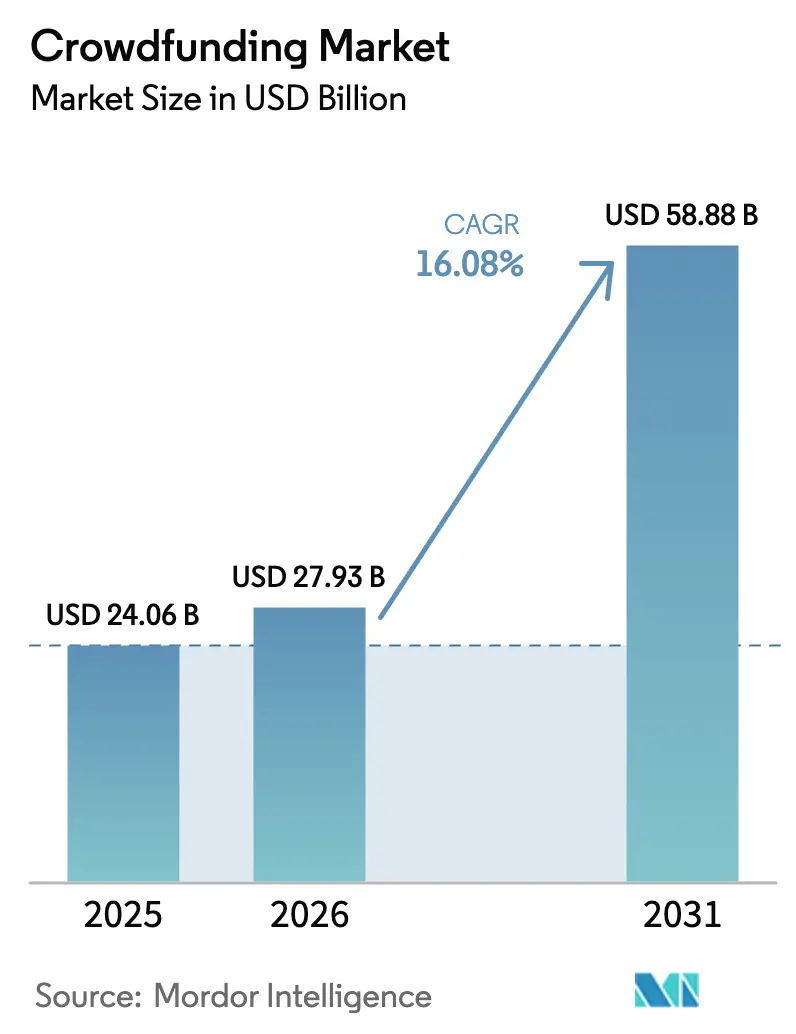
| 市場規模 (2026) | 27.93 十億米ドル |
| 市場規模 (2031) | 58.88 十億米ドル |
| Growth Rate (2026 - 2031) | 16.08 % |
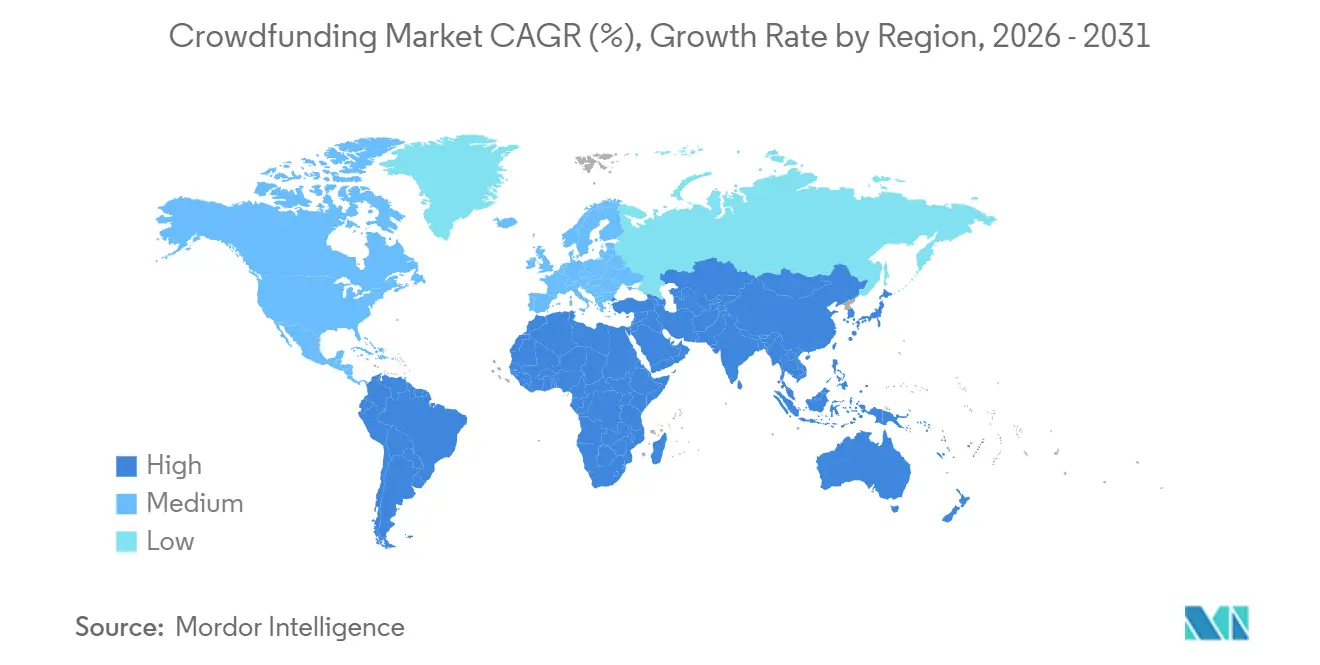
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
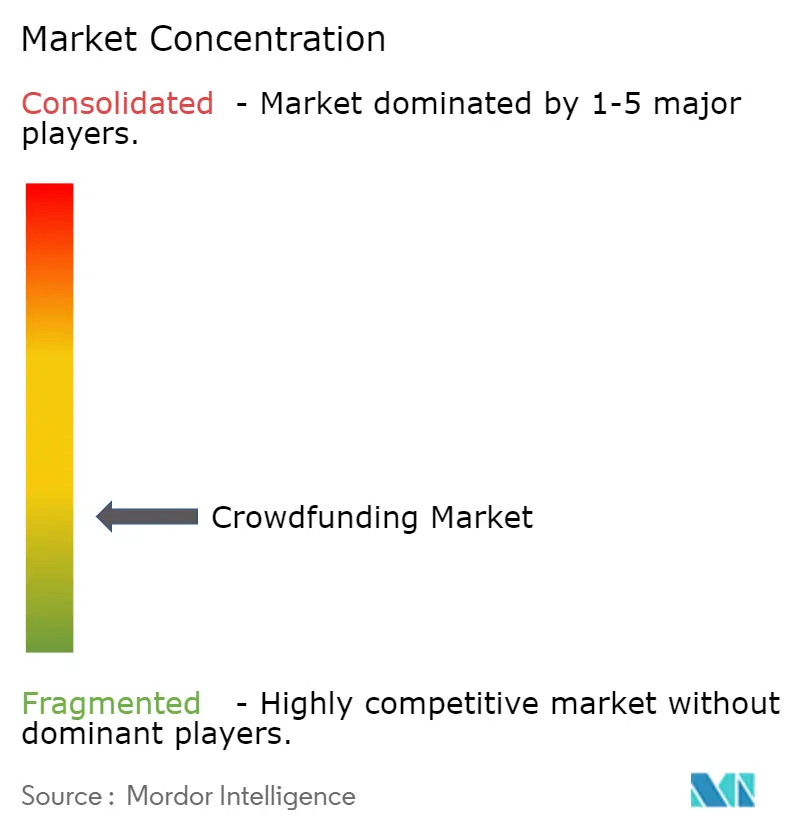
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドファンディング市場分析
クラウドファンディング市場規模は2025年に240億6,000万米ドル、2026年に279億3,000万米ドルと予測され、2031年までに588億8,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 16.08%で成長します。この力強い成長軌道は、欧州における規制の調和、アジア太平洋地域におけるブロックチェーンを活用した少額分散所有、そして人工知能(AI)主導のキャンペーン最適化が相まって成功率を高め、投資家参加を拡大していることを反映しています。アジア太平洋地域は、モバイルファースト文化、密度の高いマイクロ投資ネットワーク、およびトークン化に友好的な規制を背景に、クラウドファンディング市場のリーダーシップを維持しています。一方、アフリカは決済ゲートウェイへのアクセス改善により最も急速な地域成長を記録しています。スマートコントラクト機能を組み込んだハイブリッド構造が従来のリワードキャンペーンの優位性を着実に侵食しており、二次市場の流動性向上に伴い機関投資家が大規模にクラウドファンディング市場に参入しています。クラウドネイティブプラットフォームが現在ほとんどの取引量を支え、リアルタイムのリスク監視とクロスボーダーKYCオーケストレーションを可能にしています。
主要レポートのポイント
- 資金調達モデル別では、リワード型キャンペーンが2025年に34.44%の収益シェアでリードし、ハイブリッド構造は2031年にかけてCAGR 16.22%で拡大しています。
- 投資規模別では、マイクロ投資が2025年にクラウドファンディング市場シェアの50.24%を占め、100万米ドル超の大口キャンペーンは2031年にかけてCAGR 17.06%で拡大する見込みです。
- プラットフォーム展開別では、クラウドベースのアーキテクチャが2025年にクラウドファンディング市場規模の72.69%のシェアを獲得し、2031年にかけてCAGR 17.56%で成長しています。
- 投資家タイプ別では、リテール投資家が2025年に70.46%のシェアを占め、機関投資家の参加は2031年にかけて最高のCAGR 16.88%を記録しています。
- アプリケーションセクター別では、テクノロジー・イノベーションが2025年に30.12%のシェアで首位を占めていますが、不動産キャンペーンは2031年に向けてCAGR 16.46%で拡大しています。
- 地域別では、アジア太平洋地域が2025年に50.28%のシェアを占め、アフリカはCAGR 17.54%で最も急成長している地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ソーシャルメディアのバイラル性がリワードキャンペーンを促進 | +2.1% | 北米および欧州 | 短期(2年以内) |
| EU全域のECSP規制がクロスボーダーエクイティクラウドファンディングを解放 | +2.8% | 欧州、中東・アフリカへの波及 | 中期(2〜4年) |
| AI活用のキャンペーン分析が成功率を向上 | +2.5% | グローバル | 中期(2〜4年) |
| ブロックチェーントークン化が不動産の少額分散所有を可能に | +3.0% | アジア太平洋地域中心、北米・中東への波及 | 長期(4年以上) |
| 企業のESGコミットメントが社会的インパクトプロジェクトに資金を供給 | +1.9% | アフリカおよび南米 | 中期(2〜4年) |
| シャリア準拠プラットフォームの採用拡大 | +1.7% | 中東、マレーシア、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU全域のECSP規制によるクロスボーダーエクイティクラウドファンディングの解放
欧州クラウドファンディングサービスプロバイダー規則2020/1503は、プラットフォームが現地法人を設立することなく全加盟国の投資家にアクセスできる単一パスポートを提供しています。これにより法的コストが低減され、流動性が集約され、発行体のリーチが拡大します。一方で、募集規模の上限は500万ユーロ(424万米ドル)に設定され、標準化された開示が義務付けられています。[1]金融庁、「スタートアップ向け規制改革」、fsa.go.jp SeedrsとCrowdcubeは現在、南欧・東欧への浸透を進めており、湾岸諸国やアフリカの規制当局はこの枠組みを参考に収斂を加速させています。AML解釈の持続的な相違は依然としてコンプライアンスの重複を招き、大規模な法務チームを持つプラットフォームに有利に働いています。
AI活用のキャンペーン分析によるグローバルな成功率向上
機械学習エンジンは過去の支援データとリアルタイムのエンゲージメント指標を解析し、価格設定、リワード階層、ローンチタイミングを最適化します。査読済み研究では、AI強化キャンペーンの成功率が15〜20パーセントポイント向上することが示されています。自然言語モデルはピッチの質を向上させ、異常検知は偽の支援者や重複ウォレットをブロックします。これらの二重機能は投資家の信頼を高め、詐欺によって阻害されていた市場での採用を促進します。
アジア太平洋地域における不動産少額分散所有を可能にするブロックチェーントークン化の台頭
トークン化は高価値不動産を少額デジタル証券に分割します。日本の2024年改正では少額募集上限が5億円(335万米ドル)に引き上げられ、クラウドファンディング市場におけるセキュリティトークンオファリングへの道が開かれました。シンガポールのMASガイダンスも同様に、トークンが有価証券に該当する場合を明確化し、RealXなどのプラットフォームがクロスボーダーでユニットを販売できるようにしています。スマートコントラクトは賃料支払いとコンプライアンスを自動化し、不動産の少額持分を流動的かつ透明なものにしています。
企業のESGコミットメントによる社会的インパクトキャンペーンへの資金供給
多国籍企業はサステナビリティ予算を、太陽光ミニグリッド、地域診療所、小規模農家向け農業に資金を提供するキャンペーンに振り向けており、リテール支援者の拠出額に対してマッチング拠出を行い、収益を倍増させることも多くあります。透明性の高い報告は開示規則を満たし、ブランドエクイティを高めます。ただし、少数の企業支援者への依存は、景気後退時に優先事項が変化した場合の集中リスクをもたらします。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| プラットフォームの高い詐欺被害が信頼を損なう | -2.3% | アジア太平洋地域、南米・アフリカの一部 | 短期(2年以内) |
| 断片化したKYC/AMLルールがコンプライアンスコストを引き上げる | -1.8% | 欧州および米国 | 中期(2〜4年) |
| クラウドファンディング疲れが寄付転換率を低下させる | -1.5% | グローバル、北米・欧州で顕著 | 短期(2年以内) |
| アフリカにおける決済ゲートウェイへのアクセス制限 | -1.4% | アフリカ、南米・アジア太平洋の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域における高いプラットフォーム詐欺被害による投資家信頼の損失
監督が取引量に追いつかない地域では、詐欺的なキャンペーンや資金の不正流用が続いています。一部の運営者は分別管理口座や監査の要件を回避し、リピート支援者の信頼を損なっています。日本の証券取引等監視委員会は監視を強化していますが、執行は依然として不均一であり、悪質なプラットフォームが規制の緩い管轄区域を利用する余地を残しています。
断片化したKYC/AMLルールによるコンプライアンスコストの上昇
ECSPパスポートは本人確認を統一していないため、プラットフォームは27の異なるKYCルールブックに対応し、国ごとにワークフローを調整する必要があり、法務費用が増大します。[2]米国証券取引委員会、「アーリーステージ投資家」、sec.gov 米国の運営者は、連邦免除規定と州の「ブルースカイ」法を調整する際に同様の摩擦に直面し、小規模参入者を制限しています。複数の加盟国から投資家を受け入れるプラットフォームは、各国規制当局の期待に合わせた並行コンプライアンスワークフローを維持し、重複した法的審査とテクノロジー統合のコストを負担しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資金調達モデル別:
ハイブリッド構造が資本アクセスを再定義リワードキャンペーンは2025年にクラウドファンディング市場シェアの34.44%を占めていますが、スマートコントラクトがリワードとエクイティ権利を融合させるハイブリッドトークンはCAGR 16.22%で拡大しています。エクイティラウンドは、最大500万米ドルの調達を可能にするSECの2021年規則改正の恩恵を受け、クラウドファンディング市場を拡大しています。デットベースモデルは新興経済圏の未開拓の借り手に対応し、寄付型は健康危機時に急増します。
ハイブリッドオファリングは、アップサイドと流動性を求める投資家の需要を満たします。Republicはローリングファンドを通じてリワードをエクイティに転換しており、日本の新しい少額募集制度はトークンオファリングを明示的に受け入れています。税務上の明確性と二次市場ルールは依然として整備途上にあり、採用が加速する中でも運営上の複雑さを加えています。
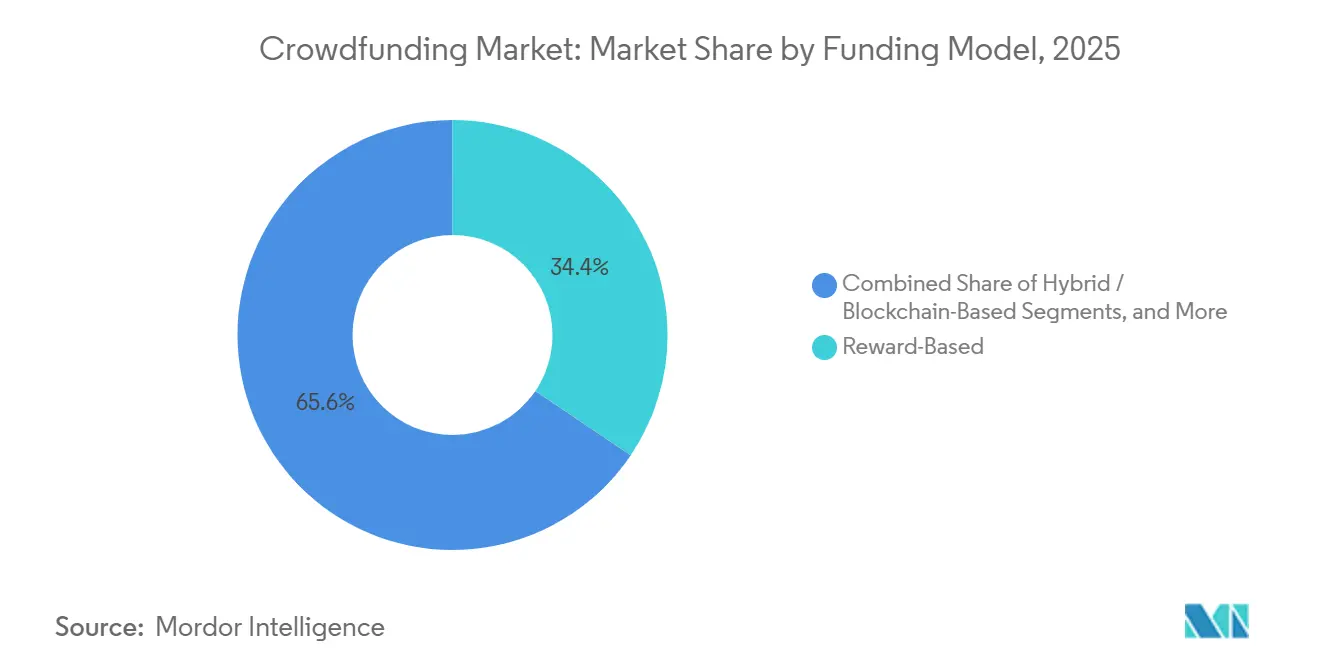
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


投資規模別:
機関資本が大口キャンペーンを拡大1万米ドル未満のマイクロ出資は2025年においても50.24%のシェアを占めていますが、年金基金やファミリーオフィスがクラウドファンディング市場を取り込むにつれ、100万米ドル超の大口ラウンドはCAGR 17.06%を示しています。認定投資家の上限を撤廃するSEC改革は7桁の投資を促進しています。1万米ドルから25万米ドルの小口投資は、プラットフォームがキュレーションするディールフローにアクセスするために資本をプールする認定エンジェルやシンジケートに対応し、25万米ドルから100万米ドルの中規模投資はエンジェルラウンドと機関投資家向けシリーズAファイナンシングの間のギャップを埋めます。
プラットフォームは、洗練されたアロケーターが受け入れられる段階的KYC、サイドレター、キャップテーブル統合で対応しています。AngelListは、シード案件の3分の1がAIスタートアップを含むと報告しており、機関資金が高成長テーマを優先する様子を示しています。リスクは、財務的リターンよりもコミュニティを重視するリテール支援者を締め出すことです。
プラットフォーム展開別:
クラウドインフラがリアルタイムコンプライアンスを実現クラウド実装は2025年にクラウドファンディング市場規模の72.69%を占め、運営者がAMLユーティリティを組み込んだスケーラブルなデータセンターを好むことからCAGR 17.56%で成長しています。弾力的なキャパシティはバイラルローンチ時のサイト応答性を維持し、マルチリージョンノードはデータ居住要件を満たします。クラウドプラットフォームはサードパーティの本人確認サービス、制裁スクリーニングデータベース、不正検知アルゴリズムを統合し、手動レビューの作業負荷を削減し、投資家のオンボーディングを数日から数分に短縮します。
オンプレミス設置は直接管理を重視する機関の間で残存していますが、高い設備投資と機能展開の遅さという課題に直面しています。日本の資金決済法は現在、クラウドホスト型サードパーティカストディアンを認めており、競争環境をさらにクラウドネイティブに有利な方向に傾けています。
投資家タイプ別:
リテール優位から機関資金フローへの移行リテールは依然として70.46%のシェアを占め、クラウドファンディング市場の民主化された起源を象徴していますが、機関資本はCAGR 16.88%で最も急速に成長しています。認定投資家および高純資産個人は中間層を占め、投資家認定を必要とするものの高いリターンポテンシャルと二次市場の流動性を提供するエクイティおよび不動産クラウドファンディングキャンペーンに参加し、企業戦略投資家はキャンペーンを早期製品検証に活用しています。
2025年12月のKalshiによる10億米ドルの調達は、クラウドファンディングの仕組みと取引を融合させた新モデルへの主流の需要を裏付けています。ただし、機関投資家が要求する優遇条件は、クラウドファンディングの中核にある平等主義的精神を希薄化させる可能性があります。
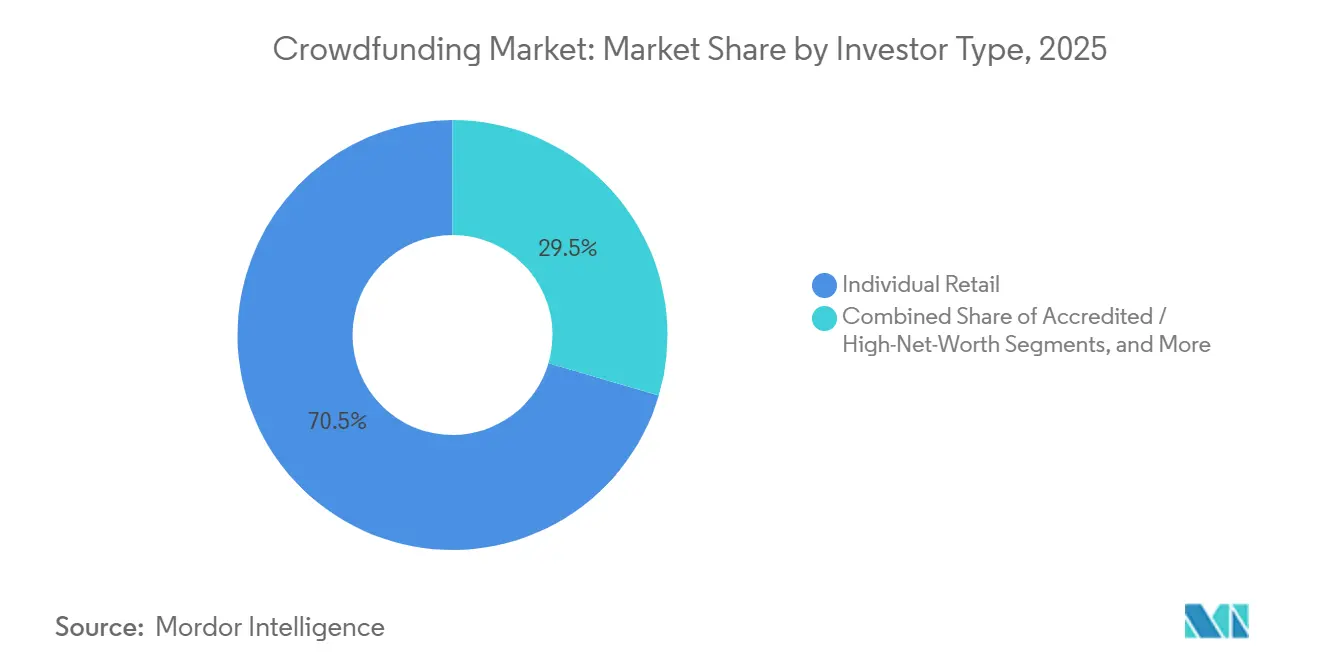
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
アプリケーションセクター別:
不動産がテクノロジーを成長率で上回るテクノロジー・イノベーションは2025年に30.12%のシェアを保持していますが、トークン化が参入障壁を下げることで不動産はCAGR 16.46%で拡大しています。食品・飲料、メディア、ヘルスケアは安定した取引量を享受し、社会的インパクトプロジェクトは企業ESGマッチングを活用して寄付者リーチを拡大しています。食品・飲料キャンペーンは直販ブランドを立ち上げる消費財起業家を引き付け、メディア・エンターテインメントプロジェクトは映画制作、音楽アルバム、ゲームタイトルに資金を提供し、支援者に独占コンテンツとクリエイティブな参加機会を提供しています。
日本の自由化された募集上限はトークン化不動産販売のコストを削減し、不動産に構造的な優位性を与えています。自動化された賃料分配と透明な台帳は、リテールおよび機関投資家の双方をクラウドファンディング市場に引き付けています。
地域分析
アジア太平洋地域クラウドファンディング市場
アジア太平洋地域は、モバイルウォレットの普及、支援的なサンドボックス規制、および小口募集上限を4倍に引き上げた2024年の日本の改革に牽引され、世界全体の取引量の半分を占めています。同地域のブロックチェーンハブであるシンガポール、香港、東京は、セキュリティトークン取引所を擁し、流動性を深めてクラウドファンディング市場を支えています。中国および東南アジアの一部では詐欺への懸念が依然として顕著ですが、AI搭載の監視システムが信頼格差を縮小しつつあります。
アフリカクラウドファンディング市場
アフリカの17.54%のCAGRは、モバイルマネーの普及と企業のESG資金流入に起因しています。プラットフォームはM-Pesaのインフラを統合し、銀行口座なしで出資を受け付けることで、リーチを拡大しています。しかし、西アフリカにおける高いネットワーク手数料とカード決済ゲートウェイの制限が運営コストを押し上げ、フランス語圏諸国への展開を遅らせています。[3]Milaap、「信頼と透明性」、milaap.org
北米および欧州クラウドファンディング市場
北米は、認定投資家の厚い基盤と米国証券取引委員会による上限緩和の恩恵を受け、ベンチャーキャピタルとの境界を曖昧にする大型ラウンドを促進しています。欧州は欧州クラウドファンディングサービスプロバイダーパスポートを活用して分断された市場を統合しようとしていますが、マネーロンダリング防止規制の相違によりコンプライアンスコストが高止まりし、大手事業者への市場シェア集中が進んでいます。
南米および中東クラウドファンディング市場
南米は通貨の変動リスクに直面しており、ブラジルおよびアルゼンチンのプラットフォームはインフレをヘッジするためにステーブルコイン建てのキャンペーンを提供するようになっています。中東ではシャリーア準拠の仕組みが普及しつつあり、特に湾岸諸国において、資産担保型の利益分配がイスラム金融の原則と合致ることから支持を集めています。

規制環境
投資型クラウドファンディングを取り巻く規制環境は制度化が進んでいるが、KYC/AML要件の実施は依然として法域ごとに大きく異なる。欧州では、規則(EU)2020/1503(欧州クラウドファンディングサービス提供者規則、ECSPR)がプラットフォームに対する国境を越えたパスポートを提供し、主要な投資者保護を標準化しており、提供額は500万ユーロを上限としている。この枠組みは、委員会委任規則(EU)2024/358によって補完され、クラウドファンディングにおけるプロジェクト選定やレンディング型モデルで用いられる信用スコアリング、価格設定、リスク管理手法に関する技術基準が追加された。
米国では、Regulation Crowdfunding(Reg CF)により、適格な発行者はSECに登録された仲介業者を通じて、12か月間で最大500万米ドルを、発行者および投資者に関する所定の制限のもとで調達できる。2026年2月17日、SECのコーポレーション・ファイナンス局は、Reg CFに関する追加のコンプライアンス・開示解釈を発行し、仲介業者の変更、適格性、および提供期間が会計年度末を超える場合の財務報告処理といった実務的事項を明確化した。両地域を通じて見られる主な変化は、新たな適用除外ではなく運用上の明確化であり、これにより複数国にわたるオンボーディングと開示ワークフローを管理するプラットフォームにとって、拡張性のあるコンプライアンス管理ツールの重要性が高まっている。
バリューチェーン分析
クラウドファンディングのバリューチェーンは、キャンペーン、開示情報、プロジェクトの内容を構築する発行者(スタートアップ、中小企業、クリエイター、非営利団体、不動産スポンサー)から始まり、掲載、マーケティング調整、エスクローおよび分別資金管理、投資者コミュニケーションを担うプラットフォーム運営者へと接続する。取引の実行は決済処理業者や銀行提携先に依存し、本人確認ベンダー、制裁措置スクリーニング、AMLモニタリングツールがオンボーディングとコンプライアンスを支援する。株式型やトークンを活用した仕組みについては、登録機関や振替代理人、カストディアン、そして一部の市場では取引所や二次取引プラットフォームが下流で運用され、所有記録の維持と流動性経路の確保を担っている。
技術ベンダーはチェーン全体に位置し、クラウド基盤、不正検知分析やAIスコアリングエンジン、分割所有と自動決済のためのブロックチェーンやスマートコントラクトのツールを提供する。リワード型モデルでは、資金調達後の実行が製造委託先、物流業者、フルフィルメントパートナーへと広がり、生産の遅延やサプライチェーンの遅れがプラットフォームにとって返金や信用面での圧力につながることがある。EUのECSPR関連義務は、開示とリスク管理に関するプラットフォームの義務を明文化することでこのチェーンに影響を与えており、一方で国ごとのKYC/AML解釈の違いは処理を分岐させ、運用コストを増加させ、統合された設定可能なコンプライアンス基盤を持つプラットフォームを優位にする傾向がある。
競合環境
クラウドファンディング市場は依然として断片化しており、KickstarterとIndiegogoがレガシーリワードニッチを守る一方、Republic、Seedrs、Fundableがエクイティ優位を争っています。2024年6月にKickstarterが7名の上級役員を交代させた動きは、リワードが頭打ちになる中で成長を再点火しようとする高まるプレッシャーを示しています。
2024年のRepublicによるSeedrs買収は、ECSPパスポートを活用する大西洋横断の強力な事業体を形成し、KalshiによるCAGR 10億米ドルの資金調達はクラウドファンディングと市場投機を融合させた予測ベースモデルの勢いを裏付けています。技術的差別化はAIスコアリングエンジン、ブロックチェーンカストディ、クラウドネイティブコンプライアンスに集中しています。
制裁スクリーニング、生体認証KYC、自動化されたAML監視を統合するプラットフォームは投資家の信頼を維持し、規制当局の好意を得ています。機関資本は競争を激化させており、共同投資権、取締役会議席、二次流動性を提供するプラットフォームが年金基金を引き付ける一方、リテール中心のポータルはコミュニティ特典を強調しています。多管轄規制が充実した法務チームを持つ資本力のある運営者を優遇するため、参入障壁は上昇しています。
クラウドファンディング業界リーダー
Kickstarter PBC
Indiegogo Inc
Fundable LLC
Crowdcube Limited
GoFundMe Inc.
- *免責事項:主要選手の並び順不同
クラウドファンディング市場
- Kickstarter PBC
- Indiegogo Inc.
- GoFundMe Inc.
- Crowdcube Limited
- Fundable LLC
- Wefunder Inc.
- CircleUp Network Inc.
- SeedInvest Technology Inc.
- Patreon Inc.
- Fundrise LLC
- Crowdfunder Inc.
- StartEngine Crowdfunding Inc.
- AngelList Holdings LLC
- GoGetFunding
- RealCrowd Inc.
- MicroVentures
- LendingClub Corporation
- Seedrs Limited
- Ulule SAS
- Campfire Inc.
- Milaap Social Ventures India Private Limited
- Makestar Co., Ltd.
- Mightycause Corporation

市場機会と将来展望
機会は、特に複数の法域や投資者タイプに対応するプラットフォームにおいて、コンプライアンス基準を満たした拡張性の周辺に集中している。欧州のECSPRパスポートと、2026年2月のコンプライアンス・開示解釈を含むSECによるReg CF運用の継続的な明確化は、仲介業者に対して累積上限、適格性確認、報告移行の取扱いを標準化するよう促しており、これが機械支援によるオンボーディング、文書生成、監査対応レポートへの需要を高めている。反復可能な国境を越えたKYCオーケストレーション、統合された制裁措置スクリーニング、説明可能な不正防止管理を組み合わせたプラットフォームは、規制当局が向かう方向性および機関投資家によるデューデリジェンスで見られる期待と一致している。
第二の機会は、トークン化と実物資産クラウドファンディングの交差点で生まれており、分割化により参入単位が縮小し、スマートコントラクトが分配とコンプライアンスロジックを自動化する。アジア太平洋地域では、小規模提供の上限を5億円に引き上げた日本の2024年改革や、トークンが証券規制に該当する場合を示すシンガポールのMASガイダンスなど、不動産その他の未公開資産に紐づく規制対象トークン提供の経路を広げる具体例が見られる。同時に、プラットフォームは単発的なキャンペーンを超えて機関投資家レベルの基盤へと移行しており、株式型クラウドファンディングをより広範な資本市場インフラに結び付ける提携も含まれ、これがより大規模かつ構造化された資金調達に対応した二次市場ワークフロー、カストディ統合、資本構成表の自動化の余地を生み出している。
Recent Industry Developments in クラウドファンディング市場
- 2026年5月:Kickstarter PBCは、Circuits Centralをエキスパートパートナーとして追加し、ハードウェアクリエイター向けのKickstarter Partner Programの対象範囲を拡大し、設計から量産化に向けたレビューと生産支援を提供した。これにより、資金調達後の実行プロセスにより多くの価値が移り、遅延配送や返金圧力の原因となる製造リスクの低減をクリエイターが図りやすくなる。この動きは、単純な掲載・決済プラットフォームに対するKickstarterのエコシステム上の差別化も強化する。
- 2026年2月:Crowdcubeは、ロンドン証券取引所グループとの提携を確定させ、Private Intermittent Securities and Capital Exchange System(PISCES)のリテール向けゲートウェイとして機能することで、公開市場インフラとの連携をさらに強化した。この措置は、株式型クラウドファンディングへの参加と、新興の未公開資産取引メカニズムを結び付け、二次流動性とコンプライアンスに準拠した投資家アクセスの重要性を強調するものである。また、後期段階の未公開企業への投資に向けた機関投資家レベルの経路への移行も示している。
- 2025年10月:Indiegogoは、Gamefoundの基盤上に構築された再設計されたクラウドファンディングプラットフォーム体験を開始し、キャンペーンを固定型資金調達モデルに標準化するとともに、簡素化された料金体系と更新されたKYCオンボーディングを導入した。運用モデルを統合することで、クリエイターにとってのキャンペーンの複雑さが低減し、結果のばらつきが少ない、より明確な支援者向けの価値提案が生まれる。このプラットフォームの再設計は、クラウドファンディングが初期採用者層を超えて拡大するにつれて、信頼性、信用、そして効率化されたコンプライアンスが競争上重視されていることを示している。


クラウドファンディング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、クラウドファンディング市場とは、主要なキャンペーン形式にわたってオンラインのクラウドファンディングプラットフォームを通じて調達された資金の総額を年単位で計上し、米ドルに換算したものである。
対象範囲の除外事項:認可されたクラウドファンディング規制の枠外で行われるオフラインの資金調達活動や消費者向けローンは、市場総額から除外される。
セグメンテーション概要
- 資金調達モデル別
- リワード型
- エクイティ型
- デット・P2Pレンディング
- 寄付型
- ハイブリッド・ブロックチェーンベース
- 不動産特化型クラウドファンディング
- 投資規模別
- マイクロ(1万米ドル未満)
- スモール(1万米ドル〜25万米ドル)
- ミディアム(25万米ドル〜100万米ドル)
- ラージ(100万米ドル超)
- プラットフォーム展開別
- クラウドベース
- オンプレミス
- 投資家タイプ別
- 個人リテール
- 認定・高純資産
- 機関投資家
- 企業戦略投資家
- アプリケーションセクター別
- テクノロジー・イノベーション
- 食品・飲料
- メディア・エンターテインメント
- 不動産・建設
- ヘルスケア・ライフサイエンス
- 社会的インパクト・非営利
- 消費財・ファッション
- その他のアプリケーションセクター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、年々確認可能な公的な指標にモデルを結び付けるために用いられた。クラウドファンディングおよび証券規制に関する中央銀行や金融規制当局の発表、世界銀行の金融アクセス指標、OECDのデジタル経済および中小企業金融に関する刊行物、UNCTADの電子商取引および国境を越えたデジタル貿易に関する報告、プラットフォームの機能テーマを把握するための特許データベースなどの資料を参照した。
これらの情報は、企業の開示資料、投資者向け説明資料、主要プラットフォームの開示情報、信頼性の高い報道と組み合わせられ、オンライン決済の普及や中小企業の資金需要といった需要要因を把握するために活用された。必要に応じて、企業財務や報道インテリジェンスの有料サブスクリプションを用いて、収益レンジやプラットフォーム活動に影響する企業活動を確認した。ここに記載した情報源は例示にすぎず、収集、検証、明確化のために他の多くの公開資料および有料資料も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチの前提を検証し、標準的な手数料率、国境を越えたキャンペーンの構成比、新たな規制が短期間でプラットフォームの適格性をどのように変化させるかといった、一貫して公開されていない情報のギャップを埋めるために用いられた。APAC、EMEA、およびアメリカ地域全体のプラットフォーム運営者、決済およびコンプライアンスアドバイザー、キャンペーンマネージャー、リピート資金調達者に聞き取りを行い、需要プールを地域ごとに一貫して解釈できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):12% | APAC:40% |
| ミドルティア:45% | 機能・事業部門リーダー:43% | EMEA:34% |
| 小規模プレーヤー:16% | マネージャー:45% | アメリカ地域:26% |
市場規模の算定と予測
規模算定は、地域の活動指標および規制対象範囲を用いてプラットフォームを通じて調達された資金を再構築するトップダウン型の構築から始まり、その後、年間平均通貨レートを用いて単一の米ドル値に換算される。総額の妥当性を保つため、サンプル抽出したプラットフォームの取扱量、キャンペーン形式別の典型的な資金調達単位、手数料率に関するチャネル確認といった選択的なボトムアップ推定値と結果を照合し、これらを用いて異常値を調整した。
モデルを形作る主要な入力には、アクティブなクラウドファンディングキャンペーンの数、キャンペーンあたりの平均出資額または投資額、株式型、レンディング型、リワード型、寄付型それぞれの資金調達に占める割合、国境を越えた取引と国内取引の比率が含まれる。また、支援的または制限的な規制変更、およびオンライン決済利用の変化も追跡した。これらは訪問者から出資者への転換率を変化させることが多いためである。予測にあたっては、規制、消費者の信頼感、プラットフォームのオンボーディング基準が時間の経過とともに取扱量をどのように引き締めたり緩和したりするかを反映するためにシナリオ分析を用い、シナリオの重み付けは今後数年間について面談対象者が予想する内容に合わせて調整した。小規模市場でボトムアップデータが欠落している場合には、デジタル普及度や規制の成熟度が類似する比較可能な市場からの代替比率を用いてギャップを補い、その後専門家による再確認を行った。
データ検証と更新サイクル
モデルの出力は、発表された資金調達総額、主要キャンペーンにまつわる既知の季節性、報告されたプラットフォームのトラフィックおよび転換パターンの変化といった独立した指標と照合される。特定の国やキャンペーン形式で異常な急増や急減が見られた場合には、要因を再検討し、通貨換算のタイミングを再確認し、明確な事象で説明できない変化については情報源に再度連絡を取る。
最終承認の前に、分析は複数回の内部レビューを経て、前提、計算、対象範囲のマッピングが地域間で一貫していることを確認する。本レポートは年次で更新され、重要な規制措置、プラットフォームの閉鎖、資金調達意欲に影響を与える急激なマクロ変化が生じた場合には、その時点で中間更新が行われる。提供直前には最終確認を行い、同じ再現可能な手順に基づいた最新の見解を顧客に提供する。
Mordor Intelligenceのクラウドファンディング市場規模と他の公開推計値との比較
クラウドファンディングに関して公開されている市場価値は、何を計上対象とするかの定義が情報源によって異なることが多く、その選択が最終的な米ドル総額に直接影響するため、一致しないことが多い。差異は、通貨換算のタイミングの取り方、レンディング型の活動を含めるかどうか、前提がどの頻度で更新されるかにも起因する。
下表には、主に対象範囲の境界と計測単位の違いに起因する明確な差が示されており、Mordor Intelligenceのモデルでは、リワード型、株式型、負債型またはピアツーピア型、寄付型の各キャンペーンにわたる年間調達資金総額を、年間平均為替レートを用いて計上しており、これはプラットフォームの手数料収入のみ、あるいはソフトウェア関連売上のみを計上する方法とは異なる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 27.93 B (2026) | |
| 業界誌A | USD 17.72 B (2024) | より狭い対象範囲と過去年のスナップショットを用いており、レンディング型の活動や国境を越えた取引量の一部が地域間で一貫性なく扱われているため、完全な調達資金総額に基づく見方と比較すると総額が低くなる。 |
| 業界紀要B | USD 22.12 B (2024) | 調達資金額を計測しているのか収益代替指標を計測しているのかを明確にしない単一時点の予測値を示しており、キャンペーン種別や為替換算のタイミングに関する対象範囲の説明が限定的であるため、総額が大きく変動する可能性がある。 |
意思決定において最も重要なのは、数値を問いの内容に一致させることである。対象範囲が調達資金額に固定され、入力情報が再現可能な指標および面談結果によって確認されている場合、最終的な市場価値は追跡しやすく、年ごとの比較や単純な要因に基づく説明がしやすくなる。


レポートで回答される主要な質問
2026年のグローバルクラウドファンディング市場の規模はどのくらいですか?
クラウドファンディング市場規模は2026年に279億3,000万米ドルであり、2031年までに倍増する見込みです。
現在のクラウドファンディング取引量をリードしている地域はどこですか?
アジア太平洋地域は2025年の取引金額の50.28%を占め、モバイル決済、マイクロ投資、トークン化規制によって支えられています。
最も急速に成長している資金調達モデルは何ですか?
ハイブリッドブロックチェーン対応構造は、リワード特典とエクイティおよび二次市場の流動性を組み合わせることで、CAGR 16.22%で拡大しています。
機関投資家はこの分野にどのような影響を与えていますか?
機関資本はCAGR 16.88%で最も急速に成長している投資家セグメントであり、大口投資規模と二次市場の発展を牽引しています。
最も強い成長勢いを示しているアプリケーションセクターはどれですか?
トークン化不動産プロジェクトはCAGR 16.46%で拡大しており、参入障壁の低下と自動化された賃料分配によりテクノロジーキャンペーンを上回っています。
欧州における主要な規制触媒は何ですか?
ECSP規則はプラットフォームに単一のEUパスポートを付与し、クロスボーダーエクイティクラウドファンディングを簡素化し、対象となる投資家基盤を拡大します。
最終更新日:


