
ソーシャルネットワーキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
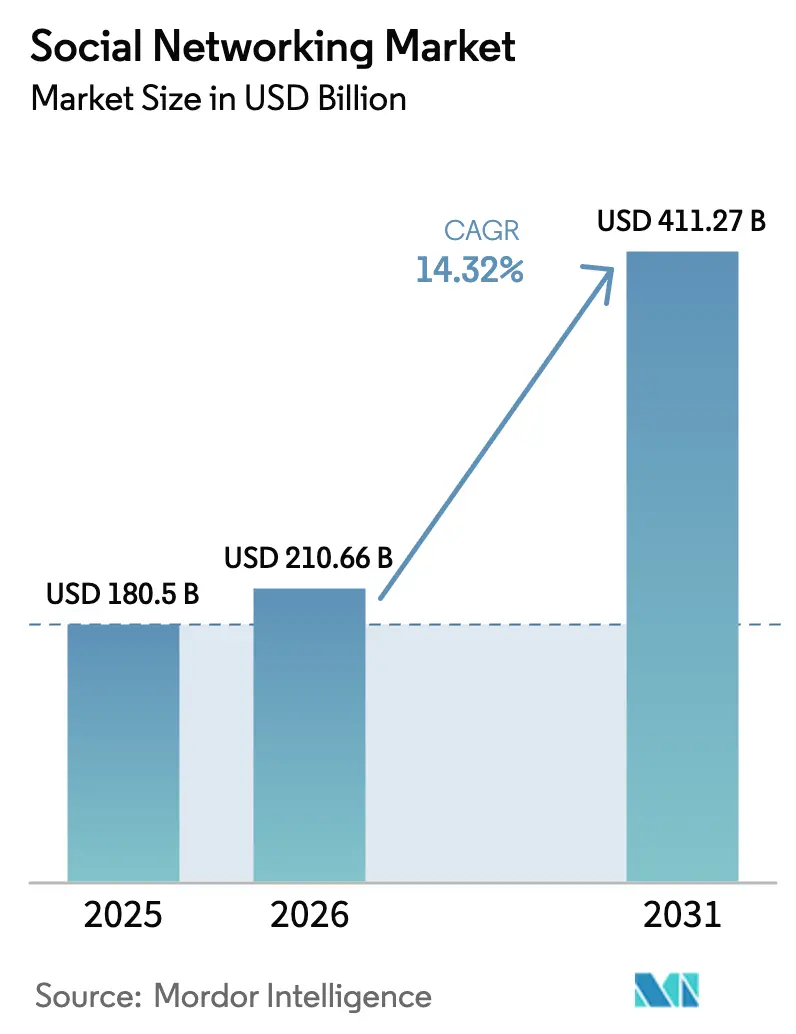
| 市場規模 (2026) | 210.66 十億米ドル |
| 市場規模 (2031) | 411.27 十億米ドル |
| 成長率 (2026 - 2031) | 14.32 % |
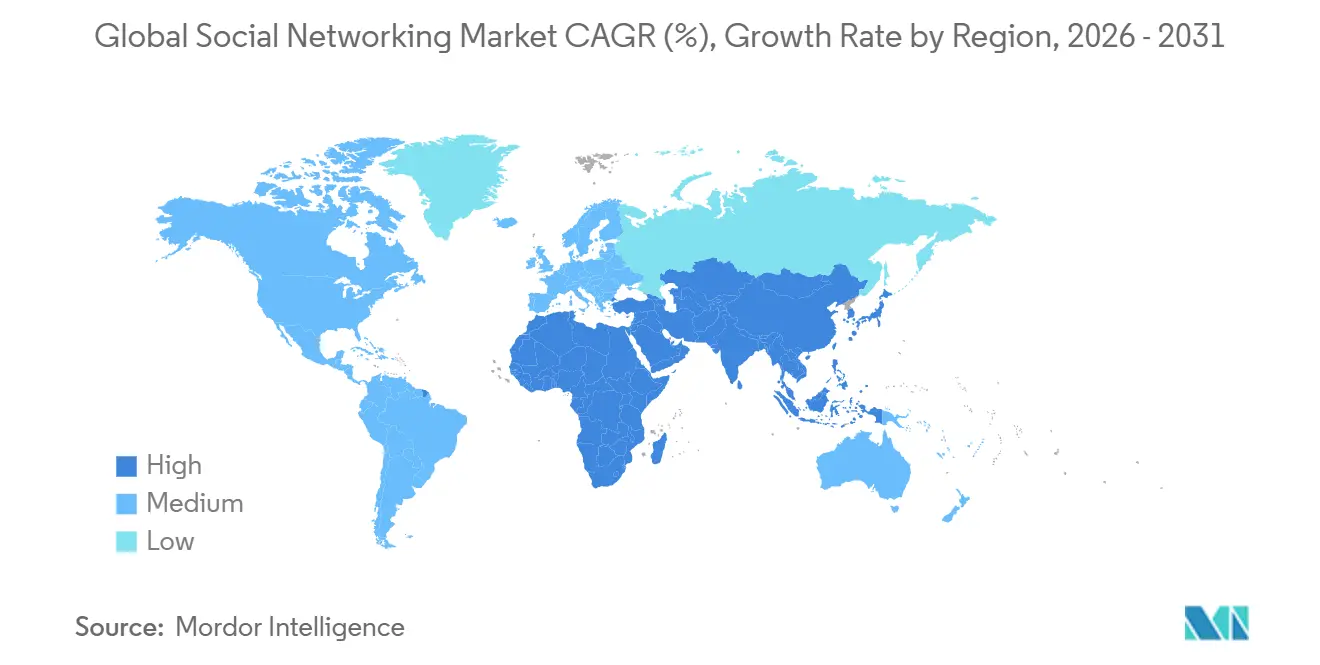
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソーシャルネットワーキング市場分析
ソーシャルネットワーキング市場規模は、2025年の1,805億米ドルから2026年には2,106億6,000万米ドルに拡大し、2026〜2031年にかけてCAGR 14.32%で成長して2031年には4,112億7,000万米ドルに達する見込みです。
広告は依然として主要な収益エンジンであるが、バーチャルグッズやチップ制度などのクリエイター向けモデルは、プラットフォームが収益ストリームを多様化するにつれて急速に拡大している。スマートフォンがユーザーセッションの大部分を占めているが、ヘッドマウントディスプレイやスマートウォッチが、手軽で摩擦の少ないインタラクションのための新たな接点を開きつつある。分散型ネットワークが資金調達を獲得する中でプラットフォームの断片化が進んでおり、Z世代のエンゲージメントは短尺動画やプライベートグループメッセージングへとシフトしている。アジア太平洋が収益でトップを占め、中東・アフリカが最も高い成長率を示しており、欧州、オーストラリア、米国における規制上の判断がコンプライアンスコストと製品設計を再形成している。
レポートの主要ポイント
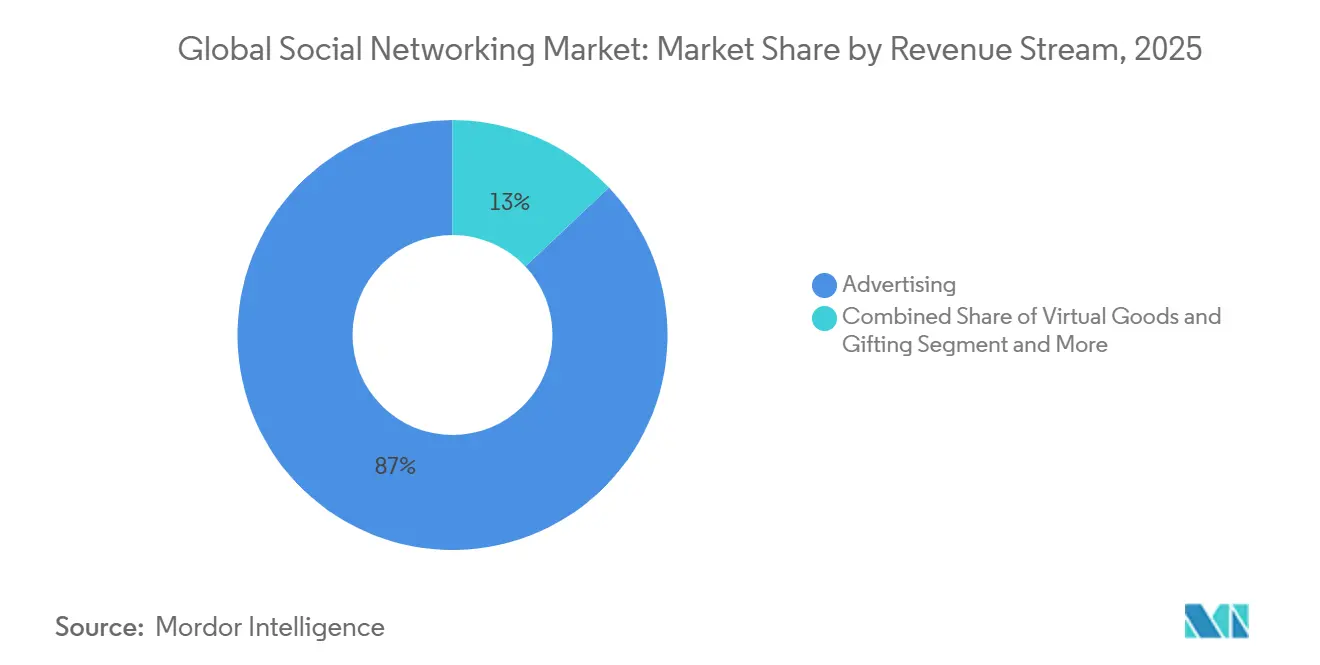
- 収益ストリーム別では、広告が2025年のグローバルソーシャルネットワーキング市場シェアの87.03%を占め、バーチャルグッズおよびギフティングは2031年にかけてCAGR 14.89%で拡大している。
- デバイスタイプ別では、スマートフォンが2025年のセッションの78.21%を獲得し、ウェアラブルは2031年にかけてCAGR 15.72%で拡大すると予測されている。
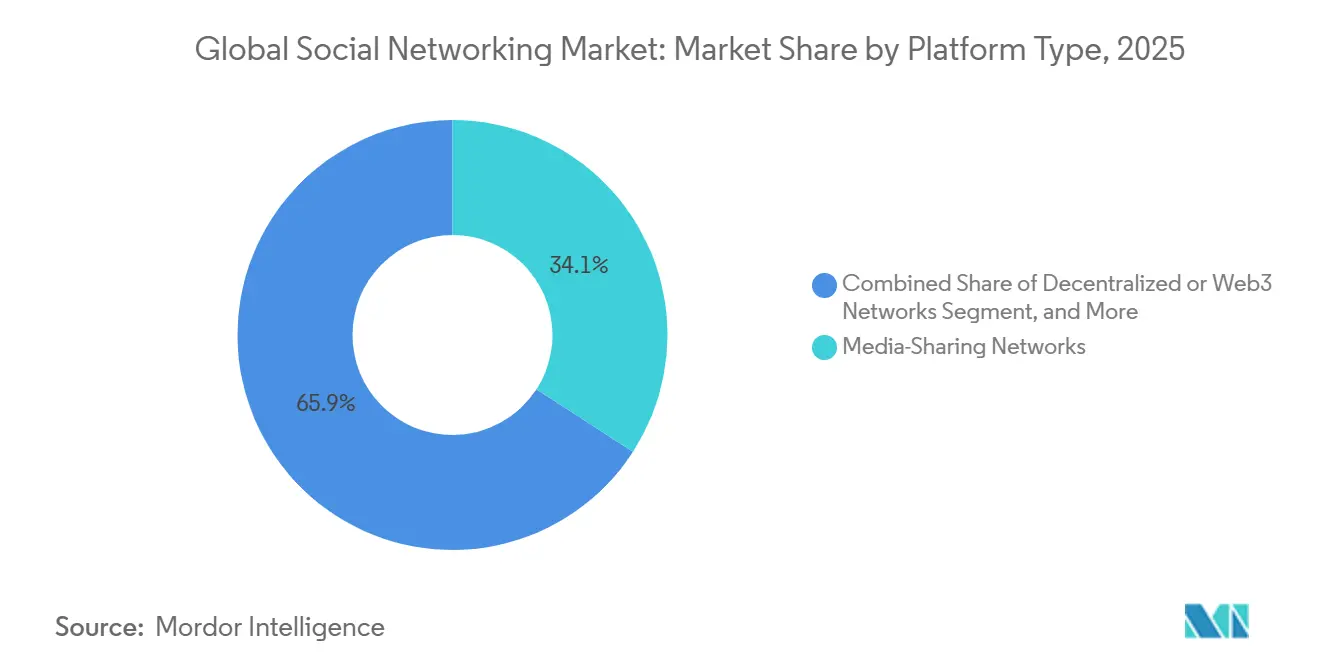
- プラットフォームタイプ別では、メディア共有ネットワークが2025年の収益の34.14%を占め、分散型ネットワークは2026〜2031年にかけてCAGR 15.23%で成長すると予測されている。
- ユーザー層別では、25〜34歳のコホートが2025年のアクティブユーザーの31.44%を占め、13〜24歳のセグメントは2031年にかけてCAGR 16.01%で拡大している。
- 地域別では、アジア太平洋が2025年のグローバル収益の34.83%を生み出し、中東・アフリカは2031年にかけてCAGR 15.81%を達成する軌道にある。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルソーシャルネットワーキング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルインターネット普及率の上昇 | +2.30% | 南アジアおよびサブサハラアフリカで加速するグローバル | 中期(2〜4年) |
| ソーシャルメディアにおけるデジタル広告費の急増 | +3.10% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 地域を超えた短尺動画の普及 | +2.80% | アジア太平洋およびラテンアメリカが牽引するグローバル | 短期(2年以内) |
| ソーシャルコマースおよびライブショッピングツールの拡大 | +2.50% | アジア太平洋がコア、中東および北米への波及 | 中期(2〜4年) |
| 分散型ソーシャルプロトコルおよびブロックチェーンIDの普及 | +1.40% | 北米・欧州が先行採用、アジア太平洋が追随 | 長期(4年以上) |
| 合成メディアインフルエンサーによる新たなエンゲージメントモデルの開拓 | +1.20% | グローバル、ブランドパートナーシップは北米・欧州に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
モバイルインターネット普及率の上昇
2025年のグローバルスマートフォンユーザー数は57億人に達し、5G契約数は19億接続を突破し、先進市場における月間平均データ使用量は25ギガバイトに上昇した。[1]GSMA Intelligence、「グローバルモバイルトレンド」、gsma.com 初めてのインターネットアクセスは現在、主に低価格のAndroid端末を通じて行われており、インドだけで2023〜2025年の間に1億2,000万人のスマートフォンユーザーが新たに加わった。[2]McKinsey and Company、「新興市場におけるデジタルトレンド」、mckinsey.com ライトアプリと3Gフォールバックモードを組み合わせたプラットフォームは、帯域幅が制約された地域でシェアを獲得しており、2025年のフィリピンにおけるソーシャルメディアの1日平均利用時間が3時間32分であることがその実例となっている。こうした状況は、グローバルソーシャルネットワーキング市場がデスクトップに依存することなく新規ユーザーを獲得する能力を強化している。
ソーシャルメディアにおけるデジタル広告費の急増
2025年、InstagramはMetaの米国広告収益の半分以上を供給し、ブランドがコンテンツ発見とチェックアウトを融合させるストーリーズ、リールズ、ショップタブへと予算を振り向けた。[3]「Metaの2025年第3四半期決算報告」、Meta Platforms、investor.fb.com 機械学習モデルはMetaプラットフォームにおける獲得単価を前年比18%低下させ、パフォーマンス優先の予算配分を正当化した。Snapは2025年第3四半期に15億米ドルの収益を計上し、拡張現実レンズがインプレッションの22%を牽引し、静止画ユニットと比較してクリックスルー率が30%高かった。この支出の勢いは、グローバルソーシャルネットワーキング市場全体にわたる持続的な収益化を支えている。
地域を超えた短尺動画の普及
2025年、東南アジアのTikTokユーザーはアプリ上で月平均45時間を費やし、YouTubeの38時間およびInstagramの29時間を上回った。アルゴリズムによるフィードは、フォロワー数が1万人未満のマイクロクリエイターに大きなリーチをもたらし、2025年のクリエイターエコノミーへの支払いが79%急増する原動力となった。InstagramリールズとYouTubeショーツは2025年に合計21億人の月間ユーザーを獲得し、既存プラットフォームに縦型動画の優先化を迫った。このフォーマットの高い定着性は、グローバルソーシャルネットワーキング市場における堅調なユーザー時間の成長を支えている。
ソーシャルコマースおよびライブショッピングツールの拡大
米国のソーシャルコマース売上は、ワンクリックチェックアウトとインフルエンサー主導のライブ配信に牽引され、2023年の317億米ドルから2026年には678億米ドルに成長した。中国の流通総額は2024年に4兆9,000億人民元(6,800億米ドル)に達し、DouYinとKuaishouが活動の58%を占めた。アラブ首長国連邦は2025年にソーシャルコマースのコンバージョン率73%を記録し、アジア以外では最高水準となった。ライブショッピングは、広告を超えてグローバルソーシャルネットワーキング市場の収益の深みを強化している。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよびセキュリティ規制の強化 | -2.10% | 欧州および北米、アジア太平洋でも同様の枠組みが採用されつつある | 短期(2年以内) |
| 支配的プラットフォームに対するグローバルな独占禁止法の監視 | -1.60% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| ユーザーの注意力飽和とエンゲージメント疲労 | -1.30% | グローバル、北米および欧州で最も顕著 | 中期(2〜4年) |
| アルゴリズムバイアスと誤情報によるブランドセーフティへの悪影響 | -1.10% | グローバル、北米および欧州で感度が高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよびセキュリティ規制の強化
欧州連合は2024年にGDPR違反を理由にMetaに2億5,100万ユーロ(2億6,800万米ドル)の制裁金を科し、2018年以降の累積制裁金は12億ユーロ(12億8,000万米ドル)に達した。2025年12月10日に施行されたオーストラリアの16歳未満アクセス禁止措置により、プラットフォームは年齢確認レイヤーを導入し、4,950万豪ドル(3,270万米ドル)の違反リスクを受け入れることを余儀なくされた。データローカライゼーション、同意管理、監査へのコンプライアンス投資は、グローバルソーシャルネットワーキング市場全体のコスト構造を押し上げている。
支配的プラットフォームに対するグローバルな独占禁止法の監視
2024年、米国連邦裁判所の判事はGoogleがオンライン検索および広告において違法な独占を維持していると判決を下した。英国および欧州連合における並行調査は、MetaおよびByteDanceにアプリケーションプログラミングインターフェースの開放とデータポータビリティの採用を求める圧力をかけている。これらの手続きは合併パイプラインに不確実性をもたらし、グローバルソーシャルネットワーキング市場におけるネットワーク効果を希薄化させる構造的救済措置を強制する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益ストリーム別 – 広告の比重が多様化の圧力に直面
広告は2025年の収益の87.03%を生み出し、グローバルソーシャルネットワーキング市場への圧倒的な影響力を確認した。Metaはアルゴリズムの調整によりクリック単価を引き下げ、広告主が5米ドル未満の獲得コストを確保できるよう支援した後、2025年第3四半期の広告売上として501億米ドルを計上した。広告費に紐づくグローバルソーシャルネットワーキング市場規模は依然として他のレバーを大きく上回っているが、リスクエクスポージャーは拡大している。
バーチャルグッズおよびギフティングは最も急成長している収益ストリームであり、2031年にかけてCAGR 14.89%で拡大している。2024年のTikTokによる25億米ドルのクリエイター支払いは、ゲートキーパーとなる広告取引所を介さずにユーザーからクリエイターへの直接支払いがいかにスケールできるかを示している。サブスクリプションも重要性を増しており、Snapchat+は1,700万ユーザーから四半期収益1億5,000万米ドルを達成している。収益の再構成はグローバルソーシャルネットワーキング業界の景気循環性を低下させ、予測可能なキャッシュフローを解放する。
注記: 個別セグメントのシェアはレポート購入後に入手可能


デバイスタイプ別 – ウェアラブルがアンビエントアクセスポイントを追加
スマートフォンは2025年のユーザーセッションの78.21%を維持し、グローバルソーシャルネットワーキング市場の主要インターフェースとしての地位を確固たるものにした。タブレットおよびデスクトップは、長尺動画やプロフェッショナルネットワーキングに関連した控えめなシェアを保持した。
しかし、ウェアラブルおよびその他のフォームファクターは、2031年にかけてCAGR 15.72%を記録すると予測されている。MetaのMessengerとQuestヘッドセットの統合、およびスマートウォッチの通知エコシステムの拡大により、クイックリプライや音声テキスト変換入力が可能になった。ウェアラブルに帰属するグローバルソーシャルネットワーキング市場規模については、クロスデバイス同期と低遅延のアイデンティティ管理が依然として制約要因であるが、高所得地域での普及は常時接続型アンビエントネットワーキングへのシフトを示している。
プラットフォームタイプ別 – 分散型ネットワークが閉鎖的エコシステムを打破
2025年、Instagram、TikTok、YouTubeが牽引するメディア共有ネットワークが総収益の34.14%を占めた。メッセージングアプリ、プロフェッショナルネットワーク、ニッチコミュニティが専用のフォロワーを維持する一方、分散型Web3プロトコルは2031年にかけてCAGR 15.23%で成長すると予測されている。
2024年、Lens ProtocolとFarcasterは合計7,700万米ドルを調達し、従来のロックインモデルに挑戦するユーザー所有のソーシャルグラフを支援した。グローバルソーシャルネットワーキング市場におけるWeb3のシェアは依然として限定的であるが、その上昇勢いは既存プレイヤーに適応を迫っており、特にAPIの開放とポータビリティの強化が進んでいる。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ユーザー層別 – Z世代がエンゲージメント指標を変革
2025年、25〜34歳のユーザーはアクティブユーザーの31.44%を占め、LinkedInやSnapchat+などのプラットフォームにおけるプレミアムサブスクリプションを大幅に押し上げた。この層のプロフェッショナルな志向と購買力は、プレミアムサービスを通じた収益化を目指すプラットフォームにとって重要なターゲットとなっている。一方、最も急成長しているセグメントである13〜24歳の年齢層はCAGR 16.01%で拡大している。
短尺動画やプライベートメッセージングへの強い嗜好が、プラットフォームに「視聴時間」や「メッセージ数」などのエンゲージメント指標を「いいね数」などの従来の指標よりも優先させる適応を促している。このシフトは、進化するユーザー行動と競争の激しい市場でプラットフォームが関連性を維持する必要性を反映している。さらに、Z世代がAI生成コンテンツをますます当たり前のものとして受け入れるにつれ、合成インフルエンサーはグローバルソーシャルネットワーキングの状況においてより強固な地位を獲得し、プラットフォーム内でのブランドとユーザーのインタラクションのあり方を再形成すると予想される。
地域分析
アジア太平洋は2025年の収益の34.83%を生み出し、中国のスーパーアプリエコシステムと2023〜2025年に新たに加わったインドの1億2,000万人のスマートフォンユーザーが牽引した。東南アジアにおけるTikTokの利用時間は月45時間を超え、インドネシアはオンライン時間の42.6%をソーシャルメディアに費やした。この地域に帰属するグローバルソーシャルネットワーキング市場規模は、現地語インターフェースと統合決済が普及を深めるにつれてさらなる上昇が見込まれる。
中東・アフリカは2031年にかけてCAGR 15.81%を記録すると予測されており、グローバルで最も高い成長率となる。2025年のサウジアラビアのソーシャルメディア普及率は111%に達し、アラブ首長国連邦はソーシャルコマースのコンバージョン率73%を記録した。ビジョン2030の下で進む27億米ドル規模のデータセンター建設は、ライブショッピングや拡張現実の遅延を低減し、収益化能力を拡大している。
北米と欧州は高い一人当たり平均収益のおかげで収益トップを維持しているが、成熟したユーザーベースにより成長は一桁台にとどまっている。GDPR、CCPA、および係争中の独占禁止法措置に関連するコンプライアンス費用が利益率を圧迫している。南米とアフリカはより速いユーザーベースの拡大を誇り、ブラジルの普及率は2025年に70%を超え、ナイジェリアの若い人口動態は大きな上昇余地を示しているが、インフラの格差と低い可処分所得により収益化は遅れている。オーストラリアの16歳未満禁止措置は、地域規制が本来は高価値な市場においてリーチ可能なオーディエンスをいかに制限し得るかを示している。

規制環境
プラットフォームの責任、透明性、および児童の安全に関する規制が強化されており、ソーシャルネットワーキングプロバイダーのコンプライアンスおよび製品設計コストが増加しています。欧州では、デジタルサービス法(DSA)が、超大規模オンラインプラットフォームに対して、広告の透明性や研究者によるデータアクセスを含むシステミックリスク要件を推進しています。2026年7月、欧州委員会はXからDSAコンプライアンス問題に対処するための行動計画を受理し、執行の勢いを強めました。
英国は、オンライン安全法の枠組みの下で、立法から運用上の義務へと移行しています。2023年オンライン安全法(施行第7号)2026年規則は2026年4月7日に発効し、ユーザー間サービスに対して児童性的搾取・虐待(CSEA)コンテンツを国家犯罪対策庁に報告する義務を確立しました。また、Ofcomは、2026年7月に予定されている年齢確認の有効性に関するさらなる報告を含むロードマップを公表しています。政府間レベルでは、欧州評議会が2026年4月に勧告CM/Rec(2026)4を採択し、G7と欧州連合は2026年6月に、デジタルサービスにおける未成年者保護に焦点を当てた共通原則に合意し、安全性を設計に組み込む(safety-by-design)ことへの期待についてより広範な収束を後押ししています。
競合状況
Meta Platformsは2025年第3四半期に1日当たりアクティブユーザー数34億3,000万人でトップを占め、Facebook、Instagram、WhatsApp、Messengerにわたる統合広告購入を活用している。AlphabetのYouTubeは最大の長尺動画ハブであり続け、ByteDanceのTikTokは供給を確保するために2024年に25億米ドルをクリエイターに支払った。上位3社合計で、グローバルソーシャルネットワーキング市場を流れる広告費の大部分を獲得している。
第2層の競合他社は規模よりもニッチな強度に注力している。Telegramは2024年に10億米ドルの収益で初の黒字を達成し、プレミアム機能サブスクリプションの道筋を実証した。Discordは2025年12月に新規株式公開を非公開で申請し、月間アクティブユーザー数2億3,100万人と年間経常収益7億2,500万米ドルを明らかにし、そのうち54%はゲーム以外のコミュニティから得られている。Reddit、LinkedIn、KuaishouやLineなどの地域チャンピオンがさらなる断片化をもたらしている。
ホワイトスペースのイノベーションは、分散型ネットワーク、プロフェッショナルマイクロコミュニティ、合成インフルエンサーツールを中心に集積している。Lens ProtocolとFarcasterは、ユーザー所有グラフを支える資金調達の勢いを体現している。一方、Metaの2024年のMeta Verified立ち上げとSnapのプレミアムティアは、経常収益ストリームへのピボットを強調している。特にコンテンツ推薦と広告ターゲティングにおける機械学習への投資は主要な競争上の差別化要因であり続けているが、迫りくる相互運用性の義務化は独自データの優位性を損なう可能性がある。
ソーシャルネットワーキング業界のリーダー企業
YouTube
ByteDance
Meta
Snap Inc.
Pinterest Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
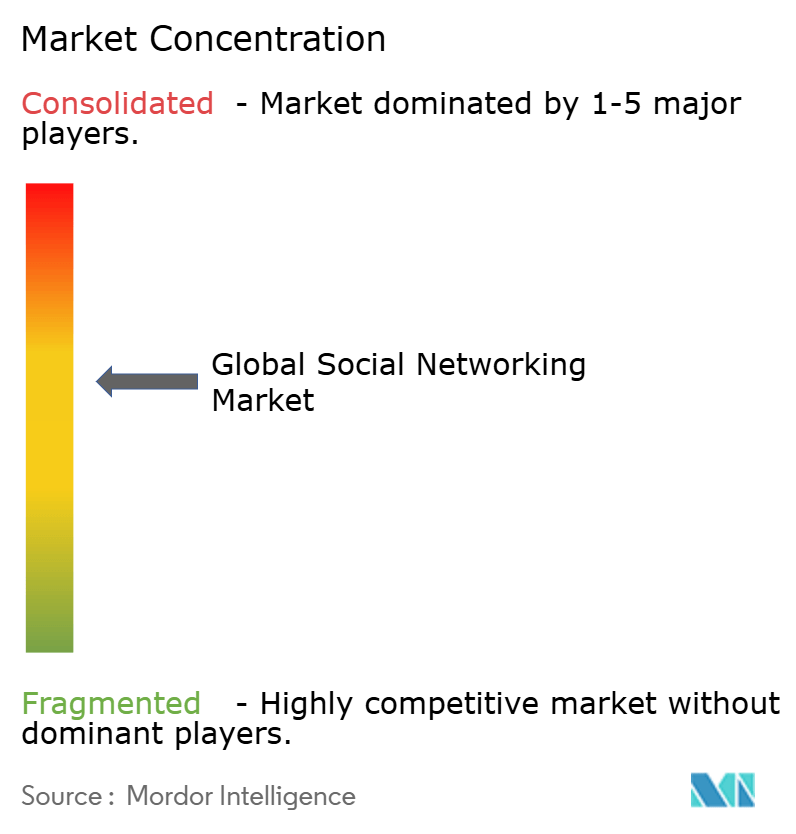

市場機会と将来展望
収益化の機会は、フィード広告を超えて、コマース、クリエイターツール、AI活用型体験へと広がっており、これは広範なユーザーリーチとソーシャルコマース浸透率の上昇によって支えられています。2025年10月時点で、世界のソーシャルメディアユーザーIDは56.6億(人口の68.7%)に達し、パフォーマンスマーケティングおよびクリエイター主導フォーマットへの持続的な需要を支えています。コマースの深化も進んでおり、米国のソーシャルコマース売上は2026年に678億米ドルまで増加しました。チェックアウト、ライブショッピング、アフィリエイトツールを統合するプラットフォームは、インプレッションのみの在庫よりも高価値なアクションを獲得しています。
2つ目の機会の軸は、より豊かなコンテンツ制作、パーソナライゼーション、およびウェアラブルを含む新しいサーフェスを支えるAIとインフラ投資に集中しています。2026年1月、Metaは専用の「Meta Compute」部門を設立し、2026年7月には、カナダ・アルバータ州の新たな1GW施設(130億カナダドル)と、ルイジアナ州リッチランド・パリッシュのキャンパスを5GWに拡張(500億米ドル超)するAI最適化データセンターの拡張を発表しました。これらの容量拡大を総合すると、生成AI機能やレコメンデーションシステムのための大規模な計算能力の拡充が示唆されます。同時に、青少年保護に関する政策議論は、年齢確認、ユースモード、ターゲティング制限体験を通じた製品の差別化を推進しており、2026年7月にはEU機関と韓国のKMCC(韓国メディア・コミュニケーション委員会)が年齢に基づく制限や依存性の高い機能の制限に関する提案を進め、コンプライアンスに準拠したアイデンティティ、保護者による管理、プライバシーを保護した広告・測定スタックの余地を生み出しています。
最近の業界動向
- 2026年7月:MetaはMeta AIを通じてMuse Imageを導入し、関連する生成モデルに関する継続的な取り組みを強調しました。これにより、ユーザーおよびクリエイターが利用できるアプリ内制作ツールセットが拡大しました。この更新は、コンテンツ供給とエンゲージメントループの増加を支えると同時に、広告主やブランドコラボレーション向けの追加の在庫タイプを提供します。
- 2026年6月:Snap Inc.は拡張現実グラス「SPECS」を発表し、Lens Studioへの追加機能やネイティブ開発キットを含む、体験構築のための新しい開発者向けツールを発表しました。これにより、Snapのウェアラブルおよび開発者エコシステムが拡大し、ソーシャルコンテンツ制作が、スマートフォンと並ぶもう一つのセッションサーフェスとして、頭部装着型コンピューティングと結びつきます。
- 2024年11月:ITUは、世界のインターネット普及率が55億人のユーザーで68%に達したと報告し、新興市場におけるソーシャルネットワーキング成長の対象基盤を強化しました。接続性の向上は、モバイル優先のエンゲージメントを支え、広告収益型およびクリエイター主導型の収益化モデルにより大きな規模を提供します。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ソーシャルネットワーキング市場を、ユーザーがプロフィールを作成し、他者とつながり、アプリまたはブラウザを通じてコンテンツを共有できるオンラインプラットフォームによって得られる世界的な収益として定義し、これらのプラットフォームに直接起因する収益化を含みます。
対象範囲の除外事項:企業向けコラボレーションスイートおよび単独のメールサービスは、本市場規模には含まれません。
セグメンテーション概要
- 収益ストリーム別
- 広告
- アプリ内購入
- サブスクリプション
- バーチャルグッズおよびギフティング
- デバイスタイプ別
- スマートフォン
- タブレット
- デスクトップまたはラップトップ
- ウェアラブルおよびその他
- プラットフォームタイプ別
- 従来型ソーシャルネットワーク
- メディア共有ネットワーク
- メッセージングまたはコミュニケーションアプリ
- プロフェッショナルネットワーク
- ニッチおよび関心ベースのネットワーク
- 分散型またはWeb3ネットワーク
- ユーザー層別(年齢層)
- 13〜24歳
- 25〜34歳
- 35〜44歳
- 45歳以上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公的なデジタル普及指標を用いて需要プールをマッピングし、それをプラットフォームの収益化シグナルに結びつけることから始めました。ITUの接続性統計、世界銀行のマクロ・人口統計シリーズ、OECDのデジタル経済に関する注記、および各国の通信規制機関や統計局が公表するインターネット・スマートフォン利用データなど、公開情報源を参照しました。政策およびプライバシーに関する背景情報は、FTC、欧州委員会、プラットフォームガバナンスの動向をまとめた学術論文などの情報源を用いて相互確認しました。
普及率を市場価値に変換するため、企業の開示資料、年次報告書、投資家向け説明資料、決算説明会のコメントを用いて、収益構成、広告負荷の傾向、サブスクリプションおよびアプリ内機能へのシフトを理解しました。主要な製品発表、政策変更、および年ごとの収益に影響を与えうるM&Aを追跡するために、ニュースおよび財務データベースを使用しました。収益化に影響を与える可能性のある新興機能の方向性を確認するため、特許データベースを参照しました。ここに記載した情報源は例示にすぎず、データの収集、検証、明確化のために他にも多くの公開・有料の参考資料が検討されました。
一次インタビューおよび調査
一次調査は、プラットフォーム収益が実際にどのように形成されているか、特に広告、プレミアムサブスクリプション、アプリ内購入の間の分配、およびその構成が地域によってどのように変化するかを検証することに重点を置きました。プラットフォーム側の担当者、代理店やマーケティング購買担当者、アプリエコシステムの専門家にインタビューを行い、ARPUの推移、広告価格の方向性、ユーザーの利用時間といった前提を確認・調整できるようにしました。これは世界的な市場であるため、最終モデル構築時に単一地域への過度な偏りを避けるよう、APAC、EMEA、南北アメリカ全域で入力データを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | CXO:14% | APAC:46% |
| ミッドティア:41% | 機能/事業部門リーダー:35% | EMEA:34% |
| 中小プレイヤー:21% | マネージャー:51% | 南北アメリカ:20% |
市場規模算定と予測
規模算定のロジックは主にトップダウン方式を用いており、インターネットユーザー基盤、スマートフォン普及率、ソーシャルメディア利用時間を用いて対象エンゲージメントプールを再構築し、それを収益化率を用いて収益に変換します。その後、プラットフォームが報告する収益動向のサンプリング、買い手側フィードバックからの広告価格の方向性、サブスクリプションおよびアプリ内購入普及率の代理集計など、選択的なボトムアップ検証を用いて総額を裏付け、ギャップが見られる場合はモデルを調整しました。
総額を形成した実務的な入力要素には、地域別のアクティブユーザー動向、広告負荷および価格変動(CPMの方向性)、プレミアム機能へのサブスクリプション加入率、アプリ内購入・バーチャルギフトの強度、モバイルとデスクトップ間のデバイス構成の変化が含まれます。小規模プラットフォームや新興市場で直接的な値が欠けている場合は、同業グループの範囲およびインタビューで確認された地域別ARPU帯を用いてギャップを補完し、報告されているベンチマークに対して、暗示されるユーザー当たり収益が現実的な範囲内に収まるようにしました。
予測には、マクロ経済状況や政策変化に対する広告支出の感応度が結果を迅速に変化させる可能性があるため、シナリオ分析を用いました。成長の前提は、広告予算配分、クリエイターエコノミーの収益化、プライバシーおよび測定手法の変化に関するインタビューでの合意に基づき、普及率と価格シグナルと整合性を保つ年次収益の軌跡へと変換しました。
データ検証と更新サイクル
市場総額が独立したシグナルと整合するように、複数の検証が行われました。デジタル広告支出の方向性、接続性の成長、主要上場プラットフォームの報告された収益パターンといった代理指標と結果を比較し、地域別または年別で大きな差異が見られた場合は調査を行いました。数値に不整合が見られた場合は、その問題が通貨のタイミング、一時的な事象、または実際の収益化シフトのいずれに起因するかを確認するための追加調査を行いました。
承認前に、モデルと前提はアナリストによるレビューを経ており、異常値の検出、論理的整合性、計算の再現性に重点が置かれています。レポートは毎年更新され、大規模な規制変更やプラットフォームの収益化シフトなどの重要な事象が発生した場合には、中間更新が行われます。提供直前には最終確認が行われ、クライアントが利用可能な最新情報に基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceの世界ソーシャルネットワーキング市場規模と他の公表推定値との比較
ソーシャルネットワーキングの公表市場規模は、同じ年を対象としていても一致しないことが多く、これは各発行元が収益ストリームやプラットフォームの種類を独自の方法で分類していることが原因です。また、一方の推定値が広告支出の代理指標に重点を置き、他方がプラットフォームの収益開示に重点を置く場合にも差異が生じ、最終的な集計に影響します。
企業向けコラボレーションスイートはMordor Intelligenceの対象範囲外とされており、この単一の除外事項だけでも、他の推定値が職場向けメッセージング、コミュニティツール、ソーシャルネットワーキングを一つの枠組みに統合している場合、総額を大きく変える可能性があります。その他の一般的な差異の要因としては、バーチャルギフトやアプリ内購入が完全に集計されているかどうか、対象年の多通貨収益の換算方法、および将来予測において広告価格やサブスクリプションARPUがどの程度の速さで上昇すると想定されているかが挙げられます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 180.50億米ドル(2025年) | |
| 大手コンサルティングA | 205.00億米ドル(2025年) | 職場コラボレーションやより広範なソーシャルメディアサービスといった隣接カテゴリーを混在させることが多く、プラットフォームの収益構成と一貫して照合されていない、積極的な広告価格上昇の前提を適用する場合があります。 |
| 業界団体B | 165.00億米ドル(2025年) | 規模算定を報告された広告支出のみに近い形で行う場合があり、これはプラットフォームの収益化に含まれるプレミアムサブスクリプション、バーチャルギフト、アプリ内購入収益を過小評価する可能性があります。 |
全体として、この差異は主に、何がソーシャルネットワーキング収益として計上されるか、および広告以外の収益化がどのように扱われるかによって説明されます。当社のプロセスは、入力データをユーザー基盤およびエンゲージメントシグナルに結びつけ、その上でインタビューによって検証された収益化率と整合させることで、最終的な数値の追跡と再現を容易にしています。


レポートで回答される主要な質問
2026年のグローバルソーシャルネットワーキング市場の規模はどのくらいですか?
市場は2026年に2,106億6,000万米ドルの収益を生み出し、CAGR 14.32%で2031年までに4,112億7,000万米ドルに達する軌道にあります。
最も急成長している収益ストリームはどれですか?
バーチャルグッズおよびギフティングは、プラットフォームがチップ機能やデジタルコレクティブルを組み込むにつれて、2031年にかけてCAGR 14.89%で拡大すると予測されています。
最も高い成長が見込まれるデバイスカテゴリーはどれですか?
スマートウォッチやヘッドマウントディスプレイを含むウェアラブルは、2026〜2031年にかけてCAGR 15.72%を記録すると予想されています。
市場収益でトップの地域はどこですか?
アジア太平洋は2025年のグローバル収益の34.83%を占め、中国のスーパーアプリエコシステムとインドの拡大するスマートフォンベースが牽引しました。
データプライバシー規制はこのセクターにどのような影響を与えていますか?
20億米ドルを超えるGDPRおよびデジタルサービス法の累積制裁金と、オーストラリアの16歳未満アクセス禁止措置は、コンプライアンスコストの上昇と厳格なユーザー年齢確認の必要性を示しています。
主要プレイヤーはどこですか?
Meta Platforms、Alphabet、ByteDanceがグローバル広告費の大部分を獲得しており、Telegram、Discord、および新興の分散型ネットワークが競争上の圧力をもたらしています。
最終更新日:



