
デジタルレンディング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
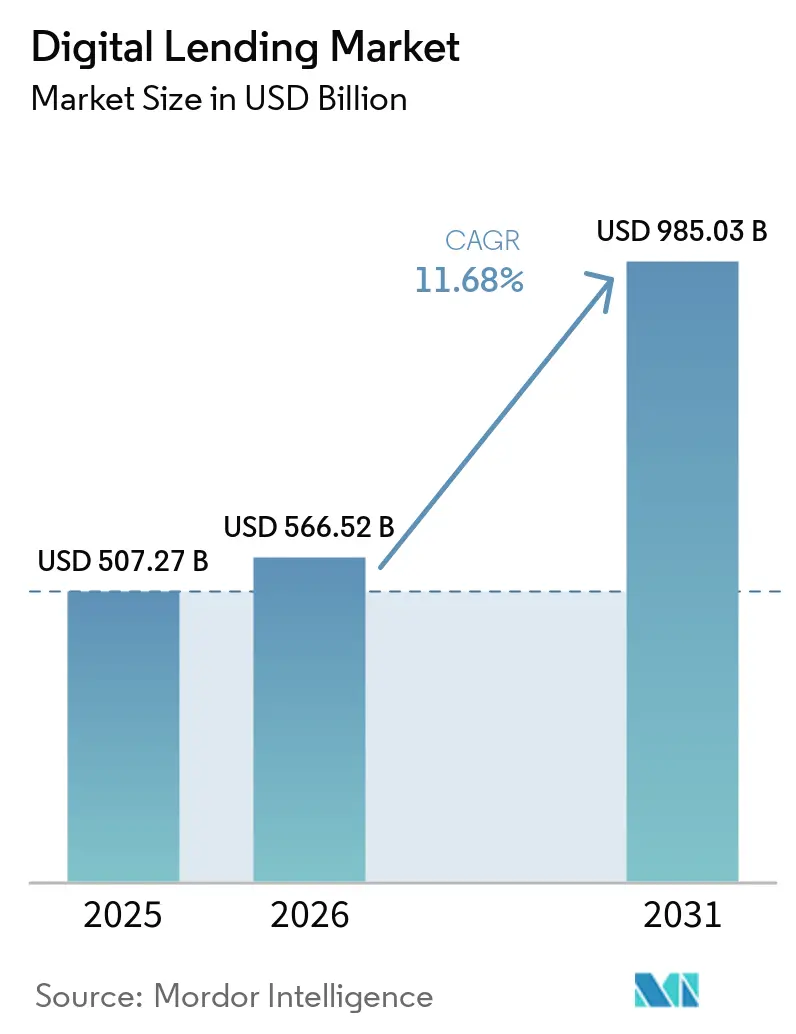
| 市場規模 (2026) | 566.52 十億米ドル |
| 市場規模 (2031) | 985.03 十億米ドル |
| 成長率 (2026 - 2031) | 11.68 % |
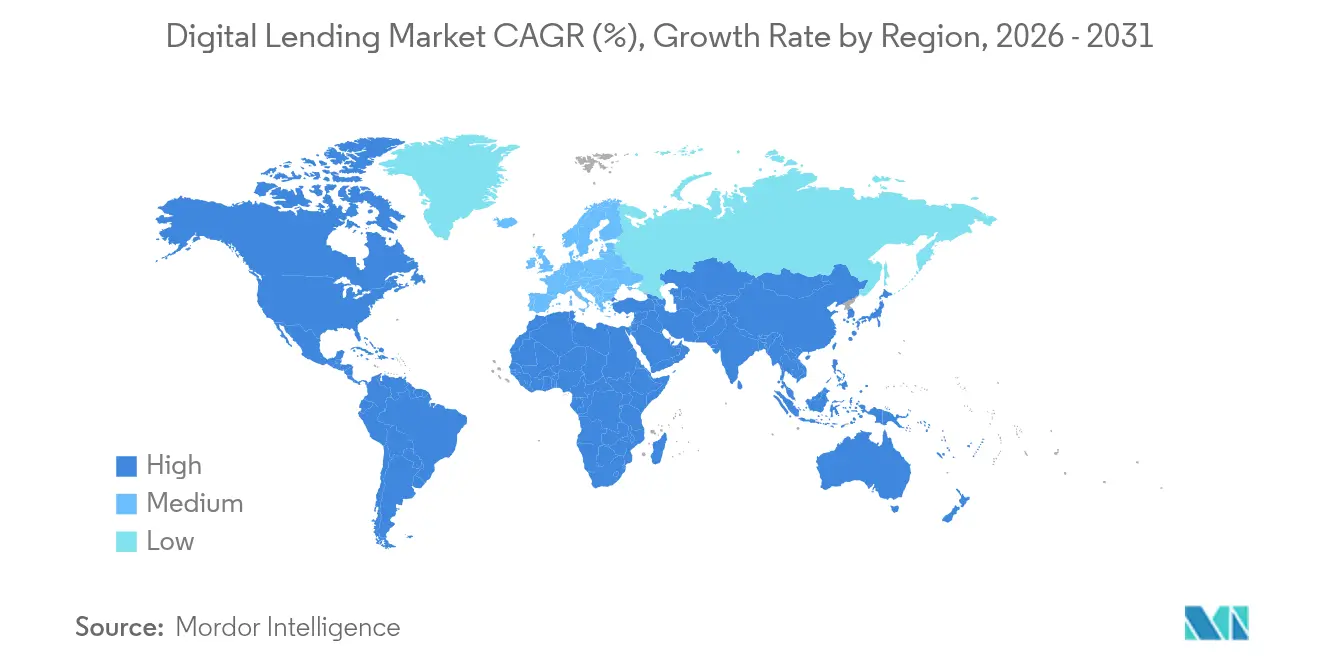
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
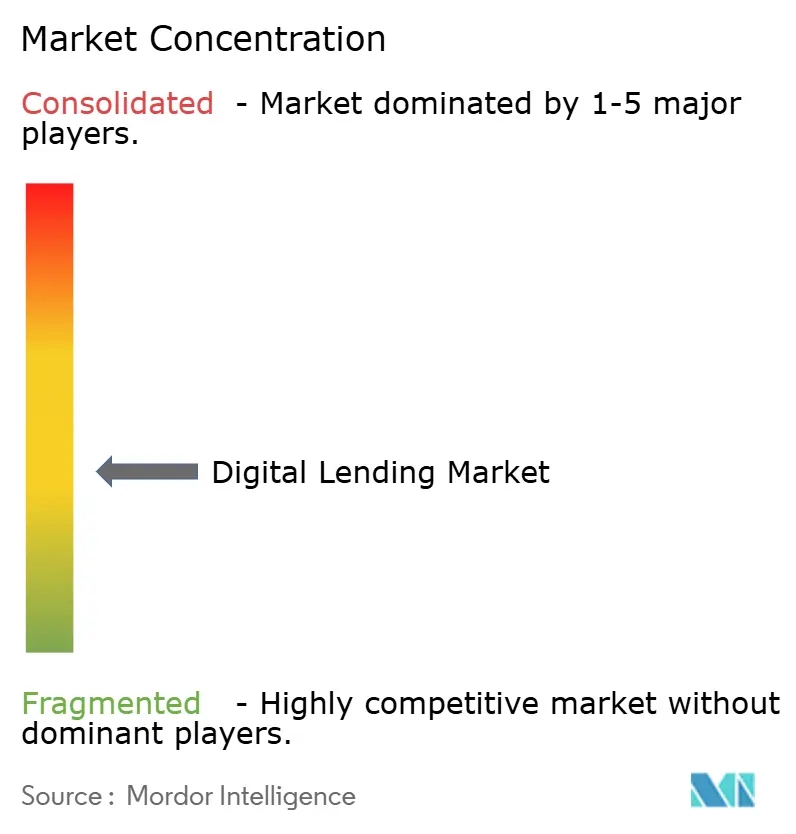
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルレンディング市場分析
デジタルレンディング市場は2025年に5,072億7,000万米ドルと評価され、2026年の5,665億2,000万米ドルから2031年には9,850億3,000万米ドルへと、予測期間(2026〜2031年)においてCAGR 11.68%で成長すると推計されます。この成長プロファイルは、テクノロジーを介した与信組成における着実な拡大、エンベデッドファイナンス取引量の増加、およびAIアンダーライティングに対する機関投資家の広範な受容を裏付けています。リアルタイム与信審査、オープンバンキングによるデータ移転、ならびに後払い(BNPL)オプションが引き続き借り手を店舗チャネルから遠ざけています。金融機関はクラウドネイティブのローン組成システムへの投資を進め、処理コストを削減するとともに、融資実行時間を数週間から数分へと短縮しています。薄いクレジットヒストリーを持つ顧客や越境中小企業向けファンディングをめぐる新たな収益機会が、代替データによる信用スコアリングの支援を受けて生まれています。フィンテック企業、伝統的銀行、およびビッグテックプラットフォームがあらゆる主要地域で同一の顧客セグメントに集中する中、競争の激化が進んでいます。
レポートの主な考察
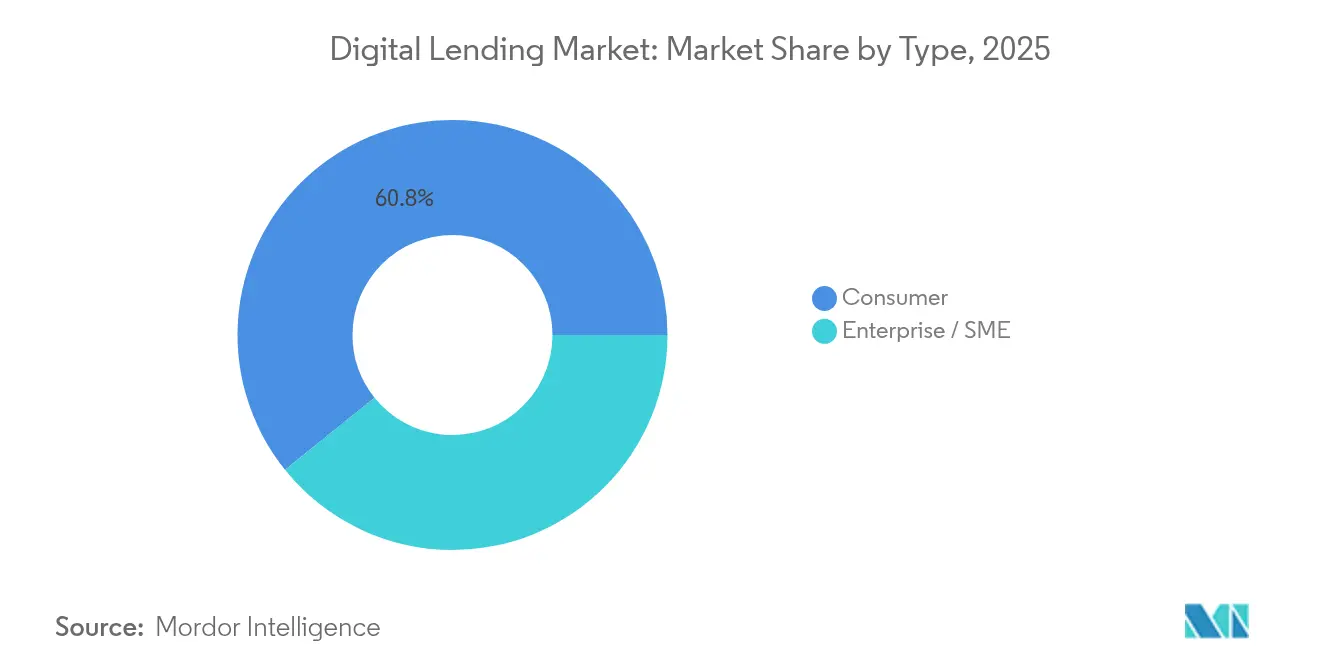
- タイプ別では、消費者向けレンディングが2025年のデジタルレンディング市場シェアの60.78%をリードし、一方で企業向け・中小企業向けレンディングは2031年にかけてCAGR 16.08%で拡大しています。
- 展開モード別では、クラウドプラットフォームが2025年のデジタルレンディング市場規模の68.62%を占め、ハイブリッドアーキテクチャはCAGR 14.55%で拡大しています。
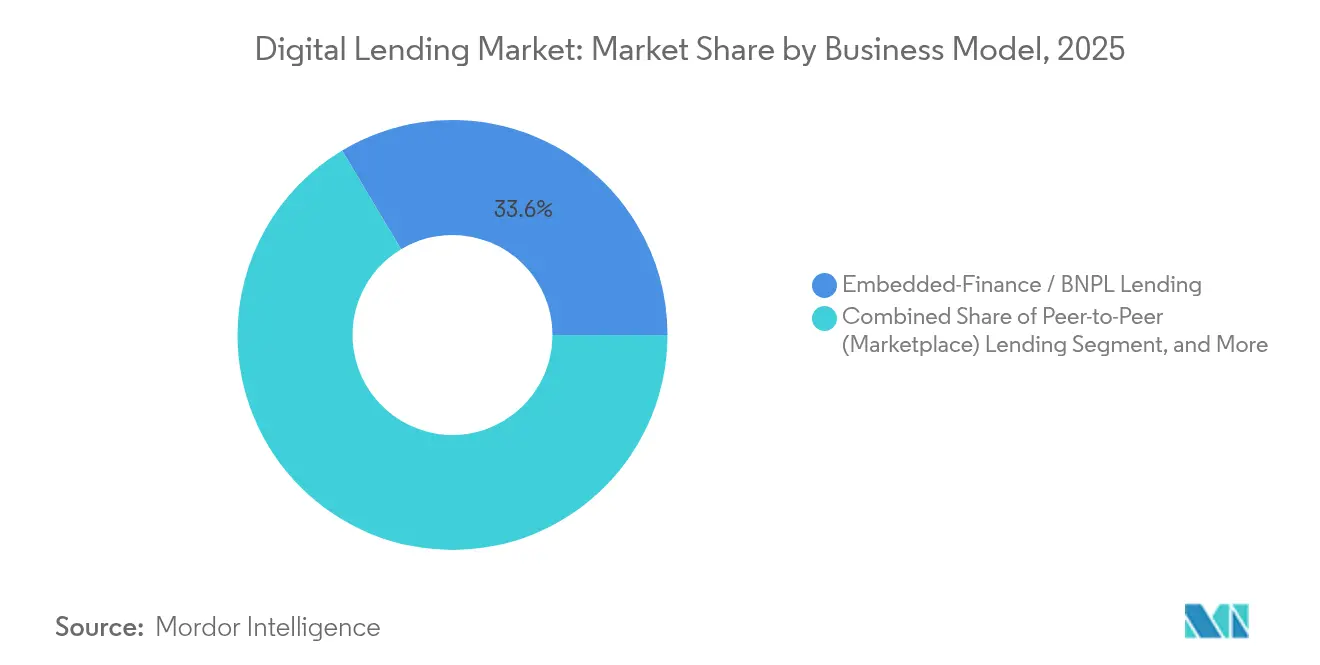
- ビジネスモデル別では、BNPLおよびその他のエンベデッドファイナンス構造が2025年の収益シェアの33.58%を獲得し、同セグメントは2031年にかけてCAGR 19.52%で成長する見込みです。
- 地域別では、アジア太平洋地域が2025年のデジタルレンディング市場規模の39.35%を占め、一方でアフリカは2031年にかけて最速のCAGR 21.85%に達する軌道にあります。
- テクノロジー別では、AI駆動型アンダーライティングプロセスが2025年のデジタルレンディング市場の43.62%を掌握し、リスクを高めることなく承認率を25%向上させました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| スマートフォンおよびインターネット普及率 | +2.8% | アジア太平洋、アフリカ | 中期(2〜4年) |
| フィンテック即時承認プラットフォーム | +2.1% | 北米、欧州 | 短期(2年以内) |
| オープンバンキングおよびe-KYC規制 | +1.9% | 欧州、アジア太平洋、ラテンアメリカ | 中期(2〜4年) |
| 中小零細企業の迅速な運転資金ローンへの需要 | +1.7% | グローバル | 短期(2年以内) |
| 代替データによる信用スコアリング | +1.5% | アンダーバンク地域 | 長期(4年以上) |
| エンベデッドファイナンス型レンディングの台頭 | +1.4% | アジア太平洋、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートフォンおよびインターネット普及率の急増がモバイルファースト型レンディングを加速
2024年のグローバルスマートフォンユーザー数は68億人に達し、貸し手はモバイルアプリを通じて借り手への直接経路を手に入れました。アジア太平洋地域だけでも、デジタルウォレット決済額は9兆8,000億米ドルに達し、アプリ内与信オファーに対する顧客の受容性の高さを裏付けています[2]。貸し手は現在、ジオロケーション、デバイスメタデータ、および行動シグナルを活用して数秒以内にリスクを評価し、初めて借り入れを行う数百万人もの借り手への与信枠を開放しています。インドのデータ保護委員会やEUのAI法などの規制当局がデータ利用の標準化を進めており、これにより貸し手はコンプライアンスに準拠したモバイルファーストモデルを拡大しやすくなっています。
フィンテック即時承認プラットフォームの普及が借り手の期待を変革
デジタルローン申込の90%以上が現在、自動化されたアンダーライティングエンジンを通じて処理されており、Upstartは書類アップロードなしで80%が即時承認されると報告しています。機械学習モデルが数百の借り手属性をリアルタイムで分析し、組成コストを削減するとともに顧客満足度を高めています。5分未満の承認ウィンドウに対応できない銀行は、市場シェアを維持するためにフィンテックベンダーとのホワイトラベルパートナーシップを選択するケースが増えています。
有利なオープンバンキングおよびe-KYC規制がデータ駆動型アンダーライティングを可能に
欧州のPSD3規則およびアジア各地の同様の規制は、銀行に対して安全なAPIを通じて顧客口座データを提供することを求めており、貸し手に対して検証済みの収入・キャッシュフロー・負債情報を提供しています[3]。インドのe-KYCインターフェースなどのデジタルアイデンティティ基盤がオンボーディングを60秒以内に短縮する一方、Experianのキャッシュフロースコアはレガシーのビューロースコアと比較して予測精度が25%向上することを実証しています。
中小零細企業の迅速な運転資金ローンへの需要がB2B採用を促進
中小企業は世界全体で5兆7,000億米ドルの資金調達ギャップに直面しています。デジタル貸し手はリアルタイムの売上データに基づいてアンダーライティングされた収益ベースファイナンスおよびインボイスファクタリング商品でこの不足を補っています。NovoやBitty Advanceなどのプラットフォームは24時間以内に資金を実行し、ラテンアメリカ、東南アジア、および米国の加盟店のサプライチェーンの継続性を支援しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| サイバーセキュリティおよびデータプライバシーリスク | –1.8% | 北米、欧州 | 短期(2年以内) |
| 規制上の金利上限 | –1.2% | 新興市場 | 中期(2〜4年) |
| ピアツーピア市場における投資家疲弊 | –0.9% | 欧州、北米 | 短期(2年以内) |
| クラウドプロバイダー集中リスク | –0.7% | 欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよびデータプライバシーリスクがプラットフォームのスケーラビリティに課題
金融機関はAPIのフットプリントが拡大する中、ITバジェットのわずか13%しかセキュリティに充当していません。2024年には調査対象の貸し手の62%が不正インシデントの増加を報告しており、規制当局はGDPRおよびCCPA体制のもとでゼロトラストアーキテクチャを要求しています。サイバー保険料の上昇と強制的な情報漏洩通知義務が、特に越境プラットフォームにおけるコンプライアンスコストを押し上げています。
ピアツーピア市場における投資家疲弊が資金供給を抑制
複数の欧州ピアツーピア(P2P)プラットフォームにおける過去のデフォルト急増が平均延滞率を6%に押し上げ、かつて注目を集めたプラットフォームの破綻を引き起こしました。リスク回避姿勢の個人投資家は資金を預金保険付き預金へと移し替えており、マーケットプレイスレンダーはイールドを引き上げるか機関投資家の獲得を余儀なくされています。その結果生じる資金調達の不安定性がローン在庫を制限し、プラットフォームの拡大を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
消費者向けレンディングが規模を維持する一方、中小企業向けクレジットはより速い成長を記録消費者向けローンは2025年のデジタルレンディング市場の60.78%を維持し、個人金融およびBNPL需要に牽引されました。同時に、中小企業向けファシリティは2031年にかけてCAGR 16.08%で成長すると予測されており、これは運転資金不足とリアルタイムのキャッシュフロー可視性を評価する代替データモデルの採用を反映しています。中小企業向け製品のデジタルレンディング市場規模は2031年までに2,460億9,000万米ドルに達する見込みです。貸し手は会計ソフトウェアとのAPI連携を通じてインボイス、給与、および税務データを収集し、アンダーライティングサイクルを数週間から48時間に短縮しています。ローカライズされたプラットフォームが消費者ポートフォリオと同等の信用損失率を達成するにつれ、グローバル銀行は販売網を確保するために収益分配パートナーシップへの参入を進めています。
消費者分野では、eコマースチェックアウト内に組み込まれたクレジットオファーが低所得層へのリーチを継続的に拡大しています。給与所得者のミレニアル世代のうち増加する割合が、給与前払いオプションを利用するために給与支払期間のデータを活用しています。高度な説明可能AIモデルがバイアスを軽減し、大規模なピアコホートにおける貸し倒れ率の低下圧力を示しています。これらの力が相まって、消費者向けローン取引量に堅固な基盤を維持しつつ、さらに速い成長が見込まれる中小企業向けレーンを開拓しています。
注記: 各セグメントのシェアはレポート購入時にすべてご提供します
ローンタイプ別:
個人ローンが優位;運転資金ローンが最速のCAGRを記録個人ローンは2025年のデジタルレンディング市場規模の35.44%を占め、即時審査モデルと低い顧客獲得コストに牽引されました。オートローンはこれに続き、販売時点での連携を活用してディーラーショップの手続き時間を60秒以内に短縮しています(UPSTART.COM)。住宅ローン、ホームエクイティ、および学生ローンのカテゴリーは、複雑な担保審査と補助金規則により、デジタル移行が緩やかです。
中小企業向け運転資金ローンはCAGR 10.52%を記録する見込みです。収益ベースファイナンスは日次カード決済に応じて返済額を調整し、需要変動時の加盟店の柔軟性を提供します。エンタープライズリソースプランニングダッシュボード内に組み込まれたインボイスファクタリングプラットフォームは、インボイス発行から24時間以内に流動性を解放します。このエンベデッドファイナンスルートは、従来の与信枠を利用する担保を持たなかったグローバルの物流、農業、フリーランサーエコシステムを引き付けています。
展開モード別:
クラウドがリード;ハイブリッド構造がギャップを縮小クラウドインストールは、銀行がコンテナ化されたAPIファーストのレンディングスタックへの転換を進めた結果、2025年収益の68.62%を掌握しました。ティア1機関の相当数は依然として機密データのオンプレミスストレージを義務付けています。そのため、ハイブリッド展開はCAGR 14.55%で拡大しており、銀行はワークロードをセグメント化し、個人識別情報をファイアウォール内に保持しながら、計算集約型AIモデルのトレーニングにパブリッククラウドを活用しています。
ベンダーロックインリスクにより、規制当局はシステミックな集中状況の審査を進めています。欧州の欧州銀行監督機構(EBA)およびイングランド銀行は、業務継続性を維持するマルチクラウド戦略を奨励しています。貸し手はハイパースケーラーを分散化し、Kubernetesポータビリティレイヤーを組み込むことで対応しています。このようなアーキテクチャは帯域幅が制約された市場においてもモバイルデバイスでのリアルタイム与信判断をサポートし、顧客リーチを拡大しています。
ビジネスモデル別:
エンベデッドファイナンスがローン流通を再定義BNPLおよびエンベデッドファイナンス契約は2025年収益の33.58%を獲得し、年率約19.52%で拡大する見込みです。非銀行加盟店は、サービスとしての銀行(バンキング・アズ・ア・サービス)基盤を介してチェックアウトフロー内にクレジットボタンを統合し、客単価と顧客維持率を高めています。ピアツーピアプラットフォームは忠実な投資家ニッチを維持していますが、資金調達の不安定性に直面しており、一方でバランスシート型フィンテック貸し手は希薄化なしに組成を拡大するために銀行からウェアハウスラインを取得しています。
B2Bチャネルへのエンベデッドファイナンス浸透が次のフロンティアであり、物流・調達ポータルが仕入先向けクレジットラインを組み込んでいます。カードネットワークとeコマースソフトウェア企業のパートナーシップがこのトレンドを加速させ、クレジットをオプション機能ではなくデフォルト機能にしています。デジタルレンディング業界は、純利ざや単独ではなく、意思決定時間(タイム・トゥ・イエス)指標で成功を測るようになっています。
注記: 各セグメントのシェアはレポート購入時にすべてご提供します
テクノロジー別:
AIアンダーライティングが採用トップ;ブロックチェーンは探索段階AI駆動型アンダーライティングエンジンは2025年のテクノロジー支出の43.62%を占め、従来のスコアカードと比較して25%の追加承認を推進しました。オープンバンキングAPIが継続的なデータ更新を確保し、信用悪化の早期警告シグナルを強化しています。生成AIのパイロットが文書分類と借り手コミュニケーションに活用されていますが、本番ワークロードの10%未満にとどまっています。
ブロックチェーンベースのスマートコントラクトは担保付きマイクロレンディングで普及しつつありますが、総ローン取引量の2%未満にとどまっています。銀行はオラクルリスクと規制上の曖昧さを指摘しています。一方、ビッグデータアナリティクスは公共料金支払い、ソーシャルメディアのフットプリント、eコマース評価を活用する代替データモデルを支え、アンダーバンクの消費者へのアクセスを拡大しています。
地域分析
アジア太平洋地域デジタルレンディング市場
アジア太平洋地域は2025年のデジタルレンディング市場において39.35%を占め、235以上のライセンスを取得したデジタルバンクと、2025年に月平均120 ビリオン件の取引を記録したインドのUPIなど政府支援の決済インフラによって支えられています。中国のスーパーアプリはウォレット、ライドヘイリング、フードデリバリーサービスの上に信用機能を重ね、強力なデータループを生み出しています。シンガポールとオーストラリアの政府は規制サンドボックスを運営しており、製品テストサイクルを6か月に短縮し、チャレンジャーレンダーの市場参入を加速させています。
アフリカデジタルレンディング市場
アフリカは最も速い21.85%のCAGRを記録し、2028年までに470 ビリオン米ドルの収益に達すると予測されています。ケニアとガーナで先駆けて普及したモバイルマネーの基盤は、通話時間の購入や個人間送金を評価してリスクをスコアリングするマイクロレンディングエンジンの根幹を成しています。ナイジェリアとエジプトのスタートアップは国際ベンチャーファンドを引き付け、アフリカ系ディアスポラ向けの国境を越えた給与前払いソリューションを開発しています。
北米、欧州およびラテンアメリカデジタルレンディング市場
北米と欧州は高い普及率を示しているものの、全体的な成長は緩やかです。米国のBNPL法制は依然として流動的ですが、PayPalは累計融資実行額が300 ビリオン米ドルを超え、成熟したプレイヤーにとってのスケールを実証しています。欧州では、PSD3の改定とEU AI法が統一ルールを提供し、国境を越えたパスポーティングを強化していますが、複数の消費者信用指令における金利上限が高利回りセグメントを制約しています。ラテンアメリカでは、ブラジルのPIXなどリアルタイム決済を基盤とした組み込み型ファイナンス取引が拡大しており、マクロの不安定さにもかかわらず二桁のレンディング成長への道筋を生み出しています。
規制環境
デジタルレンディングに関する規制は、消費者データ権、サードパーティのレンディング・エコシステムに対する監督、および自動化された信用判断の監査可能性を軸に収束が進んでいる。欧州連合では、EU AI法(規則(EU)2024/1689)が信用力評価および信用スコアリングを高リスクAI利用事例として分類し、2026年8月から金融サービスに対して強制力のある要件が適用される。これにより、モデルのドキュメンテーション、モニタリング、人的監督に関するガバナンス上の期待が高まっている。
米国では、消費者金融保護局(CFPB)がデジタルレンディングに関連する規則制定を継続しており、規則B(ECOA)の変更や、オープンバンキング型のデータアクセスおよび消費者信用規則の下でのBNPLの取り扱いに影響を与える並行的な動きが含まれる。高成長の新興市場では、規制当局がデジタルレンディングアプリおよびレンディングサービスプロバイダーに対する免許制度、開示要件、報告義務を強化している。インド準備銀行は、インド準備銀行(デジタルレンディング)指令2025を通じてその枠組みを統合し、規制対象事業体とレンディングサービスプロバイダー(RE-LSP)の取り決めに関する体系的な要件を導入し、デジタルレンディングアプリ(DLA)の報告(2025年6月15日までのDLAデータのアップロードを含む)を義務化した。さらに、複数の規制対象事業体と提携するLSPに対しては2025年11月1日から追加の規定が発効する。ナイジェリアもまた、FCCPCデジタル・電子・オンライン・非伝統的消費者レンディングガイドライン2025(2025年11月18日発効)を通じてデジタルクレジットを規制の枠内にさらに取り込み、アプリベースのレンディングに対する開示および行為要件を強化した。
バリューチェーン分析
デジタルレンディングにおける価値創出は、顧客獲得とエンベデッド型の販路から始まり、オンボーディングおよびeKYC、データ集約(銀行口座、キャッシュフロー、デバイス、代替データ)、自動化されたアンダーライティングおよびプライシング、資金調達または資本提供、そしてサービシングまたは回収へと進み、コンプライアンスと報告がライフサイクル全体にわたって及ぶ。市場は、銀行、ノンバンク金融会社(NBFC)、フィンテックレンダー、サードパーティのレンディングサービスプロバイダー(LSP)が連携し、オリジネーション、判断、サービシングを規模を持って提供する、モジュール型のAPI主導アーキテクチャを中心に、ますます組織化が進んでいる。一方、クラウドプラットフォームはリアルタイムの意思決定とモデル訓練のための伸縮自在なコンピューティング資源を提供している。
主要なボトルネックは、機関が分断されたレガシーツールを運用し、手動での再入力を必要とする場合に、受付、アンダーライティング、承認、資金提供の間の受け渡し点に集中し、承認までの時間を遅らせ、業務上のリスクを高めている。AIアンダーライティングとデータ接続レイヤーは、承認速度、説明可能性、不正防止対策を左右するため、ボトルネックとなっており、一方で資金調達ライン(ウェアハウスライン、フォワードフロー、証券化)がスケーラブルなオリジネーションを制約している。規制要件もまたエコシステムの設計を形作っており、例えばインドのRBIデジタルレンディング指令2025は、RE-LSPの取り決めおよびDLAの開示・報告(2025年6月15日までのCIMSポータルへの報告を含む)に関する責任を強化し、監査可能なワークフロー、標準化されたデータ取得、API基盤の報告への必要性を高めている。
競争環境
競争は中程度で断片化しています。PayPalやSquareなどの確立された決済ブランドは加盟店との関係を活用し、低い顧客獲得コストで借り手をオンボーディングしています。UpstartやLendingClubなどの純粋デジタル貸し手は、90%の自動承認を実現する独自のAIモデルによって差別化しています。Nubankなどのチャレンジャー銀行はカードから給与前払い商品へと拡大し、一方で伝統的金融機関はレガシーポートフォリオをクラウドのローン組成システムへ移行して競争力を維持しています。
合併・買収は継続しています。Gen Digitalは10億米ドルでMoneyLionを買収することに合意し、900万人のユーザーと分析資産を追加しました。AmazonによるインドのAxioの買収は、eコマースエコシステムにエンベデッドクレジットエンジンを提供します。Moody'sはNumeratedを買収し、与信評価スイート内に組成テクノロジーを組み込み、データ・スコアリング・ワークフローを統合するエンドツーエンドプラットフォームへのトレンドを示しています。
テクノロジーの軍拡競争が戦略を牽引しています。ベンダーは今後の監査義務に対応するために説明可能AIに注力しています。マルチクラウド対応、ローコード設定、ローンポートフォリオの予測的保守が新たな必須要件として浮上しています。上位5社の組成業者が2024年取引量の約28%を掌握しており、統合の余地がある一方で、専門プロバイダーにとって重要な参入機会が存在することを示しています。
デジタルレンディング業界リーダー
-
Funding Circle Limited(Funding Circle Holdings PLC)
-
On Deck Capital Inc.
-
Prosper Marketplace, Inc.
-
Bizfi LLC
-
LendInvest Plc
-
PayPal Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルレンディング市場 このレポートでカバーされる企業
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- PayPal Holdings, Inc.
- Klarna Bank AB (publ)
- LendingClub Corporation
- Upstart Holdings, Inc.
- Funding Circle Holdings plc
- On Deck Capital, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Kabbage, Inc. (American Express Co.)
- LendInvest plc
- Zopa Bank Ltd.
- Kaspi.kz JSC
- Ferratum Oyj
- CAN Capital, Inc.
- International Personal Finance plc
- Faircent Tech Pvt. Ltd.
- LenDenClub Techserve Pvt. Ltd.
- CapFloat Financial Services Pvt. Ltd.
- Oriente Group Limited
- Mercado Libre, Inc.
- Square Loans (Block, Inc.)
- PayU Finance India Pvt. Ltd.
- PagSeguro Digital Ltd.
市場機会と将来展望
デジタルオリジネーション内でサイクルタイムを短縮し、コンプライアンス管理を強化するエージェント型AIとワークフロー自動化を中心に、ホワイトスペースが生まれている。2026年3月、Blendは申請データとコンプライアンスチェックを数秒で審査するBlend Autopilotを発表し、同様のプラットフォームの動きにより、例外処理の多いバックオフィス業務からストレートスルー処理へとより多くの意思決定が移行している。レンダーやプラットフォームベンダーにとって、これはAI主導の信用判断への監視が強まる中、設定可能な意思決定機能、不利な決定に関する説明ツール、継続的なモデルモニタリングへの需要を生み出している。
エンベデッド型および中小企業向けクレジットもまた、特に資金ギャップが大きく、アンダーライティングがリアルタイムのキャッシュフローデータに依存する分野において、製品およびインフラ拡張の余地を提供している。市場コンテキストで示された世界的な中小企業向け資金ギャップ(5.7兆米ドル)は、支払データや会計データからアンダーライティングできる収益ベースのファイナンスおよび運転資金プロダクトへの需要を支えている。インフラ面では、より多くの機関がクラウドおよびハイブリッド展開を標準化しており、クラウドは2025年に68.62%のシェアを占め、アンダーライティングモデルのためのAPI統合と伸縮性のあるコンピューティングを支えている。RBIのデジタルレンディング指令2025やナイジェリアのFCCPC消費者レンディングガイドライン2025といった規制変更は、開示、アプリの登録または報告、サードパーティ監督のハードルを高め、ローンオリジネーションおよびサービシングのスタックにおいて、コンプライアンス・バイ・デザインのプラットフォームやエンベデッド型レグテック機能に機会を生み出している。
最近の産業開発事情 デジタルレンディング市場
- 2026年7月:Prosper Marketplaceが個人向けローンの返済期間を最長6年(72カ月)まで拡大した。この変更は借り手にとって製品の柔軟性を広げ、月々の支払いを減らすことで金利に敏感な層でのコンバージョンを改善できる可能性がある。返済期間の長期化は、プラットフォーム運用におけるライフサイクルリスクモニタリングと回収分析の重要性も高める。
- 2026年6月:Funding Circleが投資家向けローンの10回目の公募証券化であるSBOLT 2026-1を完了し、Funding Circleの公募証券化における英国事業銀行(British Business Bank)の参加を明らかにした。この取引は、持続的なオリジネーション能力を支える、資本市場に基づく拡張可能な資金調達へのアクセスを強化するものである。また、デジタルSME向けレンディングプラットフォームの資金調達構造の制度化が続いていることを示している。
- 2024年12月:Gen Digitalが10億米ドルでMoneyLionを買収する契約を発表した。この取引により、Gen Digitalは消費者向け金融の販路と、デジタルクレジットの各プロセスで活用できるデータ駆動型のマネー管理機能へと事業を拡大する。また、プラットフォームがエンドツーエンドのエンゲージメント、アンダーライティングの知見、クロスセルの経路を求める中で、業界の統合が続いていることを浮き立たせている。
デジタルレンディング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、デジタルレンディング市場は、借り手のオンボーディング、信用審査、書類手続き、およびオンラインまたはアプリを通じたサービスを含む、デジタルチャネルおよびワークフローを通じて実現されるローン組成・実行の価値として定義されます。
調査範囲の除外事項:デジタルジャーニーを通じて開始または処理されない従来の店舗のみの融資活動、およびレンディング量を表さない純粋なソフトウェアのみの収益は除外します。
セグメンテーション概要
- タイプ別
- 消費者向け
- 企業向け/中小企業向け
- ローンタイプ別
- 個人ローン
- オートローン
- 学生ローン
- 住宅ローン/ホームエクイティ
- 中小企業向け運転資金ローン
- 展開モード別
- クラウドベースプラットフォーム
- オンプレミスソリューション
- ハイブリッド
- ビジネスモデル別
- ピアツーピア(マーケットプレイス)レンディング
- バランスシート(直接)レンディング
- エンベデッドファイナンス/BNPLレンディング
- クラウドファンディングおよび収益ベースファイナンス
- テクノロジー別
- AI/機械学習駆動型アンダーライティング
- APIおよびオープンバンキングプラットフォーム
- ブロックチェーンベースレンディング
- ビッグデータアナリティクス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、定義が公的統計におけるレンディングの追跡方法と一致していることを確認するために使用されました。マクロおよび信用トレンド指標については世界銀行、IMF、BIS、OECDなどの非有料ソースを活用し、銀行信用、消費者信用、監督上の注記については主要国の中央銀行および金融規制当局の公表資料を参照しました。
また、上場貸し手および金融プラットフォームのSEC提出書類や年次報告書、投資家向けプレゼンテーション、中央銀行の決済・デジタルファイナンスに関する最新情報、信頼性の高い金融メディアなどを精査し、デジタル組成が総融資額の中でどのように拡大しているかを把握しました。特定の回廊における活動のクロスチェックには、デジタルファイナンスの展開に関連するデバイスおよびインフラ需要シグナルの検証に役立つ場合に限り、輸出入の貨物レベルデータベースを使用しました。これらの例は網羅的なものではなく、データ収集、インプットの検証、および前提条件の明確化のために他の多くの公開ソースも使用しました。
一次インタビューおよびサーベイ
一次調査は、デジタルで組成されているレンディングのシェア、引受および承認率の変化、ならびに借り手タイプ全体にわたるユニットエコノミクスの推移を検証することに重点を置きました。主要地域の貸し手、fintechプラットフォーム、リスク・コンプライアンス専門家、チャネルパートナーと幅広く対話し、採用、価格設定、信用品質に関する前提条件をストレステストしました。
公開データセットにデジタル分割が明確に示されていない場合は、専門家の意見を活用して現実的な普及率の範囲を設定し、モデルを確定する前に変化の方向性を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:17% | アジア太平洋:46% |
| 中位層:49% | 部門・ユニットリーダー:23% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:21% | マネージャー:60% | 南北アメリカ:20% |
市場規模の算定と予測
規模の算定は需要プールの再構築から始まり、地域別の総信用組成および融資残高の活動を、公開シグナルとインタビュー検証から導出した普及率を用いてデジタル組成量に換算します。次に、サンプリングした貸し手のスループット確認、平均ローンチケットサイズのパターン、借り手タイプ別の商品ミックス分割などの選択的なボトムアップ近似値と総計を照合し、両者の見解が一致しない場合は調整を行います。
モデルで使用する主要インプットには、ローンカテゴリー別のデジタル組成普及率、承認率およびプルスルー率、借り手コホート別の平均チケットサイズ、延滞および償却トレンドの方向性、オンボーディングに影響する政策・コンプライアンスの変化、ならびに実用的な採用代理指標としてのスマートフォンおよびインターネット普及率が含まれます。採用率信用サイクルは急速に変化する可能性があるため、予測は主にシナリオ分析に依拠し、シナリオは金利サイクル、資金調達の可用性、リスク選好度に関する専門家の見解に基づいて設定しました。小規模な地域でボトムアップのシグナルが不足している場合は、銀行の深度とデジタル利用が類似するピア市場のアナログを用いてギャップを補完し、成長の過大評価を避けるために保守的な上限を設けました。
データ検証と更新サイクル
モデルのアウトプットは、信用成長トレンド、融資商品ミックスの開示、報告されたデジタルチャネルの牽引力などの独立したシグナルと照合され、承認前に第二のアナリストパスで差異が精査されます。外れ値は、インプット系列、通貨換算、規制や報告定義における段階的変化を再確認することで調査され、主要な前提条件が想定範囲を超えて変動した場合は再コンタクトが実施されます。
レポートは年次で更新され、主要な規制変更、急激な金利変動、資金調達市場の混乱などの重大なイベントが発生した場合は中間更新が行われます。納品前にアナリストが最新のレビューを実施し、クライアントが最新のデータと検証ノートに基づいた最新の見解を受け取れるようにしています。
Mordor Intelligenceのデジタルレンディング市場規模と他の公表推計値との比較
デジタルレンディングの公表推計値はしばしば異なります。これは、企業が測定対象を混同しているためであり、ローン組成額を追跡するものもあれば、プラットフォームやソフトウェアの収益を追跡するものもあり、通貨とインフレに使用される年度によっても総計が変動する可能性があります。各ステップを明確な需要指標とインタビューに裏付けられた採用率の範囲に遡れるよう、ロジックを透明に保っています。
最大のギャップ要因は通常、住宅ローンやその他の担保付き融資が含まれているかどうか、数値が実行額と残高のどちらを表しているか、および信用ミックスと承認行動のチェックなしに普及率が地域全体で一貫して適用されているかどうかから生じます。範囲がプラットフォーム収益または限定的な融資商品に限定されている場合、数値はかなり小さく見えます。これは広く引用されているいくつかの数値に見られるパターンであり、Mordor Intelligenceとは異なる範囲の選択によるものです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 566.52 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 450.00 ビリオン 米ドル(2023年) | 広範なデジタルファイナンス採用に結びついた単年度評価として提示されることが多く、組成額、信用残高、または特定のローンカテゴリーのみを測定しているかどうかについての明確性が限られており、組成主導モデルと比較して総計が圧縮される可能性があります。 |
| 業界誌B | 15.26 ビリオン 米ドル(2024年) | この数値は通常、デジタルで組成されたローンの価値ではなく、レンディングに関するデジタル化およびワークフローソリューションを追跡しており、基礎となるレンディング量を除外するテクノロジー支出の視点を適用している可能性があります。 |
この表は、スプレッドが主に市場単位として何がカウントされるか、すなわちデジタルチャネルを流れるローン価値か、それとも実現技術への支出かにって説明されることを示しています。定義を組成に結びつけ、普及率とチケットサイズの前提条件をインタビューでクロスチェックすることにより、明確なインプットで繰り返し更新可能な実用的な推計値を導き出しています。
レポートで回答される主要質問
2026年のデジタルレンディング市場の規模はどのくらいですか?
デジタルレンディング市場は2026年に5,665億2,000万米ドルに達し、2031年には9,850億3,000万米ドルに向けて順調に推移しています。
デジタル消費者向けクレジットで最も成長が速い地域はどこですか?
アフリカはモバイルマネー基盤と支援的な規制サンドボックスにより、2031年にかけて予測CAGR 21.85%でリードしています。
現在、AIアンダーライティングを使用するデジタルローンのシェアはどのくらいですか?
AI対応エンジンがローンのおよそ43.62%を処理し、ポートフォリオリスクを高めることなく承認率を25%向上させました。
ハイブリッドクラウド展開が貸し手の間でより普及しているのはなぜですか?
世界全体で5兆7,000億米ドルの運転資金ギャップが需要を牽引する一方、会計システムへのAPIが48時間以内にアンダーライティングを加速させています。
エンベデッドファイナンスはクレジット流通をどのように再定義していますか?
BNPLおよびエンベデッドファイナンス製品は、購買プロセス内に直接ローンオファーを組み込み、すでに収益シェアの33.58%を占め、年率約19.52%で成長しています。