
ヨーロッパのクラウドレンディングおよびクラウドインベスティング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
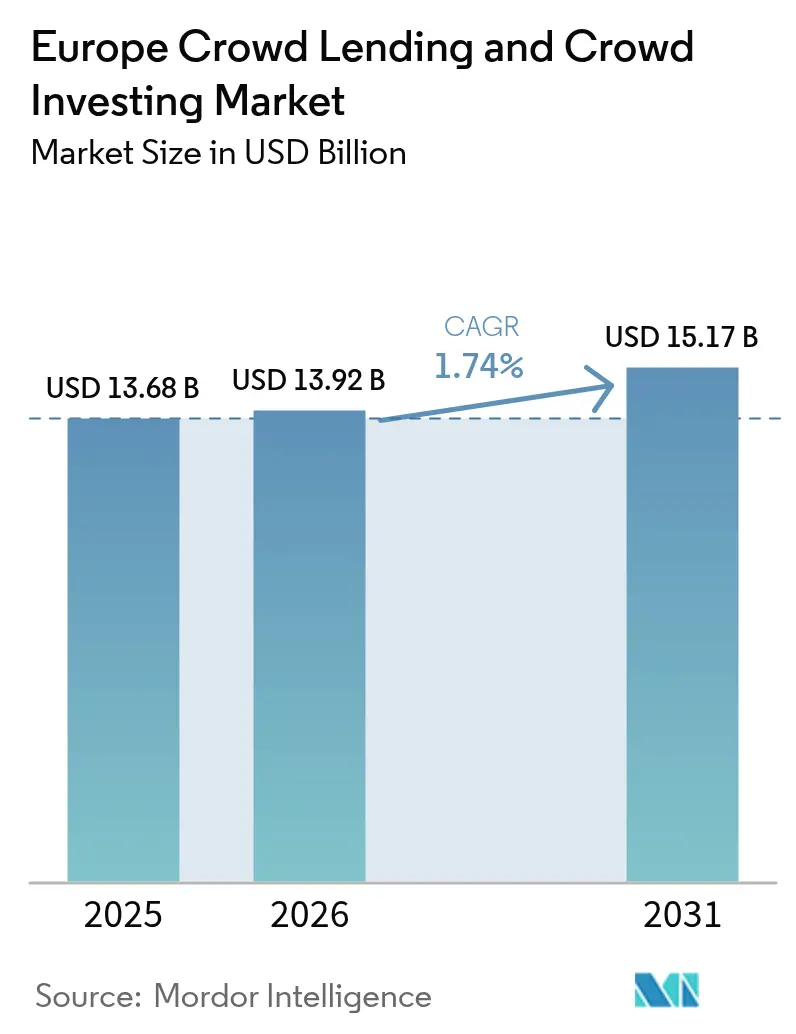
| 基準年の市場規模 (2025) | 13.68 十億米ドル |
| 市場規模 (2026) | 13.92 十億米ドル |
| 市場規模 (2031) | 15.17 十億米ドル |
| Growth Rate (2026 - 2031) | 1.74 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのクラウドレンディングおよびクラウドインベスティング市場分析
ヨーロッパのクラウドレンディングおよびクラウドインベスティング市場規模は2025年に136億8,000万米ドルと評価され、2026年の139億2,000万米ドルから2031年には151億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは1.74%です。この緩やかな拡大は、欧州クラウドファンディングサービスプロバイダー規制(ECSPR)のもとでの規制収斂が、かつての急成長フェーズに取って代わりつつある成熟したエコシステムを示しています。債務型プラットフォームは引き続き組成量を支配していますが、欧州中央銀行が基準金利を3.75%に引き上げた2024年後半には、銀行預金に対する利回り優位が150~200ベーシスポイントにまで縮小しました。市場機会は、組み込み型ファイナンスAPI、トークン化された債務商品、およびEUタクソノミー規則に準拠した再生可能エネルギープロジェクトのパイプラインを中心に展開されつつあります。コンプライアンスの固定費用が大規模な事業者に有利に働く一方、越境パスポーティングにより認可を受けたプロバイダーが単一の本国ライセンスで27のEU管轄区域にサービスを提供できるため、戦略的な統合が進んでいます。その結果、リトアニア、オランダ、ドイツが地域の成長拠点として台頭しており、一方でフランスは2024年に不動産の遅延および詐欺スキャンダルの影響を受けて資金調達が縮小しました。
レポートの主要なポイント
- ビジネスモデル別では、債務型クラウドレンディングが2025年のヨーロッパのクラウドレンディングおよびクラウドインベスティング市場シェアの19.75%を占め、一方でトークン化された有価証券は2031年までに2.75%のCAGRで拡大すると予測されています。
- 借り手タイプ別では、中小企業および不動産特別目的会社が2025年のヨーロッパのクラウドレンディングおよびクラウドインベスティング市場シェアの43.12%を獲得しており、2031年に向けて3.58%のCAGRで成長しています。
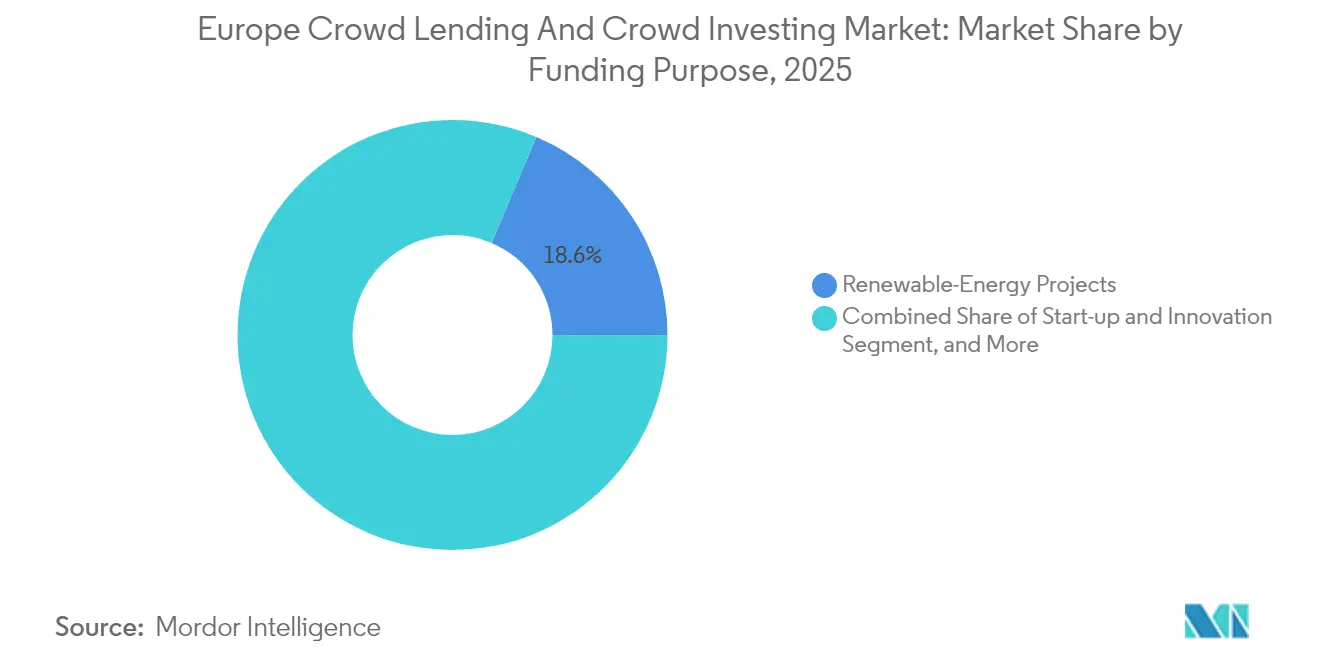
- 資金調達目的別では、再生可能エネルギープロジェクトが2025年のヨーロッパのクラウドレンディングおよびクラウドインベスティング市場シェアの18.62%を占め、2031年にかけて2.85%のCAGRで前進しています。
- 投資家タイプ別では、機関投資家およびファミリーオフィス資本が2031年までに2.93%のCAGRで成長すると予測される一方、高度化された個人投資家は2025年のヨーロッパのクラウドレンディングおよびクラウドインベスティング市場シェアの13.70%を維持しました。
- 地域別では、リトアニアが2026年~2031年の間に2.06%のCAGRという最も速い成長軌道を記録し、一方で英国は2025年のヨーロッパのクラウドレンディングおよびクラウドインベスティング市場シェアの14.50%を維持しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォンによるオンボーディングおよび組み込み型ファイナンスAPI | +0.3% | 北欧およびバルト地域 | 短期(2年以内) |
| PSD2/SEPAインスタントレールによる決済摩擦の低減 | +0.4% | ドイツ、オランダ、EU全域 | 中期(2~4年) |
| ECSPRパスポーティングによる越境スケールアップの加速 | +0.5% | 英国・スイスを除くEU全加盟国 | 中期(2~4年) |
| 不動産クラウドレンディングによるメザニンローンの代替 | +0.2% | 英国、ドイツ、フランス | 長期(4年以上) |
| 中小企業グリーントランジション義務 | +0.3% | ドイツ、オランダ、フランス、EU全域 | 長期(4年以上) |
| トークン化された債務商品および分割流動性 | +0.1% | ドイツ、オランダ、スイス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォンによるオンボーディングおよび組み込み型ファイナンスAPI
スマートフォンの普及により、借り手と投資家は本人確認、リスクプロファイリング、資金調達取引を数分で完了できるようになり、バルト・北欧プラットフォームの急速なユーザー獲得を後押ししています。オープンバンキングAPIにより、これらのプロバイダーはホワイトラベルの融資フローをサードパーティの金融サービスアプリに組み込むことができ、顧客獲得コストの増分を最小限に抑えながら配布を拡大しています。[1]オランダ中央銀行、「サービスとしての銀行業務」、dnb.nl ユーザーエクスペリエンスの向上により、アカウント作成からローンコミットメントまでのファネルが短縮され、コンバージョン率が向上して組成量が増加します。政府の電子IDフレームワークに基づく即時デジタルKYCプロセスにより、コンプライアンスがさらに効率化されます。総合的に、これらの要因は対象層を広げることで市場CAGRに推定0.3パーセントポイントを加算します。競争上の差別化は、表面利回りからシームレスなオムニチャネルアクセスへとシフトしており、遅れをとるプラットフォームにモバイル基盤のアップグレードを迫っています。
PSD2/SEPAインスタントレールによる決済摩擦の低減
決済サービス指令2(PSD2)は認可されたサードパーティが顧客の銀行データにアクセスすることを義務付け、SEPAインスタントクレジットスキームはほぼリアルタイムのユーロ送金を実現します。両者が組み合わさることで、決済サイクルが2~3日から10秒未満に短縮され、中小企業のキャッシュフロータイミングと投資家の再投資速度が大幅に改善されます。[2]欧州投資ファンド、「EIFがグリーンプライベートクレジットファンドに2億ユーロを投資」、eif.org オランダの分析によると、インスタントレールは従来のバッチ決済と比較して取引放棄率を18%削減します。現金の再利用が速まることでプラットフォームの収益が増加し、サービス手数料がより早期に発生するとともに、アイドルバランスリスクが低減されます。統一された決済レイヤーは複数管轄での拡張も支援し、地域展開の運用上の複雑性を軽減します。採用が拡大するにつれ、プラットフォームはより競争力のある流動性プレミアムを設定でき、長期的な成長への0.4パーセントポイントの押し上げを強化します。
ECSPRパスポーティングによる越境スケールアップの加速
2023年11月以降、ECSPRのもとで認可されたプロバイダーは追加の国内承認なしに欧州経済領域全域で投資家と借り手を募集できるようになり、以前は需要を分断していた複雑な制度が撤廃されました。例えば、リトアニアのプラットフォームは、ドイツとスペインの投資家ファネルを開放した後、2023年の2億3,000万ユーロから2024年には推定3億ユーロへと総資金調達額を増加させました。パスポーティングにより、専門的な貸し手は地元のボリュームだけでは不十分な市場において、例えば小規模風力プロジェクトのようなニッチな借り手とのマッチングファンディングも可能となります。マーケティングおよび開示書類は共通のテンプレートに統一され、新規参入国ごとの法務コストが低減されます。これらの効率性によりCAGRに約0.5パーセントポイントが加算され、規制上の調和が2030年までの最大の構造的追い風となっています。
不動産クラウドレンディングによるメザニンバンクローンの代替
不動産開発業者は、信用逼迫サイクルにおいてレバレッジ比率を維持するために、メザニン銀行トランシェを高クーポンのプラットフォーム債務で代替することが増えています。西ヨーロッパでは、利回りはシニアモーゲージより400~600ベーシスポイント高い一方、プライベートエクイティの株式スラグよりも安価であるため、市場の両サイドにとって魅力的な商品となっています。英国の組成額は2024年後半にマクロ逆風にもかかわらず上昇しました。これは、優良プラットフォームが低ローン・トゥ・バリューのポートフォリオを引き受け、建設段階での出金ドローダウン形式で資金を供出しているためです。バーゼルIIIの資本賦課により銀行が投機的な住宅プロジェクトから撤退するにつれ、クラウドレンダーがその空白を埋め、ジュニアエクイティバッファーによるファーストロスプロテクションを確保しています。この構造的なシフトは成長への0.2パーセントポイントの押し上げを維持しており、特に都市部のインフィルおよびブラウンフィールド再開発のニッチ分野において顕著です。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ECB金利上昇による利回り優位の侵食 | -0.6% | ユーロ圏 | 短期(2年以内) |
| マクロサイクルにおける消費者信用のデフォルト急増 | -0.4% | 南ヨーロッパ | 短期(2年以内) |
| クラウドファンディング詐欺スキャンダルによる信頼低下 | -0.2% | フランス、ドイツ | 中期(2~4年) |
| MiFID IIにおける国別マーケティング上限 | -0.3% | 全EU加盟国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ECB金利上昇によるプラットフォーム利回り優位の侵食
2022年初頭から2024年10月にかけて、ECBの預金ファシリティ金利は-0.50%から3.75%へと移動し、かつて個人投資家のプラットフォームローンへの需要を支えていた金利スプレッドを圧縮しました。ドイツの定期預金が2.5%の利息を支払い始めると、消費者向け貸し手は持続不可能なデフォルトリスクを負うことなく借り手に14~15%を請求することができなくなりました。その結果、利回りを求める資本はマネーマーケットファンドへと移動し、イタリアとスペインではプラットフォームの資金調達量が四半期ごとに25%低下しました。事業者はマーケティング予算の削減と信用スコアの厳格化で対応しましたが、これらの防衛的措置は売上高成長を制限します。アナリストは、金利正常化が再開される今後2年間で、この逆風が総CAGRから0.6パーセントポイントを差し引くと推定しています。
クラウドファンディング詐欺スキャンダルが投資家の信頼を低下させている。
2024年にフランス金融市場庁が181の詐欺的な投資ウェブサイトを閉鎖したことは、デューデリジェンスに関する根強い課題を浮き彫りにしました。[3]フランス金融市場庁、「AMFが2024年に181の詐欺的な投資ウェブサイトを閉鎖」、amf-france.org 総額6億4,500万ユーロに上るJuicyFieldsのポンジースキームは、特に初めての個人投資家の間で投資センチメントをさらに損ないました。プラットフォームはエスクロー分別管理およびサードパーティ受託者構造で対応しましたが、フランスでのオンボーディングコンバージョンはスキャンダル前の水準に比べて12%低下しました。ECSPRの統一開示により信頼の回復が期待されますが、風評被害は長引いており、中期的な成長への-0.2パーセントポイントの影響が見込まれます。投資家補償制度およびプラットフォーム管理者の適格性・誠実性テストはコンプライアンスコストを押し上げ、規模の拡大をさらに重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
債務型の主導とトークン化の上昇余地債務型プラットフォームは2025年に27億米ドル相当のローンを組成し、ヨーロッパのクラウドレンディングおよびクラウドインベスティング市場シェアの19.75%に相当します。ECSPRのもとでの安定した手数料収入とより明確な法的扱いにより、このコホートは2031年まで2.06%のCAGRを維持するものと期待されます。MiFID IIが多くの募集を譲渡可能有価証券として分類し、目論見書コストを増大させて供給を冷え込ませているため、株式型クラウドインベスティングは後れを取っています。しかし、トークン化された有価証券は、ベルリン・ヒュポの1億ユーロのブロックチェーンPfandbrief(カバードボンド)がオンチェーン決済に対する機関投資家の需要を実証したことを受け、2.75%のCAGRに向かっています。見通し期間において、ハイブリッド収益配分モデルはセカンダリーマーケットの流動性が限られるため、ヨーロッパのクラウドレンディングおよびクラウドインベスティング市場規模の5%未満にとどまる見込みです。
営業利益率のプロフィールも債務型プラットフォームに有利であり、そのサービス収益は複数年の償却スケジュールにわたって積み上がります。これとは対照的に、株式型ポータルは収益の大部分を前払いで得るため、継続的にディール在庫を補充する必要があります。トークン化された債務商品は取引可能なスライスを生み出してマーケットメイキング活動を引き付けるため、オプション性を加えます。初期のパイロットでは、ローンプールが500万ユーロを超えた時点でのビッドアスクスプレッドが50ベーシスポイント未満であることが示されています。全体として、債務型に組み込まれた規模の経済がそのリードを固める一方、テクノロジー主導のニッチ分野が機関投資家アロケーターの間でインクリメンタルなウォレットシェアを獲得するでしょう。

注記: 全個別セグメントのシェアはレポート購入後に取得可能


借り手タイプ別:
中小企業および不動産の優位中小企業および不動産の借り手が2025年総組成額の43.12%を確保し、ヨーロッパのクラウドレンディングおよびクラウドインベスティング市場の最大のスライスとなっています。これらのコホートは、ESG改修義務、電化、エネルギー効率化改修が絶え間ない資金調達ニーズを生み出すことから、3.58%で成長すると予測されています。消費者信用分野は依然として規模が大きいものの、2024年に失業率が9%を超えた南ヨーロッパではより高いデフォルトリスクに直面しています。プラットフォームは現在、より厳格な債務対所得上限と動的プライシングアルゴリズムを適用しており、ボリューム拡大を抑制しながらもローンブックを保護しています。
法人向け融資の平均チケットサイズである12万5,000ユーロは、5,000ユーロ未満の消費者向け融資と比べて優れたユニットエコノミクスを生み出し、プラットフォームが固定の引き受けコストをより大きな残高にわたって償却することを可能にします。銀行がグリーン中小企業プールの証券化によって得るリスク加重資産の軽減は、シンジケーションの出口経路を生み出し、このセグメントの牽引力をさらに強化します。逆に、フランスの不動産遅延は建設サイクルへの感応性を示していますが、それでも開発業者がマージン圧迫時に株式希薄化よりもクラウド債務を好むため、メザニン需要は持続しています。
資金調達目的別:
再生可能エネルギーが全セグメントを凌駕再生可能エネルギープロジェクトは2025年ボリュームの18.62%を占め、不動産開発、中小企業運転資本、個人向けローンを上回る2.85%のCAGRという最も速い見通しの上昇を示しています。ドイツとポーランドの太陽光パネル集約業者は規模でのABSテイクアウトを構成し、プラットフォームにプログラム的な出口を提供しています。固定価格買い取り制度の継続とキロワット時当たりの予測可能なキャッシュフローは、自然金利ヘッジを求める年金基金にとって魅力的です。不動産は貸出金額の絶対的なリーダーを維持していますが、許認可の遅延と建設コストのインフレにより、2024年前半にフランスでの貢献が24.9%削減されました。
今後、規制上の炭素予算が商業ビルのエネルギー効率改修プロジェクトパイプラインを強化します。これらのイニシアチブはEUタクソノミーのラベリング対象となり、劣後クラウドトランシェによる銀行融資可能性が高まります。スタートアップおよびイノベーション資金調達はベンチャーキャピタルサイクルに連動して変動しやすい状況が続く見込みであり、一方で債務整理のニッチ分野はECB金利が正常化するにつれて相対的な魅力を失うでしょう。
注記: 全個別セグメントのシェアはレポート購入後に取得可能
投資家タイプ別:
機関投資家の流入が流動性ダイナミクスを変える高度化された個人投資家は2025年の組成額の13.70%を管理しましたが、機関投資家およびファミリーオフィスの資金は欧州投資ファンドの2億1,700万米ドルのグリーンプライベートクレジットマンデートに後押しされ、予測2.93%のCAGRで増加しています。例えば保険会社は、ソルベンシーIIの制約を超えることなく負債ギャップを埋めるために、短期の中小企業プールを活用しています。高度化されていない個人投資家セグメントはMiFID IIのより厳格なエクスポージャー上限に直面しており、将来の資金流入に占めるシェアが減少しています。
機関投資家の参加はより高いデータ粒度を要求するため、プラットフォームはIFRS準拠のレポーティングダッシュボードおよびシナリオ分析ツールキットに投資しています。セカンダリーマーケットの流動性は、返済ストリームを100ユーロ単位に分割するトークン化されたノートを通じてゆっくりと改善されており、買い手側の基盤が拡大しています。プロフェッショナルコホートのシェアが上昇するにつれ、平均ローン期間が延長され、クーポン分散が縮小し、プラットフォームは引き受けの優位性が守れる専門的な組成に向かっています。
地域分析
イギリスのクラウドレンディングおよびクラウド投資市場
イギリスは、ブレグジット後にECSPRパスポート権を失ったにもかかわらず、第一世代のfintech普及期に培ったブランド資産を活かし、2025年の総取引量の14.50%を維持した。Funding Circleなどの主要プレイヤーは、パイプラインの密度を保つために地域銀行との共同レンディングプログラムを重視しており、Zopaは2024年12月に調達した8,700万 ミリオン 米ドルをヨーロッパ大陸市場への再参入を見据えた生成AIリスクモデルに充当する予定である。国内統合は急速に進んでおり、コンプライアンスコストの上昇に伴い、2024年には70件のM&A取引が成立した。
ドイツのクラウドレンディングおよびクラウド投資市場
ドイツはグリーンエネルギー債務の中心地として機能している。EnpalはEIBの信用補完のもとで1億ユーロの住宅用太陽光発電債権を証券化し、ヒートポンプ資金調達事業者が追随するテンプレートを確立し。許認可手続きの迅速化改革により、2027年までに年間50億ユーロのパイプラインが解放される可能性があり、ヨーロッパのクラウドレンディングおよびクラウド投資市場におけるドイツの戦略的重要性が浮き彫りになっている。
フランスおよびリトアニアのクラウドレンディングおよびクラウド投資市場
フランスでは、不動産開発案件の15〜20%が6ヶ月の遅延基準を超過したことにより、2024年上半期の取引額が前年同期比24.9%減の8億3,000万ユーロとなった。しかし、AMFによる不正行為の取り締まりにより181の悪質なポータルが排除され、長期的な信頼性が強化された。一方、リトアニアでは、簡素化されたライセンス取得手続きとアクティブなプラットフォーム数の48%減少により、存続事業者がより低い顧客獲得コストで西ヨーロッパの投資家にアクセスできるようになり、CAGRが2.06%の見通しとなった。
ヨーロッパのクラウドレンディングおよびクラウド投資市場
ポーランドは合成証券化を通じた新興市場の成長余地を体現している。InbankのPLN6億2,500万(1億5,600万 米ドル)のプログラムは太陽光発電およびヒートポンプの設置を資金調達しており、地域の信用インフラに対する機関投資家の信頼を示している。オランダとスペインはPSD2即時決済レールを活用し、SME借入者の資金再循環を改善している。全体として、地理的な成長回廊は規制の機動性、グリーンファイナンスへのインセンティブ、およびデジタルIDの普及と連動している。
規制環境
欧州のクラウドレンディングおよびクラウドインベスティングは、欧州クラウドファンディング事業者規則(ECSPR)、規則(EU)2020/1503のもとで運営されており、EU全域における投資型および融資型クラウドファンディングの両方に対する統一された枠組みを定めている。ECSPRのもとでESMAは認可済みクラウドファンディング事業者(CSP)の公開登録簿を維持し、1つの加盟国での単一の認可により、本国の国内所轄当局(NCA)を通じてEU市場全体でのクロスボーダーのパスポート制度が可能となり、従来の分断された国内制度に代わるものとなっている。
投資家保護と募集構造に関する規則が、コンプライアンス負担の多くを占め、運用モデルを形づくっている。主な要件には、主要投資情報シート(KIIS)、非高度投資家向けの必須知識テストと損失負担シミュレーション、そしてレベル2の規制技術基準/実施技術基準(RTS/ITS)および委任法令を通じて実施されるガバナンス、リスク管理、監督協力要件が含まれる。ECSPRはまた、対象となる資金調達を1件のプロジェクトにつき12か月間で500万ユーロに制限しており、これがより大規模な資金調達をMiFID II/目論見書の経路へ押し出し、プラットフォームの製品設計や借り手選定、特に中小企業(SME)や不動産SPV向け資金調達に影響を与えている。
バリューチェーン分析
バリューチェーンは、借り手・プロジェクトのオリジネーション(中小企業、不動産SPV、再生可能エネルギー開発事業者)と、リテール、上級リテール、機関投資家チャネル全体にわたる投資家獲得から始まる。次に、ECSPRのテンプレート(KIIS含む)に沿った引受、クレジットスコアリング、価格設定、開示資料作成のプロセスへと移る。プラットフォームは統合の中核を担い、デジタルオンボーディング、eID/KYCおよびAML管理、オープンバンキング接続、PSD2アクセスおよびSEPAインスタントを通じた決済実行を統合し、その後、標準化された透明性とリスク管理の要件を満たす必要がある資金支払、サービシング、回収、投資家向け報告が続く。
下流では、フォワードフロー契約や証券化といった機関投資家向け資金構造による資金調達の継続性支援が増加しており、これにより受取債権が再循環され、大手プラットフォームのバランスシート負担が軽減されている。カストディ/ノミニー契約(利用される場合)や信託類似の構造は、投資家の所有記録と資金の分別管理を支援する一方、トークン化されたノートを含む二次流動性の実験は、一部製品における流通層を拡張している。構造上の主要な障壁として残るのは、ECSPRの500万ユーロのプロジェクト上限であり、これがより大規模な借り手を制約し、より成熟した発行者をMiFID II/目論見書の経路へと向かわせている。同時に、ESMAおよびNCAによる監督は固定的なコンプライアンスコストを上昇させ、規模の大きい事業者を優位にし、業界統合を加速させている。
競合環境
規制の調和と高い金利キャリーはグロススプレッドを圧縮し、業務上の規模が決定的な堀となっています。ECSPR展開後、リトアニアの上位3プラットフォームはすでに全国ボリュームの約30%を掌握しており、統合の軌跡を示しています。西ヨーロッパの大手既存事業者は、組成サイクルを安定させるためにバランスシート融資とアセットマネージャーとのフォワードフローパートナーシップを活用しています。AI(人工知能)駆動の信用判断エンジンは手動引き受け時間を40%削減し、顧客サービスの差別化のためのリソースを解放します。
戦略的なテクノロジーアップグレードは組み込み型ファイナンスレールを中心としており、APIにより銀行がホワイトラベルモデルのもとでニッチなローン分野をアウトソーシングし、直接リスクを負うことなく手数料収入を獲得できるようになっています。一方、ベルリン・ヒュポとOpenBrickが実施したトークン化パイロットは、かつて非流動的なプライベートクレジットを避けていた機関投資家を引き付けています。パスポーティングがコンプライアンス上のプレイブックの整合後に即座に収益シナジーを解放するため、越境M&Aは激化する見込みです。ヨーロッパのクラウドレンディングおよびクラウドインベスティング市場は、一方の端に数少ない汎地域リーダー、もう一方の端に特化した垂直ニッチプレーヤーが位置するバーベル型に近く、中堅の総合企業は苦戦しています。
ヨーロッパのクラウドレンディングおよびクラウドインベスティング業界リーダー
Funding Circle Holdings plc
Zopa Bank Limited
LendInvest plc
Crowdcube Limited
Mintos Marketplace AS
- *免責事項:主要選手の並び順不同

ヨーロッパのクラウドレンディングおよびクラウド投資市場
- Funding Circle Holdings plc
- Zopa Bank Limited
- LendInvest plc
- Crowdcube Limited
- Seedrs Limited
- Mintos Marketplace AS
- Bondora AS
- Companisto Beteiligungs GmbH
- Invesdor GmbH
- PeerBerry SIA
- EstateGuru OÜ
- CrowdProperty Limited
- October SA
- Profitus UAB
- Trine AB
- Ecoligo GmbH
- Lendahand Finance B.V.
- Debitum Network UAB
- Fellow Finance plc
- Raisin DS GmbH

市場機会と将来展望
ECSPRのパスポート制度によるクロスボーダー拡大は、投資家保護を管轄区域全体で一貫させながら、複数国にわたる流通、オンボーディング、報告を工業化できるプラットフォームに機会を生み出している。ESMAの認可登録簿と市場モニタリングは、相当規模の規制対象プラットフォーム基盤を示している(EUのデータセット全体で数百のECSPR認可事業体が確認されている)一方、活動は限られた数の国に集中しており、サービスが十分に行き届いていない市場での浸透深化の余地が残されている。最も実用的な手法は、パンヨーロピアンの投資家獲得経路と組み合わせた現地化された借り手獲得である。
製品および資金調達モデルの面では、機関投資家が依拠するインフラを中心に機会が集まっており、標準化されたデータパック、リスク分析、繰り返し利用可能なテイクアウト構造などが含まれる。研究対象範囲内の証拠としては、統一化された開示(KIIS)とガバナンスに対する監督上の継続的な注力に加え、再生可能エネルギーおよび他の環境関連プロジェクトの信用リスクを分担するために2025年に発表された欧州投資基金(EIF)のパートナーシッププログラムなど、EUレベルのグリーンファイナンスプログラムが挙げられる。トークン化された債券と部分的な流動性は、ECSPRの範囲内での発展分野として残っており、一方でプロジェクトあたり500万ユーロの上限は、対応可能な取引規模を引き続き規定している。この制約は、プラットフォームがパイプラインやシンジケーション構造をどのように構築するかに影響を及ぼし、プロジェクトをECSPRの範囲内に留めるか、より大規模な募集をMiFID II/目論見書のチャネルを通じて実施するかを左右している。
Recent Industry Developments in ヨーロッパのクラウドレンディングおよびクラウド投資市場
- 2026年6月:Funding Circleは投資家向けローンの10回目の公開証券化(SBOLT 2026-1)を完了し、10年にわたる発行の節目を迎え、累積公開証券化発行額を25億ポンドとした。British Business Bankが初めて参加し、マーケットプレイス融資の資金調達を拡大するうえでの公的・準公的資本の役割を強化した。この取引は、純粋なリテール投資家の資金流入を超えた、より繰り返し可能な中小企業向けローンオリジネーションの資金構造を支えている。
- 2026年5月:Zopa Bankは、2026年4月6日に発効した英国の新たな規制制度のもとで、リテール投資サービスを提供するFCAの承認を取得した。この承認により、Zopaは融資と貯蓄を超えて投資分野へ事業を拡大し、対応可能な顧客層を広げ、上級リテール投資家にサービスを提供するプラットフォーム間の競争を激化させている。これはまた、埋め込み型金融やマーケットプレイス型クレジット製品と組み合わせ可能な、アプリ主導型投資流通の規制上の成熟を示している。
- 2025年9月:EUの暗号資産市場規則(MiCA)の第2段階が発効し、トークン化や決済実験に関連する暗号資産活動についてより明確な規則書が提供された。クラウドレンディングおよびクラウドインベスティングプラットフォームにとって、この変更は、ECSPR準拠の開示と並行して、トークン化されたローンノートやステーブルコインを活用したクロスボーダー決済ワークフローの検討を後押しした。この規制上の明確化は、欧州でデジタル証券を検討するプラットフォームの製品設計の選択肢を前進させた。


ヨーロッパのクラウドレンディングおよびクラウド投資市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、欧州のオンラインプラットフォームを通じて投資家と借り手または発行者をマッチングすることで調達された資金の価値を捉えるものであり、当該地域で完了し、金額として報告されたクラウドレンディングおよびクラウドインベスティングの取引を対象とする。
対象範囲の除外事項:寄付型およびリワード型クラウドファンディングは除外し、また、クラウドファンディング型プラットフォームを通じて発生していない従来型銀行融資および私募も除外する。
セグメンテーション概要
- ビジネスモデル別
- 債務型クラウドレンディング
- 株式型クラウドインベスティング
- 収益配分型・ロイヤルティ型
- トークン化された有価証券
- 借り手タイプ別
- 法人(中小企業および不動産特別目的会社)
- 個人
- 資金調達目的別
- 不動産開発
- 再生可能エネルギープロジェクト
- 中小企業運転資本および設備投資
- スタートアップおよびイノベーション
- 個人向けファイナンスおよび債務整理
- 投資家タイプ別
- 個人(非高度化)
- 高度化された個人
- 機関投資家およびファミリーオフィス
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- リトアニア
- ポーランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、欧州においてプラットフォームを介したオリジネーションとして何が該当するかを整理し、それを公開資料での活動報告の方法と整合させることから始まった。定義と数値の基盤となる公式資料として、欧州証券市場監督局(ESMA)のクラウドファンディング市場報告書、欧州クラウドファンディング事業者規則(ECSPR)に関する欧州委員会の公表資料、そして投資家の利回り期待に影響を与える欧州中央銀行(ECB)の金利・マクロ経済系列を用いた。
国別のパターンをより検証しやすくするため、利用可能な場合は各国の金融監督当局などの規制当局の最新情報や登録簿も確認し、団体のウェブページやプラットフォームの開示情報から、オリジネーション、デフォルトに関する解説、投資家構成の概況を確認した。補完的な情報は、企業の開示資料、投資家向け説明資料、信頼性の高い報道から取得した。特定の製品機能の主張について明確化が必要な場合には、企業財務や特許検索のために有料のサブスクリプションデータベースを選択的に利用した。上記のデスクリサーチのソースは例示的なものであり、データ収集、相互確認、前提条件の明確化のためにその他の公開情報源も活用した。
一次インタビューおよび調査
一次調査は、実際にプラットフォームを起点として発生している取引量の割合、融資型と投資型のカウント方法、そしてECSPRのもとでのクロスボーダー活動の拡大速度を検証することに重点を置いた。欧州主要市場のプラットフォーム運営者、投資家向け仲介業者、リスクまたはコンプライアンス専門家に取材を行い、その情報をもとに、活動的な投資家の行動や典型的な取引規模といったデスクリサーチの前提を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:32% | 経営幹部(CXO):13% |
| 中堅層:46% | 部門/事業部門リーダー:41% |
| 小規模事業者:22% | マネージャー:46% |
市場規模算定と予測
このモデルは、規制対象活動の指標、国別の普及パターン、代替金融への需要を形づくるマクロ要因を用いて、欧州におけるプラットフォームのオリジネーションを再構築するトップダウン方式の構築から始まる。中核となる需要規模を設定した後、開示情報からの典型的な平均取引規模と取引件数のサンプリングなど、選択的なボトムアップ推定によってこれを検証するとともに、消費者向け、中小企業向け、不動産関連融資の間で取引量がどのように分配されているかについてのチャネル確認を行う。
実務的な規模算定の指標として扱われる入力要素には、国別の活動中の認可事業者数、観察された融資対エクイティの比率、用途別(例えば不動産開発対中小企業運転資金)の典型的なプロジェクト規模、投資家参加動向(リテール対より高度な投資家)、そして資金調達の成功率や再投資率に影響を与える金利環境が含まれる。予測には、これらの要因に基づくシナリオ分析を用い、ベースケースの経路は、オリジネーション、リスク選好、クロスボーダー拡大について現実的と感じられるかを確認するために、一次調査回答者とともに検証される。小規模市場でボトムアップの可視性が乏しい場合、類似の規制成熟度とプラットフォーム密度を持つ国のアナログを適用することでギャップを処理し、その後、インタビューのフィードバックを踏まえて最終調整を行う。
データ検証および更新サイクル
検証は複数回のパスで実施され、数値の説明可能性を維持する。EUのクラウドファンディング公式取引量、認可数、金利や規制に関連する明確な転換点といった独立した指標と結果を比較し、承認前に外れ値を確認する。国別の合計値が、対応する外部指標なしに急激に変動する場合は、前提を再検討し、場合によっては回答者に再度連絡して実際に何が変化したのかを確認する。
各報告書は毎年更新され、大規模な規制変更、プラットフォームの撤退、あるいは主要国における急激な資金調達の縮小といった重大な事象が発生した場合には、中間更新が行われる。提供前には、アナリストが最終的な更新作業を行い、公表される市場規模が最新の公開情報およびインタビューに基づく情報を反映したものとなるようにする。
Mordor Intelligenceの欧州クラウドレンディングおよびクラウドインベスティング市場規模と他の公表推定値との比較
この市場に関して公表されている推定値は、基礎となる定義が必ずしも一致していないため、しばしば異なる結果を示す。最も一般的なギャップは、地理的対象範囲と、何が適格なプラットフォーム取引としてカウントされるかという点から生じる。通貨のタイミングやクロスボーダー活動の取り扱いも、全体的な傾向が似ている場合でも、報告される総額を変化させることがある。
主なギャップの要因は、通常、複雑なものではなく実務的なものである。一部の推定値はEU限定の規制対象取引量に依拠しており、他の対象範囲に非EUの欧州諸国が含まれている場合には総額を過小に示す可能性がある。他の推定値は、プラットフォームのオリジネーションのテストを満たさない、リワード型クラウドファンディングやより広範なフィンテック融資といった隣接モデルを含めている。差異は、平均取引規模がどのように将来へ投影されるか、ベースケースが金利変動後の安定した再投資率を前提としているかどうか、そして認可リストやプラットフォームの報告内容が変化した際にデータセットがどの程度の頻度で更新されるかにも表れる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.68 B (2025) | |
| EU規制当局データセットA | USD 4.64 B (2024) | この数値は、ECSPR報告範囲のもとでEUに報告された取引量を反映しているため、欧州全体を対象とする見方よりも狭く、加盟国ごとの認可および報告対象範囲の拡大の進捗に影響を受けやすい。 |
| 業界指標B | USD 3.49 B (2025) | この推定値は通常、追跡されたP2P融資投資額のみに基づいており、エクイティ型クラウドファンディングを除外し、機関投資家フローの一部を除外し、部分的なプラットフォーム報告や自発的な開示に依拠する可能性がある。 |
この表は、主に測定対象となる取引プールに何が含まれるかによって生じる大きなばらつきを示している。Mordor Intelligenceのモデルでは、ECSPRが報告するEUの取引量やP2P融資投資トラッカーのみではなく、欧州全体のクラウドレンディングとクラウドインベスティングの両方を対象とするようにカウントが構築されている。この対象範囲を明確にすると、残る差異は主に更新頻度と、取引規模やクロスボーダーの勢いが基準年にどのように反映されるかに起因している。


レポートで回答される主要な質問
2031年のヨーロッパのクラウドレンディング市場の予測値はいくらですか?
市場は2031年までに151億7,000万米ドルに達すると予測されており、2026年からの1.74%のCAGRを反映しています。
ECSPRパスポーティングはプラットフォームにどのようなメリットをもたらしますか?
単一ライセンスで27のEU管轄区域へのアクセスが可能となり、法務コストを削減するとともに、小規模なバルト・北欧プロバイダーがより大きな西ヨーロッパの投資家プールを活用できるようになります。
ヨーロッパのクラウドレンディングにおいて最も急成長しているセグメントはどれですか?
再生可能エネルギープロジェクト向けファイナンスが最も高い見通しを示しており、EUグリーンディールの義務を背景に2.85%のCAGRで前進しています。
なぜ機関投資家はアロケーションを増やしているのですか?
社債に対する利回りプレミアム、ESGに整合した機会、および改善されたレポーティング基準が年金基金、保険会社、ファミリーオフィスの市場参入を促しています。
ECB金利の上昇はプラットフォームのエコノミクスにどのような影響を与えましたか?
預金金利の上昇により、かつて300~400ベーシスポイントあった利回りプレミアムが150~200ポイントに縮小し、プラットフォームは効率化と専門的なニッチ分野に注力するようになっています。
最終更新日:



