
カップリング剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.75 十億米ドル |
| 市場規模 (2031) | 2.18 十億米ドル |
| Growth Rate (2026 - 2031) | 4.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカップリング剤市場分析
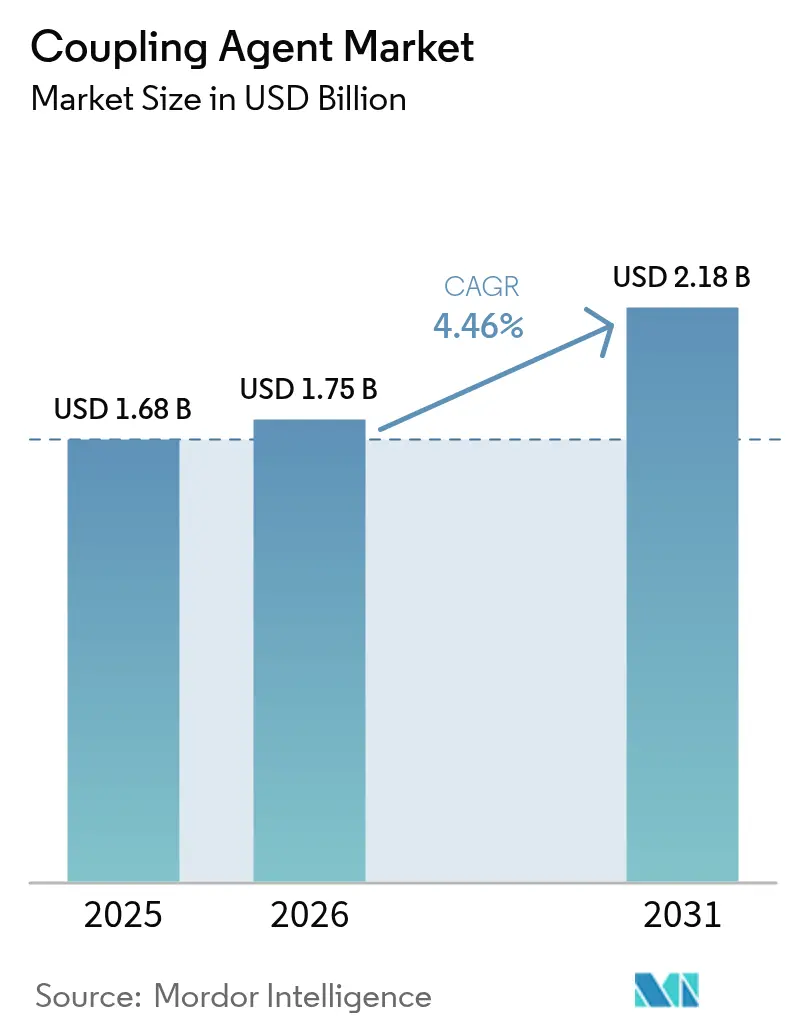
カップリング剤市場規模は2025年に16億8,000万米ドルと評価され、2026年の17億5,000万米ドルから2031年には21億8,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.46%です。自動車、建設、電子機器製造における多材料設計への需要の高まりが、カップリング剤を汎用化学品ではなく性能上不可欠な添加剤として位置づけることを継続的に後押ししています。軽量車両アーキテクチャ、グリーンタイヤ、無溶剤建設用シーラント、先進半導体パッケージはいずれも専門的な界面化学に依存しており、原材料コストの変動にもかかわらずカップリング剤市場の堅調さを維持しています。単一のサプライヤーが支配的なシェアを持たないため競争の激しさは中程度にとどまっていますが、規模の経済とニッチな配合技術の専門知識がいずれも実行可能な戦略的経路を生み出しています。地域別の成長はアジア太平洋に偏っており、タイヤおよび自動車生産の拡大が広大な地域消費者基盤と交差し、生産能力主導のコスト優位性を強化しています。
主要レポートのポイント
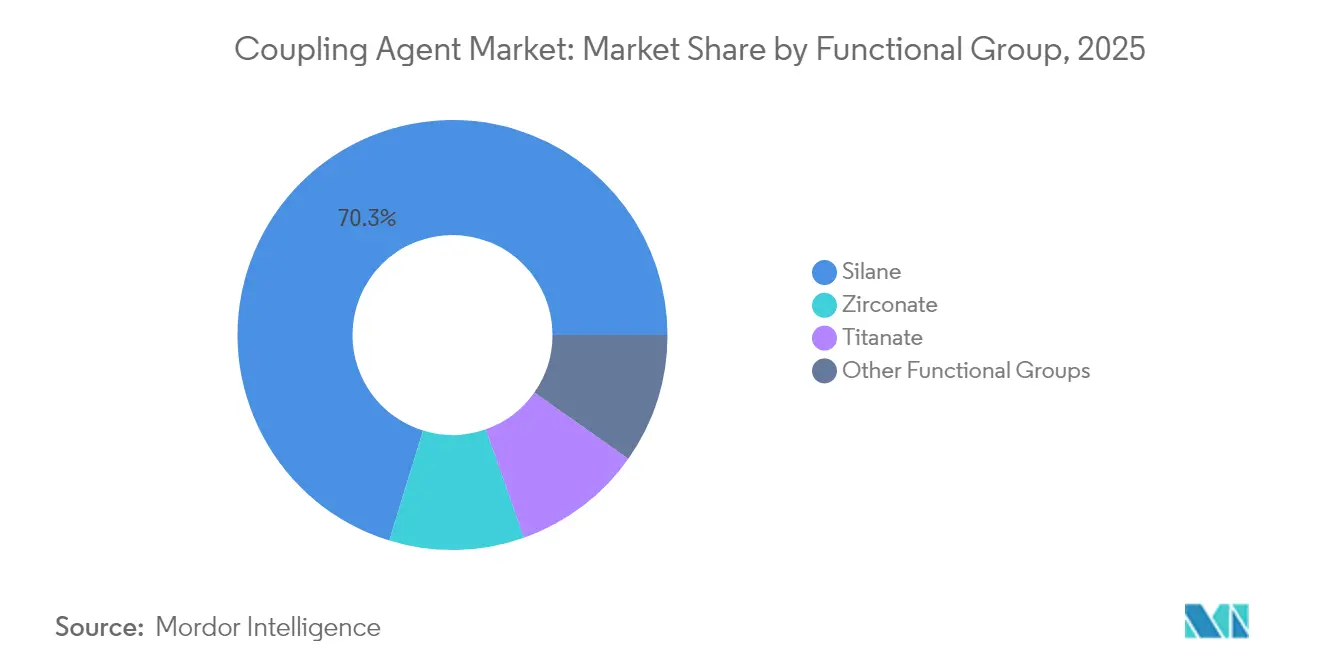
- 官能基別では、シラン化学が2025年に70.25%の収益シェアをリードし、ジルコネート系は2031年にかけて最速の4.73% CAGRを記録しました。
- 用途別では、ゴム・プラスチックが2025年のカップリング剤市場シェアの46.10%を占め、2031年にかけて4.62% CAGRで拡大すると予測されています。
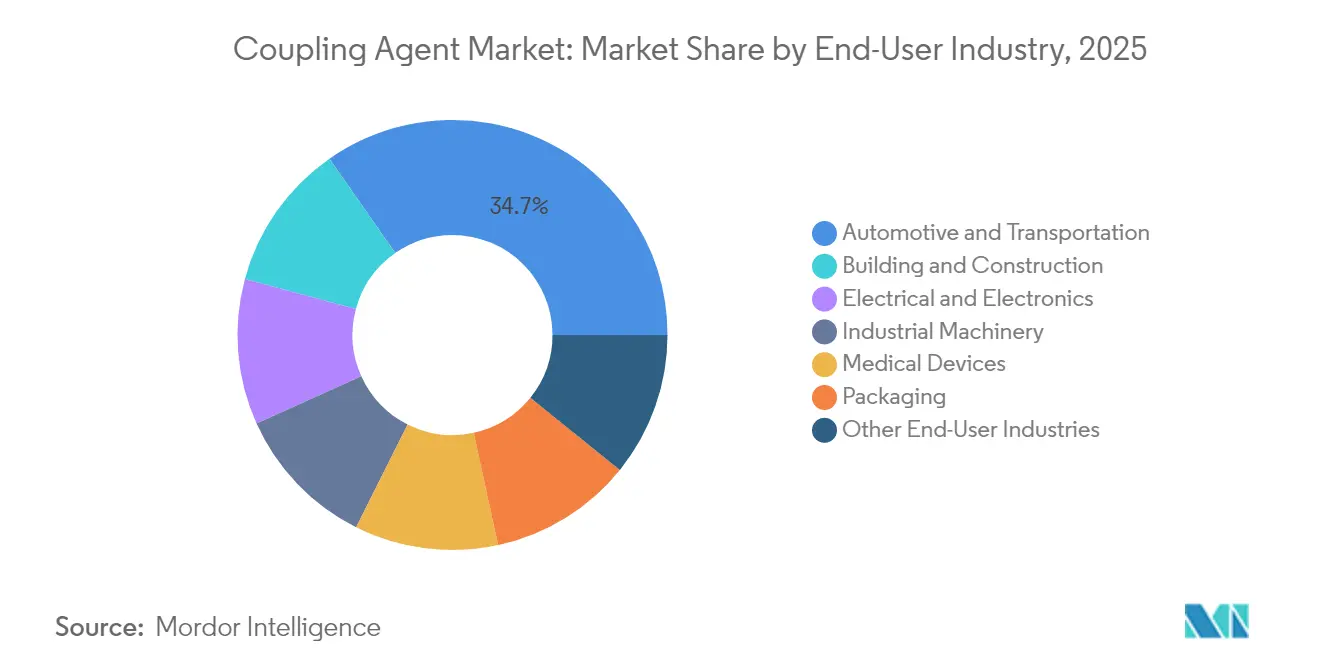
- エンドユーザー別では、自動車・輸送が2025年のカップリング剤市場規模の34.70%を占め、予測期間中に最高の4.78% CAGRで成長する見込みです。
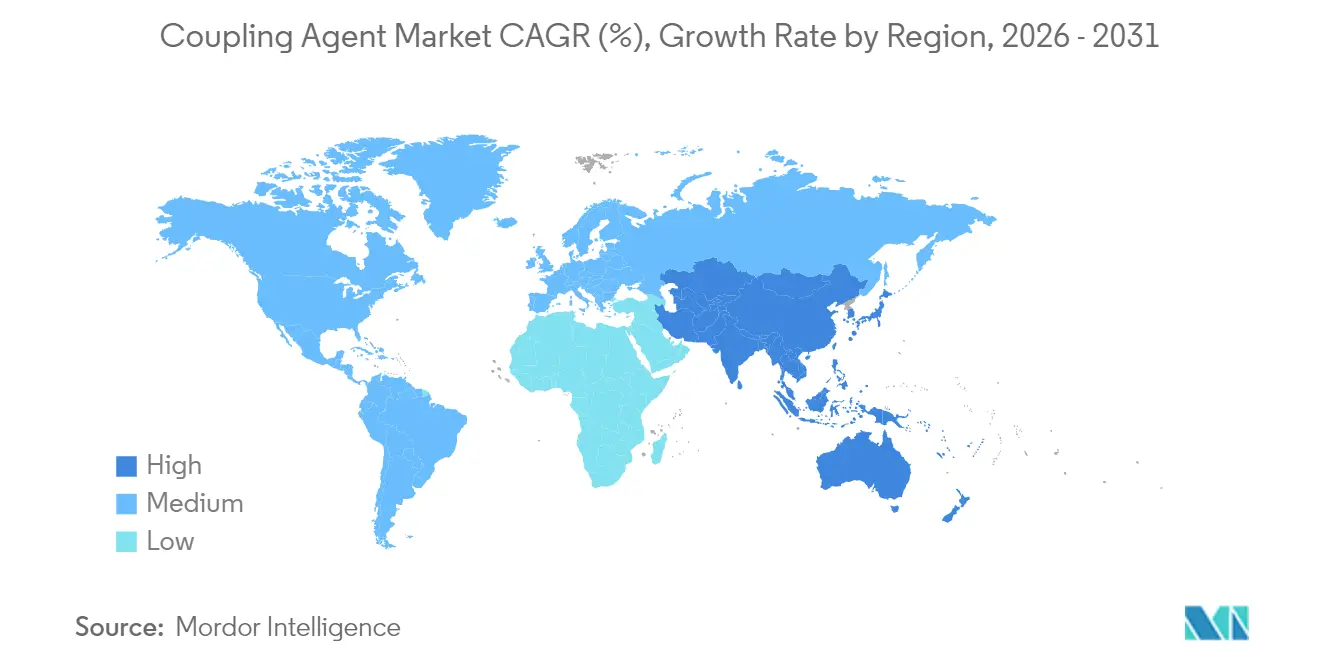
- 地域別では、アジア太平洋が2025年に38.30%のシェアで首位を占め、2031年にかけて4.67% CAGRで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| グリーンタイヤ向けシリカ・シラン技術の需要 | +1.2% | アジア太平洋と欧州が採用をリードする世界全体 | 中期(2~4年) |
| 軽量プラスチックおよびコンポジットの採用 | +0.9% | 北米・欧州の自動車、アジア太平洋の航空宇宙 | 長期(4年以上) |
| 建設用シーラントおよび接着剤のブーム | +0.7% | アジア太平洋が中核、中東・アフリカおよびラテンアメリカへの波及 | 短期(2年以内) |
| 電子機器の小型化と防湿 | +0.6% | アジア太平洋の電子機器ハブ、世界へ拡大 | 中期(2~4年) |
| 無溶剤SMP接着剤へのシフト | +0.4% | 欧州および北米の規制主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量プラスチックおよびコンポジットの採用
厳格な車隊平均CO₂規制を目標とする自動車OEMは、振動、塩水噴霧、温度サイクルに耐えなければならない炭素繊維強化プラスチック、アルミニウム・ポリマーハイブリッド、多材料接合部にますます依存しています。米国エネルギー省の2025年過酷環境材料ロードマップは、シランアンカープライマーを含む機能的表面処理を次世代シャシーおよびバッテリーエンクロージャーのための横断的な実現要素として特定しています[1]米国エネルギー省、「次世代過酷環境材料に向けた高インパクト横断的機会の全国的展望」、energy.gov。ダイレクトインクライティングによって製造された積層造形航空宇宙ブラケットは、シラン変性プリプレグを導入することで引張剛性が39%向上し、3Dプリンティングがカップリング剤の新たな需要ノードを開拓する方法を示しています。
建設用シーラントおよび接着剤のブーム
インド、インドネシア、ベトナムにおける急速な都市化が、グレージングシーラント、構造用シリコーン接着剤、ファサードコーティングの量を押し上げています。湿気硬化型ポリウレタンおよびシリル変性ポリマー(SMP)技術は、シラン末端ネットワークが湿度誘発剥離に耐えるため、熱帯気候の仕様で主流となっています。Huntsman社の2025年のバッテリー材料および建設用接着剤化学へのポートフォリオ再編は、統合型メーカーが高成長の土木インフラ機会を追求する方法を示しています。建築情報モデリングワークフローの採用拡大が、機械的接合と埋め込みセンサーを組み合わせたスマート接着剤システムを生み出しており、この機能はカスタマイズされたカップリング剤インターフェースを通じて最もよく実現されます。
電子機器の小型化と防湿
5Gハンドセットおよびアクセラレーターの先進ウェーハレベルパッケージは、湿気誘発剥離に対抗する超薄型低誘電バリアフィルムを必要とします。Shin-Etsu社の2024年5G基板向け炭化水素樹脂は、高いリフロー温度でも安定しながら複雑な銅再配線層と適合する配合へのシフトを浮き彫りにしています。化学触媒二酸化ケイ素ウェーハ接合に関する研究では、低いアニール温度でより高い接着エネルギーが達成され、チップレットアーキテクチャにおける最適化されたシラン化学の性能上の優位性が確認されました。コンポーネントのフットプリントが縮小するにつれ、誘電体の完全性を維持するためにシラン濃度と縮合物架橋密度の精密な制御が不可欠となっています。
無溶剤SMP接着剤へのシフト
欧州のVOC上限規制と北米における米国環境保護庁の厳格化された監視が、溶剤系コンタクトセメントから湿気硬化型SMPシステムへの移行を加速しています。カップリング剤のイノベーションは現在、イソシアネートや塩化メチレンを排除しながら従来の接合強度に匹敵する室温硬化型アルコキシシランオリゴマーに集中しています。南海岸大気質管理地区の改訂規則1151は、配合業者をシランリッチな無溶剤技術へと向かわせるコンプライアンス圧力を強調しています[2]米国環境保護庁、「塩化メチレン規制の最新情報」、epa.gov 。勝者となるサプライヤーは、貯蔵安定性を犠牲にすることなく迅速なグリーン強度を発揮するカスタムシランブレンドに投資しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| シラン原材料価格の変動 | -0.8% | アジア太平洋の製造業が最も影響を受ける世界全体 | 短期(2年以内) |
| 厳格なVOCおよび健康規制 | -0.5% | 欧州および北米の規制主導 | 中期(2~4年) |
| 四塩化チタンの供給リスク | -0.3% | 世界のチタネートカップリング剤生産 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
シラン原材料価格の変動
エチルシリケートおよびクロロシラン原料価格は、嵐が中国沿岸部の生産クラスターを中断させた2024年に四半期ごとに最大18%変動しました。限られた貯蔵寿命により配合業者はリーン在庫を維持せざるを得ず、スポット市場の急騰によるキャッシュフローへの影響が増幅されます。シリコン金属製錬への後方統合または長期塩化物契約を持つサプライヤーはマージンをより良く保護しており、モノマーセキュリティを確保しようとするコモディティシロキサンメーカーからの合併関心を促しています。ヘッジツールを持たない中堅プレーヤーは厳しい運転資本サイクルに直面しており、さらなる業界再編を引き起こす可能性があります。
厳格なVOCおよび健康規制
欧州化学品庁は2024年に特定の有機ケイ素化合物に対する規制を強化し、コンプライアンス試験コストを引き上げ、製品登録のリードタイムを延長しました。米国では、米国環境保護庁が塩化メチレン禁止を拡大し、より高いシラン配合レベルを必要とすることが多いものの即時タックが低い水性接着促進剤へのシフトを触媒しました。小規模配合業者は新たな分析ラボに資金を提供するか、溶剤系ラインから撤退するかを迫られており、将来の成長は迅速な再配合が可能な資本力のある多国籍企業に集中しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
官能基別:
シラン化学が多基材界面を支配シラン系は2025年の収益の70.25%を占め、有機ポリマーと無機フィラーの両方に対する比類のない適合性を示しています。加水分解と縮合によって生成される安定したシロキサン結合により、配合業者はガラス、金属、鉱物、ポリマー表面を一工程で架橋することができ、カップリング剤市場における持続的な選好を促進しています。ジルコネート分子は小さなシェアを占めるものの、シロキサン開裂を引き起こす使用温度に耐えるため、2031年にかけて最速の4.73% CAGRを記録しました。チタネート製品はニッチにとどまっており、水分誘発粘度上昇を抑制するキレート作用が求められる湿気感受性充填ポリオレフィン系に選択されることが多いです。
最近の学術研究では、ポリジメチルシロキサン鎖に2-ピロン-4,6-ジカルボン酸部位を組み込むことで、熱酸化耐性が27°C向上し、アルミニウム基材上のラップせん断強度が2倍になることが示されています。このような結果は、化学を完全に置き換えるのではなく、従来のシラン性能エンベロープを拡張する継続的な取り組みを裏付けています。その結果、カップリング剤市場は、高熱航空宇宙および電子機器アセンブリにおける標的を絞ったジルコネートの展開と並行して、シランの漸進的なイノベーションを中心に展開し続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
ゴム・プラスチックがグリーンモビリティ移行をリードゴム・プラスチックは2025年の需要の46.10%を占め、2031年にかけて4.62% CAGRで成長すると予測されており、カップリング剤市場拡大の主要エンジンとしての地位を確認しています。シリカ・シランタイヤトレッドは転がり抵抗を低減し、シラン化ガラスまたはバサルト繊維はリサイクル性を損なうことなくポリアミドおよびポリプロピレンのボディ・イン・ホワイト部品を強化します。接着剤・シーラントは次に大きな用途であり、機械的ファスナーよりもSMP接合を好む大都市圏の住宅着工件数と改修工事によって推進されています。塗料・コーティングは有機官能性シランを使用して、溶融亜鉛めっき鋼ファサードおよびコンポジットパネルへの接着性を向上させています。
積層造形コンポーネントは急速に台頭しているサブ用途を形成しています。研究によると、3-アミノプロピルトリエトキシシランでコーティングされたプリプレグ連続繊維フィラメントは、未変性コントロールと比較して引張強度が58%高くなり、設計者がドローンやスポーツ用品の切削アルミニウムを3Dプリント部品で代替する自信を与えています。これらの性能向上により、高付加価値エンジニアリングプラスチック内でのカップリング剤市場の将来的なアドレス可能ベースが拡大しています。
エンドユーザー産業別:
自動車が軽量化を牽引し続ける自動車・輸送は2025年の使用量の34.70%を占め、世界的な積極的な車隊電動化および軽量化目標に沿って2031年にかけて4.78% CAGRを記録する見込みです。バッテリー電気自動車は、エポキシ官能性シランを通じて管理されるアルミニウムケースとポリマー誘電フィルムの両方に接着しなければならない熱伝導性ギャップフィラーを含む多材料パックを組み込んでいます。電動ドライブトレインはまた、エンジンルーム内の動作温度を上昇させ、ジルコネートおよびリン酸塩カップリング化学への関心を加速させています。
建築・建設は2番目に大きな用途を形成しており、長期的なシーラント耐久性に依存する高層ガラスファサード、モジュール式プレファブリケーション、ネットゼロ改修を活用しています。電子機器の需要はトン数では小さいものの、各先進パッケージ層がマイクロリットル量のシランを統合しながらデバイスレベルの信頼性を大幅に向上させるため、プレミアムな単価を誇ります。固体電池、水素燃料電池、スマートグリッドハードウェアへの推進力がカップリング剤のターゲットをさらに多様化させ、自動車からエネルギー貯蔵エコシステムへの学習の相互活用が可能なサプライヤーの成長見通しを強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋カップリング剤市場
アジア太平洋地域は2025年に38.30%のシェアを維持し、2031年に向けて4.67%のCAGRで拡大し、カップリング剤市場需要の中心地としての地位を確固たるものにするでしょう。中国は世界のラジアルタイヤの半数以上を生産しており、カーボンブラックからシリカ・シランのトレッドブレンドへの段階的な切り替えが、国内のシラン消費量を直接的に増大させています。インドの乗用車組立能力は2027年までに700万台を超える見込みであり、ガラス接着、アンダーボディコーティング、および軽量複合材料向けの接着促進剤の消費を拡大させています。日本と韓国は、超高純度シランが重要な防湿バリアを提供する高付加価値エレトロニクスおよび半導体用途に特化しています。ベトナムやタイをはじめとするASEAN諸国は、タイヤ、エレクトロニクス、および家電製品工場への外国直接投資を呼び込み、地域のシランメーカーに新たな顧客基盤を提供しています。
北米カップリング剤市場
北米は成熟しながらも技術的に躍動的な市場を形成しています。インフレ抑制法の国内調達規則は、米国およびメキシコのバッテリーおよびEV OEMに対し、国内のカップリング剤調達量を確保するインセンティブを与えており、アジア中心のサプライチェーンを変革する可能性があります。OEMによる樹脂トランスファー成形ピックアップフレームおよびカーボンファイバードライブシャフトへの移行が、アミノシラン表面処理の需要を押し上げています。カナダのオイルサンド設備および北極圏インフラは、熱衝撃および化学的暴露に対して耐性を持つカップリングシステムへのニッチな需要を生み出しています。
欧州カップリング剤市場
欧州の厳格なグリーンディール法制は、低VOC・バイオベース化学品への急速な処方転を促しています。ドイツの自動車メーカーは、シラン硬化型接着剤で固定された異種材料バッテリートレイの世界的な展開をリードしており、北欧の工場製造木造高層建築は、防火性能と湿気管理のためにシラン強化ハイブリッドシーラントに依存しています。Momentiveが2024年にSafic-Alcanとのパートナーシップを拡大し地域流通を強化したことで、東欧市場は対象市場規模を拡大しています。これらのダイナミクスが総合的に作用し、欧州はグローバルなカップリング剤市場においてコンプライアンスの触媒かつプレミアムセグメントとしての地位を維持しています。

規制環境
カップリング剤に関する規制対応は、化学物質インベントリと暴露リスク管理によって形作られる傾向が強まっており、これが接着剤、シーラント、ゴム、プラスチック、電子部品用途に用いられる有機官能性シランの登録スケジュール、試験コスト、市場アクセスに影響を与えている。米国では、EPAが2024年12月にTSCA新規化学物質手続規則の改正を最終決定し、新規または改良されたカップリング剤化学物質について、事前の申請資料品質とインベントリ状況確認の重要性が高まっている。
カップリング剤が組み込まれる下流の接着系についても、食品接触材料および規制物質に関する要件が厳格化している。欧州連合では、2026年6月に公表されたREACH改正により、荷重支持構造用エポキシ用途における移行可能ニッケル放出限度値が0.5ug/cm2/週に設定され、2026年7月1日に施行される予定であり、シラン系接着促進剤を含む可能性のあるエポキシ系接合システムに対する検証要件が増加する。米国では、2026年のFDA更新(21 CFR Part 117および21 CFR Part 175.300の更新を含む)により、特定の接着剤カテゴリーにおける移行限度値の遵守が強化され、配合業者は一般的な訴求ではなく、より明確な試験証拠によって食品接触適合性を裏付けることが求められている。
バリューチェーン分析
カップリング剤のバリューチェーンは、金属シリコンやアルコールなどの上流原料から始まり、これらがクロロシランおよびオルガノシランに転換され、さらに有機官能性シランカップリング剤へと加工される。より少量ではあるが、チタネートおよびジルコネート系代替品もチタン関連中間体に依存している。生産の経済性と安定性は、精製、水分管理下での取り扱い、そして安定した上流原料の入手可能性に大きく依存しており、微小な不純物の変動が、要求水準の高い最終用途において接着不良を引き起こす要因となり得る。
下流での認定と検証も、もう一つの制約要因である。自動車・輸送分野では、顧客承認プロセス(多くはPPAP型要件に準拠)に12~24ヵ月を要し、熱サイクル試験、耐湿試験、化学物質暴露試験が含まれるため、新グレードの収益化までの期間が長期化し、アプリケーションラボと長期的なOEM関係を持つサプライヤーが優位となる。下流の流通経路は、ゴムコンパウンダー、プラスチックマスターバッチャー、接着剤・シーラント配合業者(SMPシステムを含む)、電子材料加工業者への直接供給を通じており、調達で使用される標準化されたシラングレード名称(例:KH-550、KH-560、KH-570、KH-580、KH-792)を支える流通網が存在する。物流とサービス対応の強度もサプライヤー間の差別化要因となっており、多くの顧客が製造拠点近くでの現地技術サポートとジャストインタイムの在庫を求めている。競争環境には、シロキサンチェーンを持つ統合型多国籍企業と、コストと対応力で競う地域生産者が含まれ、Nanjing Capatue Chemical Co., Ltd.が2026年4月にドイツで開催されたWire 2026に出展したような販路活動は、生産者が展示会や業界プラットフォームを活用してケーブル、プラスチック、産業配合分野の顧客にリーチしていることを示している。
競争環境
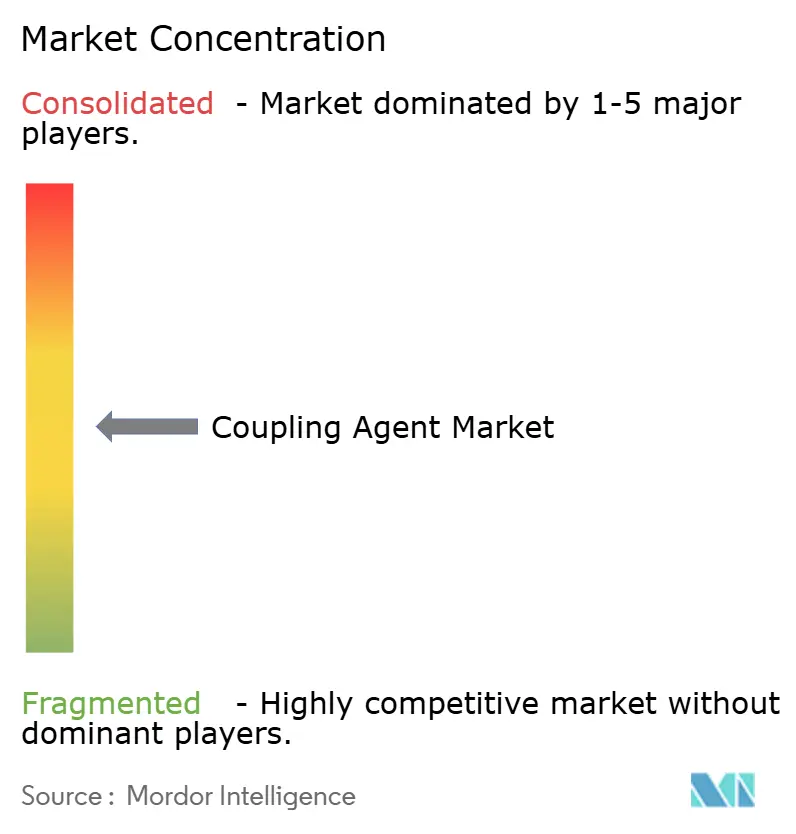
カップリング剤産業は中程度に分散した競争構造を特徴としています。Dow、Evonik、Shin-Etsu、Momentive、Wackerは複数地域の生産拠点と統合されたシロキサンチェーンを持ち、調達上の優位性とグローバルな技術サービスネットワークを提供しています。しかし、GelestやNusilなどの専門メーカーは、カスタム有機官能性シラン、超高純度グレード、協調的な配合サービスを通じて収益性の高いニッチを切り開いています。市場参入障壁は中程度にとどまっています。基本的なシラン加水分解装置への資本支出は管理可能ですが、多目的パイロットラボとアプリケーションテストセンターの複製にはより大きな投資が必要です。
戦略的トレンドは垂直統合とソリューションバンドルを強調しています。Evonikの2024年のシリカおよびシラン事業のスマートエフェクツへの統合は、タイヤ顧客のコンパウンド予算のより大きなシェアを獲得するために、カップリング剤と補強フィラーの組み合わせ提供を目標としています。Wackerは接着剤配合業者と協力してシランクロスリンカーをSMPポリマードラムにプリロードし、下流の混合を簡素化して長期的な量契約を確保しています。一方、イノベーターはコメ殻灰やサトウキビバガスから誘導されたバイオシラン前駆体を探索し、クロロシラン原料の価格変動からの切り離しを図っています。
カップリング剤産業リーダー
Momentive
Dow
Evonik Industries AG
Wacker Chemie AG
Shin-Etsu Chemical Co., Ltd.
- *免責事項:主要選手の並び順不同
カップリング剤市場
- 3M
- Arkema
- Dow
- Evonik Industries AG
- Gelest Inc.
- HEXPOL AB
- Huntsman Corporation
- JNC Corporation
- Kenrich Petrochemicals Inc.
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Wacker Chemie AG

市場機会と将来展望
電子部品、EV関連材料、グリーンタイヤ配合向けに、高純度でアプリケーションに合わせたシランを現地生産・現地供給するホワイトスペースが広がっており、顧客は性能結果を管理された化学組成とロット間の一貫性に結び付ける傾向が強まっている。具体的な投資と拠点変更がこの動きを裏付けている。Momentiveと江西鴻牌は、2025年2月に締結された契約により合弁会社を設立し、アジアにおけるシラン製造と商業化に注力している。また、Wackerは2025年5月に中国・張家港拠点で新たな特殊シラン生産ラインを稼働させ、電子部品および新エネルギー車需要に対応した。これらの動きは、地域生産、リードタイム短縮、技術サービスの近接性が中核的な競争要件となりつつあることを示唆している。
第二の機会は、規制対応を目的とした接着剤・シーラントの再配合において生まれている。VOCおよび特定物質に対する規制圧力により、水系や無溶剤系化学と両立するシランシステムや、より明確な移行限度値遵守経路への需要が高まっている。Evonikは2025年、VOC低減・ラベリング最適化配合向けに位置付けた製品を追加し、シラン添加剤・接着促進剤ポートフォリオを拡大した。一方、2026年のFDAおよびEU REACHの更新により、特定の接着剤カテゴリーにおいて試験に基づく遵守の必要性がより明確になっている。カップリング剤に配合サポート、検証パッケージ、地域固有の遵守資料を組み合わせるサプライヤーは、建築、産業用接合、一部の食品施設用途といった規制対象の最終市場における規格採用への道筋を強化している。
Recent Industry Developments in カップリング剤市場
- 2026年6月:欧州委員会は、荷重支持構造用エポキシ用途における移行可能ニッケル放出限度値を0.5ug/cm2/週に設定するREACH改正を公表し、2026年7月1日に施行される。これにより、シランカップリング剤が接着性と耐久性向上のために使用されるエポキシ系接合システムにおいて、遵守試験と文書化の必要性が高まる。この変更により、配合業者およびカップリング剤サプライヤーは、EU向け製品のトレーサビリティと検証パッケージの強化を進めることになる。
- 2025年2月:Momentiveは、江西鴻牌新材料有限公司(Jiangxi Hungpai New Material Co., Ltd.)と、アジアにおけるシランの製造、販促、販売を目的とした合弁会社設立に関する最終契約を締結した。この動きは、タイヤ、プラスチック、接着剤に関連する主要需要地域における域内生産を支え、顧客に対する供給信頼性とリードタイムを改善する。また、現地化された製造・技術サポートを持たずにアジア太平洋地域に供給するサプライヤーへの競争圧力を高めるものである。
- 2024年5月:KCC Corporationは、Momentive Performance Materialsの完全買収を完了し、有機シランカップリング剤および関連シリコーン技術の主要な世界的サプライヤーにおいて、大きな資本関係と統合の変化を示すものとなった。この取引により、KCCはMomentiveの製品開発と生産計画を、より広範なシリコーンバリューチェーンの優先事項と整合させる能力を強化した。顧客および競合企業は、シランおよび下流用途におけるポートフォリオの方向性、供給保証、投資方針への影響を注視している。


カップリング剤市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、主にポリマー、フィラー、繊維、基材といった異種材料間の接着性を改善するカップリング剤について、産業製造用途全般における販売から生じる収益として定義される。数値は、界面接着性の改善を目的機能とする最終用途向けに、これらの化学物質が販売された分を反映している。
範囲の除外:カップリング剤として機能しない無関係な添加剤、および商業用カップリング剤製品として販売されていない自社内加工助剤は除外する。
セグメンテーション概要
- 官能基別
- シラン
- チタネート
- ジルコネート
- その他の官能基
- 用途別
- ゴム・プラスチック
- 接着剤・シーラント
- 塗料・コーティング
- 繊維処理
- その他の用途
- エンドユーザー産業別
- 自動車・輸送
- 建築・建設
- 電気・電子
- 産業機械
- 医療機器
- 包装
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、カップリング剤がどこで消費され、ゴム・プラスチック、繊維処理、接着剤・シーラント、塗料・コーティングにおける使用を何が牽引しているかを把握することから始まる。公開情報を用いて、カップリング剤とみなされるものの範囲を定め、産業生産に結び付く典型的な需要サイクルを把握する。
検討したソースには、USGSの材料統計、米国国際貿易委員会の貿易・関税データ、Eurostatの産業生産系列、UN Comtradeの貿易フローなどが含まれる。これらは、地域別の消費と貿易動向の方向性と規模を検証するのに役立つ。また、企業の年次報告書や投資家向け説明資料、業界団体のウェブサイト、信頼性の高い業界専門誌も参照し、サプライヤーによる生産能力の変化、工場の稼働開始、製品ポジショニングを追跡している。必要に応じて、企業財務情報の有料サブスクリプションおよび特許データベースを活用し、サプライヤーマッピングと技術動向の確認を補完している。このリストは網羅的なものではなく、データ収集、検証、明確化のために追加の公開資料も用いた。
一次インタビューおよび調査
一次調査は、公開資料から得られた情報の妥当性を検証し、価格設定の考え方、一般的な処理率、シラン・チタネート・ジルコネート化学品間の構成変化に関するギャップを埋めるために用いられる。原料側の専門家、配合業者・コンパウンダー、流通業者、最終ユーザーの調達・製品担当チームなど、バリューチェーン全体の参加者に取材を行った。また、主要な需要地域を網羅することで、地域に関する前提が特定の地域に過度に依存しないよう配慮した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):18% | アジア太平洋(APAC):43% |
| 中堅層:49% | 機能・部門責任者:40% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模企業:21% | マネージャー:42% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、産業生産と貿易指標を用いてカップリング剤の対象需要プールを再構築するトップダウン方式から始まり、その後アプリケーションレベルの採用状況によってプールを絞り込む。単一のデータ系列が過大評価されると計算が乱れる可能性があるため、サンプル抽出したサプライヤー収益レンジ、チャネルからのフィードバック、量×平均販売価格(ASP)による整合性確認といった、選択的なボトムアップ近似を用いて結果を相互検証している。
モデルで使用される主要インプットには、ゴム・プラスチック、接着剤・シーラント、塗料・コーティング、繊維処理間の需要配分、地域別製造生産動向、建設活動の方向性、輸送機器部品における軽量化の強度が含まれる。また、フィラー配合量の増加、ガラス繊維使用の拡大、カップリング化学の選好を変化させる樹脂系のシフトなど、単位当たりの消費量を変化させる可能性のある配合動向も追跡している。価格設定は、原料および energiaコストの動向に応じて地域別価格帯を更新するASP推移アプローチを通じて処理され、その後、モデル対象年について一貫した通貨タイミングを用いて米ドルに換算される。
予測に際しては、現実的な産業生産のケースと、インタビューで検証された採用変化を軸に成長を捉えられるよう、シナリオ分析を用いている。小規模地域でボトムアップの根拠が薄い場合は、保守的な浸透率および価格設定の前提を適用してギャップを処理し、検証段階で見直している。
データ検証と更新サイクル
検証は段階的に行われ、明らかな誤りを早期に発見し、判断が必要な箇所は文書化している。モデルの出力結果を、貿易動向、サプライヤーの生産能力に関する発表、アプリケーションレベルの成長パターンといった独立した情報と比較する。その後、地域または化学品ごとの異常値を確認し、その変動が実際の変化によるものか、前提の不整合によるものかを判断する。
承認前には、別のアナリストがモデルを確認し、数式、単位の整合性、主要な推進要因の背後にある論理を検証する。レポートは年1回更新され、大規模な生産能力の増強、急激な通貨変動、価格に影響を及ぼす政策変更などの重大な事象が発生した場合には、臨時更新が行われる。提供直前には最新の見直しを行い、最新の公開情報およびインタビュー情報が最終数値に反映されるようにしている。
Mordor Intelligenceによるカップリング剤市場規模と他の公表推計値との比較
カップリング剤の市場規模の公表値は、各発行元が通貨換算のタイミングを異なる時点に固定し、異なるASPの算出方法を用い、主要な前提を異なるスケジュールで更新するため、大きく異なって見えることがある。これらの選択が積み重なると、同じ需要動向であっても、米ドル換算値には顕著な差が生じ得る。
この市場では、更新頻度に起因するギャップが一般的である。価格は原料および energiaコストの変化に伴って変動し得るため、基礎となる量が安定していても、為替レートの変動が公表される総額を左右することがある。表の値の差異は、単一の世界共通ASPを適用しているか否か、ゴム・プラスチックへの重み付けが他用途に比べて大きいか否か、そして古い基準年の価格を、現行のサプライヤーおよび顧客からのフィードバックと再検証せずに継続して用いているか否かによっても影響を受けており、この点でMordor Intelligenceはより厳格な検証を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.75 B (2026) | |
| 業界コンサルティング会社A | USD 0.60 B (2024) | 報告されている基準年の値が小さく、通貨換算に用いる年も異なるため、価格帯とアプリケーション別の重み付けが最近の地域コスト変動に応じて更新されていない場合、総額が過小評価される可能性がある。 |
| データ発行元B | USD 0.55 B (2024) | ASP更新に関する透明性が限られた広範な種類・用途別の分類に依拠することが多く、古い価格水準を再検証せずに基準年へ延長すると、市場価値が圧縮される可能性がある。 |
全体として、これらの差異は主にタイミングと価格算定手法に起因するものであり、単一の争点となる需要要因によるものではない。カップリング剤の機能性に範囲を固定し、更新時にASPおよび通貨に関する前提を再検証することで、当社の推計値は再現可能かつ検証可能な明確なインプットに基づくものとなっている。


レポートで回答される主要な質問
現在のカップリング剤市場規模はどのくらいですか?
カップリング剤市場規模は2026年に17億5,000万米ドルに達しました。
2031年までのカップリング剤のCAGR予測はどのくらいですか?
予測では2026年~2031年の期間に4.46% CAGRが示されています。
どの官能基が需要を支配していますか?
シラン化学は幅広い適合性により2025年に70.25%の市場シェアをリードしました。
グリーンタイヤがカップリング剤サプライヤーにとって重要な理由は何ですか?
シリカ・シラントレッドコンパウンドは転がり抵抗を15~20%低減し、持続的なシラン消費を促進しています。
最終更新日:



