
合一剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
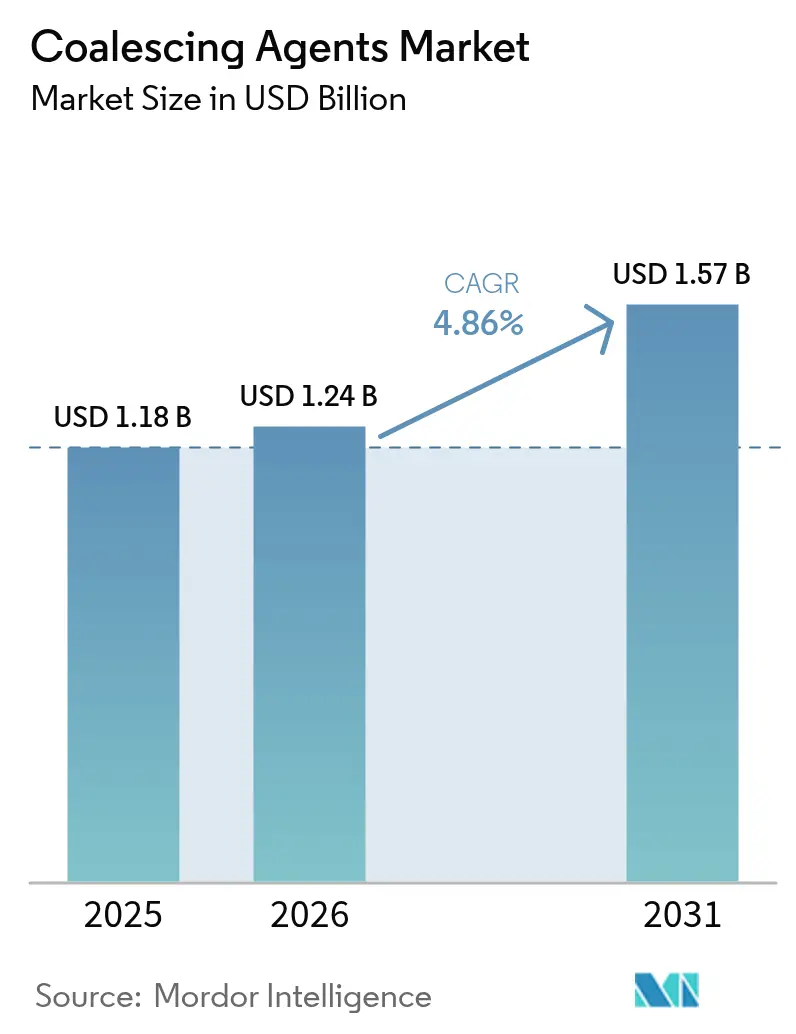
| 市場規模 (2026) | 1.24 十億米ドル |
| 市場規模 (2031) | 1.57 十億米ドル |
| Growth Rate (2026 - 2031) | 4.86 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる合一剤市場分析
合一剤市場規模は、2025年の11億8,000万USDから2026年には12億4,000万USDへと成長し、2026年〜2031年の4.86% CAGRで2031年までに15億7,000万USDに達すると予測されています。現在の需要は、厳格な環境規制とのバランスが求められる水性建築用、工業用、および特殊コーティングシステムに根ざしています。揮発性有機化合物(VOC)規制の強化、低温硬化の普及拡大、パーソナルケアエマルジョンの成長が、次世代添加剤の消費量を共同で押し上げています。メーカーは、有利な原料経済性と大規模なコーティングライン投資に対応するため、アジア太平洋地域への生産能力移転を続けています。同時に、グリコールエーテル中間体の価格急騰とEPAによるエアロゾルコーティングの期限への対応が、配合業者に原材料ポートフォリオの多様化とゼロVOCイノベーションの加速を迫っています。
主なレポートのポイント
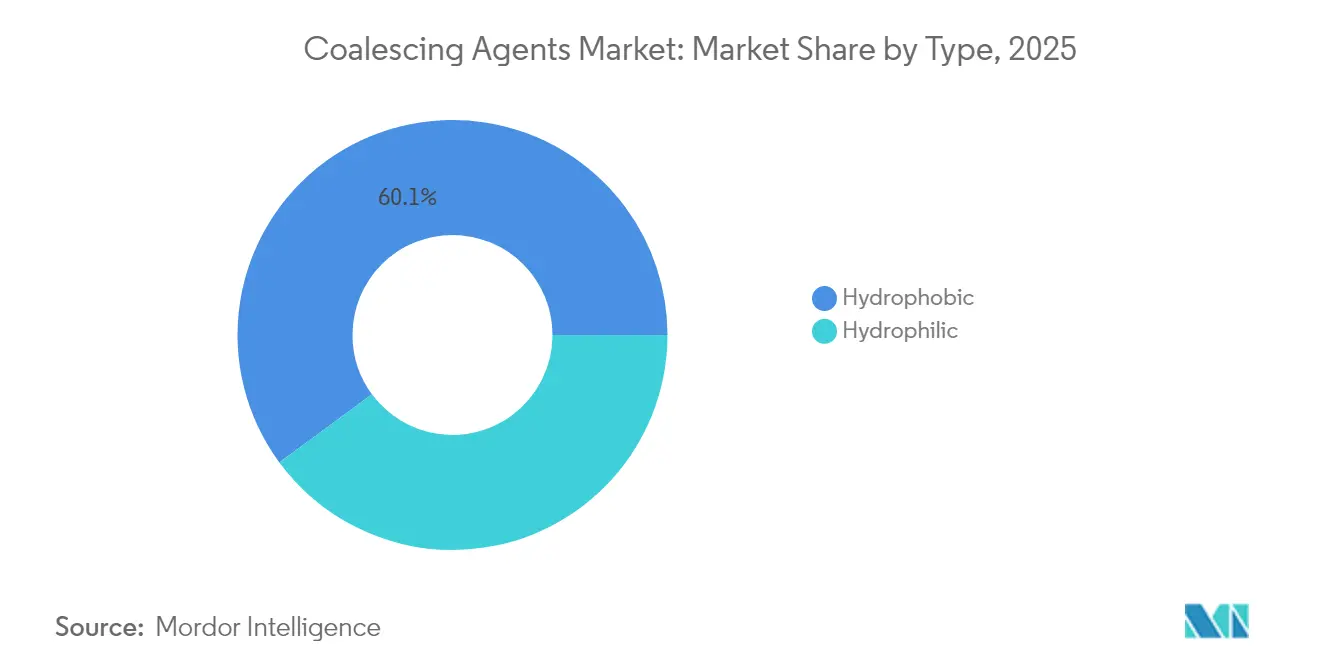
- タイプ別では、疎水性剤が2025年の合一剤市場シェアの60.10%を占めてリードし、一方で親水性剤は2031年にかけて5.51% CAGRで拡大すると予測されています。
- 化学別では、アルコールが2025年の合一剤市場規模の40.88%のシェアを占め、一方でエステルは2031年にかけて5.34% CAGRで拡大する見込みです。
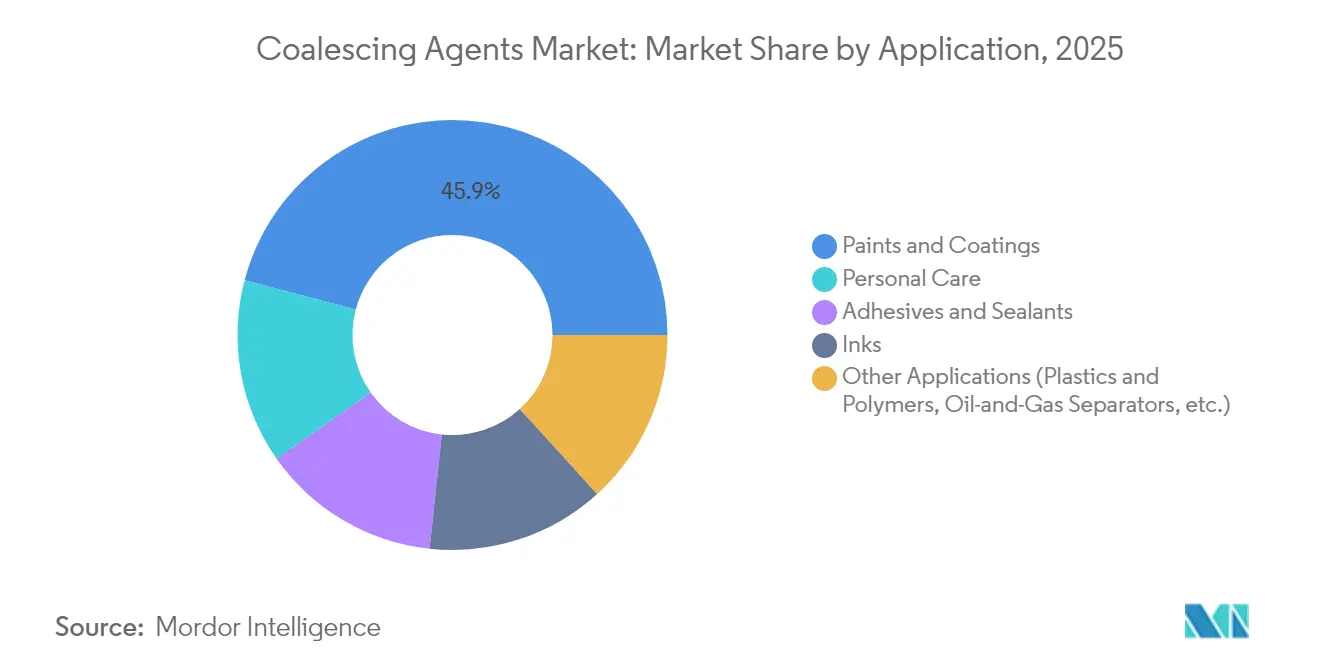
- 用途別では、塗料およびコーティングが2025年の合一剤市場需要の45.90%を占め、一方でパーソナルケアは2031年にかけて5.72% CAGRで成長すると予測されています。
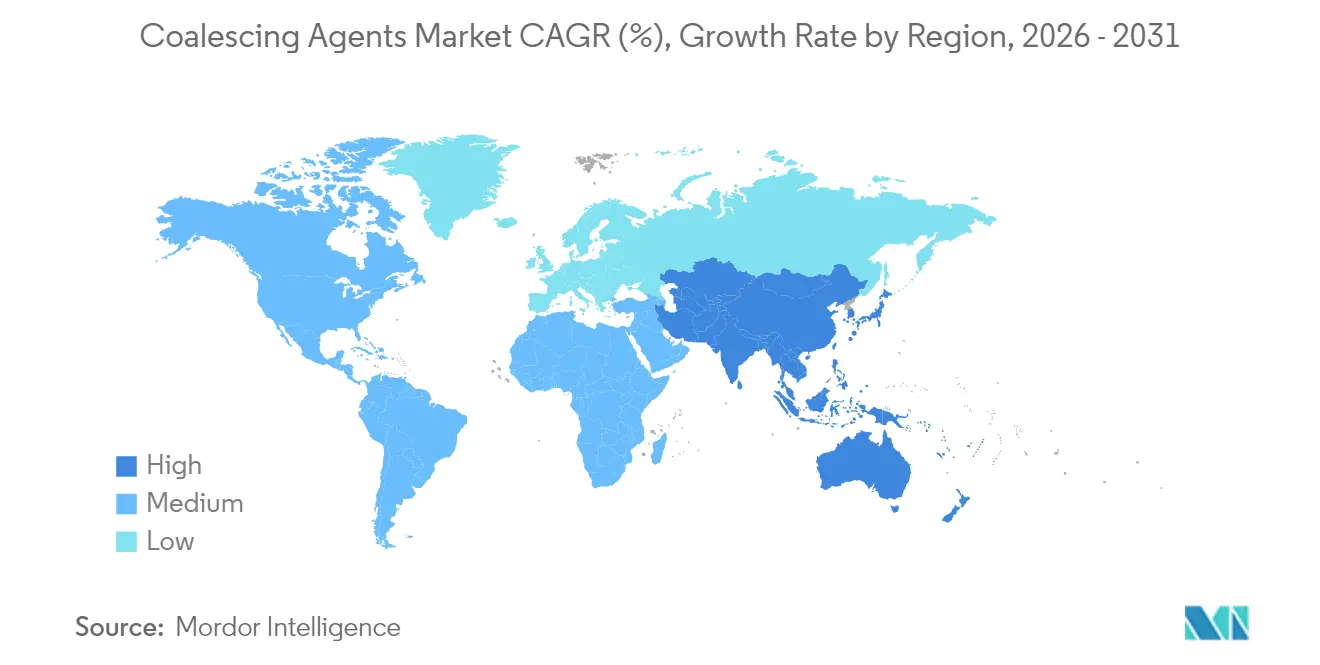
- 地域別では、アジア太平洋が2025年の合一剤市場規模の38.40%を占め、2031年にかけて最も高い5.29% CAGRを達成すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 新興経済国における工業用コーティングラインの拡大 | +1.2% | APACが中核、中東・アフリカへの波及 | 中期(2〜4年) |
| 自動車補修における低温成膜添加剤の普及 | +0.8% | 北米およびEUに集中するグローバル展開 | 短期(2年以内) |
| 建築基準における室内空気品質規制の強化 | +0.6% | 北米およびEU、APACへの拡大 | 長期(4年以上) |
| 反応性(ゼロVOC)合一剤の商業化 | +0.7% | グローバル | 中期(2〜4年) |
| 反応性(ゼロVOC)合一剤の商業化 | +0.5% | 北米および欧州に重点を置いたグローバル展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興経済国における工業用コーティングラインの拡大
中国、インド、東南アジア全域における記録的なインフラ支出が工業用コーティングのスループットを引き上げ、合一剤市場における数量需要を生み出しています。SABICによる180万t/yの生産能力を持つ64億USD規模の福建省プロジェクトなど、新たなエチレンおよびプロピレンのクラッカーが、添加剤生産に不可欠なアクリルエステルおよびグリコールエーテル誘導体の後方統合を保証しています。工場塗装の金属、プラスチック、木材コーティングに水性配合が義務化されるにつれ、需要は環境湿度での成膜を加速する疎水性グレードに集中しています。地域の石油化学的自給は輸入依存を抑制し、現地サプライヤーがリードタイムを短縮しながら各国の異なるVOC規制に対応した製品を調整することを可能にしています。これらの要因が総体として供給安全性を向上させ、より広範な合一剤市場におけるアジア太平洋の優位性を強化しています。
自動車補修における低温成膜添加剤の普及
電気自動車プラットフォームと厳格な大気地区規制が、エネルギー節約と感応性バッテリー部品の保護のために、補修工場を低温焼付プロファイルへと誘導しています。2025年5月に施行された南海岸大気品質管理地区の改定規則1151は、プライマー、ベースコート、クリアコートシステム全体にわたるVOC上限を引き締め、60°C以下で適切な成膜合一をもたらす高沸点・低臭気合一剤への移行を加速しています。大手補修塗料メーカーは、ラテックス融合を促進するのに十分な時間フィルム内に留まりながら使用前に揮発するエステルブレンドを配合し、車体修理工場がサイクルタイムKPIを達成できるよう支援しています。プラスチック仕上げ、航空宇宙のタッチアップ、複合材修理においても同様の低温ニーズが存在するため、グローバルな普及は急速に進んでいます。このクロスセクターによる採用が合一剤市場を拡大させ、自動車販売量のみに連動した景気循環的変動を緩和しています。
建築基準における室内空気品質規制の強化
2024年以降、米国の複数の連邦機関とグリーンビルディングプログラムが、室内空気品質基準を引き上げ高VOC塗料成分を不許可とするガイダンスを同期化しています。欧州もEN 16516を改定し、装飾コーティングからのより低い排出を義務付ける形でこれに追随しています。そのため建築家は、フィルムに重合する反応性合一剤を含むゼロVOCまたは化学反応性合一剤を含む内装塗料を仕様書に明記しています。UL GREENGUARDを通じて排出を認証するサプライヤーは、特に入居者の健康指標が資金調達の判断に影響する商業施設や教育施設プロジェクトにおいて、プレミアムポジションを迅速に獲得しています。予測期間において、このドライバーは改修および新築の両セグメントにわたる配合再設計を刺激することで、合一剤市場に追加的な成長をもたらします。
反応性(ゼロVOC)合一剤の商業化
反応性合一剤技術は添加剤分子をポリマー主鎖に共有結合的に組み込み、蒸発排出を排除するとともに、2027年のEPAエアロゾルコーティング規制への先行コンプライアンスを可能にします。BASFの2024年バイオベースのエチルアクリレートは、40%の認定再生可能原料含有量と30%小さいカーボンフットプリントを実現し、このカテゴリーにおけるファーストムーバーとなっています[1]BASF、「BASFがバイオベースのエチルアクリレートを発表」、basf.com 。ポリウレア・アクリルハイブリッドに関する並行した学術研究は、耐傷クリアコート市場への実行可能性を確認しています。コスト面での課題は依然として存在しますが、電子機器や高級化粧品分野での初期採用者は、実証可能なグリーンラベルが伴う場合のプレミアム価格設定が受け入れられることを示しています。中期において広範なスケールアップが期待されており、合一剤市場に技術価値の高い売上をもたらします。
阻害要因影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高VOCエステルアルコールに対するREACHおよびEPA規制 | -0.9% | 北米およびEU、グローバルへの拡大 | 短期(2年以内) |
| グリコールエーテル原料価格の変動 | -0.6% | グローバル | 短期(2年以内) |
| 自己合一ポリマー分散技術 | -0.4% | 北米および欧州で早期採用が進むグローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高VOCエステルアルコールに対するREACHおよびEPA規制
EU REACHの規制文書および米国国家VOC排出基準は、高反応性エステルアルコールを段階的にブラックリストに載せており、配合業者は原材料の再審査とエンドユーズコーティングの再認定を余儀なくされています。コンプライアンスのタイムラインはR&D予算を消費し、特に中小企業における製品発売を遅らせます。許容可能な代替品はコストが高い場合が多く、ラテックス粒子を安定化するための追加の界面活性剤パッケージが必要になる可能性があるため、配合経済性全体が逼迫します。地域ごとの規制の乖離はさらにスケールメリットを制限し、在庫を分断して物流の複雑性を増大させ、合一剤市場の成長を抑制しています。
グリコールエーテル原料価格の変動
Dowが2025年1月に複数のグリコールエーテルグレードに対するポンド当たり0.05USDの値上げを通知したことは、プロピレン供給不足とヘアケア界面活性剤からの堅調な需要によって引き起こされた供給逼迫の傾向を浮き彫りにしています。価格変動は後方統合を持たない添加剤ブレンダーのマージンを圧迫します。契約インデクセーションは部分的な緩和を提供しますが、頻繁な交渉は顧客関係を混乱させます。特にラテンアメリカの中小規模生産者はヘッジが難しく、入札から撤退する可能性があり、合一剤市場内の成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
疎水性の優位性が親水性イノベーションに直面疎水性カテゴリーは2025年の合一剤市場シェアの60.10%を維持し、重防食コーティングにおける実証済みの密着性と耐水性から恩恵を受けています。建設機械、海洋プラットフォーム、船舶用トップコートはいずれも、水分や溶剤への長期的な曝露を理由に疎水性ブレンドを仕様としています。しかし配合業者は、固形分含有量が高い場合の光沢均一性を管理するために、これらの剤を補助的な湿潤剤でますます補完しています。大規模な塗料メーカーが安定した引き取り量を保証する長期契約を好むため、マージンは魅力的なままです。
親水性グレードは現在は小規模ながら、厳格な室内空気品質目標を背景に2031年にかけて5.51% CAGRを記録しています。水に対する分子親和性により、疎水性製品より10〜15%低い使用量でリットルあたりのVOCグラム数を削減することができます。化粧品エマルジョンメーカーはこれらの剤を活用して水中油型配合を安定化させ、合成界面活性剤なしに官能特性を向上させています。R&Dが成膜プロファイルを改善するにつれ、内装ラテックス塗料や次世代接着剤での採用が加速し、合一剤市場をさらに多様化させるでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入後に閲覧可能


化学別:
アルコールがリードを維持しエステルが加速アルコールベース製品は、建築用ラテックスに理想的なコスト効率の高い合成ルートとバランスの取れた蒸発速度のおかげで、2025年のグローバル需要の40.88%を獲得しました。そのサプライチェーンはプロピレンオキシドおよびアセトアルデヒド誘導体と密接に連動しており、統合大手に有利です。しかし、臭気および毒性への懸念が密閉空間用途における最大添加量を制限しています。
エステル化学は2031年にかけて最速の5.34% CAGRを記録しています。より低い臭気閾値、改善されたブロック耐性、バイオ樹脂との相溶性を提供します。生産者はグリセロールおよび脂肪酸原料を活用し、ブランドのネットゼロロードマップと整合しています。例えば、反応性グリセロールフォーマルエステルは合一および架橋の二重機能を提供し、高性能フロア仕上げにおける添加剤数を削減します。規制の勢いが低VOCプロファイルを強く支持する中、エステルはプレミアム内装仕上げおよびハイエンドパッケージング向けの合一剤市場規模におけるシェアを拡大させるでしょう。
用途別:
塗料およびコーティングが需要の基盤となりパーソナルケアが急成長建築用、工業用、OEM塗料が合計で2025年の数量の45.90%を消費しました。アジア全体の都市化が新規建設を推進する一方、北米のリノベーションサイクルはアフターマーケット需要を支えています。水性エポキシプライマーおよびポリウレタン仕上げは、機械的目標および耐食性目標を達成するために慎重に調整された合一剤パッケージに依存しており、合一剤市場内でのこのセグメントの中心的役割を強化しています。
パーソナルケアは2031年にかけて5.72% CAGRを記録し、全用途の中で最高となっています。サポニンなどの天然乳化剤は、粘度、テクスチャー、および有効成分の送達を最適化するために補助的な合一補助剤を必要とします。クリーンビューティーブランドは低VOC訴求を強調して小売棚での製品差別化を図り、添加剤サプライヤーに価格設定の余地を与えています。長時間持続するカラーコスメティクスに使用される機能性スキントランスファーフィルムにも成長が見られます。インディーブランドがグローバルに規模を拡大するにつれ、その調達フットプリントが拡大し、合一剤市場への追加的な収益をもたらしています。
注記: 個別セグメントのセグメントシェアはレポート購入後に閲覧可能
地域分析
アジア太平洋地域の造膜助剤市場
アジア太平洋地域は2025年の造膜助剤市場規模の38.40%を占めた。中国の沿岸省および베트남のロンソン・コンプレックスにおける新たなエチレンおよびアクリル酸エステルの生産能力クラスターが原材料供給を確保し、輸送コストを削減している。各国政府はVOC規制をOECDの基準に継続的に整合させており、水性塗料の普及を促進している。この政策的推進力に加え、消費者の高度化とeコマース包装の成長が相まって、2031年までのCAGRは5.29%となり、世界最速の成長率を記録する見込みである。
北米の造膜助剤市場
北米は需要の約4分の1を占めており、成熟しながらもイノベーションに富んだ塗料およびパーソナルケア分野に支えられている。EPAによるエアゾール塗料の期限延長(2027年1月まで)は、処方試験の猶予をもたらし、短期的な需要を安定させている。一方、電気自動車の組立ラインへの移行により、補修塗装およびプラスチック内装部品における低温造膜ブレンドの消費量が増加している。原料価格の変動性が引き続き地域の主要な逆風となっており、川下ユーザーは短期契約の交渉を進めている。
欧州の造膜助剤市場
欧州は北米の技術導入動向を反映しつつも、アクリル酸およびグリコールエーテル生産に影響を与える天然ガスコストの高騰という課題に直面している。生産者はゼロVOCイノベーションおよびバイオ原料のサプライチェーン認証を強調することでコスト上昇を相殺している。使用済みプラスチックリサイクル目標に関する規制の明確化がR&Dパートナーシップを促進し、欧州企業を循環型化学の最前線に位置づけることで、造膜助剤市場への安定した貢献を維持している。
ラテンアメリカおよびMEAの造膜助剤市場
ラテンアメリカ、東、アフリカは合わせて高成長のフロンティアを形成している。サウジアラビアおよびアブダビにおける石油化学プラントの建設拡大が樹脂グレード溶剤の供給を支え、川下の添加剤事業への参入を促している。ブラジルおよびメキシコでは、住宅市場の回復と輸出志向の家電製造が多様な消費ポイントを生み出している。多国籍企業はこれらの地域に技術サービスチームを展開し、熱帯気候の性能基準に合わせた製品カスタマイズを行うことで、長期的に造膜助剤市場のアドレサブル市場を拡大している。

バリューチェーン分析
造膜助剤のバリューチェーンは、上流の石油化学原料(例えばプロピレンオキサイドやn-ブタノール)から始まり、それらがグリコールエーテルやエステルアルコールなどの中間体に変換され、その後、水性系向けの特殊造膜助剤として調合されます。生産は、米国ガルフコースト、西欧(例えばライン・ルール地帯)、中国(長江デルタ)などの統合石油化学ハブの近くに集積することが多く、これにより主要中間体やユーティリティへの安定したアクセスが確保されます。
下流では、添加剤メーカーは大手塗料メーカーやパーソナルケア調合業者への直接供給と、バルクおよびISOタンク物流を用いた地域間・大陸間輸送の流通チャネルを組み合わせて販売しています。繰り返し発生するボトルネックは、超低VOCまたは低臭グレードに必要な高純度分離・蒸留能力であり、多くの標準的な工場は、より厳しい室内空気質目標を一貫して満たすための十分な分留深度を持っていません。これにより認定期間が延び、高度な精製資産を持つサプライヤーへの依存度が高まります。業界の連携や規制対話(例えば米国塗料協会を通じたもの)も、規格、試験基準、およびチェーン全体の再処方スケジュールを形成しています。
競合情勢
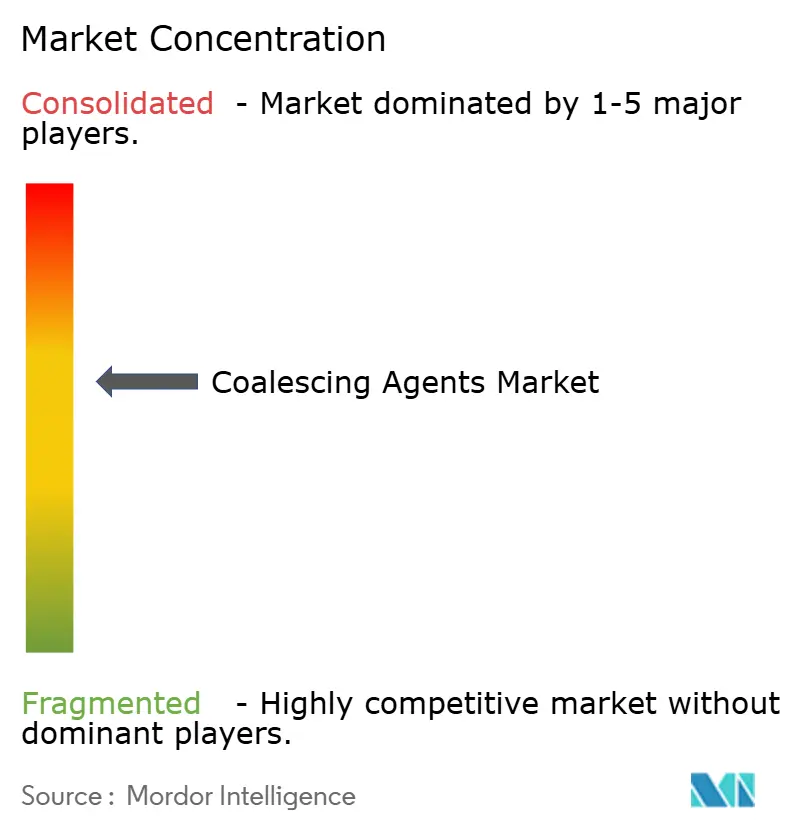
合一剤市場は中程度に集中しています。BASF、Dow、Eastman Chemical Company、Arkemaなどの大手多角化化学メジャーは、統合された原料と幅広い添加剤ラインを活用し、複数年の供給契約のもとでグローバル塗料大手にサービスを提供しています。BASFは欧州と北米に生産拠点の90%を現地化しており、顧客を国際輸送の混乱から保護しています。Dowはプロピレンオキシドおよびエポキシチェーンを活用して溶剤と関連するレオロジー調整剤をバンドル化し、ウォレットシェアを拡大しています。
戦略的M&Aは活発な状態が続いています。Millikenの2025年のBorchers Group買収は、コバルトフリードライヤーと低VOC分散剤に関する知見を深め、サステナビリティ重視のコーティング分野における統合体の競争力を強化しています[2]Milliken & Company、「MillikenがBorchersの買収を完了」、milliken.com 。日本と韓国の地域専門メーカーは、バッテリーパックコーティングおよびアンチフォグフィルム向けに電解質安定性エステルを強調し、ニッチなパフォーマンスで競争しています。
破壊リスクは、添加剤配合量を削減する新興の自己合一バインダーから生じています。これをヘッジするために、既存プレイヤーは樹脂サプライヤーとバインダー+添加剤パッケージを共同開発し、単独参入者が複製困難なパフォーマンスシナジーを組み込んでいます。最適な合一剤ブレンドを推奨する予測アルゴリズムを活用するデジタル配合プラットフォームは、データサイエンスへの投資が可能なサプライヤーをさらに差別化しています。
規制への精通が中核コンピテンシーとして進化しています。ライフサイクル分析を実施し、第三者検証済みの製品カーボンフットプリントを提供する企業は、塗料メーカーが企業のネットゼロ誓約に整合するにつれ、優先ベンダーとしての地位を加速させています。サステナビリティ、デジタル化、専門的差別化の収束するトレンドが、今後10年間の合一剤市場内の競争ランキングを形成するでしょう。
合一剤業界リーダー
Eastman Chemical Company
Dow
BASF SE
Arkema
Evonik Industries AG
- *免責事項:主要選手の並び順不同
造膜助剤市場
- Arkema
- BASF
- Cargill, Incorporated.
- Cristol
- Dow
- Eastman Chemical Company
- Elementis PLC
- Evonik Industries AG
- Indorama Ventures
- Perstorp
- Runtai Chemical Co., Ltd.
- Shell Plc
- Stepan Company
- Synthomer plc

市場機会と将来展望
従来型の揮発性造膜助剤への依存を減らしつつ、水性建築用・工業用塗料における造膜要件を満たす処方をめぐって機会が生まれています。BASFは2026年1月に室内用塗料向けの近ゼロSVOC分散技術を発表し、これはバインダーとプラス添加剤によるソリューションへのシフトを示しており、従来型造膜助剤パッケージの段階的な改良ではなく、より低いSVOC構造を通じて室内空気質の要求に対応するものです。
規制のタイミングもまた、準拠したポートフォリオと地域の技術サポートを持つサプライヤーを有利にする、短期的な再処方・認定プログラムを推進しています。中国は建築用・工業用塗料における有害物質に関するGB 30981.1-2025およびGB 30981.2-2025を公布し、2026年6月から施行が開始されます。一方、米国は2025年1月に施行された更新規格において、VOC反応性に基づく準拠指標に移行しました。これらの変化により、ポリマーマトリックスに組み込まれる反応性造膜助剤やクエン酸エステルなどのバイオベース代替品を含む、非VOCかつ永久造膜手法への需要が高まっています。また、これらの変化は、アジア太平洋、北米、欧州にわたる地域特有の試験方法、文書化、代替リストへの対応を支援できる流通業者やサービス主導のサプライヤーに新たな機会をもたらしています。
Recent Industry Developments in 造膜助剤市場
- 2026年5月:Univar Solutionsは、Dowとの戦略的パートナーシップを拡大し、EMEA全域でDowのシリコーン添加剤を流通させることを発表しました。より広範な流通網と連携した技術サポートにより、造膜・成膜パッケージと併用される高機能添加剤へのアクセスが向上し、調合業者が複数の最終用途セグメントにわたって供給を標準化し、再処方作業を加速するのに役立ちます。
- 2026年1月:BASFは室内用塗料向けの近ゼロSVOC分散技術の展開を複数の地域テスト市場に拡大しました。この動きにより従来型のSVOCを発生させる造膜助剤の必要性が最小化され、室内空気質のポジショニングに対応するバインダーとプラス添加剤によるソリューションのより広範な採用が示されています。
- 2024年5月:Dowは水性塗料・コーティング向けのEcoDry製品ラインに造膜助剤を導入し、塗膜性能を維持しつつVOC排出を削減することを目指しています。これにより、コンプライアンスと施工性のバランスを図る水性調合業者向けの選択肢が拡大し、低臭・低VOC造膜に関する製品差別化が強化されます。


造膜助剤市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主に水性系において造膜を助けるために配合製品向けに販売される造膜助剤の価値を対象とし、主要地域における製造業者収益として測定されます。
範囲の除外事項:下流の塗料または接着剤の販売価値は含めず、造膜助剤製品として販売されない限り、処方中の溶剤価値は除外します。
セグメンテーション概要
- タイプ別
- 親水性
- 疎水性
- 化学別
- エステル
- ケトン
- アルコール
- ジオールおよびグリコールエーテル
- その他の化学(ラクテート、シトレート、シロキサン)
- 用途別
- 塗料およびコーティング
- 接着剤およびシーラント
- インク
- パーソナルケア
- その他の用途(プラスチックおよびポリマー、石油・ガスセパレーター等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の初期構造を構築し、年次で観測可能な主要業界シグナルを固定するために使用されました。米国EPAのVOCガイダンス、欧州化学品庁(ECHA)の物質情報、Eurostatの工業生産統計、関連化学品カテゴリーの国連貿易統計(UN Comtrade)、水性化の採用について論じる塗料・化学品協会の刊行物などの公開資料を活用しました。
これらのシグナルを実用的な市場モデルに変換するため、企業の年次報告書、投資家向け説明資料、製品技術データシートも確認し、用途分野ごとの標準使用率と性能に関する記載を把握しました。可能な場合は、企業財務・インテリジェンスに関する有料サブスクリプションデータを用いて収益開示を標準化し、生産能力やポートフォリオの変化を追跡し、輸出入出荷レベルのデータベースを選択的に確認して国境を越えた動きを検証しました。ここに記載されたデスクリサーチのソースは例示に過ぎず、データ収集、検証、明確化のために他の多くの公開資料が使用されました。
一次インタビューと調査
一次調査は、塗料・コーティング、接着剤・シーラント、インク、パーソナルケア処方において、造膜助剤がどのように規定、購入、代替されているかを検証することに重点を置きました。APAC、EMEA、米大陸地域のメーカー、流通業者、調合業者と対話を行い、使用率、価格動向、低VOC移行の速度に関する仮定を、最終出力の確定前に実際の購買・代替行動と照合して検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:34% | CXO:17% | APAC:47% |
| 中堅層:49% | 部門/事業リーダー:33% | EMEA:29% |
| 中小プレイヤー:17% | マネージャー:50% | 米大陸:24% |
市場規模算定と予測
市場規模の算定は、水性比率指標、VOC含有量に関する規制動向、および観測可能な生産・貿易シグナルを用いて塗料および関連処方需要を再構築するトップダウン構築から始まります。その需要は、標準的な使用量範囲と用途構成を用いて造膜助剤需要に変換されます。
合計を現実的に保つため、出力はサプライヤー収益の内訳、化学品ファミリー別のサンプル価格(1キログラム当たり)、在庫とリードタイムに関するチャネルチェックなど、選択的なボトムアップの近似値によって裏付けられています。
モデルで使用される主要な入力には、水性建築用塗料へのシェアシフト、塗料量の代理指標としての建設・改修活動、地域の工業生産動向、化学品タイプ(例えばグリコールエーテル系とエステル系)ごとの平均販売価格の推移、低VOC・低臭処方からの代替圧力が含まれます。小規模国でデータが不足している場合、そのギャップは塗料生産量に紐づけた地域強度係数を用いて処理され、その後、地域調達に関するインタビューフィードバックの示唆に合わせて再調整されます。
予測は、最も安定した推進要因である建設活動、工業生産、水性化の採用に基づく軽量な多変量回帰によって支えられたシナリオ分析を用いて構築され、その結果は、規制のタイミングや急速な再処方サイクルなど、専門家が示す段階的な変化に応じて調整されます。
データ検証と更新サイクル
モデルの結果は、輸出入の方向性、公開された生産能力の発表、塗料1トン当たりの示唆される消費量が実用的な処方範囲内に収まっているかどうかなどの独立したシグナルと照合されます。価格、需要、地域構成における急激な変動はフラグが立てられ、別のアナリストによって検証され、承認前に特定の入力変更に遡って追跡されます。
本調査は毎年更新され、主要な規制措置や重要な生産能力の追加など、重大な事象が発生した場合には中間更新が行われます。提供前には最終レビューが完了し、クライアントには最新の前提と変換が一貫して適用された最新の見解が提供されます。
Mordor Intelligenceの造膜助剤市場推定値と他の公表推定値との比較
造膜助剤の公表市場規模は、同じトピックに聞こえても異なって見える場合があります。これは、対象範囲や基準年のタイミングが常に一致していないためです。差異は、価格の平均化方法、水性化の採用が地域ごとにどのように扱われているか、実際の処方やチャネルのフィードバックによる検証が行われているかどうかにも起因します。
最大のギャップは、通常、造膜助剤としてカウントされるものと隣接する溶剤との区別、そしてモデルが需要を塗料生産量シグナルに結び付けているか、より広範な化学添加剤支出に依存しているかによって生じます。単一時点での為替換算と価格上昇率の均一適用が行われる場合、特にAPACのような地域固有の価格動向が異なる急速に変化する原料サイクルにおいて、結果が過大評価される可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.24 B (2026) | |
| グローバルコンサルティングA | USD 1.45 B (2024) | 2024年を基準年とし、より広範な高性能塗料需要を重視しているように見受けられ、これにより隣接添加剤が含まれ、地域全体でより速い価格成長経路が適用される可能性があります。 |
| 業界リサーチデスクB | USD 1.27 B (2024) | 種類と用途の範囲を広く保っていますが、地域ごとの水性化浸透率や化学品レベルの価格差が年次でどのように検証されているかについては限られた情報しか提供されていません。 |
この表は、差異の一部が選択された基準年によって生じ、一部が対象範囲とみなされる製品価値によって生じていることを示しています。2026年の数値を、単一の混合添加剤支出曲線ではなく、塗料生産量シグナル、標準的な使用量範囲、化学品固有の価格検証に結び付けることで、Mordor Intelligenceが採用するアプローチではばらつきが軽減されています。


レポートで回答されている主な質問
合一剤市場の現在の規模はどのくらいですか?
合一剤市場規模は2026年に12億4,000万USDに達しています。
合一剤市場はどの程度の速さで成長すると予測されていますか?
市場は4.86% CAGRで拡大し、2031年までに15億7,000万USDに達すると予測されています。
合一剤市場で最大のシェアを持つ地域はどこですか?
アジア太平洋がグローバル収益の38.40%でリードしており、最も成長の速い地域でもあります。
合一剤市場で支配的な製品タイプはどれですか?
疎水性合一剤が市場シェアの60.10%を占め、親水性グレードが最も高い成長モメンタムを示しています。
パーソナルケア用途での合一剤需要を牽引しているものは何ですか?
持続可能な化粧品エマルジョンおよびテクスチャー向上配合のイノベーションが、パーソナルケア需要を5.72% CAGRで推進しています。
最終更新日:



