
硬化剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.92 十億米ドル |
| 市場規模 (2031) | 10.16 十億米ドル |
| Growth Rate (2026 - 2031) | 5.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硬化剤市場分析
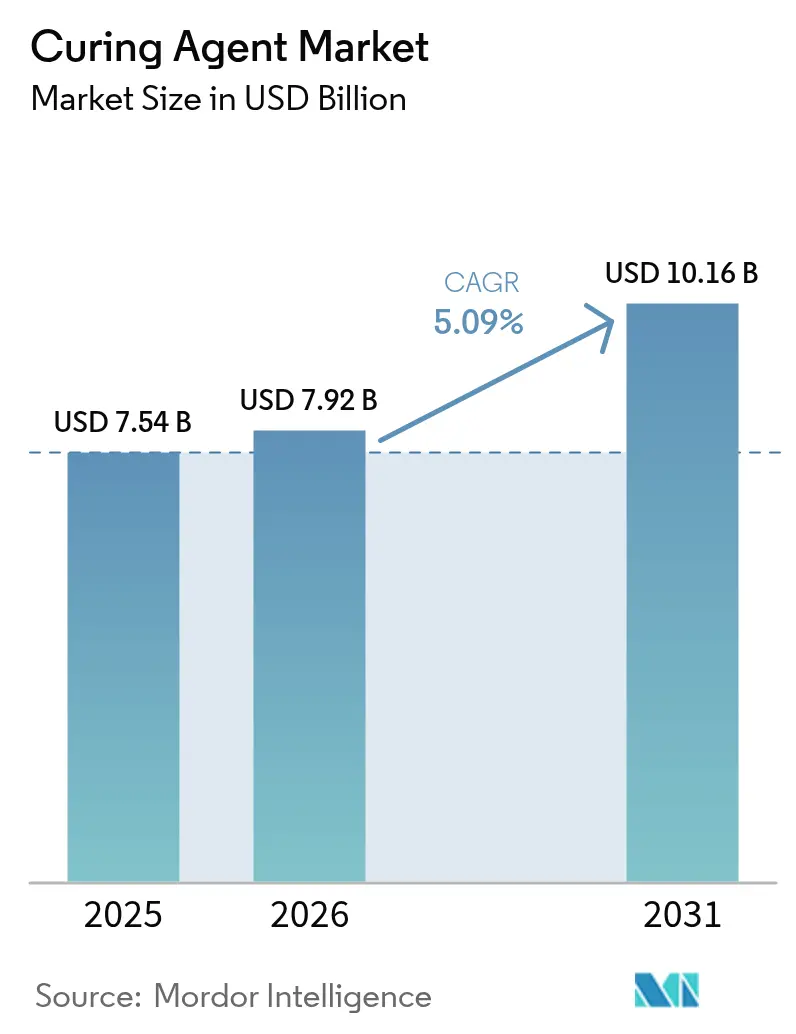
硬化剤市場規模は、2025年のUSD 75億4,000万から2026年にはUSD 79億2,000万に成長し、2026年から2031年にかけて5.09%のCAGRで2031年までにUSD 101億6,000万に達すると予測されています。堅調な建設支出、風力エネルギーの設備拡大、バイオベース化学物質への明確な転換が、規制障壁の強化が続く中でも需要の底堅さを維持しています。メーカーは、拡大するインフラ予算、輸送の電化、地球規模の環境規制に適合した耐久性の高い低VOCコーティングシステムへの需要から恩恵を受けています。風力タービンブレードの生産、電池ポッティング、3Dプリンティング用樹脂は高付加価値の用途を提供する一方、アジア太平洋地域のサプライチェーンの統合が引き続き原材料の入手可能性と価格に影響を与えています。競争上の課題は、より速い硬化サイクル、低排出量、ライフサイクルのリサイクル可能性に集中しており、既存企業は研究開発を加速させ、再生可能原料を拡大して硬化剤市場のマージンを守ることを余儀なくされています。
主要レポートのポイント
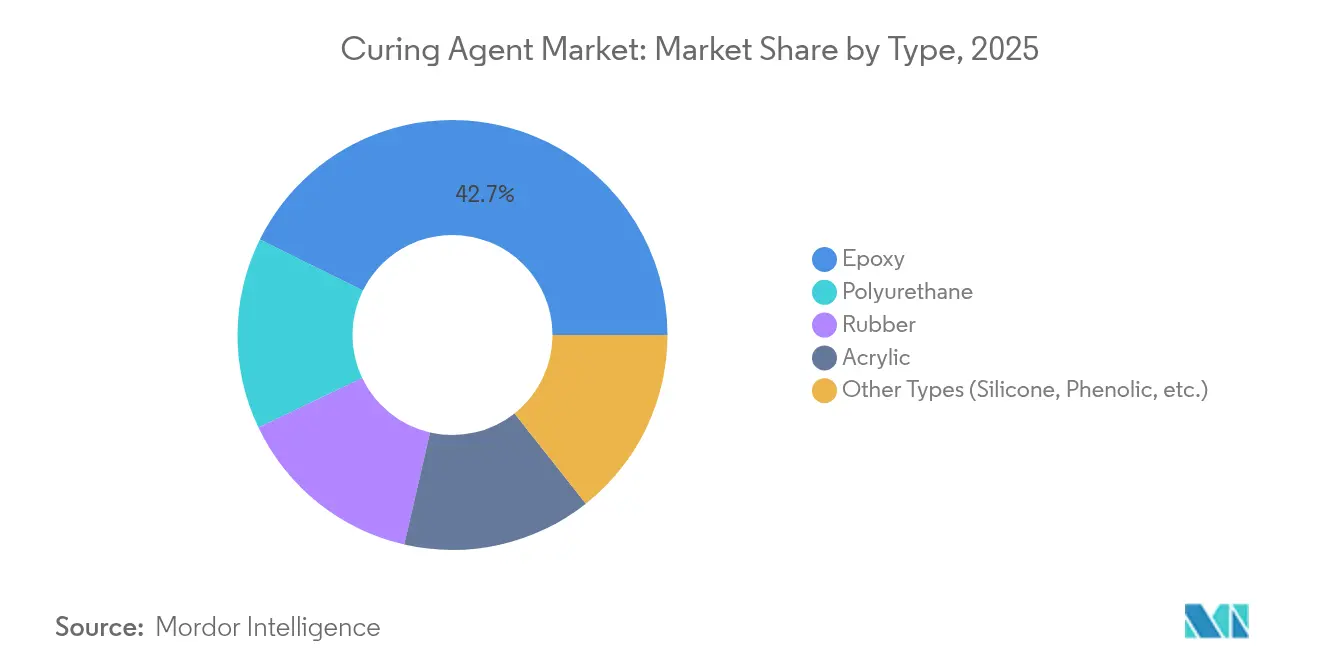
- タイプ別では、エポキシ硬化剤が2025年の硬化剤市場シェアの42.68%を獲得し、2031年に向けて6.29%のCAGRで拡大しています。
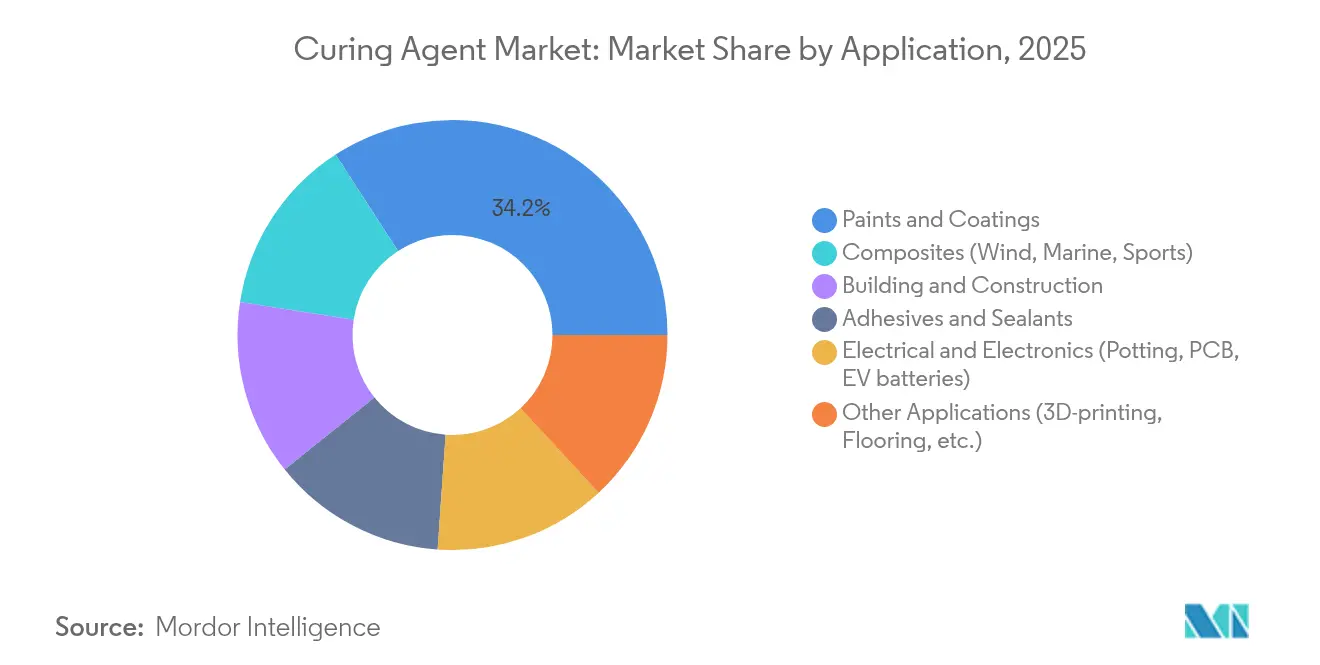
- 用途別では、塗料・コーティングが2025年の硬化剤市場規模の34.15%でトップとなり、複合材料が2031年にかけて最高の6.12%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年の硬化剤市場において44.75%の収益シェアを占め、2031年に向けて地域CAGRの6.46%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
硬化剤市場のドライバー影響分析*
| ドライバー | CAGRへの(概算)影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 塗料・コーティングからの急増する需要 | +1.2% | グローバル、アジア太平洋が成長をリード | 中期(2〜4年) |
| 建築・建設複合材料を牽引するインフラブーム | +1.4% | アジア太平洋がコア、北米への波及 | 長期(4年以上) |
| 風力エネルギーブレード生産の急速な拡大 | +0.9% | グローバル、中国・ヨーロッパ・北米に集中 | 中期(2〜4年) |
| バイオベースのカシューナッツ殻液(CNSL)およびリグニン硬化化学への転換 | +0.7% | 北米およびEUが先行、アジア太平洋が追従 | 長期(4年以上) |
| 3Dプリンティング用樹脂を可能にする超高速硬化剤 | +0.5% | 北米およびEUのイノベーションハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
塗料・コーティングからの急増する需要
低VOCおよび水性コーティングが建築用・保護用塗膜の調達仕様を今や支配しており、製剤業者はエミッション上限を超えることなく硬度、耐UV性、耐腐食性を発揮する硬化剤を指定するよう促されています。EPIKURE 6874-WZ-50のような新しい水性ポリアミド化学物質は、塩水噴霧性能を維持しながら分散安定性を簡素化します[1]Westlake Corporation、「Westlake EpoxyがEpoVIVE™水性ポートフォリオを導入」、westlakelive.com。インフラの改修は防錆プライマーの需要量を押し上げ、IoT対応の表面診断が改修サイクルを加速させることで、さらなるスループットを促進します。持続可能性に対する消費者意識の高まりにより、樹脂メーカーは機械的性能と同等のバイオベース硬化剤を活用するよう促されています。これらの要因が引き続きグローバル硬化剤市場全体の需要を押し上げています。
インフラブームが建築・建設複合材料を牽引
アジア太平洋における政府主導のメガプロジェクトは、橋梁デッキ、ファサード、鉄筋への繊維強化ポリマーの採用を促進しており、これらの材料は施工労務費を削減し腐食コストを軽減します。米国では、超党派のインフラ資金調達が複合材ガーダーの交換に対する補助金を開設し、高湿度硬化スケジュールに最適化された反応性アミンシステムへの発注が増加しています。インドが2025年までにUSD 3,000億の化学品産出を目指す取り組みは、特殊アミンおよび促進剤の国内供給を強化し、地域の自給自足を補強しています。急速な都市化が構造用接着剤の消費を持続させ、硬化剤市場をさらに押し上げています。
風力エネルギーブレード生産の急速な拡大
グローバルにおける陸上・洋上風力発電容量の追加により、ブレード長が100メートルを超えるようになり、ポットライフを延長しつつタクトタイム目標に十分な速さでグリーン強度を発現する硬化剤が必要となっています。Huntsman社のポリエーテルアミンは、120メートル型のルームテンパーチャー注入サイクルを90分で実現し、製造ボトルネックを短縮します。Dow社のポリウレタン-炭素繊維スパーキャップシステムは数分で90%以上の転化率を達成しながら弾性率を高め、硬化剤市場内のプレミアムニッチを例示しています。デジタルツインが発熱プロファイルを最適化し、ブレードメーカーのスクラップおよび樹脂廃棄を削減するのに貢献しています。風力発電の設置が加速するにつれ、タービンメーカーは長期的な供給契約を締結し、硬化剤サプライヤーに対して複数年にわたる出荷量の見通しを固定化しています。
3Dプリンティング用樹脂を可能にする超高速硬化剤
積層造形(アディティブマニュファクチャリング)は、高い印刷スループットと精細な解像度を維持するために、スナップ硬化型光重合開始剤を必要とします。ローレンスリバモア国立研究所は、センチメートル厚のエポキシ複合材料を数秒以内に硬化させるマイクロ波体積積層造形法を検証し、航空宇宙工具の生産性を向上させました[2]ローレンスリバモア国立研究所、「マイクロ波体積積層造形のブレークスルー」、llnl.gov。酸化チタン量子ドット触媒は、屋外安定型光重合樹脂に使用可能なスペクトルを広げます。再生可能なリポエートベースのシステムにより、硬化剤市場における持続可能性チェックポイントに対応したクローズドループリサイクル性が実現されます。総じて、超高速ソリューションは樹脂ベンダーのマージンを拡大し、プロトタイピングサイクルを短縮することで、特殊硬化剤に対する市場需要を高めています。
硬化剤市場の抑制要因影響分析*
| 抑制要因 | CAGRへの(概算)影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アミンおよび酸無水物に関する厳格なVOCおよびREACH規制 | -0.8% | EUが主要な影響を受け、グローバルにコンプライアンスの波及効果 | 中期(2〜4年) |
| 石油由来原材料コストの変動 | -0.6% | グローバル、アジア太平洋の製造業が最も影響を受ける | 短期(2年以内) |
| アジアにおける特殊アミンのサプライチェーン集中 | -0.4% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アミンおよび酸無水物に関する厳格なVOCおよびREACH規制
ヨーロッパの2025年REACH改正はPFAS規制を拡大し排出基準値を引き下げており、製剤業者はより安全な促進剤を使ったエポキシおよびポリウレタンシステムの再設計を余儀なくされています。ジイソシアネートのトレーニング義務が間接的なコストを追加し、2025年1月のSVHC(高懸念物質)更新がアミン誘導体の文書化を厳格化しています。米国EPAによるNMPへの同様の措置がコーティング輸出業者の複雑性を高めています。川下では、自動車OEMが完全な材料開示のスクリーニングを実施するようになり、バイオベースまたは超低臭気代替品への切り替え圧力が高まっています。コンプライアンスコストは中小規模の生産業者に重くのしかかりますが、グリーンポートフォリオを持つ統合大手企業は硬化剤市場内で徐々にシェアを統合しています。
石油由来原材料コストの変動
2024年に東南アジア全域でクラッカーが相次いで閉鎖され、ナフサ価格変動に対する脆弱性が明らかになり、エチレンアミンおよびフタル酸無水物のスポット価格が急変動しました。政治的緊張および輸送運賃の上昇が陸揚げコストの変動を悪化させ、調達チームは複数年のインデックス連動契約の締結またはデュアルソーシングの開発を迫られています。一部の多国籍企業はプロピレン誘導体への後方統合で対応し、他社は原油価格への依存を回避するためにバイオルートのパイロット事業を加速させています。この予測不可能性はマージンを圧縮する一方で、再生可能原料のイノベーションを加速させ、硬化剤市場における構造変化に弾みをつけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
硬化剤市場セグメント分析
タイプ別:
イノベーションを通じたエポキシの優位性の加速2025年の硬化剤市場において、エポキシシステムが最大の収益をもたらし、2031年にかけての6.29%のCAGRは他のあらゆる化学カテゴリーを上回っています。このセグメント内では、脂肪族アミンブレンドが10℃以下の温度での薄膜硬化を可能にする一方、ポリアミドが船舶用プライマーへの耐湿性を提供しています。Huntsman、BASF、Evonikは後方統合されたアミンチェーンと地域混合プラントを組み合わせ、コスト上の優位性と技術的サポートを維持しています。
ポリウレタン硬化剤は、フレキシブルフローリングおよびスプレーフォームで引き続き強固なポジションを保持していますが、イソシアネート規制により加熱で解放されるブロック官能基を持つエポキシ-ポリウレタンハイブリッドルートが促進されています。シリコーンおよびフェノール系硬化剤は、誘電安定性が重要な航空宇宙および高温電子機器分野では不可欠なままです。ゴムおよびアクリル製剤は、ニッチなシーリング、タイヤ、UV硬化のニーズに対応し、安定した緩やかな成長をもたらしています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能


用途別:
従来のセグメントを上回る複合材料の成長複合材料は2031年にかけて6.12%のペースで拡大すると予測されています。この急激な軌跡は、急増する風力タービンブレードの需要、電動化された車両プラットフォーム、軽量都市モビリティ構造物を反映しています。長いブレードは、4時間は作業可能な状態を維持しながら60℃で一夜硬化する樹脂システムを必要とし、革新的なアミンアダクトへの需要を刺激します。電池ポッティング用途は、誘電特性を損なうことなく熱スパイクを分散できる熱伝導性かつ電気絶縁性のエポキシを必要とします。同時に、塗料・コーティングはインフラの膨大なメンテナンスサイクル、海上輸送の脱炭素化、低溶剤建築用仕上げへの普遍的な奨励策に牽引され、収益面でのトップポジションを維持しています。
電気・電子用途は、5Gの展開と高密度半導体パッケージングの拡大を背景に増加しており、充填剤リッチで低線膨張係数(CTE)のエポキシ封止剤が求められています。3Dプリンティング用樹脂は現在まだ小さなシェアですが、デジタルスペアパーツプログラムや現場施工試験によりかなりの数量成長を記録しています。総じて、これらの多様な用途は景気循環的な変動を平準化し、硬化剤市場の需要基盤を広げています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の硬化剤市場
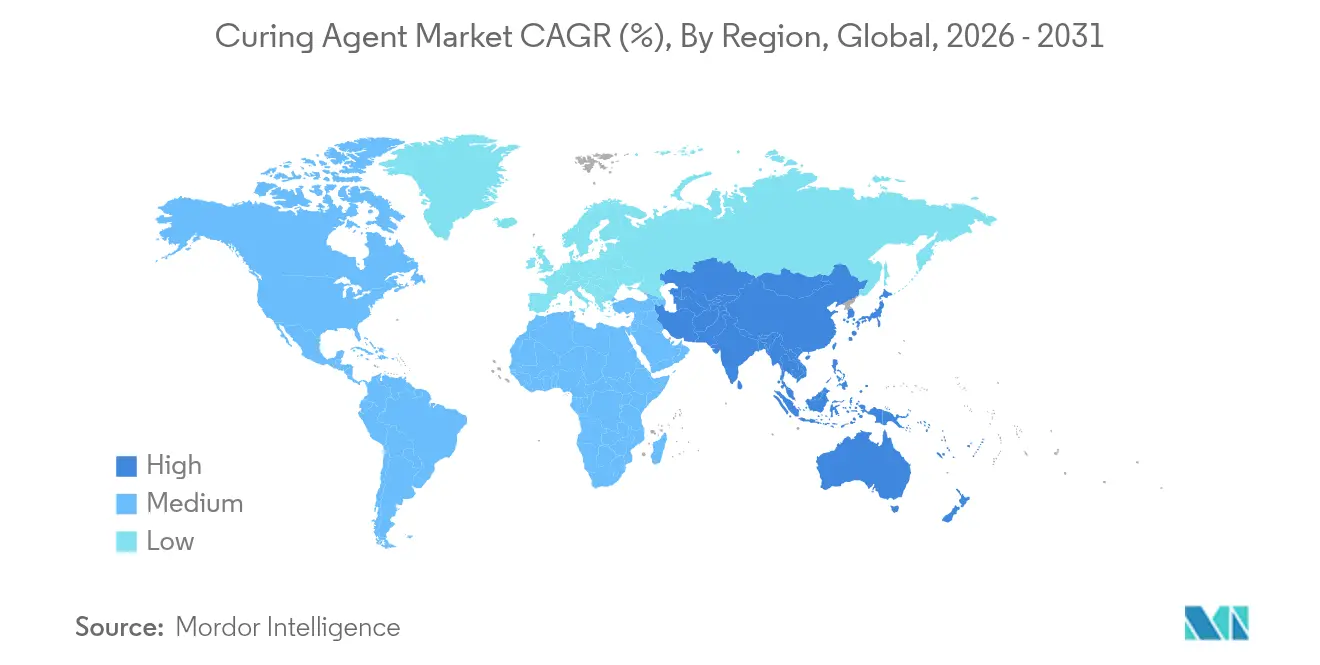
アジア太平洋地域は数量・金額の両面で市場を支配しており、2025年の世界販売量の44.75%を占め、2031年に向けて6.46%のCAGRで成長を続けている。同地域のサプライチェーンは、統合されたアミン合成、競争力のある労働力、および川下ユーザーへの近接性を特徴としており、地元メーカーに価格設定とリードタイムにおける機動性をもたらしている。中国の「中国製造2025」イニシアチブは、国内生産をコモディティ型エポキシ希釈剤から特殊架橋剤へとアップグレードし、風力タービンおよび半導体の国内顧客を同時に支援している。インドの生産連動型インセンティブ制度は、ポリエーテルアミンおよびフェナルカミン設備への多国籍資本を呼び込み、輸入依存度を低下させるとともに、南アジアにおける硬化剤市場を牽引している。
北米および欧州の硬化剤市場
北米はシェールガス原料と高い風力発電容量の追加から恩恵を受けているが、より厳格なVOC規制案およびPFAS審査により研究開発支出が増加している。大手フォーミュレーターは、差別化を維持し補助金を確保するため、マスバランス型バイオアトリビューションモデルおよび循環型ライフサイクル末端オプションへの移行を進めている。欧州は電力価格の高騰とREACH閾値の改定に直面しており、事業者は高マージンのカスタムソリューションへの移行を余儀なくされる一方、グリーン水素を動力源とするプラントを拡大してスコープ2排出量の削減を図っている。

規制環境
硬化剤に関するコンプライアンス要件は主要な最終用途地域で厳格化しており、EUは世界的な処方における主要な参照点であり続けている。欧州化学品庁(ECHA)は2026年6月3日にREACH候補物質リストに3つの新規物質を追加し、コーティング、複合材、および建設用エポキシシステムに使用される対象化学品についてサプライチェーン内でのコミュニケーションおよび潜在的な通知要件を強化した。ECHAはまた、構造用エポキシ用途における一部のフタル酸エステル(DEHP、DBP、BBP、DIBP)を対象としたREACH附属書XVII項番51の緊急見直しを2026年に開始し、インフラおよび建材サプライヤーがこれを注視している。
米国では、環境保護庁(EPA)が2026年4月24日に特定の新規化学物質を対象としたTSCA(有害物質規制法)に基づく重要新規用途規則(SNUR)を発出し、新規または改良された硬化剤を導入する際の上流スクリーニングと文書化の必要性を強化した。中国もまた技術的・行政的なコンプライアンス層を追加している。生態環境省(MEE)は2026年6月11日に新規化学物質の環境管理登録に関する措置の改訂案をパブリックコメントに付し、一方で中国は国家市場監督管理総局(SAMR)のもとでGB 30981.2-2025の施行を開始した。これにより、産業用コーティングチェーンにおける有害物質管理が拡大され、パテおよびペイントリムーバーに加え、硬化剤などの添加剤も対象となる。
バリューチェーン分析
硬化剤のバリューチェーンは、反応性中間体(アミン、ポリアミド、無水物、および特殊構成成分)に変換される石油化学系および生物由来原料から始まる。これらの中間体は、エポキシ、ポリウレタン、アクリル、ゴム、およびその他の樹脂システム向けの用途特化型硬化パッケージに配合される。大規模な統合生産者(例:BASF、Huntsman、Evonik)は上流の中間体と下流の配合・技術サービス研究所を組み合わせ、コーティング、接着剤・シーラント、複合材、電気・電子部品の顧客に対応する一方、地域の配合業者や流通業者は現地在庫、着色・配合、および小規模顧客向けのジャストインタイム供給を支えている。
最近の供給側の動向は、地域化と上流での混乱への脆弱性の両方を示している。Evonikは2026年4月に南京での特殊アミン生産を拡大し、それに合わせて米州向けに速硬化型エポキシ硬化剤を導入した。これはリードタイムの短縮と、低温、高湿度、防湿バリア用途向けの性能調整の取り組みと合致している。同時に、ポリウレタンチェーンの混乱、例えば2026年5月の北米におけるMDI製品のフォースマジュール(不可抗力)宣言や、MDI事業に影響を与える原料不足は、上流の制約がポリウレタンシステムおよびハイブリッド処方全体において硬化関連部材の供給と価格にどのように影響を与えるかを示している。この動きにより、風力・工業用コーティングなどの高スループットセグメントでは、複数調達、代替化学品の認証、およびOEMとサプライヤーの緊密な連携が進んでいる。
競合状況
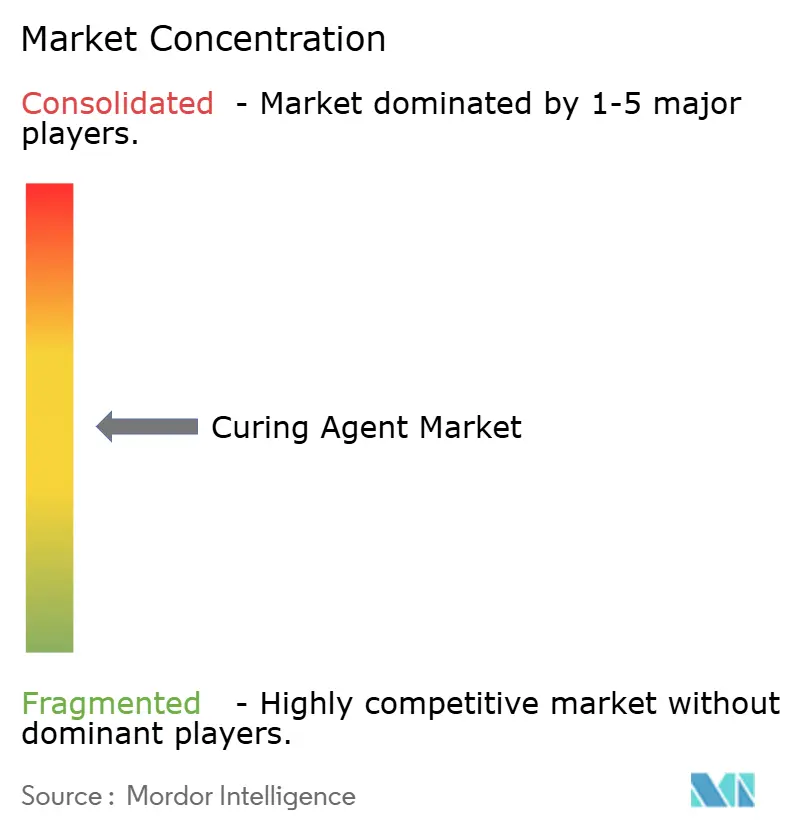
硬化剤市場は、依然として適度に断片化されています。BASFは後方統合されたイソホロンジアミンからのスケールメリットを確保し、Univarとの独占的な北米Baxxodurディストリビューション契約を正式化し、顧客リーチを強化しています。小規模なイノベーターはカルダノール精製とリグニンアミン化を拡大し、タービンOEMおよびEVスタートアップと提携して性能を実証しています。
硬化剤業界リーダー
Evonik Industries, AG
BASF
Hexion Inc.
Huntsman International LLC
Mitsubishi Chemical Corporation
- *免責事項:主要選手の並び順不同
本レポートで取り上げた硬化剤市場の企業
- Alfa Chemicals
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries, AG
- Hexion Inc.
- Huntsman International LLC
- Incorez Ltd.
- Kukdo Chemical Co.
- Mitsubishi Chemical Corporation
- Olin Corporation
- Palmer International
- Supreme Polytech Pvt Ltd.
- Wanhua Chemical Group

市場機会と将来展望
コーティングおよびフロアリングシステムがVOCおよび有害物質に関する規制強化に対応しつつ、硬化速度と塗膜性能を維持できるよう支援する、超低排出・速硬化・用途対応型硬化剤を中心に製品開発の余地が広がっている。Evonikは2026年4月に、防湿バリア用途向けのAncamine 2875や低温下での速硬化用のAncamine 2873などの新製品を発売し、この方向性を拡大した。これらは、保護コーティングおよび建設関連用途において、性能の収益化と排出削減を両立させるサプライヤーの具体例である。
アジアを基盤とする生産能力拡大と現地化プログラムもまた、中間体を確保し電子機器や特殊ポリウレタン規格に適合できるサプライヤーにとっての機会を生み出している。BASFは2025年7月に南京拠点で拡張されたDMAPAおよびポリエーテルアミンの生産を開始し、エポキシおよびポリウレタン硬化システムに使用される主要なアミン構成成分の供給力を強化した。一方、SP Samhwaは2026年4月、韓国の材料・部品技術開発プログラムのもとで、局所化された光学グレードのポリウレタン硬化剤の量産を開始し、輸入代替とより高規格な最終市場である光学・電子分野を強調した。この分野では、安定した品質、トレーサビリティ、および調整された性能が高付加価値なポジショニングを支えている。
硬化剤市場における最近の業界動向
- 2026年4月:Evonikは、防湿バリア用途向けに位置付けられた超速硬化型エポキシ硬化剤であるAncamine 2875を発表した。この発売は、フロアリングおよび保護コーティングシステムにおいて短いターンアラウンドタイムと低排出を必要とする施工業者や配合業者を対象とし、硬化剤パッケージにおける高付加価値な特殊需要を支えている。
- 2025年7月:BASFは南京拠点のDMAPAおよびポリエーテルアミン(PEA)工場の拡張を完了し、DMAPA生産能力を約20%、PEA生産能力を約25%増加させた。この増加した生産量は、複数の硬化剤ファミリーで使用される主要なアミン中間体の供給を強化し、アジア太平洋および輸出市場に対応する戦略的拠点としての南京の地位を強化する。
- 2024年9月:Evonikは米州向けにポリアミド系硬化剤Ancamide 2853およびAncamide 2865を発表した。コーティングにおけるEH&S(環境・健康・安全)および持続可能性要件に対応した選択肢を拡大することで、耐久性、取り扱い性、環境上の制約のバランスを取る配合業者向けのポートフォリオの幅を改善する。


硬化剤市場 レポートの範囲と調査方法論
市場定義と対象範囲
硬化剤市場は、樹脂に添加され架橋反応を開始または完了させ、液状のシステムを固体で耐久性のある材料に変換する反応性硬化剤を対象とする。当社は、コーティング、接着剤・シーラント、建設、複合材、電気用途にわたって使用される、純製品または配合ブレンドとして供給される硬化剤の販売を集計している。
対象範囲の除外事項:粘度調整または硬化速度調整のためのみに販売される非反応性促進剤や希釈剤は除外され、再生またはリクレーム材料の流通も除外される。
セグメンテーション概要
- タイプ別
- エポキシ
- ポリウレタン
- ゴム
- アクリル
- その他のタイプ(シリコーン、フェノール系など)
- 用途別
- 塗料・コーティング
- 建築・建設
- 接着剤・シーラント
- 複合材料(風力、船舶、スポーツ)
- 電気・電子(ポッティング、PCB、EV電池)
- その他の用途(3Dプリンティング、フローリングなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- その他のヨーロッパ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、硬化剤消費に一貫して影響を与える需要要因をマッピングし、それらを架橋化学が必要とされる最終市場に整合させることから始まる。USGSの鉱物統計、米国商務省センサス局の製造業統計、UN Comtradeの貿易データ、Eurostat、および国際エネルギー機関(IEA)などの公的資料を、化学製品生産量、建設活動、産業動向の基準として使用した。
また、企業の年次報告書、投資家向け説明資料、査読済みのポリマー・コーティング関連学術誌を含む技術文献、およびコーティング、複合材、接着剤に関連する業界団体のウェブサイトを精査した。サプライヤーの事業展開状況や製品ポジショニングに関するギャップを埋めるため、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、輸出入出荷レベルのデータベースといった有料サブスクリプションを利用した。これらの例は網羅的なものではなく、モデルに使用した具体的なデータポイントを収集、検証、明確化するために他の公的資料も確認した。
一次インタビューおよび調査
一次調査によるヒアリングは、コーティング、接着剤、複合材、建設用化学品向けに硬化剤を購入する生産者、流通業者、配合業者、および大手最終ユーザーと対話することで、需要規模と価格ロジックを検証するために実施された。これは世界的な市場であるため、樹脂ミックス、コンプライアンス要件、供給可用性における地域差がモデルの前提条件に反映されるよう、APAC、EMEA、米州のバランスを取ってアウトリーチを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):19% | APAC:39% |
| ミドルティア:49% | 部門・ユニットリーダー:29% | EMEA:35% |
| 中小規模企業:19% | マネージャー:52% | 米州:26% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを用いて構築され、まず樹脂および最終用途の活動指標を用いて反応性硬化剤の需要規模を再構築し、その後サプライヤーおよび流通チャネルからの情報と照合して総計の現実性を確保した。実務上は、コーティング量の成長、建設活動、複合材製造といった最終用途の出力指標から出発し、化学品種ごとの硬化剤使用強度およびミックスの前提を適用してこれらの指標を市場価値に変換している。
主要なモデル入力には、樹脂消費動向、コーティングおよび接着剤の生産指数、関連する化学品グループの輸出入フロー、エポキシおよびポリウレタンシステムで一般的な使用量、原料コストの圧力と処方変更に関連する平均販売価格の変動が含まれる。地域データが不足している場合は、地域の代替指標と検証済みの比率を使用し、その後インタビューを踏まえてこれらの入力を調整した。予測は、建設支出、産業出力、車両・電子機器生産などの先行指標と硬化剤需要との間の単純な多変量関係に基づくシナリオ分析を用いて構築され、その後、供給側からのサンプル価格×数量近似を用いた最終的な合理性チェックを行った。
データ検証および更新サイクル
検証は、貿易動向、上流化学品の価格パターン、下流のコーティングおよび接着剤生産の変化といった独立した指標とモデル結果を比較することで行われ、大きな差異の背景にある要因を調査する。数値は段階的にレビューされ、まず前提が確認され、計算は別のアナリストによって再現され、不整合が平易な言葉で説明された後にのみ最終的な出力が承認される。
新たな規制、生産能力の変化、または急激な原料価格変動が確認された場合、市場への影響が一時的なものか構造的なものかを確認するため、回答者に再度連絡を取る。レポートは年次で更新され、重大な事象が発生した際には臨時の更新が行われ、その後、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが行われる。
Mordor Intelligenceの硬化剤市場規模と他の公表推定値との比較
硬化剤に関する公表市場規模は、対象となる化学品、最終用途のマッピング、価格算定に使用される年が調査ごとに異なるため、必ずしも一致しない。当社の作業では、読者が総市場価値を可視化された需要指標およびインタビューに基づく検証にたどれるよう、論理の追跡可能性を保っている。
最大のギャップは通常、対象範囲の選択から生じる。特に、一部の推定値が非反応性硬化促進剤を含めている場合や、再生材料の流通が新規供給として計上されている場合である。もう一つの一般的な要因は価格設定であり、ある数値は原料のピークまたはトラフを反映している一方、別の数値は平準化された平均を使用しており、通貨換算のタイミングもずれを生む可能性がある。最後に、化学品市場では更新頻度が重要であり、新規生産能力や建設サイクルは1年のうちにバランスを変化させる可能性があり、そのずれは前提を頻繁に更新しない数値に表れる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.92 B (2026) | |
| グローバルコンサルティングA | USD 7.17 B (2026) | 樹脂系および最終用途によるより広範なタイプ区分を使用しており、非反応性硬化促進剤や再生材料の量が除外されているかどうかを明確に示していないため、価格算定方法が異なる場合に集計値が圧縮される可能性がある。 |
| 業界出版社B | USD 5.73 B (2024) | エポキシ硬化剤のみを対象としており、基準年を2024年としているため、ポリウレタンおよびその他の硬化剤化学品が除外され、全硬化剤を対象とする見方と比較して総計が大きくずれる。 |
この表は、大部分の差異が、市場をエポキシのみに限定するか、すべての反応性硬化剤を対象とするかによって説明され、また添加剤やリクレーム材料の取り扱い方法によっても説明されることを示している。非反応性促進剤および再生材料の流通を除外し、需要をコーティング、建設、接着剤、複合材の活動に結び付けることで、基準値は真の反応性硬化剤規模により近い状態に保たれる。これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
硬化剤市場の現在の規模はどれくらいですか?
硬化剤市場は2026年にUSD 79億2,000万であり、2031年までにUSD 101億6,000万に達すると予測されています。
どの硬化剤タイプが最大のシェアを保持していますか?
エポキシ硬化剤が2025年の硬化剤市場シェアの42.68%でトップとなり、2031年にかけて6.29%のCAGRで成長しています。
なぜアジア太平洋は硬化剤サプライヤーにとって極めて重要なのですか?
アジア太平洋は、統合されたサプライチェーン、低い生産コスト、拡大する建設および風力エネルギーセクターのおかげでグローバル収益の44.75%を占めています。
規制は製品開発にどのように影響していますか?
より厳格なVOCおよびREACH規制が、メーカーをバイオベース・低臭気化学品の方向へ促し、PFAS不含および低ハザード促進剤に向けた研究開発を加速させ、ポートフォリオを再構築しています。
どの用途セグメントが最も速く成長していますか?
複合材料用途、特に風力タービンブレードおよび軽量自動車部品が、2031年にかけて最高の6.12%のCAGRを記録しています。
最終更新日:



