
消費者向け電子機器小売市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.08 兆米ドル |
| 市場規模 (2031) | 1.24 兆米ドル |
| 成長率 (2026 - 2031) | 2.74 % |
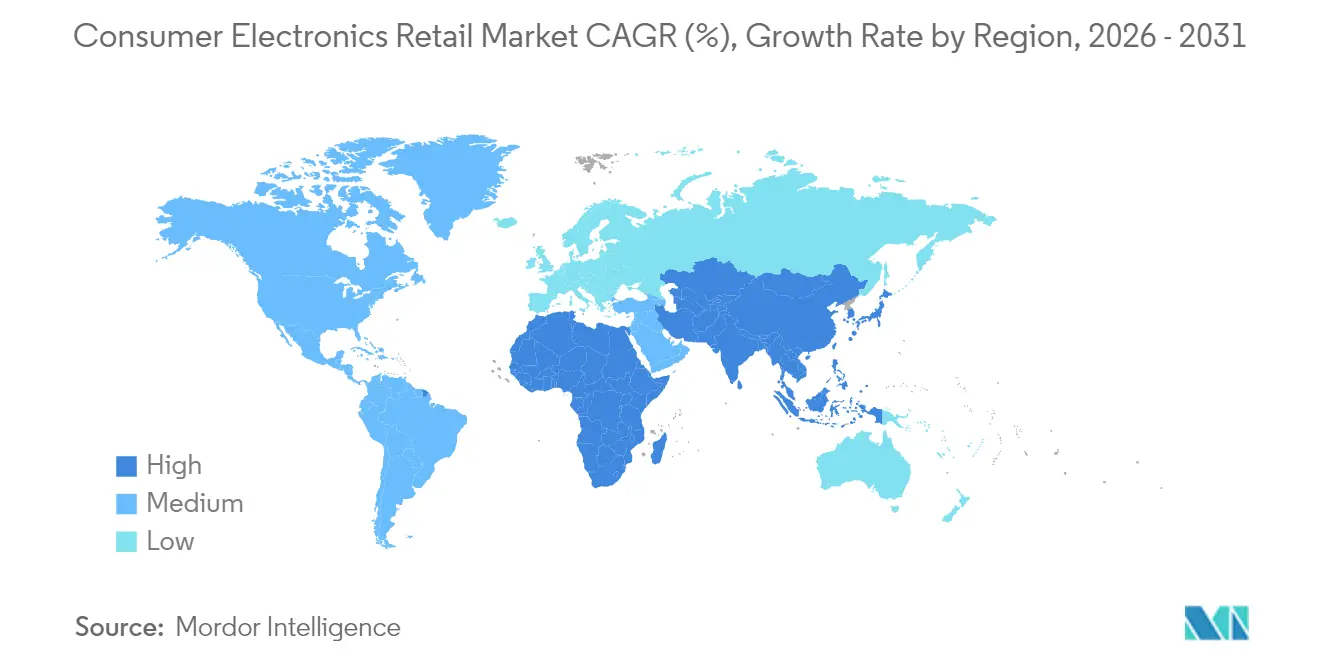
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
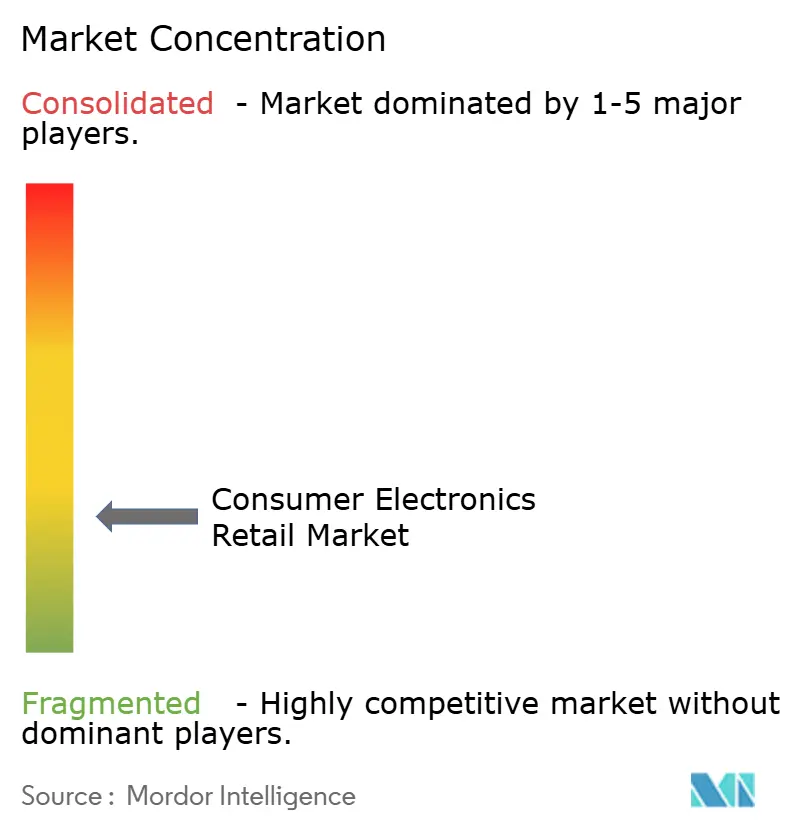
| 市場集中度 | 低 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる消費者向け電子機器小売市場分析
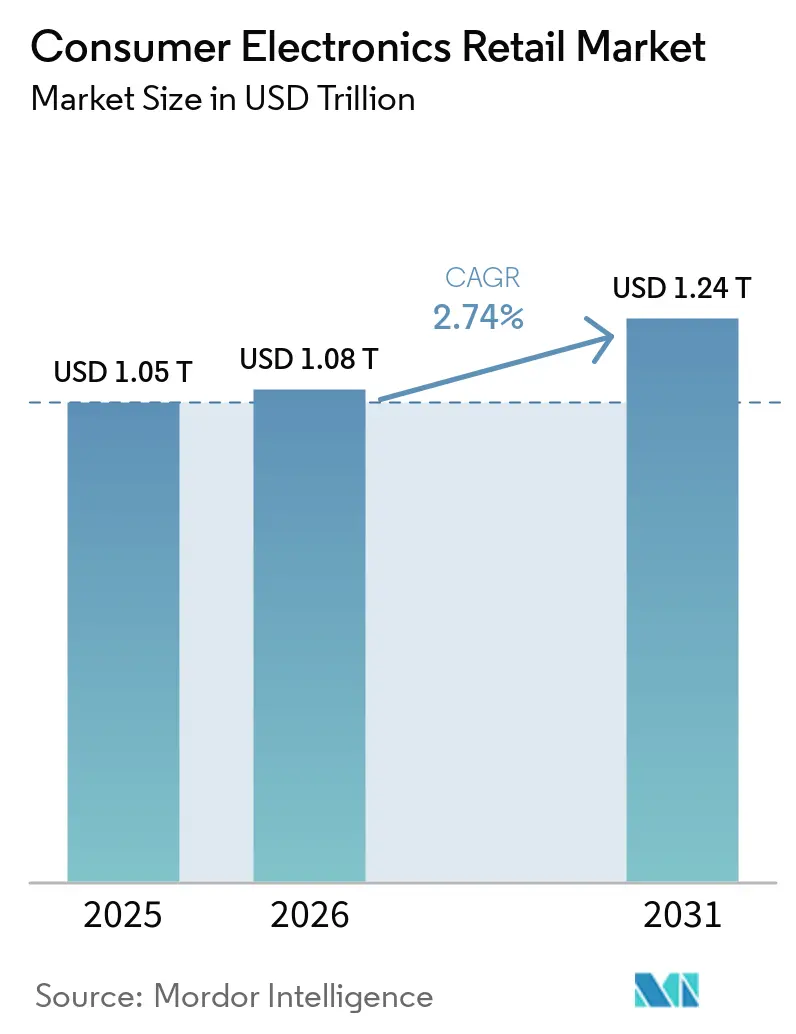
消費者向け電子機器小売市場規模は2026年に1兆800億米ドルと推定され、2025年の1兆500億米ドルから成長し、2031年には1兆2,400億米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率(CAGR)2.74%で拡大します。この測定されたCAGRは、ダイレクト・トゥ・コンシューマー(D2C)店舗、スマートホームエコシステムのバンドル、および後払い(BNPL)ファイナンススキームが購買場所と購買方法を変えることによる実質的なチャネル再編を覆い隠しています。同時に、5G更新サイクル、体験型小売フォーマット、整備済みデバイスの下取りプログラムが、インフレによる裁量的予算の制約がある中でも購買機会を拡大しています。競争の激しさは中程度にとどまっており、上位5社の小売業者が世界販売の40%弱を占め、地域特化型専門業者にとって意味のある余白が残っています。地域別では、アジア太平洋が最大のシェアを保持する一方、中東・アフリカが最も速い成長を遂げており、現地化されたサービス、言語サポート、および支払いオプションが新興地域での規模拡大において引き続き重要であることを示しています。一方、在庫計画は半導体供給の変動に対して脆弱なままであり、小売業者はAIベースの需要予測とマルチソーシング契約を活用して棚在庫を維持しています。
レポートの主要なポイント
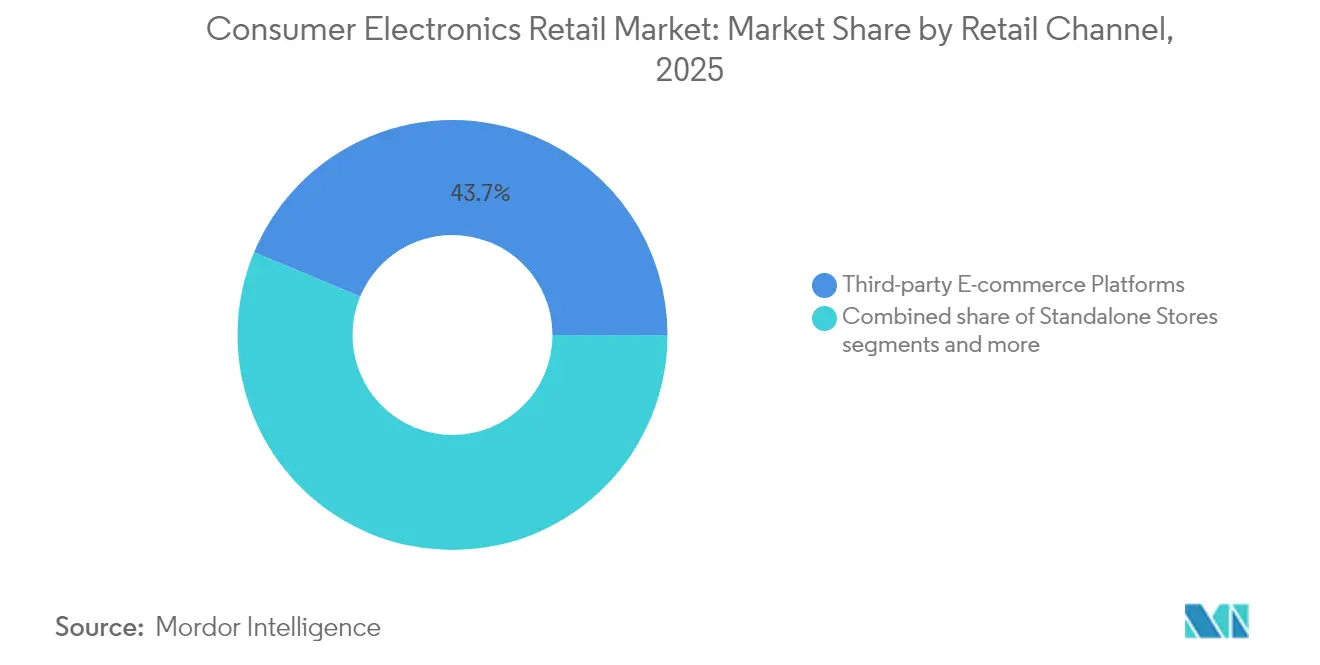
- 小売チャネル別では、サードパーティEコマースプラットフォームが2025年の消費者向け電子機器小売市場シェアの43.72%を獲得しました。ブランド直営ウェブサイトは2031年にかけてCAGR 9.92%で拡大すると予測されています。
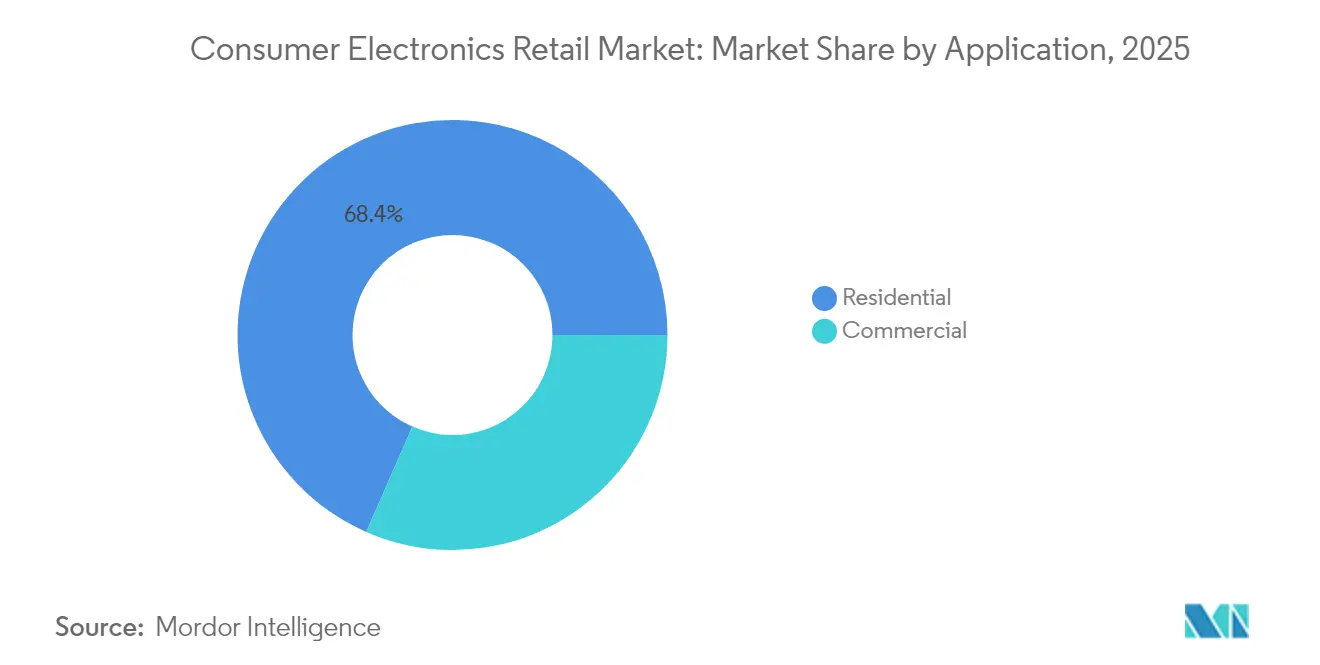
- 用途別では、住宅用が2025年の消費者向け電子機器小売市場規模の68.43%を占め、商業用は2031年にかけてCAGR 7.98%で拡大しています。
- 流通チャネル別では、オフライン販売店が2025年の消費者向け電子機器小売市場規模の56.71%を保持し、オンラインチャネルは2031年にかけて最高のCAGR 9.31%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の消費者向け電子機器小売市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| ダイレクト・トゥ・コンシューマー(D2C)ブランド店舗の拡大 | +0.8% | 世界全体、北米およびアジア太平洋で最も強い | 中期(2〜4年) |
| スマートホームエコシステムへの需要増大 | +0.7% | 世界全体、北米および欧州が主導 | 長期(4年以上) |
| 「後払い(BNPL)」ファイナンスオプションの拡大 | +0.6% | 世界全体、北米および欧州で最も普及 | 短期(2年以内) |
| 急速な5Gデバイス更新サイクル | +0.5% | アジア太平洋が中核、北米および欧州へ波及 | 中期(2〜4年) |
| 体験型小売フォーマット(AR/VRデモ)の台頭 | +0.3% | 北米および欧州、アジア太平洋へ拡大中 | 長期(4年以上) |
| 循環型経済における下取り・整備済みプログラム | +0.4% | 世界全体、欧州では規制主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ダイレクト・トゥ・コンシューマー(D2C)ブランド店舗の拡大
メーカーは従来の小売仲介業者を迂回してダイレクトな顧客関係を構築する動きを強めており、タッチポイント全体でブランド体験を管理しながら高いマージンを確保しています。2024年にスペインへの専用Miストア展開によるXiaomiの進出は、中国ブランドがキュレートされた小売環境を通じてコモディティ化されたAndroid製品と差別化を図るこの戦略を体現しています。このD2C転換は、従来の小売業者がしばしば製品をコモディティ化し、差別化の機会とマージン獲得を制限しているとブランドが認識するにつれて加速しています。Best Buyの対応策には、ショップ・イン・ショップ体験を構築するためのIKEAなどのブランドとの戦略的パートナーシップが含まれており、純粋な電子機器専門小売業者が取引関係を超えて進化しなければならないことを認識しています。このトレンドは特に、専用小売スペースを正当化できるプレミアムブランドに恩恵をもたらす一方、中間層メーカーは恒久的な拠点を確定する前に市場の受容性をテストするためのポップアップフォーマットや体験型ショールームを模索しています。
スマートホームエコシステムへの需要増大
相互接続されたデバイスエコシステムが複数製品の購買行動を促進しており、消費者は照明、セキュリティ、エンターテインメント、および空調システム全体でシームレスな統合を求めています。SamsungのSmartThingsプラットフォームは家電、モバイルデバイス、およびホームオートメーション製品全体に統合されており、顧客をエコシステムに囲い込むスイッチングコストを生み出し、サービスとアクセサリーを通じた継続的な収益を生み出しています[1]。2024年のMatterスタンダード採用は相互運用性の障壁を低下させており、消費者がクロスブランドの互換性に自信を持つことで競争が逆説的に激化しています。LGのThinQプラットフォームは、従来の家電メーカーが接続性を活用して隣接カテゴリーに参入する方法を示しており、冷蔵庫が食料品の注文やエネルギー管理の中心的なハブとなっています。このエコシステムアプローチは、1回限りのハードウェア販売を継続的なサービス関係に変え、小売業者の価値提案を製品中心からソリューション指向のものへと根本的に変革しています。
後払い(BNPL)ファイナンスオプションの拡大
BNPLサービスは、大きな購入を管理しやすい分割払いに分散することで電子機器の購入しやすさを拡大しており、特に与信履歴が限られた若年層に訴求しています。2024年の電子機器小売業者とのAffirmのパートナーシップ拡大は、BNPLプロバイダーが支払いの柔軟性が購買決定に影響を与える高検討カテゴリーを標的にしていることを示しています[2]。調査によると、Z世代の消費者の43%が電子機器の購入においてBNPLを従来のクレジットカードよりも好んでいることが示されており、これらのサービスはスケジュール通りに支払いが行われた場合に利息手数料を回避します。このトレンドは特にプレミアムデバイスを販売する小売業者に恩恵をもたらします。BNPLは高価格帯商品への心理的障壁を下げながら、BNPLプロバイダーからの即時支払いを通じてキャッシュフローを維持するためです。ただし、消費者擁護団体が過剰なレバレッジに関する懸念を提起しているため規制の精査が強まっており、コンプライアンスコストの増加に伴い将来の成長が制約される可能性があります。
急速な5Gデバイス更新サイクル
5Gネットワークカバレッジが現在世界人口の80%以上に達するにつれて、ユーザーは4Gから5Gデバイスへの移行を加速させており、従来の更新サイクルが示唆するよりもはるかに早くハンドセットをアップグレードしています。この変化は、より高速なネットワーク速度だけでなく、リアルタイムゲーミング、HDストリーミング、AIを活用したアプリケーションなどの高性能モバイル体験に対する消費者需要の高まりによっても促進されており、これが従来の4Gデバイスへの負荷を増大させています。エリクソンの予測によれば、スマートフォンの月間平均データ消費量は2025年までに7GBを超える見込みであり、旧型ハードウェアへのさらなる圧力となり、ユーザーが5G対応の新型モデルを採用することを促しています[3]。小売業者はこのモメンタムを活かし、旧デバイスへの高額クレジットや当日データ転送サービスなどの魅力的な下取りインセンティブを提供することで、アップグレードの障壁を効果的に低下させながら顧客の利便性を高めています。これらの戦略は新デバイスの販売を促進するだけでなく、整備済み製品の再販を通じた二次的な収益源を生み出し、循環型経済の取り組みに貢献しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的な半導体供給の持続的変動 | -0.9% | 世界全体、アジア太平洋の製造拠点で最も深刻 | 中期(2〜4年) |
| インフレに伴う裁量的支出の減少 | -0.7% | 世界全体、欧州および南米で顕著 | 短期(2年以内) |
| 越境Eコマース価格競争の激化 | -0.4% | 世界全体、欧州および北米で最も強い影響 | 長期(4年以上) |
| 電子廃棄物コンプライアンスに関する規制審査の強化 | -0.3% | 欧州および北米、アジア太平洋へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な半導体供給の持続的変動
半導体不足は電子機器小売の在庫計画を引き続き混乱させており、2024年にハリケーン・ヘレンがノースカロライナ州スプルース・パインの石英採掘事業に与えた影響は、サプライチェーンの重大な脆弱性を浮き彫りにした。この施設は半導体ウェーハ製造に不可欠な高純度石英の世界供給量の約70%を担っており、地理的に集中した原材料供給源がいかにシステミックリスクを生み出すかを示している。人工知能の需要はチップ配分をさらに逼迫させており、データセンター向けプロセッサが消費者向け電子機器用途よりも高い価格と優先的な配分を獲得している。小売業者はサプライヤーとの関係を多様化し、AIを活用した需要予測を導入することで、製品カテゴリー全体の在庫配分を最適化している。ゼネラルモーターズによるAI搭載サプライチェーンリスク管理システムの導入は、大手バイヤーが生産スケジュールへの影響が生じる前に潜在的な混乱を積極的に特定する方法の好例である。
インフレに伴う裁量的支出の減少
持続的なインフレ圧力は、家庭が裁量的なアップグレードよりも必需品を優先するにつれて消費者向け電子機器の購入を制約しています。米国連邦準備制度理事会(FRB)のデータによれば、インフレ調整後の可処分所得の成長が複数のカテゴリーにわたる価格上昇に追いつかなかったため、2024年第3四半期の消費者向け電子機器支出は前年同期比3.20%減少しました。この制約は特に中間層製品に影響を与えており、消費者は購入を延期するか、基本機能のデバイスにダウングレードする傾向があり、数量主導カテゴリーにおける小売業者のマージンを圧迫しています。提案されている関税政策はこれらの圧力をさらに悪化させる可能性があり、ピーターソン国際経済研究所の推計によれば、中国製電子機器に25%の関税を課した場合、ノートパソコンの価格は45%、スマートフォンの価格は26%上昇する可能性があります。小売業者は下取りプログラムの拡大とファイナンスパートナーシップを通じて適応し、購入しやすさの制約にもかかわらず取引量を維持しようとしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
小売チャネル別:サードパーティプラットフォームが優位、D2Cが上回る
サードパーティEコマースは2025年の消費者向け電子機器小売市場シェアの43.72%を占めましたが、ブランド直営ウェブサイトは2031年にかけて最高のCAGR 9.92%を達成すると予測されており、ブランドのダイレクトなデータ所有への欲求を反映しています。D2Cサイトに帰属する消費者向け電子機器小売市場規模は、期間中に440億米ドル以上追加される見込みであり、メーカーが卸売マージンの侵食を相殺するのに役立ちます。実店舗を持つオムニチャネルチェーンは、カーブサイドピックアップ、当日配送、サブスクリプションベースのテックサポートバンドルで対抗してトラフィックを維持しようとしています。D2Cの勢いはマーケットプレイス大手の消滅を意味するものではなく、ネットワーク効果が依然として中小ブランドをAmazonに需要創出のために呼び込んでいます。しかし、プラットフォーム手数料の上昇が、ソーシャルコマーストラフィックに支援された独立サイトを共同立ち上げする高出来高販売業者を生み出しています。独立型モール店舗は、来客数が複合用途開発地へと移行するにつれてCAGR 3.22%と低めの成長にとどまりますが、体験型アンカー(VRゲーミングスペースやスマートホームの実物展示など)が滞在時間と追加購入率を高める可能性があります。最終的に、チャネルの共存は顧客ジャーニーのオーケストレーションへと進化します。つまり、発見はTikTokから始まり、比較はマーケットプレイスで行われ、購入は店舗受け取りを伴うブランドアプリで完結するという形です。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


用途別:住宅用が規模を維持、商業用が加速
住宅用途は2025年の消費者向け電子機器小売市場規模の68.43%を生み出しており、マルチデバイス世帯とスマートホームの普及を背景としています。それにもかかわらず、商業用セグメントはハイブリッドワーク投資を背景にCAGR 7.98%で成長する見込みです。コラボレーションディスプレイ、会議用バー、セキュリティアナリティクスサーバーが、企業が柔軟な出席形態のためにスペースを改修するにあたって調達リストの上位を占めています。商業用バイヤーは総所有コストの論理で行動するため、小売業者はマネージドサービス契約とファイナンスを提供して3年〜5年の更新コミットメントを確保し、生涯価値を高めています。住宅用ショッパーは引き続き利便性と即時満足を優先しており、プレミアムフォンやゲーム機の1時間以内配送が、このサービスを提供する小売業者のコンバージョンを17%向上させることが実証されています。マクロ環境が厳しくなる中、両セグメントとも下取り還元に引き寄せられ、循環型在庫ストリームを確立して参入価格を下げ、環境面での信頼性を向上させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:オンラインが急拡大、オフラインが刷新
オンライン流通チャネルは2031年にかけてCAGR 9.31%で急拡大し、2025年に市場シェア56.71%を維持するも CAGR 4.05%にとどまるオフラインチャネルに対してシェアを着実に奪っています。この変化はパンデミック期の買い物行動からの恒久的な行動変容を反映しており、消費者は電子機器カテゴリーのデジタル調査と購入プロセスを受け入れています。Amazonの電子機器セグメントの成長は、品揃えの広さと価格透明性におけるオンラインプラットフォームの優位性を示している一方、従来の小売業者は競争力を維持するためにオムニチャネル機能に多大な投資を行っています。Best Buyの「オンラインで購入して店舗で受け取る」モデルの成功は、オフライン小売業者がいかに物理的資産を活用して純粋なデジタルプラットフォームと競争できるかを示しています。
チャネルの進化は明確な競争ダイナミクスを生み出しており、オンラインプラットフォームは利便性と品揃えに秀でている一方、オフライン店舗は実際に製品を体験する機会と即時満足を提供しています。体験型小売フォーマットはこのギャップを埋めようとしており、ARおよびVRデモを使用して物理的環境内でオンラインの情報の豊かさを再現しています。2024年のWalmartの電子機器売り場リデザインは、従来の小売業者が物流・在庫の優位性を維持しながら店内体験を向上させるためにデジタルツールを統合する方法を体現しています。電子廃棄物管理要件が下取り・リサイクルプログラムのための確立されたリバースロジスティクス機能を持つ小売業者を有利にするため、規制コンプライアンス要素がチャネル戦略に与える影響も増大しています。
地域分析
アジア太平洋は2025年に36.05%のシェアで消費者向け電子機器小売市場をリードしており、製造業への近接性、中産階級の消費増大、および主要経済圏全体での急速なEコマース普及を活かしています。中国の「ニューリテール」によるオンラインとオフラインチャネルの統合は、欧米の小売業者が今や模倣する高度なオムニチャネル体験を生み出しており、インドの消費者向け耐久財セクターはEYが同国が2027年度までに世界第4位の市場になると予測する中でCAGR約11%で成長しています。インドネシアのElectronic Cityは2024年に小売拡大のために1,500万米ドルを投資し、世界的な経済的不確実性にもかかわらず持続的な需要成長への地域的な自信を反映しています。東南アジアのEコマースの勢いはベトナムの市場が2030年までに630億米ドルに達すると予測される中で継続しており、モバイルファーストの購買行動と物流インフラの改善が牽引力となっています。
中東・アフリカは2031年にかけてCAGR 7.61%で最も速く成長する地域として台頭しており、小売業者が未開拓の市場ポテンシャルを認識する中で多大な外国投資を引きつけています。TJX Companiesによる2024年のUAEのBrands for Lessへの3億6,000万米ドルの35%持分取得は、地域の成長見通しに対する大手小売業者の信頼を示しており、SharpによるエジプトのElaraby Groupとの冷蔵庫製造のための3,000万米ドルの合弁企業設立は、グローバルブランドが拡大市場にサービスを提供するためにいかに現地生産を確立しているかを示しています。同地域は若い人口統計、都市化の進展、および消費者・商業セグメント全体の電子機器普及を促進する政府のデジタル化推進から恩恵を受けています。
北米と欧州はそれぞれ2031年にかけてCAGR 4.14%と3.47%という成熟した市場ダイナミクスに直面しており、更新サイクルが延長し消費者がアップグレードに関してより選択的になっています。しかし、これらの地域はプレミアムセグメントの採用と体験型小売のイノベーションをリードしており、Best BuyのVRデモエリアとAppleの拡大したサービス提供が顧客エンゲージメントの世界的な標準を設定しています。欧州市場は特に持続可能性コンプライアンスを重視しており、WEEE(廃電気電子機器)指令の要件が確立された循環型経済プログラムを持つ小売業者に競争上の優位性をもたらしています。南米のCAGR 4.93%は経済回復と中産階級の消費者向け電子機器へのアクセス拡大を反映していますが、通貨変動と輸入依存性が継続的な成長軌道における一貫した課題をもたらしています。

規制環境
コンシューマーエレクトロニクスの小売事業は、製品安全性、エネルギー使用、化学物質、包装、および廃棄物回収義務にまたがる多層的なコンプライアンス体制の下で運営されており、要件は仕向市場によって異なります(例:米国のFCC、欧州連合のCEマーキング、インドのBIS、ブラジルのANATEL、メキシコのIFT、韓国のKC)。2026年、EU一般製品安全規則(GPSR)は、チャネルを横断して販売される製品に対する消費者保護の期待を拡大し、オンラインマーケットプレイスやオムニチャネル小売業者が大規模に運用しなければならないトレーサビリティおよび情報フローに関する義務を強化します。
持続可能性に関連する規則も、任意プログラムから、品揃え、包装、逆物流に影響を及ぼす強制力のある義務へと移行しています。オレゴン州のバッテリーに関する拡大生産者責任(EPR)の枠組みは2026年4月に施行され、EU包装・包装廃棄物規則は2026年半ばから新たな表示・リサイクル要件を導入します。別途、米国消費者製品安全委員会が要求する米国税関国境警備局への適合証明書の電子提出は2026年7月に施行され、多SKU電子機器の輸入フローにおける自動化されたコンプライアンス文書の重要性が高まります。
バリューチェーン分析
バリューチェーンは、可用性、仕様、アップグレードのタイミングを形作るコンシューマーエレクトロニクスOEMと部品エコシステムから始まり、マーチャンダイジング、金融サービス、サービス付帯を担う輸入業者、流通業者、小売業者へと移行します。小売業者は、マルチブランドエコシステムや返品における摩擦を減らすため、標準化団体や相互運用性団体への依存を強めています。これには消費者技術協会(CTA)の標準化プログラム(2026年4月に更新された150超の有効な標準規格)や、広範な会員基盤に支えられたDisplayPortやDisplayHDRなどのVESAディスプレイインターフェース標準が含まれます。
下流の実行は、品揃え計画、フルフィルメント、ラストマイル配送、そして下取り、リファービッシュ、リサイクルのための逆物流に集中しており、規模とデータ能力がリーダー企業を差別化する要因となっています。大手小売業者やマーケットプレイスは、フローの安定化と混乱の管理のため、自社物流とサードパーティパートナーを組み合わせています。Walmartは統合されたネットワーク内でC.H. Robinson、Hub Group、RJW Logisticsなどの3PLパートナーを活用し、Amazonは需要・品揃え計画に社内AIモデル(Fridaを含む)を適用しています。政策提言と規制監視は、消費者電子機器小売業者連合(CERC)や欧州消費者電子機器小売協議会(EuCER)などの業界団体を通じて並行して行われており、製品、包装、電子廃棄物に関する規則が小売経済にますます影響を及ぼしていることを反映しています。
競合環境
消費者向け電子機器小売市場は中程度の分散を示しており、上位5社のプレイヤーが世界市場シェアの注目すべき割合を合計で保持しています。この構造は、特化型小売業者や地域リーダーが맞춤型の提供と現地市場理解を通じてニッチセグメントを獲得する実質的な余地を残しています。Amazonはマーケットプレイスモデルのスケーラビリティと堅牢な物流インフラから恩恵を受け、世界的にリードしています。一方、Walmartは広範な実店舗ネットワークとサプライチェーン能力を活用して電子機器分野で効果的に競争する強力な競合として残っています。競争ダイナミクスは、消費者行動、規制環境、市場成熟度などの要因に影響を受け、地域および販売チャネルによって大きく異なります。
市場における戦略的差別化は、純粋に取引型の小売モデルから体験型・サービス指向型フォーマットへとシフトしています。オンラインプラットフォームが製品価格設定と利便性においてますます優位に立つにつれて、実店舗小売業者は顧客ロイヤルティを維持するために付加価値サービスへの投資を増やしています。Best BuyのGeek SquadとAppleのGenius Barはこのシフトを体現しており、技術サポートと販売後のエンゲージメントを提供してスイッチングコストを生み出しブランド関係を深めています。これらのサービスレイヤーは、従来の流通システムを迂回するダイレクト・トゥ・コンシューマーブランドと国際的なEコマースプレイヤーの両方に対して、従来の小売業者が防御するのに役立ちます。この環境では、感情的・サービスベースのロイヤルティの構築が、競争力のある価格提供と同様に重要になってきています。
技術革新は加速し続けており、AIを活用したパーソナライゼーション、チャットベースの顧客サポート、拡張現実製品デモは今や例外ではなく期待されるものとなっています。デジタルツールが主要プラットフォーム全体で標準となるにつれて、焦点は実行の卓越性とオンラインとオフライン体験のシームレスな統合へと向かっています。成長の機会はまた、大衆市場プレイヤーが対応できていない顧客ニーズが残る未開拓の地域やニッチ製品セグメントにも生まれています。さらに、持続可能性に関する規制圧力の高まりが、認定整備、リサイクル、下取りプログラムなどのサービスへの需要を推進しており、これらは強力な運用能力とコンプライアンスの専門知識を必要とします。これらの複雑さを乗り越えながら顧客の信頼を維持できる小売業者が、長期的な競争優位を獲得する可能性が高いと言えます。
消費者向け電子機器小売業界リーダー
-
Amazon.com, Inc
-
Walmart Inc.
-
Best Buy Co., Inc.
-
JD.com Inc.
-
MediaMarktSaturn Retail Group
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
短期的な機会としては、サプライチェーンを活用した品揃えの拡大と入手可能性の迅速化が挙げられます。特に物流投資をより広範なオンライン品揃えと信頼できる配送保証に転換できる小売業者にとって有利です。Walmartは物流シナリオを検証するためにAIとデジタルツイン手法を適用しており、2026年2月時点で米国内42の地域配送センターのうち23か所を自動化のために改修していました。2026年5月、Walmartは、サプライヤーが一か所に出荷して全国配送を行えるようにすることで入荷物流を簡素化するPrepaid Consolidationプログラムを開始しました。これは電子機器小売業者が入荷の複雑さを削減し、在庫充足性を改善し、店舗在庫を比例的に増やすことなくオンライン成長を維持することを支援します。
もう一つの機会は、コンシューマーエレクトロニクス小売における競争手段としてのフルフィルメントとマーケットプレイスのプラットフォーム化であり、品揃えの幅と配送スピードがコンバージョンに影響を与えます。2026年5月、Amazonは自社の貨物、フルフィルメント、配送能力を第三者企業に開放するAmazon Supply Chain Servicesを発表しました。また、ロボット化されたフルフィルメント(Project Kobe)と結びついた大型実店舗コンセプトも展開しており、店舗体験と自動化されたバックエンド運営を連携させています。これらの動きは合わせて、配送信頼性とSKUの幅を高める一方、同等のインフラを構築せずに高性能な物流とマルチチャネルフルフィルメントへのアクセスを求めるブランドや小規模小売業者にパートナーシップやサービス基盤を提供しています。
最近の業界動向
- 2026年6月:Amazonは、データセンターインフラを拡張するため、光ファイバー、ケーブル、接続ソリューションを供給するCorning Incorporatedと複数年にわたる数十億ドル規模の契約を締結しました。この契約により、Amazonのデータセンター容量が、アップグレードされたファイバーと接続によって拡大します。また、ノースカロライナ州に1,000件の製造業の雇用を創出し、国内サプライチェーンを強化します。
- 2026年6月:Best Buyは、店舗およびデジタルチャネル全体でRGB LEDテレビの全国展開を開始しました。この展開により、Samsung、Sony、LG、TCL、Hisenseとの独占パートナーシップが強化されます。この取り組みはBest Buyのディスプレイ能力と消費者の選択肢を強化し、そのハードウェアエコシステム戦略を支えています。
- 2026年4月:Walmartは、より高マージンの技術製品や専門性の高い在庫を取り込むため、専用のPremium Electronicsカテゴリーを導入し、マーケットプレイスプラットフォームを拡大しました。この動きはWalmartのマーケットプレイスにおける電子機器の品揃えを強化するものです。より高マージンの製品をターゲットとすることで、オンライン専業事業者に対する競争力のある地位を強化します。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、小売業者が店舗およびオンラインチャネルを通じてエンドカスタマーに販売した消費者向け電子機器の価値を対象とし、収益は小売販売時点で認識され、製品関連の小売収入を含む。
対象外の範囲:上流の製造価値、小売チェックアウトを経由しない純粋なB2B流通、および小売業者を介さない中古品の個人間販売は除外される。
セグメンテーション概要
-
小売チャネル別
- 独立型店舗
- ショッピングモール
- ブランド直営ウェブサイト
- サードパーティEコマースプラットフォーム
- オムニチャネル小売業者
- その他の小売チャネル
-
用途別
- 住宅用
- 商業用
-
流通チャネル別
- オフライン
- オンライン
-
地域別
-
北米
- カナダ
- 米国
- メキシコ
-
南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米のその他の地域
-
欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州のその他の地域
-
アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋のその他の地域
-
中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカのその他の地域
-
北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは市場の基本構造を構築し、観察可能な小売活動に基づいて仮定を固定するために活用された。小売取引および消費者支出に関する公的政府統計、ならびに主要カテゴリーの輸入主導型供給変動を説明するのに役立つ貿易・税関データを精査した。
また、米国国勢調査局の小売取引シリーズ、ユーロスタッの小売売上高データ、国連コムトレードの貿易統計、OECDの家計消費指標、各国中央銀行のインフレおよび為替レートデータなどの信頼性の高い情報源も参照した。これらのマクロシリーズを小売業者レベルの実態と結びつけるため、年次報告書や投資家向けプレゼンテーション、入手可能な開示書類、ならびに店舗数・オムニチャネルミックス・カテゴリートレンドに関する信頼性の高い報道を活用した。一部では、企業財務データ、輸出入の船積みレベルの確認、およびデバイスの更新サイクルに関連する特許活動シグナルのために有料サブスクリプションを使用した。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集・検証・明確化のために他にも多数の公開および有料の参考資料が使用された。
一次インタビューおよびサーベイ
一次調査は、広範な小売シグナルをチャネルミックス・カテゴリー付帯・プロモーションおよび新製品発売時の価格行動に関する実用的な仮定へと変換することに重点を置いた。公開報告のギャップを埋め、相互確認を行うため、主要地域小売業者側リーダー、ブランド向け営業担当者、サプライチェーン担当者、カテゴリーマネージャーと対話した。
これらの議論からの情報は、デスクリサーチで得られた知見を検証し、現実的な需要ドライバー(買い替えサイクルや割賦販売の普及など)について合意を形成し、最終的な合計値が市場参加者自身の事業計画と一致することを確認するために活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):15% | アジア太平洋(APAC):49% |
| 中位層:46% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模プレイヤー:21% | マネージャー:60% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、電子機器・家電小売活動を消費者支出および小売取引アウトプットに結びつけることで小売需要プールをトップダウンで再構築することから始まり、測定されたミックス指標を用いてカテゴリーおよびチャネル別の内訳に変換される。これらの合計値が構築された後に初めて、開示れた小売業者の財務書類からのサンプル収益集計、店舗数と生産性の確認、主要デバイスグループの平均販売価格(ASP)×販売数量による妥当性確認といった選択的なボトムアップ推計によって裏付けが行われる。
本市場において重要なインプットには、電子機器・家電販売店の小売売上高、電子機器におけるeコマース普及率、プロモーション期間中のインフレ調整後の客単価の動き、報告収益の通貨換算タイミング、ならびにスマートフォン・PC・テレビ・主要家電のデバイス買い替えサイクルが含まれる。小規模国や非公式小売においてデータが乏しい場合、完成品の輸入量・地域別一人当たり電子機器支出・小売業者のフットプリントシグナルなどの代替指標を用いてギャップを補い、需要の過大評価を避けるために一次確認を実施する。
予測は、可処分所得トレンド・インフレ・プロモーション強度・製品更新サイクルの間の単純な多変量関係に支えられたシナリオ分析を用いて構築され、将来見通しが楽観的または過度に保守的にならないよう、仮定はインタビュー対象者との確認を経て見直れる。
データ検証と更新サイクル
アウトプットは複数回の確認を経て検証され、合計値が実際の小売市場のように機能することを確認する。モデル化された収益の動きを、小売取引成長・企業報告の既存店売上高の方向性・主要デバイスカテゴリーの貿易フロー変化といった独立したシグナルと比較し、承認前に大きな乖離を調査する。
異常が発見された場合、更新されたインプットでロジックを再実行し、必要に応じて選定されたインタビュー対象者にフォローアップの質問を送り、その変化が構造的なものか一時的なものかを確認する。レポートは年次で更新され、大幅な価格ショック・需要の減速・大規模なチャネルシフトなどの重大なイベントが発生した場合には中間更新が実施される。納品前にアナリストが最終確認を行い、クライアントが最新の更新済み見解を受け取れるようにする。
Mordor Intelligenceの消費者向け電子機器小売業者市場規模算定と他の公表推計との比較
消費者向け電子機器小売業者の公表市場規模が大きく乖離して見えることがあるのは、小売収益の定義がすべての調査会社で同一に扱われているわけではなく、チャネルの境界が急速に変化する可能性があるためである。また、タイミングの違いも要因となっており、急速に変動する価格や為替の動きが、同一の基礎的な販売量を異なる米ドル数値に変換することがある。
最大のギャップは通常、小売業者の売上としてカウントされるものとマーケットプレイスの通過取引の扱い、リファービッシュ品やオープンボックス品の収益の処理方法、ならびに保証やデバイスファイナンス手数料などのサービスが合計に含まれるかどうかから生じる。もう一つの要因はベースケースのスタンスであり、一部の数値は積極的なアップグレードサイクルの仮定に基づく一方、他は緩やかな買い替えカーブとプロモーションスパイクの少ない需要平滑化を用いており、これらの選択はMordor Intelligenceにとって2026年の規模をいずれかの方向に大きく動かす可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.08 トリリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1.12 トリリオン 米ドル(2025年) | より早い基準年を使用し、より高いオンライン成長パスを適用しており、真の小売業者認識収益を過大評価する可能性のあるマーケットプレイスGMVを含んでいると見られる。 |
| 業界団体B | 0.98 トリリオン 米ドル(2026年) | カテゴリー出荷量と小売価値の代替指標を用いて消費者向けテクノロジー販売を追跡しており、複数カテゴリーを扱う小売業者を過小評価する可能性があり、保証およびアクセサリー付帯収益が除外されている場合がある。 |
3つの数値の乖離は主に、チャネル会計の選択と、推計が小売収益認識から始まるか製品レベルの販売代替指標から始まるかによって説明される。チャネルミックス・価格変動・通貨タイミングなどの変数を明示的に保持することで、結果は照合しやすくなり、地域および期間をまたいだ計画への再利用も容易になる。


レポートで回答される主要な質問
消費者向け電子機器小売市場は2026年にどの程度の規模ですか?
消費者向け電子機器小売業者市場規模は2026年に1兆800億米ドルに達し、CAGR 2.74%で成長して2031年までに1兆2,400億米ドルに達する見込みです。
電子機器において最も急成長している小売チャネルはどれですか?
ブランド直営ウェブサイトは、メーカーがダイレクトな顧客エンゲージメントを求めることに牽引され、2031年にかけてCAGR 9.92%の予測で成長をリードしています。
電子機器販売において最も高い成長率を示す地域はどこですか?
中東・アフリカは若い人口統計とデジタルインフラの拡大から恩恵を受け、CAGR 7.61%を記録すると予測されています。
小売業者は半導体供給不足にどのように対処していますか?
小売業者はAI予測を活用し、サプライヤーベースを多様化し、製品の安定供給を維持するために前払い配分契約を確保しています。
BNPLが電子機器小売にとって重要な理由は何ですか?
BNPLは高額な支払いを無利息の分割払いに分散させることでコンバージョン率を高め、与信に慎重な購買者にプレミアムデバイスへのアクセスを提供します


 お客様のデータは安全であり、販売や共有は一切行われません。

