
スーパーマーケット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.04 兆米ドル |
| 市場規模 (2031) | 1.22 兆米ドル |
| 成長率 (2026 - 2031) | 3.16 % |
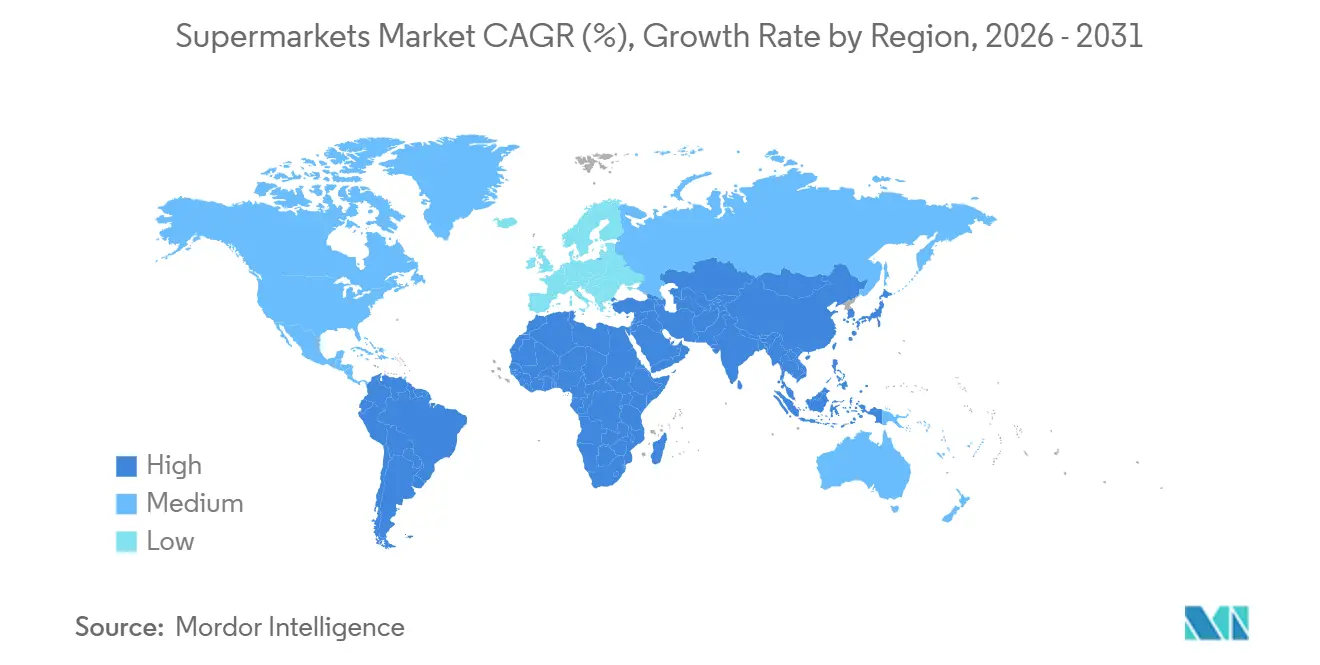
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
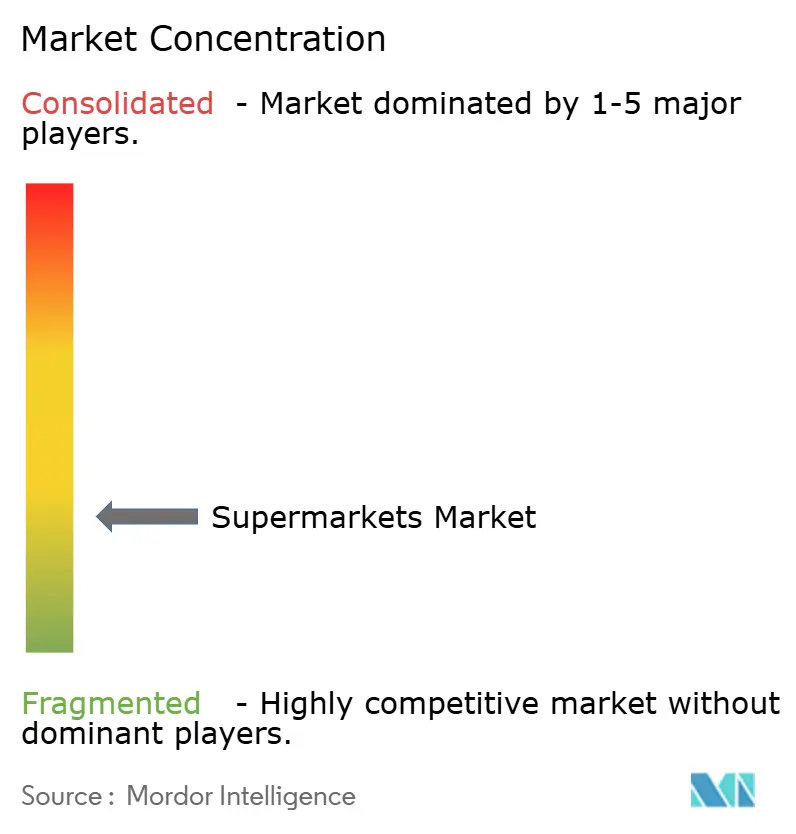
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスーパーマーケット市場分析
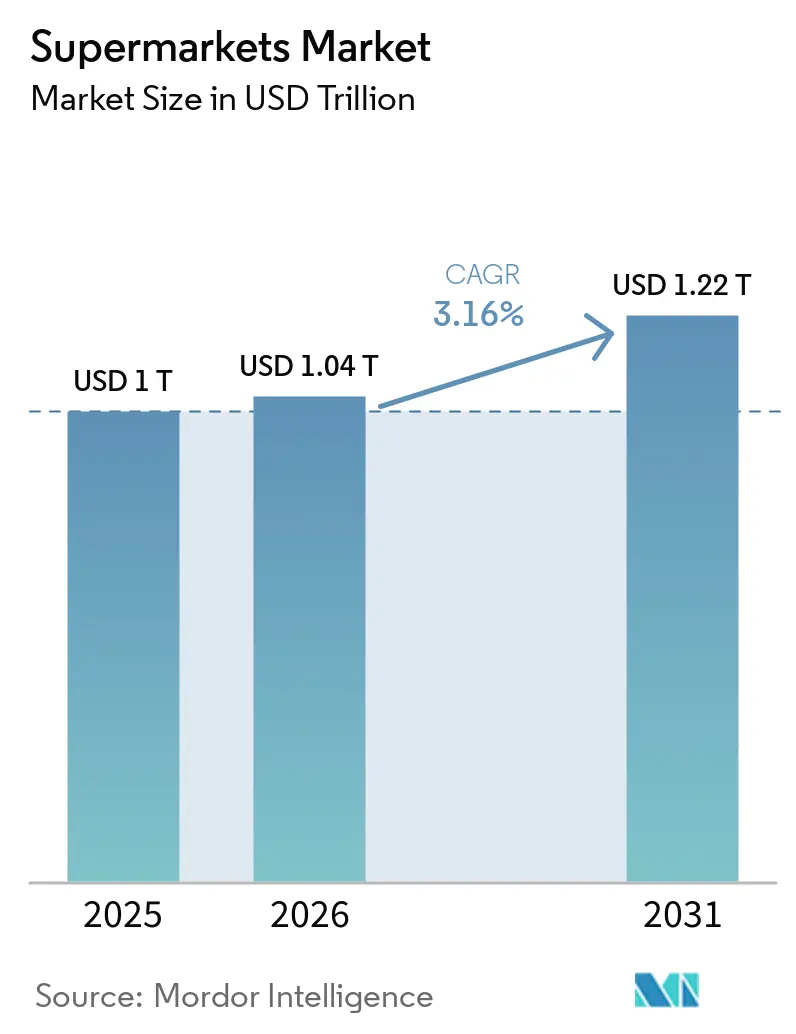
スーパーマーケット市場規模は、2025年の1兆米ドルおよび2026年の1.04兆米ドルから2031年までに1.22兆米ドルへと拡大し、2026年から2031年の間に年平均成長率3.16%を記録する見込みです。
成長は安定した食料品需要を反映しており、事業者は厳しいマージン、フォーマットの変化、そして複数チャネルにわたる購買行動を引き寄せるデジタル習慣に対応しています。大規模グループがプライベートブランドを展開し、サプライチェーンを最適化し、店舗とオンラインを統合してトラフィックとシェアを守るなか、規模は依然として明確な優位性となっています。WalmartのFY2025収益は、小売メディアとメンバーシップを活用して経済性を強化する統合モデルの規模を示しています[1]Walmart Inc.、「2025年度業績」、Walmart Corporate、corporate.walmart.com。欧州の主要企業も、規律ある価格設定、物流の密度、および異なる価値層をターゲットとした深みのあるバナーポートフォリオを通じてスーパーマーケット市場を強化しています。
主要レポートのポイント
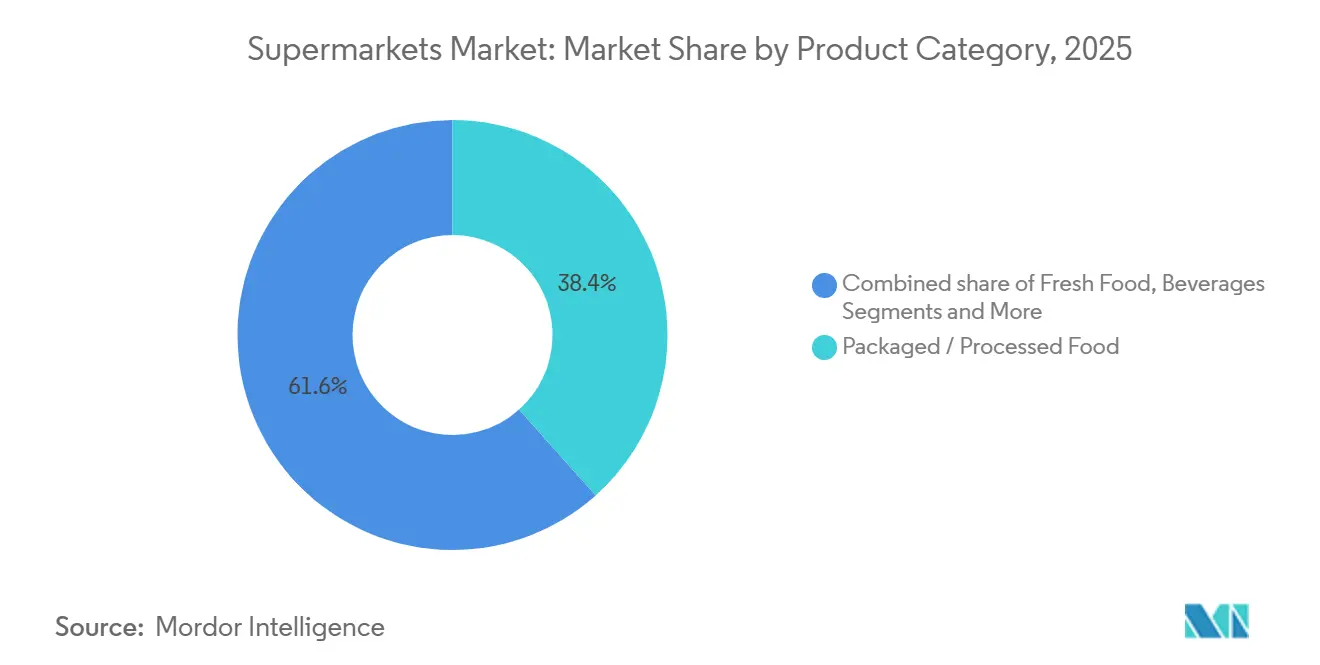
- 製品カテゴリー別では、包装・加工食品が2025年に38.37%の収益シェアでトップとなり、調理済み・惣菜食品は2031年までに年平均成長率7.74%で拡大する見込みです。
- 販売チャネル別では、オフラインフォーマットが2025年に65.54%のシェアを保持し、オンラインおよびEコマースは2031年までに年平均成長率8.33%で成長する見込みです。
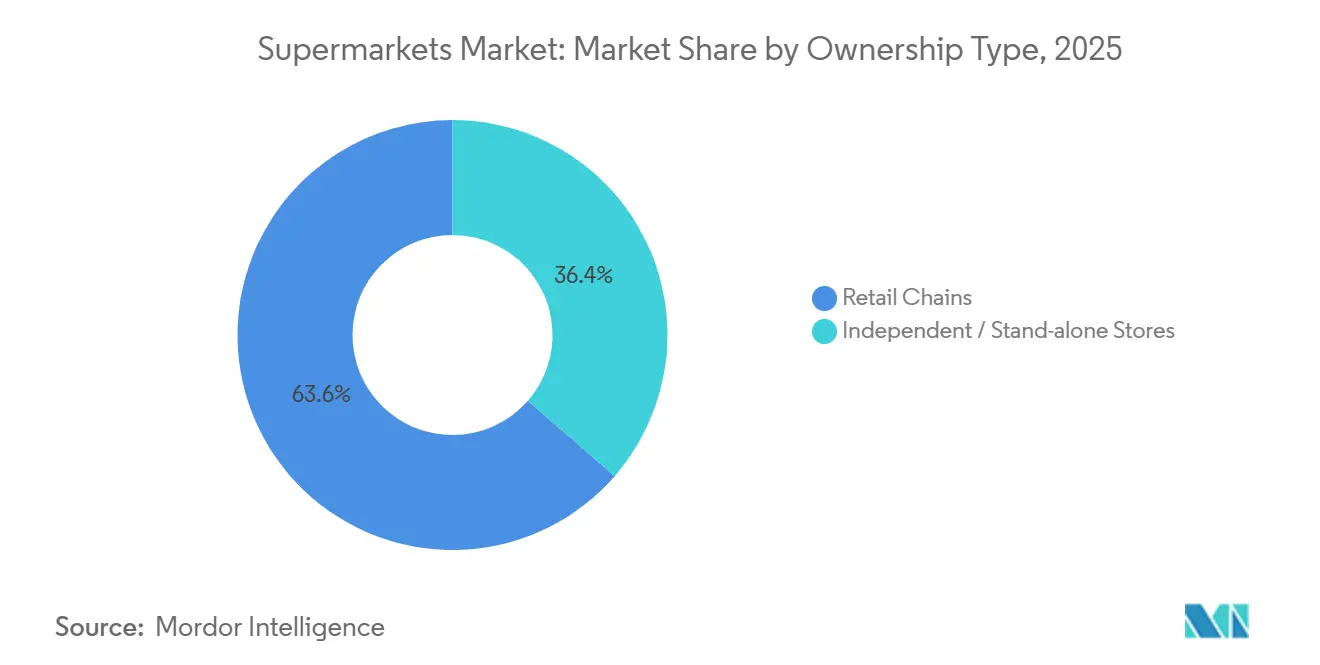
- 所有形態別では、小売チェーンが2025年の売上の63.65%を占め、2031年までに年平均成長率6.98%で成長する見込みです。
- 地域別では、北米が2025年に40.66%を占め、アジア太平洋が年平均成長率7.87%で2031年まで最も成長の速い地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋のメガシティにおける一括食料品購買需要を促進する急速な都市化 | +0.9% | アジア太平洋中心、中東・北アフリカへの波及 | 中期(2〜4年) |
| 欧州ディスカウントスーパーマーケットにおけるバスケットマージンを高めるプライベートブランド浸透率の上昇 | +0.7% | 欧州、北米が二次的 | 長期(4年以上) |
| 北米チェーンにおける来店頻度を高めるデジタルロイヤルティアプリ | +0.5% | 北米、アジア太平洋都市部ハブでの早期導入 | 短期(2年以内) |
| 高スループット店舗における欠品を削減するAI搭載棚最適化 | +0.4% | 世界全体、北米と欧州が主導 | 中期(2〜4年) |
| 時間に追われる消費者を取り込む生鮮コンビニエンスゾーンの拡大 | +0.3% | 世界全体、欧州とアジア太平洋で最も強い | 短期(2年以内) |
| スーパーマーケットを通じた支出を促す政府の食料補助金バウチャー(例:ブラジル) | +0.2% | ブラジル全国、南米の一部都市でのパイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋のメガシティにおける一括食料品購買需要を促進する急速な都市化
アジア太平洋における都市人口の増加と世帯収入の上昇は、現代的なフォーマットとスーパーマーケット市場に有利な一括まとめ買い旅行へと食料品購買習慣を変え続けています[2]オーストラリア政府、「経済・貿易インサイト」、外務貿易省、dfat.gov.au。事業者は密集した回廊に店舗を集積し、メンバーシップと生鮮カウンターを重ねることで、より大きなバスケットと繰り返しの来店を引き付け、都市部のノードにおけるスーパーマーケット市場を強化しています。Sam's Club中国は倉庫型食料品ベースを拡大し、アパート生活の制約に合いながら家族のニーズにも応えるアソートメントを拡充しました。AEONは2030年までにベトナムの店舗数を3倍にする計画を立てており、大型フォーマット店舗とスーパーマーケットを組み合わせ、継続的な投資とフォーマットのローカライズによって支援されています。ベトナムの工業貿易省は小売ライセンス手続きを緩和し、食品安全を改善してロスを削減するコールドチェーンの整備を支援しており、これが現代的な流通の拡大をさらに後押ししています。
欧州ディスカウントスーパーマーケットにおけるバスケットマージンを高めるプライベートブランド浸透率の上昇
プライベートブランドは欧州で規模と深みを増し、価格対価値の向上と各層にわたる消費者ニーズのより広いカバレッジを通じてスーパーマーケット市場を押し上げています。PLMAは、2024年7月までの52週間におけるプライベートブランド売上が3,692.3億米ドル(3,545億ユーロ)に達し、追跡市場全体でほぼ39%の市場シェアを占めたと報告しており、主要カテゴリーにおける消費者の継続的な受容を示しています。Carrefourは2025年に食品売上に占めるプライベートブランド比率を37%に引き上げ、価格競争力と購買者ロイヤルティを強化するためにシェアをさらに拡大する目標を改めて示しました。Tescoは引き続きFinestプレミアムレンジを拡大し、日常的な価値層を広げており、これはスーパーマーケット市場を所得層全体にわたって固定するポートフォリオ戦略と一致しています。AEONのTOPVALUは2025年に堅調な成長を報告し、大手小売業者がプライベートブランドを活用してマージン構造を強化し、スーパーマーケット市場内でサプライヤーとの交渉力を高める方法を示しています。EU食品安全フレームワークと国内認証はストアブランドへの信頼を支え、多国籍ブランドとの認知ギャップを縮小し、棚でのコンバージョンを改善しています。
北米チェーンにおける来店頻度を高めるデジタルロイヤルティアプリ
メンバーシップとロイヤルティプログラムは引き続き購買頻度とバスケット構成を形成し、小売業者にオファーの精度を高めスーパーマーケット市場の経済性を改善するデータを提供しています。WalmartはFY2025においてメンバーシップ関連収入の成長を報告し、Sam's ClubはPlusティアの採用を拡大し、旅行を統合する世帯にとっての特典と節約の価値を強化しました。Tesco Clubcardは現在、英国のほとんどの世帯に高い販売浸透率で到達しており、アプリのユーザーベースは拡大し続けており、ターゲットを絞ったプロモーションとダイナミックプライシングを提供する能力を高めています。Targetはプログラムのリーチを拡大し、食料品における便利な補充と価値認識をサポートするパーソナライズされたアプリ内ジャーニーを改善しました。小売業者はデータプラットフォームを販売時点情報管理システムとオンラインカートと統合し、乗り換えリスクを特定し、スーパーマーケット市場内でコンバージョンする報酬で購買者を誘導しています。その結果、アクティブ会員の来店頻度が高まり、燃料報酬、サブスクリプション、無料ピックアップを組み合わせたバナー内での財布シェアが拡大しています。
高スループット店舗における欠品を削減するAI搭載棚最適化
小売業者はスーパーマーケット市場全体において、在庫精度の向上、廃棄削減、棚上在庫の確保を目的としてAIを導入しています。Walmart Inc.は在庫計画とルーティングを支援するAIツールを拡大し、デジタル食料品購買体験における検索精度とレコメンデーションの向上を実現するモデルを開発しました。Targetは数千店舗のストアチームに生成AIアシスタントを展開し、在庫照会の迅速化と棚補充タスクの支援を通じて棚の準備状態を改善しました。Ahold Delhaizeは、Albert Heijnのアプリ内にAIアシスタントを導入し、食事計画と商品発見を支援することで、オムニチャネル食料品購買におけるコンバージョン向上と体験改善を実現しました。標準化機関および規制当局は責任あるAIの形成に取り組んでおり、これにより小売業者が店舗内およびオンラインでモデルの透明性とバイアス管理を行う方法が規定されています。進化するEU AI法はリスクベースのフレームワークを提供し、スーパーマーケット市場における大量販売の小売環境での導入を、消費者保護を損なうことなく誘導しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い運営・インフラコスト | -0.8% | 世界全体、欧州と成熟した北米の大都市圏で深刻 | 長期(4年以上) |
| 都市部ハブにおけるクイックコマースのダークストアからの競争激化 | -0.6% | インドが中心、東南アジアと南米に拡大 | 中期(2〜4年) |
| 気候変動による生鮮農産物のサプライチェーンの不安定性 | -0.4% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 薄い利益マージン | -0.3% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い運営・インフラコスト
食品小売における運営費は依然として高水準にあり、スーパーマーケット市場においてサプライチェーンを近代化する事業者でさえ、利益を圧迫し再投資のペースを制限しています。Tescoは前期の投入物価格上昇後に運転資本が正常化したため、FY2024/25においてフリーキャッシュフローが低下したと報告し、投資の優先事項は価格設定と刷新プログラムに集中しました。Krogerは自動化フルフィルメントに関連して26億米ドルの減損を認識し、食料品における大規模自動化プロジェクトの実行リスクを浮き彫りにしました。Walmartは、スーパーマーケット市場において一部の四半期でマージンの低いカテゴリーへのミックスシフトが粗利益の一部を相殺する可能性があると改めて示しました。Costcoは2026年3月に最前線の役割に対する時給引き上げを発表し、タイトな労働市場での定着率を改善しながら人件費を引き上げました。これらのダイナミクスは、小売業者が生産性を高め、在庫確保を向上させ、廃棄を削減し、価値を差別化するプログラムに資本を再配分するよう促しています。
気候変動による生鮮農産物のサプライチェーンの不安定性
気象に関連した混乱は引き続き主要生鮮品の農場生産量と価格に影響を与え、スーパーマーケット市場において小売業者が緩衝しなければならない不安定性を生み出しています。米国農務省経済調査局は、鳥インフルエンザの家禽への影響に関連して2025年の卵価格が24.8%上昇すると予測し、供給逼迫により2025年の牛肉・子牛肉価格が上昇すると予測しました。同機関はまた、2025年8月の家庭内食品インフレが前年比2.7%に達したと指摘しており、これが世帯予算と食料品店でのトレードダウン行動に影響を与えています。小売業者は調達先の多様化、プライベートブランドの代替品の拡大、スーパーマーケット市場内での在庫安定化のためのコールドチェーン投資の拡大によって対応しています。環境基準と排出プログラムは、長期的な回復力を改善できる測定と緩和の実践に向けてバリューチェーンをさらに誘導しています。その移行には時間と資本が必要であるため、近期の価格と供給の変動は生鮮レンジの制約として残り続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
包装食品が売上を牽引し、ライフスタイルの変化で調理済み食品が急増包装・加工食品は2025年のスーパーマーケット市場シェアの38.37%を占め、センターストアカテゴリーが提供する広範な入手可能性、長い賞味期限、効率的な流通を反映しています。調理済み・惣菜食品は、時間に追われる世帯が外周部の生鮮コンビニエンスにシフトするにつれ、2031年まで年平均成長率7.74%で最も成長の速いカテゴリーとなっています。スーパーマーケット市場の事業者は、週次バスケットを固定するステープルを維持しながら、食事機会とランチ来店を増やすために店内キッチンと毎日調理されたアソートメントに投資しています。Mercadonaの「Listo para Comer」プログラムは、惣菜ゾーンがフルバスケット目的地内でどのように追加需要を引き付けるかを示しています。AEONベトナムは、新しい店舗において調理済み品とベーカリーレンジが食品売上のかなりの部分を占めるようになったと報告しており、都市市場での成長を支えています。
世界の調理済み食品カテゴリーは健全な勢いを持っており、スーパーマーケットはそのチャネルフローの大きなシェアを獲得し、スーパーマーケット市場を支えるカテゴリーの幅を強化しています。コールドチェーンの向上と自動化施設はサービスレベルと鮮度を改善し、小売業者が規模を拡大して外周カテゴリーを拡大するのを助けています。健康・パーソナルケアレンジは、クロスショッピングを促進する共同立地戦略と薬局隣接によって引き続き恩恵を受け、スーパーマーケット市場での来店目的を広げています。家庭用・清掃用品は、特に垂直統合プログラムがコスト管理と棚への供給速度を改善するにつれ、プライベートブランドの浸透とともに安定を保っています。米国の栄養成分表示パネルの更新やEUのフロントオブパック表示ガイダンスなどの食品表示規則は、フォーマット全体の製品開発と棚のプレゼンテーションを形成し続けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


販売チャネル別:
オフラインが過半数を維持し、配送イノベーションによりオンラインがシェアを拡大オフラインおよび実店舗形態が2025年の売上の65.54%を占めており、スーパーマーケット市場において生鮮品を手に取って選ぶことへの継続的な需要と即時受け取りへの選好が示されています。小売業者は、生鮮コンビニエンスゾーンやサービスを通じて店舗の役割を強化し、来店を有意義なものに保ちながら、コアバスケットを守るための価格競争力を維持しています。グローバルスーパーマーケット市場のオンライン・Eコマース規模は、ラストマイルの経済性、サブスクリプション、受け取りオプションの効率化が進む中、2031年までに8.33%のCAGRで拡大する見込みです。小売業者はロイヤルティプログラムをEコマースカートや受け取り窓口と統合しており、チェックアウト時の追加購入と的を絞ったプロモーションを支援しています。GDPRやCCPAなどの規制上のガードレールは、小売業者がデジタルオファーをパーソナライズする方法を規定し、食料品アプリにおけるプライバシー・バイ・デザインのアプローチを強化しています。
事業者は、配送およびクリック&コレクトの単位経済性を改善するため、自動化と店舗ベースのピッキングのバランスを取っています。The Kroger Co.はスーパーマーケット市場内で自動化の規模を調整し、店舗内フルフィルメントへの比重を高めながら、Eコマース能力の拡大を継続しています。複数の小売業者が、サービス品質を損なうことなくリーチを拡大するため、サードパーティ配送プラットフォームとの提携によりオンデマンドカバレッジを拡大しています。リテールメディアとデジタルクーポンは、モバイルチャネルにおけるバスケット構築と直接連動するようになっており、スーパーマーケット市場においてロイヤルティとオンライン再注文行動の関連性を強化しています。これらの要素は、安定したオフラインの基盤と成長するデジタル層を支え、両者が合わさってオムニチャネルの成果を強化しています。
所有形態別:
チェーンが規模を活用し、独立系がニッチな魅力を維持小売チェーンは2025年の売上の63.65%を占め、規模プログラム、調達アライアンス、プライベートブランドの深みがスーパーマーケット市場を強化するにつれ、2031年まで年平均成長率6.98%で成長する見込みです。チェーンはサービスレベルと在庫回転を改善するテクノロジーと物流のアップグレードに多大な資本を投入し、来店目的とマージンに恩恵をもたらしています。スーパーマーケット業界はまた、価格投資と棚でのイノベーションのための資金を引き出す調達アライアンスと共同購買から恩恵を受け、バナー全体の競争力を支えています。大型自動化物流センターと顧客フルフィルメント施設は、毎日の補充と生鮮品の在庫確保をサポートするために複数の国で拡大しています。2025年の合併とポートフォリオの動きにより密度が高まり、ラストマイル配送と地域供給のためのより緊密なループが可能になりました。
独立系食料品店は、地域のアソートメント、コミュニティとの関わり、近隣で忠実な顧客を築く生鮮サービスラインにおいて引き続き重要です。協同組合モデルはデジタルツールとサプライヤー交渉のコストを削減する共有サービスを提供し、スーパーマーケット市場における店舗の近代化を支援しています。同時に、食品安全基準と表示規則の遵守は、中央チームを持たない単独店舗事業者に重い管理負担をかけています。スーパーマーケット業界は、独立系が差別化、地域調達、サービス体験を重視し、チェーンが価値と在庫確保に関する幅広い約束を拡大するなかで進化し続けています。資本集約度とデジタルインフラの優位性により、チェーンの方が速く成長するでしょうが、両モデルは引き続き存在するでしょう。
地域分析
北米スーパーマーケット市場
北米は2025年のスーパーマーケット市場シェアの40.66%を占め、大手全国事業者の規模と積極的な拡大プログラムに支えられています。Walmartの業績は、安定した既存店成長とデジタル採用の拡大を示しており、食料品を中心とした大規模なエコシステムを形成しています。Loblawは店舗開設、調剤クリニック、および大規模な新自動物流センターを加速させており、カナダにおける商品供給と利便性を支えています。Krogerは引き続きeコマースの拡大と店舗改装を進め、フルフィルメントおよびピックアップ業務の最適化を通じてデジタル収益性の向上を見込んでいます。Costcoはスーパーマーケット市場における生鮮食品および生活必需品のリーチを拡大するため、北米およびメキシコの大型プロジェクトを含む数十か所の新倉庫を計画しています。Publix は売上を伸ばし、東南部での改装ペースを維持しており、より大きな買い物かごと生鮮食品の充実した陳列を支えています。食品安全の監督、オーガニック基準、および連邦栄養プログラムが品揃えとプロモーションを形成し、州レベルの免除措置が給付制度における特定商品の適格性を規定しています。
欧州スーパーマーケット市場
欧州の主要企業は、価格規律、プライベートブランドの成長、および選択的な統合を維持し、スーパーマーケット市場を強化しています。Schwarz GruppeはLidlおよびKauflandに支えれた増収を報告しており、デュアルバナー戦略が価格帯をまたいだリーチを可能にすることを示しています。CarrefourはCoraおよびMatchの買収を完了し、購買アライアンスを拡大することで、食品全体にわたる効率化とプライベートブランドシェアの向上を目指しています。スペインのMercadonaは売上と収益性を向上させ、調理済み食品と店舗の近代化に支えられながらポルトガルへの展開を継続しています。欧州の環境目標とラベリングの試験的取り組みは、小売業者が環境負荷の低い製品と透明性の高い栄養表示に向けて移行する中で、調達と棚のシグナルを形成しています。持続可能性の開示を標準化するフレームワークが拡大しており、サプライヤーやブランドがステークホルダーへの進捗報告を行う際の支援となっています。
アジア太平洋スーパーマーケット市場
アジア太平洋地域は2031年までのCAGR 7.87%で最も成長が速い地域であり、食品小売の組織化が進む大規模市場に支えられています。HemaおよびSam's Club中国は2025年に急速に拡大し、主要都市においてメンバーシップの価値とコンビニエンス態の水準を引き上げました。Reliance Retailはインドで数千店舗を追加し、総収益を拡大させており、組織化された食料品分野における勢いを反映しています。AEONはプライベートブランドの浸透率を高め、日本および東南アジアにおけるコンビニエンスバナーとスーパーマーケットの拡大計画を詳細に示しました。オーストラリアのWoolworthsおよびColesは大規模な自動化施設に投資し、スーパーマーケット市場全体の生鮮カテゴリーにおけるサービスレベルと注文精度を向上させています。地域全体の食品安全コンプライアンスは引き続き厳格であり、中国、インド、日本の機関が小売向けのラベリングおよび衛生プロトコルを管轄しています。こうした規制および インフラの変化は、急成長する都市における組織化された小売とオムニチャネル食料品への急速な移行を支えています。


規制環境
スーパーマーケットは、食品安全、ラベリング、競争政策、消費者データ保護をカバーする複数の制度の下で運営されており、コンプライアンス要件は店舗およびeコマースの運営モデルに組み込まれる度合いを増している。米国では、USDA食品栄養サービスがSNAP主食品在庫基準を更新し、2026年7月7日を発効日、2026年11月4日を完全準拠期限としており、これにより給付を受け付ける小売業者に対する実行要件(品揃え計画、棚上在庫確保、監査対応)が高まっている。
欧州では、合併規制が統合における主要な制約要因であり続けており、欧州委員会は2026年4月30日に合併ガイドライン草案を発表した一方、各国の競争当局は食品小売における購買力とサプライヤー条件の監視を継続している。競争政策や給付プログラムに関する規制に加え、小売業者は製品・サステナビリティに関する立証要件の厳格化、および調達に影響する国境を越えた衛生規則への対応も進めている。英国とEUは2027年半ばの衛生植物検疫(SPS)協定に向けて企業の準備を進めており、これにより国境を越えて商品を移動させる食料品サプライチェーンにおけるトレーサビリティと成分管理の重要性が高まっている。同時に、デジタル製品記録に関する新たなEUのコンプライアンス方針(デジタルプロダクトパスポート関連要件や2026年7月に言及されている登録タイミングを含む)と、2026年に施行に向かうグリーン・クレイム指令の進展により、パッケージ上およびオンラインでの品質不良データや裏付けのない主張のコストが増大している。
バリューチェーン分析
スーパーマーケットのバリューチェーンは、ブランドおよびプライベートブランドのメーカー、農業生産者・加工業者、輸入業者、全国・地域の流通業者、そして店舗とオンラインフルフィルメントを支える小売業者管理の配送網にわたる。大手チェーンは調達を集中化し、マージン管理と交渉力を高めるためにプライベートブランドプログラムを拡大する傾向にあり、一方で規制当局や政策機関は交渉力や価格慣行への監視を強めている。これは、ドイツの独占委員会(Monopolkommission)による2025年の食品サプライチェーンに関する調査や、食料品小売における統合への継続的な反トラスト上の注視に反映されている。運営面では、このチェーンは温度管理された物流、カテゴリーマネジメント、生鮮品の高頻度補充に依存しており、データ駆動型の需要予測とロス管理によって支えられている。
下流では、フルフィルメントが店舗内ピッキング、マイクロフルフィルメントまたは自動化施設、そして第三者のラストマイル提携先に分かれ、収益性は人件費、ルート密度、代替率によって形作られる。コンプライアンスと文書管理はチェーンの構造的な一部となりつつある。トレーサビリティは出荷可視化を超え、EUのエコデザイン志向の要件やサプライチェーンコンプライアンス議論で言及されるその他の製品規則制度と結びついた、検証可能な成分・サステナビリティ属性へと移行している。相互運用可能なデータ交換と標準化されたデジタル文書化(物流コンプライアンス議論で言及されるeFTI型の枠組みを含む)は、サプライチェーンソフトウェア、マスターデータ、サプライヤーオンボーディングが品揃え拡大や国境を越えた調達のゲート機能を担う役割を強化している。
競争環境
世界のスーパーマーケットセクターは低い集中度を示しており、上位10社(Walmart、Schwarz Gruppe、Carrefour、Aldi、Kroger、Tesco、Costco、Ahold Delhaize、Edeka、REWE)が合わせて相当なシェアを保持し、地域チャンピオン(Reliance Retail、Woolworths、Mercadona)と独立系事業者に大きな余地を残しています。スーパーマーケット市場はグローバルレベルで低い集中度を示しており、主要事業者はほとんどの地域に存在し、主要国には強力な国内チャンピオンがいます。Walmartは引き続き小売メディアとメンバーシッププログラムを拡大し、食料品を中心にトラフィックを収益化しロイヤルティ経済性を改善しています[3]Walmart Inc.、「広告・メンバーシップの最新情報」、Walmart Corporate、corporate.walmart.com。Schwarz GruppeはLidlのディスカウント提案とKauflandの幅広いアソートメントのバランスを取り、統合されたネットワーク内で異なる顧客目的を取り込んでいます。Carrefourのポートフォリオ簡素化とアライアンス成長は、カテゴリー全体で価格競争力を高めプライベートブランドを拡大することを目指しています[4]Carrefour、「ポートフォリオ簡素化とアライアンス」、Carrefour、carrefour.com。Tescoはコア小売銀行業務以外の売却、店舗アップグレードプログラム、ロングテール商品を追加する拡大マーケットプレイスに焦点を絞り続けています。
事業者はスーパーマーケット市場内で価格を守りサービスレベルを改善するために、オムニチャネル戦略、自動化、調達アライアンスを展開しています。ColesなどはAIツールを商品化とサプライチェーン全体の計画と顧客サービスに活用しながら自動化投資を増やしました。Ahold Delhaizeは中央・東欧でボルトオンM&Aを実行し、密度を高めプライベートブランドの規模を拡大し、物流効率を改善しました。Loblawなどのカナダの小売業者は自律走行トラック企業とパートナーシップを結び、大都市圏での物流コストと排出量を削減しました。複数の食料品業者はスーパーマーケット市場でベンダー資金と追加広告収入を促進するために、迅速配送カバレッジを拡大し小売メディアプラットフォームを統合しました。
標準と遵守フレームワークは国境を越えた複雑さを軽減し、食品と데이터主導プログラムへの信頼を高めるのに役立っています。グローバルベンチマークと国内規制当局によって支えられた品質・安全システムは、食料品で消費者を保護するコアプラクティスを形成し続けています。主要市場のデータ保護規則は、バナーがパーソナライズされた価格設定とロイヤルティ機能を展開する方法を導き、スーパーマーケット市場におけるデジタルツールの持続可能な採用を支援しています。長期的な競争パターンは、強力なプライベートブランドプログラム、拡大した生鮮・惣菜食品、回復力のある物流に結びついたオムニチャネルの利便性という基盤の上に成り立っています。トラフィックがチャネルをまたいで移行するにつれ、価値、在庫確保、容易なデジタルジャーニーを融合させるバナーが実行において優位に立つでしょう。
スーパーマーケット業界リーダー
Walmart Inc.
Schwarz Gruppe
Carrefour SA
Aldi Süd & Nord
The Kroger Co.
- 注:主要企業の掲載順は順位を示すものではありません。
スーパーマーケット市場
- Walmart Inc.
- Schwarz Gruppe (Lidl & Kaufland)
- Carrefour SA
- Aldi Süd & Nord
- The Kroger Co.
- Tesco PLC
- Costco Wholesale Corp.
- Ahold Delhaize
- Edeka-Zentrale
- Rewe Group
- Auchan Holding
- Publix Super Markets Inc.
- Mercadona SA
- Migros-Genossenschafts-Bund
- Loblaw Companies Ltd.
- Woolworths Group (Australia)
- Coles Group
- Reliance Retail (Smart Bazaar)
- Avenue Supermarts (DMart)
- Seven & i Holdings (Ito Yokado)
- AEON Co. Ltd.
- Casino Guichard-Perrachon
- CP ALL Public Co.
- Sainsbury’s PLC
- Waitrose Ltd.

市場機会と将来展望
コンプライアンス主導のデジタル化は、スーパーマーケットが店舗とデジタルカートの両方において、サプライヤー資格審査のスピード、監査対応力、製品情報の品質で差別化を図る余地を生み出している。欧州でのデジタル製品記録への移行、すなわちデジタルプロダクトパスポート関連要件と2026年7月に言及される登録タイミングを含む動きは、大規模にサプライヤーデータを収集・検証・実運用化できる小売業者の価値を高めている。これは特に、ブランドが仕様を管理するプライベートブランドプログラムにおいて重要である。これにより、トレーサビリティプラットフォーム、相互運用可能な文書化、より厳格なマスターデータガバナンスへの投資が支えられ、取扱中止リスクの低減、リコール対応の改善、EUのグリーン・クレイム施行の進展に伴う裏付けのあるサステナビリティメッセージングの強化が進む。
米国では、更新されたSNAP主食品在庫基準(2026年7月7日発効、2026年11月4日までに完全準拠が必要)が、参加小売業者にとって対象カテゴリーにおける棚上在庫可用性と品揃え管理を強化する明確な運用機会を生み出しており、在庫精度と店舗運営ツールの改善によって支えられている。一方で、FTCによる継続的な合併審査や欧州における合併規制ガイダンスの進化により、統合の結果は依然不確実であり、これが調達アライアンス、プライベートブランド拡大、サプライチェーン自動化といったM&A以外の規模拡大手段の必要性を強めている。主要企業による投資(例えば、Schwarz Gruppeによる2026会計年度に100億ユーロ超を投資する計画で、店舗拡大とデジタル能力を含む)も、物流能力とデジタル的独立性に対する競争上のプレミアムを強化している。
Recent Industry Developments in スーパーマーケット市場
- 2026年6月:Schwarz Gruppeが2026会計年度の投資額を100億ユーロ超に増額すると発表。中核事業、実店舗拡大、デジタル的独立性、供給の主権確立に重点を置く。この取り組みは物理的な店舗網とデジタル能力を拡大する。拡大された資本支出は市場規模、プライベートブランドの浸透、オムニチャネルの競争力を強化し、競合他社に資本支出とデジタル化の加速を促す可能性がある。
- 2026年4月:Carrefour SAが「Carrefour 2030」戦略計画の開始と、フランスのユーザー向けサービスのChatGPTインターフェースへの統合を確認。これはデジタル顧客エンゲージメントとサービスプラットフォームに影響を与える。これはAI支援型の購買体験とデータを活用したロイヤルティを支え、他のブランドが店舗やオンラインチャネルにAIコパイロットを統合する際の参照事例となる可能性がある。
- 2026年3月:The Kroger Co.が2025会計年度の業績を報告し、2026年の資本支出ガイダンス38億~40億米ドルおよび20億米ドルの株式買戻し承認を発表。この投資プログラムは2026会計年度の拡大と資本配分を形作る。これは積極的なネットワーク現代化と成長投資を示唆し、店舗密度とオンラインフルフィルメント能力の向上、業界における価格および利益率への潜在的な影響をもたらす可能性がある。


スーパーマーケット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、スーパーマーケット市場とは、主に食品と生活必需品をセルフサービス形式で販売する店舗が生み出す販売価値であり、幅広い製品ミックスと定期的な補充サイクルを特徴とする。これを、主要各国においてUSDで測定される小売収益市場として扱う。
対象範囲の除外事項:スーパーマーケット形式の品揃えおよび店舗モデルを運営していない、純粋なオンラインマーケットプレイス、コンビニエンスストア、ホールセールクラブ形態は除外する。
セグメンテーション概要
- 製品カテゴリー別
- 生鮮食品
- 包装・加工食品
- 飲料
- 家庭用・清掃用品
- 健康・パーソナルケア製品
- 調理済み・惣菜食品
- その他
- 販売チャネル別
- オフライン・リアル店舗
- オンライン・Eコマース
- 所有形態別
- 小売チェーン
- 独立系・単独店舗
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の外側の境界を設定し、国および小売形態ごとに前提条件を現実的なものに保つために用いられた。世界銀行および国際通貨基金による国民経済計算や消費者物価インフレ系列、国連による人口・都市化指標、OECDによる家計支出配分などの公的統計系列や業界測定資料を活用した。
これらの指標を実売可能な需要プールへと変換するため、Food Industry Association(FMI)、米国商務省統計局の小売業統計、Eurostatの小売売上高系列、加工食品の供給可能性を説明する上で有用な通関貿易データなど、食品小売および店舗形態に関する参考資料も確認した。企業の年次報告書、投資家向け説明資料、信頼性の高い経済メディアを用いて、収益構成の記述や店舗網の変化を検証し、非公開企業のカバレッジを正規化するために有料の企業財務・インテリジェンスサブスクリプションを選択的に利用した。このリストは例示であり、データ収集、検証、明確化のために他の多数の公的および独自資料も参照した。
一次インタビューおよび調査
一次調査は、地域ごとにスーパーマーケットが実務上どのように定義されているかを検証することに重点を置き、その後、運営者、リテールコンサルタント、流通業者、カテゴリー専門家との間で価値算定のストレステストを行った。これらの議論は、プライベートブランドを含む価格設定行動の確認、そしてオンラインからオフラインへのフルフィルメントのうちどの程度がスーパーマーケット運営者によって処理されているかを明確にするためにも活用された。この入力を用いて、モデルが単一の二次データ系列に過度に依存しないよう、地域ごとに現実的な既存店売上予測を設定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):19% | アジア太平洋(APAC):37% |
| ミッドティア:49% | 機能/部門リーダー:23% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模事業者:21% | マネージャー:58% | 米州:26% |
市場規模算定と予測
規模算定は、国別の消費および小売支出指標をスーパーマーケットが対応可能な販売額に再構築し、それを地域別・世界全体の合計に集約するトップダウン方式から始まる。その後、大手小売業者を対象とした抽出国別集計、店舗数・売場面積の確認、高回転食料品バスケットに対する単純なASP×数量ロジックなど、選択的なボトムアップ推定によってその結果を裏付けた。これらのボトムアップの指標は、外れ値の調整に用いられた。
スーパーマーケット需要に直結する実用的な入力を優先し、これには自宅での食品支出動向、食品小売インフレとレート変動のタイミング、代替形態に対するスーパーマーケットの浸透度、新興市場における近代的流通の拡大ペース、そしてマーケットプレイス専業者ではなくスーパーマーケット運営者によって処理されるオンライン比率が含まれる。予測は主にシナリオ分析によって行われ、基準ケース、保守的ケース、拡大ケースが、マクロ消費見通し、インフレの正常化、店舗網の運営実行力を軸に構築され、その後、各地域のインタビュー対象者が実現可能と考える水準に照らして調整された。ボトムアップの指標が小規模国において不完全な場合は、(一人当たり支出や形態浸透度などの)代理比率を用いてギャップを補完し、その結果を地域全体レベルで再確認した。
データ検証と更新サイクル
検証は複数段階のチェックを通じて行われ、単一のノイズを含む入力が最終数値を左右しないようにしている。最終的な市場合計値を、小売売上高動向、食品CPIの変動、入手可能な場合は公表されているスーパーマーケット売上のスナップショットなどの独立した指標と比較し、大きな差異があれば承認前に調査する。
各モデルのパスはピアレビューを受け、通貨の急激な変動、急激なインフレ変化、あるいは国内の主要な形態再分類など、重要な前提条件が変化した場合には専門家に再度連絡を取る。レポートは年次で更新され、需要または価格に重大な影響を与える事象が発生した場合には中間更新を行い、クライアントが最新の見解を得られるよう、納品前の最終レビューを完了させる。
他の公表推計値と比較したMordor Intelligenceの世界スーパーマーケット市場規模
公表されているスーパーマーケットの市場価値は、各機関がスーパーマーケット小売、より広範な食料品小売、そして卸売やコンビニエンスの特性を併せ持つ混合形態との間に異なる線引きを行うことが多いため、大きく異なって見えることがある。また、インフレと通貨の処理タイミングが異なる場合や、オンライン食料品がスーパーマーケット運営者によって処理されていない場合でも計上される場合にも相違が生じる。
店舗形態の境界を追跡し、為替レートとインフレの入力を更新し、その集計結果を各国の小売売上高指標と照合することで、Mordor Intelligenceはより広範な食料品全体ではなく、スーパーマーケット主導の売上に紐づいた価値を保持している。実務上、その差異は通常、コンビニエンスストアやクラブ形態が含まれているかどうか、マーケットプレイス専業のオンライン食料品が同一市場の一部として扱われているかどうか、そして前提条件が運営者からのフィードバックによって検証されているか、あるいはデスク調査に基づく比率のままにされているかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 1.04兆米ドル(2026年) | |
| 業界団体A | 1.00兆米ドル(2025年) | 売上のスナップショット形式の総計を用いており、各国におけるスーパーマーケット形態の収益と、より広範な食料品チャネルとを明確に区別していないため、世界的な価値が年によって圧縮されたり変動したりする可能性がある。 |
| グローバルコンサルティング会社B | 1.30兆米ドル(2026年) | 隣接する形態やオンライン専業の食料品を取り込む可能性のある、より広範な食料品小売の範囲を適用しており、国レベルでの整合的な形態検証を行わずに単一段階のマクロ比率に依存することが多い。 |
この表は、ギャップの多くが小さな計算上の差異よりも、対象範囲や時期の選択によって生じていることを示している。明確な包含基準、実務的な国別検証、そして再現可能な需要・価格入力の一式を用いることで、当社の推定値は実際のスーパーマーケット活動と照合しやすく、状況が変化した際にも更新しやすい状態を保っている。


レポートで回答される主要な質問
世界のスーパーマーケット市場規模と2031年までの成長予測は?
世界のスーパーマーケット市場規模は2026年に1.04兆米ドルであり、年平均成長率3.16%で2031年までに1.22兆米ドルに達する見込みです。
スーパーマーケット市場でリードしている製品カテゴリーと最も成長が速いカテゴリーはどれですか?
包装・加工食品が2025年のシェアでトップであり、調理済み・惣菜食品は年平均成長率7.74%で2031年まで最も成長の速いカテゴリーです。
スーパーマーケット市場における販売チャネルの構成はどのように変化していますか?
オフラインは2025年の売上の65.54%を維持し、オンライン・Eコマースチャネルは2031年まで年平均成長率8.33%で成長する見込みです。
スーパーマーケット市場で最大のシェアと最も速い成長を持つ地域はどこですか?
北米が2025年に40.66%を占め、アジア太平洋は2031年まで年平均成長率7.87%で拡大する見込みです。
プライベートブランドはスーパーマーケット市場の競争をどのように変えていますか?
プライベートブランドは価格対価値とマージンを向上させており、主要小売業者はロイヤルティを深め毎日の鋭い価格設定を支えるためにプライベートブランドの比率を高めています。
スーパーマーケット市場において今日最も重要なデジタルおよびAI能力は何ですか?
ロイヤルティエコシステム、小売メディア、在庫と推薦のためのAIが中心であり、バナー全体で在庫確保、関連性、オムニチャネルの経済性を改善しています。
最終更新日:


