
モダントレード小売市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.75 兆米ドル |
| 市場規模 (2031) | 7.01 兆米ドル |
| 成長率 (2026 - 2031) | 4.05 % |
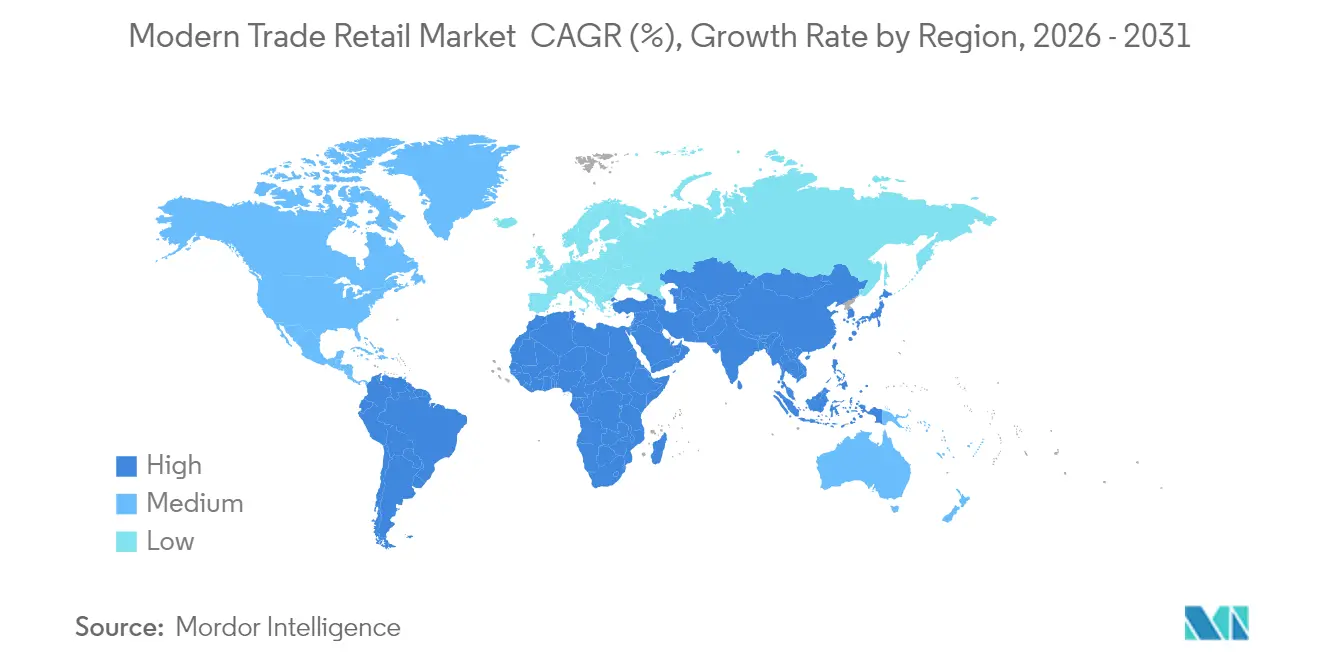
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
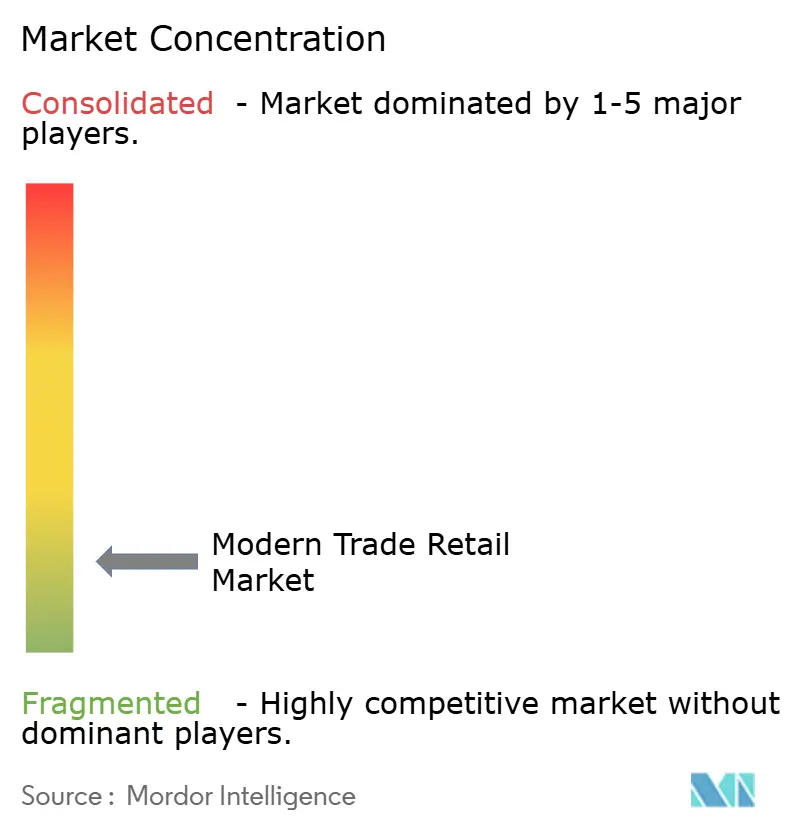
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
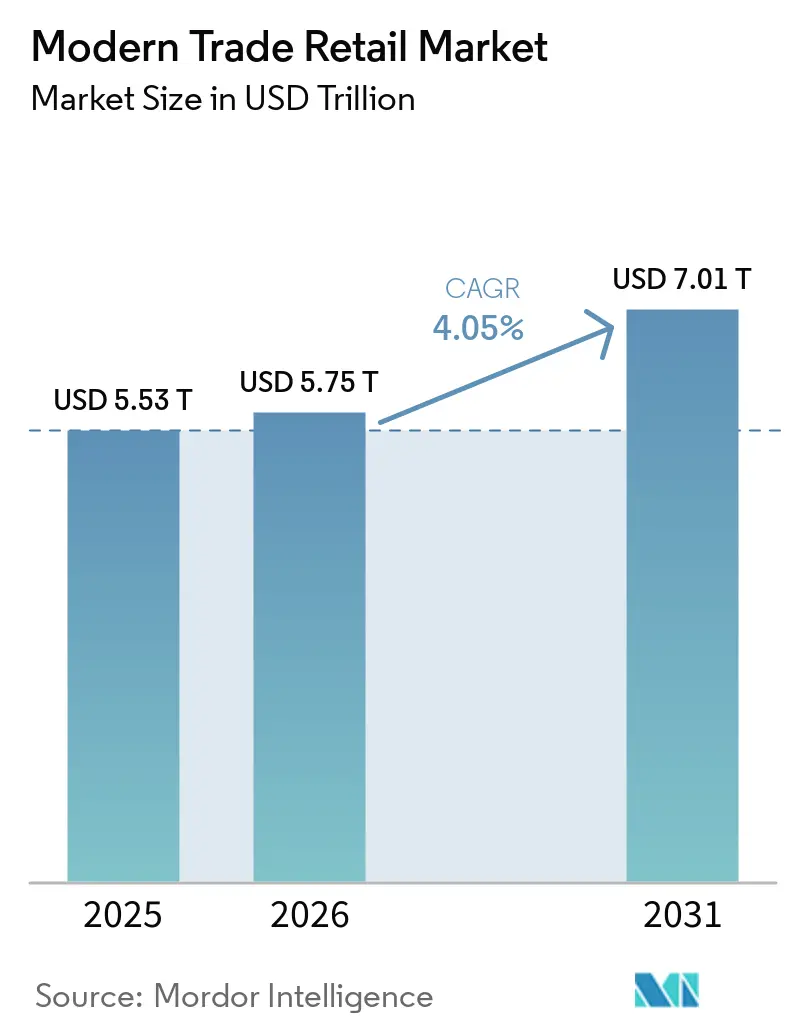
Mordor Intelligenceによるモダントレード小売市場分析
モダントレード小売市場の規模は、2025年の5兆5,300億米ドルから2026年には5兆7,500億米ドルへと成長し、2026年〜2031年の年平均成長率4.05%で2031年までに7兆100億米ドルに達すると予測されています。現在の拡大は、堅調な家計支出、急速な都市化、および実店舗とデジタルエンゲージメントを融合させたオムニチャネルビジネスモデルへの業界全体のシフトを基盤としています。在庫計画と動的価格設定における人工知能への投資は、価格競争が続く中でも粗利益率を拡大させています。アジア太平洋地域は大規模な中間層人口と改善する物流ネットワークに支えられ、需要の中心であり続けています。一方、アフリカはスーパーマーケットの普及加速により最も高い成長率を記録しています。小売業者はプライベートブランドプログラム、自動化されたフルフィルメント、および地域統合を優先し、利益率の向上を図るとともに、純粋なeコマース競合他社に対してシェアを守っています。
レポートの主要なポイント
- 製品タイプ別では、食品・飲料・食料雑貨が2025年のモダントレード小売市場シェアの66.85%を占めてトップとなり、玩具・ホビー・家電は2031年にかけて年平均成長率12.74%を記録すると予測されています。
- 所有形態別では、小売チェーンが2025年のモダントレード小売市場規模の81.75%を占め、独立系小売業者は2031年にかけて年平均成長率9.96%で成長しています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のモダントレード小売市場規模の54.12%を占め、オンラインチャネルは2031年にかけて年平均成長率13.88%で拡大しています。
- 地域別では、アジア太平洋地域が2025年のモダントレード小売市場シェアの37.10%を占め、アフリカは2031年にかけて年平均成長率12.03%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部中間層の可処分所得の増加 | +1.2% | アジア太平洋地域が中心、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| プライベートブランドの普及 | +0.8% | 北米と欧州で最も強い影響を持つグローバル | 長期(4年以上) |
| オムニチャネル小売とクリック&コレクトの拡大 | +0.9% | グローバル、北米・欧州・都市部アジア太平洋地域での早期成果 | 短期(2年以内) |
| アジアおよびアフリカの地方都市(第2・第3層)のスーパーマーケット未普及地域 | +1.1% | アジア太平洋地域および中東・アフリカに集中、北米との関連性は限定的 | 長期(4年以上) |
| AI主導の動的価格設定と在庫予測 | +0.6% | グローバル、先進国市場での早期導入 | 中期(2〜4年) |
| トレーサブルなサプライチェーンへの持続可能性主導の需要 | +0.4% | 欧州と北米が先行し、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部中間層の可処分所得の増加
新興市場における都市部世帯収入の拡大は、単純なバスケットサイズの増加を超えた乗数効果をもたらし、カテゴリーミックスをより高い利益率の裁量的商品へと根本的に変化させています。インドでは、年収1万米ドル以上の都市部世帯が2024年の3,100万世帯から2030年には1億世帯に増加すると予測されており、コモディティカテゴリーより15〜25%高い利益率を持つプレミアムプライベートブランド製品や輸入品への需要を牽引しています。この人口動態の変化により、小売業者は価格に敏感な市場ではこれまで経済的に成立しなかった店舗フォーマットのアップグレードや技術インフラへの投資を正当化できるようになっています。第2・第3層都市における小売支出の所得弾力性はしばしば1.5を超え、所得が10%増加すると小売支出が15%増加することを意味し、全体的な経済サイクルとは独立した持続可能な成長モメンタムを生み出しています。
プライベートブランドの普及
プライベートブランドの浸透は、防御的な利益率戦略から攻撃的な差別化ツールへと進化しており、主要小売業者は総売上の25〜40%をナショナルブランドより20〜30パーセントポイント高い粗利益率を生み出す自社ブランド製品から達成しています。Walmart Inc.のプライベートブランド売上は2024年に1,000億米ドルを超え、総収益の約25%を占め、大型フォーマット小売業者が利用できる規模の優位性を示しています[1]Walmart Inc.、「2024年度年次報告書」、Walmart.com。。この戦略的シフトは、コモディティカテゴリーを超えてプレミアムセグメントへと移行することを含み、小売業者は優れた利益率を維持しながら価格プレミアムを獲得するオーガニック、サステナブル、健康志向のプライベートブランドラインを展開しています。このトレンドは、EUの企業持続可能性デューデリジェンス指令などの規制に基づくサプライチェーンの透明性要件が、小売業者による製品の出所と品質に関するナラティブのコントロールを強化するにつれて加速しています。
オムニチャネル小売とクリック&コレクトの拡大
クリック&コレクトサービスは、パンデミック時の必要性から恒久的な競争優位性へと成熟し、先進国市場の頻繁な買い物客の60〜70%が利用し、平均注文金額を15〜20%押し上げています。業務効率の向上は顕著であり、小売業者はクリック&コレクト注文のフルフィルメントコストが宅配と比較して40〜50%低いと報告しており、同時に店舗への来客数とクロスセルの機会を増加させています。IKEAが主要市場全体で200か所以上にクリック&コレクト拠点を拡大していることは、家具・ホームグッズ小売業者がフルスケールの店舗投資なしに顧客にサービスを提供するためにこのモデルを活用している方法を示しています。在庫可視化システムやモバイル決済統合を含む必要な技術インフラは、既存の店舗ネットワークとIT能力を持つ確立されたプレイヤーに有利な参入障壁を生み出しています。
アジアおよびアフリカの地方都市(第2・第3層)のスーパーマーケット未普及地域
アジアおよびアフリカの中小都市におけるモダントレードの普及率は、主要都市圏の60〜80%と比較して20%未満にとどまっており、2030年までに2,000〜3,000億米ドルの対応可能な市場機会を示しています。Reliance Retail Ltd.が2024年以降インドの200以上の第2・第3層都市に展開していることは、スケーラブルな経済性を示しています。低い不動産コスト、競争の少なさ、高い顧客ロイヤルティが初期の小さなバスケットサイズを相殺しています[2]Reliance Industries、「2023〜24年度年次報告書」、Ril.com。。コールドチェーン物流、決済システムの統合、地域サプライヤーネットワークを必要とするインフラ整備は、数十年にわたって市場リーダーシップを維持できるファーストムーバーの優位性を生み出します。アフリカ市場は特に強い潜在性を示しており、南アフリカ以外のほとんどの国でスーパーマーケットの普及率が15%未満である一方、ナイジェリアやケニアなどの主要市場では都市化率が年間4%を超えています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 激化する価格競争による利益率の圧縮 | -0.7% | グローバル、成熟した北米および欧州市場で最も深刻 | 短期(2年以内) |
| 地政学的リスクによるサプライチェーンの混乱 | -0.5% | グローバル、輸入依存地域への影響が最大 | 中期(2〜4年) |
| 純粋なeコマース競争による来客数の減少 | -0.6% | 主に先進国市場、都市部の新興市場へ拡大 | 長期(4年以上) |
| 店舗自動化とデジタル化のための高い設備投資 | -0.3% | グローバル、中小地域プレイヤーへの不均衡な制約 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
激化する価格競争による粗利益率の圧縮
小売価格競争は2024年に前例のない激しさに達し、主要チェーンが数千品目の価格を同時に引き下げ、業界全体の粗利益率を50〜100ベーシスポイント圧縮するデフレスパイラルを生み出しました(ウォール・ストリート・ジャーナル)。Walmart Inc.が7,000品目以上で積極的な価格設定を行い、Target Corp.が食料品と家庭用品全般で価格引き下げを実施したことは、調達と物流における規模の優位性が市場シェア争いの武器となる様子を示しています。利益率への圧力は差別化が限られるコモディティカテゴリーで最も深刻であり、小売業者は収益性を維持するためにプライベートブランドの開発とプレミアムカテゴリーの拡大を加速させることを余儀なくされています。中小地域チェーンは、実行可能な営業利益率を維持しながら価格引き下げに対応するための調達規模を欠いており、存続の危機に直面しています。
地政学的リスクによるサプライチェーンの混乱
グローバルサプライチェーンの混乱は2024年に38〜40%急増し、地政学的緊張、貿易政策の不確実性、地域紛争が小売カテゴリー全体にわたって持続的な在庫とコストの圧力を生み出しています。紅海の海運危機だけで配送時間が10〜15日延長し、コンテナコストが200〜300%増加し、小売業者は運転資本を拘束し在庫回転効率を低下させる高い安全在庫水準を維持することを余儀なくされています。小売業者はサプライチェーンの地域化とニアショアリング戦略で対応していますが、これらの移行は完全な実施に2〜3年を要し、移行期間中に調達コストが10〜20%高くなることが多いです。複雑さは、サプライヤーの柔軟性を制限しグローバルサプライネットワーク全体のデューデリジェンスコストを増加させる持続可能性コンプライアンス要件によってさらに増しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
必需品ステープルが規模を維持し、裁量的カテゴリーが利益率を牽引食品・飲料・食料雑貨は、日常消費とカテゴリー横断的なバスケットアンカリングを反映し、2025年のモダントレード小売市場シェアで最高の66.85%を維持しました。しかし、玩具・ホビー・家電は、スマートホームのアップグレードとゲーミングの普及に支えられ、2031年にかけて年平均成長率12.74%を達成すると予測されています。このミックスシフトは粗利益率の拡大を支援し、ステープル品の薄い利益率を相殺します。小売業者はロイヤルティ報酬とファイナンスオプションをバンドルして高額商品のアップグレードを促進し、カテゴリーの季節性が四半期収益フローを安定させる的を絞ったプロモーションを推進します。並行して、パーソナルケア・家庭用品は消費者がウェルネスと衛生を優先するにつれて安定した需要を見せています。アパレル・フットウェア・アクセサリーはオンライン競争の激化に直面しており、店舗内品揃えのキュレーションと迅速な補充サイクルを促しています。家具・ホームデコールはハイブリッドワークパターンによる住宅改善支出の増加から恩恵を受けていますが、マクロの融資条件に敏感なままです。バランスの取れたカテゴリーポートフォリオはチェーンに回復力を与え、食料品の来客数を活用して裁量的商品のアップセルを行い、モダントレード小売市場の収益基盤を多様化します。
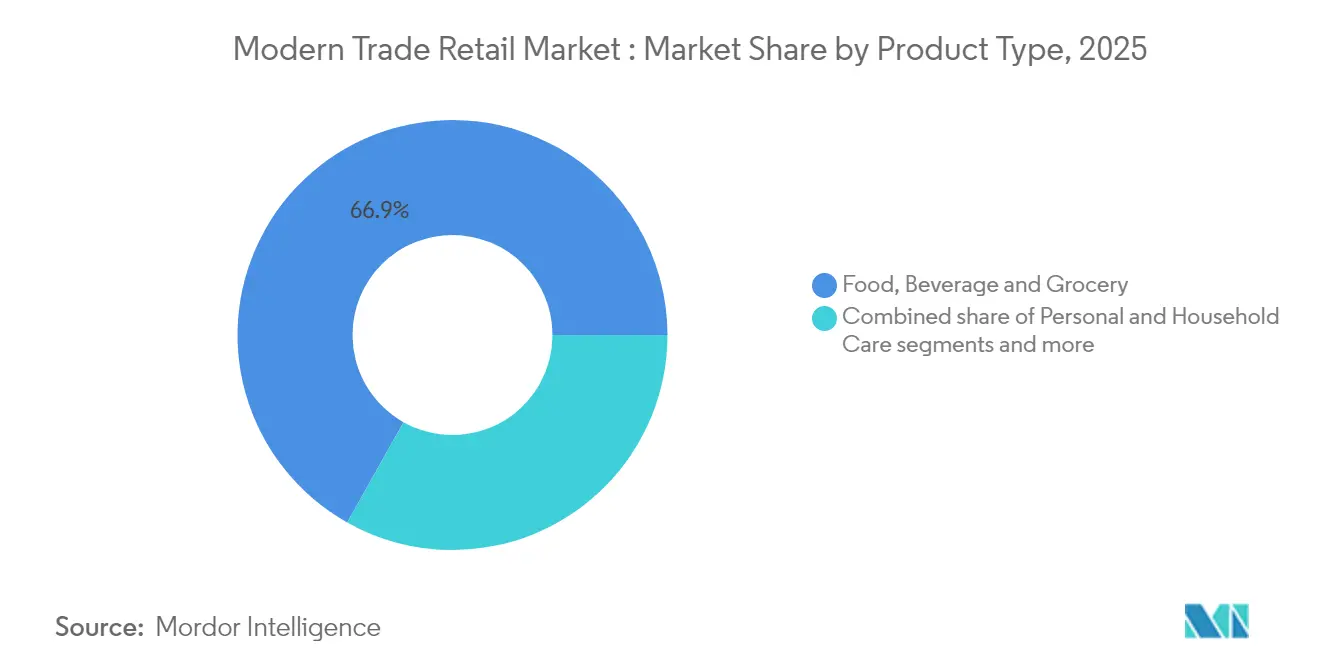
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


所有形態別:
規模の統合と独立系の機動性チェーンは2025年のモダントレード小売市場規模の81.75%を占め、集中購買、データ豊富なロイヤルティエコシステム、技術投資を活用しています。独立系小売業者は地域に特化した品揃え、コミュニティエンゲージメント、迅速な意思決定サイクルで対抗し、市場全体を上回る年平均成長率9.96%を達成しています。フランチャイズパートナーシップと購買協同組合により、中小事業者は地域の独自性を失うことなく共有物流とマーケティングプラットフォームを活用でき、競争環境全体の多様性を維持しています。持続可能性報告とデジタルインフラのコスト上昇は統合を促進していますが、市場支配に対する規制当局の監視が無制限の合併を抑制しています。成功した事業者は規模と柔軟性のバランスを取っており、地域チェーンは近隣の人口統計に適応するモジュール型店舗フォーマットを展開し、大手グループはニッチなコンセプトのインキュベータープログラムを作成して、起業家的なスピードとエンタープライズリソースを融合させています。
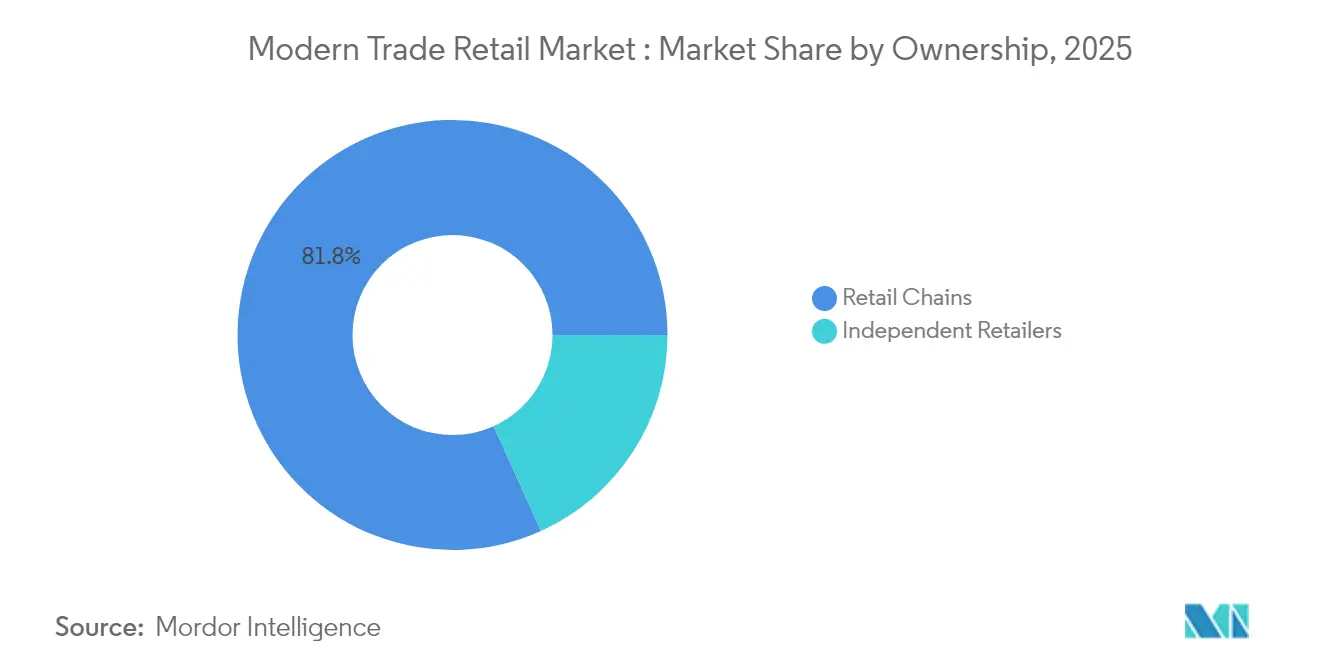
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
実店舗がフルフィルメントエンジンへと変革スーパーマーケットおよびハイパーマーケットは2025年の売上の54.12%を占めているが、現在はオムニチャネルのノードとして機能し、オンライン注文の受け取り、当日配送の発送、および返品処理をサポートしている。このハイブリッドモデルは資産活用率と顧客利便性を高め、大型フォーマット店舗のモダントレード小売市場における要性を維持している。オンラインチャネルのCAGR13.88%は、独立型のeコマース参入者よりも既存小売業者のデジタル拡張によって主に牽引されており、代替ではなく融合を示している。専門店はキュレーションされた品揃えと専門的なサービスによって市場シェアを守り、来店を正当化するために体験型マーチャンダイジングを強化している。コンビニエンスストアは即時ニーズへの対応と営業時間の延長を活用し、倉庫型会員制クラブはバルク購入の価値とメンバーシップエコシステムを通じてロイヤルティを確保している。統一ブランドの傘の下でのチャネル多元化はシームレスなエンゲージメントを実現し、購買行動の起点にかかわらず、買い物客が小売業者のエコシステム内に留まることを確保している。
地域分析
アジア太平洋モダントレード小売市場
アジア太平洋地域は2025年の世界収益の37.10%を占めており、中国の広範な店舗ネットワークと、モダントレード小売の浸透率がいまだ25%未満であるインドの中小都市(ティア2・3)におけるスーパーマーケットの急速な展開が支えとなっていますコールドチェーン物流とデジタル決済への投資が農村部および都市近郊の需要を解放し、将来的な販売量成長における同地域の中心的役割を確固たるものにしています。スマートフォンの高い普及率により、スキャン・アンド・ゴー方式のチェックアウトや超地域密着型プロモーションが可能となり、買い物客のエンゲージメントが向上しています。
南北アメリカ・ヨーロッパ・アフリカのモダントレード小売市場
アフリカは2031年に向けて12.03%のCAGRという最も急速な成長軌道を示しており、大陸の若い人口動態、可処分所得の上昇、および流通のボトルネックを解消するインフラ整備が牽引力となっています。ナイジェリア、ケニア、エジプトでは二桁台の店舗展開が記録されており、モバイルマネーのエコシステムが小売業者と消費者の双方にとってキャッシュフロー管理を容易にしています。サプライチェーンの不安定性と規制の多様性は依然として運営上の課題ですが、先行参入者は長期的なスケール拡大を支える戦略的立地とサプライヤーとの関係を確保しています。北米とヨーロッパはそぞれ3.29%および2.61%のCAGRという成熟しながらも収益性の高い成長を示しています。事業者はAIを活用した需要予測、地域密着型の品揃え、および持続可能性コンプライアンスに注力し、労働市場が逼迫する中でマージンを守っています。カーブサイドピックアップやマイクロフルフィルメントロボティクスを含むオムニフルフィルメントの革新はここで生まれ、その後新興地域へと波及しています。南米は4.96%のCAGRで成長しており、マクロ経済の変動と為替変動リスクがパフォーマンスを抑制しています。

規制環境
近代小売業態のリテーラーは、調達経済性やサプライヤーとの交渉に影響を与える、製品安全性と国境を越えた取引に関する多層的な規制に直面している。2026年1月、フランスの競争当局であるAutorite de la concurrenceは、主要な小売購買連合(AURAやCONCORDISを含む)を対象とした競争評価を開始し、店頭価格に影響を及ぼしうる共同購買の取り決めに対する精査を拡大した。
オムニチャネル化とプライベートブランド拡大に伴い、貿易・コンプライアンス要件も厳格化している。EUは2026年3月、新たなEU税関データハブとEU税関当局(2028年に運用開始予定)を中心とする関税同盟法典の改革に合意した。一方、低価値のeコマース貨物(150ユーロ以下)に対する暫定的な3ユーロの関税が2026年7月1日に発効する。リテーラーはGFSI認定の監査要件をサプライヤープログラムに組み込み続けている(例えば、Walmartの直輸入要件やCostcoのFSSC 22000ベースのモジュール)。2026年には、FSSC 22000やBRCGSの更新を含む主要な食品安全スキームの改訂により、グローバルサプライネットワーク全体でトレーサビリティと監査対応力の基準が引き上げられる。
バリューチェーン分析
近代小売業態のバリューチェーンは、(1)ブランドオーナーおよびプライベートブランドメーカー、(2)輸入業者および国内卸売業者、(3)リテーラー自社の配送・フルフィルメント、(4)店舗およびデジタル実行(マーチャンダイジング、決済、配送、返品)をカバーする。大手プレイヤーは、中央集権的な購買体制や、CONCORDISやAURAといったCarrefour系の構造を含む欧州の購買連合を通じて調達力を強化し、主要食品・日用消費財(FMCG)バスケットにおける購入条件と価格競争力の向上を図っている。
コンプライアンスと品質保証は、特にプライベートブランドおよび直輸入フローにおいて、上流のコストおよび能力上のゲートとなっている。Walmartは直輸入サプライヤーに対し、FSSC 22000を含むGFSI認定の監査基準に準拠した独立認証の維持を求めており、Costcoは製造・加工パートナーの食品安全監査要件を定義するためにFSSC 22000要件モジュールを適用している。また、リテーラーは一部カテゴリーにおいて、リテーラー管理の配送センターとサプライヤー主導の直接店舗配送(DSD)を組み合わせており、ブランドとリテーラーの間で在庫リスクと店頭配送実行を移転させながら、スーパーマーケット、ハイパーマーケット、コンビニエンス業態全体での高頻度の補充を支えている。
競争環境
2024年、グローバルモダントレード小売市場は依然として高度に分散しており、上位5社であるWalmart、Carrefour、Schwarz Gruppe、Costco、Tescoは総収益の比較的控えめなシェアを保有しています。この分散は地域の挑戦者が規模を拡大し競争する余地を残しています。主要グローバル小売業者は、AI主導の需要予測、倉庫自動化、ロイヤルティデータをターゲット広告を通じて収益化するリテールメディアネットワークなどの先進技術に多額の投資を行っています。Walmart Inc.によるスマートテレビブランドの買収はコネクテッドスクリーン広告能力を拡大し、Carrefour S.A.は高密度都市部で24時間サービスを提供するために自律型店舗ポッドの実験を行っています。これらのイノベーションは、オムニチャネル統合とデータ収益化が主要な成長ドライバーとしてのシフトを反映しています。グローバルプレイヤーがテクノロジー対応の差別化を追求する中、中小競合他社が対応に苦慮する資本集約的な戦略を通じて支配力を強化しています。
地域小売業者は競争力を高め業務効率を改善するために統合で対応しています。米国では、2024年に大手卸売業者と中規模食料品業者の間の注目すべき合併がクロスチャネルの優位性とサプライチェーンのシナジーを獲得する取り組みを例示しました。プライベートエクイティの活動は激化しており、ヘルスケアサービスのより迅速な統合に焦点を当てた薬局小売チェーンの買収によって強調されています。一方、新規参入者はラテンアメリカやアフリカなどのサービス不足地域でダークストアのようなアセットライトモデルをテストしています。革新的ではありますが、これらのモデルは高いフルフィルメントコストと、より広範な規模のパートナーシップなしでは限られた収益性に関連する課題に直面しています。その結果、多くのスタートアップの持続可能性は急速な拡大または大規模プラットフォームとの協力に依存しています。
テクノロジーの採用は引き続き小売のすべての層にわたる競争環境を定義しています。AI主導の価格設定ツールはほぼリアルタイムで動的な調整を可能にし、小売業者がパイロット拠点で粗利益率を数パーセントポイント向上させるのに役立っています。バックオフィスの自動化も成果をもたらしており、ロスを削減し棚の在庫状況を改善し、それが売上増加につながっています。最も成功している小売業者は、実店舗、データシステム、フルフィルメントインフラを単一の戦略的フレームワークの下に統合しているところです。この整合性は、統合度の低いプレイヤーが複製することが困難な強力な優位性を生み出します。テクノロジーとデータが実行の中心となるにつれて、一貫したデジタル戦略を持つ企業はより防御可能な市場ポジションを構築します。モダントレードの競争環境は、イノベーションと規模を効果的に融合できる企業によってますます形成されています。
モダントレード小売業界リーダー
Walmart Inc.
Carrefour S.A.
Schwarz Gruppe(Lidl、Kaufland)
Costco Wholesale Corp.
Tesco PLC
- 注:主要企業の掲載順は順位を示すものではありません。
モダントレード小売市場
- Walmart Inc.
- Carrefour S.A.
- Amazon.com Inc.
- Schwarz Gruppe (Lidl & Kaufland)
- Costco Wholesale Corp.
- Kroger Co.
- Tesco PLC
- Aldi Einkauf SE & Co.
- Ahold Delhaize NV
- Target Corp.
- Reliance Retail Ltd.
- JD.com (JD Retail)
- Alibaba Group (Freshippo)
- Auchan Retail S.A.
- Seven & i Holdings (7-Eleven)
- E-Mart Inc.
- Falabella S.A.
- Lojas Americanas S.A.
- Shoprite Holdings Ltd.
- Majid Al Futtaim Retail

市場機会と将来展望
オムニチャネル型のマイクロフルフィルメントと店舗内自動化は、特にスーパーマーケットやハイパーマーケットが既にフルフィルメント拠点として機能している状況下で、マージン防衛の重要な領域となっている。Carrefourの「Carrefour 2030」計画はその具体例の一つであり、フランスのハイパーマーケットおよびスーパーマーケットに電子棚札と接続型店舗内インフラを展開するためのVusionとの1億5,000万ユーロのパートナーシップに加え、より自動化された商取引体験を目指すGoogleとのAI重視のパートナーシップを含んでいる。これらの取り組みにより、より速い価格更新、店頭在庫状況の改善、店舗運営とデジタル需要信号との連携強化が支えられている。
持続可能でトレーサブルな商品へのプライベートブランド拡大は、高まるコンプライアンス要件と、調達基準においてリテーラーが果たす役割の増大によって強化されている。Carrefourは、持続可能性報告をEUのCSRDおよびEUグリーン・タクソノミーに整合させていると報告しており、WalmartやCostcoのGFSI認定スキームに連動した食品安全・監査要件を含むリテーラーのサプライヤープログラムは、メーカーをより標準化され監査可能なプロセスへと向かわせている。国境を越えた物流に関しては、EU税関法典の改革(税関データハブを含む)と、低価値eコマース貨物に対する2026年7月1日の関税が、小口輸入の経済性を変化させている。この組み合わせにより、確立された輸入・コンプライアンス・流通能力を持つ近代小売業態のリテーラーが、宅配便ベースのモデルに対してより効果的に競争できる余地が生まれている。
Recent Industry Developments in モダントレード小売市場
- 2026年2月:Carrefourが「Carrefour 2030」戦略計画を発表。電子棚札、接続型レール、カメラのためにVusionと1億5,000万ユーロの投資パートナーシップを締結。エージェント型商取引に向けたGoogleとのAI重視のパートナーシップも発表。この動きは近代小売業態の技術現代化を直接的な目標としている。この能力追加は、成熟市場でのシェア防衛に向けて店舗内自動化とAI対応の商取引能力を強化する。
- 2026年1月:Costcoがフランスおよびスペインで初の当日配送ウェブサイト(sameday.costco.frおよびsameday.costco.es)をInstacartとともに開始。この展開は欧州市場におけるオムニチャネルとフルフィルメントを強化する。この能力追加は、迅速な配送オプションを通じてeコマース競合と競争するCostcoの能力を強化する。
- 2026年1月:CarrefourがQueens Supermarket PLCとのフランチャイズ展開によりエチオピアに進出。最初の店舗は2026年半ばまでにリブランドされる予定。この展開は新興市場への地理的な事業範囲を拡大する。フランチャイズモデルは地域的な成長とサプライチェーンの到達範囲を多様化する。


モダントレード小売市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、近代小売業態市場は、チェーン主導の食品・非食品店舗、店舗内サービス、そしてこれらのネットワークに連動する形でのオンライン注文フルフィルメントを含む、組織化された店舗形態および管理された小売ネットワークを通じて流通する消費者向け小売販売として測定される。
対象範囲からの除外:非公式かつ組織化されていない小売(独立系の個人商店による取引)、消費者向け小売ではない純粋な卸売・キャッシュアンドキャリー業態、および小売の中間業者を介さないダイレクト・トゥ・コンシューマーのブランド販売は除外する。
セグメンテーション概要
- 製品タイプ別
- 食品・飲料・食料雑貨
- パーソナルケア・家庭用品
- アパレル・フットウェア・アクセサリー
- 家具・ホームデコール
- 玩具・ホビー・家電
- その他
- 所有形態別
- 小売チェーン
- 独立系小売業者
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンライン
- その他の流通チャネル
- 地域別
- 北米
- カナダ
- アメリカ合衆国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- イギリス
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧諸国
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、需要、価格設定、チャネル構造に関する基本的な指針を設定するために用いられ、その後、一次情報によって仮定が検証された。国家統計局、世界銀行のマクロ系列データ、UN Comtradeの貿易データ(該当する場合は包装消費財の代理指標として)、OECDの小売指標、およびILOの労働・所得系列データなど、公的なデータセットや公式刊行物を活用し、家計の支出能力を把握する枠組みとした。
また、店舗網の拡大、業態構成の変化、近代小売ネットワーク内でのデジタル対応の進展を追跡するため、リテーラーの年次報告書、開示資料、投資家向け資料、信頼できる報道内容も確認した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務情報、特定地域におけるカテゴリー別供給信号の妥当性確認のための出荷レベルの輸出入データベースについて、有料サブスクリプションを利用した。このリストはあくまで例示であり、データ収集、検証、確認の過程では他の情報源も使用した。
一次インタビューおよび調査
一次調査は、小売支出のうちどの程度が組織化された業態に取り込まれているか、そしてその移行が地域・カテゴリー別にどの程度の速さで進んでいるかを検証することに重点を置いた。リテーラー、ディストリビューター、ブランドチーム、小売不動産・サプライチェーン部門の経営幹部、機能別リーダー、マネージャーにインタビューを行った。対象範囲はAPAC、EMEA、南北アメリカに及び、地域ごとの業態経済性と価格実態をモデルに反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | CXO:18% | APAC:46% |
| ミドルティア:56% | 機能別/事業部門リーダー:35% | EMEA:33% |
| 小規模プレイヤー:19% | マネージャー:47% | 南北アメリカ:21% |
市場規模算定と予測
市場規模算定は、国・地域別の対象小売支出プールをトップダウンで再構築することから始まり、家計消費、小売売上高指標、主要カテゴリーにおける推定近代小売シェアを用いる。これを米ドルでの市場価値に変換する。需要プールを設定した後、店舗数拡大のサンプリング、業態レベルの売上生産性の範囲、主要な近代小売カテゴリーにおける平均販売価格(ASP)とバスケットサイズの変動など、合計値を確認するための選択的なボトムアップチェックを実施する。
モデルで使用される主要な入力要素には、消費者支出の成長、都市化と中間層の拡大、店舗数の増減、プライベートブランドの浸透ペース、組織化されたチェーンに連動したオンライン注文の貢献度、インフレによる客単価変化が含まれる。予測には、軽度な多変量回帰に支えられたシナリオ分析を用い、マクロ変数とチャネル移行率をインタビュー結果と照らし合わせてストレステストし、非現実的な急激な変化を避ける。ボトムアップの根拠が不十分な小規模市場では、所得水準や小売構造が類似する代理国を用いてギャップを補い、その後国レベルの小売信号との再確認を行う。
データ検証と更新サイクル
出力結果は、最終承認前に、マクロ消費の経路、小売売上の方向性、リテーラーのネットワーク拡大の兆候など、独立した信号間のトライアンギュレーションを通じて確認される。地域による大きな差異や近代小売シェアの急激な変動が見られた場合は、より深い検証が行われ、その後仮定が見直される。既知の事象によってギャップを説明できない場合は、追加の聞き取りを実施する。
計算ロジック、単位の一貫性、通貨換算のタイミングがデータセット全体で整合するよう、複数段階の内部レビューが実施される。本レポートは毎年更新され、近い将来の小売状況に影響を与える重大な事象が発生した場合には、随時更新が行われる。提出前には、新たに公開された公的データを反映した最終確認を行いながら、全モデルを再実行し、クライアントに最新の見解を提供する。
Mordor Intelligenceの近代小売業態市場規模算定と他の公表推定値との比較
近代小売業態の市場規模の公表値が一致しないのは、各社が市場の境界を異なる形で設定し、国ごとに異なる換算・チャネルルールを適用しているためである。また、ある推定値が単一の基準年のスナップショットに依拠する一方で、別の推定値がより長期の履歴データを用い、仮定をより頻繁に更新することによっても差異が生じる。
店舗網拡大の兆候、消費者支出データ系列、リテーラーが報告する売上動向は、Mordor Intelligenceの推定値を、非公式取引を含む広範な小売活動ではなく、組織化された小売価値に結びつけるための検証材料である。その他の差異は、オンライン売上がチェーンに連動した場合のみカウントされるか否か、ハイパーマーケットやコンビニエンス業態の扱い、そしてインフレ変動期における通貨換算のタイミングの扱い方などによってしばしば生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 5.75兆米ドル(2026年) | |
| グローバルコンサルティング会社A | 6.20兆米ドル(2026年) | 一部の国においてより広範な組織化・準組織化された小売業態を対象範囲に含めることで範囲を拡大しており、チェーンに連動したフルフィルメントとピュアプレイのデジタル販売を区別せずに、より高いオンライン貢献度の仮定を適用している。 |
| 業界団体B | 5.10兆米ドル(2026年) | 非食品系近代小売業態の一部を除外する、より狭い定義を用いており、保守的なチャネル移行の仮定に依拠している。店舗生産性の変化やインフレによる客単価変化に対する調整は限定的である。 |
総じて、この差異は、組織化された業態が非公式取引からどの程度厳密に区別されているか、また近代小売の境界内でオンライン連動売上がどのように扱われているかによって説明できる。モデルを再現可能な需要信号に結びつけ、根拠のあるボトムアップの指標と照合することで、この推定値は透明性を保ち、地域間での整合性を確認しやすいものとなっている。


レポートで回答される主要な質問
2026年のモダントレード小売市場の規模はどのくらいですか?
モダントレード小売市場の規模は2026年に5兆7,500億米ドルとなり、年平均成長率4.05%で2031年までに7兆100億米ドルに達すると予測されています。
どの地域がモダントレード小売収益をリードしていますか?
アジア太平洋地域は大規模な都市人口と急速なサプライチェーンの近代化により、グローバル収益の37.10%を占めています。
2031年にかけて最も速く成長しているカテゴリーはどれですか?
玩具・ホビー・家電は、スマートホームおよびゲーミング製品への裁量的支出の増加により、年平均成長率12.74%で拡大する見込みです。
プライベートブランド製品が重要な理由は何ですか?
プライベートブランドの浸透はナショナルブランドより20〜30パーセントポイント高い利益率をもたらし、小売業者が価格競争の圧力を相殺するのに役立っています。
スーパーマーケットはeコマースの成長にどのように適応していますか?
スーパーマーケットはますますオムニチャネルハブとして機能し、ラストマイルコストを最大40%削減するクリック&コレクトとマイクロフルフィルメントサービスを提供しています。
最終更新日:



