
ハイパーマーケット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 804.88 十億米ドル |
| 市場規模 (2031) | 908.47 十億米ドル |
| Growth Rate (2026 - 2031) | 2.45 % |
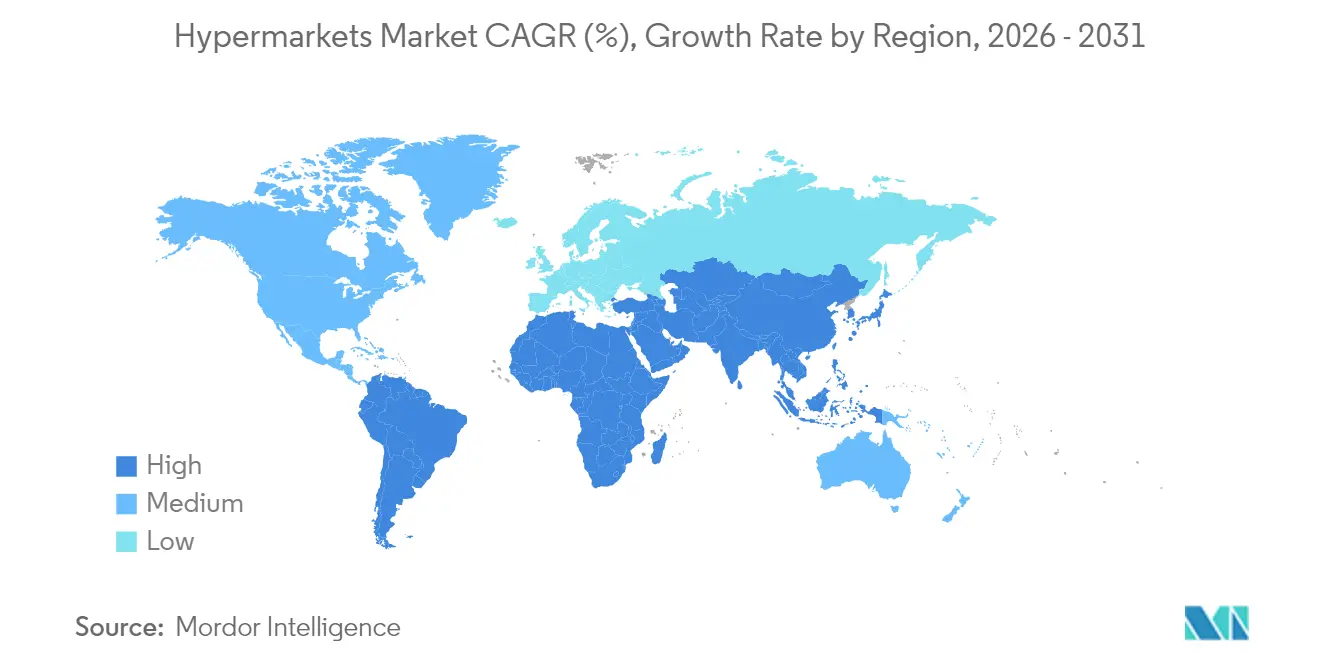
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
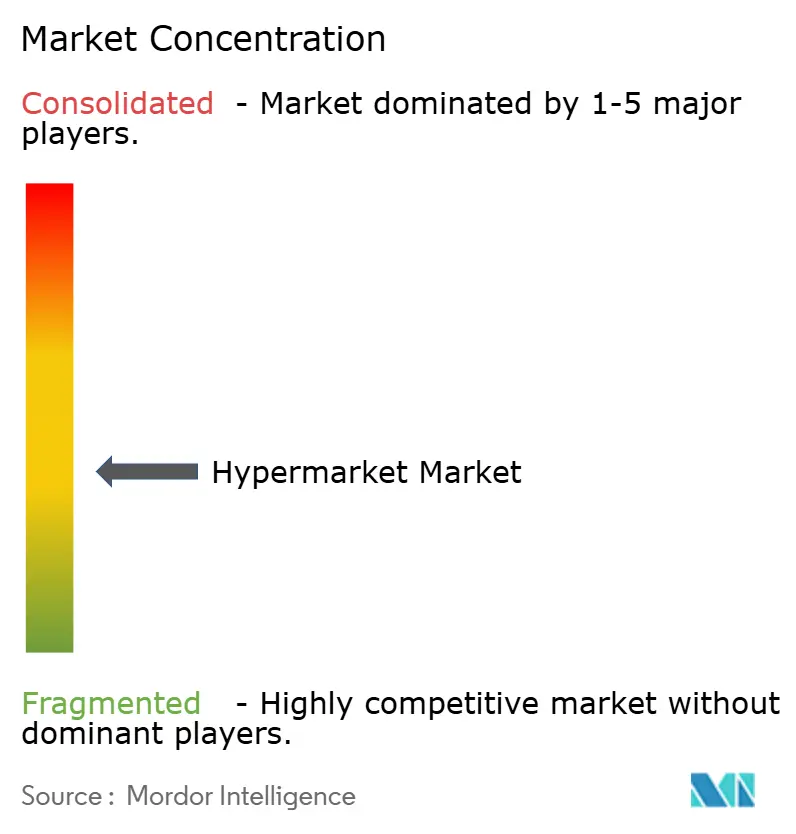
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイパーマーケット市場分析
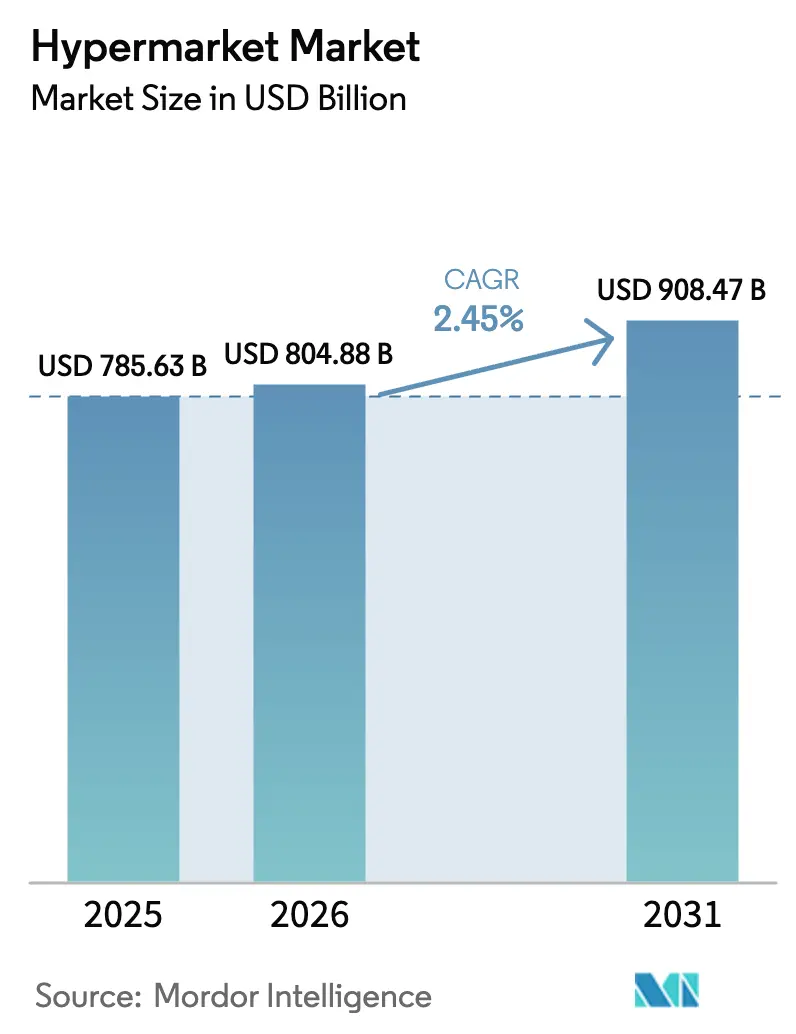
2026年のハイパーマーケット市場規模は8,048億8,000万米ドルと推定され、2025年の7,856億3,000万米ドルから成長し、2031年には9,084億7,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率(CAGR)2.45%で成長します。ワンストップショッピングへの持続的な需要、マイクロフルフィルメントへの投資、およびフォーマット最適化が、ディスカウントバナーおよび純粋なeコマースからの競合圧力を相殺しています。国連がアジア太平洋地域を世界の都市居住者増加の主要な寄与地域として特定したことにより浮き彫りとなった継続的な都市化が、新規店舗開設を支えています[1]出典:国際連合経済社会局、「世界都市化見通し2024年改訂版」、un.org。。事業者はまた、持続可能な調達、低価格、およびクリック・アンド・コレクトと店頭体験を融合したシームレスなオムニチャネルジャーニーに対する消費者の期待に沿った取り組みを進めています。しかしながら、ディスカウンターが店舗網を拡大し、ゾーニング規制が大型店舗の新規開設の障壁を高めていることから、競争の激しさは増しています。
主要レポートのポイント
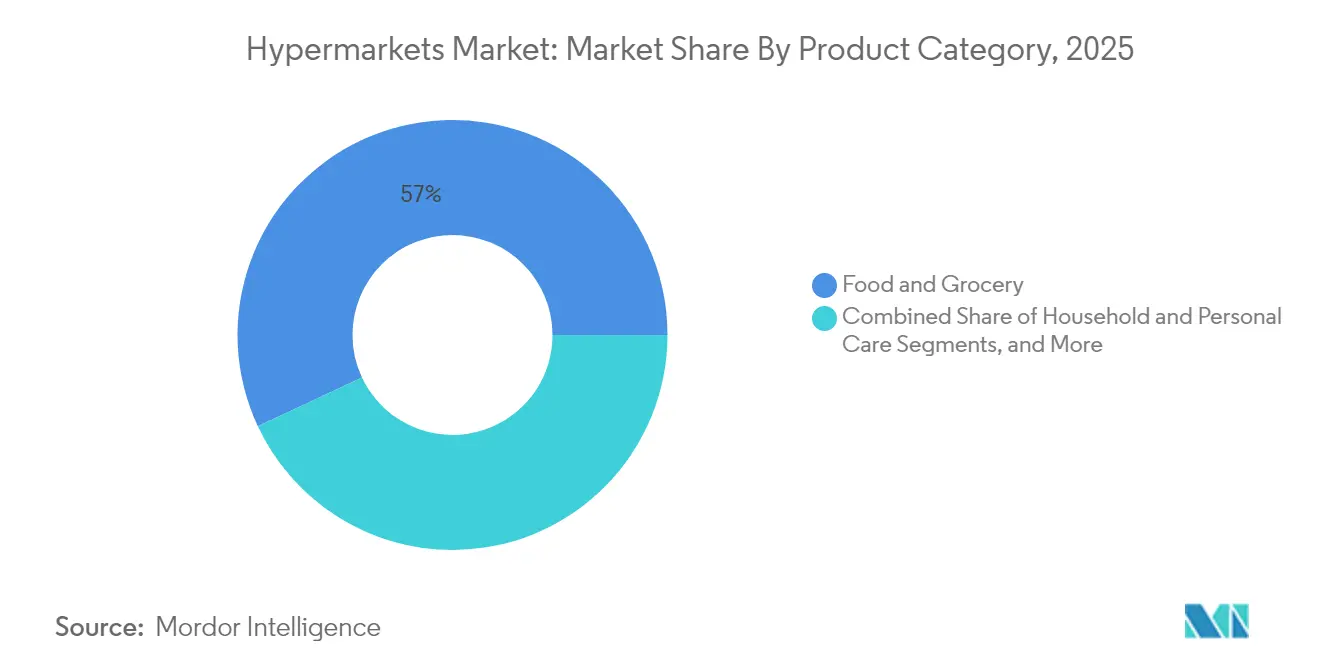
- 製品カテゴリー別では、食品・食料雑貨が2025年のハイパーマーケット市場シェアの56.98%をリードし、消費者エレクトロニクスは2031年にかけて年平均成長率(CAGR)6.18%で成長する見込みです。
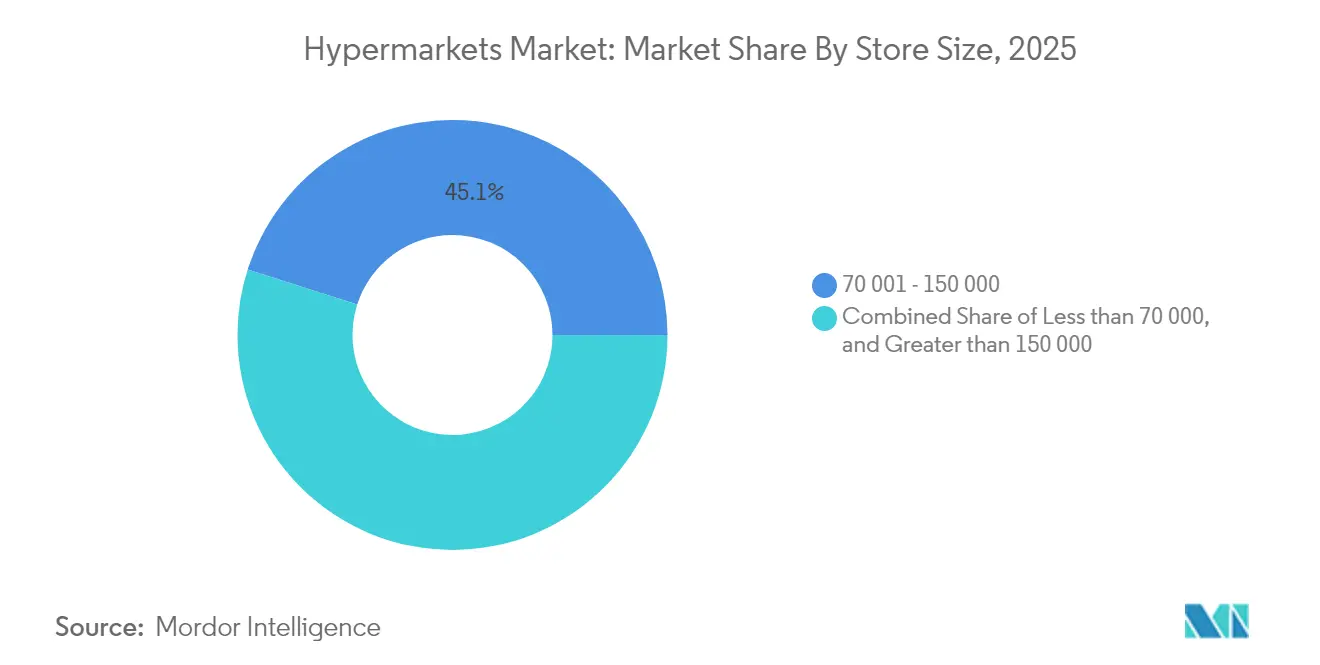
- 店舗規模別では、70,001〜150,000平方フィートのフォーマットが2025年のハイパーマーケット市場規模の45.08%を占め、70,000平方フィート以下の店舗は2031年にかけて年平均成長率(CAGR)6.82%が見込まれています。
- 所有モデル別では、上場チェーンが2025年のハイパーマーケット市場規模の62.56%を占め、フランチャイズ運営店舗は最も高い年平均成長率(CAGR)7.34%の見通しを示しています。
- 地域別では、アジア太平洋地域が2025年のハイパーマーケット市場シェアの33.88%を占め、中東・アフリカ地域は2031年にかけて年平均成長率(CAGR)8.82%を記録する見込みです。
- Walmart Inc.、Carrefour SA、Costco Wholesale Corp.、Tesco PLC、Kroger Co.などのトップ5社が2024年において市場シェアの相当部分を保有しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 都市化と可処分所得の増加 | +0.8% | アジア太平洋地域中心、中東・アフリカへの波及 | 長期(4年以上) |
| プライベートブランドFMCG品揃えの拡大 | +0.5% | グローバル、EU主導 | 中期(2〜4年) |
| オムニチャネルおよびクリック・アンド・コレクトの普及 | +0.4% | 北米およびEU、アジア太平洋地域へ拡大中 | 短期(2年以下) |
| サプライチェーンのデジタル化と自動化 | +0.3% | グローバル、先進国市場主導 | 中期(2〜4年) |
| ハイパーマーケット内のマイクロフルフィルメントハブ | +0.2% | 世界の都市部 | 中期(2〜4年) |
| 体験型店内小売フォーマット | +0.1% | 北米・EU・アジア太平洋地域のプレミアム市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プライベートブランドFMCG品揃えの拡大
2024年におけるプライベートブランドの欧州食料雑貨売上高への浸透率は39.1%に達し、2030年までに40〜42%に達するとの予測があり、利幅の改善と顧客ロイヤルティを通じてハイパーマーケットの経済構造を根本的に変えています。プライベートブランドは粗利益を向上させ、ロイヤルティを構築するため、ハイパーマーケット事業者は棚スペースと研究開発予算をストアブランドに充てています。高いブランドコントロール力により、小売業者は価値重視の消費者向けにパックサイズを調整したり、ESG(環境・社会・ガバナンス)要件を満たす持続可能なパッケージを試験的に採用したりすることができます。成功の鍵は、強固な監査とサプライヤー育成プログラムにあり、これらは規模の小さい競合他社よりも資本力のあるチェーンに有利に働く能力です。
オムニチャネルとクリック・アンド・コレクトの普及
2024年において、食料雑貨取引の80%以上が依然として実店舗で行われていましたが、購買決定の大半はデジタルによって影響を受けていました。クリック・アンド・コレクトは既存の店舗ネットワークを活用し、ラストマイル配送コストを削減しながら、純粋な配送モデルよりも健全な利幅を維持します。Carrefourのオンラインの流通取扱高(GMV)は2024年に59億ユーロに達し、ハイパーマーケット市場が物理的な資産とデジタルの利便性を融合している様子を示しています。このアプローチはまた、消費者が大型商品のオンラインカートと生鮮食品の短時間来店を使い分けるにつれ、来客数の減少を緩和する効果があります。このモデルはまた、消費者が食料小売において時間を節約できる受け取りサービスをますます重視しているというアメリカ合衆国農務省の調査結果とも一致しています。[2]出典:アメリカ合衆国食品医薬品局、「FSMA第204条:食品トレーサビリティ最終規則」、fda.gov
ハイパーマーケット内のマイクロフルフィルメントハブ
マイクロフルフィルメントロボットのために1,000平方フィート(約930平方メートル)のスペースを確保することで、70,000平方フィートの店舗が新たな不動産を取得せずに15分以内の配送圏をカバーできるようになります。この転換活用は既存のインフラを活かし、ゾーニングの障壁を軽減し、在庫回転率を向上させます。小売業者はクリック・アンド・コレクト注文のピッキング時間を同時に短縮し、オムニチャネルの提案力を強化します。ただし、高密度の自動化は安定した電力供給と高度な在庫管理システムを必要とし、一部の既存建物では改修が必要となる場合があります。
eコマースによる来客数の侵食
オンライン食料雑貨の浸透率はパンデミック時の高水準から後退したものの、2020年以前と比べて構造的に高い水準を維持しており、ハイパーマーケットの家電、衣料品、健康・美容関連の通路における来客数の低下が定着しています。業界団体FMI(フード・マーケティング・インスティテュート)の消費者調査では、消費者の半数がデジタルクーポンに頼るようになっており、オムニチャネルへの意識が定着していることを示しています。在庫の可視化と価格設定をチャネル横断的に統一できない事業者は、シェアを失うリスクがあります。それでも、生鮮カテゴリーは触れて確認できるという利点から依然として集客効果を持っており、デジタルファーストの競合他社が再現しにくい来店動機となっています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| eコマースによる来客数の侵食 | -0.6% | グローバル、先進国市場で最も顕著 | 短期(2年以下) |
| ディスカウントおよびコンビニエンスフォーマットとの競合 | -0.4% | 主にヨーロッパおよび北米 | 中期(2〜4年) |
| 大型店舗開発を抑制するゾーニングの変化 | -0.3% | 世界の都市部、EUで最も顕著 | 長期(4年以上) |
| サステナビリティ連動型の資金調達の制約 | -0.2% | グローバル、ESG重視市場主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大型店舗開発を抑制するゾーニングの変化
自治体は都市の高密度化目標を推進するため、独立した大型店舗よりも複合用途プロジェクトを重視する傾向が強まっています。例えば、欧州委員会の都市アジェンダはコンパクトな開発を奨励しており、これがハイパーマーケットの建築計画を制約する可能性があります[3]出典:欧州委員会、「EUのための都市アジェンダ ─ 都市における小売業」、ec.europa.eu。。150,000平方フィートを超えるフットプリントの開発許可取得にはより長い時間を要し、設備投資を増加させるグリーンビルディング義務が課される可能性があります。こうした傾向は、居住タワーと一体化した中規模フォーマットや多層構造のコンセプトへの拡大を促しています。小売業者は限られた棚スペースの中で品揃えの幅を維持するため、省スペース型のプラノグラムと垂直型物流を習得する必要があります。
サステナビリティ連動型の資金調達の制約
グリーンボンドおよびサステナビリティ連動型ローンは、エネルギー強度および食品廃棄物比率に上限を設けることが多くあります。これらの要件を満たせない事業者は、より高い金利スプレッドや信用アクセスの制限に直面する可能性があります。資本集約型の冷凍・冷蔵設備の更新や再生可能エネルギーへの投資が、有利な条件を引き出す前提条件となります。科学的根拠に基づくターゲットをすでに組み込んでいるチェーンは資金調達において優位性を享受し、遅れをとっているチェーンは資本コストの上昇に直面して改修サイクルとネットワーク成長が鈍化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
電子機器の成長の中における食品の優位性食品・食料雑貨は2025年のハイパーマーケット市場シェアの56.98%を占め、週次ショッピングの目的地を固定する集客の要として引き続き機能しています。回転率の高い定番品はプロモーションのためのサプライヤー資金を確保し、安定した来客数を保証しますが、利幅は薄い水準にとどまっています。消費者エレクトロニクスは最も速い年平均成長率(CAGR)6.18%を記録し、消費者がスマートフォン、ゲームコンソール、または小型家電を買い替える際にバスケット金額を引き上げます。家庭用品・パーソナルケアは、選択肢と価格帯を広げるプライベートブランドの展開に支えられ、安定したパフォーマンスを維持しています。衣料品・アクセサリーはファッション志向の競争の中で低水準にとどまる一方、家庭用大型家電は都市部のリノベーションやエネルギー効率化の恩恵を受けています。
ハイパーマーケット市場は、来客頻度と収益性のバランスをとるためにスペース配置を調整しています。生鮮食品コーナーは即時のニーズを捉えるために売り場の前面に配置され、電子機器・家電は長い滞在を促すためにより奥に配置されています。ベンダーとのパートナーシップがデモエリアの資金を提供し、店舗をディスカバリーハブに変え、オンラインでの比較購買を減らします。それでも、直接販売を行うメーカーや専門電器チェーンがハイパーマーケットの利幅を圧迫しており、チェーンはシェアを維持するためにアフターサービスの強化やバンドル提案の充実を余儀なくされています。
注記: 個別セグメントの全シェアはレポート購入時に入手可能


店舗規模別:
中規模フォーマットの最適化が効率性を牽引70,001〜150,000平方フィートのカテゴリーは2025年のハイパーマーケット市場規模の45.08%を占め、品揃えを維持しながら光熱費と人件費を抑えるスウィートスポットを反映しています。事業者は未使用の区画をサブリースするか、マイクロフルフィルメントポッドを設置することで、既存の大型店舗をこの規模に改修しています。年率6.82%の成長が予測される70,000平方フィート以下の小型コンセプトは、不動産プレミアムが大型開発を妨げる高密度な都市部のマイクロ市場を取り込んでいます。これらの店舗は高い在庫回転率、ロス管理、およびデジタル電子棚札に依存して経済性を維持しています。
150,000平方フィートを超える超大型店舗のハイパーマーケット市場シェアは、ゾーニングの障壁が高まり、消費者が短時間の目的別来店を好む傾向が強まる中で低下しています。しかし、これらの大型店舗は十分な駐車場を備え、大量まとめ買いを求めるファミリー層を対象としたコミューターベルトにおいて依然として有効です。チェーンはそのため、大型郊外店舗がより小規模な都市型サテライト店舗へ商品を供給するハブ・アンド・スポーク型モデルを構築し、物流コストを分散させてサービスレベルを向上させています。
注記: 個別セグメントの全シェアはレポート購入時に入手可能
所有モデル別:
フランチャイズの拡大が成長を加速上場チェーンは2025年のハイパーマーケット市場規模の62.56%を保持しており、債券市場へのアクセスと高度なサプライチェーンを有しています。年率7.34%の拡大が予測されるフランチャイズ運営店舗は、新たな商圏への資本効率の高い進出を可能にし、地域市場の知見を活用します。協同組合系バナーは、コミュニティオーナーシップがロイヤルティを支える地域で引き続き重要な役割を果たしていますが、個人所有のネットワークはITとESG(環境・社会・ガバナンス)改修のための資金調達に課題を抱えています。
フランチャイズはブランドプレゼンスを高めますが、実行面のばらつきというリスクを伴います。主要チェーンは、集中購買、共有トレーニングアカデミー、リアルタイムのパフォーマンスダッシュボードによってこれを軽減しています。ハイパーマーケット市場シェアの獲得は、これらのシステムを効果的に拡張し、地域の起業家を競合相手ではなく協力者へと転換するフランチャイズ本部に集まります。
地域分析
アジア太平洋地域ハイパーマーケット市場
アジア太平洋地域は2025年のハイパーマーケット市場シェアの33.88%を占め、急速な都市移住と拡大する中間層の購買力に支えられている。組織化された小売業は引き続き非公式な生鮮市場に取って代わりつつあり、各国政府はハイパーマーケットへのアクセスを向上させる郊環状道路に向けてインフラ支出を振り向けている。小売不動産調査によると、中国の小売取引量は他の商業セクターが軟化する中でも堅調を維持しており、セクターの回復力を示す指標となっている。事業者は依然として地方規制や分散したサプライヤー基盤に対応しなければならず、安定した製品供給を確保するために地域流通業者との提携が促進されている。
中東・アフリカ地域ハイパーマーケット市場
中東・アフリカ地域は2031年までに8.82%のCAGRを達成する見込みであり、世界で最も高い成長率となっている。湾岸協力会議加盟国における経済多角化プログラムが近代的な商取引を育成する一方、若い人口動態が国際的な食料品基準へと引き寄せられている。アラブ首長国連邦は400 ビリオン 米ドルの食料品セクターを擁し、サウジアラビアは620 ビリオン 米ドル規模を誇り、ハイパーマーケット参入者に大きなスケールを提供している。フランチャイズ構造や合弁事業が規制上の参入を容易にしており、地域プレーヤーが拡張資金調達のために国内上場を行う事例にも示されている。しかし輸入存は為替変動やグローバルなサプライ混乱に対して利益率を露出させており、強靭な調達戦略が不可欠となっている。
北米・欧州ハイパーマーケット市場
北米と欧州は市場の成熟に伴い緩やかな成長を示している。プライベートブランドの浸透が深まり、持続可能性に関する規制が強化される中、チェーンは省エネ冷蔵設備や食品廃棄物分析へのシフトを迫られている。ディスカウンターの存在はドイツ、オランダ、そして米国でも定着しており、Aldiは2024年に2,400店舗を超えた。ハイパーマーケットは店舗改装、生鮮食品の演出強化、ロイヤルティアプリのアップグレードによってシェアの維持に取り組んでいる。ハイパーマーケット市場の成長は緩やかであるものの、高い購買単価と確立されたサプライチェーンにより、両地域は引き続き収益性を維持している。

規制環境
ハイパーマーケットは、品揃え、価格設定、統合の選択肢に影響を与える競争法、消費者保護、貿易コンプライアンス規制の複雑な網に直面している。米国では、独占禁止法の審査強化により大型食料品企業の統合案件に対する審査の厳格さが増しており、これが全国チェーンの取引・売却の構造化に影響を与え、規模主導型戦略の実行リスクを高めている。
低価格・高速回転の小売フローに対する国境を越えたサプライチェーンのコンプライアンス要件が厳格化している。これにより、輸入申告、書類作成、サプライヤーデータ管理の強化が一層必要となっている。欧州連合では、2026年6月1日からの輸入管理システム2(ICS2)第3段階の施行により低価格郵便小包に対する到着前申告要件が拡大され、一方カナダは2026年5月31日の申告期限を前に、2025年12月下旬にサプライチェーン法の報告ガイダンスを更新し、大手小売業者とそのプライベートブランドサプライヤーネットワークのコンプライアンス業務負担が増大している。
バリューチェーン分析
ハイパーマーケットのバリューチェーンは、ブランド品およびプライベートブランドのメーカーから始まり、グローバルおよび地域の輸入業者、卸売業者、小売業者直接調達を経て、小売業者の物流センターや店舗に至る。これらの店舗は買い物先であると同時にオムニチャネルの拠点としても機能する。上流では、プライベートブランドプログラムがサプライヤー認定、監査、パッケージ開発、需要計画に依存しており、生鮮カテゴリーではコールドチェーン管理と迅速な補充が求められる。下流では、店舗運営(補充、ロス管理、レジ、労働スケジューリング)が依然として重要な利益レバーとなっている。
デジタル化は、調達、物流、店舗運営をつなぐ役割をますます強めており、小売業者は税関手続きや電子請求書要件に対応し、エンドツーエンドのトレーサビリティを向上させるために相互運用可能なデータ標準を採用している。運営面では、電子棚札、AI支援の需要予測、セルフレジが価格変更から棚在庫反映までのサイクルタイムを短縮しており、マイクロフルフィルメントやマイクロピッキングにより物流の一部が店舗内に移行し、ラストワンマイルのパフォーマンスが店内在庫精度やプラノグラム遵守と結びついている。
競合状況
ハイパーマーケット市場は中程度の集中度を示しています。Walmart Inc.は6,760億米ドルの売上高と27カ国に10,692の店舗を擁してリードしており、データ駆動型の補充管理とサードパーティセラー向けに急速に拡大するマーケットプレイスを活用しています。Carrefour SAはヨーロッパのトッププレーヤーの一角を占め、ハイパーマーケット、コンビニエンスストア、および拡大するデジタルエコシステムを融合させています。アジア太平洋地域では、イオン、リライアンスリテール、およびCP-Allが地域の物流を活用して国内市場を守っています。
戦略的な焦点はテクノロジーとサステナビリティに向かっています。チェーンはAI(人工知能)への投資を4倍に拡大し、予測発注から動的な人員配置まで、1,130億米ドルの効率化を実現する計画を立てています。AldiとLidlは2024年にドイツの食料品売上高の38%を獲得し、絞り込まれた品揃えと積極的な価格設定が価値重視の消費者に響くことを証明しました。ハイパーマーケットは多段階のプライベートブランドアーキテクチャ、セルフチェックアウトの拡大、および運営コスト削減につながる再生可能エネルギーの導入で対抗しています。
ホワイトスペースの成長は、当日配送を組み合わせた都市型マイクロフォーマットにあります。事業者は未使用の駐車場をドライブスルーピックアップレーンや光熱費を削減するソーラーキャノピーに転換しています。買収も市場構造を形成しており、Auchan RetailおよびGroupement Les Mousquetairesは2025年3月にCasino Groupのフランス313店舗を13億5,000万ユーロで取得し、国内規模を確固たるものにしました。競争上の成功は、資本へのアクセス、デジタルの機動性、およびESG(環境・社会・ガバナンス)を日常業務に組み込む能力にかかっています。
ハイパーマーケット産業リーダー
Walmart Inc.
Carrefour SA
Costco Wholesale Corp
Tesco PLC
Kroger Co.
- *免責事項:主要選手の並び順不同
ハイパーマーケット市場
- Walmart Inc.
- Carrefour SA
- Costco Wholesale Corp.
- Tesco PLC
- Kroger Co.
- Auchan Retail
- Aldi Sud & Aldi Nord
- Target Corp.
- E.Leclerc
- Lidl (Schwarz Gruppe)
- Intermarche (Les Mousquetaires)
- Coop Schweiz
- Woolworths Group (AU)
- Coles Group
- Mercadona SA
- J Sainsbury PLC
- Migros-Genossenschafts-Bund
- Grupo Cencosud
- Falabella (Tottus)
- SMU SA (Unimarc)
- X5 Retail Group
- Lotte Mart
- Lulu Hypermarket
- Soriana*

市場機会と将来展望
店舗の近代化とデジタル運営モデルへの資本再配分は、自動化、価格設定、オムニチャネル運営に注力するベンダーやパートナーにとっての空白地帯を生み出している。カルフールの2026年2月発表の「2030年戦略計画」は、2030年までに年間投資予算を引き上げ(18億ユーロから20億ユーロへ)、AI、データ、店舗近代化に優先順位を置き、同グループはVusionと1億5,000万ユーロ以上を投じてフランス国内で電子棚札および関連する接続型店内インフラを展開することを約束した。これは大規模展開能力とこれらのシステムを運用可能にするための統合サービスへの需要を後押ししている。
オムニチャネル経済は、店舗を単なる買い物の場ではなく、より生産性の高いフルフィルメント拠点にする必要性にますます左右されるようになっている。ウォルマートが2025年に米国のeコマース事業で黒字化を達成したことは、店舗連動型ピッキング、クリック・アンド・コレクト、チャネル間の在庫可視性強化が依然として中心的な要素であることを示す具体的なシグナルである。同時に、一部の非中核的な欧州市場での店舗網合理化と、新規国へのフランチャイズ展開は、資本負担の軽い拡大モデル、現地化された品揃え、プライベートブランドおよび一般商品に対するコンプライアンスに則った越境調達を巡る機会をもたらしている。
Recent Industry Developments in ハイパーマーケット市場
- 2026年7月:クローガー社は、197のスーパーマーケットと11の独立薬局を含むギアント・イーグルを16億5,000万米ドルで買収する最終契約を発表した。この取引はクローガーの地域規模を拡大し、集客要因やバスケット拡大カテゴリーを強化する薬局資産を追加する。統合された調達・物流密度の拡大は、バナーが重複する地域でのプライベートブランド経済性とオムニチャネルサービス水準を改善しうる。
- 2026年2月:カルフールは、カルフール・ルーマニアの売却に向けてパヴァル・ホールディング・グループとの独占交渉開始を発表した。これはポートフォリオの合理化と、優先市場・フォーマットへの資本配分への注力を反映している。また、事業者が収益性、設備投資ニーズ、競争激化のバランスを取る中で、欧州における大型店舗網の再編が続いていることも示している。
- 2024年7月:カルフールはフランスでコラとマッチの買収を完了した。この取引によりカルフールの店舗基盤が拡大し、欧州の中核市場における全国的規模が強化された。店舗とサプライチェーンの統合は、購買力を高め、拡大したネットワーク全体での近代化プログラムを加速させうる。


ハイパーマーケット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、ハイパーマーケット市場とは、フルラインの食料品と幅広い非食品品揃えを組み合わせた大型店舗が、実店舗およびそれに連動した受注履行オプションを通じて生み出す年間小売売上高として定義される。
対象範囲外:ハイパーマーケット店舗基盤を持たない純粋なEコマース小売業者、および従来型の小規模コンビニエンス業態は、ハイパーマーケットとしてカウントしない。
セグメンテーション概要
- 製品カテゴリー別
- 食品・食料雑貨
- 家庭用品・パーソナルケア
- 衣料品・アクセサリー
- 消費者エレクトロニクス
- 家庭用大型家電
- その他一般商品
- 店舗規模別
- 70,000平方フィート以下
- 70,001〜150,000平方フィート
- 150,000平方フィート超
- 所有モデル別
- 上場チェーン
- 協同組合チェーン
- 非公開企業チェーン
- フランチャイズ運営
- 合弁事業
- 地域別
- 北米
- カナダ
- アメリカ合衆国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- ヨーロッパ
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- ヨーロッパその他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチはモデル構造を構築し、前提条件を公開情報に基づいたものとするために用いられた。国家統計局や中央銀行といった広く入手可能な参照資料に加え、世界銀行の資料、国連経済社会局(UN DESA)の都市化に関する発表、OECDの消費者指標を活用し、小売支出に影響する需要状況とインフレの影響を把握した。
業界側では、上場小売業者の公開資料や投資家向けプレゼンテーション、小売・食料品業界団体の刊行物、業界紙報道を確認し、業態拡大、品揃えの変化、オムニチャネル導入の動向を追跡した。相互確認のため、企業財務情報やインテリジェンスの有料購読、ニュースおよび財務情報の報道、さらに輸出入出荷レベルのデータベースを用いて、選定した市場における非食品カテゴリーの動向を検証した。ここに挙げたデスクリサーチのソースはあくまで例示であり、データ収集、検証、確認のために他にも複数の公開・有料参照資料が用いられた。
一次インタビューおよび調査
一次調査は、小売業幹部、カテゴリーマネージャー、店舗運営責任者、および店舗拡大や来客動向を追跡する物流・不動産関係者へのインタビューと構造化調査に重点を置いた。これらの議論を用いて、食品と非食品の支出配分、典型的なカテゴリー別価格変動、クリック・アンド・コレクトなどのサービスの普及ペースを確認した。これらのフルフィルメントフローは依然として、APAC、EMEA、南北アメリカ地域のハイパーマーケット店舗網から発生している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | CXO:14% | APAC:43% |
| 中堅層:51% | 機能・部門責任者:26% | EMEA:36% |
| 小規模事業者:14% | マネージャー:60% | 南北アメリカ:21% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせて構築されており、総計が現実的な需要プールに基づいたものとなるようにしている。トップダウン手法は国別の小売・食料品支出データから始まり、店舗フットプリント指標、都市化パターン、インタビューで議論された業態浸透率の入力値を用いて、大型ハイパーマーケット業態活動の割合を調整する。
総計を裏付けるため、サンプリングした小売業者の収益、店舗数、公開データが追跡しやすい高比重カテゴリーの価格×数量の視点から、選択的なボトムアップ確認を追加した。最も重視された入力要素には、消費者物価インフレ、食品と非食品構成比の変化、店舗の開店・閉店動向、主要商品バスケットにおける平均販売価格の変動、店舗連動型フルフィルメント(クリック・アンド・コレクトなど)に支えられた売上の割合が含まれる。民間小売業者や小規模国でボトムアップの入力が限られる場合は、現地専門家と確認したうえで、類似市場のプロキシを適用した。
予測は、軽量な多変量回帰分析に支えられたシナリオ分析を用いて行われ、可処分所得動向、インフレの緩和または持続、店舗網最適化の予想ペースといった要因と成長を結びつけた。前提条件は、特にマクロ状況が急速に変化し裁量的な非食品支出に影響を与えうる場合において、一次回答者との再確認後に精緻化された。
データ検証と更新サイクル
検証は、単一の工程ではなく段階的な相互確認によって行われる。モデルの出力結果を、小売売上高指数、消費者心理、観測された業態拡大計画などの独立したシグナルと比較し、最終承認前に差異を精査する。
マクロ指標や店舗網の動きと整合しない急激な変化など、異常値が現れた場合は、前提条件シートを再検討し、選定したインタビュー対象者に再度連絡を取り、一時的な要因が影響しているかどうかを確認する。レポートは年次で更新され、急激なインフレ変動、大型店舗に影響する主要な規制変更、小売業者の拡大活動における重要な変化など、重大な事象が発生した場合には随時更新が行われる。納品前には、アナリストが最新の発表情報を改めて確認し、クライアントが更新された一貫性のある見解を受け取れるようにしている。
Mordor Intelligenceのハイパーマーケット市場規模と他の公開推計値との比較
公開されているハイパーマーケットの市場規模は、研究間で「ハイパーマーケット」という用語の使われ方が異なり、また一部のモデルが近接する小売業態を混在させているため、大きく乖離して見えることがある。この差異は、インフレの扱い方、通貨換算に用いる年度、実店舗に連動したオンラインフルフィルメントを一貫した方法でカウントしているかどうかによっても生じる。
主な差異は業態範囲の定義から生じており、Mordor Intelligenceはハイパーマーケット業態の小売売上高のみをカウントし、たとえ同じ親会社グループの下で運営されている場合でも、ウェアハウスクラブや広範なスーパーマーケットの総計は数値に含めていない。もう一つの差異要因は価格算定ロジックであり、一部の推計は単一のグローバルインフレ上乗せを適用するのに対し、当社モデルは国別インフレとカテゴリー構成の確認を用いることで、高インフレ期に食品比重の高いバスケットが非食品成長を過大評価しないようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 804.88 B (2026) | |
| 業界紙A | USD 776.56 B (2024) | より早い基準年を使用しており、有料発表として配信されているため、店舗連動型フルフィルメント、インフレ、為替タイミングが各国でどのように適用されているかについての可視性は限定的である。 |
| グローバルコンサルティング会社B | USD 790.00 B (2024) | 同一のラベルの下でウェアハウスクラブを含めることで業態範囲を広げており、これが総計を押し上げる可能性があり、そのアプローチはハイパーマーケット単独の収益ビューというよりも業態を混在させたものに見える。 |
この比較は、範囲の選択やインフレ・為替タイミングの扱いが結果を数百億単位で変動させうることを示している。市場規模算定の各ステップを、観測可能な小売支出シグナルおよび業界参加者と確認済みの店舗業態定義に対してトレース可能な状態に保つことで、最終数値は新しいデータが発表された際にも説明・再現しやすくなっている。


レポートで回答される主要な質問
ハイパーマーケット市場の現在の規模はどのくらいですか?
ハイパーマーケット市場は2026年に8,048億8,000万米ドルを創出し、2031年までに9,084億7,000万米ドルに達すると予測されています。
どの地域がハイパーマーケット市場をリードしていますか?
アジア太平洋地域が市場シェア33.88%で最大の地域的地位を保有しており、都市化と可処分所得の増加が牽引しています。
どの製品カテゴリーがハイパーマーケット売上の主軸となっていますか?
食品・食料雑貨が売上の56.98%を占め、週次ショッピングの主要な集客ドライバーとして機能しています。
最も成長が速い店舗フォーマットはどれですか?
70,000平方フィート以下の小型ハイパーマーケットが年平均成長率(CAGR)6.82%で拡大する見込みで、都市部の不動産制約と利便性への需要の恩恵を受けています。
ハイパーマーケットはeコマースとの競争にどのように対応していますか?
チェーンはクリック・アンド・コレクトの統合、マイクロフルフィルメントへの投資、およびプライベートブランド提供の拡大を進め、消費者を引き留め利幅を守っています。
ハイパーマーケット市場においてフランチャイズがなぜ重要性を増しているのですか?
フランチャイズ構造は低い資本支出での急速な地理的拡大を可能にし、2031年までにフランチャイズ運営店舗の年平均成長率(CAGR)7.34%の予測に転化しています。
最終更新日:



