
化合物半導体市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
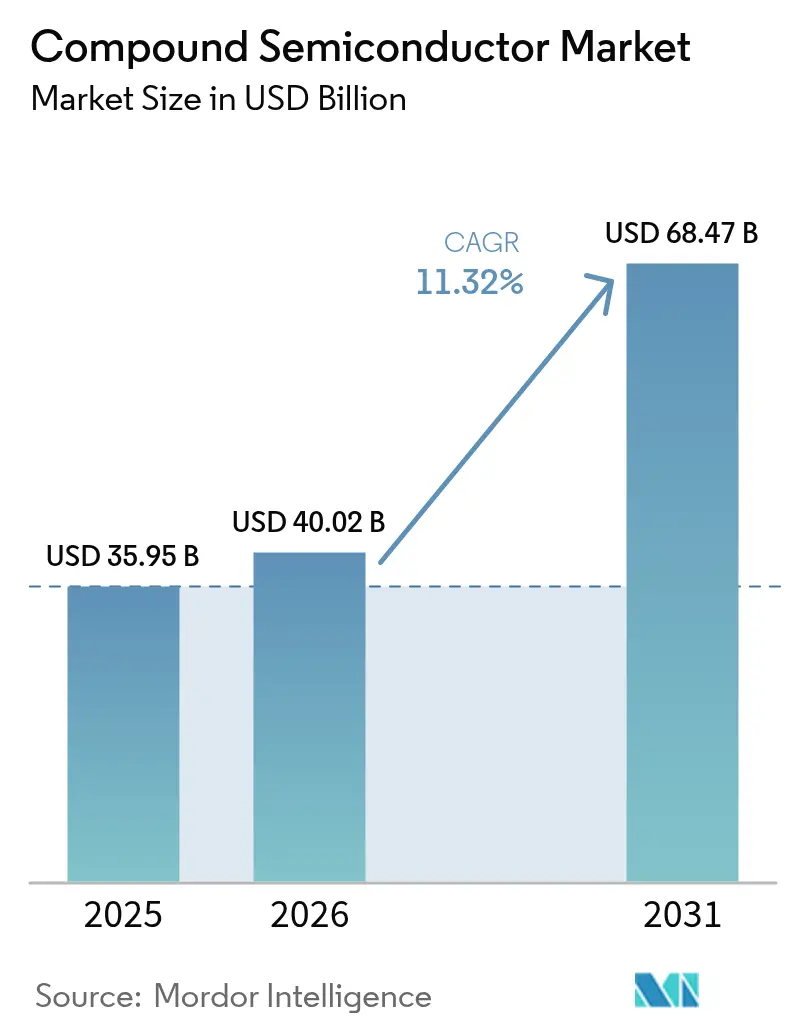
| 市場規模 (2026) | 40.02 十億米ドル |
| 市場規模 (2031) | 68.47 十億米ドル |
| Growth Rate (2026 - 2031) | 11.32 % |
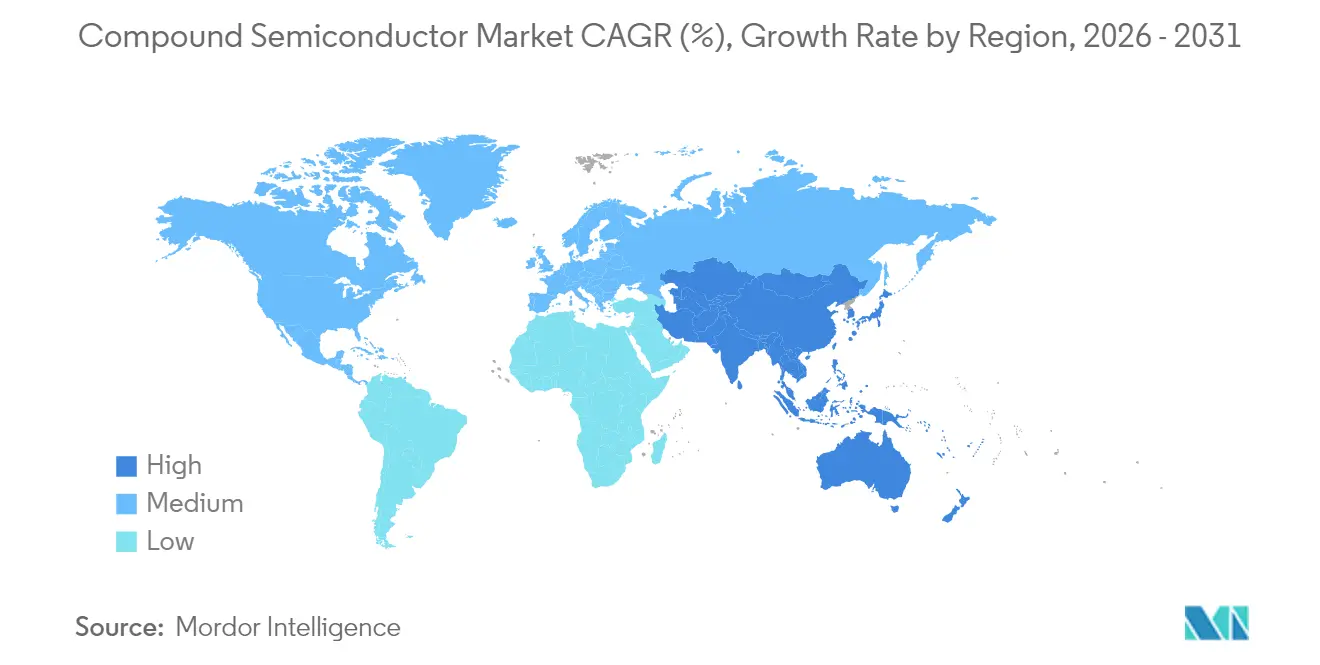
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる化合物半導体市場分析
2026年の化合物半導体市場規模は400億2,000万米ドルと推定され、2025年の359億5,000万米ドルから成長し、2031年には684億7,000万米ドルとなる見通しで、2026年〜2031年の間に11.32%のCAGRで成長する。パワーエレクトロニクス、RF通信、オプトエレクトロニクスにおける効率を高めるワイドバンドギャップ材料の用途拡大が成長の勢いをもたらした。電気自動車充電インフラの拡大、5Gスタンドアロン展開の加速、プレミアムディスプレイ需要が相まって、出荷台数と平均販売価格を押し上げた。アジア太平洋地域におけるファウンドリ生産能力の増強、米国および欧州における国内製造インセンティブ、自動車OEMによる継続的な設備投資が投資サイクルを支えた。同時に、ガリウム・ゲルマニウム・インジウムに対する地政学的輸出規制や、天候に起因する原材料供給の混乱が、サプライチェーンの脆弱性を浮き彫りにし、調達先の多様化が持つ戦略的価値を改めて示した。
主要レポートの要点
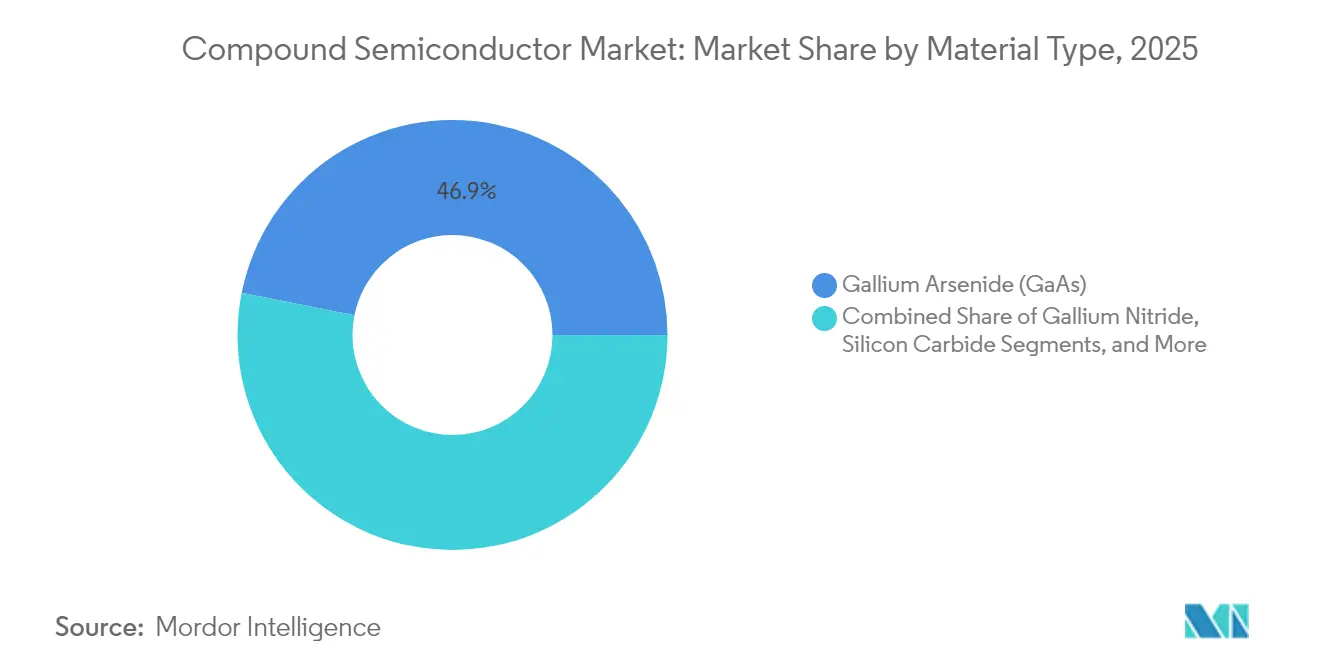
- 材料タイプ別では、ガリウムヒ素が2025年に46.85%の売上シェアを占めてトップとなり、炭化ケイ素は2031年にかけて18.1%のCAGRで拡大すると予測される。
- ウェーハサイズ別では、150mmカテゴリが2025年の化合物半導体市場シェアの48.02%を占め、200mmウェーハは2031年にかけて14.95%のCAGRで成長する見込みである。
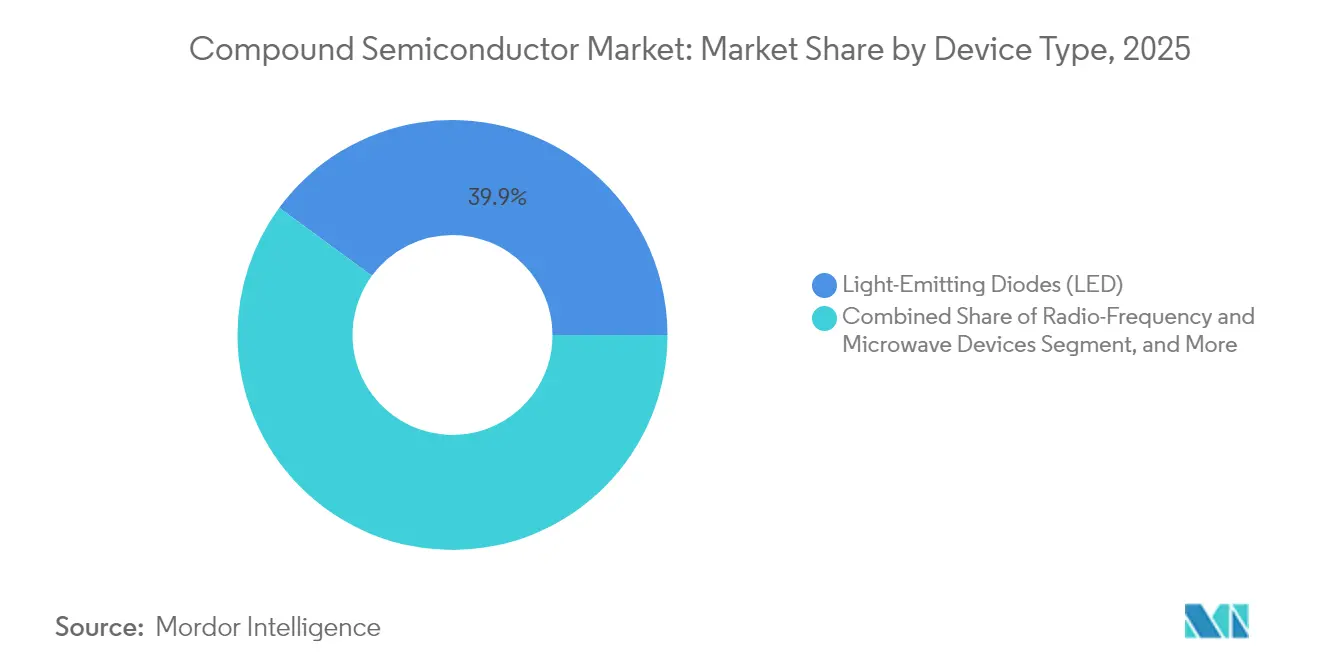
- デバイスタイプ別では、LEDが2025年に39.92%の売上を獲得し、パワーエレクトロニクスは2031年にかけて16.75%のCAGRで拡大している。
- エンドユーザー産業別では、テレコムおよびデータコムインフラが2025年の化合物半導体市場規模の27.85%を占め、自動車・輸送は2026年〜2031年の間に18.9%のCAGRで成長すると予測される。
- 地域別では、アジア太平洋が2025年に58.25%の売上を占め、同地域は2031年にかけて13.95%のCAGRで推移する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル化合物半導体市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUおよび中国のEV充電器におけるシリコン基板上窒化ガリウム(GaN-on-Si)パワーデバイス | +2.1% | 欧州および中国、北米への波及 | 中期(2〜4年) |
| 米国およびアジア太平洋における5Gマッシブ多入多出力(Massive-MIMO)RFフロントエンド | +1.8% | 北米およびアジア太平洋がコア、欧州への波及 | 短期(2年以内) |
| テレビおよびARウェアラブルにおけるマイクロ/ミニLEDの採用 | +1.4% | グローバル、アジア太平洋製造拠点での先行的な恩恵 | 中期(2〜4年) |
| 欧州の商用EVにおける炭化ケイ素(SiC)牽引インバーター | +1.9% | 欧州がコア、北米および中国へ拡大 | 中期(2〜4年) |
| 米国・EU CHIPSに基づくIII-V族ファブ向けインセンティブ | +1.3% | 北米および欧州、アジア太平洋での競争的対応 | 長期(4年以上) |
| 自律走行車向けリン化インジウム(InP)ベースのライダー(LiDAR)フォトニック集積回路(PIC) | +0.9% | グローバル、先進市場での早期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUおよび中国のEV充電器におけるGaN-on-Siパワーデバイス
欧州の排出規制と中国の幹線道路電化が、350kW以上の急速充電器へのGaN-on-Si採用を促進し、95%の電力変換効率を実現してシリコン代替品と比較して設置コストを最大40%削減した。[1]HAL Science、「垂直型GaNデバイス:信頼性上の課題」、hal.science ワイドバンドギャップファブに対する欧州グリーンディール基金20億ユーロ(22億6,000万米ドル)が移行を後押しし、中国のガリウム輸出規制が国内調達戦略を促した。
米国およびアジア太平洋における5GマッシブMIMO RFフロントエンド
スタンドアロン5Gおよび64T64R以上のアンテナアレイへの移行には、基地局のエネルギー消費を40%削減しミリ波カバレッジを実現するGaAsおよびGaNパワーアンプが必要とされた。韓国での初期展開では人口カバレッジ95%に達し、CHIPSに基づく助成金が米国ファブでの国内GaAs拡張に向けた準備を進めた。
テレビおよびARウェアラブルにおけるマイクロ/ミニLEDの採用
パネルメーカーはプレミアムディスプレイ向けにOLEDからマイクロLEDへの移行を進めた。Appleのプロトタイプスマートフォンはサファイア基板上窒化ガリウム(GaN-on-サファイア)マイクロLEDを搭載し、6,800PPIを実現してOLEDと比較して消費電力を50%低減する一方、自動車コックピットでは直射日光下でも視認可能なダッシュボード向けにこの技術が採用された。
欧州の商用EVにおけるSiC牽引インバーター
Mercedes-BenzのeTruckプラットフォームは800Vインバーターに炭化ケイ素(SiC)MOSFETを採用し、98%の効率を達成して冷却システムの複雑性を25%低減した。Infineonはマレーシアのファブに70億ユーロ(79億1,000万米ドル)を投じ、2030年までにグローバルSiCパワー生産能力の30%を担うことを目指している。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 200mm SiCサブストレートの不足 | -1.7% | グローバル、自動車サプライチェーンへの深刻な影響 | 短期(2年以内) |
| 有機金属化学気相成長(MOCVD)リアクターの高い設備投資 | -1.2% | グローバル、特に新規参入者に対して | 中期(2〜4年) |
| 650V超のGaNデバイスにおける信頼性上の懸念 | -0.8% | グローバル、自動車分野での規制上の精査 | 中期(2〜4年) |
| エピタキシャル装置の対中輸出規制(米国) | -0.9% | 中国がコア、グローバルへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
200mm SiCサブストレートの不足
ボウル成長サイクルに最長14日を要し、炉の生産能力も限られているため、メーカーは200mm SiCウェーハに対して40%の供給不足を報告した。このため自動車OEMはプレミアム価格で複数年契約を締結し、II-VIなどのサブストレートメーカーが価格決定力を獲得した。
有機金属化学気相成長(MOCVD)リアクターの高い設備投資
単一の有機金属化学気相成長(MOCVD)リアクターのコストは300万〜800万米ドルであり、200mm GaN生産ラインには最大15台が必要となるため、参入障壁は4,000万米ドル超に達する。2社の装置ベンダーによる市場支配がスケーリングを制約し、中小規模ファブ間の統合を促進している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:SiCが加速、GaAsがリードを維持
材料部門の化合物半導体市場規模において、ガリウムヒ素は2025年に46.85%のシェアを維持した。炭化ケイ素は牽引インバーターおよび急速充電パワーモジュールに支えられ、18.1%のCAGR見通しを記録した。窒化ガリウムは650V双方向ICの投入により漸進的にシェアを拡大し、蓄電システム向け双方向充電器への採用を広げた。リン化インジウムはライダー(LiDAR)フォトニック集積回路およびサブTHz 6Gプロトタイプにおいて引き続き不可欠であったが、絶対数量は低水準にとどまった。
セグメントの成長は、シリコンが対抗できない高電子移動度および高絶縁破壊電圧というワイドバンドギャップの特性に依存した。Si基板上RFガリウムナイトライド(RF GaN-on-Si)の研究上の突破口が、6G基地局電力増幅器へのGaN用途の拡大を予告している。ガリウムおよびインジウムのフィードストックが引き続き輸出規制の対象となっているため、コスト圧力が続き、再生原料やAlYNなどの代替材料への関心が高まっている。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


ウェーハサイズ別:200mmがコスト最適化を牽引
2025年には150mmサブストレートが48.02%の売上を獲得したが、200mmプラットフォームは最速の14.95%CAGRが見込まれている。高いダイカウントを必要とする自動車パワーモジュールは、150mmラインに対して30%のウェーハあたりダイコスト削減が見込まれる200mmを選好した。InfineonのマレーシアメガファブはSiCラインを200mmで設計し、2030年までにグローバル供給の30%を担うことでスケールエコノミクスを実証した。
100mm以下の小型フォーマットは、衛星通信などの低量・高性能分野での地位を維持した。GaN-on-Siプロトタイプで300mm化の機会が浮上したが、薄膜応力・反り制御・欠陥密度といった技術的課題から、商業採用は予測期間を超えた先となった。装置サプライヤーは設備コストを償却するために200mmリアクタープラットフォームを優先し、稼働率85〜90%の達成を目指した。
デバイスタイプ別:パワーエレクトロニクスが従来のLEDを凌駕
LEDは2025年に39.92%の売上を占めたが、パワーエレクトロニクスデバイスは16.75%のCAGRを記録すると予測され、化合物半導体市場を電動化方向へと押し進めている。TeslaのSiCベース牽引インバーターはベンチマークを設定し、航続距離が5%向上したことで、その後の商用トラック・バスへの同様の採用を促した。RFおよびマイクロ波デバイスは、5Gおよび衛星バックホールが線形高効率電力増幅器を必要とするに伴い着実に拡大した。
垂直共振器面発光レーザーなどのオプトエレクトロニクスが自動車ライダーおよび高速光インターコネクトへ参入した一方、太陽電池はガリウムヒ素三接合アーキテクチャがプレミアム価格を正当化できる宇宙用途にとどまった。パワーデバイス比率の上昇は統合デバイスメーカーの総合的な平均販売単価(ASP)と利益率を改善し、ワイドバンドギャップファブ拡張に向けた設備投資配分を支えた。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:自動車の変革が需要を形成
テレコムおよびデータコムは2025年の化合物半導体市場シェアの27.85%を占めたが、電動ドライブトレインおよび先進運転支援システムを背景に、自動車は18.9%のCAGRで拡大すると予測されている。BYDの全プラットフォームへのSiC統合はドライブトレイン効率を10%向上させ、中級乗用車モデルでも価値創出を実証した。民生用電子機器は、フラッグシップスマートフォンにGaAs/GaN RFフロントエンドおよび次世代マイクロLEDディスプレイが搭載される中、安定した成長ながらも比較的緩やかな貢献にとどまった。
産業・エネルギーセクターは、太陽光インバーターおよびユーティリティ規模の蓄電システムにSiCおよびGaNを活用し変換損失を低減した。航空宇宙・防衛はレーダーおよび衛星ペイロードで高い平均販売単価を維持した。ヘルスケアは、ワイヤレス埋め込みデバイスおよび精密診断レーザーへの化合物半導体の活用により新興ニッチとして台頭した。
地域分析
アジア太平洋は2025年に58.25%の売上を占め、2031年にかけて13.95%のCAGR見通しを示した。同地域の化合物半導体市場規模は、中国の計画月産860万枚のウェーハ生産能力と台湾のファウンドリ優位性から恩恵を受けた。2024年に導入されたガリウム・ゲルマニウム・インジウムに対する輸出規制は集中リスクを浮き彫りにし、各地方政府が上流材料に向けて補助金を投入するよう促した。
北米は390億米ドルのCHIPSインセンティブのもと国内サプライチェーン整備を推進した。SkyworksとQorvoはGaAs拡張プロジェクトを展開し、TSMCの1,650億米ドルのアリゾナクラスターは化合物半導体先端パッケージング能力を含む形で加速した。III-V族デバイスへの確実なアクセスを求める防衛要件がその推進力を加えた。
欧州はワイドバンドギャップ半導体をグリーンディールおよび欧州半導体法(European Chips Act)の柱として位置付けた。ドイツは国内生産に20億ユーロ(22億6,000万米ドル)を割り当て、NexperiaはハンブルクにSiCラインへの2億米ドルの投資を確約した。サプライチェーンの現地化は、世界の高純度石英の70〜90%を脅かしたノースカロライナ州の石英鉱山混乱などのアジア中心のショックを緩和することを目的としている。

規制環境
輸出管理と許認可要件は、化合物半導体材料、デバイス、および製造装置に関するコンプライアンスの形をますます規定するようになっている。2026年1月、米国商務省産業安全保障局(BIS)は、中国およびマカオ向けの一部半導体輸出に関する審査方針を改訂し、規制対象の半導体製造品目を利用するファブ、OSAT、および設計サプライチェーン全体にデューデリジェンスと許認可上の摩擦を追加した。2026年4月、BISは、企業が承認集積回路(IC)設計者となるための申請期限を2026年4月13日から2026年12月31日に延長する最終規則を公表し、これは適格な設計者が更新された管理枠組みの下でアクセスと継続性をどのように維持するかに影響を与える。
欧州では、産業政策が生産能力支援から、化合物半導体に関連する分野での標的を絞った技術主権へと広がりを見せている。2026年6月、欧州委員会はChips Act 2.0案を進め、フォトニック集積回路技術を含む戦略的依存関係を明確に強調し、パイロットライン、コンピテンスセンター、および産業展開を加速するためのChips Fundといった仕組みを概説した。これらの政策動向は、企業がエピタキシー、ウェーハ加工、および先端パッケージングの生産能力をどこに計画するかに影響を与えており、ガリウム、ゲルマニウム、インジウム、および関連する上流投入材のトレーサビリティに対するプレミアムを高めている。
バリューチェーン分析
化合物半導体のバリューチェーンは、上流の原材料と精製(ガリウム、ゲルマニウム、インジウム、タングステン、テルル、および関連金属)、結晶成長と基板製造(SiC、GaAs、InP、GaNテンプレート)、エピタキシー(MOCVD/MBE)、デバイス製造、そしてパッケージングとテスト(高信頼性パワーモジュールおよびRFフロントエンドを含む)をカバーし、自動車、産業・エネルギー、通信/データ通信、および防衛分野にわたるエンドマーケット統合を伴う。上流の集中と許認可は依然として中心的なリスクであり、中国が2025年2月にタングステン、テルル、ビスマス、インジウム、モリブデンなどの追加的な戦略的投入材を対象とするライセンス要件を拡大したことによって、この状況はさらに強まっている。これにより、リードタイムが短縮化し、世界のサプライチェーンにおける適格性確認の負担が増大する可能性がある。
中流・下流のプレイヤーは、より緊密なパートナーシップ、適格性確認プログラム、そして可能な限り大口径ウェーハへの移行によって対応を進めている。2025年3月、STMicroelectronicsとInnoscienceは、前工程の生産能力拡大とサプライの回復力向上を目的としたGaN技術の開発・製造契約を締結した。先端フォトニクスおよびインターコネクトの分野では、QuintessentとIQEが2025年1月に量子ドットエピタキシャルウェーハのサプライチェーンを構築し、2025年を通じて生産出荷を計画している。材料分野の最前線では、Hangzhou Garen Semiconductorによる6インチおよび8インチのホモエピタキシャル酸化ガリウムウェーハ量産ラインの2026年6月の商業化が、より新しい超ワイドバンドギャップ基板がサプライベースに参入している状況を示しており、超高耐圧デバイスのロードマップに代替の道筋を生み出す一方で、新たな適格性確認とツールチェーンの要件も持ち込んでいる。
競争環境
業界の集中度は中程度の水準へと推移した。5社がSiCパワーニッチの90%超を占めたが、RFおよびオプトエレクトロニクスにおける多角的なポートフォリオが全体的な支配力を分散させた。STMicroelectronicsはSiCパワーで32.6%のシェアを持ちトップに立ち、イタリアでの50億ユーロ(56億5,000万米ドル)規模の拡張がその基盤となった。InfineonはGaN Systems Inc.を買収し、79億1,000万米ドルのマレーシアファブを立ち上げた。OnsemiはQorvoのSiC JFETラインを1億1,500万米ドルで取得し、垂直統合を加速した。
サブストレート技術とエピタキシャルプロセス制御が主要な差別化要因であり続けた。特許ポートフォリオ競争は垂直型GaN構造およびAlYN化合物に集中した。[4]Total Telecom、「NexperiaがハンブルクへUSD2億を投資」、totaltele.com Transphormのようなファブレスの挑戦者は、ニッチな自動車パワーモジュールをターゲットとし、アウトソーシングを活用して資産効率を向上させた。政府のインセンティブが立地決定を左右し、米国・EU補助金が戦略的自律性のため国内ファブを優遇した。
第二層プレイヤーは、パフォーマンスがスケールを上回るリン化インジウム(InP)フォトニクス、マイクロLEDエピウェーハ、高効率宇宙太陽電池などの専門市場に注力した。装置ベンダーと材料サプライヤーの戦略的提携がプロセス認定サイクルを短縮し、より迅速な顧客認定を可能にして既存企業の地位を強化した。
化合物半導体業界リーダー
Skyworks Solutions Inc.
Wolfspeed Inc.
Qorvo Inc.
Analog Devices Inc.
OSRAM GmbH(ams-OSRAM AG)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、政策に支えられた生産能力の拡充が、パワーおよびフォトニクス分野における高付加価値の化合物半導体需要と一致する領域で形成されている。米国では、CHIPS関連の資金がEV化と電力網効率に結びついたSiC製造投資の基盤となっている。2026年7月、Boschは米国商務省と最大2億2,500万米ドルの直接資金支援に関する資金提供契約を締結し、カリフォルニア州ロズビル施設でのSiCパワー半導体生産に向けた20億米ドルの投資を支援するもので、商業生産は2026年に開始される予定である。これは、国内の基板からモジュールに至るエコシステム、サプライヤー適格性確認サービス、そして自動車・エネルギー顧客向けの設計組み込みサイクルを短縮できる先端パッケージング能力に対するホワイトスペースを支えている。
フォトニクスおよび高速接続分野では、InP基板とその製造能力が、データセンター基盤や光インターコネクトの規模拡大にますます関連性を持っている。2026年7月、住友電気工業は伊丹製作所でのInP基板生産能力拡大に180億円(約1億2,000万米ドル)を投じ、2028年度までに2024年度比3.1倍の生産能力を目指すとしており、Coherentはテキサス州シャーマンの6インチInP製造施設拡張のため、CHIPS and Science Act資金として最大5,000万米ドルの意向書に署名した。米国とEU以外では、インドが2026年5月にIndia Semiconductor Mission(ISM)2.0を発表し、エコシステムの深化と化合物半導体生産・先端パッケージングの規模拡大を目指しており、日本ではTower Semiconductorの2026年7月における30億米ドル規模のデュアルトラック拡張計画(シリコンフォトニクス、SiGe、政府補助を伴う先端パッケージングを含む)など、大規模なファウンドリ投資が呼び込まれている。これらの動向は、SiC、GaN、InPの各バリューチェーンにわたって規模での適格性確認を支援できる装置、エピタキシー、計測、および先端パッケージング事業者への短期的な需要を示している。
最近の業界動向
- 2026年6月:Wolfspeedは専属のデータセンターソリューションチームを立ち上げ、AIインフラ向けのパワーアーキテクチャに注力するため、カリフォルニア州サンタクララに地域オフィスを開設した。この取り組みは、SiCデバイスのロードマップとアプリケーションエンジニアリングをハイパースケールの電力密度制約に合わせるものであり、従来の自動車中心の需要プロファイルを超えた設計組み込み活動を加速させている。
- 2026年5月:Wolfspeedは、エネルギーおよび高電力変換用途向けにベースプレート付きおよびベースプレートレスの選択肢を含む、業界標準の2種類のフォームファクタで新たな3.3kV SiCパワーモジュールファミリーを発表した。この製品投入により、SiCモジュールの対応可能範囲が高電圧システムへと拡大し、OEMおよびインテグレーターの適格性確認に向けたプラットフォーム標準化が強化される。
- 2025年6月:TSMCは、化合物半導体向け先端パッケージング能力の追加計画を含む、1,650億米ドル規模のアリゾナ計画の日程を前倒しした。現地パッケージング能力の早期実現は、通信、データ通信、防衛システムで使用される化合物半導体デバイスに関する北米のサプライチェーン確保目標を支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、2種類以上の元素を用いて製造される化合物半導体材料およびデバイスの収益をカバーし、速度、電力処理、または光学機能においてシリコンを超える性能が求められる電子機器向けに販売されるものを対象とする。
対象範囲外:本市場規模には、シリコンのみの半導体、および化合物半導体デバイスや材料自体に属さない一般的な電子機器組立の価値は含まれない。
セグメンテーション概要
- 材料タイプ別
- ガリウムヒ素(GaAs)
- 窒化ガリウム(GaN)
- 炭化ケイ素(SiC)
- リン化インジウム(InP)
- リン化ガリウム(GaP)
- その他のIII-V族およびII-VI族化合物
- ウェーハサイズ別
- 100mm以下
- 150mm
- 200mm
- 300mm以上
- デバイスタイプ別
- 発光ダイオード(LED)
- 無線周波数(RF)およびマイクロ波デバイス
- オプトエレクトロニクス(レーザー、フォトディテクター)
- パワーエレクトロニクス
- 太陽電池
- エンドユーザー産業別
- テレコムおよびデータコムインフラ
- 民生用電子機器
- 自動車および輸送
- 産業およびエネルギー
- 航空宇宙および防衛
- ヘルスケアおよびライフサイエンス
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国(スウェーデン、フィンランド、ノルウェー、デンマーク)
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 台湾
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、需要プールと導入ペースを説明する公的統計や技術資料から始まる。通常、貿易動向については米国国際貿易委員会やUN Comtrade、電動化指標については米国エネルギー情報局、ネットワーク展開の背景については国際電気通信連合などの情報源を確認する。技術的な基盤については、IEEEなどの団体の刊行物やその他の査読付き学術誌が、デバイスの用途やシリコンからの性能主導の代替を確認するのに役立つ。
また、上場企業の開示資料、投資家向け説明資料、製品発表、および信頼性の高い業界メディアを相互確認し、RF、光エレクトロニクス、LED、パワーエレクトロニクス分野の構成変化を把握する。必要に応じて、企業財務・インテリジェンス、特許データベース、および出荷レベルの輸出入確認のための有料サブスクリプションを利用し、数量および価格動向における推測を減らす。これらの例は網羅的なものではなく、入力情報を収集・検証・明確化するために、その他多数の公的情報源が検討されている。
一次インタビューおよび調査
一次調査は、材料サプライヤー、ウェーハ・デバイスメーカー、および通信、自動車、産業、消費者電子機器分野の下流の購買企業など、バリューチェーン全体の関係者との対話に重点を置いた。インタビューおよび構造化調査を用いて、導入時期、典型的なASPの動き、そして供給制約や適格性確認サイクルがアジア太平洋、欧州・中東・アフリカ、南北アメリカ全体の実需にどのように影響するかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 経営幹部(CXO):13% | アジア太平洋:43% |
| 中位層:52% | 部門/事業リーダー:32% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:18% | マネージャー:55% | 南北アメリカ:27% |
市場規模算出と予測
このモデルは、エンドマーケットの需要シグナルを化合物半導体デバイスの消費量に変換し、それを実務的な価格・構成比の前提に基づいて価値に変換するトップダウン方式で構築されている。化合物半導体については、EVパワートレインと充電における導入率、5GおよびRFフロントエンドのコンテンツ、LEDおよび光エレクトロニクスの台数動向、そしてウェーハ供給の増強が、需要曲線を形成する主要な基準となる。
これらの合計値は、サンプル抽出したサプライヤー収益の積み上げ、典型的なデバイス価格帯に関するチャネルからのフィードバック、そして生産能力増強と稼働率動向から推定される数量など、選択的なボトムアップ近似を用いて確認される。ボトムアップの視点にギャップがある場合、例えば非上場企業や混合的な収益報告の場合、インタビューで確認された同業比率や用途別シェアを用いて調整し、その前提を確認可能な形で残している。
予測には、EV生産、5G展開、産業用電力需要、報告されたウェーハ生産能力などの要因と市場価値との単純な多変量関係に支えられたシナリオ分析を用いる。ASPの推移に関する前提は、GaN、SiC、GaAs、光エレクトロニクス製品間の構成比の変化を追跡することで更新され、その後購買者からのフィードバックに対してストレステストが行われる。
データ検証と更新サイクル
最終数値が実際の市場シグナルと整合するよう、複数の確認を通じて出力を検証している。デバイス出荷に関する解説、生産能力・稼働率の更新情報、主要材料およびウェーハの貿易動向、そして今後の増産を示し得る特許出願や適格性確認活動などの独立した指標と結果を比較する。
地域別・用途別にばらつきの確認を行い、異常な変動については承認前に調査を行い、その後論理性と数値の一致を確認する二次的な分析担当者によるレビューを実施する。レポートは年次で更新され、大規模な生産能力拡張、輸出管理、EVや通信需要における段階的変化などの重大な事象が発生した場合には、臨時の更新が行われる。提供前には最終レビューを実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの化合物半導体市場規模と他の公表推定値との比較
化合物半導体の市場規模が発行元によって異なるのは通常のことであり、これは発行元が必ずしも同じデバイスの境界、対象年、価格基準を採用していないためである。差異はまた、その推定が材料、ウェーハ、デバイス、あるいはそれらの組み合わせのいずれを重視しているか、そしてEV用パワー、RF、光エレクトロニクスにおける導入速度をどの程度と想定しているかによっても生じる。
主なギャップの要因は通常3つの点にある。範囲の選択(例えば、デバイス収益のみを計上するか、隣接するモジュールを加算するか)、ASPの持ち越し方法(価格を一定とするか、構成比主導の低下を想定するか)、そして基準年が生産能力、稼働率、エンドマーケットの台数にどのように結び付けられているかである。ウェーハ生産能力の増強、稼働率の変動、そして用途別の導入曲線を追跡することで、Mordor Intelligenceは2026年の総額を、より広範な電子機器価値を混在させることなく、デバイス中心の収益プールに整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 40.02 B (2026) | |
| 業界発行元A | USD 45.42 B (2026) | この推定は、特定の用途において下流の価値をより多く含み得るより広範な製品範囲を用いているとみられ、また基準年のリセット方法が異なる可能性があり、これが初期のASPおよび構成比の前提を引き上げていると考えられる。 |
| 業界発行元B | USD 43.70 B (2025) | この数値は異なる年を基準としており、より緩やかな成長経路と組み合わされている。これは、EVおよび通信分野におけるより保守的な導入時期の想定、加えて通貨換算のタイミングや地域重み付けに対する異なる手法を反映している可能性がある。 |
数値のばらつきは、主に対象年の整合性と、デバイスの境界周辺で何を計上するかによって説明され、次いでASPと構成比が予測全体にどのように反映されるかによって説明される。手順を可視化された需要指標と明確に定義された範囲規則に結び付けることで、新たな生産能力や導入データが利用可能になった際に再現・更新が可能な数値を提供できる。


レポートで回答される主要な質問
化合物半導体市場の現在の価値はいくらか?
化合物半導体市場は2026年に400億2,000万米ドルと評価された。
化合物半導体市場はどのような速度で成長すると予想されるか?
同市場は11.32%のCAGRで成長し、2031年までに684億7,000万米ドルに達する見込みである。
どの地域が化合物半導体市場をリードしているか?
アジア太平洋が2025年に58.25%の売上を占め、大規模な製造能力に牽引されている。
200mm SiCウェーハが重要な理由は何か?
150mmウェーハと比較してダイコストを約30%低減し、自動車の電動化を支援する。
SiCパワーデバイスセグメントを誰が支配しているか?
STMicroelectronicsが32.6%のシェアでトップに立ち、上位5社がニッチ市場の90%超を支配した。
自動車における化合物半導体需要の主要成長ドライバーは何か?
SiC牽引インバーターおよびGaN急速充電器が効率を改善し、高電圧EVアーキテクチャを支援する。
最終更新日:



