
光学セラミックス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.7 十億米ドル |
| 市場規模 (2031) | 1.25 十億米ドル |
| Growth Rate (2026 - 2031) | 12.38 % |
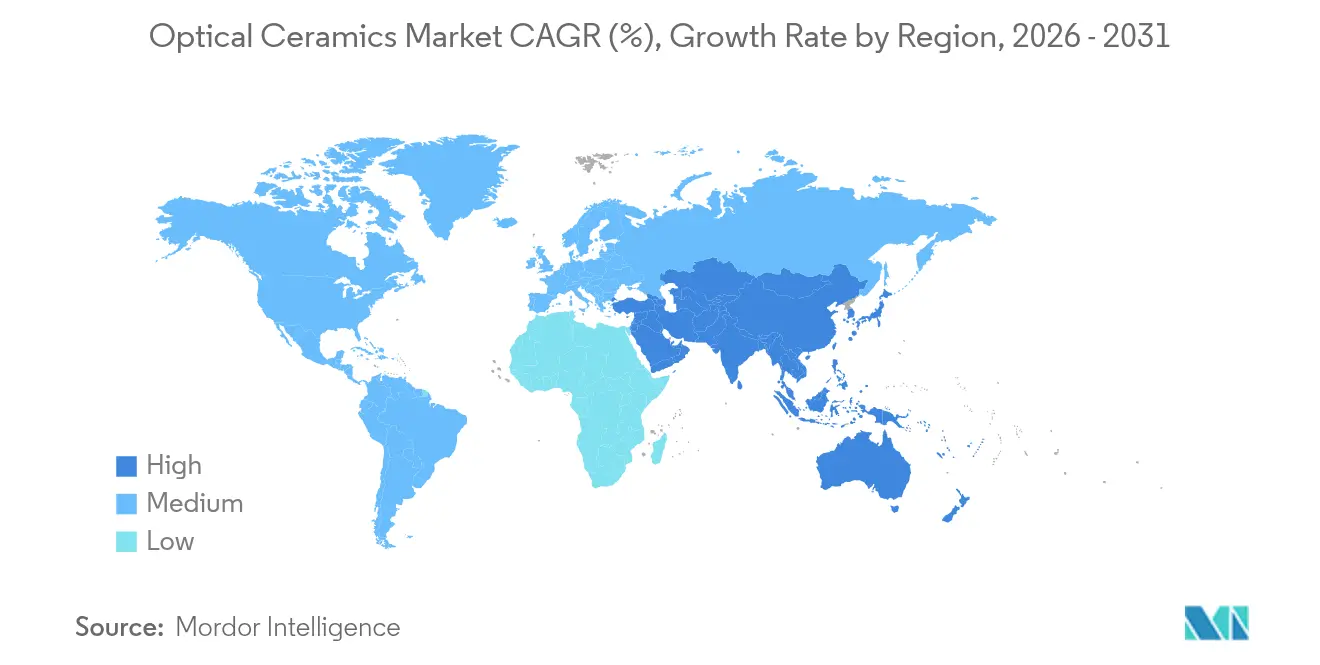
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
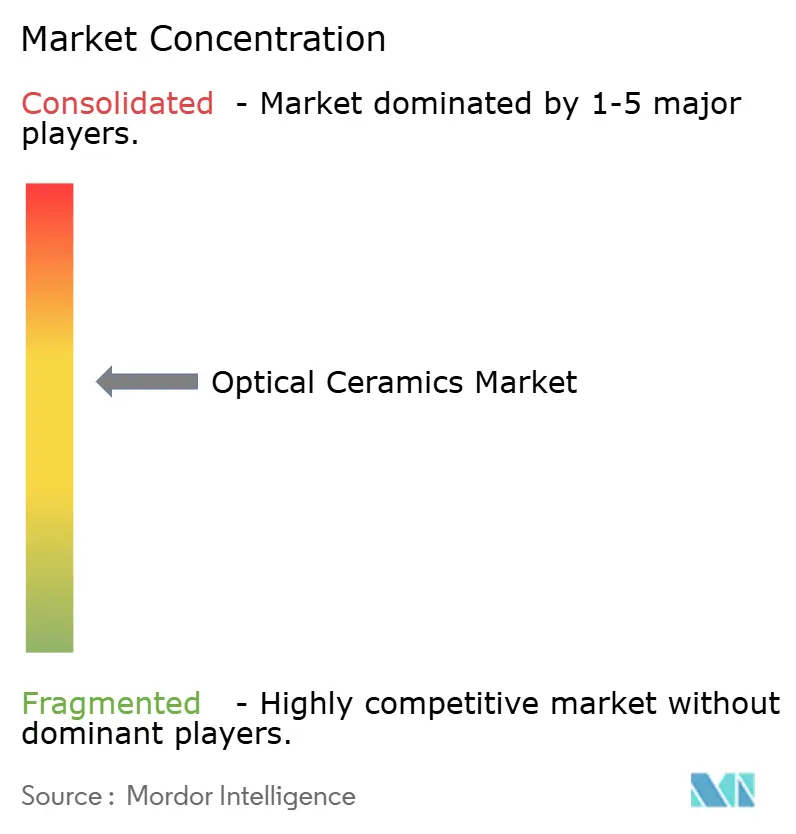
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光学セラミックス市場分析
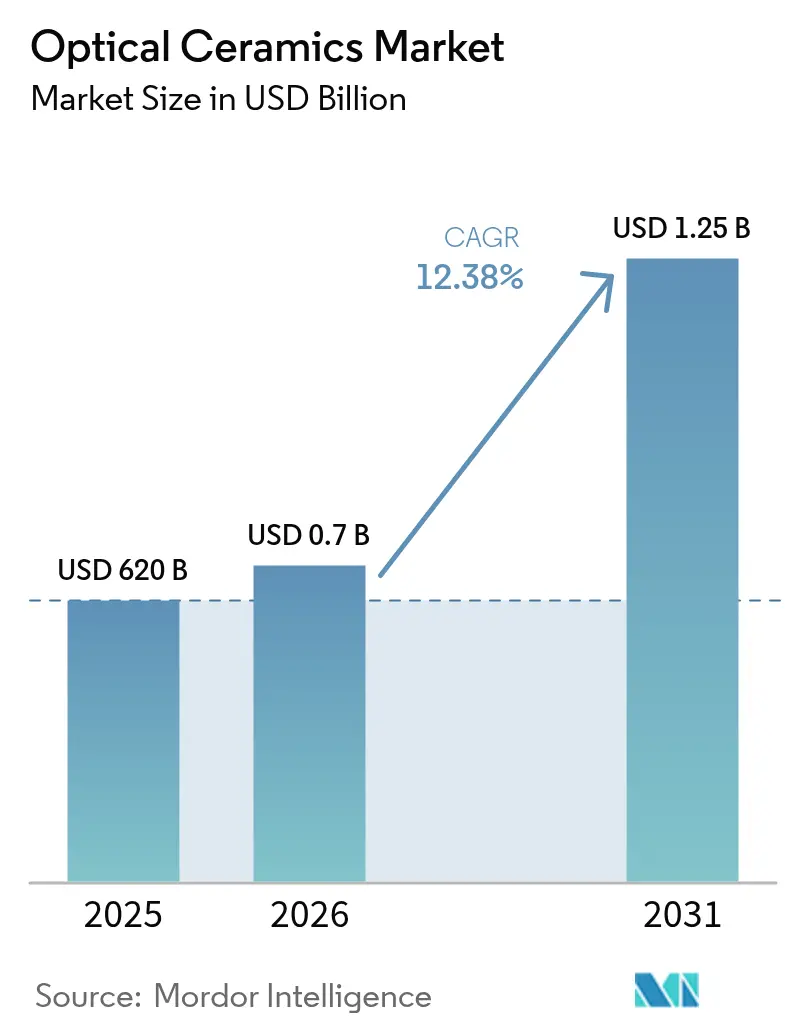
光学セラミックス市場規模は2025年に6億2,000万米ドルと評価され、2026年の6億9,680万米ドルから2031年には12億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は12.38%です。軽量かつ赤外線透過性を持つ装甲に対する強力な防衛調達、外科用レーザーにおける多結晶YAGの利用拡大、および極高温エネルギーシステムにおける厳格な性能要求がこの勢いを支えました。「クリーンHIP」や真空焼結などの生産革新により光学的透明度が向上し、欠陥率が低下したことで、大面積部品への幅広い採用が促進されました。一方、知的財産の集約と直径120mmを超える部品における根強い高い歩留まり損失が新規参入者を制限し、市場は適度に集中した状態を維持しています。防衛、医療、エネルギー要件の交差が分野間の材料移転を加速させ、典型的なイノベーションサイクルを短縮しました。
主要レポートのポイント
- 材料タイプ別では、YAGが2025年の光学セラミックス市場シェアの29.85%をリードし、ALONは2031年までに12.86%のCAGRで拡大する見込みです。
- 製造方法別では、熱間等方圧加圧(HIP)が2025年の収益の40.70%を占め、真空焼結は2031年まで10.96%のCAGRで成長すると予測されています。
- 製品タイプ別では、多結晶グレードが2025年の光学セラミックス市場規模の67.90%のシェアを占め、単結晶バリアントは2031年まで9.56%のCAGR見通しを記録しています。
- 用途別では、透明装甲が2025年の光学セラミックス市場シェアの34.82%を占め、レーザーおよび照明部品は2031年まで12.88%のCAGRで成長しています。
- 最終用途産業別では、航空宇宙・防衛が2025年の収益の39.60%を占めてトップであり、ヘルスケアは2031年まで12.29%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2025年の収益の37.90%を占め、中東・アフリカが2026年~2031年の間に最も速い10.98%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 次世代戦闘車両における赤外線透過装甲の急速な採用 | 3.2% | 北米 | 中期(2〜4年) |
| 多結晶YAG光学部品を必要とするUV-LEDおよびレーザーベース医療機器の急増 | 2.8% | アジア太平洋 | 中期(2〜4年) |
| サファイア窓を必要とする高温ガスタービン検査の成長 | 1.9% | 欧州 | 長期(4年以上) |
| 低軌道衛星における宇宙機の軽量化がALON/スピネルビューポートを推進 | 1.7% | 北米およびアジア太平洋 | 長期(4年以上) |
| セラミックフラッシュランプを使用した大面積リチウムイオン電池パックレーザー | 1.5% | アジア太平洋 | 短期(2年以内) |
| セラミックドームを搭載した空中赤外線センサー向けに割り当てられた軍の近代化予算 | 2.3% | 中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
次世代戦闘車両における赤外線透過装甲の急速な採用
防衛プログラムは、積層ガラスと比較して重量を最大60%削減しながら弾道阻止レベルを維持し、燃料効率と乗員の機動性を向上させるALONおよびスピネル窓を統合しました。部品は8平方フィートのパネルサイズにまで成長し、車両全体のグレージングが実用的になりました。機械学習によるスタッキングスキームにより厚さが22.2%低減され、透過率が42.3%向上し、コンセプトのスケーラビリティが実証されました。米陸軍からの供給契約により、より大型部品の認定が加速し、試験サイクルが短縮されました。その結果、調達機関は複数年にわたる発注を行い、数量を確保して価格を安定させました。
多結晶YAG光学部品を必要とするUV-LEDおよびレーザーベース医療機器の急増
低侵襲療法は、水に強く吸収される波長を持つHo:YAGおよびNd:YAGレーザーにますます依存するようになり、周辺組織への熱損傷を最小限に抑えながら精密な組織除去を実現しています。[1]Coherent Corporation、「ホルミウムレーザーとは何か?」、coherent.com 多結晶YAGはガラスと比較して熱伝導率が向上しており、より高いパルスエネルギー動作と部品寿命の延長を可能にしています。プロセス革新により1064nmでの透過率83.7%が実現され、壁面プラグ効率が向上し、外来クリニックに適したポータブル外科プラットフォームの普及が促進されました。アジアの契約デバイスメーカーが生産を拡大し、地域の採用曲線を加速させました。
サファイア窓を必要とする高温ガスタービン検査の成長
エネルギー生産者は、2,000°Cの排ガス流と過酷な圧力環境に耐えるサファイアビューポートを設置し、シャットダウンなしにリアルタイムの燃焼イメージングを可能にしました。センサーに接続された予知保全プラットフォームにより計画外のダウンタイムが45%削減され、コンバインドサイクル設備での大幅な燃料節約につながりました。タービンOEMは、2年間の使用期間にわたってき裂伝播がゼロであることを示す試験の後、新しい検査ポートにサファイアを独占的に指定し、ガラス代替品に対するライフタイムコストの優位性を実証しました。
低軌道衛星における宇宙機の軽量化がALON/スピネルビューポートを推進
衛星主要メーカーは石英をALON窓に置き換え、質量を40%削減し、固定された打ち上げ予算内でより大きな開口部を確保しました。ALONの300MPaの曲げ強度は打ち上げ振動と微小隕石衝突に耐え、放射線耐性により複数の軌道周回にわたって光学スループットが維持されました。商業コンステレーション事業者は、積極的なキログラム当たりコスト閾値を満たすためにこの材料を採用し、日本および米国のコンポーネントベンダーが生産ラインを拡大するよう促しました。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場参入を制限する資本集約的な熱間等方圧加圧ライン | -1.4% | アジア太平洋および中東・アフリカへの影響が大きいグローバル | 長期(4年以上) |
| 直径120mmを超える部品の歩留まり損失(15%超)によりユニットコストがガラスに対して競争力を欠く | -1.8% | グローバル | 中期(2〜4年) |
| 5〜7µm帯域での限られた透過率が長波赤外線採用を制約 | -0.8% | 北米および欧州 | 短期(2年以内) |
| 知的財産の集約——120件を超える有効な米国特許が新しい配合をブロック | -1.2% | 新興市場への影響が大きいグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興市場参入を制限する資本集約的な熱間等方圧加圧ライン
商業用HIP設備はしばしば1,500万米ドルを超え、新規参入者にとって高い財務的障壁を生み出しています。圧力容器設計と制御雰囲気操作の専門知識は成熟した工業地域に集中しており、能力格差を拡大しています。「クリーンHIP」や「ステアードクーリング」などのアップグレードにより性能は向上しましたが、資本集約度も高まり、既存企業の優位性が強化されました。
直径120mmを超える部品の歩留まり損失15%超によりユニットコストがガラスに対して競争力を欠く
大型光学セラミックブランクはマイクロクラックの形成と不均一な緻密化に悩まされ、不良率が15%を超えました。廃棄された各部品は多大なエネルギーと長い炉サイクルを消費し、製造コストを押し上げました。真空焼結アルミナはパイロット試験で相対密度99%を達成しましたが、これらの成果を量産にスケールアップすることは依然として困難であり、価格感応度の高いセグメントでのガラスとの価格同等性の実現が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
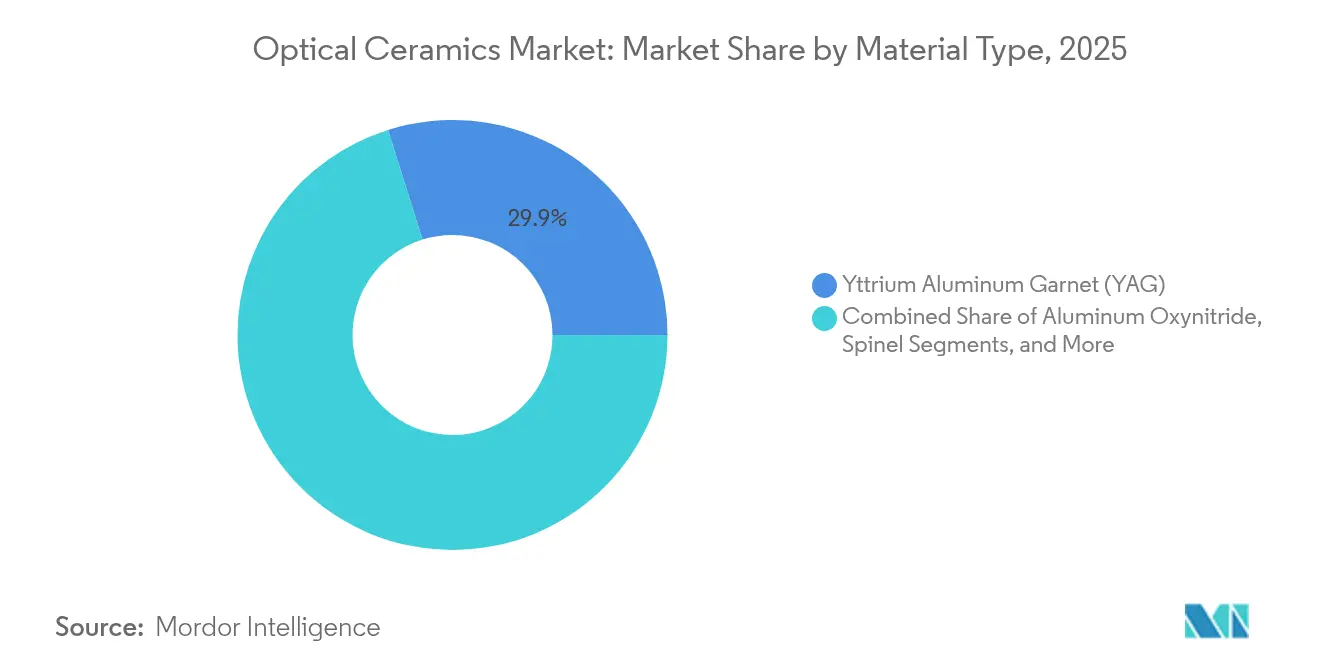
YAGがリードを維持しALONが加速YAGは2025年の光学セラミックス市場において29.85%の優位性を維持し、産業用レーザー、シンチレーター、センシング光学部品にわたる汎用性を発揮しました。複数の焼結改良により1064nmの透過率が向上し、10kWクラスのレーザーカッターにおけるビーム品質が改善されました。ALONは軽量かつ弾道グレードの窓に対する積極的な防衛・宇宙仕様を満たすことで12.86%のCAGRを記録しました。サファイアは比類のない硬度(モース硬度9)と2,000°Cの熱安定性により、エネルギーセクターでの支持を維持しました。スピネルの立方晶格子は複屈折を排除し、空中イメージングをサポートしました。イットリアは半導体ファブのプラズマエッチングチャンバーライナーとして着実に拡大しました。新興のルテチウム系ガーネットは次世代シンチレーターでの可能性を示しました。
YAGシステムの光学セラミックス市場規模は年率11.38%で拡大すると予測されており、ALONのシェア拡大はYAGの数量を大幅に侵食することなく産業全体の価値を高めると予測されています。サプライチェーンは現在、厳格な代替ではなく設計最適化を反映して、混合材料アセンブリを調整するためにYAGとALONを日常的にデュアルソーシングしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


製造方法別:
HIPが優位を維持し真空焼結が勢いを増す熱間等方圧加圧(HIP)は2025年に40.70%の収益を確保し、弾道装甲および高出力光学部品に不可欠な低気孔率の理論密度に近い部品を製造しました。ガス精製チャンバーなどのプロセス改良により大型パネルの歩留まりが向上し、プレミアム製品におけるHIPの経済的優位性が強化されました。しかし真空焼結は、より低いユニットエネルギーで透明アルミナの70%透過率を実現し、コスト感応度の高いセクターに訴求することで、最高の10.96%のCAGR見通しを記録しました。固相焼結はより単純な形状に対して関連性を維持し、付加製造は研究者が傾斜屈折率素子を印刷するにつれて「その他」カテゴリーに加わりました。
2031年までに、真空焼結がスケールアップするにつれてHIPの光学セラミックス市場シェアはわずかに低下する可能性がありますが、より大型の装甲セットが数量を牽引するため、HIP炉からの総生産量は増加するでしょう。透明度とコストのバランスを取るために、真空予備焼結と最終HIP緻密化を組み合わせたハイブリッドフローが評価中です。
製品タイプ別:
多結晶の数量リーダーシップと単結晶の成長多結晶グレードは2025年の収益の67.90%を占め、より高いドーパント添加量、より容易なネットシェイプ成形、および優れた機械的強度を提供しました。粉末分散の改善と二段階焼結により透明度が単結晶レベルに近づき、装甲および産業用レーザーへの適用範囲が広がりました。単結晶光学部品は9.56%のCAGRで成長し、医療用検出器における優れたシンチレーション性能と高エネルギー物理センサーに有益な深いトラップ深度によって牽引されました。
多結晶部品の光学セラミックス市場規模は、防衛およびレーザー分野の拡大により2031年までに大幅なペースで成長すると予測されています。単結晶の収益は、スクラップとサイクルタイムを削減する成熟した結晶引き上げ炉に支えられ、パーセンテージベースで多結晶を上回る見込みです。
用途別:
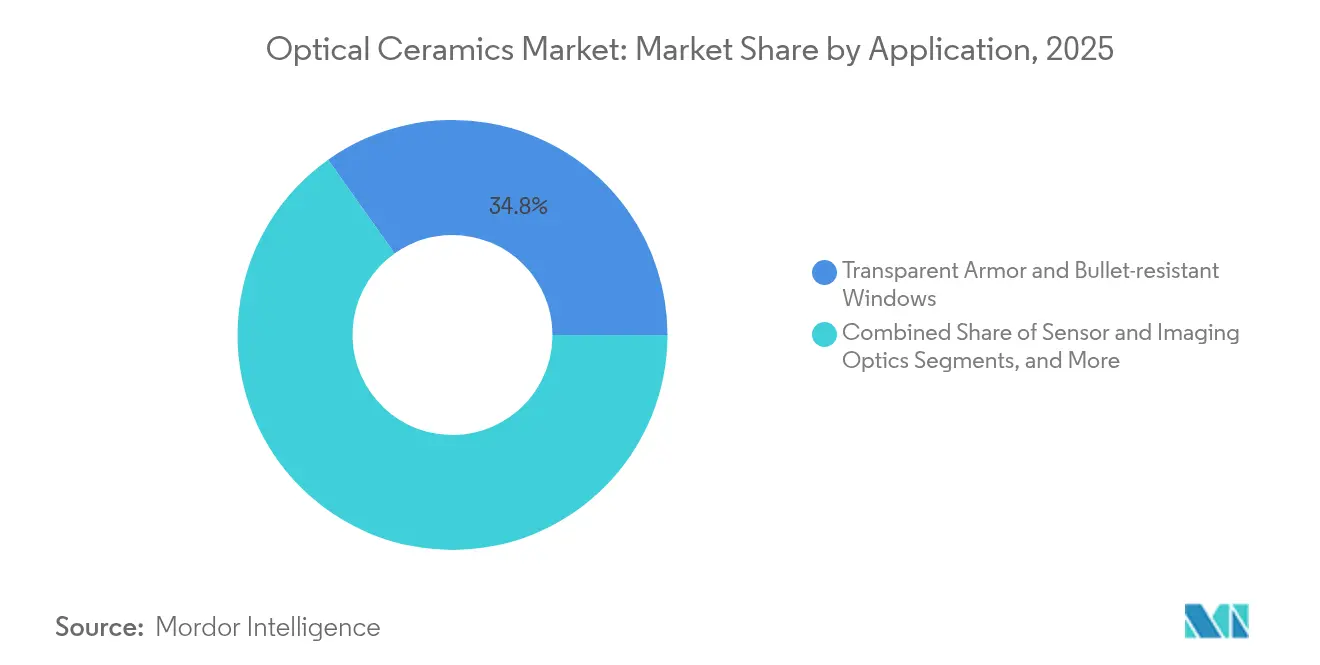
透明装甲がリードしレーザー部品が急増透明装甲は2025年の光学セラミックス市場シェアの34.82%を占め、世界的な車両フリートのアップグレードを反映しています。パネル重量の最大60%削減により、設計者は弾道等級を維持しながら燃料消費を削減し、ペイロードを増加させることができました。レーザーおよび照明部品は、セラミック利得媒体がより高出力の産業用および外科用システムを可能にしたことで、最強の12.88%のCAGR見通しを記録しました。イメージング光学部品、医療診断、および発電所ビューポートは安定した中一桁台の拡大をもたらしました。エネルギーセクターの光学部品は極高温モニタリングにとってニッチながら重要な存在であり続けました。
2031年までに、レーザー部品は半導体ウェーハ切断、付加製造、および外来手術機器への需要に支えられ、装甲との収益格差を縮小すると予想されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
航空宇宙・防衛が優位を維持しヘルスケアが加速航空宇宙・防衛は2025年の収益の39.60%を占め、極超音速飛行、ミサイルドーム、および装甲グレージングにおけるセラミックスの耐久性を活用しました。空中赤外線センサーおよび低軌道衛星ビューポートのプログラムにより、ALONおよびスピネルの複数年にわたる引き取りが確保されました。ヘルスケアは最速の12.29%のCAGRを示し、外科医が低侵襲手術にセラミックベースのレーザーを採用し、診断が高解像度シンチレーターを採用したことによります。
エネルギー、民生用電子機器、および産業機械は、熱、摩耗、および化学的攻撃に対する堅牢性のために光学セラミックスを採用し、それぞれ中一桁台の成長を記録しました。研究機関は高精度機器における安定性のためにこれらの材料を選択し、需要を補完しました。
地域分析
アジア太平洋地域の光学セラミックス市場
アジア太平洋地域は、中国のバッテリーパック向けレーザー技術の急速な拡大と日本の軽量化衛星光学への注力を背景に、2025年の収益において37.90%のシェアを獲得し、光学セラミックス市場をリードした。韓国と台湾は、セラミックフラッシランプおよびセンサーウィンドウに特化したファブを追加した。日本のファインセラミックスロードマップ2050などの政府施策が、長期的な技術ニーズを体系的に示した。
北米の光学セラミックス市場
北米は、特に透明装甲およびレーザーシステムの高度化を推進する米国の国防プログラムを背景とした強固な国防費を活用し、相当規模のシェアを維持した。サンディア国立研究所と民間産業が参画する共同クラスターは、試行錯誤を物理ベースのモデリングに置き換えることで開発サイクルを短縮した。カナダとメキシコは専門的な生産および研究開発で貢献し、北米サプライチェーンのレジリエンスを確保した。
中東・アフリカの光学セラミックス市場
中東・アフリカ地域は最も速い10.98%のCAGRを記録し、サウジアラビアとアラブ首長国連邦がALONを材料とする空中赤外線センサードームへの資金を拠出した。イスラエルのセラミック・シリケート研究所が地域の技術移転を促進し、国内の耐弾道グレード装甲の開発を後押しした。
欧州および南米の光学セラミックス市場
欧州はタービン向け高温サファイアウィンドウおよび科学研究向け精密光学において重要な専門技術を維持した。ドイツと英国が製品イノベーションを牽引し、北欧クラスターはセラミック加工における炭素排出量削減に向けた水素燃焼キルンの先駆的導入を進めた。南米は、ブラジルとアルゼンチンが現地の鉱物資源を活用しながら精製および医療分野においてサファイア検査ポートを導入したことで、小さなベースから成長を遂げた。

規制環境
光学セラミックスに対する規制監督は、最終製品における化学物質規制への準拠、資格認証に用いられる技術規格、および半導体関連セラミックスや装置に影響を与える貿易措置によって形成されています。欧州連合では、欧州委員会委任指令(EU)2025/2363(2025年9月公表)により、セラミックおよびガラス用途における鉛に関するRoHS適用除外(項目7(c)-I、7(c)-V、7(c)-VIを含む)が更新され、加盟国は2026年6月30日までに準拠規定を採用することが求められ、各種適用除外の失効期限は2027年12月31日まで続きます。これにより、セラミック窓、ドーム、光電子サブコンポーネントのサプライヤーは、OEMプログラム向けに材料と宣言を再検証するための明確な移行期間が設定されました。
世界的な資格認証および国境を越えた受容のため、サプライヤーは通常、国際的に認知された試験・仕様枠組みに準拠します。これには、光電子工学およびLED関連用途における光学セラミックス関連特性や性能検証を規定するISO規格や、光ファイバーシステムで使用される半導体光電子デバイス向けのIEC 62007-1:2015+AMD1:2022などのIECテンプレートが含まれます。米国では、2026年1月の大統領令により、特定の輸入半導体製品および製造装置に対して2026年1月15日発効の25%の従価関税が設定され、研究開発および国内サプライチェーン強化に関連する適用除外が設けられました。これらの変更は、半導体装置や光電子デバイスのエコシステムの一部として出荷されるセラミック部品の調達判断に影響を及ぼす可能性があります。
バリューチェーン分析
光学セラミックスのバリューチェーンは、高純度の前駆体および粉末、特にYAGおよび関連セラミックス向けのアルミナおよびイットリア系材料、さらにオキシナイトライドおよびスピネルグレードの原料から始まります。その後、粉末調整、成形(スリップキャストおよび冷間等方圧加圧を含む)、緻密化(真空焼結および熱間等方圧加圧)、そして下流の仕上げ工程へと進みます。緻密化後の工程である精密CNC研削、ラッピング、多段階研磨は、大口径部品や大面積パネルへの規模拡大に伴い光透過性や表面品質の目標が厳しくなるため、コストおよび歩留まりを左右する重要な要因となります。
中流の製造は、緻密化ノウハウと仕上げ能力を持つサプライヤーに集中しており、下流の需要は防衛用ガラス張りやセンサー窓、医療用レーザー光学系、半導体関連部品によって牽引されています。これらの用途では、セラミックスは特殊ガラスセラミックスとも競合しています。チャネルパートナーには通常、航空宇宙・防衛分野のシステムインテグレーターやOEM、医療用レーザープラットフォーム、認定材料とロット間の再現性が求められる半導体装置エコシステムが含まれます。ボトルネックは、資本集約的なHIPラインへの投資、大型ブランクにおける高い不良率、研磨・検査における厳しい公差に集中しており、これが垂直統合型メーカーや専門仕上げ業者の優位性を支えています。
競争環境
光学セラミックス市場は適度な集中度を示しました。Surmet CorporationとCeramTec GmbHは、それぞれ独自の焼結配合と垂直統合を通じて、透明装甲と医療用レーザー部品をリードしました。Surmetは米国国防総省との2,500万米ドルの契約のもとでALONパネル製造を8平方フィートのシートにスケールアップしました。CeramTecは熱管理が強化されたYAG部品を導入し、医療フランチャイズを強化しました。Coherent Corp.はダイオードとセラミック利得媒体の資産を統合し、産業用ファイバーレーザーの部品表を削減する50Wポンプレーザーをリリースしました。
CoorsTekはコロラド州の設備に3,000万米ドルを投資し、より大型の透明装甲ブランクを製造して規模の経済を追求しました。Schott AGは熱安定性と製造性を融合したセラミックガラス複合材料を発表し、過酷環境の航空電子機器をターゲットにしました。Saint-GobainによるMonofraxの買収により、極高温光学部品向けの溶融耐火物能力が拡大しました。付加製造スタートアップは、古典的な配合をブロックする120件以上の有効な米国特許の一部を回避する傾斜屈折率光学部品を探求しました。[4]Google Patents、「還元プラズマに耐性のあるイットリウムを含むセラミックコーティング」、patents.google.com
競争は歩留まり改善、知的財産防衛、および垂直協力に集中しました。サプライヤーはボラティリティをヘッジするためにレアアース調達先を多様化し、炉メーカーとの合弁事業により新興地域でのコミッショニング時間が短縮されました。光学セラミックス市場は、防衛用途における集約と、ニッチなヘルスケアおよびエネルギーサプライヤーの拡大するエコシステムとのバランスを取り続けました。
光学セラミックス産業リーダー
Surmet Corporation
CoorsTek Inc.
CeramTec GmbH
Schott AG
Kyocera Corporation
- *免責事項:主要選手の並び順不同
光学セラミックス市場
- Surmet Corporation
- CoorsTek Inc.
- CeramTec GmbH
- CeraNova Corporation
- Schott AG
- Saint-Gobain S.A.
- Kyocera Corporation
- Murata Manufacturing Co., Ltd.
- Konoshima Chemical Co., Ltd.
- Ceradyne Inc. (3M)
- II-VI Incorporated / Coherent Corp.
- Rubicon Technology Inc.
- Adamant Namiki Precision Jewel Co., Ltd.
- Crystalwise Technology Inc.
- Advanced Ceramics Manufacturing LLC
- AGC Inc.
- Baikowski SA
- Zhongke Jingcheng New Material Co., Ltd.
- Sinoma Advanced Nitride Ceramics Co., Ltd.
- SICCAS High-Tech Materials Co., Ltd.
- American Elements
- Toshima Manufacturing Co., Ltd.
- Ceratec Technical Ceramics BV
- Tera YAG Co., Ltd.
- Precision Ceramics International Ltd.
- Blasch Precision Ceramics Inc.

市場機会と将来展望
光学的透明性を犠牲にすることなくコストを削減し、実現可能な形状を拡張する製造プロセスや製品構造には、依然として大きな空白領域が残されています。特に、従来の粉末加工や仕上げが高い歩留まり損失を招く大口径開口部や一体化機能を持つ製品においてその傾向が顕著です。2026年4月にOptica Publishing Groupが発表した、ダイレクトインクライト積層造形技術を用いてYb:YAG透明セラミックスに全セラミック製チャネル導波路を作製した成果(スロープ効率61%と報告)は、光学セラミックスが窓やプレートの枠を超えて機能性フォトニック構造へと発展し得ることを示しています。この機会は、再現性のある印刷微細構造を認証し、光学グレードの仕上げへと後処理できるサプライヤーに集中しています。
隣接する光学・セラミック製造分野における生産能力および供給レジリエンスへの投資は、防衛、データ通信、半導体関連プログラムに供給するベンダーにとって、近い将来のパートナーシップおよび資格認証の機会を示唆しています。2026年4月、Lattice Materialsは連邦投資の支援を受け、モンタナ州ボーズマンに80,000平方フィートの先進光学製造施設の起工式を行い、透明セラミックスおよび仕上げサービスの地域供給網を支える国内光学インフラの積極的な整備を示しました。2026年7月、京セラは2031年3月までの投資計画として6,500億円を発表し、光通信用セラミックパッケージ容量および半導体製造装置に使用されるセラミック部品の拡大を含めており、高度な装置エコシステムで使用される高信頼性セラミック材料およびプロセス能力への需要をさらに強めています。
Recent Industry Developments in 光学セラミックス市場
- 2026年7月:CoorsTekは、コロラド州ゴールデンに先進材料研究開発施設を建設するため1億2,000万米ドルの投資を発表しました。この施設はセラミック材料開発、分析試験、商業化支援の拡大を目的としています。追加インフラにより、CoorsTekは配合からパイロットスケール出力までの反復サイクルを短縮する能力を強化しており、これは歩留まり、スケールアップ、認証スループットに制約のある光学セラミックプログラムにとって重要です。
- 2025年12月:Surmetは、透明装甲部品の開発に焦点を当てた米国国防総省のSBIR助成を受けました。性能検証作業は2026年12月まで延長され、陸軍調達における承認供給元ステータスの取得を支援します。この助成構造は研究開発のマイルストーンを調達準備状況に結び付け、ALON開発から再現性のある防衛グレード生産への道筋を強化しています。
- 2025年5月:Coherentは、システムあたりに必要なダイオード数を削減しながらファイバーレーザーの出力を向上させるよう設計された50Wポンプレーザーダイオードを発表しました。高出力かつ低個数構成のポンピングは、部品レベルで熱的・光学的負荷を高めるシステム設計を支え、高負荷レーザーアセンブリおよび隣接するフォトニクスサブシステムにおける堅牢な光学セラミックスの役割を強化しています。


光学セラミックス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、光学セラミックス市場は、紫外線、可視光、または赤外線範囲で光を透過し、窓、ドーム、レンズ、保護プレートなどの完成品または半完成品の光学部品として販売される工学セラミック材料を対象としています。
対象外事項:電子グレードガラス、蛍光体、一般的なガラス張りセラミックス、修理またはリサイクル価値、新たな光学セラミック製品を生み出さない再加工サービスは除外します。
セグメンテーション概要
- 材料タイプ別
- イットリウムアルミニウムガーネット(YAG)
- 酸窒化アルミニウム(ALON)
- スピネル
- サファイア
- イットリア
- その他
- 製造方法別
- 固相焼結
- 熱間等方圧加圧(HIP)
- 真空焼結
- その他
- 製品タイプ別
- 多結晶
- 単結晶
- 用途別
- 透明装甲および防弾窓
- センサーおよびイメージング光学部品
- レーザーおよび照明部品
- 医療イメージングおよび診断
- LEDおよび蛍光体
- エネルギーおよび発電光学部品
- その他
- 最終用途産業別
- 航空宇宙・防衛
- ヘルスケア
- エネルギー
- 民生用電子機器
- 産業・製造
- 研究・計測
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国(スウェーデン、フィンランド、ノルウェー、デンマーク)
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、技術的および商業的な境界を設定し、後にインタビューで検証可能な初期仮説を構築するために使用されました。参考にした公開情報源には、アルミナおよび関連材料の背景情報に関するUSGSおよびその他の地質機関、先進セラミックスおよび光学部品に関連する貿易フローに関するUN Comtrade、光学性能用語を明確にする米国政府の規格・ガイダンス文書(NISTの参考文献など)が含まれます。
また、材料の採用状況や典型的な用途を理解するために公開されている科学文献(査読付き学術誌)を確認し、防衛・航空宇宙分野の調達関連発表、会議議事録、技術セラミックス関連の業界団体ウェブサイトも参照しました。企業に関する背景情報としては、年次報告書、投資家向けプレゼンテーション、製品カタログを使用し、その後、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、および該当する場合は出荷レベルの貿易データセットと照合しました。これらの例は網羅的なものではなく、データ収集、照合、および明確化のために他の多くの公開および有料情報源も使用されました。
一次インタビューおよび調査
一次調査は、実際にどの光学セラミック形状が量産出荷されているか、また純度、厚さ、仕上げによって価格がどのように変化するかを検証することに焦点を当てました。APAC、EMEA、南北アメリカの材料サプライヤー、部品メーカー、販売代理店、調達・エンジニアリング関係者と意見交換を行い、デスクリサーチのギャップを埋め、モデルの最終化前に主要な仮説を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):18% | APAC:46% |
| ミッド層:54% | 機能/部門責任者:27% | EMEA:35% |
| 小規模プレイヤー:19% | マネージャー:55% | 南北アメリカ:19% |
市場規模算出および予測
規模算出は、先進セラミックスに関する生産・貿易シグナルを対象となる光学セラミックス需要プールへと絞り込むトップダウン方式から始まり、インタビューで繰り返し確認された主要用途に配分されます。モデルを実用的に保つため、サンプル抽出したサプライヤーの集計、典型的な発注規模に関するチャネル確認、一般的な部品カテゴリーにおけるASP×数量計算といった選択的なボトムアップ推計により、総計が裏付けられます。
追跡された入力データには、透明防護部品に関する防衛・航空宇宙分野の調達サイクル、赤外線光学系の採用動向およびセンサー統合の傾向、緻密な光学グレードセラミックスに関する材料固有の歩留まりおよび不良率の想定、ASPに影響を与える典型的な部品厚さおよび仕上げ要件、関連する光学部品の輸出入動向パターンが含まれます。ボトムアップの根拠が不十分な箇所では、インタビューでのフィードバックに基づく保守的な浸透率レンジを用いてギャップを処理し、いずれか一つの仮定が全体を左右することがないようストレステストを実施しました。
予測にあたっては、調達時期、産業生産指標、主要インプットの価格動向の想定など、最も重要な推進要因に関する軽度の多変量分析に基づくシナリオ分析を使用しました。最終的な予測経路は、採用速度に関する専門家の期待、および現実的な生産能力・認証制約に最も一致するものです。
データ検証および更新サイクル
出力結果は、早期に誤りを発見できるよう複数回の検証を経て確認され、その後、最大の変動要因となる仮定が精緻化されます。モデル化された総計は、貿易動向の方向性、可視化された調達活動、および典型的な稼働率でサプライヤーが対応可能な想定収益能力といった独立したシグナルと比較されます。
分散チェックは地域および用途にわたって実施され、外れ値が検出された場合は、承認前に単位、通貨のタイミング、ASPロジックの再確認が行われます。レポートは毎年更新され、需要や供給に影響を与えうる重大な事象が発生した場合には中間更新が行われます。納品前には最終的なアナリストレビューが完了し、クライアントには最新版の数値と仮定が提供されます。
Mordor Intelligenceの光学セラミックス市場規模と他の公表推計値との比較
光学セラミックスの公表市場規模は、光学セラミック製品として何を数え、何を隣接カテゴリーに残すかについて、情報源ごとに独自の境界を設定しているため、しばしば異なります。また、ある推計が技術的可能性により重きを置く一方、別の推計が確認済みの出荷や再発注を待つ場合にも差異が生じます。
貿易動向の方向性、防衛・航空宇宙分野における調達の可視性、および既知の光学グレード生産ラインから導かれる想定収益能力が、Mordor Intelligenceの2026年市場価値を、より広範な透明材料ではなく、実際に出荷された光学部品に結び付けるための検証基準となっています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.70 B (2026) | |
| 総合コンサルティング会社A | USD 0.35 B (2024) | より古い基準年を使用しており、対象とする最終用途の範囲が狭いと見られ、より高価格でより長期のプログラムで出荷される一部の防衛グレードの窓やドームが除外されている可能性があります。 |
| 業界出版社B | USD 0.29 B (2024) | メーカー報告の数量および標準的なカテゴリー分類に重きを置く傾向があり、光学仕上げによる付加価値を過小評価する可能性があるほか、特定の緻密な透明セラミックスを光学セラミックスの定義外として扱う場合があります。 |
この差異は主に、対象範囲の境界、基準年の選択、そして仕上げおよび認証による付加価値が価格にどのように反映されるかによって説明されます。各ステップを観察可能な需要シグナルおよび再現性のあるASP×数量ロジックに結び付けることで、当社の推計は透明性を保ち、時間の経過とともに検証しやすい状態を維持しています。


レポートで回答される主要な質問
2026年の光学セラミックス市場規模はいくらで、どのくらいの速さで成長しますか?
光学セラミックス市場規模は2026年に6億9,680万米ドルに達し、2031年までに12億5,000万米ドルへと12.38%のCAGRで拡大すると予測されています。
光学セラミックス市場でどの材料タイプが優位を占めていますか?
YAGは2025年に29.85%の市場シェアをリードし、レーザー、シンチレーター、産業用光学部品にわたる汎用性が評価されています。
装甲用途でなぜ透明セラミックスがガラスよりも好まれるのですか?
ALONおよびスピネルパネルは弾道防護を維持しながら重量を最大60%削減し、車両の機動性と燃料効率を向上させます。
光学セラミックスの最も急成長している市場はどの地域ですか?
中東・アフリカ地域が最も急成長しており、空中センサーおよび防衛アップグレードに牽引されて2026年~2031年の間に10.98%のCAGRを記録しています。
大型光学セラミックス部品における主な製造上の課題は何ですか?
直径120mmを超える部品の歩留まり損失が15%を超えており、焼結中のマイクロクラック形成と緻密化の問題により、コストが上昇しています。
最終更新日:



