
半導体ボンディング装置市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 596.47 百万米ドル |
| 市場規模 (2031) | 755.32 百万米ドル |
| 成長率 (2026 - 2031) | 4.84 % |
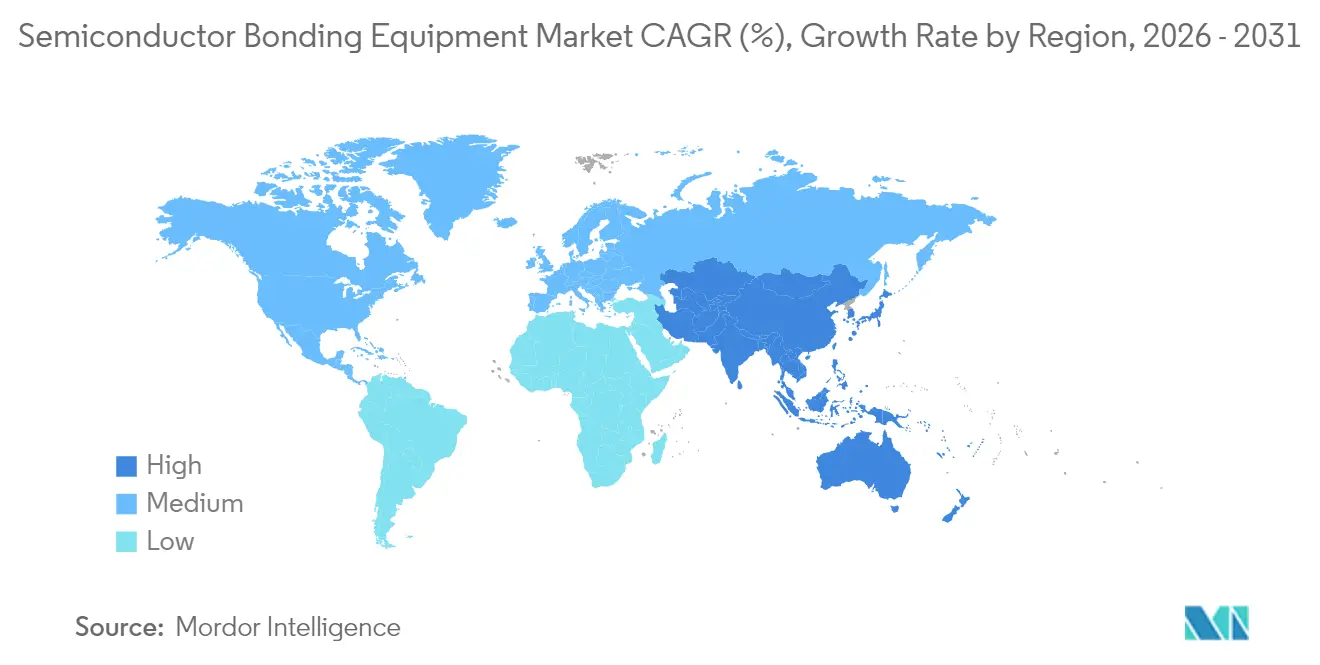
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
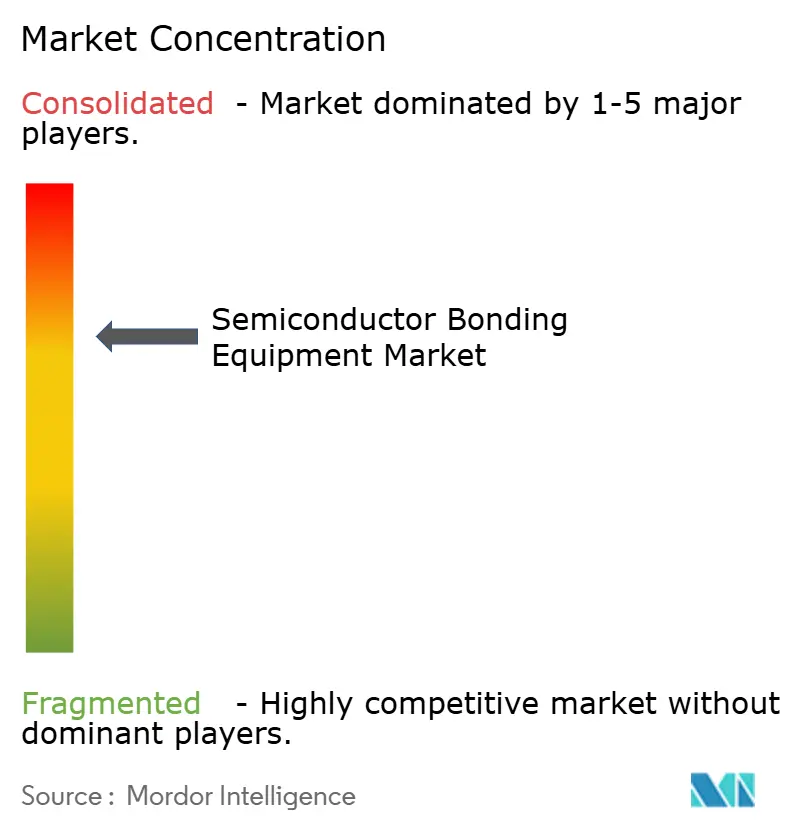
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体ボンディング装置市場分析
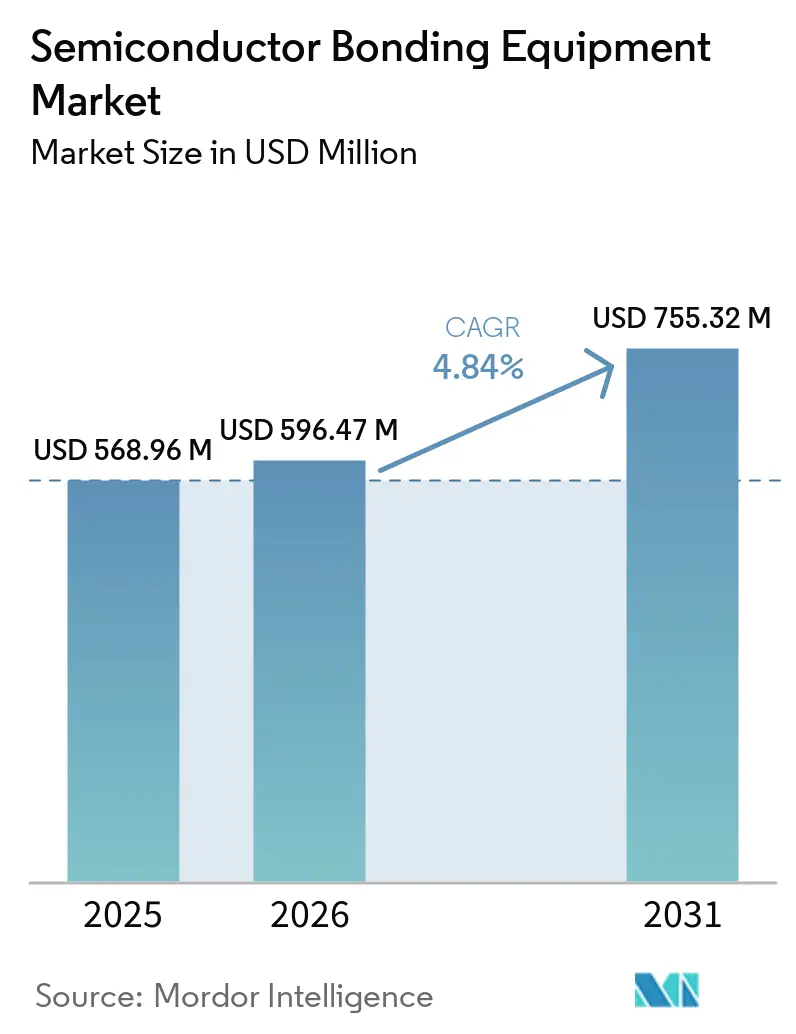
2026年における半導体ボンディング装置市場規模は5億9,647万米ドルと推定されており、2025年の5億6,896万米ドルから拡大し、2031年には7億5,532万米ドルに達する見通しで、2026年から2031年にかけてCAGR 4.84%で成長します。需要の拡大は、平面スケーリングから垂直スタッキングへという業界シフトを反映しており、ヘテロジニアス・インテグレーション戦略には精密なウェーハ・トゥ・ウェーハおよびダイ・トゥ・ウェーハ接続が必要とされています。大手チップメーカーは、AIアクセラレータおよび高性能コンピューティングデバイスの帯域幅・レイテンシ・エネルギー効率を向上させるべく、先端パッケージングラインへの設備投資を加速しています。サブ3nmノードがリスク生産段階に移行するにつれて、ハイブリッド銅対銅プロセスが従来のワイヤボンディングを凌駕しつつあり、位置合わせ精度への要求は10μm未満にまで高まっています。同時に、自動車の電動化とIoTの小型化が用途領域を拡大し、永久接合・仮接合・ハイブリッドプラットフォームの受注残を積み上げています。ただし、高い総所有コストおよびVOC(揮発性有機化合物)に関するより厳格な環境規制が、稼働率を70%超に維持するうえでの圧力となっており、購買者はフルサービス契約および予知保全パッケージの交渉を余儀なくされています。
主要レポートの要点
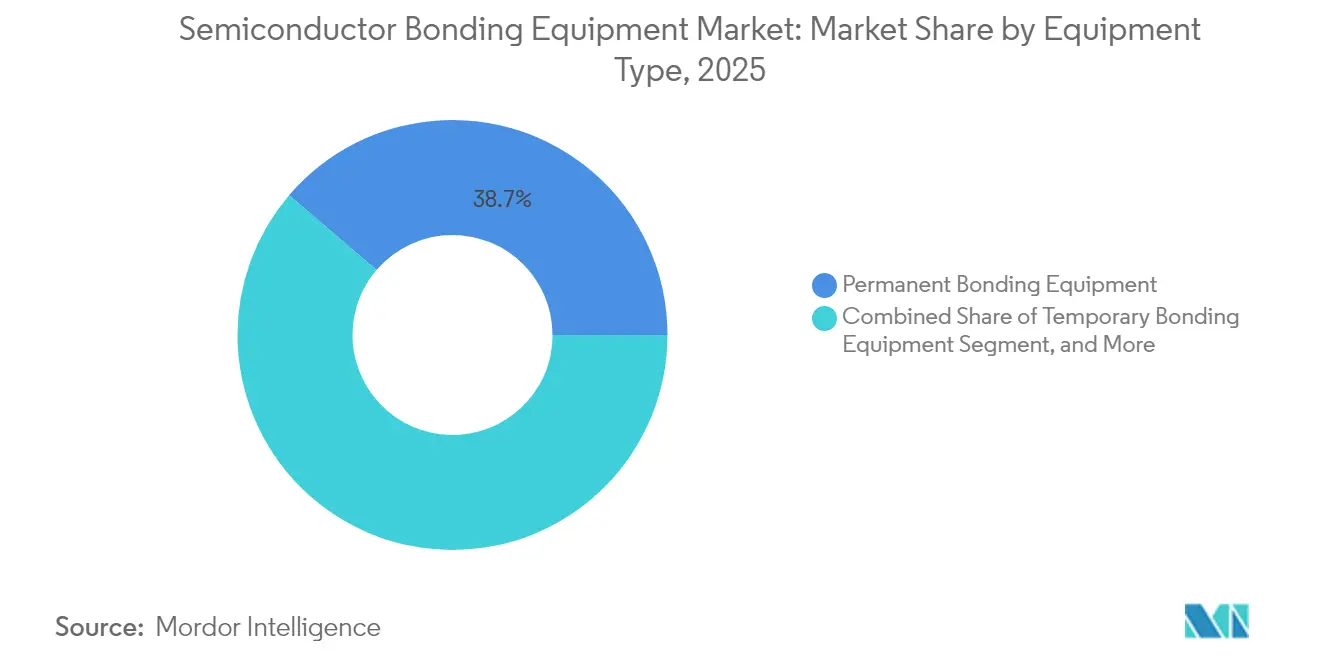
- 装置タイプ別では、永久ボンディング装置が2025年の半導体ボンディング装置市場シェアの最大38.74%を占め、ハイブリッドボンディングシステムは2031年までにCAGR 5.88%で成長する見込みです。
- 用途別では、先端パッケージングが2025年の半導体ボンディング装置市場において35.42%のシェアを獲得し、シリコンフォトニクスは2031年までにCAGR 5.73%で拡大すると予測されます。
- ボンディング技術別では、熱圧着が2025年の半導体ボンディング装置市場規模の40.92%のシェアでリードし、ハイブリッド技術は2031年にかけてCAGR 6.07%で進展しています。
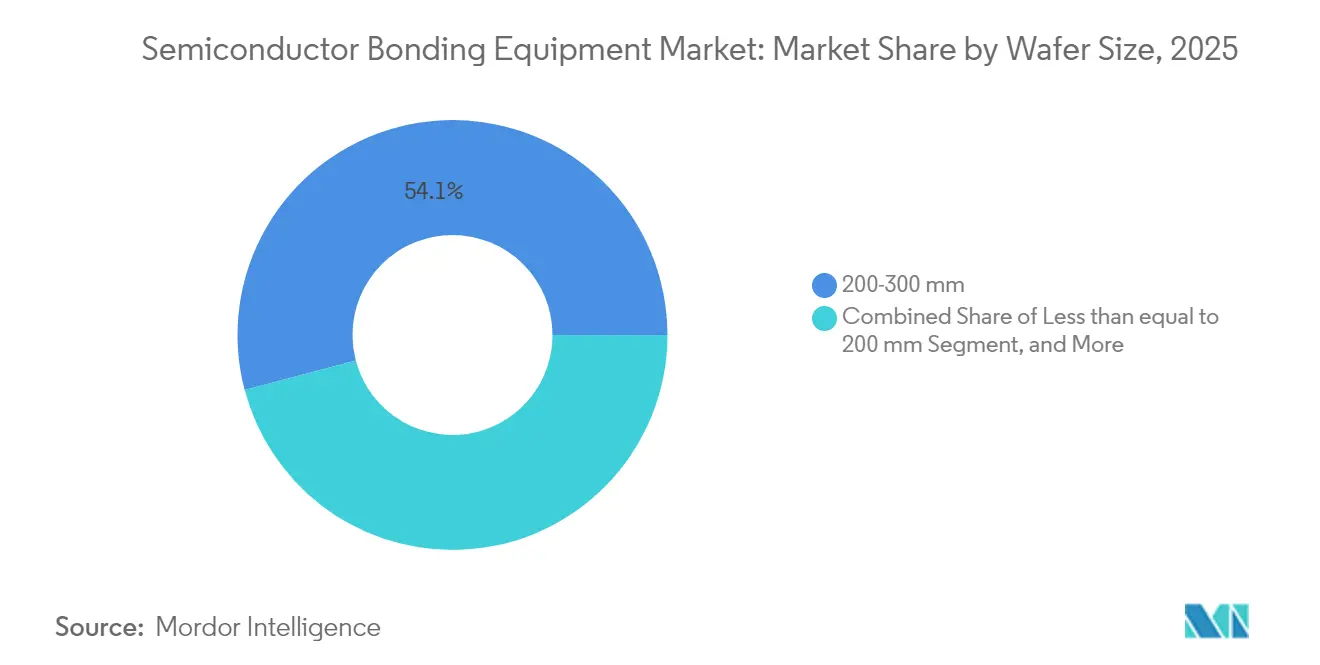
- ウェーハサイズ別では、200mm~300mmが2025年の半導体ボンディング装置市場規模の54.12%を占め、300mm超のカテゴリーは2031年までにCAGR 6.44%で上昇する見込みです。
- エンドユーザー別では、統合デバイスメーカーが2025年の半導体ボンディング装置市場規模の45.66%を占め、ファウンドリのエンドユーザーは2031年までにCAGR 6.32%で上昇する見込みです。
- 地域別では、アジア太平洋地域が2025年の半導体ボンディング装置市場規模の52.64%を占め、同セグメントは2031年までにCAGR 5.61%で上昇する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| IDMおよびファウンドリによる設備投資(CAPEX)の増加 | +1.2% | グローバル、アジア太平洋地域に集中 | 中期(2~4年) |
| 自動車およびIoTデバイスにおける半導体コンテンツの急増 | +0.9% | グローバル、欧州・北米での早期恩恵 | 長期(4年以上) |
| 先端2.5D/3Dパッケージングプラットフォームの急速な普及 | +1.1% | アジア太平洋地域中心、北米への波及 | 中期(2~4年) |
| 政府主導の「CHIPS」補助金および税制優遇措置 | +0.8% | 北米およびEU主導、アジア太平洋地域での選択的プログラム | 短期(2年以下) |
| CISおよび3D-NANDにおけるハイブリッドウェーハ・トゥ・ウェーハボンディングの商業展開 | +0.7% | アジア太平洋地域優勢、北米への拡大 | 中期(2~4年) |
| AIデータセンター向けシリコンフォトニックインターポーザーがウェーハボンディングツールを牽引 | +0.6% | 北米およびEU主導、アジア太平洋地域での製造 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IDMおよびファウンドリによる設備投資(CAPEX)の増加
世界の半導体装置支出額は2024年に1,100億米ドルに達し、2026年までに1,300億米ドルに達する軌道に乗っている。[1] TSMCだけでも2025年の設備アップグレードに380億〜420億米ドルを充当しており、その相当部分が先進パッケージングおよびボンディングラインに充てられている。[2] サムスンおよびインテルによる同等規模の拡張投資は、高帯域幅メモリおよびチップレット設計を支えるウェーハレベル統合に向けた競争上の必要性を強調している。現在の資本配分は、サブマイクロメートル光学アライメントモジュール、真空ボンドチャンバー、AIを活用したプロセス制御といった個別項目を対象としている。モジュール式アップグレードパスを提供するベンダーは、デバイスメーカーが将来の設計変更に備えてリスクヘッジを図る中で、優先サプライヤーとしての地位を確立しつつある。この投資増加は、交換サイクルの短縮およびフロントエンド・バックエンド両ファブにわたる導入基盤の大を通じて、半導体ボンディング装置市場を活性化させている。
自動車およびIoTデバイスにおける半導体コンテンツの急増
電動パワートレイン、先進運転支援システム(ADAS)、およびゾーンアーキテクチャに牽引され、1台あたりの平均半導体価値は2024年に950米ドルに上昇しました。[3] 電気自動車モデルには、高荷重・高温ボンディングヘッドおよび堅牢なフラックス管理システムを必要とする炭化ケイ素(SiC)および窒化ガリウム(GaN)パワーデバイスが使用されています。並行して、IoTウェアラブルおよびスマートホームノードは、フットプリントを縮小しバッテリー寿命を延ばすウェーハレベルチップスケールパッケージを要求しています。これらの多様な要求は装置レベルで収束しており、設定変更可能なボンダーが高電力圧力プロファイルとデリケートなMEMSハンドリングを切り替えなければなりません。サプライヤーは、適応型クランプ設計、リアルタイムのチャック平面度フィードバック、およびレシピ駆動式フォースカーブによりこのギャップに対応しています。このトレンドは半導体ボンディング装置市場における出荷台数を増加させると同時に、自動車ティア1サプライヤーおよびコンシューマーOEMにわたって収益源を多様化させています。
先端2.5D/3Dパッケージングプラットフォームの急速な普及
HPC(高性能コンピューティング)プロセッサがダイ間相互接続の柔軟性のためにチップレットアーキテクチャを採用した結果、2.5Dインターポーザーの出荷台数は2024年に前年比35%増加しました。[4] 3次元スタッキングは、スループット優先のボンダーに対して、薄化ウェーハのそりを抑えながら500nm未満の配置再現性を達成することを求めています。装置メーカーは現在、圧縮サイクル中の歪みを事前補正するために熱モデリングソフトウェアとインサイチュ計測を組み合わせて提供しています。かつては下流のテストハウスの機能であった信頼性検証が、埋め込み式音響イメージングを備えたボンディングツール内に上流へと移行しています。前工程と後工程のワークフローが統合されるにつれて、購買部門はハイブリッドプロセスウィンドウをカバーするサービス契約を再交渉し、半導体ボンディング装置市場における包括的プラットフォームへの需要勢いを強化しています。
政府主導の「CHIPS」補助金および税制優遇措置
米国のCHIPSおよび科学法は527億米ドルを配分しており、そのうち相当額が先端パッケージングラインに充てられた助成金として確保されています。例えばTexas Instrumentsは、アナログおよびパワーデバイスのウェーハ・トゥ・ウェーハボンディングに特化した国内組立施設の拡張に向けて16億米ドルを確保しました。欧州はパッケージングの自己充足に向けて加盟国を誘導する430億ユーロのパッケージをもってこの取り組みを反映しています。初期の受給者は、真空ボンダーおよび温度制御クリーンルームの資本プレミアムを相殺するために資金を活用しています。補助金は半導体ボンディング装置市場における受注を加速させる一方で、ベンダーは資金援助が終了した後の崖っぷちリスクについて慎重な姿勢を保っています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い所有コストとTCOの不確実性 | -0.7% | グローバル、新興市場で特に深刻 | 短期(2年以下) |
| サブ10μm位置合わせ許容差におけるプロセスの複雑性 | -0.5% | グローバル、先端ノード施設に集中 | 中期(2~4年) |
| 超平坦キャリアウェーハのサプライチェーンのボトルネック | -0.4% | グローバル、アジア太平洋地域のサプライ集中 | 短期(2年以下) |
| VOC/接着剤化学に関する厳格な環境規制 | -0.3% | EUおよび北米主導、アジア太平洋地域が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い所有コストとTCOの不確実性
最先端のハイブリッドボンダーは300万米ドル超の価格で販売されており、スペア部品・消耗品・校正を含む年間ランニングコストは生涯支出を800万米ドルにまで引き上げる可能性があります。規模の小さいOSATは、特にコンシューマーエレクトロニクスのオフシーズンに稼働率が70%を下回ると経営が困難になります。急速なロードマップの更新は、10μmオーバーレイで認定されたツールが製品サイクル2回後にレトロフィットキットを必要とする場合があるため、財務モデリングをさらに複雑にします。リース・プログラム、成果ベースのサービス契約、およびリスク分担型価格モデルが台頭しつつありますが、CFOは残存価値の不確実性を半導体ボンディング装置市場における新規受注のブレーキとして引き続き挙げています。
サブ10μm位置合わせ許容差におけるプロセスの複雑性
オーバーレイエラーを一桁マイクロメーターにまで低減するためには、ファブが温度安定性を±0.1°C以内に維持し、サブナノメートルスケールでアクティブ振動絶縁を実装することが必要です。プロセスエンジニアはボンドレシピの改良に余分な四半期を費やし、グリーンフィールドラインの投資回収までの期間が延長されます。成熟したファブでさえ、ボイド欠陥を抑制するために検査計測、エッジビード除去、およびプラズマクリーニング工程を再校正しなければなりません。オペレーターがリアルタイムのマシンビジョンフィードバックによって誘導されるソフトウェア定義オフセットへと機械的調整から移行するにつれて、トレーニング要件が強化されます。この高度な複雑性は、半導体ボンディング装置市場における展開速度を抑制し、認定・検証サイクルの長期化に寄与しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
ハイブリッドプラットフォームが存在感を増す永久ボンダーは2025年の収益の38.74%を占め、レガシーデバイスパッケージングにおける実績ある信頼性に支えられています。仮接合ツールはウェーハ薄化およびTSV(シリコン貫通電極)形成に対応し、機械的支持のために必要な可逆的接着を提供します。ハイブリッドシステムはCAGR 5.88%で最も急速な上昇を示しており、抵抗とエレクトロマイグレーションを最小化する銅対銅ダイレクトアタッチが求められるサブ3nmインテグレーションを対象としています。その成長により、半導体ボンディング装置市場規模におけるハイブリッドプラットフォームは、今十年が終わるまでに控えめな基盤から永久ツールと同等の水準へと引き上げられます。メーカーは、二段階アライメントオプティクス、アクティブレベリングチャック、およびクローズドループ圧力制御によって差別化を図り、これらを組み合わせることで配置誤差を500nm未満に抑えています。購入者は将来のレシピ追加を受け入れられるマルチモーダルユニットを好み、資本リスクを低減しています。この移行は、繰り返しの熱サイクルで剥離することなく耐えるヒートスプレッダー材料および準拠するアンダーフィル化学に関するR&Dを活発化させています。競争はスループットにも及んでおり、フラッグシップマシンは並列クランプアームと予測サーボチューニングにより20%のサイクルタイム短縮を実現することを約束しています。
この移行に伴い、より広範な装置更新サイクルが進んでいます。ラインマネージャーが旧式の共晶ステーションを監査したところ、保守費用が年率12%上昇していることが判明しました。ハイブリッドボンダーへの切り替えにより、二重パスプロセスが排除され、フロア稼働率が向上します。しかし利害関係者は、新しい装置がダイシリアルナンバーまでのトレーサビリティを処理するMES(製造実行システム)およびファクトリーオートメーション層とシームレスに統合されることを主張しています。ベンダーはOPC-UAゲートウェイおよびエッジアナリティクスを組み込むことで対応しており、プロセスデータをAIベースの歩留まりダッシュボードに送り込んでいます。このようなエコシステムの互換性がファクトリー全体での採用を加速し、半導体ボンディング装置市場におけるハイブリッドセグメントの貢献を強化しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
用途別:
シリコンフォトニクスが離陸先端パッケージングは2025年の収益の35.42%を維持し、チップレットプロセッサ、高帯域幅メモリ、およびプレミアムスマートフォンSoCプログラムに支えられたアンカーセグメントであり続けています。パワーIC(集積回路)ボンディングは地味ながら、厳格なボイド制御プロトコルおよび高圧熱圧着ヘッドに依存した安定した出荷量を提供しています。シリコンフォトニクスは際立ったハイベロシティニッチであり、CAGR 5.73%を誇っています。スイッチASICとともにコパッケージされた光学エンジンには、ゲルマニウム光検出器とIII-V族レーザーをシリコンキャリアウェーハ上に250°C未満の制御された温度ランプの下でミクロン精度で配置する専用ボンドレシピが必要であり、これが強い需要の軌跡を生み出しています。強い需要の軌跡により、半導体ボンディング装置市場規模全体におけるシリコンフォトニクスのシェアはすでに一桁台から二桁台へと上昇しています。
自動車向けライダーおよび産業自動化用のMEMSセンサーは、1,000サイクルの温度変動に耐える気密シールを必要とします。これらの応力プロファイルはガラスフリットまたはアノード接合を優先し、ニッチツールベンダーの市場基盤を維持しています。CMOSイメージセンサーは光軸の整合性を保護するためにアライメント精度を高め、ボンドヘッドに組み込まれた先進的なオートフォーカス光学系の受注を促しています。RFデバイスはその一方で、独自のインピーダンスをもたらし、低損失相互接続メタラジーを強いており、次世代機の材料供給サブシステムに影響を与えています。広範な用途と新興用途の組み合わせがサプライヤーを循環的な変動から守り、半導体ボンディング装置市場を安定した成長軌道に保っています。
ボンディング技術別:
熱圧着の優位性が問われる熱圧着は2025年の市場収益の40.92%を占め、多様なIC階層にわたってゴールドスタッドバンプとはんだキャップを融着させることで地位を維持しています。繰り返し可能なプロセスウィンドウと既知の故障メカニズムが保守的な購入者に投資継続を促しています。共晶およびはんだ接合は、高温サイクルが高鉛・高錫合金を規定する産業・自動車ラインに普及しています。接着剤ポリマーボンディングはフレキシブルエレクトロニクスおよびセンサーフォイルにとって引き続き重要ですが、高密度シリコンフォトニクスに参入することはほとんどありません。
ハイブリッドボンディングは明確な破壊者であり、CAGR 6.07%で急成長しており、今十年の後半には熱圧着の領域を浸食することが予想されます。ベンダーは、銅拡散経路を犠牲にすることなくボンディング温度を下げるために、ナノ秒レーザー活性化と組み合わせた酸化物CMPステップを導入しています。このような革新が、半導体ボンディング装置市場シェアにおけるハイブリッドのスライスをメモリスタッカーおよびロジックファウンドリの双方にとって戦略的に重要な位置へと引き上げています。超音波およびサーモソニックワイヤ接合法は緩やかに減少していますが、リード当たりコストが購買基準を支配する大型パワーデバイスでは代替不可能な地位を維持しています。アノードおよびフュージョンプロセスは、ボイドのないガラス対シリコンインターフェースを必要とする防衛グレードセンサーに支持される特化したコーナーに位置しています。
エンジニアリングレベルでは、各技術グループが時系列の振動・温度を予測歩留まりスコアにマッピングするAIエンジンを搭載するようになっています。ソフトウェアとハードウェアの相互交流により、ボンディングプラットフォームはフィールドアップグレード可能な状態を維持し、半導体ボンディング装置市場全体での採用速度をかつて制限していた陳腐化への懸念を払拭しています。
ウェーハサイズ別:
大型フォーマットが投資を獲得200mm~300mmのウェーハが2025年の売上の54.12%をもたらし、十分に償却されたファブインフラと堅牢なセカンドハンドツールチェーンの恩恵を受けました。このカテゴリーは依然として、既存のボンダーにレトロフィット可能なインサイチュ計測モジュールなどの段階的なアップグレードを引き付けています。対照的に、200mm以下のフォーマットは、ウェーハあたりのコストが低い出荷量で許容できる化合物半導体および混合信号ノードに対応しています。300mm超への移行が最も高い勢いを示しており、AIおよびメモリマクロのダイあたりウェーハ経済を追求するメガファブに牽引され、CAGR 6.44%が見込まれています。330mm窒化ガリウム基板のための初期パイロットラインがアジアの一部のファウンドリにすでに設置されており、設備投資優先度の将来的な再編を示唆しています。
ツールメーカーはバランスを取らなければなりません。レガシークランプサイズおよびステッパーアライメントマークの設計ライブラリを維持しながら、拡張真空チャックおよびウェーハエッジ除外アルゴリズムを備えた新しいプラットフォームを投入する必要があります。この二重の需要プロファイルはR&D支出を増加させますが、並行した収益源を開きます。その結果、300mm超のカテゴリーにおける出荷量の増加が、成熟ノードの需要を侵食することなく半導体ボンディング装置市場規模を拡大します。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
ファウンドリの勢いが高まる統合デバイスメーカーは、スマートフォンアプリケーションプロセッサなどのレイテンシセンシティブな部品向けに最適化された自社ラインを通じて、2025年の収益の45.66%を依然として占めています。しかし、ファブレスハウスによる外部委託の加速がファウンドリの受注残をCAGR 6.32%で押し上げています。TSMC、Samsung Foundry、GlobalFoundriesなどの大手は現在、ウェーハ生産とパッケージングを連続するキャンパスに統合したターンキーのヘテロジニアス・インテグレーションサービスを提供しています。このような垂直統合は、迅速なレシピ変更が可能なハイミックスボンダーを必要とします。そのため、ファウンドリの調達チームは複数の技術ノードにわたってスペアを共有できるモジュール型プラットフォームを優先し、総サービスコストを削減しています。
OSATプレーヤーは、標準的なワイヤーボンドパッケージが依然として有効なコスト重視のコンシューマーおよびIoTセグメントに注力しています。彼らは引き続き整備済みユニットを購入しながら、プレミアムティア向けに一つまたは二つのハイブリッドシステムを試験的に導入しています。この三様の顧客環境は装置メーカー間の健全な競争を育み、景気の拡大・縮小サイクルを通じて半導体ボンディング装置市場における受注の視認性を維持しています。
地域分析
アジア太平洋地域半導体ボンディング装置市場
アジア太平洋地域は2025年の収益の52.64%を占めており、中国単独での装置支出額が前年比35%増の496億米ドルに達したことがその背景にある。韓国が205億米ドルで続き、台湾は一時的な在庫調整にもかかわらず166億米ドルを寄与した。地域の政策パッケージには、税額控除、関税免除、インフラ補助金が含まれており、ハイブリッドボンダーの実質購入価格を引き下げることで、半導体ボンディング装置市場における地域のリーダーシップを維持している。TSMCおよびサムスンといった地域の主要企業が3Dおよびハイブリッド半導体ボンディングの採用を牽引し、地域の技術水準を高めるとともに、精密チャックおよび超平坦キャリアウェーハに関するサプライチェーンへの期待を再構築している。
北米およびEMEA半導体ボンディング装置市場
北米は2024年の売上高が137 ビリオン 米ドルとなり、国内生産能力拡大を目的としたCHIPS法の配分と並行して14%の成長を記録した。インテル、マイクロン、テキサス・インスツルメンツは、アリゾナ州、オハイオ州、テキサス州を拠点とする複数年にわたるパッケージングプロジェクトを発表している。補助金による刺激策は受注の増加を加速させる一方、補助金が縮小した後の長期的なコスト競争力に懸念をもたらしている。しかし同地域は、AIワークロード向けの低遅延インターポーザーを求めるハイパースケールデータセンター顧客との近接性という恩恵を受けており、このセグメントは半導体ボンディング装置市場においてより付加価値の高いハイブリッドボンダーの需要を生み出している。 ヨーロッパはアナログ、パワー、EUVツールベンーが集積するドイツおよびオランダに支出を集中させている。IPCEI-ME/CTなどの共同プログラムは、特に厳格な信頼性が求められる自動車用パワーモジュール向けの3D統合にEUR資金を投入している。中東およびアフリカは依然として黎明期にあるが、サウジアラビアのビジョン2030およびUAEの戦略的テクノロジーファンドは化合物半導体のパイロットラインに資金を充当している。こうした初期の動きは、半導体ボンディング装置市場をその伝統的なアジア太平洋地域の拠点を超えて段階的に拡大させる可能性のある、より広範な地域多様化を示唆している。
規制環境
半導体ボンディング装置に影響を及ぼす規制は、半導体製造装置および関連する上流の輸入品に対する輸出管理政策によって、その形が定まってきている。これにより、先端ボンディング装置がどこに出荷、設置、保守されるかが左右される。米国では、商務省産業安全保障局(BIS)の輸出管理が、ワッセナー・アレンジメントなどの多国間枠組みとともに運用され、日本やオランダとの同盟国間の連携も見られる。こうしたコンプライアンスの複雑化は、グローバルOEMおよびその部品供給業者に影響を及ぼしている。
政策動向の追跡において言及される規制強化は、中国を拠点とする一部の製造拠点への装置流入にも影響を及ぼすと見込まれる。サムスンとSKハイニックスの中国拠点をVEU(Validated End-User)プログラムから除外する措置は2025年12月31日に発効し、ライセンス手続きの障壁が増す。需要側では、産業政策や資金支援プログラムが、ボンディング能力がどこで構築・認定されるかを規定している。米国のCHIPSおよび科学法(527億米ドル)と欧州の半導体イニシアチブ(430億ユーロ)は、ウェーハ・トゥ・ウェーハおよびダイ・トゥ・ウェーハボンディングが中核的なプロセスモジュールとなる先端パッケージング製造ラインに対して明確な関連性を持つ。SEMIや半導体産業協会(SIA)などの業界団体は、貿易および輸出管理の実施の詳細について引き続き提言を行っており、これは先端ボンディングプラットフォームの現地生産、サービス対応、文書化要件に関するベンダーの計画策定に反映されている。
バリューチェーン分析
半導体ボンディング装置のバリューチェーンは、上流の精密サブシステム(モーション制御・エンコーダー、光学系・機械視覚、真空ポンプ・チャンバー、熱管理ハードウェア、セラミックス・チャック)とプロセス材料(接着剤、フラックス、アンダーフィル、キャリアウェーハ)から始まる。これらの入力は装置OEMに供給され、OEMは機械系、プロセスモジュール、ソフトウェア制御を統合する。ハイブリッドボンディングや熱圧着ボンディングがAIおよび先端パッケージングのより大量生産用途に進出する中、装置サプライヤーはエンドユーザーとプロセスウィンドウを共同開発する動きを強めている。ASMPTとEV Groupが3D-IC異種統合向けのダイ・トゥ・ウェーハ・ハイブリッドボンディングに取り組むといった業界の協業モデルは、この変化を象徴している。
下流では、IDM、ファウンドリ、OSATが、ウェーハ前処理(CMPおよび洗浄)、ボンディング、計測・検査にわたる緊密に連携したプロセスフローの中でボンダーの認定を行う。利用率と稼働率の要件により、サービスと補修部品が重要な継続的収益層となっている。輸出管理と同盟国間の貿易連携は、チェーン全体を横断する制約となり、完成装置だけでなく一部の上流化学原料や先端基板にも及ぶ。これはリードタイムやデュアルソーシング戦略に影響を与える。その結果、OEMは、10um未満のアライメント許容差での認定サイクルを短縮するため、設置ベースの拡大に加え、より緊密な物流、より強固なフィールドサービス対応、アプリケーションエンジニアリングを組み合わせている。
競争環境
半導体ボンディング装置市場は中程度の集中度を示しており、5社のベンダーが2024年の収益の相当部分を占めています。Applied Materials、Tokyo Electron、およびASMPTは深いプロセスライブラリとサービスフットプリントを活用して既存の地位を守り、EV Groupなどの新興スペシャリストはサブマイクロメーターアライメントイノベーションによってニッチを開拓しています。戦略的提携が急増しています。Applied MaterialsのBE Semiconductor Industriesへの9%の株式取得は、酸化物平坦化および銅表面活性化モジュールの共同開発を可能にし、ハイブリッドボンディングロードマップを強化しています。ツールサプライヤーとファブ間の同様の連携が共同学習サイクルを加速し、かつての30ヶ月のウィンドウではなく18ヶ月以内にビスポークプロトタイプを量産ツールへと転換しています。
競争は純粋なスループット指標から全体的なエコシステム統合へと移行しています。ベンダーはボンドボイドを予測する機械学習コントローラーを組み込み、初回合格歩留まりを向上させ、手直しコストを削減しています。サプライの回復力は別の競争の場となっており、メーカーは地政学的混乱に備えて高解像度エンコーダーやセラミックヒーターなどの重要部品を二重調達しています。サブ3nmノードにおける性能向上が初期設備投資を上回るため、価格弾力性は限られています。それでも規模の小さいOSAT顧客はリスク分散のためにパフォーマンスベースの支払いスケジュールを交渉しており、ベンダーは半導体ボンディング装置産業における生涯価値計算を精緻化することを余儀なくされています。
将来を見据えると、シリコンフォトニクスおよび自動車パワーデバイスにホワイトスペースの機会があり、新しいIII-V族およびSiC材料に対応するためフィールドアップグレード可能なチャンバーが必要とされています。特許出願はレーザー支援ハイブリッドボンディングおよび自己学習アライメントオプティクスに集中しており、次の性能跳躍がどこで起こるかを示唆しています。一方、より厳格なサステナビリティ指標がコンテンダーにソルベントフリーのウェーハクリーン化学および低エネルギー真空ポンプを開発させており、ESG(環境・社会・ガバナンス)の義務が半導体ボンディング装置市場全体で厳格化するにつれてRFQ(見積依頼)を左右する差別化要因となり得ます。
半導体ボンディング装置産業リーダー
-
EV Group
-
ASMPT Semiconductor Solutions
-
MRSI Systems(Mycronic AB)
-
WestBond Inc.
-
Panasonic Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
半導体ボンディング装置市場
- EV Group (EVG)
- ASMPT Semiconductor Solutions
- Mycronic AB (MRSI Systems)
- WestBond, Inc.
- Panasonic Holdings Corporation
- Palomar Technologies, Inc.
- Dr. Tresky AG
- BE Semiconductor Industries N.V.
- Fasford Technology Co., Ltd.
- Kulicke & Soffa Industries, Inc.
- DIAS Automation (HK) Ltd.
- Shibaura Mechatronics Corporation
- SUSS MicroTec SE
- Tokyo Electron Limited
- DISCO Corporation
- TOWA Corporation
- Hanmi Semiconductor Co., Ltd.
- Toray Engineering Co., Ltd.
- Hesse GmbH
- Finetech GmbH & Co. KG
市場機会と将来展望
ボンディング精度、汚染管理、その場プロセス検証がスループットだけでなく差別化要因となる高密度先端パッケージングと異種統合の分野で、新たな余地が広がっている。顧客側の認定活動やベンダーのロードマップはこの方向性を示している。サムスンは2026年4月、ASMPTと共同評価プロジェクトを開始し、HBM生産向け熱圧着ボンダーの認定を進めており、主要メモリメーカーが社内供給を超えて認定装置の選択肢を広げようとする積極的な取り組みを反映している。また、EV GroupとimecはGEMINI FBシステムを用いて、200nmのCu相互接続ピッチでのウェーハ・トゥ・ウェーハ・ハイブリッドボンディングを実証(2026年5月)し、より狭い相互接続ピッチおよびルーティング可能な相互接続テストビークル向けに設計された装置プラットフォームを後押ししている。
機会は、総所有コストの低減とランプアップ時間の短縮を目指す、ボンディングに隣接する能力バンドル(酸化物除去手法などの統合表面処理、内蔵計測、拠点間でのソフトウェア主導のレシピ移植性など)にも広がっている。ベンダー側の指標もこの方向性を支持している。Mycronicは2026年上半期に受注が好調であったと報告し、光通信および防衛用途に関連するダイボンディング需要を挙げた。ASMPTはSMT関連の受注動向においてAIインフラ需要の押し上げ効果を指摘した。これらを総合すると、先端パッケージングおよび高精度アセンブリの要件を満たす最終市場需要が示唆される。輸出管理の監視と地域補助金プログラム(CHIPS法やEUのイニシアチブなど)を背景に、サービス、文書化、認定サポートを現地化する装置メーカーは、サプライチェーンの強靭性とより速いプロセス承認を優先するプロジェクトへの明確な道筋を持つ。
Recent Industry Developments in 半導体ボンディング装置市場
- 2026年6月:ASMPT Semiconductor Solutionsは、クライアントおよびデータセンター向けCPU生産を支援するため、大手グローバル総合デバイスメーカーからチップ・トゥ・ウェーハ用途向けの熱圧着ボンディング装置8台の再注文を確保した。市場ではAIおよびHPCパッケージングにおける熱圧着ボンディングの採用が続いている。この受注はチップ・トゥ・ウェーハボンディング需要を強化し、AIデータセンターのサプライチェーンにおけるASMPTの存在感を高めている。
- 2026年5月:EV Groupとimecは、GEMINI FBボンディングシステムを用いて、テストビークル上で200nmのCu相互接続ピッチでのウェーハ・トゥ・ウェーハ・ハイブリッドボンディング技術を実証した。ハイブリッドボンディングは次世代AIアクセラレータおよび3D統合を支える。この実証は、高密度相互接続向けハイブリッドボンディングの業界の準備状況を裏付けるものであり、先端パッケージング製造ラインの装置需要を促進する可能性がある。
- 2026年2月:ASMPT Semiconductor Solutionsは、チップ・トゥ・ウェーハ用途向けにプラズマ・アクティブ酸化物除去技術を搭載した超微細ピッチ熱圧着ボンディング装置2台の受注を受けた。超微細ピッチTCBの採用が先端パッケージングにおいて広がりつつある。この受注は次世代ボンディング能力の初期採用を示しており、ハイエンドパッケージング分野におけるASMPTの装置導入基盤を拡大する。
半導体ボンディング装置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、バックエンドアセンブリおよび先進パッケージング生産における半導体ウェーハ、ダイ、パッケージのボンディングに使用されるツールおよびシステムか得られる収益を対象としており、装置販売価格で計上された設置およびツールレベルのアップグレードを含みます。
対象外の範囲:ボンディング消耗品、一般的なパッケージング材料、およびボンディング装置として販売されていない単独の検査・テストツールは除外します。
セグメンテーション概要
- 装置タイプ別
- 永久ボンディング装置
- 仮接合装置
- ハイブリッドボンディング装置
- 用途別
- 先端パッケージング
- パワーICおよびディスクリート
- フォトニクスデバイス
- MEMSセンサーおよびアクチュエーター
- エンジニアードサブストレート
- RFデバイス
- CMOSイメージセンサー
- ボンディング技術別
- 熱圧着ボンディング
- 共晶/はんだボンディング
- 接着剤/ポリマーボンディング
- 超音波/サーモソニックボンディング
- アノード/フュージョンボンディング
- ウェーハサイズ別
- 200mm以下
- 200mm~300mm
- 300mm超
- エンドユーザー別
- 統合デバイスメーカー(IDM)
- ファウンドリ
- アウトソーシング半導体組立・テスト(OSAT)
- 地域
- 北米
- 米国
- 北米その他
- 南米
- 欧州
- ドイツ
- フランス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東
- アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開されている製造動向および貿易シグナルを用いてボンディングツールの需要ドライバーをマッピングし、それらのシグナルを現実的な装置支出プールに変換することから始まります。SEMI刊行物、米国国際貿易委員会の貿易統計、エンドデマンドの方向性に関する世界半導体貿易統計プログラム、ならびにインフレおよび通貨コンテキストのための中央銀行および統計機関の発表などのソースを使用しました。
需要トレンドとサプライサイドの実態を整合させるため、パッケージング能力の発表、稼働率に関するコメント、および新規ツール設置のタイミングについて、企業の年次報告書、投資家向けプレゼンテーション、おび信頼性の高い業界プレスも参照しました。利用可能な場合は、製品ポジショニングおよび輸入フローを相互確認するために、企業財務・インテリジェンス、特許、および出荷レベルの貿易データに関する有料サブスクリプションを参照しており、単一のデータセットに依存することはありませんでした。ここに記載されているソースはあくまで例示であり、調査中のデータポイントの収集、検証、および明確化には他の多くの公開・有料参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、先進パッケージングラインにおけるボンディングツール需要の形成方法、および異なる顧客タイプにわたって最も重要な購買トリガーを検証することに重点を置きました。主要な製造地域にわたる装置サプライヤー、プロセスエンジニア、パッケージングマネージャー、および調達関係者を含む多様な関係者と対話しました。これらのインプットにより、ツールミックス、典型的なアップグレードサイクル、および価格実現に関する前提を精緻化しました。インタビューはまた、異なるパケージタイプおよびウェーハサイズに対して一時的、恒久的、およびハイブリッドプラットフォームがどのように選択されるかを確認し、最終合計値のサニティチェックにも使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | アジア太平洋:43% |
| 中間層:60% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:14% | マネージャー:50% | 南北アメリカ:20% |
市場規模算定と予測
コアとなる規模算定は、パッケージング生産量および能力拡張シグナルを地域別のボンディングツールに対する年間需要プールに再構築し、ボンディングを必要とするステップのシェアで調整するトップダウン構築から始まります。そこから、ツールクラス別のサンプル価格帯、納期に関するチャネルフィードバック、および広く追跡されている一部の製品ラインに対するサプライヤーサイドの積み上げを含む選択的なボトムアップチェックを用いて、合計値を現実的な水準に保ちます。
モデルで使用される主要インプットには、先進パッケージング能力の追加、ウェーハサイズミックス(200mm以上)、典型的なツール稼働率範囲、交換・改修タイミング、およびボンディング技術別の平均販売価格の動向が含まれます。インタビューフィードバックがギャップを示した場合、例えばハイブリッドボンディングツールがクラスターの一部として購入されるか単独で購入されるかの頻度など、前提を厳格化し、需要プールに対して再テストしました。
予測については、主にシナリオ分析に依拠し、多変量回帰チェックでサポートしています。独立変数には、パッケージング設備投資の方向性、高帯域幅・高密度パッケージに対するエンドマーケットの需要、および地域のファブ建設スケジュールが含まれます。小規模な国でデータが乏しい場合は、地域の能力シェアや輸入パターンなどのプロキシ指標を用いてギャップを補完し、その後フォローアップの専門家チェックを通じてそれらの分割を検証します。
データ検証と更新サイクル
最終数値が実際の運用条件と一致するよう、複数のチェックを通じてアウトプットを検証します。パッケージング能力の増強、報告された設備投資サイクル、および貿易動向パターンなどの独立したシグナルに対して示唆される装置需要を比較し、内部承認前に急激な変動を確認します。
モデルが異常な価格または数量の急変を生じさせた場合、回答者に再連絡し、技術的な変化やタイミングの前倒しなど、文書化された変化によって差異が説明できるまで前提を見直します。レポートは年次で更新され、投資タイミングに影響を与える重要なイベントが発生した場合には中間更新が行われます。納品前にアナリストが最新の確認作業を行い、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの半導体ボンディング装置市場規模と他の公表推計との比較
ボンディング装置の公表市場規模がしばしば異なるのは、ボンディング装置収益として何を計上するかについて調査ごとに線引きが異なり、タイミングや通貨換算の処理方法も各社で異なるためです。また、一部の推計が単一の需要指標に大きく依存している一方、他の推計が複数のシグナルを組み合わせて直接的な業界フィードバックで検証しているという違いも生じます。
この表は、先進パッケージングツールミックスに関する範囲とモデリングの選択、ボンディングと隣接するアセンブリステップとして扱われるものの違い、および価格の進行が予測にどのように反映されるかから主に生じる明確なばらつきを示しています。また、一部の出版社がより長い平均化ウィンドウでサイクルを平滑化している一方、他の出版社がパッケージング投資が集中する年においてより積極的または保守的な設備投資シナリオを使用していることも反映しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 596.47 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 0.83 ビリオン 米ドル(2026年) | ダイアタッチおよび特定のアセンブリプラットフォームモジュールをボンディング支出に含めることが多く、稼働率および設置ベースの交換タイミングに対する一貫したチェックなしにハイブリッドボンディングツールのASP上昇をより速く適用しています。 |
| 業界団体B | 0.49 ビリオン 米ドル(2026年) | 通常、会員報告の出荷カテゴリに焦点をてており、改修およびアップグレード収益を過小計上する可能性があり、一部の先進パッケージングツール需要をより広いバックエンド装置バケットに割り当てる場合があります。 |
ソース間のばらつきは主に、ボンディングツールと合わせて何が含まれるか、および価格と採用がどの程度の速さで進むと想定されるかによって説明されます。この表は一方では過剰な包含を、他方では過小な捕捉を示しており、Mordor Intelligenceのモデルでは、ツールがウェーハ、ダイ、またはパッケージのボンディングを目的として製造されている場合にボンディング装置として計上し、アップグレードおよび改修は装置収益として販売され、インタビューチェックを通じて確認された場合にのみ含まれます。
レポートで回答される主要な質問
半導体ボンディング装置市場の現在の価値はいくらですか?
市場は2026年に5億9,647万米ドルと評価されています。
市場の成長速度はどのくらいですか?
2031年までにCAGR 4.84%が見込まれています。
最も急速に拡大している装置タイプはどれですか?
ハイブリッドボンディングプラットフォームがCAGR 5.88%で成長しています。
どの地域が需要をリードしていますか?
アジア太平洋地域が強力なファウンドリ支出により2025年の収益の52.64%を占めています。
補助金がなぜ重要なのですか?
CHIPS法およびEUプログラムが資本リスクを低減し、国内ボンディングツールの購入を加速させています。
最大の課題をもたらす技術トレンドは何ですか?
サブ10μm位置合わせ許容差の達成がプロセスの複雑性と装置コストを増加させています。