
民間航空機用ランディングギア市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 5.82 十億米ドル |
| 市場規模 (2031) | 9.77 十億米ドル |
| 成長率 (2026 - 2031) | 10.91 % |
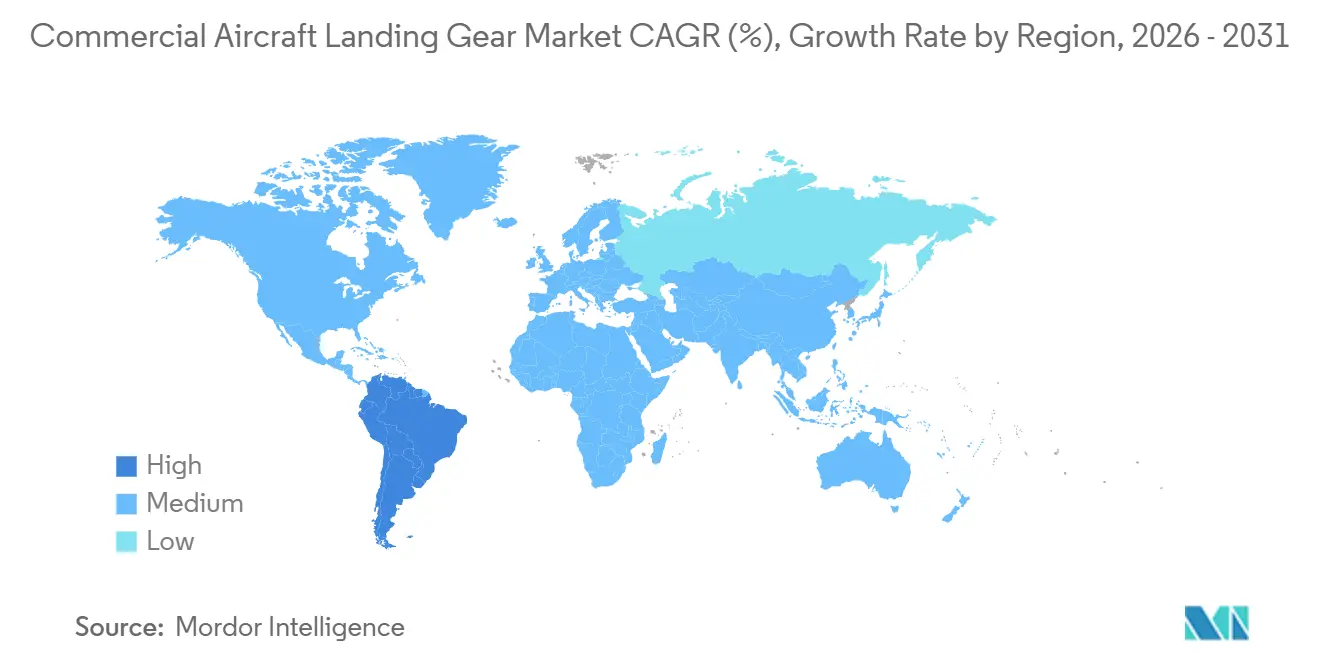
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
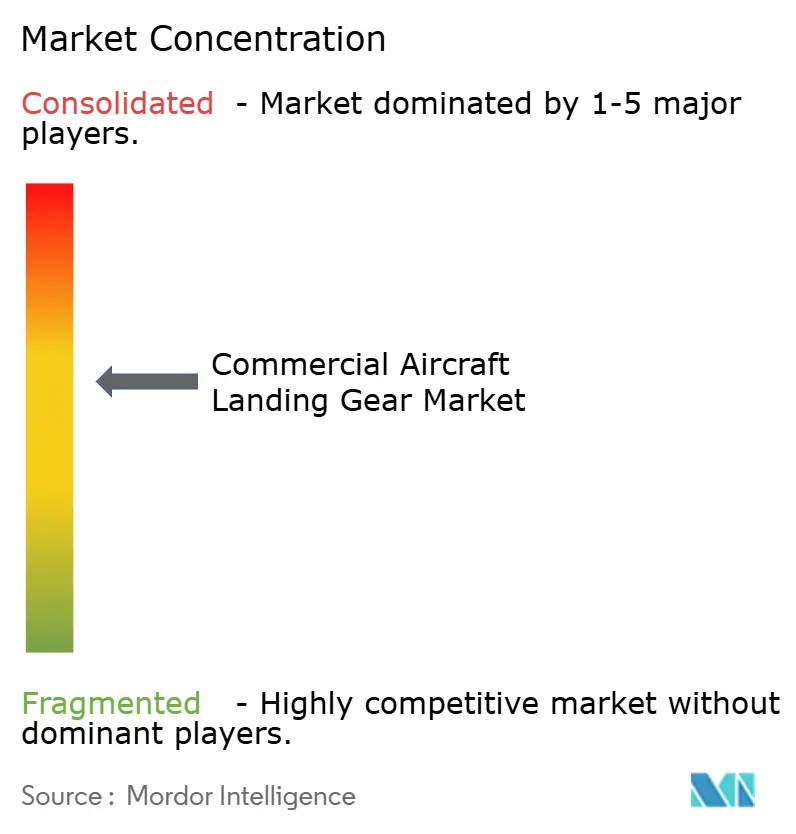
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる民間航空機用ランディングギア市場分析
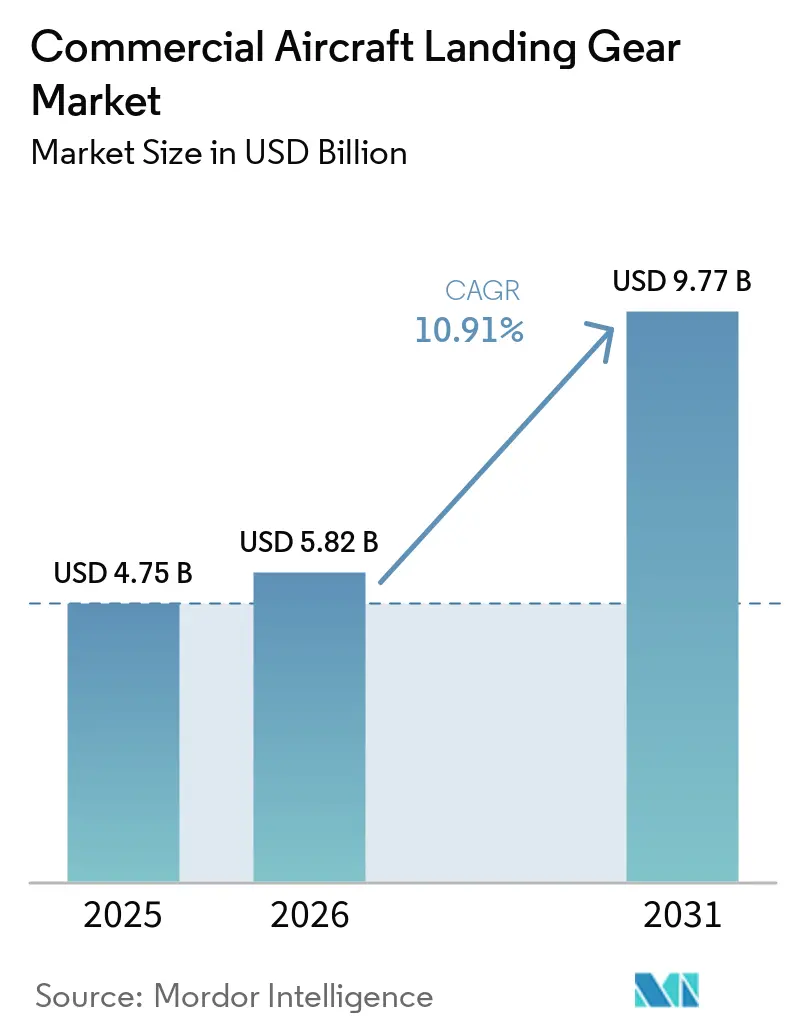
民間航空機用ランディングギア市場規模は、2025年の47億5,000万米ドルから2026年には58億2,000万米ドルへと成長し、2026年から2031年にかけてCAGR 10.91%で2031年までに97億7,000万米ドルに達すると予測されています。航空会社は老朽化した機体を燃費効率の高いモデルへと急速に更新しており、機体メーカー(OEM)は燃料消費量の削減とメンテナンスの簡素化を目的として、より軽量な複合材構造と電動作動機構の統合を進めています。エアバスが2026年までに月産75機のA320neoを目標とし、ボーイングが継続的な品質監査にもかかわらず月産38機のB737 MAXの納入を計画するなど、単通路機の急速な生産増強が需要を下支えしています。[1] 主脚アセンブリは、高荷重構造、カーボンブレーキ、電動アクチュエーターを組み合わせることで航空機1機あたり300キログラム以上の重量削減を実現するため、引き続きプレミアム価格を維持しています。アフターマーケット収益はOEM出荷から数年遅れて加速しており、航空会社はカーボンブレーキの後付けおよびヘルスモニタリングセンサーによってB737NGおよびA320ceoジェット機の耐用年数を延長し、アワーパワー(PBH)契約によってOEMがライフサイクル価値を獲得する一方で、独立系の整備・修理・オーバーホール(MRO)機会を創出しています。主要なリスクとしては、材料コストを押し上げるチタンおよびカーボンファイバーの供給不足が挙げられますが、サプライヤーは垂直統合と積層造形によってリスクを軽減しており、その証拠としてSafranは選択的レーザー溶融によって製造した油圧マニホールドで50%の重量削減を達成しています。
レポートの主要ポイント
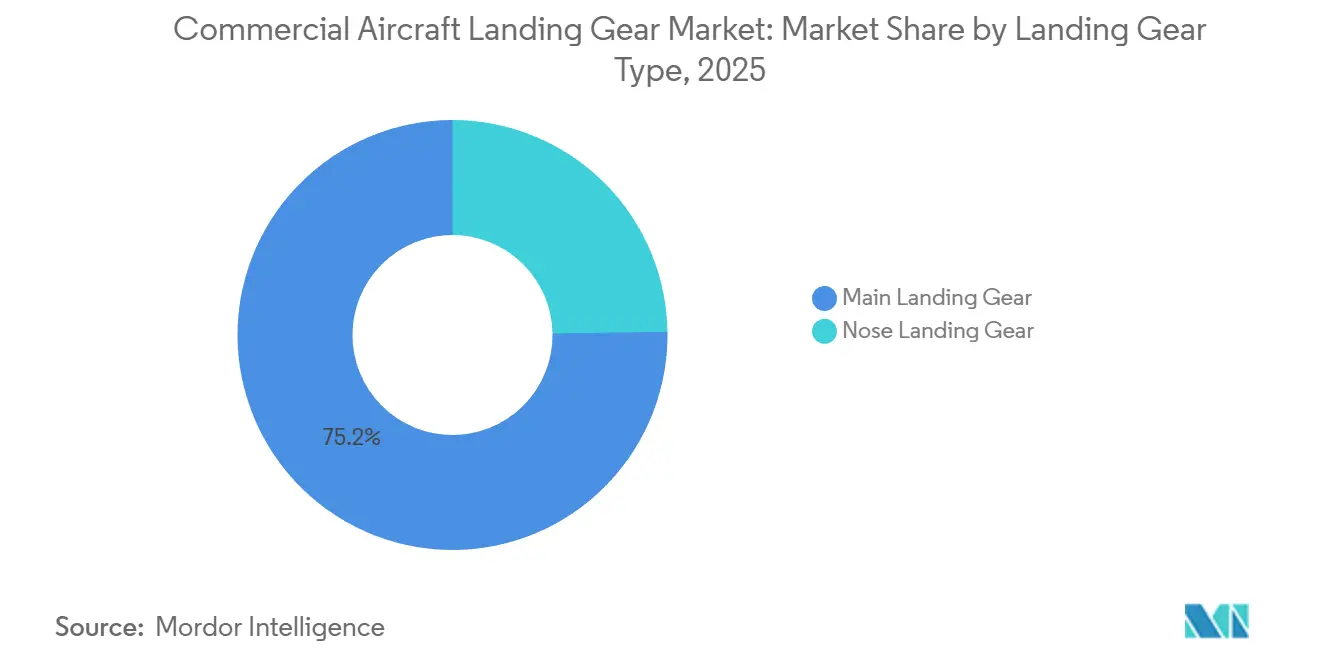
- 着陸装置タイプ別では、メインアセンブリが2025年に75.24%の収益シェアを占め、ノーズアセンブリは2031年までに11.21%のCAGRで拡大する見込みです。
- 航空機タイプ別では、ナローボディ機が2025年の民間航空機着陸装置市場シェアの65.90%を占め、2031年までに12.00%のCAGRで成長すると予測されています。
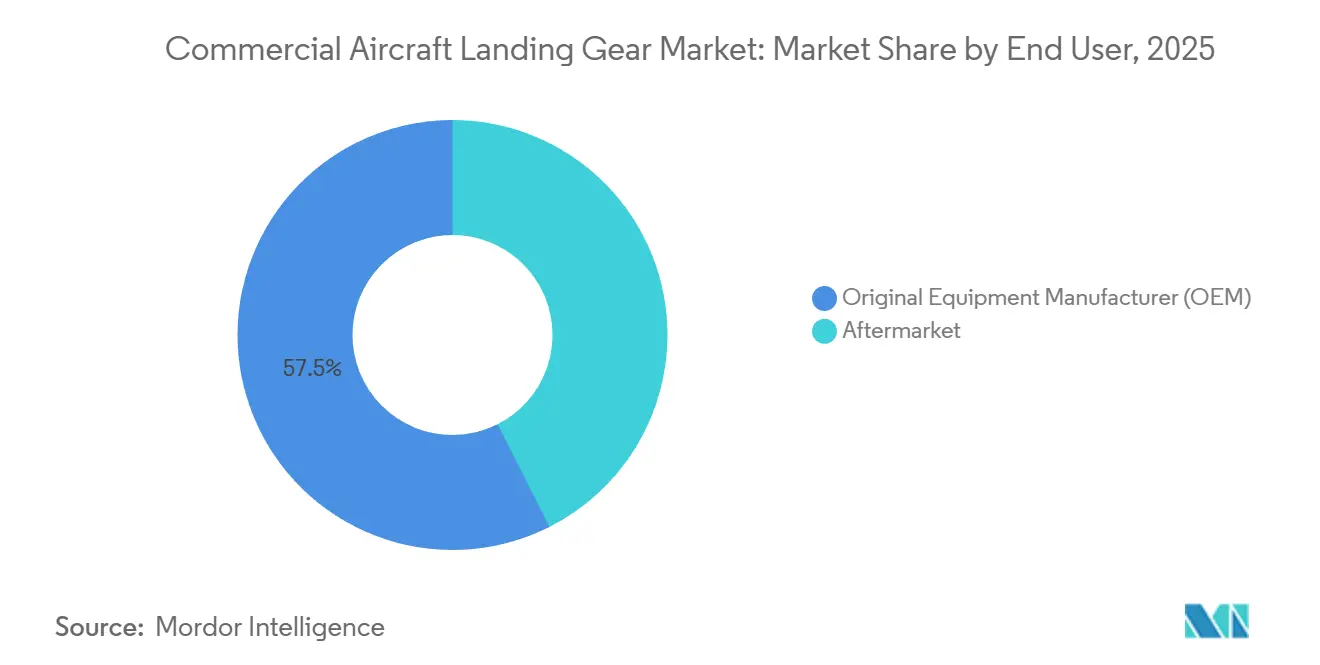
- エンドユーザー別では、OEM契約が2025年の民間航空機着陸装置市場規模の57.45%を占め、アフターマーケットは2031年までに11.94%のCAGRで成長する見込みです。
- サブシステム別では、構造ユニットが2025年に44.40%のシェアで優位を占め、アクチュエーションパッケージは2031年までに14.04%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年に32.78%の収益シェアで首位を占め、南米は2031年までに14.95%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 燃費効率の高い航空機向けの軽量複合材およびチタンマトリックス材料へのシフト | +2.3% | 世界全体、北米および欧州での早期採用 | 中期(2〜4年) |
| 安全性とメンテナンス性を向上させる電動ブレーキアーキテクチャのOEM採用 | +1.8% | 世界全体、北米およびアジア太平洋が主導 | 短期(2年以内) |
| 世界の民間航空機生産要件の増大 | +2.1% | アジア太平洋がコア、中東および南米への波及 | 中期(2〜4年) |
| ランディングギアのヘルスモニタリング向けスマートセンサーの統合 | +1.5% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 老朽化した機体の次世代燃費効率の高い航空機への更新 | +1.9% | 世界全体、北米および欧州に集中 | 短期(2年以内) |
| ランディングギアの設計と組み立てを強化するインダストリー4.0および5.0技術の採用 | +1.2% | 北米および欧州、アジア太平洋での早期パイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量複合材およびチタンマトリックス材料へのシフト
炭素オフセット費用の増大と排出規制の強化により、航空会社は不要な重量を1キログラムでも削減する動機を持っています。TISICSは、30〜70%の重量削減が期待されるチタンマトリックスストラットに対して英国から250万ポンド(336万米ドル)の資金を獲得しました。クランフィールド大学は、現在の交通量予測に基づき、30%の質量削減によって2050年までに960万トンのCO2を削減できると試算しています。[2] Safranのワイヤーアーク積層造形は、A350のチタン製ランディングギア部品のリードタイムを40%短縮し、疲労寿命を損なうことなく実現しました。EASAおよびFAAが複合材に対して10万回の模擬サイクルの疲労試験を要求するため、認証が依然としてボトルネックとなっていますが、プラットフォーム間のデータ共有が承認の加速に寄与しています。ライフサイクルの燃料節約効果が初期コストのプレミアムを上回るため、航空会社は金属と複合材のハイブリッド設計を習得したサプライヤーを優遇しており、測定可能な運用コスト削減を文書化できるイノベーターに有利な調達決定が行われています。
安全性とメンテナンス性を向上させる電動ブレーキアーキテクチャのOEM採用
電動ブレーキは油圧ラインを排除し、火災リスクを低減するとともに、航空機のバスに電力を供給する回生エネルギー回収を可能にします。Collins Aerospaceは、DURACARBカーボンブレーキがB737NGで318キログラムの重量削減を実現し、電動形式では精密なトルク制御によってディスク寿命を25%延長すると報告しています。B787は2011年に完全電動ブレーキを搭載して導入され、SafranはA350およびA320neoの契約を獲得し、ディスク交換とヘルスモニタリング分析をPBHフレームワークの下でバンドルすることで継続的な収益を増大させています。[3] 電動アーキテクチャは、空気圧および油圧負荷がより単純な電気サブシステムへと移行するにつれて、より電動化された航空機キャビンと相互補完的な関係にあります。Liebherrはブレーキ制御ユニットとフライバイワイヤアビオニクスを組み合わせ、滑走路の摩擦に基づいてリアルタイムでトルクを調整しており、規制当局はこの安全機能を承認することで延期項目リストを簡素化しています。電動ブレーキの型式証明承認を保有するサプライヤーは、新規参入者が非対称推力や汚染された滑走路などのエッジケース条件下での信頼性を証明しなければならないため、規制上の参入障壁を享受しており、共有テストデータがあっても2年以上を要するプロセスとなっています。
世界の民間航空機生産要件の増大
サプライチェーンの回復により、同期した生産急増が解き放たれました。エアバスは2026年までに月産75機のA320neoを目指し、ボーイングはSpirit AeroSystemsでの胴体検査が継続する中でB737 MAXの月産38機を目指しています。アジア太平洋がこの増産を牽引しており、中国だけで2043年までに9,284機の納入を見込み、インドのIndiGoとエア・インディアは2024年に合計970機以上を発注しました。これらの数量により、ランディングギアメーカーはオフセット義務を満たすために自動化を拡大し、機械加工を地域化することを余儀なくされています。エミレーツ航空がB777Xの受け入れを延期した一方でリヤド・エアが100機以上の計画を発表するなど、中東の動向が変動要因を加えています。生産増加は当初OEM収益を押し上げ、機体が重整備サイクルに入る5〜7年後にアフターマーケットが上昇します。先見性のあるサプライヤーは、この複数年にわたる納入波に自社の生産能力を合わせるため、積層造形セルとリアルタイム品質分析への投資を今から行っています。
ランディングギアのヘルスモニタリング向けスマートセンサーの統合
ファイバーブラッグセンサー、ひずみゲージ、振動加速度計がストラットに統合され、疲労の発生を検出するようになっています。Collins AerospaceのFlightSenseポータルはセンサーフィードを集約し、1日あたり15万米ドルを超えることもある高額な航空機地上待機(AOG)イベントではなく夜間点検中にメンテナンスを実施できるよう、500飛行時間前に部品故障を予測します。Safranは1,000万フライトサイクルの機械学習モデルを訓練し、2025年に欧州の主要航空会社とのパイロットプログラムで運航中の取り外しを18%削減しました。SAEのARP6461はデータフォーマットを標準化し、サードパーティのソフトウェアベンダーが分析アルゴリズムを改良できるようにしています。ハードウェアは急速にコモディティ化するため、持続可能なマージンは分析レイヤーを所有しコスト回避を定量化できる企業に蓄積されます。航空会社はRFPでセンサー対応ギアをますます要求するようになっており、採用が遅れているサプライヤーはアルゴリズムをライセンス供与するか、ハイエンドの入札から撤退するかを迫られています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| チタンおよび複合材の材料供給ボトルネック | −1.4% | 世界全体、北米および欧州で深刻 | 短期(2年以内) |
| 高度な作動機構および複合材構造の認証遅延 | −1.1% | 世界全体、特に北米および欧州 | 中期(2〜4年) |
| 高度な材料および製造プロセスの高コスト | −0.9% | 世界全体、新興市場でより大きな影響 | 中期(2〜4年) |
| 独立系サービス機会を縮小させるOEMのPBH契約の拡大 | −0.7% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チタンおよび複合材の材料供給ボトルネック
ロシアのチタンに対する西側の制裁により、2022年に供給量の約3分の1が失われ、航空宇宙グレードの価格は2024年に1キログラムあたり最大35米ドルまで上昇し、新規製造所の認定期間が18ヶ月に延びました。1キログラムあたり20〜150米ドルで取引されるカーボンファイバープリプレグは、自動車および風力エネルギー需要が生産能力を転用したため、2025年に9ヶ月のリードタイムを経験しました。Spirit AeroSystemsの胴体品質問題はボーイングの製造計画全体に波及し、ランディングギアサプライヤーは変動する納入スロットに対して在庫を調整することを余儀なくされました。Safranのフランスにおけるチタン鍛造工場への投資と、Collins AerospaceのTorayとのプリプレグに関する長期契約は、予測可能なコストで重要な材料を確保する垂直統合戦略を示しています。規模や後方統合のための資本を持たない中小サプライヤーは、長期OEM契約が価格転嫁の柔軟性を制限するため、マージン圧縮に直面しています。
高度な作動機構および複合材構造の認証遅延
EASAのCS-25フレームワークは10万サイクルの疲労試験、落下試験、損傷許容試験を要求しており、プログラムを最大2年延長する可能性があります。FAAのAC 25.735-1は電動ブレーキの電磁干渉ケースを追加し、複数のサプライヤーのスケジュールを遅らせました。Liebherrは、規制当局が油圧液汚染を含むシナリオでの追加フェイルセーフ検証を要求したため、電気静油圧アクチュエーターで9ヶ月の遅延を経験しました。中小企業は重複テストを実行するための並行エンジニアリングチームを持たないため、専任の認証部門を維持する既存企業が有利な立場を維持しています。その結果、破壊的な新規参入者が減少し、イノベーションサイクルが長期化し、資本障壁が高まり、これらが合わさってCAGRの勢いを推定1.1%抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ランディングギアタイプ別:
主脚アセンブリが構造とブレーキ統合のプレミアムを獲得主脚アセンブリは2025年の民間航空機用ランディングギア市場収益の75.24%を占め、統合されたカーボンブレーキと電動アクチュエーターが高い単価を維持することから、2031年にかけて着実に成長すると予測されています。ショックアブソーバー、ホイールペア、荷重支持トラニオンの組み合わせにより、各主脚シップセットは複雑で資本集約的です。Collins Aerospaceの電動DURACARBパッケージだけで318キログラムの重量削減を実現し、ディスク寿命を4分の1延長することで、2,000〜3,000回の着陸ごとに定期的なオーバーホール需要を生み出しています。一方、前脚は2031年にかけてCAGR 11.21%で拡大すると予測されており、操舵と地上取り扱い荷重に特化しています。LiebherrのA350向け電気油圧式操舵はタキシング精度を向上させますが、収益化の手段は少ない状況です。
電動ブレーキアーキテクチャへの移行は、PBH契約の下で作動、制動、デジタルヘルスモジュールをバンドルできる主脚サプライヤーへの価値創造を偏らせ、OEM調達を簡素化し製品ライフサイクル全体にわたって安定した収益を確保しています。前脚のイノベーションは、低視程条件での滑走路逸脱リスクを低減するコンパクトカメラとスマート操舵アクチュエーターに集中していますが、価格プレミアムは依然として控えめです。両タイプのギアをソールソースで納入する垂直統合プレイヤーはインターフェースリスクを低減し、通常プラットフォームごとに15年間の独占権を確保することで、中堅の競合他社に対する市場ポジションを強化しています。
航空機タイプ別:
狭胴機の優位性が単通路機の生産急増を反映狭胴機ジェットは2025年の民間航空機用ランディングギア市場シェアの65.90%を占め、エアバスとボーイングが合わせて月産110機以上の単通路機を目標とする中、2031年にかけて堅調なCAGR 12.00%で拡大します。短い飛行区間により離着陸サイクルが増加し、ストラット、ブッシング、ブレーキの摩耗が加速することで、アフターマーケット需要が促進されます。広胴機ギアは数量は少ないものの、より重い荷重定格を持ち、B777Xの主脚トラックはB737 MAXの1,200キログラムに対して約3,000キログラムと、プレミアム価格を支えています。エンブラエルE2とA220が主導するリージョナルジェットは、重量とサイクル要件がHeroux-Devtekのような企業に短い滑走路と高い出撃率に対応したギアの調整を促す中間的な位置を占めています。
アジアおよび欧州の長距離交通が完全に正常化する必要があるため、広胴機の回復は狭胴機に遅れており、航空会社はB787およびA350の発注を延期しています。リージョナルジェットは500キロメートル未満の路線でターボプロップとの競争に直面していますが、速度とキャビンの快適性から長距離通勤路線での優位性を維持しています。サプライヤーはOEMの組み合わせが変動する中でギアシップセット間を柔軟に切り替えられる生産ラインと多能工を育成するために投資しています。この機動性は資本の未活用を最小化しながら、2027年以降の広胴機回復への対応準備を維持します。
エンドユーザー別:
後付け需要の加速によりアフターマーケットが勢いを増すOEM納入は2025年の民間航空機用ランディングギア市場規模の57.45%を占め、ギアシップセットが各新規機体契約に組み込まれています。しかし、就航機体が成熟するにつれて、アフターマーケットサービスは2031年にかけてCAGR 11.94%を記録すると予測されています。8〜12年ごとのオーバーホール間隔により、ブッシング、アクチュエーター、カーボンディスク交換の予測可能な需要が生まれます。B737 MAXの納入遅延に直面している航空会社は、カーボンブレーキとセンサースイートを搭載することでレガシーB737NGの運航を延長し、新型機を待つ間の能力ギャップを効果的に埋めています。
PBHフレームワークは重整備の経済性をますます支配するようになっており、SafranとCollinsは1サイクルあたりの料金で航空会社を独自部品と分析に縛り付け、キャッシュフローを安定させ切り替えコストを高めています。独立系MROは、データアクセスを交渉するための購買コンソーシアムを形成するか、OEMの関心が薄れる生産終了機体に特化することで対抗しています。欧州の運航に対するEASAの2025年の強化ヘルスモニタリング義務などの規制上の推進力が、後付け設置をさらに促進しています。ハードウェア、ソフトウェア、機上サポートを組み合わせたターンキーキットを提供するサプライヤーは、部品のみを販売するサプライヤーよりも高いマージンを獲得しており、製品ポートフォリオにサービスを統合する戦略的必要性を強調しています。
サブシステム別:
電動アーキテクチャの普及により作動システムが成長をリード構造アセンブリは2025年の収益の44.40%を占め、電気静油圧および完全電動ドライブがレガシー油圧を置き換えるにつれて、作動パッケージがCAGR 14.04%で他のすべてを上回ると予測されています。A350の電気静油圧ユニットは流体ラインを排除し、故障探索時間と定期点検を15%削減します。カーボンディスクの採用と電動トルク変調の組み合わせにより重量が大幅に削減され耐用年数が延長されるため、制動システムは成長において2位にランクされています。操舵モジュールはフライバイワイヤ統合の恩恵を受けますが、価値の割合としては依然として小さい状況です。
電動作動機構は2層の製品ランドスケープをもたらします。プレミアム広胴機は完全電動ギアを採用し、一方でコスト重視の狭胴機はコストとパフォーマンスのバランスをとるハイブリッド電気油圧方式を採用しています。SafranのB787向け電動ブレーキ制御ユニットは定期的なソフトウェアアップグレード収益を生み出し、電子部品の含有量がハードウェア販売をはるかに超えてサプライヤーの収益を延長できることを示しています。Parker Hannifinは電動リニアアクチュエーターへの投資によって油圧のレガシーをヘッジし、流体動力が後退する中での関連性を確保しています。複数のサブシステムバンドルを提供できるサプライヤーはOEMの調達と保証管理を簡素化し、コスト主導の環境における競争上の差別化を強化しています。
地域分析
アジア太平洋地域の商業用航空機着陸装置市場
アジア太平洋地域は、中国およびインドからの受注急増に牽引され、2025年の商業用航空機着陸装置市場収益の32.78%を占めた。都市化の進展、航空旅行政策の自由化、可処分所得の上昇によって座席需要が拡大すると見込まれることから、同地域は2031年まで首位を維持すると予測される。中国のCOMAC C919は段階的な現地化を目指しながらも西側のギアサプライヤーに依存しており、既存サプライヤーに対して技術移転の圧力をかけている。インドのIndiGoおよびAir Indiaは2024年に合計970件を超える受注を達成し、オフセット条項を満たすためにギアメーカーが現地組立を検討する動きを促している。日本のSumitomo Precision Products Co., Ltd.はボーイングおよびエアバスのプログラム向けにアクチュエーターを供給しており、グローバルバリューチェーンにおける同地域の役割を確固たるものにしている。AirAsiaやVietjetどの格安航空会社は、カーボンブレーキおよび予知保全センサーに適した高サイクル需要プロファイルを維持している。
南北アメリカおよびヨーロッパの商業用航空機着陸装置市場
南米は、LATAMおよびAzulの機材更新、ならびにナローボディ機の経済性を上回る地域路線へのEmbraer E2の浸透を背景に、2026年から2031年にかけて最速となる14.95%のCAGRが見込まれる。2025年には国内旅行が急速に回復し、より高い運航頻度を支える空港インフラへの投資を呼び込んでいる。Héroux-Devtek Inc.によるEmbraer E2ギアの複数年契約は、同サプライヤーがこの勢いを享受する立場に置いている。北米とヨーロッパは2025年の収益の合計45%を占めた。ただし、両地域の成熟した機材は、航空会社がPBH(パワー・バイ・ザ・アワー)契約を活用してライフサイクルコストを管理するにつれ、新規納入よりも改修に重点が移りつつある。EU排出量取引制度(EU ETS)などの規制枠組みは、排出量を削減し検証済みカーボンクレジットの節約効果を高める電動ブレーキおよびセンサーの採用インセンティブを強化している。
中東・アフリカの商業用航空機着陸装置市場
中東は、Emirates、Qatar Airways、および新興のRiyadh Airが断続的な大型受注を行っていることから、相当な上振れ余地を提供している。ただし、ワイドボディ機の型式証明の遅延および原油価格の変動が予測に不確実性をもたらしている。アフリカは、航空会社の収益性の低さとMROインフラの未整備により依然として遅れをとっているが、Ethiopian Airlinesなどのフラッグキャリアが機材近代化に慎重に投資しており、性能最適化された着陸装置に対する新興需要の兆しを示している。サプライヤーは、新興地域に販売リソースを配分する際に、短期的な数量と地政学的リスクおよび支払いリスクのプロファイルを比較検討している。
規制環境
民間航空機の降着装置の設計、製造、および継続的な耐空性は、輸送カテゴリーの証明規則と義務的な修正措置によって規定されている。米国では、14 CFR Part 25(降着装置要件である14 CFR 25.729を含む)に基づくFAA耐空性基準が、基本的な性能および安全性の要件を定めている。欧州では、EASAが同様の証明目的のためにCS-25を適用しており、これらの枠組みは点検、部品交換、寿命限界の遵守を義務付ける耐空性改善通報(AD)によって強化されている。
2026年、規制当局の措置は稼働中の機体における降着装置の完全性と支援システムを対象とし、短期的な整備需要を特定のサブアセンブリに移行させた。EASAは降着装置の部品寿命限界に関するAD 2026-0007(2026年1月)を発行し、2026年4月および5月にはAD 2026-0076(主脚ショックストラットシリンダーの点検・交換)およびAD 2026-0092(A350主脚ボギーピボットピンおよびブッシュの点検)を含むADを公表した。FAAも2026年にエアバス機を対象としたADを公表し、A350-941の主脚ブレーキロッドセンターピンナットのサブアセンブリに関する2026年4月の指令、および主脚ドアアクチュエーターに関する2026年5月の指令が含まれる。これらの措置により、運航会社、OEM、およびMROは、義務付けられた作業範囲を承認済み整備プログラムに迅速に組み込む必要が生じている。
バリューチェーン分析
降着装置のバリューチェーンは、上流の材料と特殊工程から始まり、精密機械加工と複雑な組立を経て、OEMへの取り付けおよびアフターマーケットに至る。チタンと先進複合材が構造部材(シリンダー、ピストン、ボギービーム、トラニオン)を供給し、特殊コーティングと表面処理が疲労性能と耐食性能を支える。これらの工程は、AS9100などの航空宇宙規格に一般的に準拠した厳密に管理された重要工程と品質システム、そして広範な非破壊検査に依存している。
Safran Landing Systems、Collins Aerospace(RTX)、Liebherr-Aerospaceなどのティア1インテグレーターは、構造部材とブレーキ・作動系パッケージを組み合わせ、長期にわたるプラットフォームのライフサイクルを通じて構成管理を行いながら、完全なシップセットをAirbus、Boeing、および地域ジェットOEMに供給している。下流では、アフターマーケットの価値は、オーバーホール工場、スペアパーツ流通、交換またはパワー・バイ・ザ・アワー型のサポートモデルを通じて獲得される。サプライチェーンの動きは活発な地域化とパートナー開発を示している。Liebherr-Aerospaceは、インドのハイデラバードから高精度の降着装置部品を製造するため、Jeh Aerospaceと長期契約を締結した(2026年4月)。また、インドのBharat Forgeと協力し、リングミル鍛造と機械加工技術による製造能力を確立した(2025年2月)。生産能力と現地化の動きは欧州にも及び、Collins Aerospaceはポーランドのタイエチナ工場を拡張し、降着装置の生産能力を増強することを発表した(2025年9月)。サービス面では、OEM連携型のMROネットワークと専門修理業者がオーバーホールおよびスペアパーツの供給網を通じて機体を支えており、SafranとRevimaはフランスとタイの降着装置修理・オーバーホール施設向けのスペアパーツ供給および技術支援に関する長期契約を更新した(2025年6月)。
競合ランドスケープ
Safran Landing Systems、Collins Aerospace、Liebherr-Aerospaceは、2025年の民間航空機用ランディングギア市場において大きなシェアを保有しています。この優位性は、ボーイングとエアバスの主力プラットフォームにおける長年のソールソースポジションに起因しています。構造、ブレーキ、作動機構にわたる垂直統合により、単一シップセットの納入が可能となり、OEM調達プロセスを合理化し、長期的な収益源を確保するPBHサービス契約をバンドルしています。Heroux-Devtek、Triumph Group、住友精密工業などの企業は次のティアを占め、規模の経済よりも機動性とエンジニアリング対応力が重要なリージョナルジェットプログラムおよび特定のサブシステムのニッチ分野に特化しています。老朽化したB737NGおよびA320ceo機体向けの後付けキットには機会が残っており、独立系MROと専門サプライヤーが既存のOEMサービスネットワークと直接競合することなく事業を展開できる競争空間を提供しています。
積層造形は、従来は資本集約的な鍛造を必要としたチタン部品の製造を可能にすることで、従来のコスト構造に挑戦する破壊的な力として台頭しています。しかし、多くの場合複数年にわたる長い認証サイクルが、これらの技術の即時的な市場浸透を制限しています。2024年、Safranは作動または制動モジュールの独立した交換を可能にする特許取得済みのモジュラーランディングギア設計を発表し、メンテナンス時間を30%削減しました。このイノベーションは、ハードウェアをデジタルツインと分析に統合する企業の競争ポジションを強化しています。FAA AC 25.735-1およびEASA CS-25によって規制される規制遵守は、参入障壁として機能しながら高コストを課し続け、原材料インフレの圧力にもかかわらず既存企業のEBIT利益率12〜15%を維持しています。
市場統合のトレンドは航空宇宙産業内のより広いパターンを反映しています。OEMは以前は独立系修理店に向けられていた価値を獲得するために、アフターマーケットサポートの垂直統合をますます進めています。一方、ティア2サプライヤーは電動作動システムや複合材ストラットなどの資本集約的な技術を拡大するためにアライアンスや買収を追求しています。これらのトレンドにもかかわらず、生産増強が進む中で競争の激しさは高まっており、数量の可視性が高まることでコンポーネントスペシャリストやサプライチェーンの現地化を目指すアジアの合弁企業からの投資を引き付けています。既存プレイヤーは地域サービスセンターを強化し、航空会社を長期サービスエコシステムに結び付ける独自のヘルスモニタリング分析を組み込むことで対応しています。その結果、市場シェアは予測期間中にわずかしか変動しないと予想され、競争ポジションの決定においては価格戦略よりもプラットフォームの組み合わせと技術的差別化がより重要な役割を果たすと見込まれています。
民間航空機用ランディングギア産業のリーダー企業
-
Safran SA
-
Honeywell International Inc.
-
Liebherr-International Deutschland GmbH
-
Héroux-Devtek Inc.
-
RTX Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
民間航空機着陸装置市場
- Safran SA
- RTX Corporation
- Liebherr-International Deutschland GmbH
- Parker-Hannifin Corporation
- Héroux-Devtek Inc.
- Triumph Group, Inc.
- Sumitomo Precision Products Co., Ltd.
- CIRCOR International, Inc.
- Magellan Aerospace Corporation
- REVIMA Group
- Crane Company
- GKN Aerospace Services Limited
- Eaton Corporation plc
- Moog Inc.
- Honeywell International Inc.
- Sika Interplant Systems Limited
市場機会と将来展望
一つの機会分野は、リードタイム短縮と機体地上待機(AOG)リスク管理を背景に、単発高生産率のシングルアイル機の生産拠点や大規模な既存ワイドボディ機隊に近接した降着装置の製造・オーバーホール能力の拡大である。2026年6月、Collins Aerospace(RTX)は6,900万米ドルの拡張投資を経て、降着装置の生産能力を約25%増強したポーランド・タイエチナの拡張製造施設を開設し、OEMの生産率を支え、供給の継続性を安定させるための継続的な投資姿勢を示した。Safran Landing Systemsも2026年6月、Boeing 787およびAirbus A350/A330プログラム向けの世界的MRO能力を、シンガポール、モルスハイム、ケレタロを含む拠点への投資により拡大していると発表し、アフターマーケットの処理能力を長距離路線機隊の整備サイクルに合わせている。
第二の機会は、特に稼働率とダウンタイム制約を両立させる必要のある航空会社にとって、在庫アクセス、オーバーホールスケジューリング、機上サポートを一括提供するサービス主導型の商業モデルにある。Boeingの降着装置交換(Landing Gear Exchange)活動はこの流れを反映しており、同社は2026年2月、シンガポール航空との間で737 MAXおよび787ファミリー合計75機以上を対象とする、同社史上最大の降着装置交換契約を締結した。サービスの一括提供に加え、より軽量な構造とモアエレクトリックアーキテクチャを追求するサプライヤーは、整備性への規制および航空会社の注目をより差別化された製品に転換できる可能性があり、特にセンサー対応型の降着装置や電動ブレーキ・作動系が、高サイクルのナローボディ機隊の点検負担を軽減し、整備計画を簡素化する分野で有効である。
Recent Industry Developments in 民間航空機着陸装置市場
- 2026年6月:RTXは、Collins Aerospaceを通じて、6,900万米ドルの投資に支えられ、降着装置の生産能力を約25%増強したポーランド・タイエチナの拡張製造施設を開設した。この施設拡張により、AirbusおよびBoeingプログラムへの地域供給が強化され、認定生産能力の拡大により高生産率下の変動に対する耐性が高まる。
- 2025年12月:GA Telesisは、米国大手航空会社とA320ファミリーの降着装置アセンブリの整備・オーバーホールを行う5年間の契約を締結した。この契約は、運航会社が予測可能な回転時間とライフサイクルコスト管理を求める中で、統合航空サービス提供者がアフターマーケットの作業範囲を獲得する役割を強化している。
- 2025年6月:Safranは、降着装置およびカーボンブレーキラインの生産・整備能力を強化するため、モルスハイムの降着・ブレーキシステム施設の改良を発表した。この追加された生産能力は、OEMの供給スケジュールと拡大するオーバーホール需要の両方を支え、上流の精密鍛造、コーティング、熱処理サービスへの需要増加も促す。
民間航空機着陸装置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、民間航空機に使用される着陸装置システムから生じる収益として定義され、納入航空機への新規搭載および運航中の機体に関連する交換需要を対象としています。
対象外の範囲:軍用航空機、ヘリコプター、ジネスジェット向けの着陸装置、および統合された着陸装置システムの一部を構成しない単独のホイールまたはタイヤの販売は除外しています。
セグメンテーション概要
- ランディングギアタイプ別
- 主脚
- 前脚
- 航空機タイプ別
- 狭胴機
- 広胴機
- リージョナルジェット
- エンドユーザー別
- 機体メーカー(OEM)
- アフターマーケット
- サブシステム別
- 作動システム
- 操舵システム
- 制動システム
- 構造システム
- その他のサブシステム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、オープンな航空および マクロデータセットを用いて民間航空機の需要プールを確定することから始まり、次いで着陸装置に関連する指標に絞り込みます。参照ポイントとして、FAAおよびEASAの耐空性・安全性に関する刊行物、ICAOおよびIATAの交通統計、世界銀行のマクロ指標、関連材料・部品に関するUN Comtradeの貿易コード、ならびに設計変化(例えば、アクチュエーションの変更や材料の転換)を示すオープンな技術文献および特許を使用しています。
これらのシグナルを使用可能なモデル入力に変換するため、公開企業の財務報告書、投資家向けプレゼンテーション、OEMの受注・納入状況の更新情報、およびプログラムの立ち上げとレトロフィットサイクルを追跡する信頼性の高い航空宇宙分野のプレスリリースも参照しています。さらに、企業財務・インテリジェン、ニュース・財務情報、航空機・機体レベルの航空データベース、および特許情報に特化した有料サブスクリプションを活用し、タイムライン、生産立ち上げの前提条件、およびコスト要因を相互検証しています。ここに挙げたソースは例示であり、調査期間中のデータ収集、検証、および明確化のために他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、着陸装置のシップセット価格、オーバーホール頻度、OEM搭載とアフターマーケットイベントの分割に関するデスク調査の前提条件を検証するために活用しました。主要な航空地域にわたるサプライチェーン関係者、整備専門家、航空会社・機体関連の担当者と意見交換を行いました。これらの情報は、新しいサブシステム(アクチュエーションおよびブレーキングのアップグレードなど)の採用前提条件の精緻化、および実際のショップや航空会社の計画サイクルと整合しないランプパターンの調整に役立てました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上層:32% | CXO:17% | アジア太平洋:49% |
| 中位層:47% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:33% |
| 中小規模プレーヤー:21% | マネージャー:55% | 南北アメリカ:18% |
市場規模の算定と予測
規模の算定は、航空機の生産および機体の稼働状況を着陸装置需要に換算し、ギアのシップセットおよびオーバーホール価格のロジックを用いて金額に変換するトップダウンアプローチで構築されています。モデルは、タイプ別の航空機納入数、運航中の機体数、着陸装置の標準的なオーバーホール間隔、および大規模修理と交換に至るイベントの割合を中心に設定されており、OEMとアフターマーケットのプールが一貫した方法で導出されます。
合計値の妥当性を確保するため、ナローボディ機、ワイドボディ機、リージョナルジェットのサンプルシップセット平均販売価格に推定ユニット数を乗じた選択的なボトムアップ検証や、MROスループット能力のチャンネルチェックによって結果を裏付けています。数値に大きく影響する入力要素には、納入ランプレート、退役・稼働パターン、陸装置のショップ訪問頻度、高強度部品の材料・加工コストの動向、および実際に実施されているブレーキングとアクチュエーションのレトロフィット強度が含まれます。製造レート、ショップキャパシティ、およびサプライ制約は急速に変化する可能性があり、一本の滑らかな曲線よりもいくつかの明確なケースで対処する方が適切であるため、予測は専門家のコンセンサスに裏付けられたシナリオ分析を用いて実施されます。ボトムアップシグナルにギャップが生じた場合は保守的な補間を使用し、外れ値が合計を歪めないようインタビューで再検証します。
データ検証と更新サイクル
モデルの出力は、納入・機体指標、アフターマーケット活動シグナル、およびインタビューに基づく価格・サイクルの前提条件を三角測量によって検証し、承認前に不整合を調査します。航空機タイプ別合計、OEM対アフターマーケットの分割、および地域レベルのパターンを含む複数のレベルで分散チェックを実施し、一つの強い前提条件が市場全体を意図せず過大評価しないようにしています。
多段階のアナリストレビューを実施し、納入ガイダンスの急激な変化、サプライ混乱、またはオーバーホールタイミングの予期せぬ変化など、重大な不一致が発見された場合は回答者に再連絡します。レポートは年次で更新され、大規模な航空機プログラムの変更や主要な規制上の出来事が明確な段階的変化をもたらす場合には中間更新も実施されます。納品前に最終確認を完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの民間航空機着陸装置市場規模と他の公表推計値との比較
民間航空機着陸装置について異なる市場規模の数値が見られることは通常のことであり、これは出版社が必ずしも同じ収益ストリームを計上しているわけではなく、オーバーホール強度や価格に関する前提条件も異なるためです。また、起点として使用する年、為替換算の適用方法、および航空機納入計画の変更後に推計を更新する速度の違いも数値の差異をもたらします。
隣接するホイールおよびタイヤの収益を着陸装置の一部として扱ったり、商業カテゴリーで明確に区分されていない広範な航空機カバレッジの前提条件を使用したりすることで、対象範囲を拡大しているソースもあります。Mordor Intelligenceでは、OEMおよびアフターマーケット需要を含む民間航空機向け統合着陸装置システムに計上を限定し、ブレーキングおよび構造アセンブリとの二重計上を避けるため、単独のホイールまたはタイヤの販売は除外しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 4.75 ビリオン 米ドル(2025年) | |
| 業界出版社A | 5.80 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、OEM対アフターマーケットの分割を明確に示していないため、オーバーホール収益が完全に計上されているか部分的に含意されているかによって合計値が変動する可能性があります。 |
| 業界出版社B | 10.50 ビリオン 米ドル(2025年) | より広い価値範囲を適用しているとみられ、隣接コンポーネントや統合着陸装置システム収益を超える機体あたりコンテンツの前提条件が含まれている可能性があります。 |
3つの数値の差異は主に、着陸装置収益として何を計上するか、およびフターマーケット活動をどのように金額に換算するかに起因しています。需要プールを民間航空機の納入数および機体稼働に基づくオーバーホールサイクルに紐付け、平均販売価格とサイクルの前提条件をインタビューで検証することにより、推計値は読者が追跡・再現できる明確な入力に基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
2031年の民間航空機用ランディングギア市場の予測値は?
民間航空機用ランディングギア市場はCAGR 10.91%を背景に、2031年までに97億7,000万米ドルに達すると予測されています。
最もランディングギア需要が高い航空機カテゴリーはどれですか?
狭胴機ジェットが2025年に65.90%の収益シェアでトップを占め、2031年にかけてCAGR 12%で成長しています。
電動ブレーキシステムが勢いを増している理由は何ですか?
最大318キログラムの重量削減、火災リスクの低減、ブレーキディスク寿命の25%延長を実現し、大幅な運用コスト削減をもたらします。
最も速く拡大している地域はどこですか?
LATAMやAzulなどの航空会社が機体を近代化しているため、南米が2026年から2031年にかけてCAGR 14.95%で最も速い成長を記録すると見込まれています。
アワーパワー契約は独立系MROにどのような影響を与えますか?
PBH契約はOEM管理下でメンテナンスをバンドルし、航空会社のロックインを強化し、独立系修理店が利用できる作業範囲を縮小します。
サプライヤーは開発を加速するためにどのような技術を採用していますか?
積層造形、デジタルツイン、協働ロボットが設計サイクルを短縮し、より軽量でカスタマイズされたギアアセンブリの実現を可能にしています。