
ココナッツ製品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
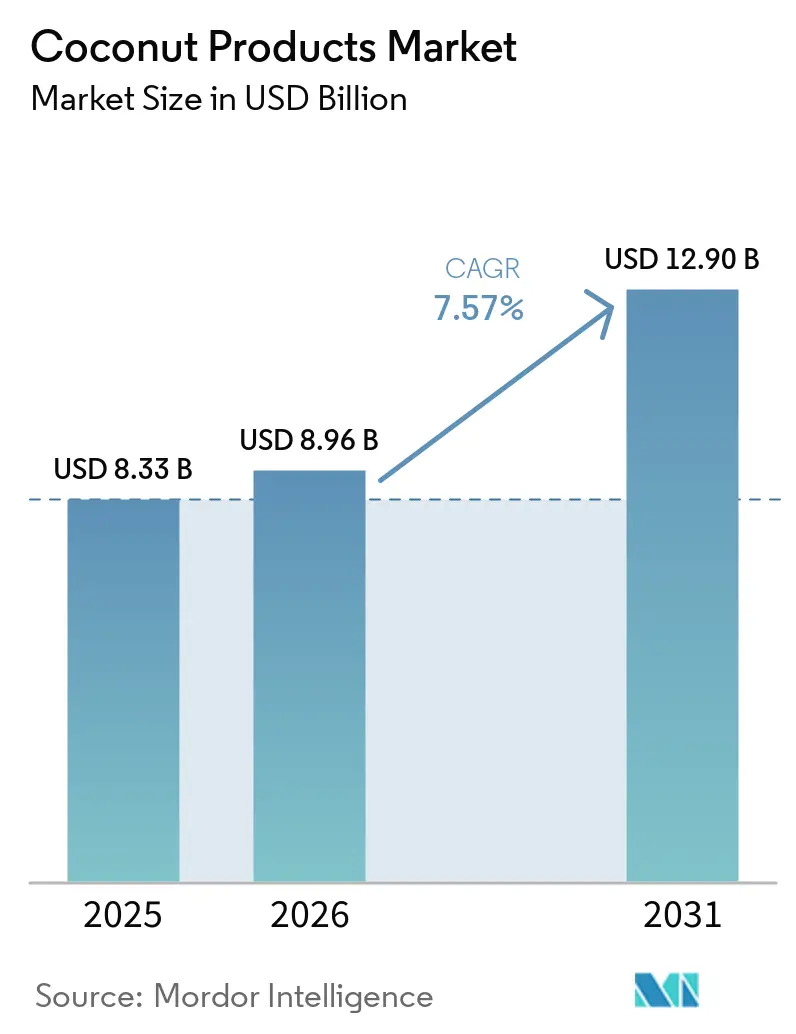
| 市場規模 (2026) | 8.96 十億米ドル |
| 市場規模 (2031) | 12.90 十億米ドル |
| Growth Rate (2026 - 2031) | 7.57 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるココナッツ製品市場分析
ココナッツ製品市場の規模は2025年に83億3,000万米ドルと評価され、2026年の89億6,000万米ドルから2031年には129億米ドルへと成長し、予測期間(2026年〜2031年)における年平均成長率(CAGR)は7.57%と推定されます。この持続的な拡大は、植物性栄養素、クリーンラベル原料、および機能的水分補給ソリューションに対する需要の高まりから生じており、ココナッツ由来の製品はこれらのニーズを独自に満たしています。国際ココナッツ共同体によると、フィリピン、インドネシア、タイ、インドが世界のココナッツの70%以上を供給しているため、アジア太平洋地域は引き続き重要な役割を担っており、加工業者は北米・欧州の輸入依存バイヤーに対して構造的なコスト優位性を持っています。ココナッツウォーターやミルクなどの液体形態は引き続き小売棚を席巻していますが、固体および粉末形態は、ベーカリー、菓子類、スポーツ栄養ブレンド向けの常温安定ソリューションとして普及が進んでいます。急速なeコマースの普及により、ニッチブランドが従来の流通障壁を回避し、オーガニック・フェアトレード・サステナビリティの訴求に対してブランドロイヤルティで応える健康志向のミレニアル世代をターゲットにすることが可能となっています。単一企業が低い二桁台のシェアを超えることがないため、競争の激しさは中程度にとどまっており、既存企業も新興企業も、垂直統合や長期生産者契約を通じて原材料の安定調達を確保することを余儀なくされています。
主要レポートのポイント
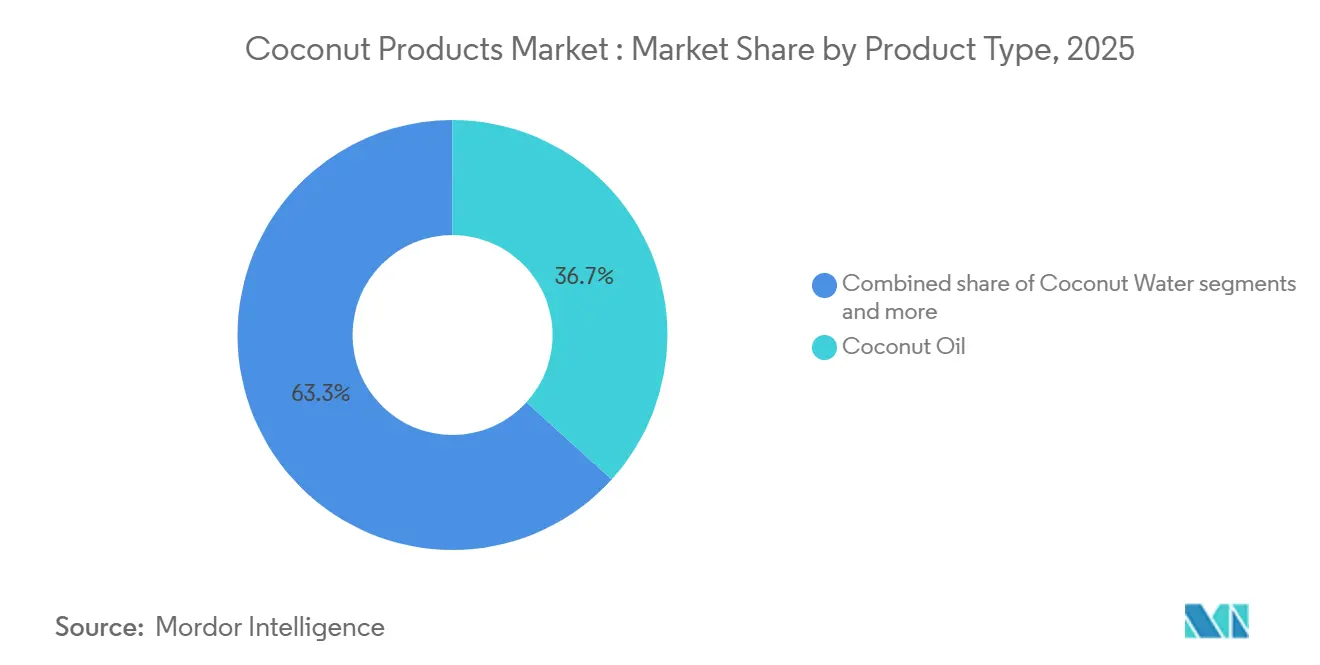
- 製品タイプ別では、ココナッツオイルが2025年に36.72%の収益シェアでトップとなり、ココナッツミルクは2031年にかけて年平均成長率(CAGR)8.82%で拡大する見込みです。
- 形態別では、液体形態が2025年のココナッツ製品市場規模の72.39%を占め、固体および粉末形態は2031年にかけて年平均成長率(CAGR)9.64%で拡大しています。
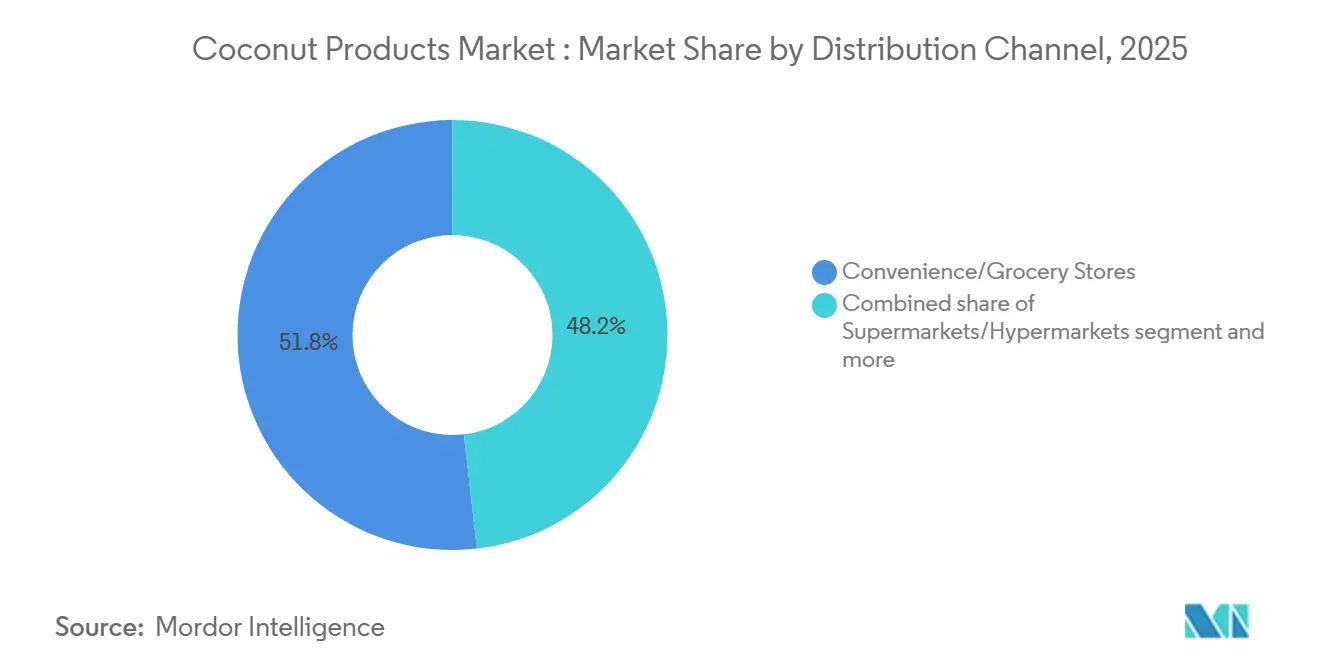
- 流通チャネル別では、コンビニエンスストア・食料品店が2025年のココナッツ製品市場シェアの51.81%を占め、オンライン小売店は2031年にかけて年平均成長率(CAGR)9.98%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のココナッツ製品市場規模の34.85%を占め、2031年にかけて年平均成長率(CAGR)9.49%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルココナッツ製品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・植物性製品への需要を促進する健康意識の高まり | +1.8% | 北米・欧州に重点を置くグローバル | 中期(2〜4年) |
| 低カロリー水分補給飲料としてのココナッツウォーターの人気上昇 | +1.2% | 北米、欧州、アジアの都市部へ拡大 | 短期(2年以内) |
| ビーガンおよび乳製品不使用食の成長によるココナッツミルクおよびクリームの需要増加 | +1.5% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| プレミアムおよびオーガニックのココナッツ製品へのアクセスを拡大するeコマースプラットフォーム | +0.9% | グローバル、先進国市場で最も強い | 短期(2年以内) |
| アーユルヴェーダおよび伝統医学の成長によるココナッツベースの治療薬への関心の復活 | +0.8% | アジアのコア市場、北米のウェルネス市場へのスピルオーバー | 長期(4年以上) |
| ココナッツ製品の世界的な料理利用の増加が需要を促進 | +1.0% | 製品嗜好に地域差があるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
健康意識の高まりが天然・植物性製品への需要を促進
消費者の健康意識が高まるにつれ、加工食品や合成サプリメントの天然代替品としてのココナッツ製品への関心が増しています。2025年の米国食事ガイドライン諮問委員会は、飽和脂肪を植物性代替品に置き換えることを推奨しており、ココナッツオイルの訴求力をさらに高めています。この規制上の後押しは、プレミアム価格帯のバージンココナッツオイルおよびMCT(中鎖脂肪酸)オイル誘導体のイノベーションを促進するだけでなく、代謝改善や潜在的な心血管系への効果など、その健康上の優位性を裏付けています[1]出典:米国保健福祉省、「2025年食事ガイドライン諮問委員会の科学的報告書」、dietaryguidelines.gov。さらに、食の選択が環境に与える影響への意識の高まりにより、ココナッツ製品は持続可能な選択肢として位置づけられ、環境意識の高い消費者の嗜好と合致しています。クリーンラベル製品への需要の高まりと機能性食品のトレンドにより、ococナッツ製品は味とウェルネスの両方のニーズを満たすニッチ市場を開拓しています。これらのダイナミクスは、植物性代替品の利点に関する消費者教育の向上と相まって、ococナッツ製品の堅調な成長軌道を示しており、今後数年間にわたる市場拡大の継続を示唆しています。
低カロリー水分補給飲料としてのococナッツウォーターの人気上昇
消費者が低カロリーで砂糖無添加の天然電解質を好むようになるにつれ、ococナッツウォーターは従来のスポーツドリンクに取って代わりつつあり、健康志向の購買者に強く支持されています。等張飲料に匹敵する水分補給効果を提供しながら、カリウムとマグネシウムを天然に含んでいます。ブランド各社はこのシフトを活用しており、The Vita Coco Companyは高マージンのアルコール飲料セグメントに参入するためにVita Coco Spikedを発売しました。eコマースは機能的・サステナビリティ上の利点を効果的に伝えることで成長をさらに促進しています。同時に、Tetra PakのDirect超高温(UHT)技術などのUHT処理の進歩により、賞味期限が延長され、コールドチェーンインフラが限られた市場への展開が拡大しました。これらのイノベーションにより、2025年のTata Consumer ProductsのLyfe+ococナッツウォーターなどの製品発売が可能となり、グローバル飲料市場におけるococナッツウォーターの競争力が強化されています。
ビーガンおよび乳製品不使用食の成長によるococナッツミルクおよびクリームの需要増加
乳糖不耐症、倫理的配慮、健康認識に起因する乳製品忌避の高まりにより、特に機能性と風味が重要なフードサービスおよびベーカリー用途において、ococナッツミルクおよびクリームへの需要が拡大しています。Good Food Instituteによると、米国では2024年に成人の40%が植物性肉または乳製品代替品を消費し、そのうち24%が月1回以上消費しており、ococナッツベース製品はオーツ麦やアーモンド製品との競争にもかかわらず注目すべきシェアを保持しています[2]出典:Good Food Institute、「消費者スナップショット:植物性食品2024年」、gfi.org。ococナッツミルクの高い脂肪含有量とクリーミーなテクスチャーは、乳製品不使用のラテ、アイスクリーム、ヨーグルトにおいて好まれる選択肢となっており、他の代替品が乳製品のリッチさに匹敵することが難しい分野です。この強みは、2024年1月にThe Coconut Collabが実施した150万ポンドのシリーズB資金調達に反映されており、欧州展開を支援し、贅沢な植物性乳製品カテゴリーにおけるococナッツベース製品の回復力と防御可能なポジションを浮き彫りにしています。
アーユルヴェーダおよび伝統医学の成長によるococナッツベースの治療薬への関心の復活
特にバージンococナッツオイルは、AYUSH省のアーユルヴェーダ処方を推進する政策に支えられ、消費者が伝統的なウェルネス慣行に回帰するインドおよび東南アジアで需要が再び高まっています。アーユルヴェーダ薬の約40%に使用されているococナッツオイルは、伝統医学を主流の医療に統合する取り組みから恩恵を受けており、認定オーガニックおよびバージン品種の国内需要と輸出ポテンシャルの両方を高めています。これにより、料理・工業用途向けの低マージン商品ococナッツオイルと、健康・ウェルネス用途向けにポジショニングされたプレミアムバージンococナッツオイルという二極化した市場が生まれています。Nutrivaなどのブランドは、広範なサードパーティ試験を経たフェアトレード認定バージンococナッツオイルをマーケティングすることでこのシフトを活用し、透明性を重視する消費者にアピールしています。アーユルヴェーダにインスパイアされたウェルネスが西洋市場で普及するにつれ、ococナッツオイルは基本的な料理用食材ではなく機能的な健康製品として捉えられるようになっており、より高い価格帯を支持し、商品価格変動へのエクスポージャーを低減しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気象に敏感なococナッツ農業による価格変動が市場の安定性に影響 | -1.4% | アジア太平洋生産地域に集中するグローバル | 短期(2年以内) |
| 新鮮なococナッツ製品の短い賞味期限がサプライチェーンの効率を妨げる | -0.8% | グローバル、生産地から遠い地域で深刻 | 中期(2〜4年) |
| 代替植物性原料(例:アーモンド、オーツ麦)との競争が成長を制限 | -1.1% | 主に北米・欧州、アジア太平洋の都市部へ拡大 | 中期(2〜4年) |
| 高い加工・輸出コストがメーカーのマージンを圧迫 | -0.7% | アジア太平洋生産地域、グローバル競争力に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気象に敏感なococナッツ農業による価格変動が安定性に影響
ococナッツ農業は台風、干ばつ、不規則なモンスーンに大きくさらされており、2024年の気候ショックは迅速に供給不足と価格変動に転化しました。フィリピンでは台風クリスティンとペピトがほぼ39,000ヘクタールのococナッツ農場を損壊し、120万人以上の農家に影響を与え、2,000万米ドルを超える損失をもたらしました。一方、エルニーニョによる干ばつはインドネシアの収量を15〜20%削減し、ococナッツオイルの生産コストを引き上げました。これらの混乱により輸出価格が急騰し、デシケーテッドococナッツの価格はフィリピンで前年比26%、インドネシアで76.8%、スリランカで62%上昇しました[3]出典:国際ococナッツ共同体、「デシケーテッドococナッツの市場レビュー 2024年10月」、coconutcommunity.org。北米・欧州の食品メーカーにとって、この変動は調達計画を圧迫し、マージン縮小と消費者価格引き上げの選択を迫るとともに、より安定したサプライチェーンを持つオーツ麦・アーモンド代替品に対する競争力を弱めています。
新鮮なococナッツ製品の短い賞味期限がサプライチェーンの効率を妨げる
新鮮なococナッツウォーターは通常、加工なしでは24〜48時間しか持たないため、メーカーは高圧処理(HPP)、超高温(UHT)処理、または無菌包装を採用せざるを得ず、いずれもコストを増加させ、味や栄養素の保持に影響を与えます。HPPは生理活性化合物と新鮮な風味を保持し、30〜45日の賞味期限を提供しますが、高価な設備と継続的なコールドチェーン物流が必要であり、健康志向の消費者をターゲットとするプレミアムブランドへの適用が限られます。UHTは賞味期限を12ヶ月に延長し、コールドチェーンの必要性をなくしますが、風味と栄養素が損なわれるため、価格重視のセグメントに適しています。このトレードオフにより、Vita CocoなどのプレミアムHPPブランドが高価格を維持する一方、UHTベースのプライベートラベルおよびバリューブランドがコストで競争するという二極化した市場が生まれています。ococナッツミルクおよびクリームについては、無菌包装が賞味期限を延長し常温流通を可能にしますが、フィリピン、インドネシア、タイの中小加工業者にとっては高い設備投資が依然として障壁となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:乳製品不使用需要の急増によりococナッツミルクが加速
ココナッツミルクは2031年までに8.82%のCAGRで成長すると予測されており、コーヒーショップドリンク、レトルト食品、その他の調理み食品において優れたパフォーマンスを発揮するクリーミーな乳製品代替品への需要の高まりが成長を後押ししています。ココナッツオイルは依然として最大のセグメントであり、2025年に36.72%の市場シェアを保持していますが、飽和脂肪に対する精査の高まりの中でその優位性は徐々に低下しています。デシケーテッドココナッツはベーキング用途の定番として残っており、ココナッツシュガーのようなニッチ製品は、価格が高いにもかかわらず、糖尿病患者や健康志向の消費者に支持されています。The Vita Coco Company社の2024年最初の9ヶ月間における売上高の15%増加(4億6,380万米ドル)は、飲料に特化したブランドが既存のウォーターサプライチェーンに新たなココナッツミルクSKUを重ねることで成長を加速できることを示しています。
消費者行動の変化は、ココナッツミルクの主流採用をさらに促進しています。英国では、カフェ文化の台頭と物性トレンドにより、27%の世帯が月に一度植物性ミルクを購入するようになり、小売およびフードサービスチャネル全体でのココナッツミルクの機会が拡大しています。生産量の95%を輸出しているタイのTheppadungporn Coconut社は、ココナッツミルクの出荷好調を背景に9ヶ月間の売上高2億6,200万米ドルを報告しており、専門加工業者がグローバルなフードサービス需要を活用している様子を示しています。これらのトレンドは総じて、国内採用と国際輸出機会の両方に支えられ、ココナッツミルクをココナッツ製品市場の主要な成長エンジンとして位置づけています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


形態別:固体および粉末形態が常温安定用途で存在感を高める
デシケーテッドococナッツ、ococナッツ粉、ミルクパウダーを含む固体および粉末ococナッツ誘導体は、コールドチェーン物流を必要とする液体形態を上回る年平均成長率(CAGR)9.64%で成長しています。液体は2025年のセグメントの72.39%を依然として占めていますが、輸送コストの上昇と炭素削減義務により、現地で再水和できる軽量乾燥原料への需要がシフトしています。国際ococナッツ共同体によると、フィリピンのデシケーテッドococナッツ輸出は2024年上半期に9.5%増加して81,728メトリックトンとなり、米国とオランダが大部分の出荷を吸収しました。このトレンドは、輸送・保管コストを削減しながらパフォーマンスを維持する、より持続可能で物流効率の高い形態への広範な移行を反映しています。
加工業者はまた、プレミアムセグメントを獲得するために認証と持続可能な慣行を通じて付加価値を創出しています。NutivaによるCoconut Secretの買収は、オーガニックおよびフェアトレードの認証がブランドロイヤルティを促進する大豆不使用アジアンソースをターゲットとするococナッツアミノを含むポートフォリオを拡大します。同様に、Century Pacific FoodによるCoco Harvestの4,000万米ドルの買収は、ococナッツの殻から再生可能エネルギーを統合し、欧州の炭素報告基準に沿った事業を行い、粗利益率の回復力を高めています。これらの取り組みは総合的に、製品イノベーション、認証、サステナビリティが固体および粉末ococナッツセグメントを再形成しながら収益性とグローバル競争力を支援する方法を示しています。
流通チャネル別:オンライン小売が食料品店の優位性を崩す
コンビニエンスストアおよび食料品店はococナッツ製品販売の51.81%を依然として占めていますが、オンライン小売は年平均成長率(CAGR)9.98%で急速に拡大しており、原料の透明性、調達、サステナビリティを強調するサブスクリプションとデジタルタッチポイントを好む若い消費者に牽引されています。有機取引協会によると、Thrive MarketやAmazon Freshなどのプラットフォームは認証、サステナビリティバッジ、ユーザーレビューを紹介し、新興ococナッツSKUの試用を促進してカテゴリーを拡大し採用を加速しています。Califia FarmsはSEC提出書類においてDTC(ダイレクト・トゥ・コンシューマー)販売を引用しており、ococナッツ飲料のオンラインストーリーテリングのスケーラビリティの証拠として、ダイレクト・トゥ・コンシューマーチャネルがプレミアムブランドの主要な成長エンジンとなっています。これらのチャネルにより、ブランドは産地、機能的効果、ウェルネス訴求を従来の小売よりも効果的に伝え、より深い消費者エンゲージメントとロイヤルティを育成することができます。
同時に、スーパーマーケットとコンビニエンスストアは来客数を守るためにプライベートラベルのococナッツ品揃えを拡大しており、機能性、味、またはサステナビリティのナラティブで差別化できないブランド製品に圧力をかけています。この進化する小売環境は、アジャイルなフルフィルメント、在庫の可視性、サプライチェーンの応答性の重要性を強調しています。高品質な製品と説得力のあるデジタルストーリーテリングおよび効率的な配送を組み合わせたブランドは、eコマースの成長と従来の小売プレゼンスの両方を活用して試用、リピート購入、長期的なロイヤルティを促進し、今後5年間で市場シェアを獲得するのに最も有利な立場にあります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
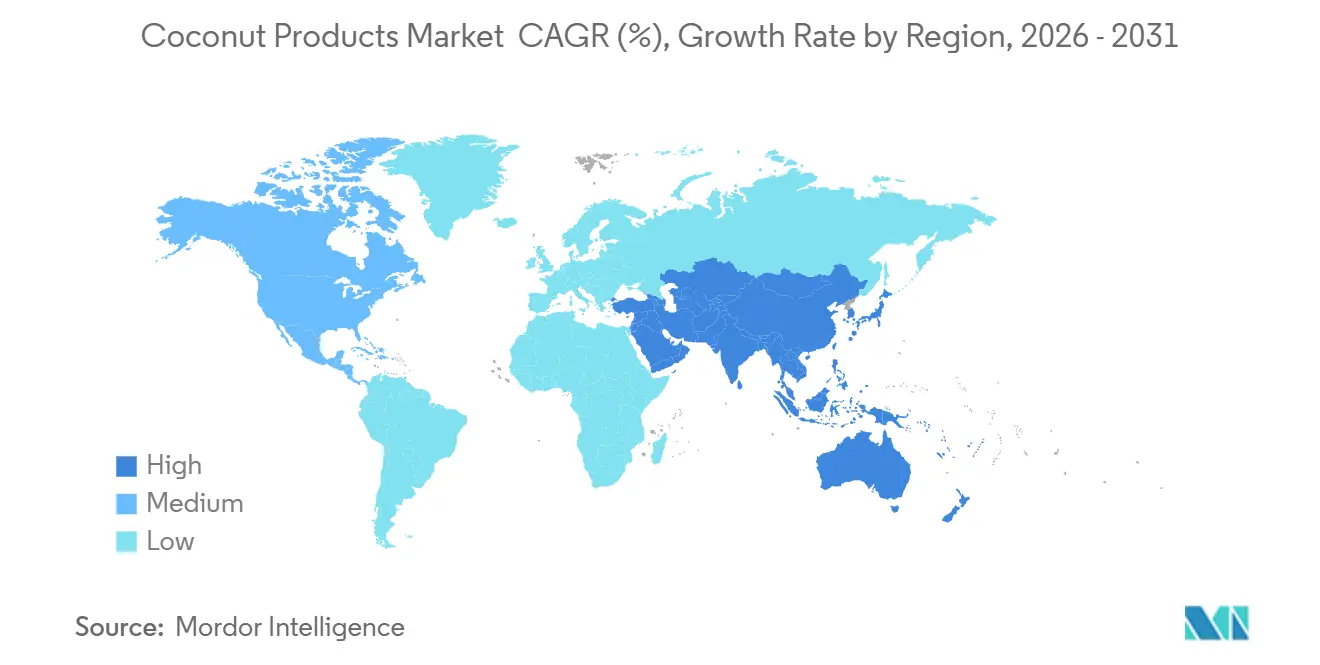
アジア太平洋地域は2025年に34.85%のシェアでococナッツ製品市場をリードしており、国際ococナッツ共同体によると、原材料への近接性と有利な労働経済を提供する統合された農業・加工エコシステムに牽引され、2031年にかけて年平均成長率(CAGR)9.49%で成長する見込みです。フィリピンは2024/25年に256万メトリックトンのコプラを生産し、フィリピンococナッツ庁によると台風関連の損失にもかかわらず2024年第1四半期に4億8,200万米ドルのococナッツ輸出を維持しており、セクターの構造的回復力を示しています[4]出典:フィリピンococナッツ庁、「台風被害報告書2024年」、pca.gov.ph。タイ商務省によると、タイは2024年最初の10ヶ月間に3億4,111万米ドルのococナッツミルクを輸出し、そのうち70.5%が米国向けであり、同国の輸出重視の方向性を反映しています。
ococナッツ開発委員会によると、インドは2024年度に213億7,000万個のococナッツを収穫し、アーユルヴェーダの復興とEUからのオーガニックグレードへの需要の高まりに支えられ、4億5,200万米ドルの付加価値ococナッツ製品を出荷しました。これらのダイナミクスは、アジア太平洋地域を国内消費と国際需要の両方に対応するグローバルサプライチェーンのバックボーンとして位置づけています。北米と欧州は輸入に大きく依存しており、消費者の信頼を維持するためのトレーサビリティ、認証、品質保証の重要性を強調しています。ユーロスタットによると、欧州連合は2023年に10万5,104メトリックトン、1億5,600万米ドル相当のococナッツを輸入し、オランダが47%を地域加工業者に再輸出しました。有機取引協会によると、米国のオーガニック食品売上は2024年に716億米ドルに達し、認定ococナッツミルクおよびヨーグルトへの需要を促進しており、米国農務省(USDA)の7 CFR第319部に基づく検疫規則は厳格な植物検疫管理を課し、コンプライアンスコストを引き上げながらも病害虫のない入荷を確保しています。
南米、中東、アフリカは小規模な数量を提供していますが、都市化と観光を通じた成長ポテンシャルを持っています。ブラジルは2023年に1万1,579メトリックトンを輸入し、アラブ首長国連邦(UAE)は4万米ドル900万米ドル相当の7万5,848メトリックトンを輸入し、世界統合貿易ソリューション(WITS)によると、ドバイを湾岸協力会議諸国の物流ハブとして確立しました。南アフリカとナイジェリアはococナッツオイルに対するパーソナルケア需要の高まりを示していますが、輸入依存のサプライチェーンは、地域の包装・流通を開発するためのアジア太平洋加工業者との合弁事業の機会を浮き彫りにしています。

バリューチェーン分析
ココナッツ製品のバリューチェーンは、収穫業者、地元の仲買人・仲介業者、そして協同組合や農業生産者会社(FPC)などの集約拠点を経て一次加工業者に届くココナッツを供給する、小規模農家およびプランテーション農園から始まる。老朽化したパーム樹、植え替えの不足、改良植栽材料の限定的な供給、そして原材料の入手を圧迫する気候変動リスク(干ばつ、エルニーニョ、台風)など、上流側の制約が処理量とコストに影響を与える。ココナッツミルク・クリーム、ココナッツウォーター、油、デシケーテッドココナッツ、砂糖・シロップなどの輸出向けカテゴリーでは、加工業者はスポット市場の変動を減らすため、構造化された買取契約やより長期的な農家プログラムへの依存を強めている。新規植栽が有意な収量に達するには通常4〜5年程度が必要である。
中流の価値付加は生産地域、特にアジア太平洋地域全体に集中しており、加工業者はUHTやアセプティック包装、高圧処理(HPP)などの技術を用いて賞味期限を延ばし、常温での流通を可能にしている。下流では、製品は輸入業者、流通業者、そして近代的な小売を経て流通し、オンライン小売やD2Cモデルはプレミアム、認証、機能性のポジショニングを支えている。ボトルネックとしては、多層的な調達における追跡可能性の分断、内陸物流と収穫コストの高さ、そして連携された収穫後処理を制限するインフラのギャップが挙げられる。サステナブル・ココナッツ・パートナーシップ(SCP)によるサステナブル・ココナッツ憲章(サプライチェーンおよびチェーン・オブ・カストディのモジュールを含み、2025年10月に確定した原産地規格V1.1を含む)などの取り組みは、市場アクセスを支える透明性の共通枠組みを提供している。2026年2月にインドネシアの北コラカで実施されたステークホルダー分析からのエビデンスは、共同加工施設、収穫後トレーニング、協同組合の強化、植え替えプログラム、正式な買取契約など、短期的な影響を持つ実践的なバリューチェーン改善策を強調している。
競争環境
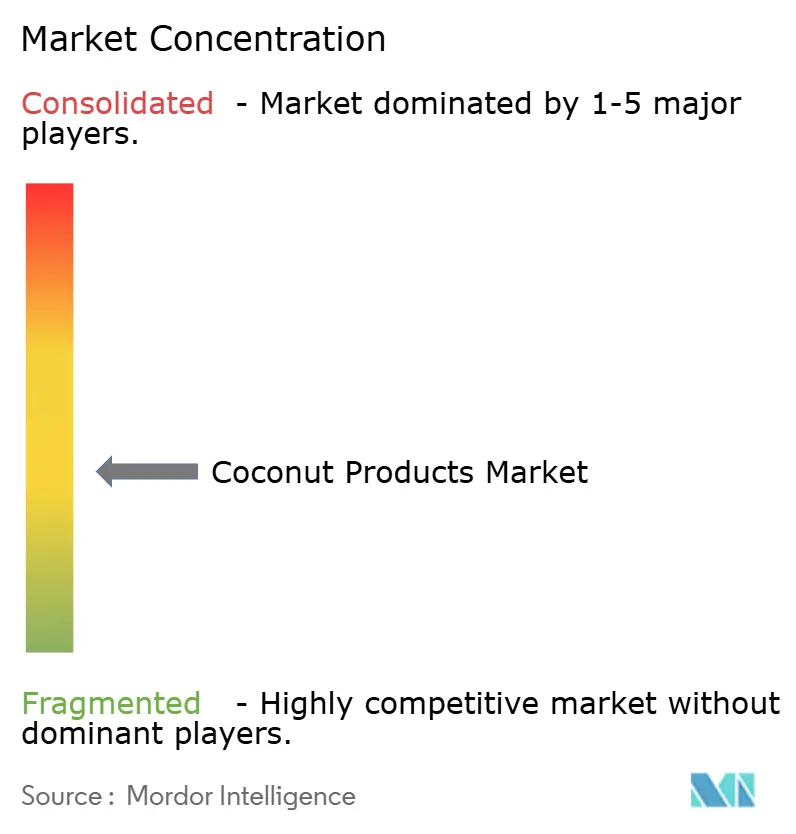
ococナッツ製品市場は中程度に分散しており、上位5社であるZico Rising、Ducoco Alimentos、The Vita Coco Company、Coco do Vale、Sambu Groupが意味のあるが支配的ではないシェアを保持しています。競争のダイナミクスは、安定した供給の確保、効果的なブランドストーリーテリング、市場リーチを高めるための流通チャネルの多様化に集中しています。例えば、The Vita Coco CompanyはCentury Pacific Foodとの5年間の契約を通じて9,000万リットルのococナッツウォーターを確保し、加工ラインの4,000万米ドルの拡張と2030年までに1,000万本の木を植える農家苗木イニシアチブを支援しています。これらの戦略は、主要ブランドが規模、長期供給契約、サステナビリティイニシアチブを活用して市場の関連性を維持する方法を示しています。
地域の専門家とイノベーターも成長機会を獲得するためにスケールアップしています。タイのTheppadungporn Coconutは9ヶ月間の収益2億6,200万米ドルを達成し、同国の輸出力を示す一方、フィリピンのAxelum Resourcesは欧州のベーカリー需要に応えるためにデシケーテッドococナッツの生産能力を倍増させています。NutivaによるCoconut Secretの買収は、ボルトオン取引がカテゴリーリーチを拡大できることを示し、大豆不使用調味料セグメントをリードする立場に位置づけています。
高圧処理(HPP)や無菌包装などの技術採用は賞味期限を延長しプレミアム価格設定を支援し、プライベートラベルの圧力の中でも中小企業が効果的に競争できるようにしています。Califia FarmsのIPO目論見書に反映されているように、プライベートエクイティおよび戦略的投資家からの関心は依然として強く、ococナッツをオーツ麦やアーモンドベースとブレンドした差別化された飲料ポートフォリオへの信頼を示しています。これらのトレンドを総合すると、企業が認定サプライチェーンと独自の加工能力を確保するために資本を投入しながら市場シェアを守る、選択的な統合の段階を示しています。
ococナッツ製品業界リーダー
Zico Rising, Inc.
Ducoco Alimentos SA
The Vita Coco Company, Inc.
Coco do Vale
Sambu Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
東南アジア全域における生産能力の拡大と垂直統合は、UHTココナッツミルクやウォーター、濃縮フォーマット、特殊オイルなどの付加価値の高いココナッツ原料に対して新たな余地を生み出している。これらのフォーマットはコールドチェーンへの依存度が低く、長距離輸出に適している。投資の勢いがこの機会を支えている。Century Pacific Foodは、South Cotabato州Tupiにある統合施設の取得・改修に約4,500万米ドルを投じることを決定(2025年発表)し、IOI CorpとMega Star Holdingは2026年1月にジョホールで2,400万米ドル規模のココナッツ製粉複合施設の開発を開始、Asia Ingredients Groupは2026年5月にベトナムのヴィンロンで2,420万米ドル規模の加工プラント拡張の起工を行った。これらの動きは、北米および欧州の購買者にとって物流負荷を軽減する常温安定型の液体・固体・粉末製品への需要と合致している。
追跡可能性、サステナビリティの保証、そして原産地の検証も、輸出プログラムにおける商業的な推進要素として活用されており、単なるコモディティ取引ではなく、プレミアムおよび認証セグメントへとアップサイドを移行させている。サステナブル・ココナッツ憲章の保証システム(2025年3月1日発効)は、追跡可能性、環境保護、人権デューデリジェンスに関する標準化された期待を定めており、フィリピンのNSCによるココナッツ政策決議第01号(2025年シリーズ)による違法なココナッツ樹の伐採に対する取締強化の義務化など、国レベルの取り組みも準拠したサプライを支えている。需要および貿易インターフェースの側面では、ベトナムココナッツ協会によるUAVと衛星画像を用いた管理された有機原材料エリアのデジタル化・マッピングプログラムが、輸出業者にとって準拠した調達を記録し、検証サイクルを短縮し、加工拡張を調整するための投資可能な手段を提供している。別途、2026年の学術研究で報告されたAI活用による等級付けとルート最適化の初期段階のパイロット事業は、収穫後損失や輸送コストの削減を目指す加工業者や集約業者にとって、特に集荷拠点が集中プラントに供給する場合において、新たな機会を生み出している。
最近の業界動向
- 2026年5月: Asia Ingredients Groupは、ベトナムのヴィンロン省でAsia Coconut Processing Plant IIの起工を行った。総投資額は2,420万米ドルと報告され、2027年の稼働開始が計画されている。6万平方メートルのこのプロジェクトは、原材料エリアに近接した加工能力を追加し、より付加価値の高いココナッツ輸出への移行を支える。同時に、低付加価値・低加工品の出荷に依存する地域サプライヤーへの競争圧力を強めている。
- 2025年2月: Ducoco Alimentos S.A.は、現地経済メディアが報じた財務的な苦境と高い債務負担の中、ブラジルで破産保護を申請した。この再編プロセスは、特にブラジルの既存サプライ関係に依存する購買者にとって、短期的な調達と顧客への供給を混乱させる可能性がある。また、競合ブランドや輸入業者が棚スペースやプライベートブランド契約を獲得する機会も生み出している。
- 2024年7月: Califia Farms, LLCは、シリアル、コーヒー、ベーキング、料理用途向けにオーガニックココナッツミルクを発売した。この発売は、植物性乳製品代替品におけるブランドラインナップの深化を拡大し、主流の小売セットにおけるココナッツミルクの視認性を強化する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、食品、飲料、およびパーソナルケア需要向けに販売される加工ココナッツベースの商品を対象としており、製品が原材料または完成消費者向け商品として販売される時点での価値を計上しています。
対象外の範囲:コイルおよびその他の繊維用途、殻炭、農場およびプランテーションサービス、ならびに加工設備は除外されます。
セグメンテーション概要
- 製品タイプ別
- ococナッツオイル
- ococナッツウォーター
- ococナッツミルクおよびクリーム
- デシケーテッドococナッツ
- ococナッツシュガーおよびシロップ
- その他
- 形態別
- 液体
- 固体・粉末
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、短作物の年に需要プールが過大評価されないよう、供給と貿易のマッピングから始まります。ココナッツ生産についてはFAOSTAT、輸出入フローについてはUN Comtrade、面積・収量・季節性については主要生産国の農業統計などの公開情報を参照しています。
数量を価値に換算するため、世界銀行の商品データ、税関単価、および一部の中央銀行通貨シリーズなどのソースを用いて価格動向を確認します。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、オイル対液体フォーマットなどの製品ミックスの変化や、包装と輸送費に伴う価格変動を把握するために使用されます。企業財務および報道に関する有料サブスクリプションは、売上の内訳と企業行動を確認するために限定的に使用されます。これらのソースは網羅的なものではなく、調査中のクロスチェックと明確化のために他の多くの公開情報も使用されました。
一次インタビューおよびサーベイ
一次調査は、ココナッツ原材料から販売可能な製品への転換を検証し、製品形態別の価格推移の前提を精査するために使用されます。二次データのギャップをモデル確定前に埋めるため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、ブランドチーム、流通業者、原材料バイヤー、および貿易関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | アジア太平洋地域:44% |
| 中間層:40% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:22% | マネージャー:50% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、生産・貿易データを用いて加工に利用可能なココナッツ原材料量を再構築し、現実的な転換収率と平均販売価格を用いて製品レベルの価値に換算するトップダウンアプローチで構築されています。最初の試算後、国・チャネル別のキログラムまたはリットル当たりのサンプル価格、チャネルマークアップ、サプライヤーおよびバイヤーのウォレットシェアに関する議論などの選択的なボトムアップ検証を用いて合計値を裏付けます。
モデルは、主要産地のココナッツ生産サイクル、製品形態別の輸出集中度、液体対固体の小売・フードサービスミックス、バルク原材料グレードと包装消費者グレード間の観察された価格スプレッドなど、一貫して追跡可能な市場の特徴指標によって導かれています。その他の実務的なインプットには、主要取引通貨ペアの為替変動、輸送・包装コストの方向性、および優先エンドユーにおける植物性代替品の採用ペースが含まれます。
予測は、需要成長と価格設定を異なる収穫・貿易条件下でストレステストするシナリオ分析を用いて構築され、その後、インタビュー対象者が契約更新とチャネルパフォーマンスに期待する内容と整合されます。小規模国やニッチフォーマットでボトムアップの見解が不完全な場合、類似市場からの代理消費比率を適用してギャップを処理し、貿易・生産限界に対して合計値を再確認します。
データ検証と更新サイクル
一つの強力な前提が市場全体を歪めないよう、複数のパスで出力が確認されます。最終的な価値合計を、輸出価値の成長、報告されたココナッツ生産量の変化、主要製品バスケットの価格動向などの独立したシグナルと比較し、承認前に外れ値を調査します。
乖離が大きい場合、アナリストは単位換算、転換収率、および価格インプットのタイミングを再確認し、その後、修正が地域および製品形態全体で一貫していることを確認するための二次レビューを行います。レポートは年次で更新され、急激な収穫変動、関税変、または大幅な価格ショックなどの重要なイベントは中間再評価を引き起こす可能性があります。納品前に最新の利用可能データに基づいた最新の見解をクライアントが受け取れるよう、最終確認が完了されます。
Mordor Intelligenceのココナッツ製品市場規模と他の公表推計との比較
ココナッツ製品の公表市場価値は、類似のエンドユースを扱っている場合でも大きく異なって見えることがあります。これは、市場の定義と価格設定の方法が異なるためです。通常、差異はどれをココナッツ製品として計上するか、バリューチェーンのどの時点で価格設定されるか、および基準年における通貨とインフレの扱い方から生じます。
一般的なギャップの要因は、コイルや殻由来素材などの隣接カテゴリーが含まれるか、または食品グレードおよび化粧品グレードの加工製品のみが計上されるかという点です。もう一つの要因は価格構築ロジックであり、一部の調査は全国の小売店頭価格に大きく依存する一方、他の調査はバルク原材料価格と包装プレミアムを組み合わせており、液体が急成長している場に合計値が変わります。スプレッドはまた、更新頻度とシナリオ選択を反映しており、収穫変動と貿易混乱は単一シーズンで数量を動かす可能性があります。本調査では、対象範囲の選択によりコイル、殻炭、およびプランテーションサービスを除外しており、2025年の合計をより焦点を絞ったものに保っています。これはMordor Intelligenceが適用するモデリング上の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 83.3億米ドル(2025年) | |
| グローバルコンサルタンシーA | 262.0億米ドル(2025年) | より広い定義を使用しており、より広範なココナッツ関連カテゴリーをまとめ、製品および地域全体で最終消費者価格に依存する傾向が強い可能性があり、原材料および加工品の対象範囲と比較して合計値が膨らんでいます。 |
| 業界調査グループB | 158.0億米ドル(2025年) | より広範なタイプのココナッツ製品を含んでいると見られ、チャネルマージンと価格上昇に異なる前提を適用している可能性があり、生産・貿易制約に対する確認が少ない状況です。 |
この表は、対象範と価格水準がギャップの大部分を説明しており、次いで収穫・貿易条件が変化した際に前提がどれだけ迅速に更新されるかが影響していることを示しています。モデルを観察可能な供給・貿易限界に結びつけ、形態とチャネル別の実務的な価格ブリッジを使用することで、当社の推計は年々市場境界を変える隠れた追加項目なしに再確認・再現可能なインプットに対して追跡可能な状態を維持しています。


レポートで回答される主要な質問
2031年のococナッツ製品市場の予測規模は?
ococナッツ製品市場規模は2031年までに129億米ドルに達すると予測されており、2026年から2031年にかけての年平均成長率(CAGR)7.57%を反映しています。
予測期間中に最も速く成長する地域はどこですか?
アジア太平洋地域は2031年にかけて年平均成長率(CAGR)9.49%を達成する見込みであり、インドネシア、フィリピン、タイ、インドなどの国々における統合された農業・加工エコシステムの発展に牽引されています。
最も勢いを増している製品タイプはどれですか?
ococナッツミルクは最も成長の速いセグメントであり、消費者がクリーミーなテクスチャーを持つ乳製品不使用の選択肢を求める中、年平均成長率(CAGR)8.82%で拡大しています。
eコマースはococナッツの販売にどのような影響を与えていますか?
オンライン小売は年平均成長率(CAGR)9.98%で拡大しており、デジタルプラットフォームがサステナビリティの認証を強調し、従来の棚スペースの制約を回避しているためです。
供給を混乱させる可能性のある主要なリスクは何ですか?
台風や干ばつなどの異常気象は収穫量を大幅に削減し、下流のメーカーを困難にさせる価格急騰を引き起こす可能性があります。
最終更新日:


