
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
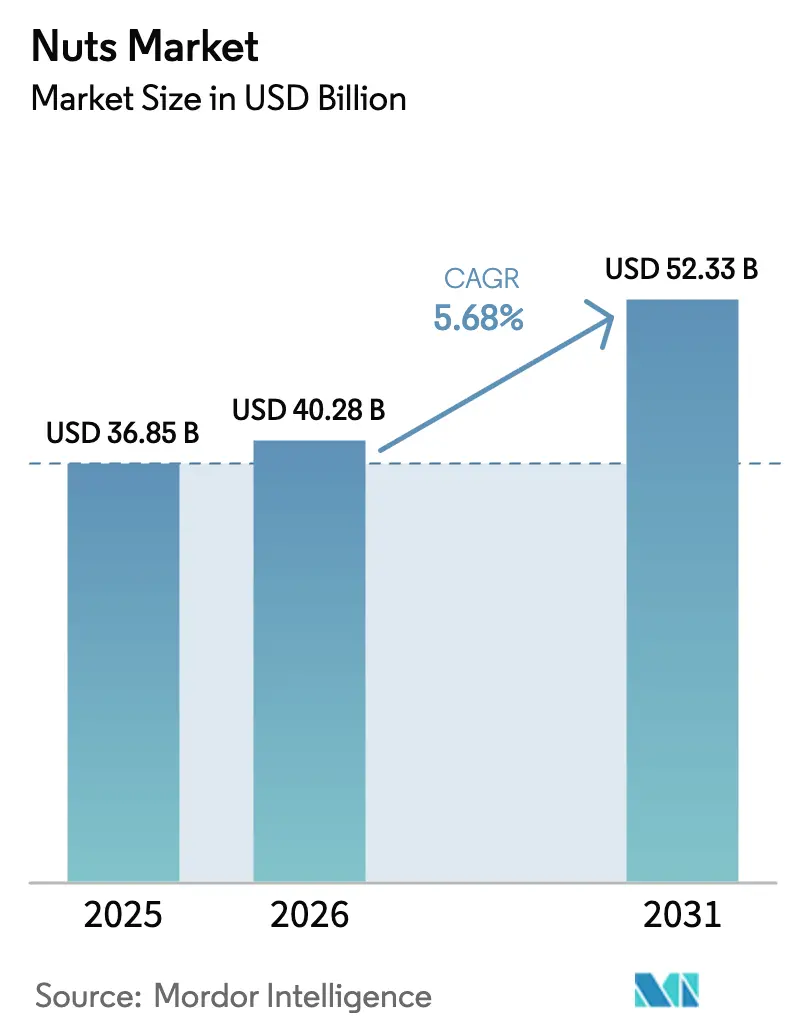
| 市場規模 (2026) | 40.28 十億米ドル |
| 市場規模 (2031) | 52.33 十億米ドル |
| 成長率 (2026 - 2031) | 5.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナッツ市場分析
ナッツ市場規模は、2025年の368.5 ビリオン 米ドル、2026年の402.8 ビリオン 米ドルから、2031年には523.3 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.37%を記録すると予測される。高タンパク質スナックへの需要加速、ツリーナッツを明示的に対象とした2025年の米国食品医薬品局(FDA)による「健康的」表示基準の改訂、そしてナッツを主要なタンパク源として位置づけた2025〜2030年版アメリカ人のための食事ガイドラインが、小売における視認性と機関調達を押し上げている。こうした政策面の追い風は、2024年のアーモンド生産量を8%抑制したカリフォルニア州の水利用制限の強化や、スポット価格の堅調な推移とも相まって作用している。プレミアム化の傾向はオーガニック、フレーバー付き、機能性製品の急速な普及に顕著であり、eコマースの拡大により、実店舗の棚では対応しきれない品揃えの幅が広がっている。主要生産者による垂直統合はサプライチェーンを安定させる一方で、業界への参入障壁を高め、競争の激しさを中程度に保っている。
主要レポートのポイント
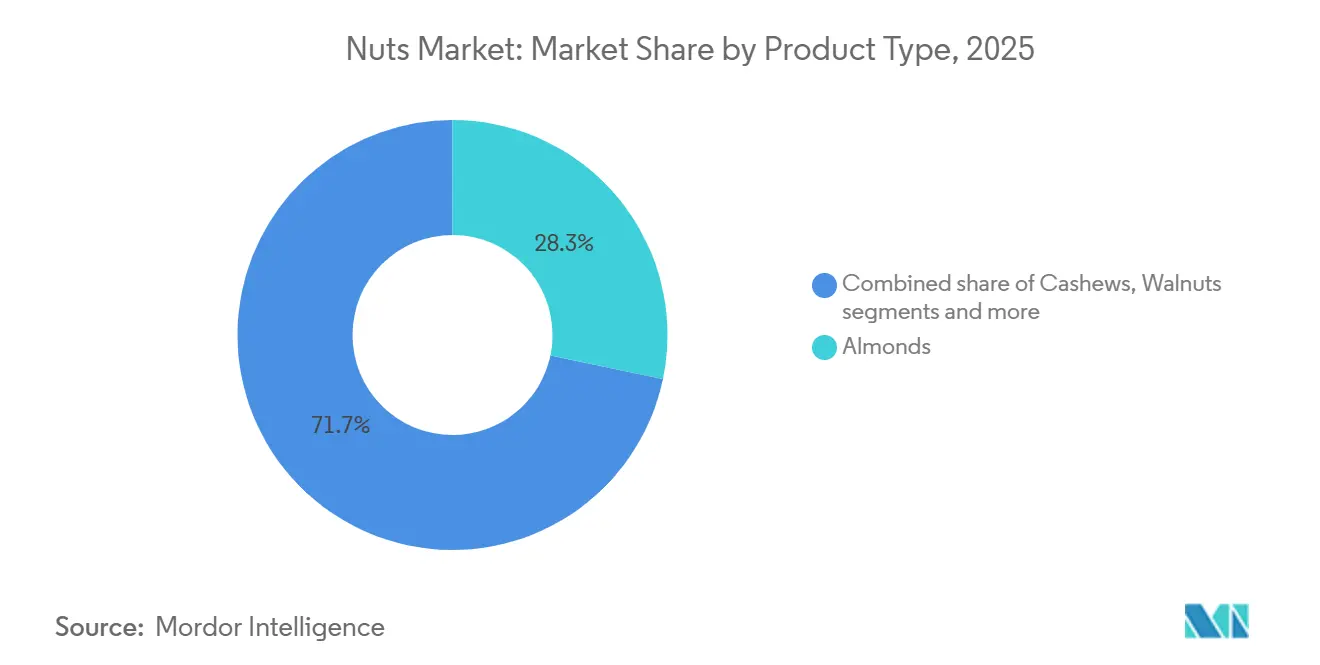
- 製品タイプ別では、アーモンドが2025年のナッツ市場シェアの28.28%をリードし、ピスタチオは2031年までのCAGRが6.45%と最も高い成長率を記録すると予測されています。
- カテゴリー別では、従来型製品が2025年のナッツ市場規模の75.22%を占め、オーガニック製品は2031年までに7.03%のCAGRで成長すると予測されています。
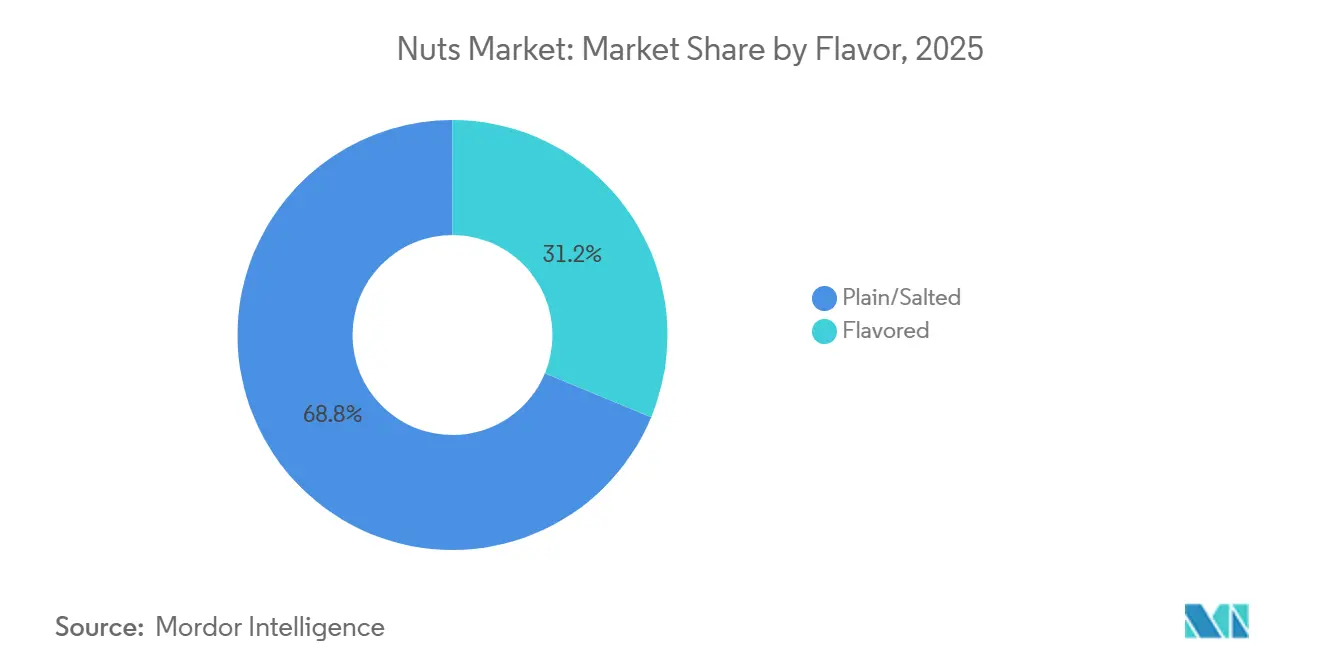
- フレーバー別では、プレーン・塩味フォーマットが2025年の上の68.75%を占め、フレーバー付きバリアントは2031年までに6.63%のCAGRで拡大しています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上の48.23%を占め、オンライン小売は2026年から2031年にかけて7.02%のCAGRで拡大しています。
- 地域別では、欧州が2025年のナッツ市場シェアの40.28%を占め、アジア太平洋地域は2031年までに6.89%のCAGRで最も急成長する地域になると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ナッツ消費に関連する栄養上の利点 | +0.8% | 北米と欧州でピーク採用、世界全体 | 中期(2〜4年) |
| 利便性とオンザゴースナッキング | +0.7% | アジア太平洋と北米の都市部で最も強く、世界全体 | 短期(2年以内) |
| 製品イノベーションとフレーバーの多様化 | +0.6% | 北米と欧州がリード、アジア太平洋が追随 | 中期(2〜4年) |
| オーガニック・ナチュラル製品への関心の高まり | +0.5% | 北米と欧州がコア、アジア太平洋で新興 | 長期(4年以上) |
| 包装における技術的進歩 | +0.4% | EUと北米で規制推進、世界全体 | 中期(2〜4年) |
| 生のナッツおよび最小限加工ナッツへの需要増加 | +0.5% | 北米と欧州、アジア太平洋でニッチな採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ナッツ消費に関連する栄養上の利点
2024年および2025年に発表された査読済みメタ分析により、ツリーナッツを1日28グラム摂取することで低密度リポタンパクコレステロールが4%〜6%低下し、5年間の心血管イベントリスクが約20%低下することが実証され、心臓専門医はスタチン療法の前に第一選択の食事介入としてナッツを推奨するようになっています。FDAの2025年「健康的」表示基準の改訂により、メーカーはナッツの不飽和脂肪プロファイルをフロントオブパックラベルに強調できるようになり、この規制上の変化が棚での訴求力を高め、プレミアム価格設定を正当化しています[1]。2025〜2030年版アメリカ人のための食事ガイドラインはナッツを推奨タンパク源として明示的に列挙し、合計で1日3,000万食以上を提供する学校給食プログラムや機関フードサービス契約に組み込んでいます。この政策的支持はハロー効果を生み出し、消費者はナッツを贅沢なスナックではなく政府公認の健康食品として認識するようになっています。新興研究では、ピスタチオの摂取が糖尿病予備群の成人における血糖コントロールの改善と関連していることが示されており、臨床栄養チャネルや糖尿病管理プログラムへの参入経路が開かれています。規制承認、臨床的エビデンス、機関採用の収束により、ナッツは機能性食品として位置づけられ、人口統計セグメント全体にわたって持続的な数量成長を牽引しています。
利便性とオンザゴースナッキング
都市化と通勤時間の長期化により食事の機会が圧縮され、米国農務省経済調査局によると、米国の消費者の42%が週に少なくとも2回朝食を抜くと回答しており、携帯可能で栄養密度の高い代替品への需要が生まれています。通常28グラムから42グラムの個食サイズのナッツパックは、車のカップホルダー、ラップトップバッグ、ジムのロッカーに収まり、従来の3食パターンを分断するマイクロスナッキング行動に対応しています。小売業者は、バルク包装に比べて15%から20%の価格プレミアムを持ちながらも在庫回転が速い、グラブ&ゴーフォーマット専用のレジ前・衝動買いゾーンを拡大することで対応しています。2025年のハイブリッドワークスケジュールの普及により、従業員が冷蔵や調理を必要としない常温保存可能なスナックをホームオフィスに備蓄するようになり、このトレンドはさらに加速しています。メーカーは、開封後の製品の鮮度低下という主要な摩擦点に対処するため、複数回の消費機会にわたって鮮度を保つ再封可能なポーチや個食管理包装への投資を進めています。アジア太平洋市場、特に日本と韓国のコンビニエンスストアでは、ナッツと種子類に通路全体を割り当てるようになっており、これらが時折の嗜好品ではなく日常生活に組み込まれていることを反映しています。
製品イノベーションとフレーバーの多様化
フレーバーイノベーションは塩味とハニーロースト以外にも広がり、スリラチャライム、トリュフパルメザン、韓国のコチュガルブレンドなどが登場し、ブランドの歴史よりも新しい味の体験を優先するミレニアル世代とZ世代の消費者をターゲットにしています。Blue Diamondが2025年にグローバルにインスパイアされたシーズニングを特徴とするボールドフレーバーアーモンドラインを発売し、6ヶ月以内に米国の15,000以上の小売店で流通を達成したことは、差別化されたSKUに対する小売業者の意欲を示しています。The Wonderful Companyは2026年初頭にピスタチオベースのプロテインパウダーを発売し、スムージーやベーキングカテゴリーにその素材を拡張し、スナッキング以外の追加的な消費機会を獲得しました。フレーバーの多様化は戦略的な目的も果たしており、市場を細分化することでプライベートブランドの競合他社がポートフォリオ全体を模倣することを困難にし、ブランドプレイヤーの棚スペースを保護しています。小規模生産者はコーマニュファクチャリング関係を活用して、抹茶わさびやメープルバーボンなどの限定フレーバーをテストし、本格的な生産に着手する前にソーシャルメディアの予約注文で需要を検証しています。このアジャイルなアプローチは在庫リスクを低減し、フードインフルエンサーの間で話題を生み出し、最小限のコストでリーチを拡大します。
オーガニック・ナチュラル製品への関心の高まり
カリフォルニア州のUSDA認定オーガニックナッツの栽培面積は2024年から2025年にかけて12%拡大しました。これは、従来型価格を平均30%から40%上回る生産者プレミアムと、25%から35%の小売プレミアムを支払う消費者の意欲によって牽引されています[2]。オーガニック認証は合成農薬や化学肥料の使用を禁止しており、これらの製品をより安全で環境的に持続可能と認識する健康志向の買者に訴求しています。Whole Foods MarketやTrader Joe'sなどの小売業者はオーガニックナッツに不釣り合いなほど多くの棚スペースを割り当て、目の肥えた買い物客にとってオーガニックがデフォルトの選択肢であるという認識を強化しています。2030年までに農地の25%をオーガニック管理下に置くことを目標とする欧州連合のファーム・トゥ・フォーク戦略は、高まる欧州の需要を満たすためにトルコおよび米国からのオーガニックナッツの輸入を加速させています。消費者が原材料リストを精査し、人工香料、着色料、保存料を含む製品を拒否するようになり、クリーンラベルのトレンドがオーガニックの成長と交差しています。オーガニック認証と最小限の加工(油を使わないドライロースト、軽い塩味)を組み合わせたブランドは、健康、透明性、環境スチュワードシップの交点を捉え、ロイヤルティを高め価格感度を低下させるポジショニングを実現しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サプライチェーンの混乱と原材料不足 | -0.6% | 北米(カリフォルニア州)、中東(イラン)、ベトナム | 短期(2年以内) |
| ツリーナッツアレルギー | -0.5% | 北米と欧州で最も深刻、世界全体 | 長期(4年以上) |
| 生鮮ナッツとの競合 | -0.3% | 強固なコールドチェーンインフラを持つ北米と欧州 | 中期(2〜4年) |
| 加工の複雑さとコスト | -0.4% | 断片化した市場でマージン圧力が最も深刻、世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サプライチェーンの混乱と原材料不足
カリフォルニア州は世界のアーモンドの約80%、米国のピスタチオの50%を生産しているが、同州の2024年アーモンド収穫量は、重要な開花期における灌漑を制限した干ばつ起因の水配分により、5年平均を8%下回った。カリフォルニア州水資源局は、2026年の水配分が歴史的平均を20%下回る水準にとどまると予測しており、生産者は限界農地を休耕させ、アーモンドよりも高付加価値のピスタチオ果樹園を優先せざるを得ない状況に追い込まれている。世界最大のピスタチオ輸出国であるイランは、2024年に地政学的緊張と銀行制裁による輸出混乱に直面し、出荷が遅延するとともにフレートコストが15%から25%上昇した。世界の生カシューナッツ輸入量の60%を処理するベトナムのカシューナッツ加工セクターは、ベトナムカシューナッツ協会によると、2025年に労働者がより高賃金の製造業に移動したことで労働力不足が生じ、加工ストが上昇するとともにリードタイムが延長した[3]。これらの供給サイドのショックはプロセッサーのマージンを圧迫し、ブランドはコスト増加を吸収するか消費者に転嫁するかの選択を迫られ、価格感応度の高いセグメントでは販売量の減少リスクが生じている。
ツリーナッツアレルギー
ツリーナッツアレルギーは米国人口の0.5%〜1.0%に影響を与えており、2010年以降に生まれた子供の間で有病率が上昇しており、反応は軽度の蕁麻疹から緊急エピネフリン投与を要するアナフィラキシーまで多岐にわたります。食品アレルゲン表示および消費者保護法は、メーカーが原材料パネルにツリーナッツを表示し、共有施設での交差接触を防ぐための厳格な洗浄プロトコルを実施することを義務付けており、製造費用の5%〜8%と推定されるコンプライアンスコストが発生しています。学校や保育施設はアレルギーのある子供を保護するためにナッツを禁止するケースが増えており、重要な消費機会が失われ、家庭での購入頻度が低下しています。フードサービス事業者は責任リスクに直面し、多くがメニューからナッツを除外するか隔離された調理エリアに限定しており、対応可能な市場が縮小しています。新興の免疫療法治療はアレルギー患者の脱感作に有望な結果を示していますが、広範な普及には数年かかる見込みであり、アレルゲンへの懸念は持続的な逆風として残り、カテゴリーの浸透と複合成分製品のイノベーションを制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ピスタチオがヘルスハローでアーモンドを上回る2025年、アーモンドはスナッキング、ベーキング、植物性ミルクへの適応性に牽引され、市場シェアの28.28%を占めました。しかし、ピスタチオは2031年にかけてCAGR 6.45%という予測で全ナッツの中で最も高い成長をリードすると期待されています。栄養学ジャーナルに掲載されたものを含む最近の研究では、ピスタチオが血糖コントロールの改善や炎症マーカーの低下などの利点と関連していることが示されており、健康志向の消費者や糖尿病予備群の消費者にとって好まれる機能性スナックとして位置づけられています。The Wonderful Companyは、カリフォルニア州の果樹園から小売包装まで垂直統合された事業を活用してイノベーションを推進しており、2026年のピスタチオベースのプロテインパウダー発売計画がその証左であり、ピスタチオの用途をスムージーやベーキングに拡大しています。クルミは心血管の健康のためにオメガ3脂肪酸を求める高齢消費者に訴求していますが、賞味期限が短く酸化しやすいため、コールドチェーンインフラのない温暖な地域での流通が制限されています。ピーナッツは技術的にはマメ科植物ですが、消費者にはツリーナッツとして認識されており、生産コストが低いため価値志向のセグメントで優位を占めています。
しかし、アレルゲンへの懸念とツリーナッツと比較した栄養価の低さという認識から課題に直面しています。ヘーゼルナッツ、ピーカン、マカダミアなどその他のナッツはニッチ市場を占めており、ヘーゼルナッツは欧州の菓子業界で、ピーカンは米国のホリデーベーキングで、マカダミアはアジア太平洋のプレミアムギフティングで人気があります。カリフォルニア州の2024年のピスタチオ収穫量は16億ポンドという記録に達し、2010年代初頭に植えられた果樹園の成熟と好天候に支えられ、2023年比で10%増加しました。この供給増加は、ピスタチオのタンパク質含有量(1オンスあたり6グラム、カシューナッツの4グラムと比較)に対する消費者の認識の高まりと重なり、大幅な価格上昇なしに数量成長を支える均衡のとれた需給ダイナミクスを生み出しています。同時に、干ばつ関連の収量低下によるマージン圧縮に直面しているアーモンドプロセッサーは、より高付加価値の用途をターゲットにするためにアーモンド粉とアーモンドバターへのシフトを進めています。この戦略的な動きは、ホールナッツの売上が停滞する中でも収益を安定させるのに役立っています。豊富なピスタチオ供給と限られたアーモンド供給という対照的なトレンドは競争ダイナミクスを再形成しており、ブランドは急成長するピスタチオセグメントにマーケティング予算を再配分してリターンを最適化しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
オーガニックプレミアムが認証コストを正当化従来型ナッツは2025年の市場シェアの75.22%を占め、その価格的なアクセスしやすさと小売チャネル全体での普及を反映していますが、消費者が透明性と環境スチュワードシップを優先するにつれ、オーガニックバリアントは2031年にかけてCAGR 7.03%で拡大しています。カリフォルニア州のUSDA認定オーガニックナッツ栽培面積は2024年から2025年にかけて12%増加し、従来型価格を平均30%〜40%上回る生産者プレミアムに牽引され、オーガニック農業に関連するより高い労働・投入コストを相殺しています。Whole Foods Marketなどの小売業者はオーガニックナッツに不釣り合いなほど多くの棚スペースを割り当て、健康志向の買い物客にとってオーガニックがデフォルトの選択であるという消費者認識を強化しています。2030年までに農地の25%をオーガニック管理下に置くことを目標とする欧州連合のファームトゥフォーク戦略は、欧州の高まる需要を満たすためにトルコと米国からのオーガニックナッツ輸入を加速させています。オーガニック認証は合成農薬と化学肥料を禁止しており、査読済み研究がオーガニックと従来型ナッツの間に最小限の栄養差しか見出していないにもかかわらず、これらの製品をより安全で環境的に持続可能と認識する購買者に訴求しています。オーガニックナッツに25%〜35%の小売プレミアムを支払う意欲は、購買決定が機能的な利点と同様に価値観とアイデンティティによって動かされていることを示しており、このダイナミクスがオーガニックプレイヤーを価格競争から保護しています。
クリーンラベルのトレンドはオーガニックの成長と交差しており、消費者は原材料リストを精査し、人工フレーバー、着色料、保存料を含む製品を拒否しています。オーガニック認証と最小限の加工(油を使わないドライロースト、軽い塩味)を組み合わせたブランドは、健康、透明性、環境スチュワードシップの交点を捉えています。従来型ナッツはフードサービスや産業チャネルで引き続き優位を占めており、そこではコストの考慮が認証を上回りますが、機関バイヤーが持続可能性の義務と消費者の圧力に応えるにつれ、これらのセグメントでも徐々にオーガニックが浸透しています。オーガニックと従来型の価格差は、2020年の40%から2025年の30%に縮小しており、より多くの農地が転換し加工インフラが拡大するにつれてスケールエコノミーが働いていることを示しており、2030年までに特定のカテゴリーでオーガニックが同等水準に近づく可能性を示唆しています。
フレーバー別:
プレーンがリードし、スパイシーとスイートコーティングが浸透プレーン・塩味ナッツは、その汎用性と幅広い層への訴求力を背景に、2025年の市場シェアの68.75%を占めましたが、ブランドが新しい味体験を優先するミレニアル世代およびZ世代の消費者をターゲットにするにつれ、フレーバー付きバリアントは2031年までに6.63%のCAGRで成長すると予測されています。フレーバーの革新は市場を細分化し、プライベートブランドの競合他社がポートフォリオ全体を模倣することを困難にし、ブランドプレイヤーの棚スペースと価格決定力を保護しています。小規模生産者はコーマニュファクチャリング関係を活用して、抹茶わさびやメープルバーボンなどの限定フレーバーをテストし、フル生産に踏み切る前にソーシャルメディアの予約注文で需要を検証するというアジャイルなアプローチを採用しており、在庫リスクを低減しフードインフルエンサーの間で話題を生み出しています。ハニーローストバリアントは北米で引き続き人気がありますが、その高い糖分含有量はクリーンラベルのトレンドと相反するため、天然甘味料としてデーツシロップやモクフルーツを使用した処方変更が進んでいます。
グローバルにインスパイアされたフレーバーは、料理の多様性と旅行体験の増加を反映しており、消費者は特定の料理地域を想起させる本格的な味のプロファイルを求めています。タンドーリスパイスのカシューナッツ、ザアタルアーモンド、チリライムピーナッツは、スナッキングと食事の機会を橋渡しし、ナッツを単独のスナックではなくクラフトビールやシャルキュトリーボードの付け合わせとして位置づけています。このリポジショニングにより、ナッツはコモディティからプレミアムへと格上げされ、プレーンバリアントより20%から30%高い価格帯を正当化しています。プレーン・塩味フォーマットは、コストと汎用性がフレーバーの差別化を上回るフードサービスおよび産業チャネルで引き続き優位を保っていますが、オペレーターがメニューの差別化を求めるにつれ、これらのセグメントでも徐々にフレーバーが浸透しています。フレーバーとプレーンの価格差は、高い原材料コストと少量生産によって2020年の15%から2025年の25%に拡大しており、フレーバーナッツが大衆市場のデフォルトではなくプレミアム層にとどまり続けることを示唆しています。

流通チャネル別:
eコマースが棚割り当てを変革スーパーマーケットとハイパーマーケットは2025年の流通の48.23%を占め、そのスケールを活用してサプライヤーと有利な条件を交渉し競争力のある価格を提供していますが、消費者が利便性と品揃えの幅を重視するにつれ、オンライン小売は2031年にかけてCAGR 7.02%で拡大しています。定期配送に5%〜15%の割引を提供するAmazonのサブスクライブ&セーブプログラムは、米国のオンラインナッツ販売の推定12%を獲得し、ブランドに予測可能な収益ストリームを生み出し顧客獲得コストを削減しています。NatureBoxやThrive Marketなどのダイレクトトゥコンシューマーブランドは従来の小売を迂回し、サブスクリプションモデルを使用して顧客データベースを構築し、製品開発とパーソナライズドマーケティングに活用するゼロパーティデータを収集しています。eコマースプラットフォームはロングテールの品揃えを可能にし、物理的な店舗では経済的に在庫できない在来種のクルミ、シングルオリジンのカシューナッツ、希少なマカダミアなどを提供し、産地と希少性にプレミアムを支払う意欲のある愛好家に訴求しています。
コンビニエンスストアと食料品店はより小さなシェアを占めていますが、特に週に複数回買い物をする消費者が多い都市部において、重要な衝動買いとトップアップの機会を提供しています。これらのチャネルは個食フォーマットと高回転SKUを優先し、品揃えを制限しながらも大型フォーマットよりも高い売場面積あたりの売上を達成しています。専門店、健康食品店、自動販売機を含むその他の流通チャネルは、ニッチセグメントとプレミアムポジショニングに対応し、オーガニック、生、エキゾチックなナッツバリアントを取り扱うことが多いです。ジムやオフィスビルの自動販売機は、機関の健康増進イニシアチブと消費者のタンパク質豊富なスナックへの需要を反映し、チップスやキャンディーのより健康的な代替品としてナッツを取り扱うケースが増えています。スーパーマーケットとハイパーマーケットは価格競争力と即時性において優位を維持していますが、オンラインとコンビニエンスチャネルへのシェア侵食は、市場プレゼンスを維持するためにオムニチャネル戦略を必要とする買い物行動の断片化を示しています。
地域分析
ヨーロッパ ナッツ市場
2025年、ヨーロッパは世界収益の40.28%を占め、ドイツと英国では年間一人当たり摂取量が3キログラムを超えた。EUの「農場から食卓へ」戦略は、持続可能な食料システムの推進を目的として、トルコおよび米国からのオーガニック輸入の増加を促進している。さらに、フランスにおける原産地呼称保護ヘーゼルナッツへの強い需要は、30〜40%という大幅な価格プレミアムを維持しており、品質と産地に対する高い評価を反映している。スペインの広大なアーモンド農園はEU域内貿易の支援において重要な役割を果たしており、一方オランダはヨーロッパ全域へのナッツ流通を促進する重要な再輸出ハブとしての地位を確立している。
アジア太平洋 ナッツ市場
アジア太平洋地域は、中国の拡大する中間層とインドの祭礼的な贈り物文化の伝統に牽引され、6.89%のCAGRで最も急速な成長を遂げている。中国のeコマース大手は、ナッツをドライフルーツと組み合わせたプロモーションパッケージを展開することで、季節的な需要を活用し、消費者の購買意欲を高めている。インドでは、カシューナッツの加工業が地域雇用の基盤となるだけでなく、家庭内消費拡大に向けた未開拓の潜在力も有している。日本では高齢化が進む人口構造がオメガ3の健康効果を持つクルミへの需要を押し上げており、韓国ではハニーバターアーモンドへの嗜好が、地域におけるフレーバーのローカライゼーションの重要性の高まりを示している。オーストラリアのマカダミアナッツ輸出はアジアのプレミアム贈答市場に対応しており、ベトナムの大規模な加工能力は世界のカシューナッツサプライチェーンの要として、国際市場への安定的な供給を確保し続けている。
南北アメリカおよび中東 ナッツ市場
北米では、一人当たり消費量が2.5キログラムと安しており、オーガニック製品の人気上昇と革新的なフレーバーの選択肢に支えられ、中一桁台の成長を継続している。カナダは引き続きナッツの純輸入国であり、メキシコでは若年層および都市部の人口がナッツをより健康的なスナックの代替品として採用する傾向が強まっており、食生活の嗜好の変化を反映している。南米では、全体的な消費量は依然として控えめであるものの、着実に増加している。ブラジルは自国原産のブラジルナッツを活用して市場での地位強化を図っており、アルゼンチンではアーモンドとクルミへの関心が高まっている。中東では、ホスピタリティ部門が高品質製品に対する消費者需要に牽引され、プレミアムピスタチオおよびアーモンドへの強い嗜好を示している。さらに、サウジアラビアのビジョン2030イニシアチブは、付加価値の向上と輸入依存度の低減を目的として、国内の焙煎能力への積極的な投資を進めている。
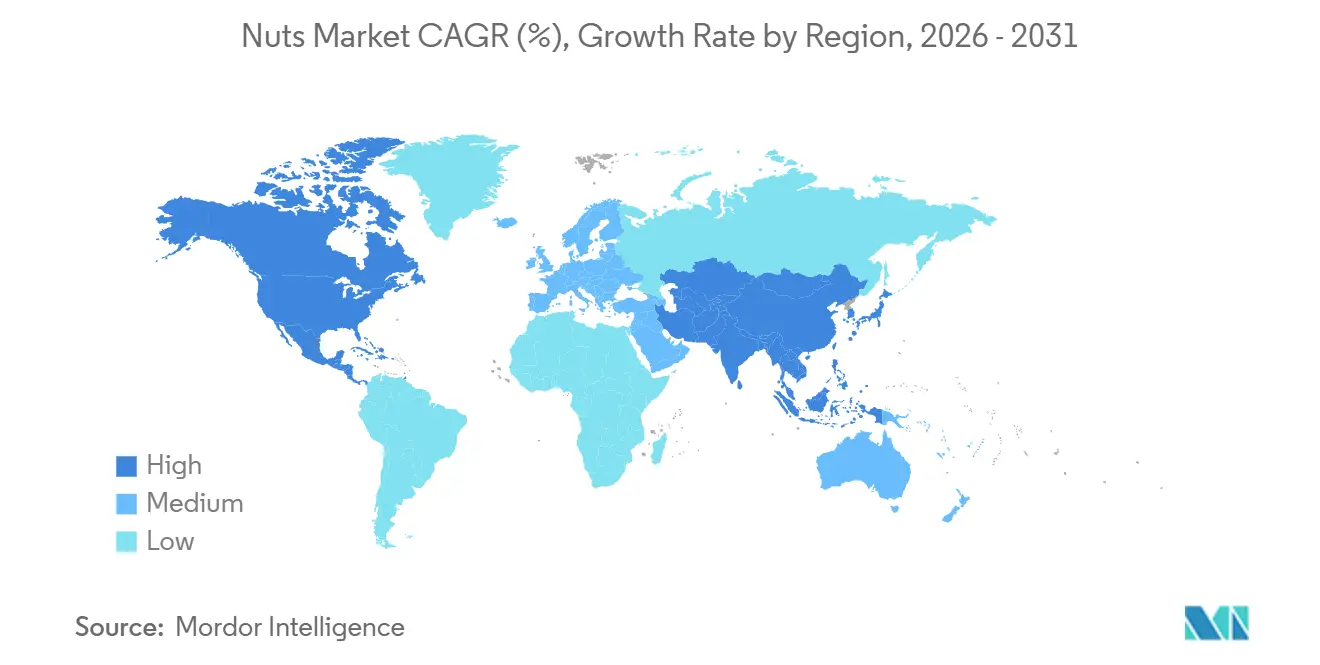
地域版
規制環境
ナッツ市場における規制は、食品ラベリング、アレルゲン管理、および国境を越えて包装ナッツスナックやナッツ由来原料の処方・販売方法を規定する汚染物質の限度値に重点が置かれている。米国では、FDAが2025年に任意の「ヘルシー」栄養成分表示の定義を改訂し、対象となるナッツが更新された基準を満たす場合に明確にこの表示を付与できるようにした。完成食品におけるツリーナッツの必須アレルゲン開示要件もコンプライアンスの中核をなしており、共有施設全体での分離、洗浄検証、サプライヤー保証への投資を促している。
欧州では、汚染物質および残留農薬に関するコンプライアンスが強化されており、欧州委員会は鉱物油芳香族炭化水素(MOAH)の最大許容値に関する作業を進めており、採用は2026年10月を目標とし、業界指針は国際ナッツ・ドライフルーツ協議会(INC)によって追跡されている。EUへ輸出する事業者は、食品・飼料中の残留農薬に関する実施規則、および2027年から2029年の連携管理活動が2027年1月1日から施行されるため、変化する残留物管理環境にも対応を求められる。貿易および植物検疫管理については、トルコが2026年5月6日付の官報(第33245号)で改訂版植物検疫規則を公示し、2026年8月4日から施行されることとなり、トルコ関連のサプライチェーンを経由するナッツに関する文書化および検査要件に影響する。
バリューチェーン分析
世界のナッツバリューチェーンは、カリフォルニアのアーモンドおよびピスタチオ、ベトナムの加工工程に結びつくカシューナッツ、イラン輸出経路に結びつくピスタチオなど、果樹園や農場での生産から始まり、一次処理、殻剥き、選別、ローストまたは味付け、包装を経て、卸売、小売、フードサービスへと至る。上流の経済性は農業投入資源と水の利用可能性に左右され、生産者は灌漑ポンプ用の電力と肥料が収量の可能性と収穫品質に影響する主要なコスト要因であると指摘している。主要生産地における供給の変動性は加工業者のマージンや契約価格に急速に波及し得るため、ブランドパッカーにとって長期的な生産者関係と先物購入の重要性が高まっている。
中間工程の統合と自動化が競争力に影響を与えており、大手企業は統合された加工・包装によって品質管理を行い、労働集約度を低減している。Blue Diamond Growersが製造拠点をカリフォルニア州のTurlockおよびSalidaの工場に統合し、歴史的な中間サクラメント施設から撤退することで、拠点数を絞ってスループットを集中させ、品質システム、物流、SKU切り替えを簡素化できる。下流では、スーパーマーケットとハイパーマーケットが価値ベースで依然として最大の販売チャネルであり、一方でオンライン定期購入とD2Cモデルは品揃えを拡大し、フレーバー革新に関するフィードバックループを加速させ、小売業者やプラットフォームの要件を満たすための包装性能とトレーサビリティ文書の重要性を高めている。
競争環境
市場集中度
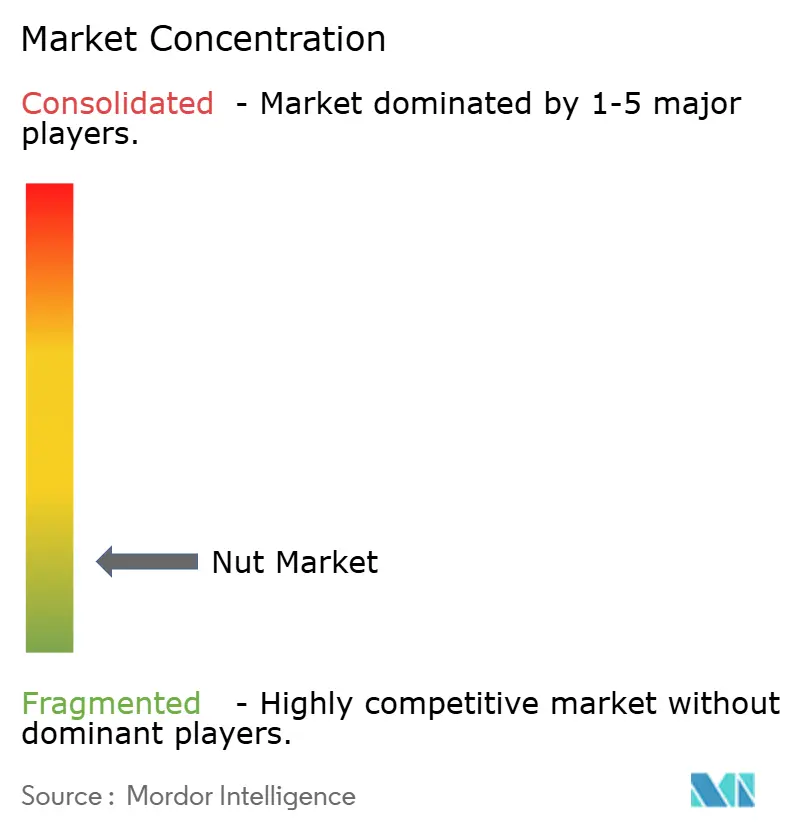
ナッツ市場は高度に断片化されており、様々な製品カテゴリーと地理的地域にわたる市場統合と専門化戦略の開発に大きな機会をもたらしています。この断片化は主に業界の農業的性質から生じており、生産は幅広い気候帯と農業経営にわたって行われているため、集中管理と標準化は複雑な取り組みとなっています。さらに、加工・流通段階では地域市場のダイナミクスとサプライチェーンの複雑さに対する細やかな理解が求められ、これが市場の断片化した構造をさらに増幅させています。
Blue Diamond Growers、Hormel Foods Corporation、Wonderful Companyなどの主要業界プレイヤーは、製品品質の維持、運営コストの管理、プロセスの合理化のために垂直統合を活用しています。一方、多数の地域プロセッサーとニッチブランドは、差別化に注力し、イノベーションを活用し、特定の消費者の需要と嗜好に対応する戦略を実施することで市場プレゼンスを確立しています。
この競争的で進化する環境において、先進技術の統合が運営効率の向上と優れた製品品質の確保における重要な要素として浮上しています。企業はグレーディング、ソーティング、ロースト、シーズニング、包装のために設計された最先端の自動化加工システムへの投資を増やしています。これらの技術的進歩は労働コストの削減に役立つだけでなく、消費者の信頼構築と厳格な規制要件への準拠に不可欠な一貫した製品品質を確保します。このようなイノベーションを採用することで、企業は市場での競争優位を維持しながら高品質ナッツへの高まる需要に応えるためのより良いポジションを確立しています。
ナッツ産業リーダー
-
Blue Diamond Growers
-
Hormel Foods Corporation
-
The Wonderful Company
-
Baja Food Industries Company
-
Mariani Nut Company
- 注:主要企業の掲載順は順位を示すものではありません。
ナッツ市場 このレポートでカバーされる企業
- Blue Diamond Growers
- Hormel Foods Corporation
- The Wonderful Company
- Baja Food Industries Company
- John B. Sanfilippo & Son Inc.
- Mariani Nut Company
- Royal Nut Company
- Savola Group
- Tierra Farm
- Severn Peanut Company, Inc. (Hampton Farms)
- HBS Natural Choice
- Ludlow Nut Co. Ltd.
- Sun Organic Farms
- Best Food Company LLC
- Germack Pistachio Company
- Hines Nut Company
- Three Squirrels Inc.
- Synder's-Lance, Inc.
- Mount Franklin Foods, LLC
市場機会と将来展望
ナッツが機能性栄養、原料の拡大、オムニチャネル販売と交差する領域で機会が拡大している。Blue Diamond Growersが2026年2月にBlue Diamond Almondmilkラインを発表したこと、およびWonderful Companyが2026年初頭にピスタチオベースのプロテインパウダーを発表したことなど、隣接用途への製品展開の動きは、ブランドナッツ企業が従来のスナック消費を超える消費機会を追加する飲料・パウダー形態を追求していることを示している。これにより、朝食やスムージーの習慣にプロテイン、粉、バターなどのナッツベースの含有物や原料が加わる余地が広がり、2025年のFDA「ヘルシー」表示更新に沿った健康志向の再処方も進む。
第二の機会領域は、輸出市場におけるコンプライアンス主導の差別化であり、デジタルトレーサビリティと段階的な認証(GFSI認定スキームや有機認証を含む)が、多国籍小売業や食品製造業のサプライチェーンへの参入条件として機能している。2026年10月を目標とするMOAH最大許容値に関する欧州の規制の動きや、2027年からの残留農薬管理の進展は、サプライヤー検証、試験、包装バリア性能の強化に対する需要を高め、ロットレベルで管理を文書化できる加工業者に有利に働く。ブランドへの投資による需要創出も活発であり、Blue Diamond Growersが2026年6月に20年以上ぶりにブランドアイデンティティを刷新したことがその例であり、これは視認性の高い小売陳列やEコマースにおけるフレーバーやフォーマットの多様化とプレミアム化のための基盤を提供している。
最近の産業開発事情 ナッツ市場
- 2026年5月:Blue Diamond Growersは2026年アーモンド作物の推定量を26億9,000万ポンドと発表した。この公表数値は、小売および業務用チャネル全体での調達計画と価格動向の指針となり、供給の見通しを強化する。この更新により、同社はプレミアムアーモンドへの需要増加に生産を合わせる能力を強化する。
- 2026年2月:Blue Diamond Growersは4種類のBlue Diamond Almondmilkラインを発売した。アーモンドミルク分野における直接的な製品拡大により、同社のブランドポートフォリオが拡大し、植物性飲料におけるプレミアム化トレンドを取り込む。この動きにより、小売展開が広がり、カテゴリー多様化を通じてより高いマージン機会が支援される。
- 2026年1月:Blue Diamond GrowersはBD Almond BreezeとJonas Brothersとの提携を発表した。このコラボレーションは、エンターテインメントに連携したマーケティングを通じて消費者の認知度とアクセスを高める。この提携はアーモンド製品のエンゲージメントを高め、クロスプロモーションチャネルを通じて需要を促進する可能性がある。
ナッツ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査におけるナッツ市場は、直接消費用および原材料用として販売される包装済み食用ナッツを対象とし、主要なナッツの種類、フレーバー、オーガニックまたは従来型のポジショニングを網羅し、取引チャネルへの販売時点における金額を追跡している。
対象範囲の除外事項:本市場規模の算定は、ナッツ系飲料ナッツオイル、および付加価値の主体が全粒または加工ナッツ製品ではなく下流の加工工程にあるナッツ由来スプレッドを除外している。
セグメンテーション概要
- タイプ別
- アーモンド
- カシューナッツ
- クルミ
- ピーナッツ
- ピスタチオ
- その他の製品タイプ
- カテゴリー別
- 従来型
- オーガニック
- フレーバー別
- プレーン・塩味
- フレーバー付き
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンラインストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず需要と供給のコンテキストを構築し、次にモデルのガードレールを設定することで、地域別および主要ナッツ種別の合計値が現実的な水準に保たれるよう活用された。利用可能な供給プールを把握するために公開されている生産・貿易データ系列を参照し、公表されている消費・小売指標と照合した。
主要な公開情報源としては、米国農務省海外農業局(USDA FAS)のツリーナッツおよびピーナッツレポート、国連商品貿易統計データベース(UN Comtrade)の貿易統計、国連食糧農業機関統計データベース(FAOSTAT)の生産・収量データ系列、国際ナッツ・ドライフルーツ協議会(INC)の統計サマリーなどが挙げられる。政府の食品機関や税関の公表資料、ならびにナッツへの消費者シフトを説明する査読済みの栄養・食品科学論文も参照した。企業の開示資料、投資家向けプレンテーション、信頼性の高い報道機関の記事も精査し、企業財務情報に関する有料サブスクリプションデータベースと輸出入の船積みレベルのシグナルに関するデータベースを、数量と価格動向の妥当性確認に選択的に活用した。これらの情報源は例示的なものであり、データ収集、検証、および調査の明確化のために他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一次調査は、生産・加工・取引・小売に関わるステークホルダーを対象とした専門家インタビューおよび構造化サーベイを通じて実施され、価格、製品ミックスの変化、チャネル動向に関する前提条件を検証した。調査では、直近の価格動向、契約のタイミング、包装・フレーバーのプレミアム、および小売と外食産業間の需要の動きに焦点を当て、地域ごとに公開統計では補えないギャップを埋めることに役立てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:38% | 最高経営幹部(CXO):19% | アジア太平洋(APAC):42% |
| 中堅企業:43% | 部門・ユットリーダー:32% | 欧州・中東・アフリカ(EMEA):32% |
| 中小企業:19% | マネージャー:49% | 南北アメリカ:26% |
市場規模算定と予測
市場規模は、トップダウンとボトムアップを組み合わせたアプローチで構築された。生産量、貿易フロー、および見かけの消費シグナルを用いて主要ナッツ種の需要プールを再構築し、地域に適した価格設定とミックスの前提条件を用いて金額に換算した。合計値の妥当性を確保するため、チャネル別のサンプル価格(1kgあたり)、輸出価格の確認、および公開情報が限られる市場でのサプライヤー・ディストリビューターの積み上げなど、選択的なボトムアップ推計によって結果を裏付けた。
モデルにおいて重要な入力値には、主要ナッツ作物の収穫面積と収量トレンド、主要消費地域の輸出入数量、塩味対フレーバー付きパックのシェア変化、オーガニックと従来型の価格差、スーパーマーケット・コンビニエンス小売・オンライン間のチャネルミックスが含まれる。一次調査の回答が短期的な価格急騰や契約の見直しを示した場合、それらは単一のステップ化ではなく段階的な価格変動として反映した。予測は、安定した変数に対するシンプルな時系列平滑化を用いたシナリオ分析と、気象要因による供給変動および地域別の需要弾力性に関する専門家主導の調整を組み合わせて実施した。データ系列が欠損している場合は代理比率を適用し(例:類似市場における供給に占める貿易の割合を使用)、後にインタビューを通じて再確認した。
データ検証と更新サイクル
結果は、供給側の合計値、貿易金額、チャネルレベルの価格確認を通じたトライアンギュレーションにより検証され、価格変動を伴わない突然の数量急増など、外れ値についても精査した。また、最終的なアウトプットを作物年度の見通し改訂や主要輸入地域の変化といった独立したシグナルと比較し、大きな乖離が生じた場合は前提条件の再確認と、必要に応じたフォローアップ通話を実施した。
承認前に、計算、単位換算、通貨タイミングを再検証する多段階のアナリストレビューをモデルに適用している。レポートは年次で更新され、供給、貿易、または価格に重大な影響を与る事象が発生した場合は中間更新を行う。納品直前に最新の検証作業を完了し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのナッツ市場規模と他の公表推計値との比較
ナッツの公表市場規模がしばしば一致しないのは、各調査会社が独自の製品範囲、価格基準、年度定義を選択し、生産・貿易・消費を照合するための異なる検証手法を適用しているためである。フレーバー付きおよびプレミアムパックの価格設定方法、ピーナッツとツリーナッツの取り扱い方法、および価値が一括取引で捕捉されるか包装小売で捕捉されるかによっても差異が生じる。
主な乖離は、バルクピーナッツと産業用原材料の数量が商品取引価格で計上されるか、包装済みの消費者向けナッツ販売に絞り込まれるかによって生じており、Mordor Intelligenceは、小売チャネル全体にわたる定義されたナッツ製品に範囲を限定し、予測前に直近の貿易・カテゴリー動向に基づいて価格とミックスを更新している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 402.8 ビリオン 米ドル(2026年) | |
| 業界団体A | 356.5 ビリオン 米ドル(2020年) | 生産量に平均単価(関税支払いベースの税関価格)を乗じた供給価値を使用しており、小売マージンや包装プレミアム化を過小評価する可能性があり、また以前の価格サイクルを反映している。 |
| 業界誌B | 71.0 ビリオン 米ドル(2024年) | 単一地域における輸入ツリーナッツのみを金額ベースで捕捉しており、国内生産、非輸入チャネル、ピーナッツを除外しているため、グローバル市場の視点と比較して構造的に小さい数値となっている。 |
この比較から、最も大きな乖離は予測手法よりも先に対象範囲と価格基準によって説明されることが示されている。税関での供給価値や単一地域の輸入合計が市場全体として扱われると、包装済み・チャネル追跡型の視点よりも数値が低くなるのは必然である。前提条件を生産・貿易シグナルに遡及可能な形で維持し、一次調査を通じて価格とミックスを検証することで、個々のナッツ作物が変動の激しいシーズンを迎えた場合でも、推計値は一貫性と再現性を保っている。
レポートで回答される主要な質問
2031年のナッツ市場の予測値はいくらか?
市場は2031年までに523億3,000万米ドルに達すると予測されています。
2031年にかけて最も急成長するナッツタイプは?
ピスタチオは2031年にかけてCAGR 6.45%で成長すると予測されています。
カテゴリー内のオーガニックシェアはどの程度ですか?
オーガニック製品は2025年の売上の24.78%を占め、CAGR 7.03%で拡大しています。
最も高い成長見通しを示す地域はどこですか?
アジア太平洋地域は2026〜2031年にかけてCAGR 6.89%で成長する見込みです。