
クラウド・ハイパフォーマンス・コンピューティング(HPC)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
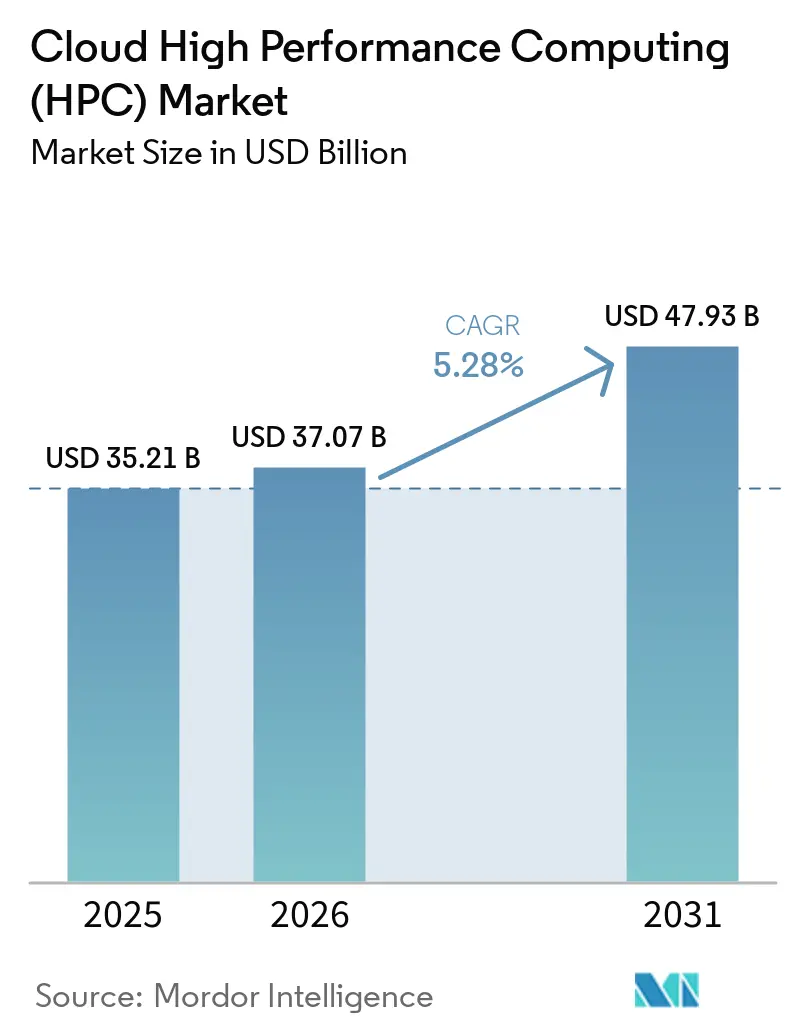
| 市場規模 (2026) | 37.07 十億米ドル |
| 市場規模 (2031) | 47.93 十億米ドル |
| 成長率 (2026 - 2031) | 5.28 % |
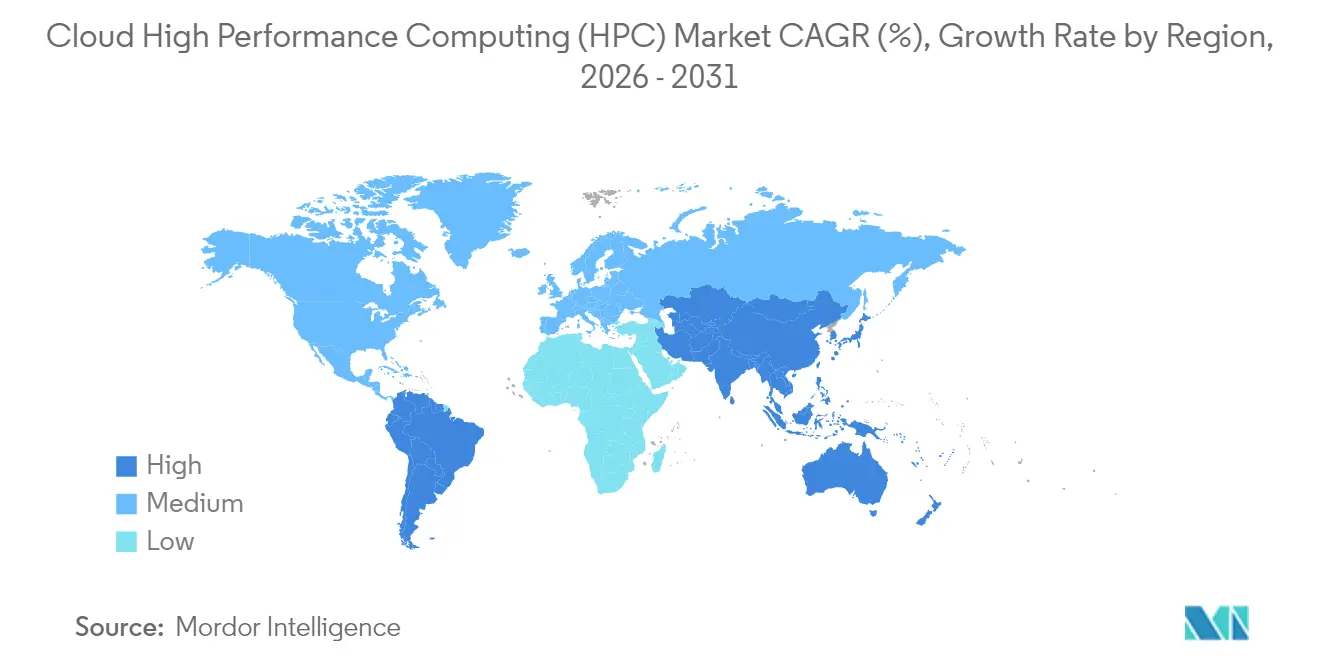
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
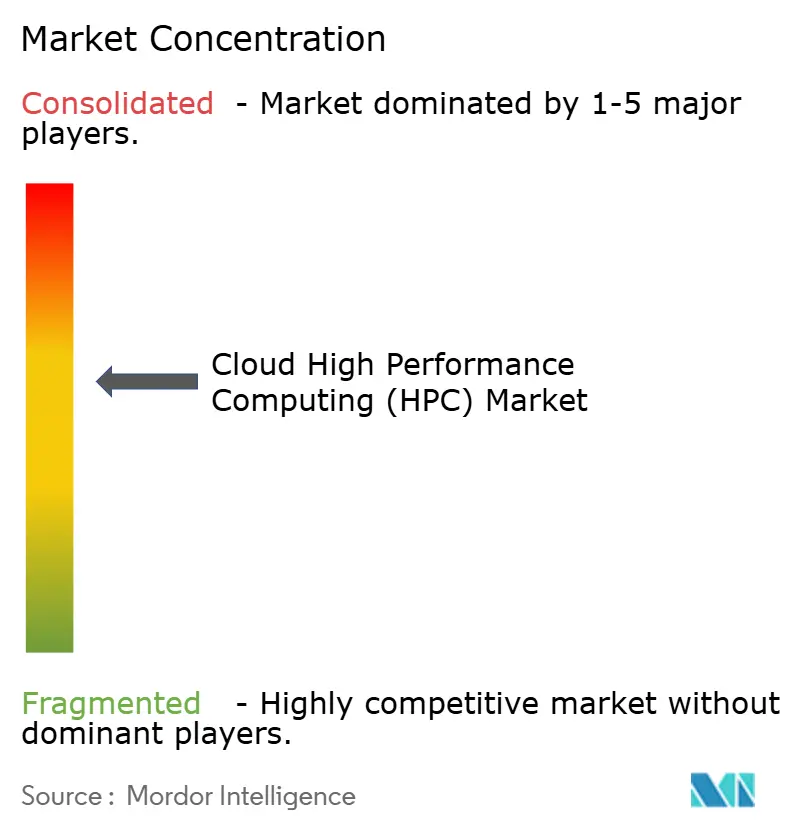
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウド・ハイパフォーマンス・コンピューティング(HPC)市場分析
クラウド・ハイパフォーマンス・コンピューティング市場は2025年に352億1,000万米ドルと評価され、2026年の370億7,000万米ドルから2031年には479億3,000万米ドルへ、予測期間(2026年~2031年)における年平均成長率(CAGR)5.28%で成長すると推定されます。固定容量のオンプレミス型スーパーコンピューターから弾力的なクラウドネイティブクラスターへの移行の加速と、シミュレーションと人工知能ワークロードの融合が、この安定した成長を支えています。高性能プロセッサー、高帯域幅ファブリック、高度なオーケストレーションソフトウェアにより、パブリッククラウドは従来、専用スーパーコンピューティングサイトに限られていた高スループットと低遅延の特性を備えるようになっています。市場関係者は、中小企業の資本障壁を下げる従量課金制オプションの拡大と、北米・欧州・アジア太平洋地域における主権AI能力を重視した政府の戦略的プログラムからも恩恵を受けています。市場参加者は垂直統合、カスタムシリコン、ワークロード特化型プラットフォームサービスを通じて差別化を図り続けており、エコシステム全体でパフォーマンスと価格の両面における競争を促進しています。
主要レポートのポイント
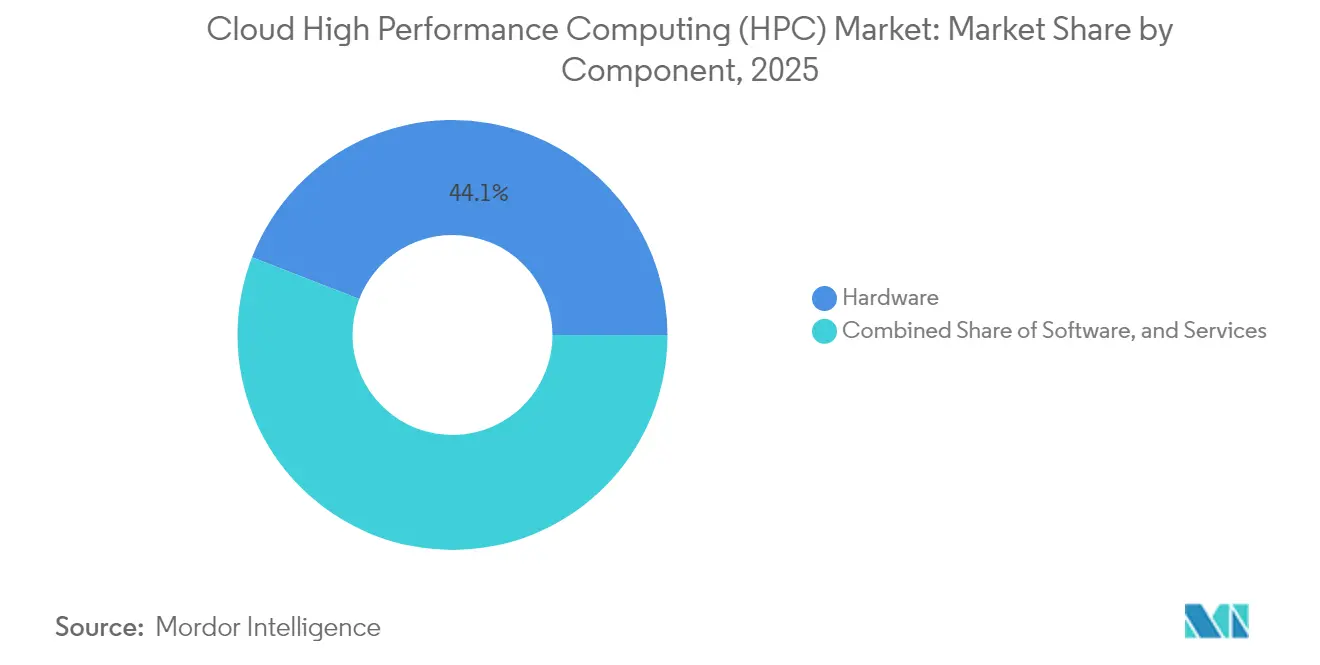
- コンポーネント別では、ハードウェアが2025年に44.12%の収益シェアで首位を占め、ソフトウェアは2031年にかけて年平均成長率(CAGR)8.42%を記録すると予測されます。
- 展開モデル別では、パブリッククラウドが2025年に67.95%のシェアを獲得し、プライベートクラウドは2031年にかけてCAGR 7.52%で最も速い成長が見込まれます。
- サービスモデル別では、サービスとしてのインフラストラクチャ(IaaS)が2025年のクラウド・ハイパフォーマンス・コンピューティング市場規模の53.85%を占め、サービスとしてのプラットフォーム(PaaS)はCAGR 7.05%で成長する見通しです。
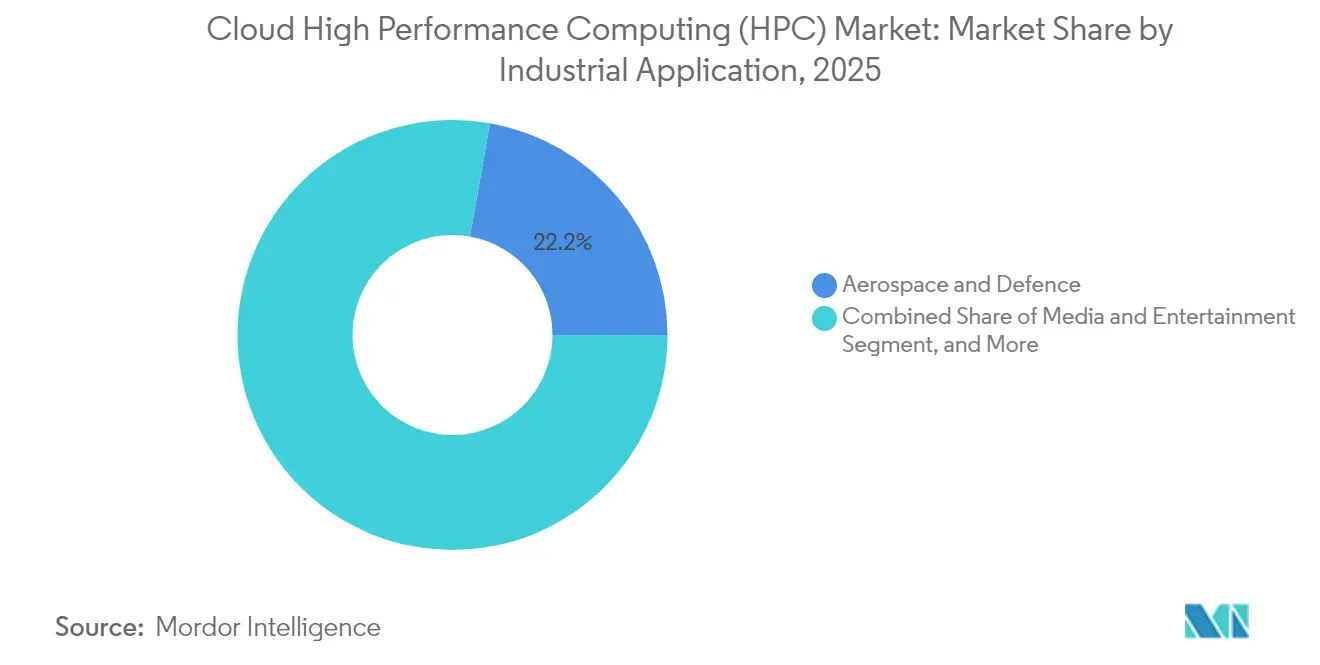
- 産業用途別では、航空宇宙・防衛セクターが2025年に22.21%の市場シェアでクラウド・ハイパフォーマンス・コンピューティング市場を主導し、メディア・エンターテインメントセクターはCAGR 8.62%で拡大すると予測されます。
- 組織規模別では、大企業が2025年の収益基盤の64.15%を占めていますが、中小企業は2026年~2031年にかけてCAGR 6.98%で成長すると予測されます。
- 地域別では、北米が2025年に39.94%で最大の地域クラスターを維持し、アジア太平洋地域はCAGR 8.77%を達成すると見込まれ、最も急成長する地域となります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドHPCにおけるAIおよび生成ワークロードの急増 | +1.8% | グローバル(北米およびアジア太平洋地域に集中) | 中期(2~4年) |
| 高帯域幅インターコネクトおよびアクセラレーターの急速な拡大 | +1.2% | グローバル(北米および欧州が先行採用) | 短期(2年以下) |
| ハイブリッドおよびマルチクラウドHPC戦略の採用拡大 | +0.9% | グローバル(欧州および北米を重点) | 中期(2~4年) |
| HPC最適化クラウドインスタンスの入手可能性の向上 | +0.7% | グローバル(北米が先行展開) | 短期(2年以下) |
| サステナビリティ重視のHPCインフラへの需要 | +0.6% | グローバル(欧州で規制上の重点) | 長期(4年以上) |
| 政府支援によるエクサスケールおよび主権AIイニシアチブ | +0.5% | 北米、アジア太平洋地域、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドHPCにおけるAIおよび生成ワークロードの急増
人工知能のトレーニングは現在、クラウドHPCサイクル全体の40%を消費しており、2022年の15%から大幅に増加しています。この急増は、トランスフォーマーベースの言語モデルおよびビジョンモデルが持つ高い計算需要を反映しています。大規模なバッチサイズ、分散データ並列アルゴリズム、および微調整されたハイパーパラメータ探索には、数千台のGPUを数日間にわたって使用する必要があり、これは固定されたオンプレミス容量とは相性が悪い条件です。そのため、クラウドプラットフォームは、モデルトレーニング用に起動し、検証完了後にシャットダウンできる弾力的なクラスターを提供し、アイドル状態の資本を最小化します。2024年には、Amazon Web Servicesがスケーラブルなアシスト型メディアレンダリング向けにDeadline Cloudをリリースし、ワークロードに特化したサービスの深度を示しました。[1]防衛および製薬組織も同様のパターンに従い、言語駆動型の分子設計や自律走行車の知覚パイプラインにクラウドスーパーコンピューティングを活用することで、研究開発サイクルを短縮し、インサイト獲得までの時間を圧縮しています。AIトレーニングおよび生成型ワークロードの利用拡大が、クラウド高性能コンピューティング(HPC)市場の成長を支えています。
高帯域幅インターコネクトおよびアクセラレーターの急速な拡大
NVIDIA Quantum-2 InfiniBandや新興の800ギガビットイーサネットリンクなどの次世代ファブリックは、現在マイクロ秒レベルの遅延を実現しており、密結合メッセージパッシングアプリケーションが大幅なパフォーマンス低下なしにクラウド上で動作することを可能にしています。NVIDIAベースのGrace HopperスーパーチップおよびインテルのPonte VecchioデータセンターGPUが牽引するGPUの進化により、ノードあたりのスループットが向上するとともにエネルギー効率も改善されています。[2]ハイパースケーラーはカスタムASICの統合を積極化させ、計算・メモリ・ネットワークフローのバランスを取ることで、商業クラウドと国立研究所スーパーコンピューターの歴史的な格差を効果的に埋めています。これらの技術的飛躍は、密な低遅延ノードインターコネクトに依存する気象予測、衝突シミュレーション、地震イメージングソリューションにとって極めて重要です。
ハイブリッドおよびマルチクラウドHPC戦略の採用拡大
企業は、規制コンプライアンス、データレジデンシー要件、およびコスト最適化に牽引され、プライベートクラスターと一つ以上のパブリッククラウドにまたがるワークフローのオーケストレーションをますます進めています。Microsoft Azure CycleCloudなどのプラットフォームは、ピーク負荷に対するクラウドバーストを自動化し、ベースラインジョブをローカル機器上に維持しながら、環境間のスケジューラポリシーを統一します。[3]金融機関は、機密性の高いリスク分析を社内で実行しながら、モンテカルロストレステストを外部にシフトするハイブリッド展開を活用し、データセンターのフットプリントを拡大することなく容量をスケールアップしています。コンテナネイティブなワークロードおよびSlurmなどのオープンキューマネージャーは、ベンダーエコシステム間の移行を簡素化し、価格、地理的条件、またはカーボン強度によってサイクルを入札する柔軟性をチームに提供します。ハイブリッド展開とマルチクラウドオーケストレーションは、クラウドHPC市場の主要なトレンドとして台頭しています。
HPC最適化クラウドインスタンスの入手可能性の向上
ハイパースケーラーは現在、ゲノミクス、計算流体力学、有限要素解析向けに調整されたメモリ高密度型、ベアメタル型、GPU搭載型のインスタンスファミリーを提供しています。Google CloudのC3Dマシンはこのトレンドを示す好例で、最新世代CPUとコアあたりの高比率キャッシュ、専用ソフトウェアイメージを組み合わせて反復ソルバー時間を大幅に短縮します。[4]スポット市場オークションは70~90%の割引で一時的な処理能力を提供し、アクセスをさらに民主化しており、学術コンソーシアムやスタートアップ研究者にとって大きな恩恵となっています。MPI(メッセージパッシングインターフェース)ライブラリと分野固有ツールがプリインストールされたワンクリック型HPCクラスターは、研究開始までの時間を数週間から数分に短縮し、クラウド・ハイパフォーマンス・コンピューティング市場を非従来型ユーザー層へと拡大するのに貢献しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドのエグレスおよびデータ移動コストの高騰 | -1.1% | グローバル(データ集約型セクターで特に影響大) | 短期(2年以下) |
| クラウドネイティブHPC運用における人材不足 | -0.8% | グローバル(北米および欧州で深刻な不足) | 中期(2~4年) |
| 高度なアクセラレーターへの輸出規制 | -0.4% | グローバル(中国および制限対象エンティティへの影響が主) | 中期(2~4年) |
| 遅延に敏感なワークロードはオンプレミスクラスターを依然として優先 | -0.3% | グローバル(金融サービスおよびリアルタイムアプリケーションで重点) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドのエグレスおよびデータ移動コストの高騰
マルチペタバイト規模のシミュレーションでは、アウトバウンドのデータ転送料金がコンピューティング費用を200%上回る場合があり、オンデマンドリソースから得られるコスト削減効果を損なうことがあります。ゲノミクスパイプライン、地震イメージング、および高密度モンテカルロワークロードは、オブジェクトストア、データベース、および下流の分析プラットフォーム間で中間ファイルを繰り返し転送し、反復ごとにエグレス費用を増大させます。ハイパースケーラーは低料金の研究チャネルやオフライン転送アプライアンスを導入していますが、根本的な経済性は依然として課題が残ります。そのため、組織はデータの往復を最小化するアーキテクチャの選択を検討し、インサイチュ分析を採用するか、シミュレーションノードの近くにポストプロセッシングを配置しますが、それぞれの回避策には新たな運用上の複雑さが伴います。クラウド高性能コンピューティング市場の規模は、コンピューティングコストとデータ移動費用のバランスを取る必要性にも影響を受けています。
クラウドネイティブHPC運用における人材不足
クラウド上でペタスケールシミュレーションを実行するには、クラスターサイエンス、コンテナ化、コスト意識を持ったスケジューリングの交点における専門知識が求められますが、大学院プログラムや中堅キャリアトラックでこの三領域すべてをカバーすることはほとんどありません。大学や国立研究所は、クラウドネイティブHPCの概念を教えられる有能な教員の採用に困難を報告しており、資格ある技術者のパイプラインを制限しています。コンサルティングインテグレーターがこのギャップを埋めていますが、そのサービスはコストを増加させ、内部能力の開発を遅らせる可能性があります。量子コンピューティングやニューロモルフィックコンピューティングなどの新興分野では、ツールチェーンがまだ成熟段階にあり、人材プールが極めて限られているため、ベンダーの熱意にもかかわらず、より広い普及が停滞しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの安定性がソフトウェアの加速を支えるハードウェアは2025年の収益の44.12%を占め、GPU、高帯域幅メモリ、NVMeバックアップストレージアレイを搭載したデータセンターラックの資本集約的な性質を裏付けています。NVIDIAは、クラウドプロバイダーが最も急成長している商業チャネルであることを確認しており、アクセラレーターおよびインターコネクトスイッチへの継続的な支出を証明しています。ベンダーはノード密度、エネルギー効率、熱最適化されたフォームファクターを中心に差別化を図っており、フリートオペレーターはテラフロップあたりの消費電力の低減を追求しています。
一方、ソフトウェアは最も高い勢いを示しており、リアルタイムで割り当てを調整するスケジューラ、AIアシスト型パフォーマンスプロファイラー、マルチクラウドおよびハイブリッド環境にまたがるワークフローマネージャーに牽引され、2031年にかけてCAGR 8.42%が見込まれます。クラウド・ハイパフォーマンス・コンピューティング市場規模のソフトウェア面での拡大は、アクティブ使用分単位でコストを合わせるサブスクリプションライセンシングモデルからも恩恵を受けており、予算が資本的支出から運営費へとシフトしています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
展開モデル別:
パブリックの優位性とプライベートの復活のバランスパブリッククラウドは2025年に67.95%のシェアを獲得し、メディアレンダリング、コンピューター支援エンジニアリング、ライフサイエンス研究に特徴的な弾力的なプロジェクトベースのシミュレーションバーストのバックボーンであり続けています。プロバイダーは、詳細な課金メーター、急ぎでないジョブ向けのスポットプール、データ居住法を遵守するための地域ゾーン維持によってワークロードを獲得しています。
プライベートクラウドは規模は小さいものの、規制対象の垂直市場が確定的な遅延と主権管理を重視するため、CAGR 7.52%を記録すると予測されます。企業は、ハイパースケールデータセンターの弾力性を模倣しながらエアギャップセキュリティを維持する統合型HPCアプライアンス上に内部クラウドを構築しています。ハイブリッドオーケストレーターはこれらの環境を統合し、コスト曲線とキュー深度に基づいてジョブを割り当てる単一の投入ポータルをユーザーに提供しています。
サービスモデル別:
IaaSのコアとPaaSの成長サービスとしてのインフラストラクチャ(IaaS)は、2025年のグローバル支出の53.85%を占めており、オペレーティングシステム、ライブラリ、チューニングフラグに対する詳細な制御を必要とする顧客によって支持されています。ハイパーバイザーのオーバーヘッドなしにルートアクセスを提供するベアメタルノードは、格子QCDや直接数値シミュレーションなどのパフォーマンス重視のコードをネイティブに近い速度で実行することを可能にします。
サービスとしてのプラットフォームは、7.05%のCAGRで拡大すると予測されており、ミドルウェア、コンパイラ、およびドメイン固有のソルバーをキュレートされたインターフェースの背後にパッケージ化し、研究者がカーネルパラメータの調整ではなく問題の定義に集中できるようにします。この抽象化は、迅速なターンアラウンドを細かな調整よりも優先するデジタルメディアスタジオ、製薬ラボ、および自動車設計チームに共鳴しています。サービスとしてのソフトウェア(SaaS)は、ソルバーの反復ごとに課金するクラウドベースの電子設計自動化スイートなど、ターンキー型の垂直ワークフローにおいてニチながらも重要な選択肢であり続けています。
産業用途別:
航空宇宙の支配とメディアの急成長航空宇宙・防衛分野は2025年に22.21%のシェアを占めており、バースト・スケーラビリティと機密エンクレーブオプションに価値を見出す飛行力学、レーダー断面積モデリング、および安全なミッションプランニングのワークロードによって支えられています。米国国防総省によるクラウドHPCに関する複数年にわたる包括購入契約は、この依存関係を裏付けています。
メディアおよびエンターテインメントは、8.62%のCAGR見通しを示しており、パストレースレンダリング、ボリュメトリックシーン生成、および生成的キャラクターアニメーションに弾力的なGPUプールを活用しています。クリエイティブスタジオ向けのクラウド・ハイパフォーマンス・コンピューティング市場規模は、各制作サイクルでフレーム数、解像度、および生成パスが増加するにつれて拡大しています。エネルギー貯留層モデリングやBFSIリスク分析などの二次的な垂直市場は、シミュレーションの複雑性の段階的な増加により、予測期間を通じて中一桁台の成長率で安定した需要を維持しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
組織規模別:
大企業の資本と中小企業のアクセス年間収益が10億米ドルを超える大企業は2025年の消費量の64.15%を占め、社内アーキテクチャチームと統合ソフトウェアツーリングによって地域間でのボリュームディスカウントを活用しています。確立されたメーカーは設計最適化ループをクラウドソルバーファームと共存させ、内部クラスターと外部クラスターを組み合わせて製品サイクルを短縮しています。
中小企業はCAGR 6.98%で拡大しており、調達障壁を取り除く従量課金型ポータルを通じて市場に参入しています。パッケージ化されたクラスター、チュートリアル主導のオンボーディング、クレジットベースの課金により、初期段階のバイオテック企業、VFXブティック、学術コンソーシアムが従来は手の届かなかったテラフロップ時間スケールに到達できるようになっています。この民主化効果は新たなワークロードカテゴリーの創出を促進し、クラウド・ハイパフォーマンス・コンピューティング市場をより幅広いユースケースへと押し広げています。
地域分析
北米クラウド高性能コンピューティング(HPC)市場
北米は2025年に39.94%のシェアを維持しており、密度の高いハイパースケールのフットプリントと、クラウドファーストアーキテクチャを検証する連邦政府支援のエクサスケール構想によって支えられています。防衛・宇宙機関からの継続的な改善資金が高度なシミュレーションへの持続的な需要を生み出す一方、半導体設計、自律システム、デジタルメディアという活発な商業エコシステムが地域のリーダーシップを強固なものにしています。デー輸出および暗号化に関する規制の明確化が、厳しく管理された産業におけるクラウドHPCの導入をさらに加速させています。
アジア太平洋クラウド高性能コンピューティング(HPC)市場
アジア太平洋地域は、各国政府がソブリンAIおよび半導体設計能力に数十億ドルを拠出する中、8.77%のCAGRという最も高い将来成長率を記録しています。中国は、先進アクセラレーターへの輸出規制にもかかわらず、国産GPU代替品および量子古典ハイブリッドセンターへの投資によりクラウドHPC予算を増加させています。日本はHPCロードマップをソサエティ5.0に合わせ、スマートマニュファクチャリングに向けたエッジからクラウドへの統合を推進しており、インドのデジタル公共インフラ構想は地域方言における大規模言語モデリングへの需要を生み出しています。地域の通信事業者はハイパースケーラーと提携して国内アベイラビリティゾーンをホストし、データローカリティに関する懸念を軽減するとともに、より広範な市場参入を促進しています。
欧州クラウド高性能コンピューティング(HPC)市場
欧州は、EU域内のペタスケールシステムを共同資金援助する欧州高性能コンピューティング共同事業体の支援を受け、力強いながらも比較的安定した成長軌道を維持しています。ドイツの自動車OEMは、工場クラスターが限界に達した際に空力シミュレーションをクラウドインスタンスにオフロードしており、北欧の再生可能エネルギー事業者は豊富な水力発電を活用した低炭素データセンターを利用しています。GDPRへの準拠がハイブリッド導入パターンを促進し、機密性の高いテレメトリはオンプレミスに保持しつつ、大規模な実験計画法の実行にはクラウドスケールを活用しています。国家デジタル戦略とカーボンニュートラル目標が調達モデルに共同で影響を与え、グリーン認定クラウドリージョンへの導入を後押ししています。
競争環境
クラウド・ハイパフォーマンス・コンピューティング市場における競争は、インフラ所有、プラットフォームサービス、ワークロード固有ツーリングの三つの主要領域を中心に展開されています。Amazon Web Services、Microsoft Azure、Google Cloudは賃貸可能なペタフロップスの大半を共同で供給し、それぞれが競争優位性を維持するための専用インターコネクトファブリックとカスタムアクセラレーターを備えています。それらの垂直スタックにはコンパイラ、スケジューラ、コスト意識型アドバイザーが含まれており、ユーザーの粘着性を強化しています。
NVIDIA、AMD、インテルなどのチップベンダーは、クラウドテナンシー向けに調整されたアーキテクチャロードマップをリリースすることでソケットシェアを競い、高いメモリ帯域幅、マルチインスタンシングサポート、Kubernetesオーケストレーションに最適化されたドライバースタックを強調しています。HPEからDell Technologiesに至るシステムインテグレーターは、GreenLake型の消費モデルでオファリングを補完し、規制対象顧客向けにプライベート環境とパブリック環境を橋渡ししています。
ソフトウェア定義レイヤーは、自動CUDA-to-HIP変換、AIベースのキュー予測、エネルギー認識型ジョブパッキングなど、パフォーマンス最適化のニッチを標的とする新興スタートアップを引き付けています。米国特許商標庁が追跡する特許出願は、クラウドネイティブジョブスケジューラとテレメトリー駆動型パフォーマンス分析への研究開発(R&D)支出の加速を裏付けています。合併・買収は全面的な規模拡大よりも能力吸収を中心に行われており、市場の適度な断片化を反映しています。全体として、上位5社が総支出の約60~65%を占め、市場集中スコアは6となっています。
クラウド・ハイパフォーマンス・コンピューティング(HPC)産業リーダー
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
International Business Machines Corporation
-
Intel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
クラウド高性能コンピューティング(HPC)市場 このレポートでカバーされる企業
- Amazon Web Services Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Lenovo Group Limited
- NEC Corporation
- Fujitsu Limited
- Sugon Information Industry Co. Ltd.
- Atos SE
- Dassault Systèmes SE
- Oracle Corporation
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited (Alibaba Cloud)
- Rescale Inc.
- Penguin Computing Inc.
最近の産業開発事情 クラウド高性能コンピューティング(HPC)市場
- 2025年1月:Microsoft社はAzure HPC-量子スケジューラのプレビューを発表しました。これは同一ジョブグラフ内で古典リソースと量子リソースを割り当てる統合キューであり、創薬ラボを対象としています。
- 2024年10月:Amazon Web ServicesはDeadline Cloudをリリースしました。リアルタイムコンテンツ制作向けに数千基のGPUへスケーリング可能なマネージドレンダーファームです。
- 2024年9月:MicrosoftはAzure Quantum Elementsを発表し、化学ソルバーと量子シミュレーターを統合しました。
グローバル・クラウド・ハイパフォーマンス・コンピューティング(HPC)市場レポートの調査範囲
クラウド・ハイパフォーマンス・コンピューティング(HPC)市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、サービス)、展開モデル別(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、サービスモデル別(サービスとしてのインフラストラクチャ(IaaS)、サービスとしてのプラットフォーム(PaaS)、サービスとしてのソフトウェア(SaaS)、マネージドHPCサービス)、産業用途別(航空宇宙・防衛、エネルギー・ユーティリティ、銀行・金融サービス・保険、メディア・エンターテインメント、製造業、ライフサイエンス・ヘルスケア、学術・研究、政府、その他産業用途)、組織規模別(大企業、中小企業)、地域別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア | サーバー |
| ストレージ | |
| ネットワーキングデバイス | |
| アクセラレーター(GPU/TPU) | |
| ソフトウェア | |
| サービス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| サービスとしてのインフラストラクチャ(IaaS) |
| サービスとしてのプラットフォーム(PaaS) |
| サービスとしてのソフトウェア(SaaS) |
| マネージドHPCサービス |
| 航空宇宙・防衛 |
| エネルギー・ユーティリティ |
| 銀行・金融サービス・保険 |
| メディア・エンターテインメント |
| 製造業 |
| ライフサイエンス・ヘルスケア |
| 学術・研究 |
| 政府 |
| その他産業用途 |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他アフリカ |
| コンポーネント別 | ハードウェア | サーバー |
| ストレージ | ||
| ネットワーキングデバイス | ||
| アクセラレーター(GPU/TPU) | ||
| ソフトウェア | ||
| サービス | ||
| 展開モデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| サービスモデル別 | サービスとしてのインフラストラクチャ(IaaS) | |
| サービスとしてのプラットフォーム(PaaS) | ||
| サービスとしてのソフトウェア(SaaS) | ||
| マネージドHPCサービス | ||
| 産業用途別 | 航空宇宙・防衛 | |
| エネルギー・ユーティリティ | ||
| 銀行・金融サービス・保険 | ||
| メディア・エンターテインメント | ||
| 製造業 | ||
| ライフサイエンス・ヘルスケア | ||
| 学術・研究 | ||
| 政府 | ||
| その他産業用途 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
レポートで回答される主な質問
クラウド・ハイパフォーマンス・コンピューティング市場の2031年における予測値は?
市場は2031年までに479億3,000万米ドルに達し、CAGR 5.28%で拡大する見込みです。
2031年にかけて最も急成長する展開モデルは?
プライベートクラウドは、企業がより厳格なデータ管理と予測可能な遅延を求める中、CAGR 7.52%で成長すると予測されます。
AIワークロードがクラウドHPC成長にとって重要な理由は?
AIトレーニングはすでにクラウドHPC処理能力の40%を消費しており、弾力的なGPUクラスターがトレーニングサイクルを短縮し、持続的な需要を促進しています。
クラウドのエグレス料金がHPCの経済性に与える影響は?
データ集約型シミュレーションでは、アウトバウンド転送料金がコンピューティングコストの最大200%を超える場合があり、インサイチュ分析とデータローカライゼーションが重要となります。
最も高い成長機会をもたらす地域は?
アジア太平洋地域は主権AI資金と製造業の急速なデジタル化に牽引され、CAGR 8.77%を達成する見通しです。
クラウドHPCにおけるサービスとしてのプラットフォーム(PaaS)の役割は?
PaaSはインフラを抽象化し、ドメインツールチェーンをバンドルし、ユーザーがマネージド環境を好む中でCAGR 7.05%で成長すると予測されます。