
インドのクラウドコンピューティング市場規模とシェア
Mordor Intelligenceによるインドのクラウドコンピューティング市場分析
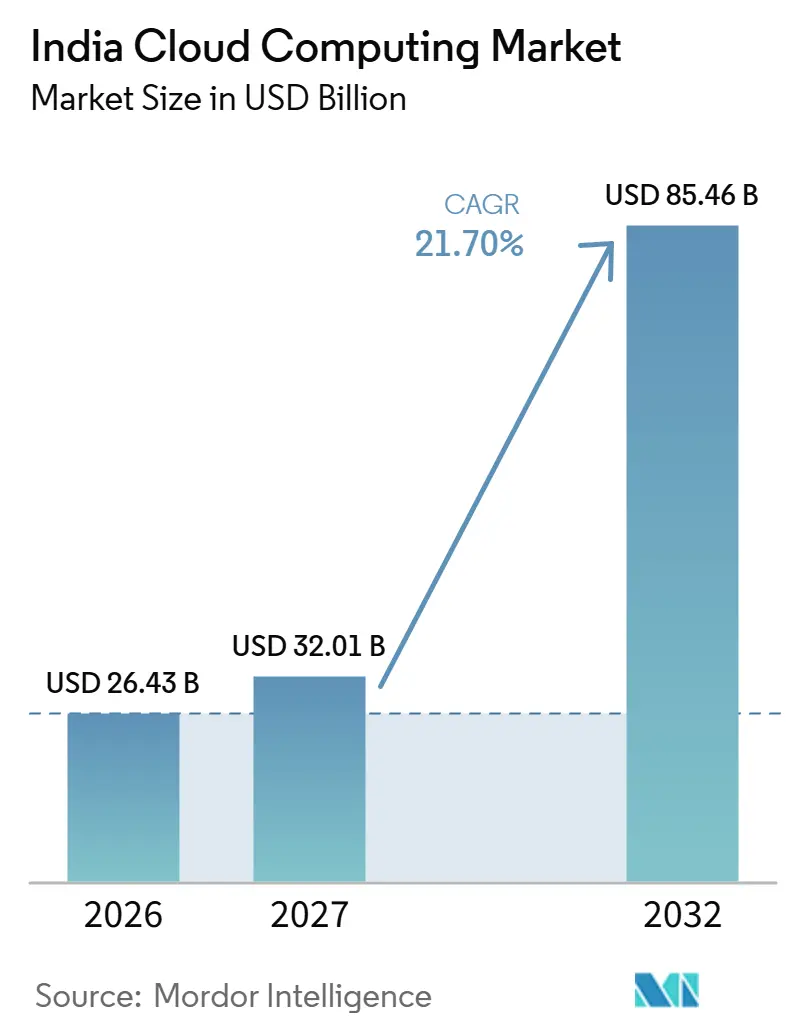
インドのクラウドコンピューティング市場規模は、2026年の26.43 ビリオン 米ドルから2027年には32.01 ビリオン 米ドルへと拡大し、2032年には85.46 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて21.7%のCAGRで成長します。
インドの拡大は、クラウドアクセスを運用上の要件へと変える企業向けERPの近代化とデジタル政府サービスに結びついています。ローカルインフラの追加により展開の選択肢が拡大する一方、主権に関する懸念は一部の企業バイヤーが利用できるサービスを制限しています。プロバイダーの対応には、国内AIキャパシティの発表および政府データセンターにおける機密性の高いワークロード向けのハイブリッドアレンジメントの提案が含まれます。これらの対応は配置上の制約に対処するものですが、レガシーシステムへの依存とスキル不足により企業の移行が遅れる可能性があります。企業向けプロバイダーにとって、アプリケーション移行の完了は、一度限りの移行作業を超えて継続的なクラウドアクセスを商業的に関連性のあるものにします。
主要レポートのポイント
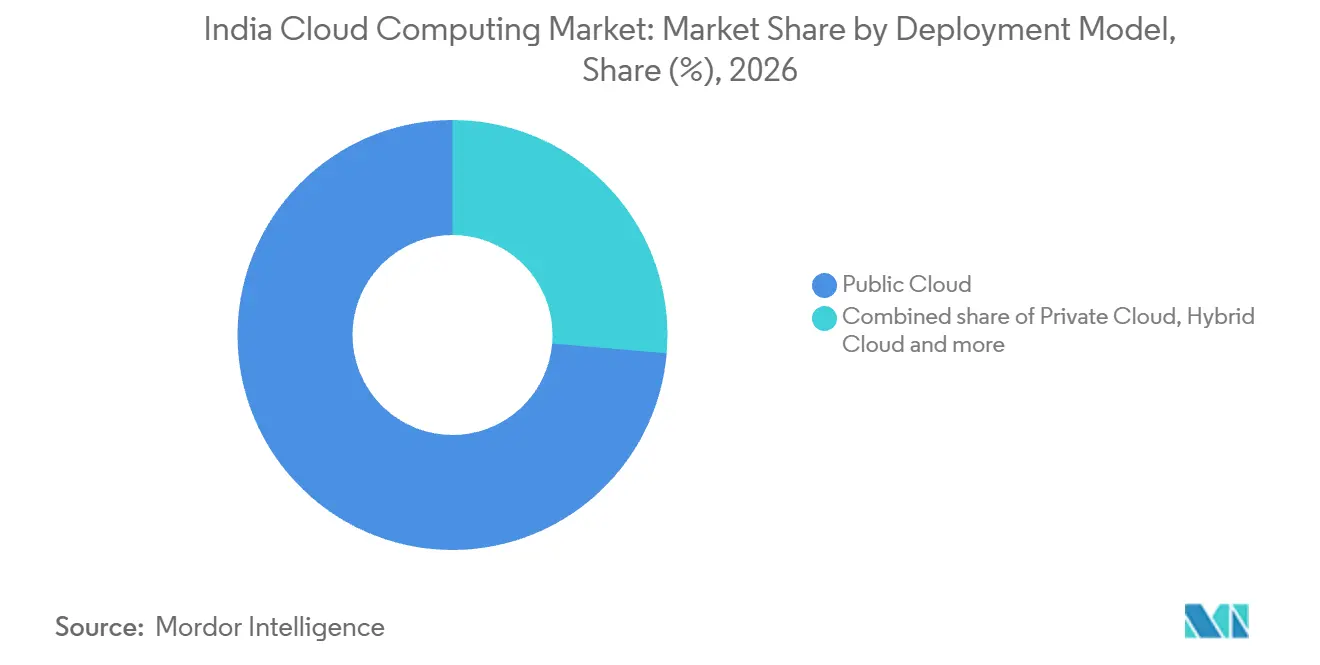
- 展開モデル別では、パブリッククラウドが2026年のインドのクラウドコンピューティング市場シェアの73.64%を占め、ハイブリッドクラウドは2027年から2032年にかけて27.8%のCAGRで最も急成長しているセグメントです。
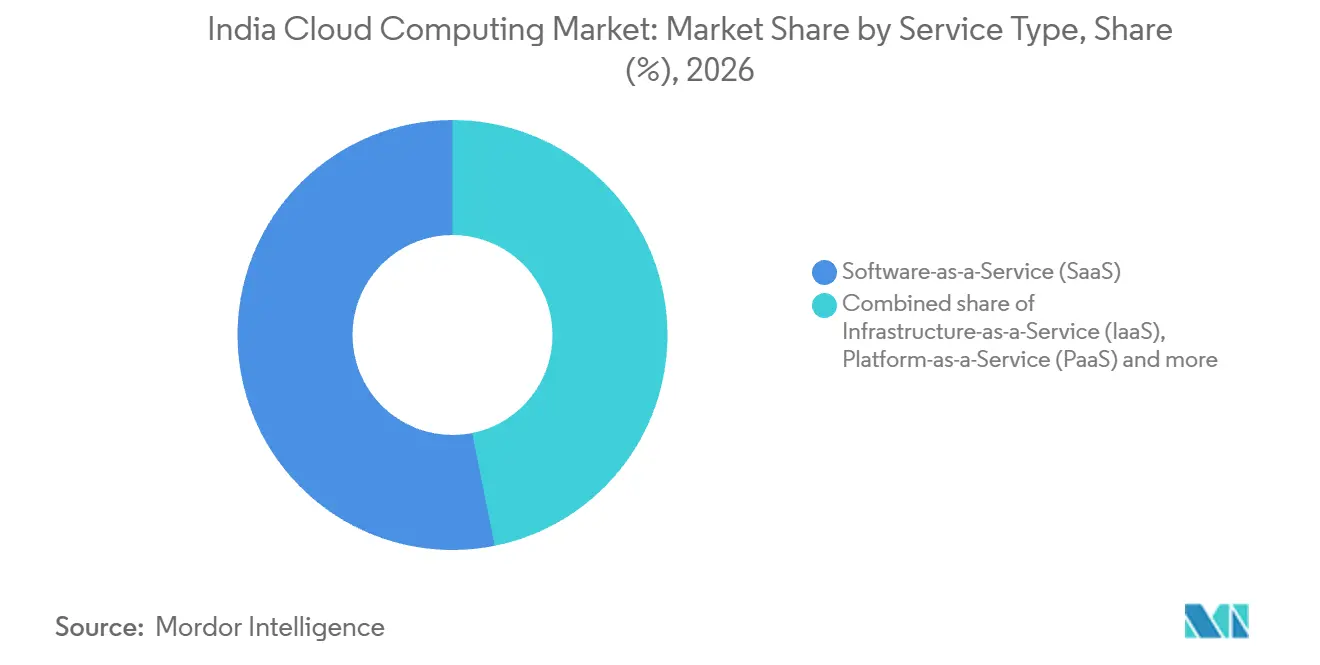
- サービスタイプ別では、SaaSが2026年のインドのクラウドコンピューティング市場規模の53.15%を占め、PaaSは2027年から2032年にかけて30.9%のCAGRで最も急速に成長すると予測されています。
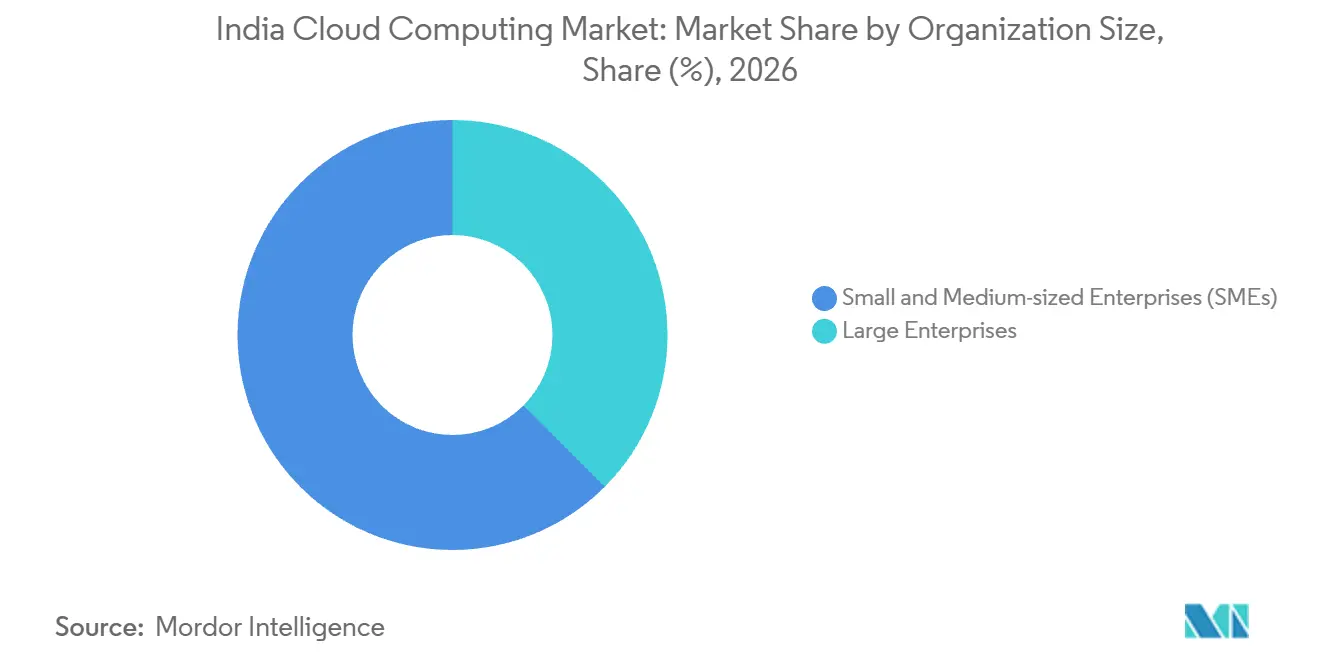
- 組織規模別では、中小企業(SME)が2026年に62.53%のシェアで首位を占め、2027年から2032年にかけて23.9%のCAGRで最も急成長しているセグメントでもあります。
- 業界垂直別では、BFSIが2026年に18.32%の最大シェアを保持し、ヘルスケアおよびライフサイエンスセグメントは2027年から2032年にかけて28.7%のCAGRで最も急速に成長すると予測されています。
- ワークロード支出はコアコンピューティングとストレージが2026年に40.08%のシェアで首位を占め、AI・機械学習・ジェネレーティブAIが2027年から2032年にかけて34.8%のCAGRで最も急成長ているセグメントを形成しています。
- 地域別では、西部が2026年に37.9%のシェアで首位を占め、南部が最も急速に成長すると見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGR予測への影響率 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 政府のクラウドファーストとデジタルインディアの政策 | +6% | 全国 | 長期(4年以上) |
| 企業全体でのデジタルトランスフォーメーションの急増 | +7% | 全国 | 中期(2〜4年) |
| ハイパースケールおよびエッジデータセンターの爆発的な建設拡大 | +5% | アッサム州グワーハーティー | 長期(4年以上) |
| 規制セクターに対するRBIのソブリンクラウド推進 | +4% | 全国 | 中期(2〜4年) |
| GPUリッチなインスタンスを必要とするジェネレーテブAIワークロード | +3% | 全国 | 短期(2年以内) |
| コンプライアンス重視の垂直産業向け産業クラウドプラットフォームの台頭 | +2% | 南インドのハイデラバード | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府のクラウドファーストとデジタルインディアの政策
政府のクラウド政策は、部門サービス全体に共有プラットフォームを拡張することで需要を増加させる可能性があります。2026年6月までに、インドのMeghRajクラウドプラットフォームを採用した政府部門は、2015〜16年の342から2,323まで増加しました。[1] MeghRajはDigiLocker、MyGov、国家奨学金ポータルを含むプラットフォームを支えました。部門レベルの採用により、プラットフォームはいかなる単一のフラッグシップアプリケーションをも超える組織的なリーチを獲得しています。採用部門の約7倍の増加は、ローンチ後も継続的な運用を必要とするパブリックサービの基盤を広げ、継続的な可用性を採用の需要帰結としています。
企業全体でのデジタルトランスフォーメーションの急増
企業のデジタルトランスフォーメーションは、コアアプリケーションが本番クラウド環境に移行された時点で、運用上のクラウド顧客を生み出します。GAILはレガシーのECCシステムからクラウドプラットフォーム上のSAP S/4HANAクラウドへの移行を完了し、2025年6月25日にゴーライブしました。実装と移行は予定された1年間の期間内に完了しました。SAPがERPソフトウェアを提供し、GAILが企業システムを運用しました。スタンドアロンの移行費用はここで計測されるクラウドサービス支出の範囲外であるため、ライブERPシステムを稼働させる継続的なクラウドアクセスがゴーライブ後の関連需要となります。
ハイパースケールおよびエッジデータセンターの爆発的な建設拡大
物理的なキャパシティの拡張により、クラウドオペレーターはハイパースケール施設と地域インフラの両方を通じてサービスを展開する余地を得ます。2026年上半期、ハイパースケールの事前コミット済キャパシティはインドのデータセンター吸収量101MWの82%を占め、これは3年平均を20%以上上回りました。2026年2月の開業式において、Yotta Data Servicesは北東地域国立データセンターグワーハーティーが2MWのITロードで200ラックをサポートすると述べました。Yottaは国家情報センターのためにアッサム施設を建設・運営しました。事前コミット済みのハイパースケールキャパシティは大規模オペレーターが使用に先立ってスペースを確保していることを示し、グワーハーティーは北東部に政府委託のキャパシティを追加し、商業および公共セクターのクラウドサービスのための展開インフラを提供しています。
規制セクターに対するRBIのソブリンクラウド推進
RBIが支援するクラウドイニシアチブは、金融セクターの技術採用をガバナンスおよびデータローカライゼーション要件と結びつけています。2025〜26年度中に、RBIの完全子会社であるIFTASは最小限の実用製品サービスを備えたインド金融セクタークラウドのベータ版を立ち上げ、9つの機関をオンボードしました。[2] RBIは現代的な技術採用、ガバナンス、データローカライゼーションに対応するためにIFTASに施設の建設を委託しました。稼働中のベータ版は、その政策の方向性にサービス提供メカニズムを与え、これらの要件に依存してクラウドの意思決定を行う金融セクターユーザーへのルートを生み出します。近期的な機会は、ベータが発展するにつれて金融セクター組織による利用を深めることにあり、利用可能なサービスの成熟度が初期のオンボーディング数よりも商業的に決定的となります。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響率 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| サイバー攻撃対象領域の拡大とデータ主権リスクの上昇 | -2% | 全国 | 短期(2年以内) |
| レガシーITの移行複雑性とスキル不足 | -1.8% | 全国 | 中期(2〜4年) |
| 電力網の不安定さによるデータセンター運費の上昇 | -1% | 全国 | 長期(4年以上) |
| 国内半導体サプライチェーンの制限 | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃対象領域の拡大とデータ主権リスクの上昇
データ主権は、技術的なパフォーマンスが考慮される前に、クラウドプロバイダーのアドレサブルな需要を制限する可能性があります。Everpureの2026年6月の調査(インドの大企業リーダー300名対象)では、39%が国内インフラに依存していないSaaSプロバイダーの利用をすでに制限していると回答しました。Aviatrixの2025年4月の調査(従業員2,000名以上の組織に属するインドの企業ITプロフェッショナル407名対象)では、85%が過去12か月間にクラウドセキュリティインシデントを経験したと報告しました。したがって、インフラの所在地はこれらの企業バイヤーが利用するサービスに影響を与え、セキュリティ上のエクスポージャーは別途の運用負担を追加します。国内インフラに依存しないプロバイダーにとっては、機能面の改善だけではこれらの企業ワークロードを獲得する上での重大な障壁が残ることがあります。
レガシーITの移行複雑性スキル不足
アプリケーションをクラウドインフラに移行するだけでは、近代化を困難にする依存関係が解消されるわけではありません。CIO&Leaderの2025年調査では、インドの企業テクノロジーリーダーの89.3%が、複雑性とレガシーへの依存性を理由に、アプリケーションの再ホスティングや移行を重大なハードルと呼びました。[3] 同調査では、企業回答者の66%がアプリケーション近代化の課題として限られた人材の可用性を挙げました。また、スキル不足と技術的負債がレガシーシステムをアジャイルでスケーラブルなプラットフォームへと変革するスピードを遅らせる要因として特定されました。これらの制約は、クラウドサービスの可用性と、企業が依存するアプリケーションを生産的に使用する能力を切り離します。したがって、追加のインフラ供給だけでは、近代化需要をクラウド消費へと転換するのを遅らせる実装作業を解消することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
パブリッククラウドのスケールがハイブリッドの配置ニーズに対応パブリッククラウドは2026年のインドのクラウドコンピューティング市場規模の73.64%のシェアを占めました。HDFC Bankのエンタープライズペイメントハブはミッションクリティカルな決済処理のためにGoogle Cloud PlatformとAmazon Web Servicesをまたいで展開されています。HDFC BankはFynDNAと共同でハブを開発し、銀行オペレーターとしての役割とアプリケーション開発パートナーを組み合わせました。この展開は特定のコアバンキング機能をパブリッククラウドインフラ上に置き、需要を決済処理の継続性と結びつけます。このアプリケーションを担当するサプライヤーはプロバイダーをまたいだ運用をサポートする必要があるため、各クラウドプラットフォームの能力と並んでアプリケーション境界での信頼性が重要となります。
ハイブリッドクラウドは最も急成長しているセグメントであり、2027年から2032年にかけて27.8%のCAGRです。2026年第1四半には、インドの調査対象開発者の44%がハイブリッドクラウドを使用していると報告しており、インドの開発者の間で最も広く使用されているクラウド展開アプローチでした。同調査はインドの立法環境をハイブリッド採用の動機とその実現可能性の両方に結びつけました。アプリケーションが完全にクラウド上に存在する場合にのみ機能するオファーは、これらの開発者が最も頻繁に使用すると報告している展開アプローチを見逃すことになります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
アプリケーションアクセスが主導しプラットフォームがサービス利用を深化させるサービスとしてのソフトウェア(SaaS)は2026年のンドのクラウドコンピューティング市場シェアの53.15%を占めました。2026年4月1日時点で、約167万件のインド政府省庁・部門ユーザーアカウントが、NICを通じて選定されZohoが運営するクラウドベースのメールソリューションへ移行しました。支払いはZohoプラットフォームに移行した実際のメールアカウント数に基づいていました。この取り決めのもとで、追加の省庁または部門のアカウントを移行するとZohoの課金対象ベースが拡大し、収益機会を完了したアカウント移行に結びつけます。
サービスとしてのプラットフォーム(PaaS)は最も急成長しているセグメントであり、2027年から2032年にかけて30.9%のCAGRです。2025年8月、Bharti AirtelのグループであるXtelifyはPaaSモデルを通じて通信事業者にAirtel Cloudを提供し、Singtel、Airtel Africa、Globe Telecomとの署名済み契約を報告しました。これらのカウンターパーティはそれぞれシンガポール、アフリカ、フィリピンの通信事業者です。鉄鋼省は2025年3月まで、PaaSを使用してNICクラウド上でウェブアプリケーションとサービスをホストし、その後一部をTCLクラウドに移行ました。PaaSサプライヤーにとって、省庁の移行は基盤となるワークロードの保持から初期のプラットフォーム採用を切り離します。なぜならアプリケーションは後から別のクラウドプロバイダーに移行できるからです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
中小企業が主導し大企業は専門的利用へ中小企業(SME)は2026年に62.53%のシェアで最大セグメントとなり、2027年から2032年にかけて23.9%のCAGRで最も急成長しているセグメントとなることも予測されています。Vi Businessの2026年調査では、調査対象となったインドの中小零細企業(MSME)の84.6%がデジタワークプレイスの指標としてMicrosoft 365を使用中、導入中、または計画中であることがわかりました。これらの展開段階の組み合わせは同じアプリケーションカテゴリー内の異なる商業的タスクを識別します。ソフトウェアを導入している企業を担当するサプライヤーは有用なワークプレイスアクセスを確立する必要があり、計画的な使用はより早期のコンバージョンタスクを示します。この区別により意図した使用の活性化がサプライヤーにとって重要となります。なぜなら計画されたワークプレイスアプリケーションは実装された時のみサービス消費となるからです。
ワークプレイスソフトウェアを通じて参入するSMEにとって、アプリケーションアクセスの拡大は特化した企業エンジニアリングのサポートとは異なるタスクです。2024〜25年度、Mahindra & Mahindraはコアエンジニアリングシミュレーションをクラウドベースのハイパフォーマンスコンピューティングに移行しました。これにはノイズ・振動・ハーシュネスの作業や数値流体力学シミュレーションが含まれます。このタイプのユーザーを担当するサプライヤーにとって、提案はコンピューティングサービスを実行中のエンジニアリングタスクに合わせる必要があります。シミュレーション要件は従業員数とは独立して需要を生み出す可能性があるため、企業向けコンピューティングのオファーは技術的なワークロードに合わせてサイジングされる必要があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
業界垂直別:
銀行調達とヘルスケア近代化が共存BFSIは最大セグメントであり、2026年のクラウドサービス支出の18.32%を占めました。インド国立銀行は2025年12月30日に3件のパブリッククラウドサービス契約を締結しました。発注書はOrient Technologies Private Limited、SISL Infotech Private Limited、Unicloud Labs Private Limitedをレベル1ベンダーとして指定し、予定完了日は2030年12月29日でした。これらの受注は、仲介業者が金融機関とパブリッククラウドサービスを結ぶ銀行調達ルートを示しています。プラットフォームサプライヤーにとって、これらの受注は予定された契約期間を通じて銀行にサービスを提供する際に指定された調達ベンダーとの調整を必要とします。
ヘルスケアおよびライフサイエンスセグメントは最も急成長しているセグメントであり、2027年から2032年にかけて28.7%のCAGRです。Apollo Hospitals Enterprise Limitedは2024〜25年度の年次報告書において、病院運営プラットフォームの全クラウド移行をMicrosoft Azureに完了したと述べました。Apolloはまた電子医療記録システムをアップグレードし、ジェネレーティブAIを通じてAI駆動の疾患リスクスコアリングと自動臨床サマリーを追加しました。これらの並行したアクションは、ホスティングとアプリケーション機能の両方を近代化するヘルスケアバイヤーを示しており、クラウドサービス需要の特定のコンテキストを生み出します。病院運営プラットフォームは臨床アプリケーション機能が変化してもクラウドサービスの消費を固定化し、ヘルスケアの機会をプロバイダーのケアデリバリー環境内のソフトウェア運営に結びつけます。
ワークロード別:
コアリソースがAIコンピューティングの拡大を下支えコアコンピューティングとストレージは2026年に40.08%のシェアで最大セグメントでした。2024〜25年度、NICは電子ガバナンスプロジェクトのために1,917名以上のユーザーおよびアプリケーションに28,855台以上の仮想サーバーをプロビジョニングおよび割り当てました。ユーザーとアプリケーションへの割り当ては関係を粒度の高いものにし、特定のコンピューティング要件のレベルで指定できるインフラサービスとなります。政府クラウドオペレーターにとって、プロビジョニングは個別に割り当てられた多数のユーザーとアプリケーションに対応する必要があり、この基盤インフラをサポートする上で割り当て管理が中心的な役割を果たします。
AI・機械学習・ジェネレーティブAIは最も急成長しているセグメントを形成しており、2027年から2032年にかけて34.8%のCAGRです。2026年8月までに、237件のプロジェクトがAIモデルの開、トレーニング、テスト、研究のために補助金付きのIndiaAIコンピューティングにアクセスし、932万GPU時間をカバーしました。このプログラムはハイパフォーマンスコンピューティングをより手頃な価格にすることで、インドの研究者、スタートアップ、イノベーターの参入障壁を下げます。AI活動はモデル準備を独自のコンピューティング需要の源泉とし、本番アプリケーションが展開される前にプロバイダーに潜在的な顧客ベースを提供します。
地理的分析
西部のクラウドコンピューティング市場
西部は2026年のインドのクラウドコンピューティング市場規模の37.9%のシェアを占めました。2026年2月のバックグラウンダーにおいて、インド政府報道局はムンバイとナビムンバイがインドのライブデータセンターキャパシティの25%以上を保有し、プネが国内データセンターキャパシティの6%を単独で占めると報告しました。ムンバイとナビムンバイハブのキャパシティは密な海底ケーブルネットワークによって支えられています。
南部のクラウドコンピューティング市場
南部は最も急成長ている地域のクラウドコンピューティング市場になると予想されています。Microsoftは2026年8月6日、ハイデラバードのインド南中部クラウドリージョンを対象のMicrosoftクラウドサービスおよびワークロードに対して一般提供しました。その一般提供に先立ち、MicrosoftはAdani Group、Bajaj Finserv、HDFC Bank、PB Payからの早期アクセス需要を報告しました。早期アクセスから一般提供へのステップは、商業的なタスクを対象サービスの利用サポートへとシフトさせます。名前が挙がった4組織のうち3つが金融サービス、銀行、または決済分野で事業を営んでおり、この早期アクセスグループに金融セクターとしての特色を与えています。
インド北部の政府クラウドの役割には、デリー本部のNICの国立データセンターが含まれ、電子ガバナンスインフラを支援しています。チェンナイ近郊では、AWSが2025年7月にSTTデータセンターのDirect Connectロケーションを専用100Gbps接続に拡張しました。チェンナイ近郊の接続により、顧客環境から中国以外のパブリックAWSリージョン、AWSガバメントクラウドリージョン、AWSローカルゾーへのプライベートアクセスが可能になりました。これらの例は、政府のサービスホスティングノードと顧客環境をプロバイダーのクラウドインフラに接続するチャネルを区別しています。チェンナイの拡張は他のAWSリージョンへのアクセスを改善するものであり、そのローカルへの貢献はネットワーク接続性であり、新しいクラウドホスティングキャパシティではありません。
規制の枠組みと展望
比較はインドの国家要件とテランガーナ州政府のクラウド採用フレームワークを通じた選択された管轄区域をカバーします。魅力度は規制された機関および公共セクターのバイヤーにサービスを提供するクラウドサービスサプライヤーの観点から評価されます。RBIは対象となる決済システムプロバイダーに対して決済システムデータをインド国内に保存することを要求し、必要に応じて外国向けデータを海外にも保存することを許可しています。これにより、サプライヤーがそれらのバイヤー向けにサービスを設定する際に、ワークロード固有のデータ配置が商業的な考慮事項となります。
規制テーブル
| 決定要因 | インド | テランガーナ |
|---|---|---|
| 主要機関 | 決済システムデータに関するインド準備銀行 | 情報技術・電子・通信省および主務長官が議長を務める免除委員会 |
| 主要な指示または方向性 | 決済システムデータ保管指示;2025年段階的デジタル個人データ保護規則 | 2020年クラウド採用政策(新規アプリケーションおよび指定されたシナリオ下の既存アプリケーションをカバー) |
| 商業的影響 | 対象となる決済システムデータの国内保管(必要な場合は外国向け保管を海外でも許可);プライバシー義務はエンティティの役割に依存 | 対象となる州アプリケーションのクラウド展開;極秘および秘密アプリケーションは既存のホスティングオプションを維持;その他の免除には理由と委員会承認が必要 |
| 現在の政策魅力度 | 中 | 高 |
| 政策魅力度の将来の方向性 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中」評価は、対象となる決済データの取り決めおよびロールに依存するプライバシー義務に関連する設定とガバナンス作業を反映しています。「強化」は、2027年5月13日に開始される、委員会勧告に基づき中央政府が指定したデータについてのみ、重要データ受託者による個人データおよび関連トラフィックデータの海外転送制限の施行を反映しています。テランガーナの「高」評価は、対象となる州アプリケーションに対する義務的なクラウド展開を反映しており、極秘および秘密アプリケーションは既存または専用の環境が許可され、その他の免除は正当な申請と委員会承認が必要です。「変化なし」の評価は、継続する部門の義務と免除構造に基づいており、対象となる公共セクターアプリケーションへのクラウドサービス提供のための明確なルートを維持しています。
バリューチェーンの段階
バリューチェーンは、施設、クラウドサービス提供、およびホストされたアプリケーションを、サプライヤーの収益の異なる源泉として比較します。各段階は異なる運用能力を次の参加者が使用できるサービスに変換します。2025年2月5日、CtrlS Datacentersはマハラシュトラ州ナグプールにGreenVolt 1自家発電太陽光発電所を開設しました。この電力調達の例は、上流のオペレーターがホスティングビジネスと並行してサポートインフラを開発できる方法を示し、下流のサプライヤーはクラウドアクセスとソフトウェアサービスを通じて価値を獲得します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンスへの対応 |
|---|---|---|---|---|
| データセンター施設 | NxtraやCtrlS Datacentersなどのデータセンターオペレーター | コロケーションおよび施設サービス料 | 施設運営のための電力確保 | 自家発電を含む電力調達の多様化 |
| クラウドサービス提供 | AWS Indiaなどのクラウドサービスサプライヤー | クラウドアクセスおよび従量課金制サービス料 | クラウドサービスとホストインフラの調整 | 展開前にプロバイダーとインフラホストの責任を割り当て |
| クラウドホスティングアプリケーション | SalesforceなどのCRMプロバイダーおよびSAP SEなどのクラウドERPプロバイダー | アプリケーションのサブスクリプション(年間または月間のクラウドERPサービス料を含む) | プロバイダー運営のアプリケーションホスティングへの依存 | アプリケーションの重要度に基いたホスティングと保守のコミットメントを定義 |
| 情報源: Mordor Intelligence | ||||
SAPの顧客はクラウドERPソフトウェアを所有するのではなく、年間または月間サブスクリプションでリースします。継続的なアクセスにより、計測されたクラウドサービス支出内で定期的なアプリケーション収入が発生します。CtrlSはデータセンター運営とともにマネージドサービスも販売しており、それらの契約において別途価格が設定された移行、統合、またはコンサルティング作業は市場合計の範囲外となります。CtrlSのコロケーション料はここで計測されるクラウドサービス支出の範囲外で発生しますが、クラウドアクセス料とSAPのアプリケーションサブスクリプションは範囲内に含まれるため、施設投資とクラウドサービス収入は異なる商業アカウントに計上されます。
競争環境
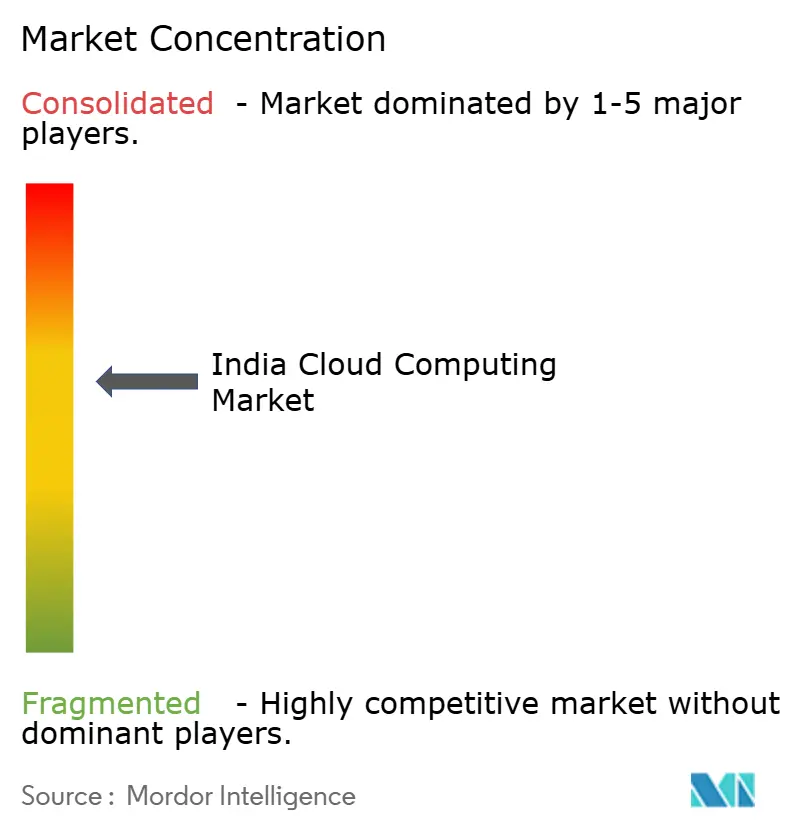
主要プラットフォームであるAlibaba Cloud、Amazon Web Services、Google Cloud、Microsoft Azure、IBM Cloudはローカル展開パートナーとともに競争しています。Alibaba CloudはムンバイでElastic Compute Serviceを提供し、Google Cloudは2025年11月11日にAI HypercomputerとTrillium TPUを使用してGeminiのレーニングと提供のためにインドのAIハードウェアキャパシティを拡張すると発表しました。2026年9月21日、Microsoftはインド南中部リージョンが対象のワークロードに対してソブリンパブリッククラウドの基盤を拡張し、顧客が組織に適用される要件に対処するためのガバナンス機能を設計したと述べました。バイヤーはしたがって、同じサプライヤーフィールド内で、ローカルコンピューティングアクセス、専門的なAIハードウェア、ガバナンス機能を個別のサービス要件として評価することができます。
プロバイダーのパートナーシップは、国際的なクラウド機能と公共セクターのワークロードの運営場所を結びつけることができます。2026年2月17日、AWS IndiaはNICのMeghRaj 2.0イニシアチブのためにYotta Data ServicesとAWS Outpostsを展開することを発表しました。提案されたハイブリッドアーキテクチャにより、政府部門はAWSサービスにアクセスしながらNICデータセンターで機密性の高いワークロードを実行できます。この役割分担は展開パートナーに配信モデルにおける定義された位置を与え、AWSに政府インフラ付随したワークロードを担当するルートを提供します。競争上の優位性はプロバイダーのサービスをその運用上のアレンジメント内で使用可能にすることに依存し、ローカル展開の調整をサプライヤー関係の中心に置きます。
2026年9月29日、IBMとYotta Data ServicesはソブリンエージェンティックAIプラットフォームをYottaのShakti Cloud上のインドの組織に一般提供しました。IBMはエンタープライズAI技術とwatsonx Orchestrateを提供し、Yottaはソブリンクラウドとプラットフォーム機能を提供しました。プラットフォームはデータ、業務、ガバナンスのコントロールをインド国内に保持するよう設計されました。RBIの2023年4月10日の指示は、対象となる規制対象機関がプロバイダーリスクを包括的に評価し、強制可能な合意、データの保管・保護・機密性の権利を支持する管轄区域に属するプロバイダーとのみ契約することを要求しています。国内ガバナンスは規制対象バイヤーに評価すべき具体的な運用上のアレンジメントを提供しますが、プロバイダーの管轄区域と強制可能な契約上の権利は個別の選定要件であり続けす。
インドのクラウドコンピューティング産業のリーダー
-
Alibaba Cloud
-
Amazon Web Services
-
Google Cloud
-
Microsoft Azure
-
IBM Cloud
- 注:主要企業の掲載順は順位を示すものではありません。
インドのクラドコンピューティング市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- IBM Cloud
- Oracle Cloud
- Alibaba Cloud
- Salesforce
- SAP SE
- VMware
- Tata Consultancy Services
- Wipro
- Infosys
- HCLTech
- Bharti Airtel (Nxtra / Airtel Cloud)
- Reliance Jio Cloud
- Zoho Corporation
- CtrlS Datacenters
- NTT (Netmagic)
- Lumen Technologies India
- Rackspace Technology India
市場参加者の主要な機会
これらの機会は、対象となるスタートアップ、中小零細企業、学術ユーザー向けの異なるAIクラウドサービスアプリケーションを比較します。IndiaAIはクラウドコンピューティング、ネットワーク、ストレージ、プラットフォームサービスを提供しており、ユーザーグループは特定の適格基準と裏付け書類要件に従います。補助金は承認されたプロジェクトに適用され、ユーザーは請求サイクルに従ってサービスプロバイダーに補助金を超えたコストを支払います。これにより、利用可能なサポートと残りのユーザー負担の消費に対してサービス要件を合わせることができる明確に範囲が定められたアプリケーションのための商業的な機会が生まれます。
市場機会テーブル
| 機会 | 今なぜ | バイヤー/主要セグメント | 推奨される戦略 | 主な障壁 | 有力な受益者 |
|---|---|---|---|---|---|
| 限定されたAIモデル開発コンピューティングパッケージ | 承認された補助金付きプロジェクト向けのIndiaAIによるクラウドコンピューティングへのアクティブなアクセス | プログラム基準を満たす適格なAIスタートアップ | 定義されたモデル開発およびテストタスクを中心にコンピューティングをパッケージ化 | 承認された補助金を超えるユーザー負担コスト | E2E NetworksやYottaなどの登録済みクラウドAIプロバイダー |
| クラウド文書・言語処理アプリケーション | IndiaAIを通じて利用可能な翻訳、OCR、音声処理サービス | プログラム基準を満たす適格な中小零細企業(MSME) | 1つの定義された文書または言語ワークフローを中心にクラウドサービスのオファーを構築 | プロジェクトの補助金カバレッジを超えるサービス料 | SifyやNTTを含む対応する登録済みAIサービスプロバイダー |
| プロジェクトベースの学術AIコンピューティングとストレージ | 適格な研究ユーザーがアクセス可能なクラウドコンピューティング、ストレージ、プラットフォームサービス | 必要な書類を提出する適格な研究者および大学教員 | 定義された研究プロジェクトを中心にコンピューティングとストレージを組み合わせ | ユーザーが支払う残余コンピューティングおよびストレージコスト | CtrlS DatacentersやE2E Networksなどの登録済みプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、定義されたアプリケーションと明示的なユーザー負担消費を持つ限定されたクラウドサービスパッケージです。IndiaAIがユーザーに超過コストをサービスプロバイダーに支払うことを要求することで、残余消費料金はオファーの設計の一部となります。これにより、追加使用がさらなる支払い義務を生み出す前に、タスクの範囲と消費されるコンピューティングサービスを合わせて評価できるパッケージが有利となります。
最近の産業開発事情 インドのクラドコンピューティング市場
- 2026年9月:IBMとYotta Data ServicesがYottaのShakti Cloud上のインドの組織にソブリンエージェンティックAIプラットフォームを一般提供し、IBMのエンタープライズAI技術とYottaのクラウドおよびプラットフォーム機能を組み合わせました。
- 2026年8月:Microsoftがテランガーナ州ハイデラバードのインド南中部クラウドリージョンを一般提供し、顧客がそのリージョンから対象のMicrosoftクラウドサービスおよびワークロードを実行できるようにしました。
- 2026年7月:Amazon Web Servicesがテランガーナ州ラーンガ・レッディ地区のBharat Future Cityにデータセンターの起工式を開催しました。
インドのクラドコンピューティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドのクラウドコンピューティング市場は、共有または専用のクラウドリソースを使用してネットワークを通じて提供されるオンデマンドコンピューティングサービスに対するインドでの年間支出を計測します。これは、展開モデルとワークロードクラスをまたいだクラウドサービスに対する組織による支出をカウントします。
スコープの除外事項:個別に販売されるデータセンター建物およ設備、オンプレミスのインフラとソフトウェアライセンス、スタンドアロンの移行・統合・コンサルティング・ITアウトソーシング費用、クラウドサービスなしで販売される接続またはコロケーションサービスは除外されます。
セグメンテーションの概要
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- サービスタイプ別
- サービスとしてのインフラストラクチャ(IaaS)
- サービスとしてのプラットフォーム(PaaS)
- サービスとしてのソフトウェア(SaaS)
- サービスとしての機能(FaaS)
- 組織規模別
- 中小企業(SME)
- 大企業
- 業界垂直別
- BFSI
- 製造業
- 小売・Eコマース
- ヘルスケアおよびライフサイエンス
- 通信およびIT
- 政府および公共セクター
- 輸送および物流
- その他
- ワークロード別
- コアコンピューティングとストレージ
- アナリティクスとビッグデータ
- AI・機械学習・ジェネレーティブAI
- ビジネスアプリケーション(ERP・CRM・人事)
- 災害旧とバックアップ
- コラボレーションと生産性
データソース、市場規模計測、検証
デスクリサーチ
電子情報技術省の2024〜25年度年次報告書や2024〜25年度経済調査などの公開資料は、NICクラウドサービス、MeghRajアプリケーション、プロバイダーの参加について説明しており、インドにおける政府需要とサービス提供の枠組み作りに役立ちます。2025〜26年度経済調査は政府クラウドプロバイダーの全体像を更新し、インド電気通信規制庁によるデータセンターに関するコンサルテーションはクラウドサービスを物理施設と接続性から区別しています。
企業の年次報告書、規制当局への提出書類、投資家向け資料、信頼性の高いインドのビジネス紙は、クラウドリージョンの立ち上げ、サービスポートフォリオ、顧客需要を公共セクターおよびインフラ指標と相互確認することができます。企業の開示がクラウドを広範なITサービスとまとめて報告している場合、特定可能なクラウドサービス収入のみがサプライヤー側の確認をサポートできます。ここに挙げられた情報源は網羅的なものではなく、収集、検証、明確化のためにさらなる情報源が活用されます。
一次インタビューと調査
インドに焦点を当てたインタビューと体系的なアンケート調査は、クラウドサービスプロバイダー、データセンターオペレーター、マネージドサービスパートナー、企業バイヤーを対象とし、回答者はテクノロジー、財務、調達、ワークロードのリーダーシップの役割を担っています。それらの証拠は、パブリック・プライベート・ハイブリッドクラウド支出の二次ソース分類をテストし、セグメントシェアと予測の促進要因に疑問を提起し、開示がクラウド料金を隣接サービスと組み合わせているギャップを明確にします。矛盾する回答は、推定や前提が修正される前に提出書類、サービス説明、独立した市場指標と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 経営幹部(CXO):20% | |
| 中位層:45% | 機能・部門リーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模計測と予測
このモデルはインドのクラウドサービスに対する年間エンドユーザー支出をトップダウンで推定し、選択されたサービスおよび展開の分割をサプライヤーの開示と抽出されたチャネル証拠と照合します。関連指標には、パブリッククラウド支出予測、クラウドプロバイダーのインド収益開示、NICおよびMeghRajのアプリケーション・サービス展開、供給制約としての稼働中のデータセンターキャパシティ、AI・アナリティクス・近代化されたビジネスワークロードの企業採用が含まれます。アナリストはこれらのシグナルを使用して、パブリック・プライベート・ハイブリッド展開、IaaS・PaaS・SaaS・FaaS、組織規模、業界垂直、ワークロードのシェアを構築し、取引証拠は購入されたサービスに割り当てられ、バンドルされた価値は一度カウントされます。シナリオ分析はクラウド採用、サービスミックス、プロバイダーキャパシティ、ワークロード需要、価格や使用量の前提を変えることで予測を推し進め、インドを拠点とする専門家が各変数の方向性とタイミングがバイヤーとプロバイダーの状況に合っているかを評価します。選択的なボトムアップチェックは抽出されたサービス価格に観察または報告された使用量を乗じ、特定可能なサプライヤー収入を積み上げ、それらのチェックをより広い支出推定に照合します。バンドルされた開示または欠落している価格・数量は文書化された範囲で処理され、個別のクラウド販売としては扱われません。年次報告書がクラウドを他のITサービスと組み合わせている場合、アナリストはクラウドサービス提供に結びつけられる収入のみを使用します。
データ検証と更新サイクル
アナリストは公式指標、プロバイダーの開示、公開された支出推定、一次証拠を三角測量し、セグメントの合計、成長経路、サプライヤーの積み上げに説明のない差異や境界の不一致がないかチェックします。第2のアナリストがソースのトレーサビリティと計算を確認し、シニアレビュワーがサインオフ前に解決された異常を検討します。重大な差異や曖昧な分類がインプットを変える可能性がある場合、回答者に再連絡します。モデルは毎年更新され、重大な政策・キャパシティ・プロバイダーイベント後にサイクルの間に再検討され、新鮮な事前配信レビューで再チェックされます。
Mordor Intelligenceのインドのクラウドコンピューティング市場規模と他の公開推定との比較
公開された推定は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。インドのクラウドコンピューティング市場は、共有または専用のクラウドリソースを使用してネットワークを通じて提供されるオンデマンドコンピューティングサービスに対するインドでの年間支出を計測します。
主なギャップの要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。関連指標には、パブリッククラウド支出予測、クラウドプロバイダーのインド収益開示、NICおよびMeghRajのアプリケーション・サービス展開、供給制約としての稼働中のデータセンターキャパシティ、AI・アナリティクス・近代化されたビジネスワークロードの企業採用が含まれます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 32.01 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 17.5 ビリオン 米ドル(2026年) | 2026年の基準値において、この推定は本レポートの2027年の値である32.01 ビリオン 米ドルを1年後の時点で45.3%下回っています。エンドユーザーのパブリッククラウド支出をカバーしており、本レポートに含まれるプライベートおよびハイブリッドサービスの取引を除外しています。 |
| グローバルリサーチファームB | 10.9 ビリオン 米ドル(2024年) | 2024年の基準値において、この推定は本レポートの2027年の値である32.01 ビリオン 米ドルを3年後の時点で65.9%下回っています。IaaS、PaaS、SaaSのパブリッククラウドサービスをカウントしており、そのより早期の基準はソースページに予測されるその後の支出成長に先行しています。 |
Mordor Intelligenceのアナリストは公式指標、プロバイダーの開示、公開された支出推定、一次証拠を三角測量し、セグメントの合計、成長経路、サプライヤーの積み上げに説明のない差異や境界の不一致がないかチェックします。
レポートで回答される主要な質問
インドのクラウドコンピューティング市場の規模と成長見通しはどのようなものですか?
規模は2027年に32.01 ビリオン 米ドル、2032年までに85.46 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて21.7%のCAGRです。
インドでクラウドコンピューティングの需要を促進しているものは何ですか?
MeghRajの採用は20266月までに2,323の政府部門に達しました。企業向けERPの近代化も需要を支えています。
インドでどの展開モデルがクラウドサービス支出をリードしていますか?
パブリッククラウドは2026年のクラウドサービス支出の73.64%で展開モデルをリードしました。
インドのクラウド産業で主要なプロバイダーはどこですか?
主要なプロバイダーにはAlibaba Cloud、Amazon Web Services、Google Cloud、Microsoft Azure、IBM Cloudが含まれます。
インドでクラウド採用を遅らせる可能性があるものは何ですか?
CIO&Leaderが2025年に実施した調査では、インドの企業テクノロジーリーダーの89.3%が複雑性とレガシーへの依存性を重大な移行ハードルとしました。これにより、変革計画からクラウドサービス消費への移行が遅れる可能性があります。
インドでクラウドサービスの需要と成長をリードしている地域はどこですか?
西部が2026年のクラウドサービス支出の37.9%を占めました。南部が最も急速に成長すると予想されています。