
クラウドバックアップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
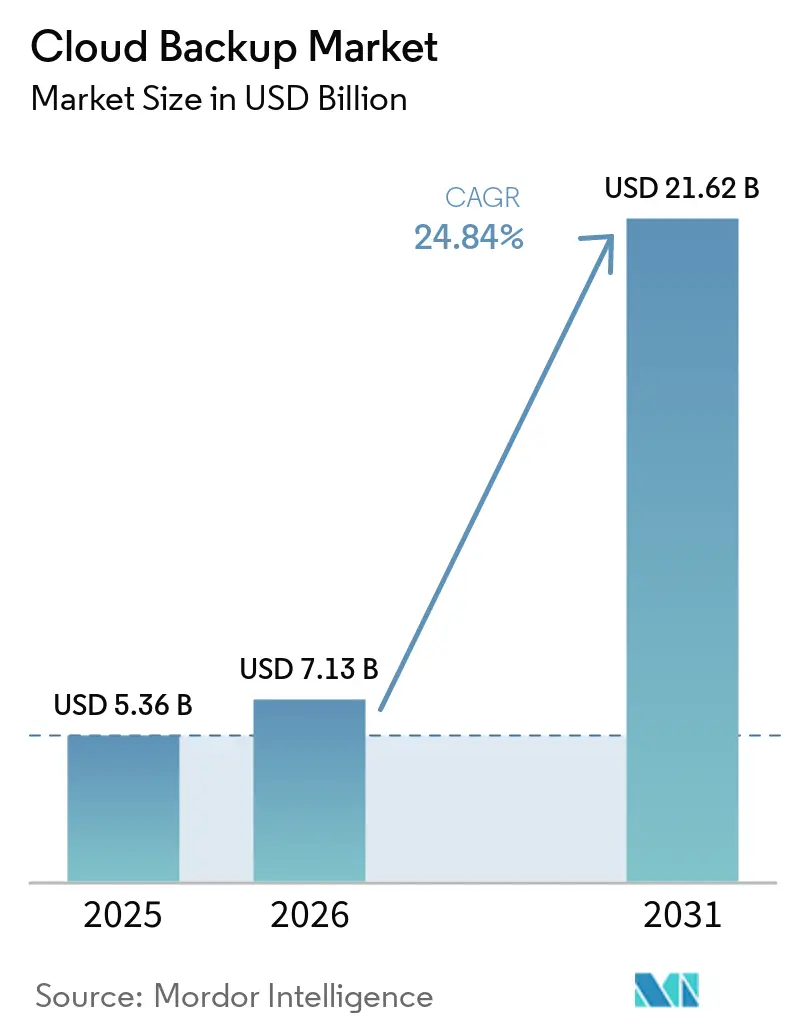
| 市場規模 (2026) | 7.13 十億米ドル |
| 市場規模 (2031) | 21.62 十億米ドル |
| Growth Rate (2026 - 2031) | 24.84 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドバックアップ市場分析
クラウドバックアップ市場規模は2025年に53億6,000万米ドルと評価され、2026年の71億3,000万米ドルから2031年には216億2,000万米ドルに達すると推定され、予測期間(2026年~2031年)において年平均成長率24.84%で成長する見込みです。
サイバー恐喝の激化、SaaSの急速な普及、および厳格なデータ耐障害性規制が、テープライブラリから弾力的なクラウドリポジトリへの移行を加速させています。ベンダーがハイパースケーラーのバンドルに対抗するためのスケール確保を目指す中、業界再編が加速しています。一方、従量課金制の価格設定がデータ成長に合わせた支出の再調整を促しています。データローカライゼーション義務が国内ボールトへのアーキテクチャ分散化を進め、イミュータブルストレージはランサムウェア保険の必須要件となり、マネージドサービス専門業者は特に中小企業において運用上の複雑性を活かしたビジネス機会を獲得しています。これらのダイナミクスは、主要な産業垂直市場全体にわたる長期的な導入モメンタムを強化しています。
主要レポートのポイント
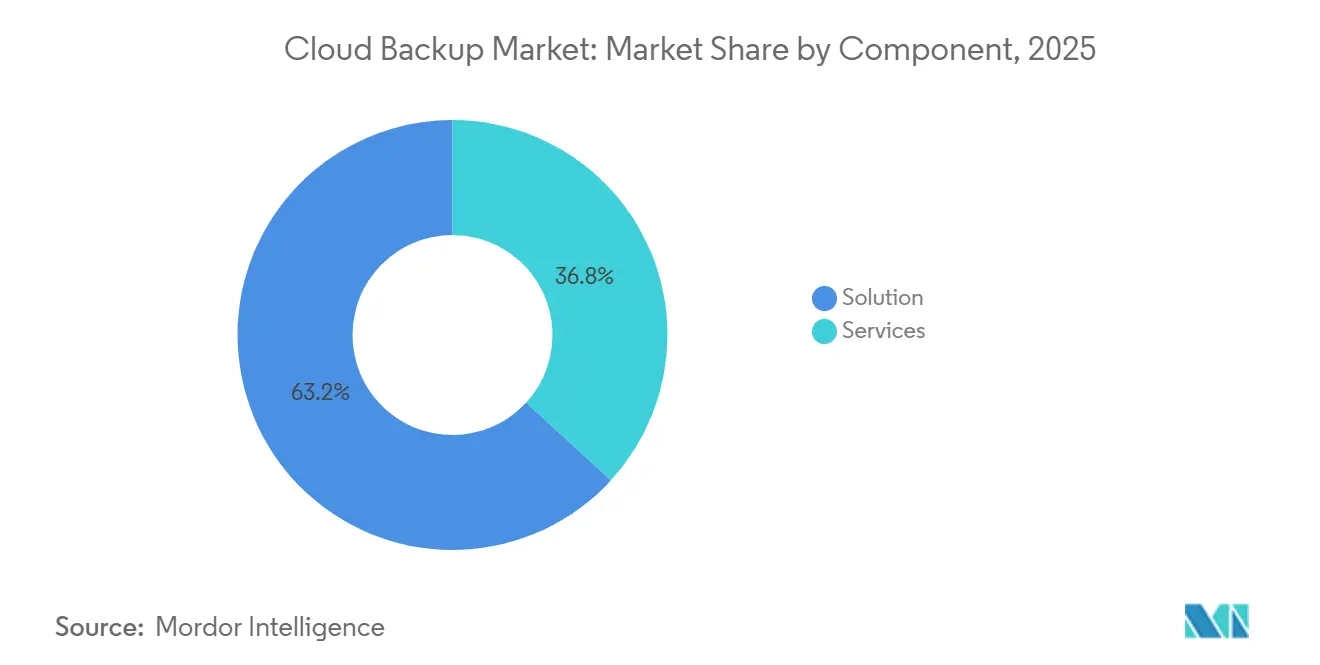
- コンポーネント別では、ソリューションライセンスおよびストレージサブスクリプションが2025年のクラウドバックアップ市場の63.19%を占め、一方サービスは2031年に向けて年平均成長率25.99%でより速く拡大しています。
- デプロイメントモデル別では、パブリッククラウドが2025年の収益の48.41%をリードし、ハイブリッドクラウドは2031年までの年平均成長率25.59%で最も高い成長が見込まれています。
- エンドユーザー産業別では、銀行・金融サービス・保険が2025年の需要の26.06%を占め、ヘルスケアは2031年に向けて年平均成長率26.71%で成長すると予測されています。
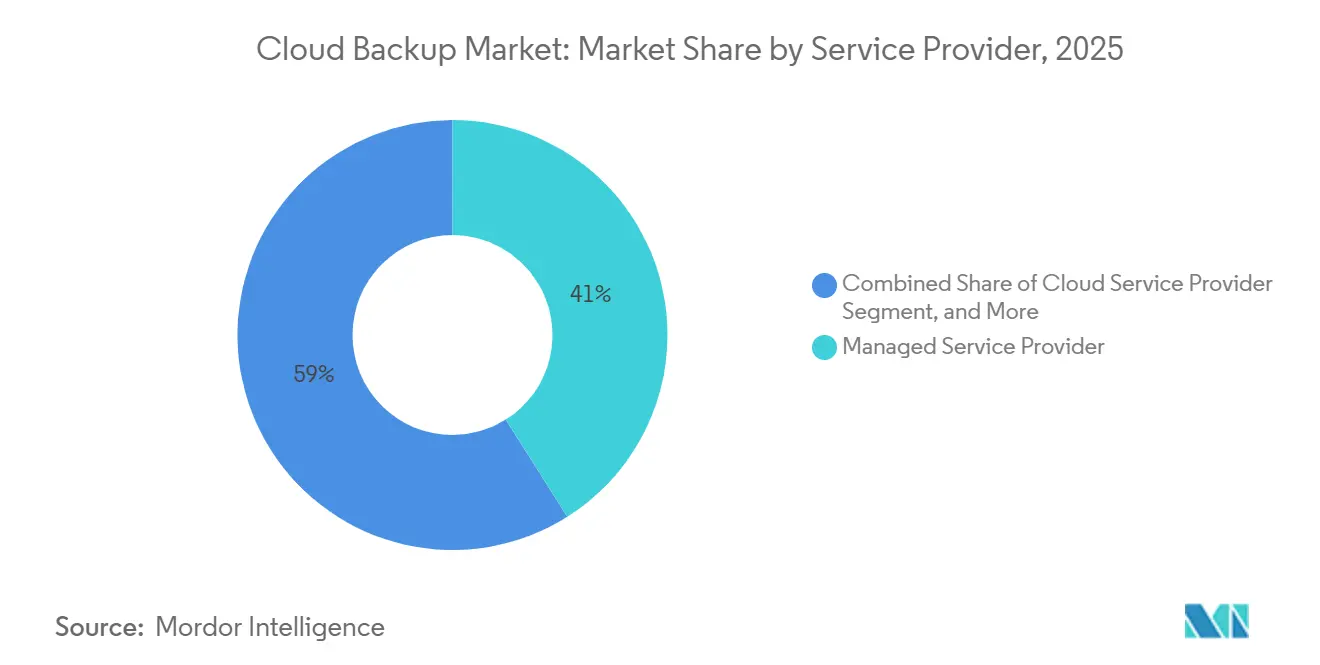
- サービスプロバイダー別では、マネージドサービスプロバイダーが2025年に41.04%のシェアを獲得し、クラウドおよびテレコムプロバイダーを上回る年平均成長率26.32%で拡大すると予測されています。
- 組織規模別では、大企業が2025年の収益の57.22%を占め、中小企業は2031年までに年平均成長率26.19%で成長すると予測されています。
- 地域別では、北米が2025年の収益の35.06%を占め、アジア太平洋地域は年平均成長率26.89%で2031年に向けて最も速く成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルクラウドバックアップ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃でスケーラブルなストレージを必要とするデータ生成の大幅な増加 | +5.20% | 北米およびアジア太平洋地域でピーク強度を持つグローバル | 長期(4年以上) |
| 統合バックアップ需要を促進するSaaSプラットフォームの企業導入加速 | +4.80% | 北米および欧州が主導するグローバル | 中期(2年~4年) |
| 企業全体のクラウドコンピューティング成熟度の向上 | +4.10% | 北米および欧州が中核、アジア太平洋地域への波及 | 中期(2年~4年) |
| データ保護および耐障害性義務に関する規制強化 | +3.90% | 欧州(GDPR)、北米(CCPA、HIPAA)、アジア太平洋(PIPL、DPDP) | 短期(2年以内) |
| ランサムウェア保険コンプライアンスのためのイミュータブルストレージ導入の急増 | +3.60% | 北米および欧州、アジア太平洋地域へ拡大 | 短期(2年以内) |
| バックアップフットプリントを最適化するAIベースのデータ分類の利用拡大 | +2.80% | 北米および欧州が早期採用者、アジア太平洋地域での段階的な普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手頃でスケーラブルなストレージを必要とするデータ生成の大幅な増加
企業は2024年に120ゼタバイトのデータを生成し、固定容量アレイに負荷をかけています。従量課金制のクラウドバックアップはコストをアクティブなデータセットに合わせ、3年ごとのハードウェア更新サイクルを不要にします。Amazon S3 Glacier Instant Retrievalなどのハイパースケーラーのコールドオブジェクト層は、ギガバイト当たり1セント未満の価格を実現し、不釣り合いな支出なしに10年間の保持を可能にします。[1]AMAZON、「Amazon S3 料金」、aws.amazon.com変更されたブロックのみを転送するエッジキャッシングが帯域幅の制限を緩和し、バックアップテレメトリの分析が積極的なキャパシティプランニングを支援します。これらの要因が総合的にクラウドバックアップ市場への持続的な需要を支えています。
統合バックアップ需要を促進するSaaSプラットフォームの企業導入加速
Microsoft 365は2024年に有料シートが4億席を超えましたが、Microsoftの共同責任モデルはアプリケーション層の保護を除外しています。[2]MICROSOFT、「Microsoft 365 共同責任モデル」、learn.microsoft.comそのため企業は、93日間のごみ箱ウィンドウ外でExchange、SharePoint、OneDriveのデータをスナップショットするワークロード対応ツールを導入しています。SalesforceやGoogle Workspaceにも同様のギャップが存在し、企業が現在使用するSaaSツールの平均数は130に上ります。異なるAPIにわたって詳細なスナップショットを調整する統合ポリシーエンジンが重要となり、クラウドバックアップ市場をSaaSガバナンスの中核的な柱として位置づけています。
企業全体のクラウドコンピューティング成熟度の向上
ハイブリッドおよびマルチクラウドバックアップが2025年のデプロイメントの78%を支え、単一のコントロールプレーン下でオンプレミスクラスター、ハイパースケーラーインスタンス、Kubernetesワークロードのカバレッジが求められています。SaaS提供の管理がサイト固有のエージェントを不要にし、平均復旧時間を短縮します。コンテナ環境では、永続ボリュームと構成メタデータを含むスナップショットが必要であり、ポリシーの移植性が拡大するプロバイダーポートフォリオの中でロックインを回避するのに役立ちます。この成熟度がクラウドバックアップ市場への継続的な需要を加速させています。
データ保護および耐障害性義務に関する規制強化
GDPR第32条は迅速な復旧を義務付け、米国規制S-Pは30日間の侵害通知期限を設定し、CISA指令23-01は連邦システムのイミュータブルコピーを要求しています。[3]米国証券取引委員会、「規制S-P改正」、sec.gov中国のPIPLとインドのDPDPは国内ストレージを義務付け、アーキテクチャを国別ボールトに分散させています。ヘルスケア機関はHIPAAの暗号化および監査要件も満たす必要があります。コンプライアンスの複雑性がバックアップを保険的措置から取締役会レベルの優先事項へと引き上げ、クラウドバックアップ市場の拡大を強化しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なデータ主権および国境を越えたデータ転送制限 | -2.40% | 欧州(GDPR)、中国(PIPL)、インド(DPDP)、ブラジル(LGPD) | 短期(2年以内) |
| マルチテナントクラウドに関するプライバシーおよびセキュリティへの継続的な懸念 | -1.80% | 欧州および北米で特に厳しい監視が行われるグローバル | 中期(2年~4年) |
| リカバリー経済性を妨げるハイパースケーラーのデータエグレス料金の高騰 | -2.10% | マルチクラウドおよびハイブリッドデプロイメントに特に影響するグローバル | 中期(2年~4年) |
| 運用技術ワークロード向けエッジグレードバックアップソリューションの不足 | -1.30% | アジア太平洋、欧州、北米の製造拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なデータ主権および国境を越えたデータ転送制限
中国のPIPLは個人データの国内保管を義務付け、インドのDPDPは政府が制限カテゴリを指定する権限を与えています。欧州の輸出業者は転送前に第三国の監視法を確認する必要があり、デューデリジェンスのオーバーヘッドが増大しています。これらの規制は多国籍企業に複数の管轄区域にわたるリポジトリの複製を強いてインフラコストを引き上げる一方、クラウドバックアップ市場内での地域支出を刺激しています。
リカバリー経済性を妨げるハイパースケーラーのデータエグレス料金の高騰
AWS、Azure、Googleはアウトバウンドトラフィックに対してギガバイト当たり0.08~0.12米ドルを課金しています。100テラバイトの単一リストアでは最大12,000米ドルのコストが発生し、定期的なテスト演習を妨げています。Amazonは2024年に恒久的な移行に対するエグレス料金を廃止しましたが、標準的なリカバリー操作は引き続き課金対象であり、企業をプライマリコピーをオンプレミスに置くハイブリッドトポロジーへと誘導しています。係争中の独占禁止法調査がこの抑制要因を緩和する可能性がありますが、現在の料金はエグレスが多い産業においてクラウドバックアップ市場の採用曲線を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:統合の複雑性によるサービスの拡大
ソリューション契約は2025年に売上の63.19%を占めたが、サービスはCAGR 25.99%でより速く成長すると予測されている。サービス向けクラウドバックアップ市場規模は、アーキテクチャ設計、ポリシースクリプティング、マネージドテストに対する需要の高まりを反映している。マルチテナントSaaS、コンテナクラスター、レガシーメインフレームを管理する企業は、統合作業を専門家にアウトソーシングしており、エンタープライズバックアップおよびリカバリーソフトウェアの取引価値を押し上げている。ベンダーはAIを組み込んでデータを分類し、保持ティアを自動的に割り当てることで、コンプライアンス態勢を強化しながらストレージのオーバーヘッドを削減している。
サービスの成長は、ストレージ、ソフトウェア、サポートをバンドルした従量課金サブスクリプションによって支えられている。Metallicは保護されたワークロードごとに課金するため、財務チームの調達が簡素化される。バックアップの整合性に関する独立した検証は規制上の定番となっており、サードパーティ監査サービスの需要を高めている。ISO 27001またはSOC 2認証を持つマネージドサービスプロバイダーはプレミアム契約を獲得しており、クラウドバックアップ市場の長期的な拡大を支えている。


デプロイメントモデル別:主権と弾力性のバランスをとるハイブリッド構成
パブリッククラウドが2025年の需要の48.41%をリードしましたが、企業が国内義務とハイパースケーラーの経済性を調和させる中、ハイブリッドクラウドは年平均成長率25.59%で成長すると予測されています。規制当局がデータローカライゼーションを規定しながら取締役会がオフサイト冗長性を主張する場合、ハイブリッド設計のクラウドバックアップ市場シェアが上昇します。ハイブリッドトポロジーは階層型リカバリーもサポートします。ミッションクリティカルなワークロードはオンプレミスコピーから数分以内に復旧し、アーカイブデータはクラウドリポジトリから数時間かけて復旧します。
エッジコンピューティングがハイブリッドの関連性を広げています。店舗、工場、タワーがオフピーク時間帯にローカルスナップショットを中央クラウドにレプリケートし、帯域幅のヘッドルームを確保します。2024年に施行されたEUデータ法はプロバイダーにポータビリティの確保を義務付け、移行リスクを削減してハイブリッド採用をさらに後押ししています。全体として、柔軟なデプロイメント選択はクラウドバックアップ市場における主要な購入基準であり続けています。
エンドユーザー産業別:ランサムウェア急増の中で加速するヘルスケア
銀行・金融サービス・保険がバーゼルIIIの復旧目標とPCI DSS暗号化規則に後押しされ、2025年の収益の26.06%を供給しました。ヘルスケアはランサムウェア攻撃の増加と保険会社が保険引受前にイミュータブルコピーを要求するようになったことで、2031年までに最速の年平均成長率26.71%が見込まれています。ヘルスケアのクラウドバックアップ市場規模は、リカバリーポイントを運用認証情報から分離するボールト機能に支えられ、大幅に拡大しています。
製造、メディア、小売、政府機関の購買者が追い風を加えています。メディア企業はペタバイト規模の映像を保護し、小売業者は分散した販売時点管理データを保護し、政府機関はNIST SP 800-53のベンチマークに準拠しています。各垂直市場は独自のワークロードミックスを持ちますが、すべてがクラウドバックアップ市場への総需要を維持するイミュータブルでAPI統合されたリカバリーワークフローに収束しています。
サービスプロバイダー別:チャネル流通を支配するマネージドサービスプロバイダー
マネージドサービスプロバイダーが2025年に41.04%のシェアを保有し、年平均成長率26.32%で成長すると予測されています。集約された購買力によりマネージドサービスプロバイダーはストレージ割引を交渉し、ホワイトラベルのバックアップ・アズ・ア・サービスプラットフォームを提供できます。Veeamのプログラムは35,000社以上のパートナーを登録し、スケールレバレッジを例示しています。テレコムキャリアとハイパースケーラーはネイティブオプションを提供していますが、その機能開発速度はベストオブブリード専門業者に遅れをとっており、マネージドサービスプロバイダーの健全な差別化を維持しています。
サイバーリカバリーのアドオンがマージンを向上させます。ボールトホスティング、インシデントレスポンス、四半期ごとの演習がコモディティストレージを超えた価値を強調しています。企業がOpExの予測可能性を追求する中、サブスクリプションバンドルがスポット対応型課金を置き換え、マネージドサービスプロバイダーの長期的な収益を維持し、クラウドバックアップ市場内でのポジションを拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:クラウドネイティブの簡便性を採用する中小企業
大企業が2025年の収益の57.22%を占めましたが、中小企業は2031年までに年平均成長率26.19%で大企業を上回ると予測されています。エグレス料金なしの定額バンドルが予算制約のある企業に響いています。Backblazeの前年比25%の成長がこのモメンタムを裏付けています。自動化されたポリシーテンプレート、事前構築済みのSaaSコネクター、ブラウザベースのダッシュボードが専門スタッフを不要にし、中小企業がエンタープライズグレードの耐障害性を実現できるようにしています。
一方、複雑な環境が大企業をハイエンドプラットフォームへの投資に留めています。OracleおよびSAP向けのデータベース整合性スナップショット、さらにサーベンス・オクスリー法向けの詳細な監査エクスポートがプレミアムライセンスの更新を促進しています。両コホートが階層的な需要を維持し、クラウドバックアップ市場のユーザーベースを拡大しています。
地域分析
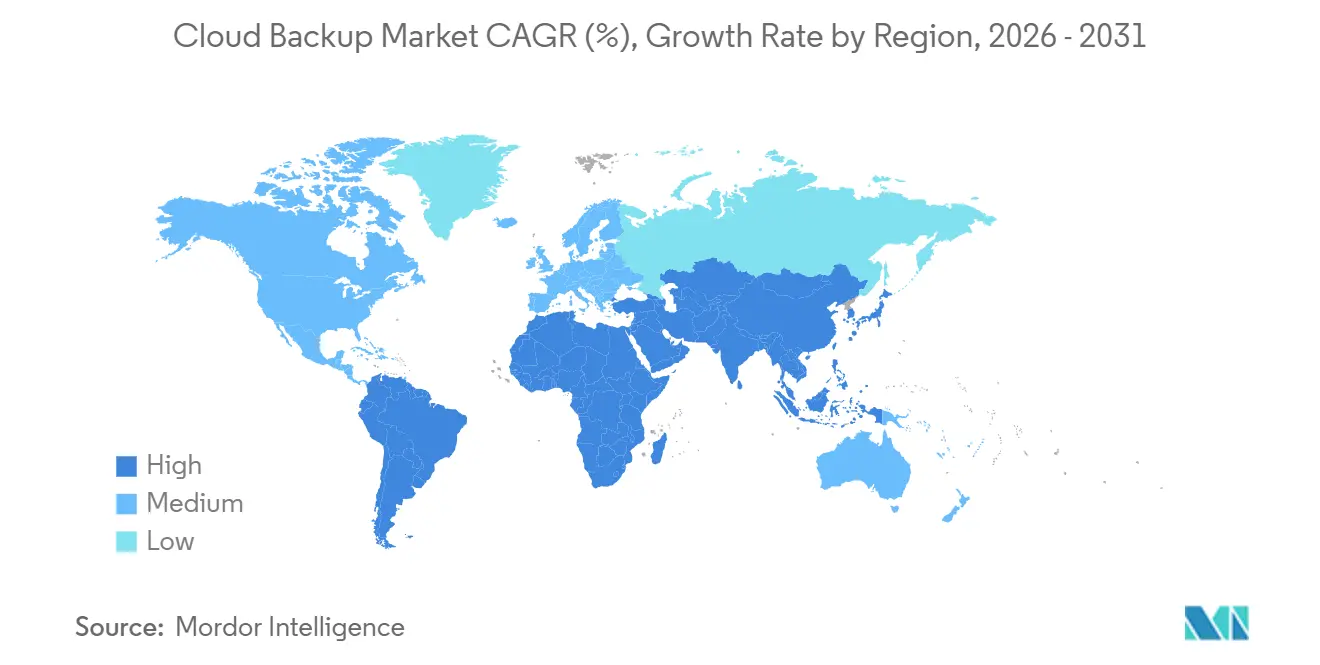
北米は早期のクラウド採用と成熟した事業継続計画のおかげで2025年の収益の35.06%を占めました。HIPAA、サーベンス・オクスリー法、州の侵害法がコンプライアンスの緊急性を生み出し、密なハイパースケーラーのフットプリントがレイテンシを削減して地域内リストアを可能にしています。アジア太平洋地域は2031年に向けて世界最速の年平均成長率26.89%で拡大すると予測されています。中国のPIPLとインドのDPDPが国内ストレージを義務付け、アーキテクチャを分散させながらも両国のクラウドバックアップ市場を押し上げるローカライズされた支出を促進しています。
欧州の状況はGDPRと、詳細な輸出管理を要求する標準契約条項によって定義されています。EU可用性ゾーン内にデータをホストするプロバイダーは調達上の優位性を享受し、イミュータブルアーカイブはレコードの整合性を損なうことなく第17条「消去権」の要求を満たすのに役立ちます。南米、中東、アフリカは依然として新興市場ですが魅力的です。ブラジルのLGPDはGDPRを模倣し、暗号化と報告要件を促進しています。湾岸諸国は外国直接投資を誘致するためにソブリンクラウドを構築しています。[4]AMAZON、「グローバルインフラストラクチャ」、aws.amazon.com
レイテンシに敏感なワークロードが企業に複数の地域にわたるレプリケーションを促しています。AWSは33のグローバルリージョンを持ち、Azureは60以上を運営し、きめ細かいボールト配置を可能にしています。店舗、工場、または携帯電話タワーのエッジマイクロデータセンターが別の層を追加し、中央リポジトリへの同期前にローカルスナップショットを必要としています。これらの地理的なニュアンスが総合的にクラウドバックアップ市場の堅固な地域パイプラインを強化しています。

規制環境
クラウドバックアップの導入は、主要法域におけるセキュリティおよび回復性義務の強化によって形作られており、これにより購入者は暗号化、監査可能性、迅速な復旧設計を重視するようになっている。欧州では、GDPR第32条が可用性と適時の復旧に関する要件の基盤となっており、EUデータ法(2024年発効)はデータ処理サービスの可搬性および切り替え義務を追加し、相互運用性の強化要件は2026年9月12日に発効する予定である。これらの変更は、オープンインターフェースへの期待を高め、復旧および移行計画を複雑化させかねないロックインの障壁を減らすと見込まれる。
各国および標準主導のコンプライアンス制度も、ベンダー保証および顧客デューデリジェンスの基準を高めている。ドイツ連邦情報セキュリティ庁(BSI)はC5:2026を公表し、クラウドコンプライアンス基準をISO/IEC 27001やNIS2時代のセキュリティ期待とより密接に整合させ、規制対象の購入者にサービスを提供するプロバイダーにとっての第三者保証の役割を強化した。国際標準の更新も調達や監査に関連しており、2025年8月にはISO/IEC 27018:2025(パブリッククラウドにおけるPII保護)が公表され、ISO/IEC 27017:2026もクラウドセキュリティ管理策を更新するために発行に向けて進んでいる。これはベンダーが責任共有型の管理策をどのように文書化するか、また企業がバックアッププロセスを監査フレームワークにどのように対応させるかに影響を与える。
競合状況
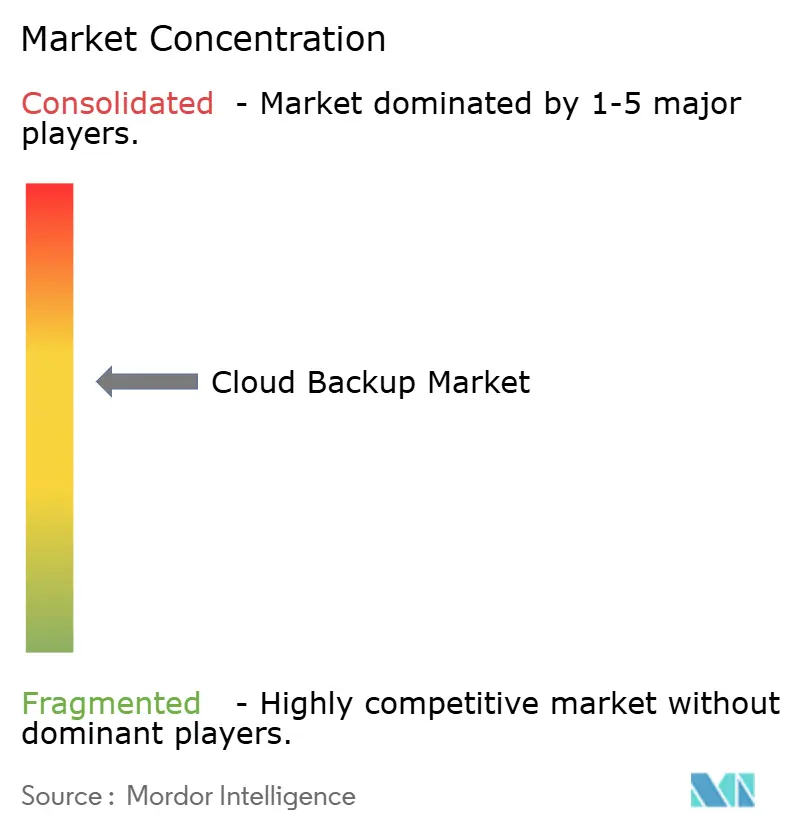
クラウドバックアップ市場は中程度の集中度を示しています。ハイパースケーラーのAmazon Web Services、Microsoft、Google、IBM、Oracleは統合スタックを活用していますが、Veeam、Veritas、Commvault、Cohesity、Rubrik、Acronis、Druva、Arcserveなどの専門業者はイミュータブルストレージ、ランサムウェアオーケストレーション、アプリケーション対応スナップショットを通じて競争力を維持しています。Rubrikの2024年4月のIPOは56億米ドルの評価額で7億5,200万米ドルを調達し、サイバーリカバリーボールトの拡張に充てられました。2024年12月のCohesityとVeritasの合併により、12,000顧客を持つ70億米ドルの企業が誕生しました。
戦略的テーマには、永続ライセンスからサブスクリプションへの移行、AIによるデータ分類、予測的キャパシティプランニングが含まれます。Veeamの2025年12月における17億3,000万米ドルのSecuriti買収完了により、低優先度データをコールドストレージに階層化する自動感度ラベリングが組み込まれました。製造業およびエネルギーネットワーク向けのエッジおよび運用技術保護、ならびにWorkdayやServiceNowなどの新興SaaSプラットフォームのカバレッジにおいてホワイトスペースの機会が残っています。
スタートアップはゼロトラストアーキテクチャを重視し、削除に多要素認証を要求し、不正なアクションにフラグを立てる書き込み一回限りのログを採用しています。ハイパースケーラーが基本的なバックアップをより広範なIaaSコントラクトにバンドルする中、専門業者はより速いリストア時間、ポリシーの粒度、クロスプラットフォームインテリジェンスによって差別化しています。この相互作用がクラウドバックアップ市場全体にわたる健全な競争と継続的なイノベーションを維持しています。
クラウドバックアップ産業リーダー
IBM Corporation
Backblaze Inc.
Barracuda Networks, Inc.
Microsoft Corporation
Dell Technologies Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
データ主権およびローカライゼーション要件は、国内バックアップボールト、地域別ストレージオプション、管理アクセスや暗号鍵を現地のコンプライアンス要件に合わせるための管理策に対する具体的な余地を生み出している。IDriveが2026年5月にインド、東京、パリ、韓国、南米、南アフリカを含む複数地域で新たなクラウド間バックアップストレージリージョンを展開したことは、居住性主導の展開に対応するためにプロバイダーのフットプリントがいかに迅速に調整されているかを示している。これにより、ベンダーやMSPは、地域特有の保持ポリシーテンプレート、顧客管理型暗号化、プライバシーおよび業界固有の義務に連動した監査対応レポートで差別化を図る余地が拡大している。
第二の機会は、より低コストで容量を追加し、復旧経済性や電力消費の激しいデータ成長の影響に対応するためにハイブリッド復旧経路を強化することである。インフラ計画やアップグレードは、どこで容量が追加されているかを示している。US Signalは2026年6月、イリノイ州オーロラのデータセンターで拡張プロジェクトを開始し、UPS対応容量を1.35MWから3MWへ倍増させ、後の段階では6MWへ拡張する計画を示している。AWSもインドへの広範な投資計画の一環として、ハイデラバードでのインフラ拡張を開始した。これらの動きは、バックアップ、アーカイブ用オブジェクトストレージ、サイバー復旧ボールトサービスを組み合わせたサービスプロバイダーを後押しし、オンプレミスの高速復旧コピーとクラウドリポジトリを組み合わせて、データ転送コストに敏感な復旧業務を管理するアーキテクチャへの需要を強化している。
最近の業界動向
- 2026年6月:BackblazeはCoreWeaveとの間で、5年間・3億3,500万米ドル規模のストレージ容量契約を発表した。この契約は、CoreWeaveのAIオブジェクトストレージを支えるHDDベースのティアを中心としている。この取引は、大規模バックアップおよび長期保持用途を支える、コスト効率の高い大容量オブジェクトストレージへの継続的な需要を示している。
- 2026年3月:IBMはCobalt Ironと提携し、IBM Cloud向けCompassによるSecure Automated Backupを発表した。これにより、IBM Cloud、オンプレミス環境、AWS、Microsoft Azure、Google Cloud Platform、Alibaba Cloudを含む複数のパブリッククラウドにわたるバックアップ・アズ・ア・サービスが拡張された。この展開は、異種環境全体でバックアップポリシーを標準化する企業にとって重要なハイブリッド・マルチクラウド保護ワークフローへのベンダーの注力を強化している。
- 2025年7月:Barracuda Networksは、Microsoft Entra IDのデータをプラットフォームのデフォルトの30日保持期間を超えて長期的かつスケーラブルに保存するBarracuda Entra ID Backup Premiumを発売した。この発売により、クラウド間バックアップの対象範囲がID管理システムにも拡大し、構成情報やディレクトリオブジェクトが重要な復旧資産として扱われる傾向が強まっている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、企業データをリモートクラウド環境にコピー、保存、復元するために使用されるクラウドベースのバックアップソリューションおよび関連サービスから得られる収益を市場の対象としている。
対象外の範囲:オンプレミスのバックアップハードウェア、バックアップとして販売されていない一般的なクラウドストレージ、およびサービスとして請求されない社内ITの人件費は除外する。
セグメンテーションの概要
- コンポーネント別
- ソリューション
- サービス
- デプロイメントモデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- エンドユーザー産業別
- 銀行・金融サービス・保険
- ITおよびテレコム
- メディアおよびエンターテインメント
- 小売
- ヘルスケア
- 製造
- 政府および公共部門
- 教育
- その他のエンドユーザー産業
- サービスプロバイダー別
- マネージドサービスプロバイダー
- クラウドサービスプロバイダー
- テレコムおよび通信プロバイダー
- その他のサービスプロバイダー
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- ASEAN
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、クラウドバックアップに対して購入者が実際に支出する内容を確定することから始まり、その支出を観察可能なITおよびクラウド導入シグナルにマッピンする。バックアップとセキュリティ管理に関するNISTの公開資料、クラウド対応状況の代理指標としてのFCC広帯域統計、関連サプライヤーおよびマネージドサービスプロバイダーのSEC提出書類、ならびにマクロ需要の方向性を把握するためのOECDまたは世界銀行のデジタル経済指標などの公開資料を活用した。
また、ISO情報セキュリティ標準の概要、クラウドおよびデータ保護に関する業界団体のページ、ランサムウェアおよび規制執行に関する信頼性の高い報道記事なども参照し、リスク主導の購買サイクルを裏付けた。必要に応じて、企業財務情報やインテリジェンスの有料サブスクリプション、特許データベース、ニュースおよび財務情報を参照し、ベンダーの収益配分を標準化し、製品ポジショニングの推移を追跡した。ここに記載したデスクソースは例示であり、データポイントの収集、前提条件の検証、ギャップの明確化のために他の多くの公開文書も活用した。
一次インタビューおよびサーベイ
一次調査は、クラウドバックアップのどの費目が予算化・請求されているか、および直接ラウドプロバイダー、通信チャネル、マネージドサービスプロバイダーによってパッケージングがどのように異なるかを検証することに重点を置いた。大企業およびSMEの購買担当者とデリバリー側の専門家にヒアリングを行い、主要地域におけるストレージ成長、保持ポリシー、リストアニーズに関する前提条件を検証することで、モデルの現実性を確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:14% | アジア太平洋:50% |
| 中位層:52% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:17% | マネージャー:56% | 南北アメリカ:20% |
市場規模の算定と予測
規模の算定は、企業のクラウド支出とデータ保護予算を用いてアドレス可能な需要プールを再構築し、クラウドバックアップの導入率と一般的な更新サイクルでフィルタリングするトップダウンアプローチから始まる。合計値の精度を確保するため、プロバイダーの価格帯のサンプリング、アカウントタイプ別の保護データ量の推定、開示明確なサプライヤー収益の一部集計など、選択的なボトムアップ検証によって結果を裏付けている。
この市場において重要なインプットには、企業のデータ成長率、バックアップ頻度と保持ポリシー、ランサムウェア主導のリカバリー要件、クラウド移行ペース、サードパーティ製ツールとプロバイダーネイティブのバックアップツールによるワークロードカバレッジの比率などが含まれる。また、平均ストレージ価格の動向、マネージドサービスへのミックスシフト、地域別のクラウド対応状況などのシグナルも追跡しており、これにより地域ごとに成長が異なる理由を説明することができる。
予測においては、シナリオ分析を用いることで、楽観的シナリオと保守的シナリオを実際の運用変数、主にデータ成長、セキュリティコンプライアンスの強度、クラウドワークロードの拡大に結び付けることができる。ボトムアップの要素が欠如している場合(例えば、非公開ベンダーの収益配分など)、ギャップはピアグループのベンチマークとインタビューに基づく範囲で補完し、その前提条件をトップダウンの需要プールと照合して再確認する。
データ検証と更新サイクル
モデルの検証は複数のチェックを通じて行われる。まず、保護されたワークロードあたりおよびテラバイトあたりの推定支出に関するユニット健全性テストを実施し、次に地域別アウトプットを独立したクラウド導入指標およびサイバーインシデント指標と比較する。外れ値は第二のアナリストによってレビューされ、大きな乖離が生じた場合は通貨タイミング、インフレ前提条件、サービス範囲のマッピングを再確認する。
レポートは年次で更新され、主要な規制変更やランサムウェア活動の急激な変化など、価格や導入状況に重大な影響を与えるイベントが発生した場合には中間更新が行われる。納品前には最終レビューが実施され、クライアントは最新の公開情報と直近のインタビューフィードバックに基づいた最新の見解を受け取ることができる。
Mordor Intelligenceのクラウドバックアップ市場規模と他の公表推計値との比較
クラウドバックアップの公表市場規模が一致しない場合があるのは、境界線の引きが異なる場合があり、価格ロジックが出版社間で一貫していないためである。以下の表は、範囲の選択、年度の選択、およびサービスの取り扱い方が通常どのようにギャップを生み出すかを示している。
この表は、クラウドバックアップ収益として計上されるものと、隣接するクラウドストレージおよびディザスタリカバリー支出との違いによって大部分が説明されるスプレッドを示している。Mordor Intelligenceのモデルでは、バックアップ専用のソリューションとサービスのみが含まれており、バックアップとして販売・請求されていない汎用クラウドストレージ容量は除外されているため、より広い定義と比較して合計値が低くなる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.13 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 7.54 ビリオン 米ドル(2025年) | 前年度のスナップショットを使用しており、バックアップストレージ収益をより広範なクラウドバックアップと混在させているようであり、これにより分母とタイミングが2026年の値とずれている。 |
| 地域ンサルタントB | 7.56 ビリオン 米ドル(2025年) | パッケージリスト価格と、マネージドリカバリー活動を含む可能性のある広範なサービスバンドルに依拠しており、純粋なバックアップサービスを明確に分離することなく2025年の数値を押し上げる可能性がある。 |
これらの推計値全体を通じて、主な示唆は、データ量とストレージ価格が急速に変動している中では、定義上の小さな選択が大きなブレを生み出すということである。当社のアプローチは、需要プール、導入率、価格前提条件を購買者行動および現実的な保持・リストアニーズと照合し、選択的なサプライヤー側の計算と整合させることで、追跡可能性を維持している。


レポートで回答される主要な質問
クラウドバックアップ市場の現在の規模はどのくらいですか?
クラウドバックアップ市場規模は2026年に71億3,000万米ドルに達し、2031年までに216億2,000万米ドルに成長すると予測されています。
2031年までのクラウドバックアップ支出に期待される年平均成長率はどのくらいですか?
グローバル収益はサイバー耐障害性ストレージへの持続的な需要を反映し、2026年から2031年の間に年平均成長率24.84%で成長すると予測されています。
最も速く拡大しているデプロイメントモデルはどれですか?
ハイブリッドクラウドバックアップは、組織が主権義務とハイパースケーラーの弾力性のバランスをとる中、最高の年平均成長率25.59%を記録すると予測されています。
ヘルスケアでバックアップ採用が急速に進んでいる理由は何ですか?
ヘルスケアプロバイダーはランサムウェア攻撃の激化と、保険引受前にイミュータブルで定期的にテストされたバックアップを義務付ける保険会社のより厳しい前提条件に直面しており、年平均成長率26.71%を促進しています。
データエグレス料金はアーキテクチャにどのような影響を与えていますか?
ギガバイト当たり0.08~0.12米ドルの継続的なエグレス料金が大規模なリストアを高コストにし、多くの企業をプライマリコピーをオンプレミスに保持するハイブリッド設計へと誘導しています。
バックアップサービスのチャネル流通を誰が支配していますか?
マネージドサービスプロバイダーは集約された購買力と付加価値のあるサイバーリカバリー提供により最大の41.04%のシェアを保有しています。
最終更新日:



