
クラウドオートメーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.69 十億米ドル |
| 市場規模 (2031) | 23.75 十億米ドル |
| Growth Rate (2026 - 2031) | 19.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
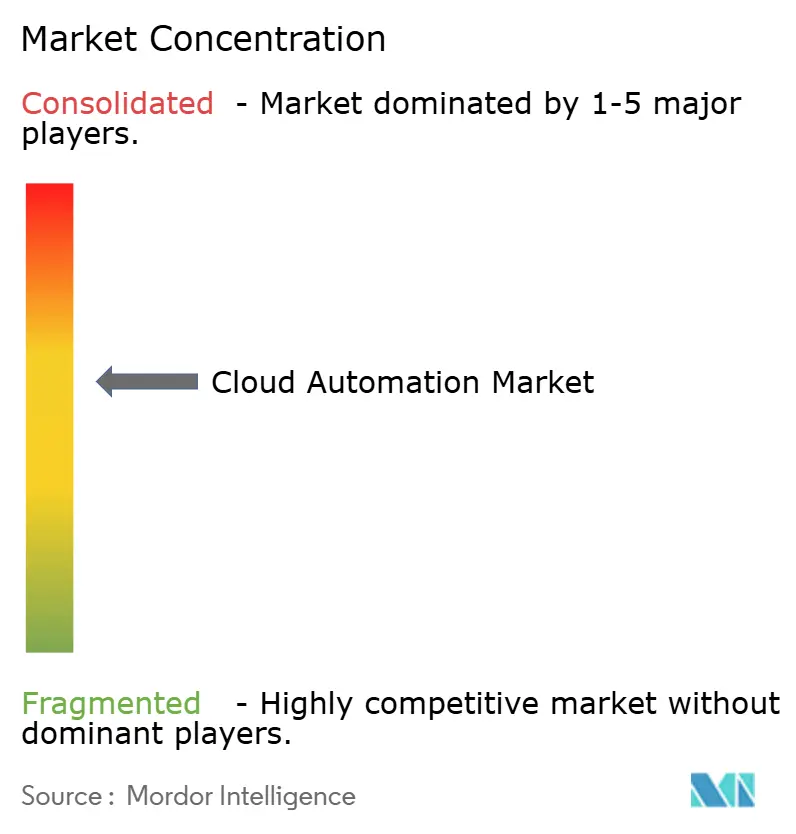
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドオートメーション市場分析
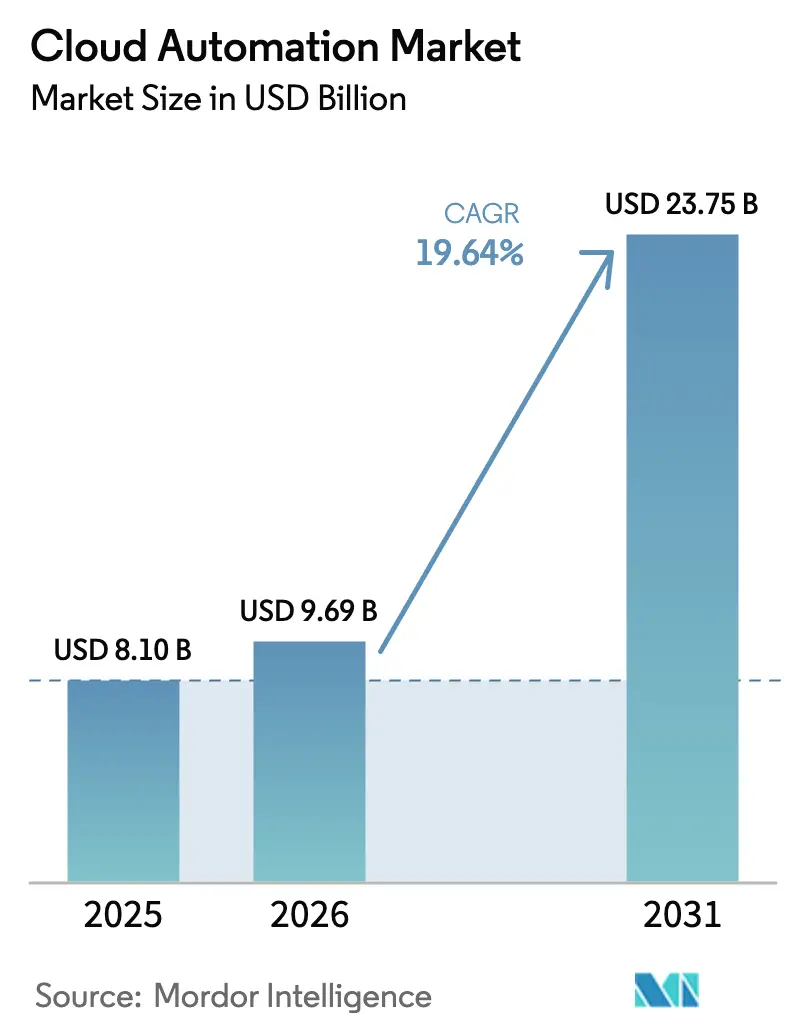
2026年のクラウドオートメーション市場規模は96億9,000万USDと推定され、2025年の81億USDから成長し、2031年には237億5,000万USDに達する見通しで、2026年から2031年にかけて19.64%のCAGRで成長します。この加速は、運用上のオーバーヘッドを削減しながら展開速度を向上させるインフラストラクチャアズコードの方法論およびポリシー主導のガバナンスフレームワークへの企業の戦略的転換を反映しています。市場の堅調な軌跡は、オンプレミスのオートメーション機能を推進するソブリンAI規制、分散型オーケストレーションを必要とするエッジコンピューティングの普及、マルチクラウド環境全体でリアルタイムのコスト最適化を促すFinOpsの義務化という収束する力から生じています。
主要レポートのポイント
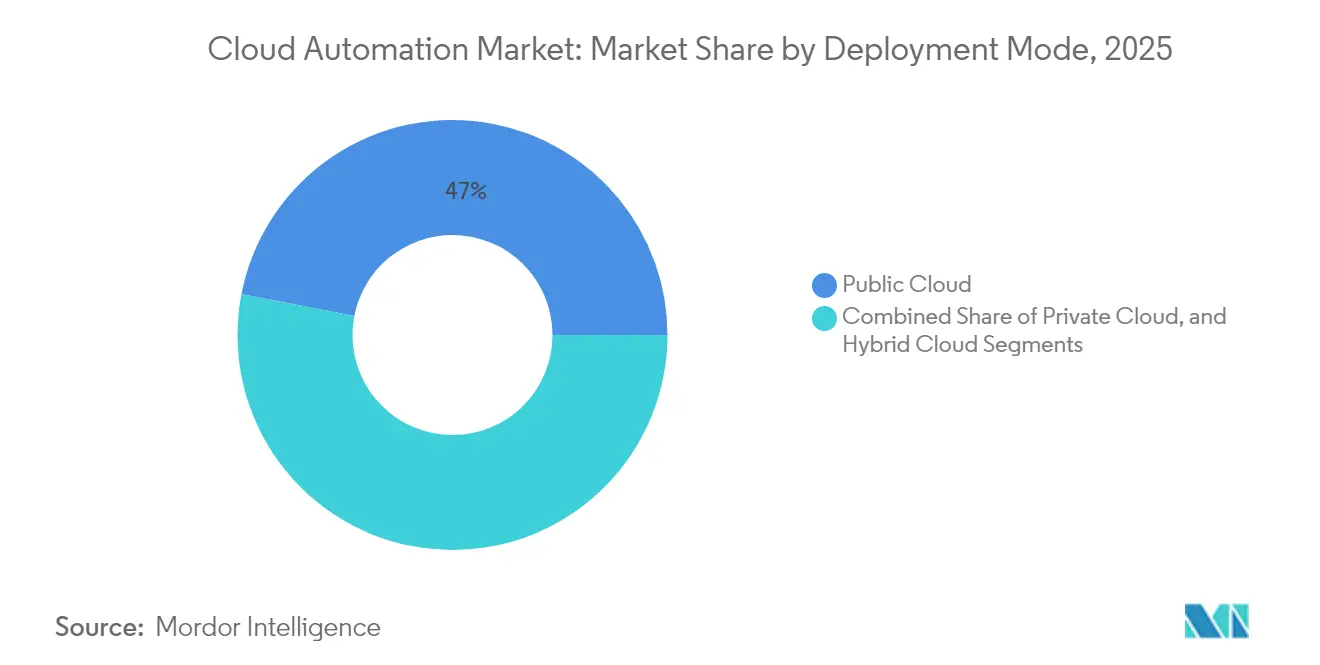
- 展開モデル別では、パブリッククラウドが2025年のクラウドオートメーション市場シェアの46.95%を占め、ハイブリッドクラウドは2031年にかけて19.98%のCAGRで成長する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年のクラウドオートメーション市場規模の26.35%を占め、製造業は2025年から2031年にかけて20.52%のCAGRで最も急成長するサブセグメントとなっています。
- 組織規模別では、大企業が2025年に50.25%の収益シェアをリードし、中小企業は2031年にかけて20.08%のCAGRで拡大する見込みです。
- ワークロード/プロセスタイプ別では、インフラストラクチャプロビジョニングが2025年のクラウドオートメーション市場規模の37.05%を占め、セキュリティおよびコンプライアンスはオンプレミスモデルを上回る22.35%のCAGRで上昇しています。
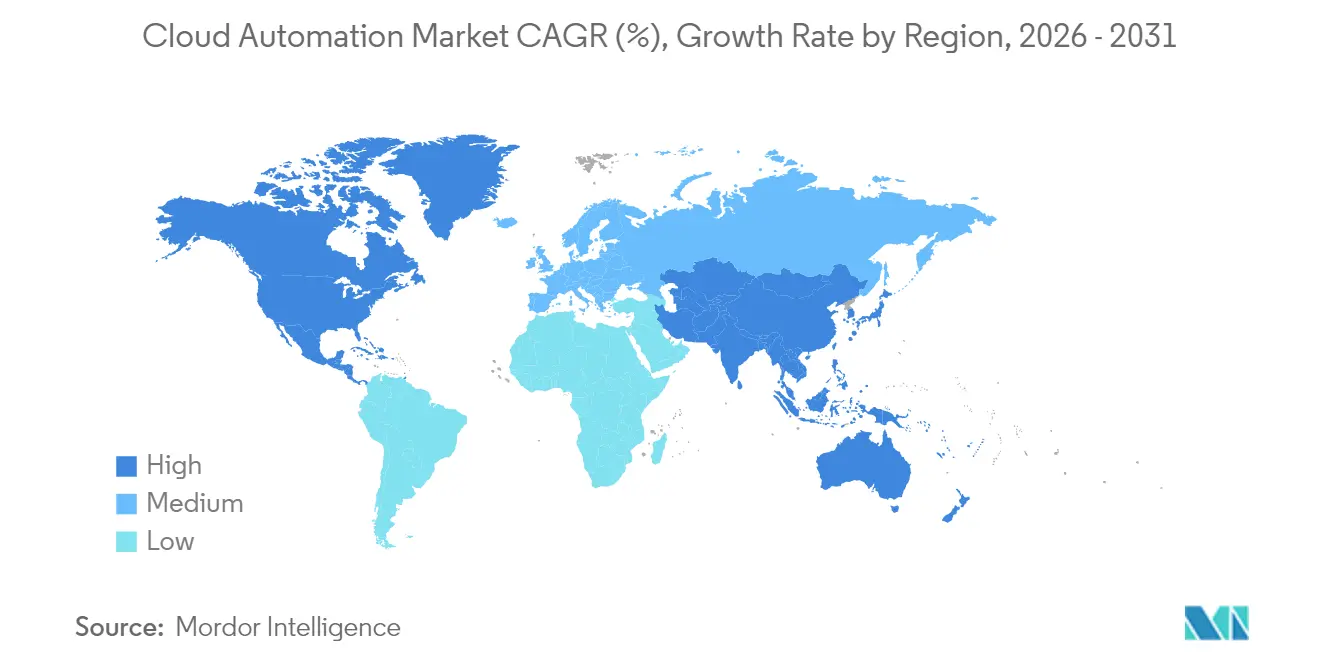
- 地域別では、北米が2025年のクラウドオートメーション市場シェアの32.75%を支配し、アジア太平洋地域は2031年にかけて20.64%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低コストストレージと高速データアクセスに対する需要の急増 | +3.2% | 北米およびアジア太平洋地域での早期利益を伴うグローバル | 中期(2~4年) |
| クラウドネイティブオートメーションツールセットへの研究開発費の加速 | +2.8% | 北米および欧州が中核、アジア太平洋地域への波及 | 長期(4年以上) |
| マルチ/ハイブリッドクラウドアーキテクチャの普及 | +4.1% | グローバル | 短期(2年以内) |
| DevOpsおよびCI/CDの採用による「エブリシングアズコード」の推進 | +3.6% | テクノロジーハブへの集中を伴うグローバル | 中期(2~4年) |
| リアルタイムのクラウドコストガバナンスのためのFinOpsオートメーション | +2.9% | 北米および欧州、アジア太平洋地域への拡大 | 短期(2年以内) |
| インダストリー4.0マイクロデータセンター向けエッジからクラウドへのオートメーション | +2.4% | アジア太平洋地域が中核、中東およびアフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチ/ハイブリッドクラウドアーキテクチャの普及
マルチクラウドおよびハイブリッドクラウド戦略は、リスク軽減を超えて競争上の差別化要因へと進化しており、2024年までに複数のクラウドプロバイダーにまたがって運用する企業が増加すると予想されています。このアーキテクチャの転換は、ワークロードのポータビリティと柔軟性を維持しながらインフラストラクチャの複雑さを抽象化できる統合オーケストレーションプラットフォームへの需要を促進しています。EUおよびアジア太平洋地域のデータ主権規制がローカライズされた処理能力を要求するにつれてこのトレンドは加速し、企業は主権の境界を越えてワークロードをシームレスに管理できる地理的に分散したオートメーションフレームワークを展開することを余儀なくされています。
DevOpsおよびCI/CDの採用による「エブリシングアズコード」の推進
大企業が専任のプラットフォームチームを組成するにつれて、プラットフォームエンジニアリングはDevOpsプラクティスを拡張するための主要戦略として台頭しています。この進化は、開発者がコード駆動のワークフローを通じてインフラストラクチャのプロビジョニング、アプリケーションの展開、セキュリティポリシーの監督を行えるようにするセルフサービスオートメーションツールへの需要の高まりを促しています。さらに、このトレンドは開発者エクスペリエンスの向上を優先する小規模なオートメーションベンダーへの道を開いています。組織はイノベーションと俊敏性を阻害することが多い従来のモノリシックプラットフォームから離れ、こうした機動力のある代替手段を積極的に求めています。
リアルタイムのクラウドコストガバナンスのためのFinOpsオートメーション
クラウドコストの最適化は、散発的な評価からシームレスで自動化されたルーティンへと移行しました。今日では、リアルタイムの支出アラートや動的なリソースのライトサイジングなどのプラクティスが標準となっています。FinOpsオートメーションを活用する組織は、大幅なコスト削減を実現し、クラウド使用状況に関するより明確なインサイトを得ています。この進化は、専門プラットフォームへの需要の急増を促しています。これらのプラットフォームは財務システムと統合するだけでなく、複雑なマルチクラウド環境における詳細なコスト帰属も提供します。
クラウドネイティブオートメーションツールセットへの研究開発費の加速
より広範な市場の課題に直面しているにもかかわらず、クラウドオートメーションスタートアップへの投資家の熱意は依然として旺盛です。この持続的な関心は、スキル不足を軽減し業務を合理化するオートメーションの能力への強い信念を浮き彫りにしています。さらに、資金調達のパターンはオートメーションを民主化するソリューション、すなわち技術的な専門知識を持たない人々にとってもユーザーフレンドリーなソリューションへと向かっています。このトレンドは、ローコードおよびノーコードのオートメーションインターフェースへの大きな転換を示しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プライバシーおよびセキュリティの脆弱性の継続 | -2.1% | 欧州およびアジア太平洋地域での影響が高まるグローバル | 短期(2年以内) |
| レガシーインフラストラクチャの技術的負債 | -1.8% | 北米および欧州、アジア太平洋地域への新興の影響 | 中期(2~4年) |
| 国境を越えた規制コンプライアンスの障壁 | -1.4% | 規制の厳しい産業への集中を伴うグローバル | 長期(4年以上) |
| ポリシーアズコードスクリプティングにおける深刻なスキルギャップ | -2.3% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プライバシーおよびセキュリティの脆弱性の継続
クラウドオートメーションプラットフォームは、分散インフラストラクチャ環境全体で攻撃対象領域が拡大するにつれて、セキュリティ上の課題が増大しています。2024年のクラウドセキュリティアライアンスのレポートでは、オートメーション関連のセキュリティインシデントが47%増加し、主に誤って設定されたアクセスポリシーとシークレットの不適切な管理に起因することが記録されました。[1]クラウドセキュリティアライアンス、「オートメーションのセキュリティ上の課題と解決策」、cloudsecurityalliance.org この脆弱性は、規制コンプライアンス要件がセキュリティ侵害に対するゼロトレランスアプローチを要求する金融サービスおよびヘルスケアセクターを中心に、リスク回避型の企業の間に躊躇を生み出しています。
ポリシーアズコードスクリプティングにおける深刻なスキルギャップ
組織は、宣言型プログラミング言語やインフラストラクチャオートメーションツール、およびポリシーアズコードフレームワークへの移行に必要な専門的な専門知識のために、人材獲得において重大な課題に直面しています。このスキル不足はこれらのフレームワークの採用を遅らせるだけでなく、実装コストも押し上げます。特に中小企業は、包括的なトレーニングプログラムへの投資や経験豊富な専門家の採用に必要な財務的・運用的リソースが不足していることが多く、これらのフレームワークを効果的に実装する能力をさらに制約するという追加的な困難に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
ハイブリッドアーキテクチャが成長を牽引ハイブリッドクラウドオートメーションは、2025年にパブリッククラウドが46.95%で最大の市場シェアを維持しているにもかかわらず、2031年にかけて19.98%のCAGRで最も急速な成長軌跡を示しています。この乖離は、特にデータ居住要件が各法域で強化されるにつれて、単一ベンダーへの依存よりもワークロードの柔軟性を戦略的に優先する企業の姿勢を反映しています。パブリッククラウドオートメーションはハイパースケーラーのAI駆動最適化機能への投資から恩恵を受け、プライベートクラウドセグメントはエアギャップセキュリティや超低レイテンシパフォーマンスを必要とする特殊なユースケースに対応しています。
展開モデルの状況は地域ごとに異なる選好を示しており、北米企業はコスト効率のためにパブリッククラウドオートメーションを好む一方、欧州の組織はGDPRコンプライアンス要件に対応するためにハイブリッドアプローチを優先しています。プライベートクラウドオートメーションは最小のセグメントを代表しているものの、データ主権への懸念がコスト上の考慮を上回る規制の厳しい産業では依然として重要です。エッジコンピューティングの統合は従来の展開の境界をますます曖昧にしており、多様なインフラストラクチャ環境全体でワークロードをオーケストレーションできる統合オートメーションプラットフォームへの需要を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:
製造業が加速をリード製造業は、生産環境全体でリアルタイムのオートメーションを必要とするインダストリー4.0イニシアチブに牽引され、2031年にかけて20.52%のCAGRで最も急成長するエンドユーザーセグメントとして台頭しています。スマートファクトリーの実装は、重要な制御システムのミリ秒単位の応答時間を維持しながら数千のIoTデバイスを管理できるエッジからクラウドへのオーケストレーション機能を必要とします。ITおよび通信は2025年に26.35%で最大の市場シェアを維持し、早期のオートメーション採用と継続的なインフラストラクチャ近代化要件から恩恵を受けています。
ヘルスケアオートメーションの採用は、クラウドベースの患者データ処理に対応するために規制フレームワークが進化するにつれて加速しており、HIPAAに準拠したオートメーションプラットフォームは2025年に18.12%の成長率を経験しています。BFSIセグメントは、運用効率の向上よりもセキュリティとコンプライアンスのオートメーションを優先する慎重な採用パターンを示しています。小売オートメーションはサプライチェーンの最適化と顧客体験の向上に焦点を当て、他の産業はエネルギーグリッド管理から輸送ロジスティクスの調整に至る垂直特化型のユースケースを探求しています。
組織規模別:
中小企業が民主的な採用を牽引中小企業は2031年にかけて20.08%のCAGRでクラウドオートメーションの採用を加速させており、オートメーションにはエンタープライズ規模のリソースが必要であるという従来の前提に挑戦しています。この成長は、初期インフラストラクチャ投資を不要にし、スケールに応じた従量課金モデルを提供するクラウドネイティブプラットフォームを通じたオートメーション機能の民主化を反映しています。大企業は2025年に50.25%の市場シェアを維持し、グローバルオペレーション全体での複雑なマルチクラウドオーケストレーションとコンプライアンス管理にオートメーションを活用することが期待されています。
中小企業の加速トレンドは、簡素化された展開体験と業界特化型テンプレートをターゲットとするオートメーションベンダーに機会をもたらしています。大企業は既存のエンタープライズアーキテクチャと統合するカスタムオートメーションフレームワークに注力する一方、中小企業は広範なカスタマイズを必要とせずに即座の価値を提供する既製ソリューションを優先しています。この二極化は製品戦略の差別化を促進し、ベンダーは各市場セグメントの固有の要件とリソース制約に対応する異なるオファリングを開発しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ワークロード/プロセスタイプ別:
セキュリティオートメーションが急増セキュリティおよびコンプライアンスオートメーションは、産業全体でサイバー脅威の状況が高まり規制の精査が強化されることを反映して、2031年にかけて22.35%のCAGRで最も急速な成長を経験しています。この加速は、手動のセキュリティプロセスがクラウドネイティブアプリケーションの急速な開発に追いつけないという企業の認識から生じており、自動化された脅威検出、インシデント対応、コンプライアンス監視機能への需要を生み出しています。インフラストラクチャプロビジョニングは2025年に37.05%で最大の市場シェアを維持し、その後のすべてのオートメーションイニシアチブの基盤レイヤーとして機能しています。
アプリケーション展開オートメーションはDevOpsの成熟とコンテナオーケストレーションプラットフォームの採用から恩恵を受け、監視およびパフォーマンス管理オートメーションは分散クラウドアーキテクチャに固有の複雑性の課題に対処しています。これらのワークロードタイプの収束は、インフラストラクチャプロビジョニングからセキュリティ監視までのアプリケーションライフサイクル全体を管理できる統合オートメーションプラットフォームの機会を生み出しています。規制コンプライアンスオートメーションは、特にAI駆動のポリシー施行機能と組み合わせた場合、手動介入なしに進化する規制要件に適応できる能力から恩恵を受けています。
地域分析
北米クラウドオートメーション市場
北米は2025年に32.75%の市場シェアを占めると予測されており、成熟したクラウドインフラストラクチャとオートメーションフレームワークの早期エンタープライズ導入を活用しています。同地域の成長軌跡は、AIを活用した最適化機能へのハイパースケーラーの投資と、フォーチュン500企業におけるプラットフォームエンジニアリング手法の普及を反映しています。カナダの企業は特に、データレジデンシー要件に対応しながら国境を越えた業務効率を維持するために、ハイブリッドクラウドオートメーションに注力しています。メキシコの新興製造業セクターは、北米のサプライチェーンと統合可能なイダストリー4.0オートメーションソリューションへの需要を牽引しており、国境を越えた業務を対象とした特化型オートメーションプラットフォームに機会をもたらしています。
アジア太平洋クラウドオートメーション市場
アジア太平洋地域は2031年までに20.64%のCAGRを達成する見込みであり、グローバルなクラウドオートメーション普及における主要な成長エンジンとして位置づけられています。中国は国内クラウドプラットフォームを重視しており、同国固有の規制環境内で稼働可能なオートメーションツールへの需要を牽引しています。一方、日本では労働力の高齢化が伝統的産業全体におけるオートメーション導入を加速させています。インドのITサービスセクターはグローバルなオートメーションハブとして機能しており、国内ベンダーが国際市場向けの特化型プラットフォームを開発しながら、地元企業のコスト重視の要件にも対応しています。東南アジア諸国の経済は、公共部門の業務にクラウドファーストアプローチを義務付ける政府のデジタル化推進施策の恩恵を受けています。
欧州クラウドオートメーション市場
欧州におけるオートメーションの普及は、規制遵守と技術的主権という同地域の二重の焦点を反映しており、GDPRおよび新興のAI規制がプラットフォーム選定基準を形成しています。ドイツのインダストリー4.0イニシアチブは製造オートメーションへの需要を牽引しており、英国のブレグジット後の規制環境は複数の法域にわたるコンプライアンス管理が可能なオートメーションプラットフォームに機会をもたらしています。同地域の持続可能なテクノロジー実践へのコミットメントは、最適化されたリソース活用とエネルギー効率の改善を通じて測定可能な環境上の利点を実証できるオートメーションプラットフォームを優遇しています。

規制環境
クラウドオートメーションの導入は、クラウドアシュアランス、サイバーセキュリティ、および公共部門の認可制度によってますます形成され、企業をポリシー主導のガバナンスへと押し進めている。欧州連合では、欧州委員会が2026年6月3日にクラウド・AI開発法(CADA)の提案を公表し、複数の司法管轄で事業を展開する企業に対して、クラウド主権とアシュアランスレベルを調達・導入の意思決定要素として位置付けている。ドイツの連邦情報セキュリティ庁(BSI)もC5:2026を発表し、クラウドコンプライアンス基準を更新し、NIS2および欧州クラウドサービスサイバーセキュリティ認証制度(EUCS)に整合する要件を統合した。これにより、自動化された証拠収集、構成ドリフト検知、継続的なコントロールモニタリングの必要性がさらに強まっている。
米国では、連邦政府のクラウド利用は依然としてFedRAMP認可と、米国法典第44編第3506条に基づく機関義務に紐づくスコープ判定によって制限されている。この制限により、環境全体でコントロール実装と監査証跡を標準化するオートメーションワークフローの需要が高まっている。これらの制度を総合すると、パブリック、プライベート、ハイブリッドの各導入形態全体でID、ロギング、暗号化、データ取り扱い要件を一貫して適用するために、Infrastructure as CodeおよびPolicy as Codeのアプローチの有用性が強まっている。また、要求に応じて検証可能なコンプライアンス出力を生成できるツールへの期待も高まっている。
バリューチェーン分析
クラウドオートメーションのバリューチェーンは、インフラプロバイダー(ハイパースケーラーおよびプライベートクラウドスタック)、オートメーションソフトウェア・プラットフォーム(IaC、CI/CD、構成管理、オーケストレーション、セキュリティ・コンプライアンスオートメーション)、統合・マネージドサービス(コンサルティング、MSP、SI)にまで及ぶ。企業の購買者はその後、プラットフォームエンジニアリングとFinOpsの実践を通じてオートメーションを運用化する。上流では、クラウドサービスプロバイダーがコンピュート、ストレージ、ネットワーキング、マネージドサービスを提供し、オートメーションツールが利用するAPIとコントロールプレーンを公開している。下流では、企業とサービスパートナーが、これらの基本要素を、開発者・運用チーム向けの再利用可能なブループリント、ガードレール、セルフサービスカタログへと変換している。
実装パターンでは、レジリエントなマルチリージョン・マルチクラウドアーキテクチャがますます重視されており、インシデントの影響範囲を限定するワークロード分離型のセルベース設計や、デプロイメントおよびガバナンスのワークフロー全体で非同期的な状態変化を処理するイベント駆動型アプローチが含まれる。エージェント型およびAI支援の運用が拡大するにつれ、企業のオートメーションスタックは、ランタイム、メモリと状態、ツールゲートウェイ、ID、可観測性、ガバナンスなど、共通のコンポーネントに収束しつつある。これにより、セキュリティ、コンプライアンス、監査可能性は、デプロイ後の付加機能ではなく組み込み型のレイヤーとしての位置付けが強まっている。
競争環境
クラウドオートメーション市場は中程度の断片化を示しており、垂直特化型のユースケースと新興テクノロジーをターゲットとする専門プラットフォームの機会を生み出しています。ハイパースケーラーはインフラストラクチャ上の優位性を活用して統合オートメーション機能を提供し、独立系ソフトウェアベンダーはマルチクラウド環境全体で運用できるベストオブブリードソリューションに注力しています。競争ダイナミクスは、複雑さを増す機能豊富なソリューションよりも、運用上のオーバーヘッドの削減と展開速度の向上を通じて明確な投資収益率を実証できるプラットフォームを支持しています。
戦略パターンはベンダーカテゴリー全体で異なるアプローチを示しており、確立されたプレーヤーはプラットフォームの統合とAI駆動の最適化機能を強調し、新興ベンダーは専門オートメーションフレームワークを通じて未開拓の市場セグメントをターゲットにしています。エッジコンピューティングオーケストレーション、量子安全セキュリティオートメーション、業界特化型コンプライアンス管理プラットフォームにホワイトスペースの機会が存在します。ポリシーアズコードの方法論への市場の進化は、市場成長を制約する持続的なスキルギャップに対処する直感的なユーザーインターフェースと広範なテンプレートライブラリを通じて複雑なオートメーションワークフローを簡素化できるベンダーに競争上の優位性をもたらしています。
クラウドオートメーション産業のリーダー
Amazon Web Services, Inc.
Microsoft Corporation (Azure)
Google LLC (Google Cloud Platform)
IBM Corporation
Cisco Systems, Inc.
- *免責事項:主要選手の並び順不同
クラウドオートメーション市場
- Amazon Web Services, Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud Platform)
- IBM Corporation
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Citrix Systems, Inc.
- Alibaba Cloud (Alibaba Group Holding Ltd.)
- Red Hat, Inc.
- ServiceNow, Inc.
- Puppet Labs, LLC
- Chef Software, Inc.
- HashiCorp, Inc.
- BMC Software, Inc.
- Micro Focus International plc
- Splunk Inc.
- Dynatrace LLC
- Turbonomic, Inc.
- CloudBolt Software, Inc.
- Morpheus Data, LLC
- Nutanix, Inc.
- Scalr, Inc.
- Opex Software, Inc.

市場機会と将来展望
主要な機会分野の一つは、企業のAIエージェントガバナンスを軸とするオートメーションであり、組織はエージェントがクラウドサービスと連携する際に、制御されたツールアクセス、ポリシー適用、監査証跡を必要としている。この動きは、ハイパースケーラーおよびパートナーの活動にも表れており、AWSはエージェントを本番環境に展開する企業を支援するため10億米ドル規模のForward Deployed Engineering(FDE)組織を立ち上げ、IBMとGoogle Cloudは2026年6月にAI、ハイブリッドクラウド、サイバーセキュリティの拡大を中心とした戦略的パートナーシップを発表した。この発表には、IBM Consulting AdvantageとGoogle Cloudの機能を組み合わせた提供モデルが含まれる。これらの動きは、マルチクラウド環境全体で安全かつ再現可能な展開ワークフロー、ID・シークレットのガードレール、継続的検証をパッケージ化できるクラウドオートメーションベンダーの対象範囲を拡大している。
規制主導の主権性・アシュアランス要件も、コンプライアンスネイティブなオートメーションのための余地を生み出しており、特に欧州では、C5:2026および提案中のCADAが、アシュアランスフレームワークとコントロールマッピングを選定基準として引き上げている。異種環境全体でPolicy as Codeを運用化し、機械検証可能なコンプライアンス証拠を生成し、企業のリスクおよび調達プロセスと統合できるベンダーは、規制対象業種や公共部門隣接の導入分野で差別化を図ることができる。同時に、ハイブリッド・マルチクラウド接続の摩擦を低減するクロスクラウド運用ツールや、Day-2運用オートメーションは、可観測性、コストガバナンス(FinOpsオートメーション)、セキュリティ修復ワークフローを単一のオートメーションプレーンに統合するプラットフォームを支えている。
Recent Industry Developments in クラウドオートメーション市場
- 2026年6月:IBM Corporation と Google LLC が戦略的パートナーシップを発表し、IBM Consulting Advantage と Google Cloud Gemini Enterprise Agent Platform を用いた新しいGoogle Cloud Practiceを立ち上げ、企業グレードのAIエージェントの展開とガバナンスを自動化する。この協業により、クロスクラウドオートメーション機能が拡大し、ハイブリッドクラウド環境におけるエージェント型AIワークフローの採用が加速する。
- 2026年6月:Amazon Web Services Inc. が、ユーザーまたはAIによって生成されたコードに対してVMレベルの分離とステートフルな実行を提供するサーバーレスコンピュートプリミティブであるAWS Lambda MicroVMsを発表。サーバーレスモデル内でAI駆動型オートメーションの安全かつ分離された実行を大規模に可能にし、オートメーションの信頼性とガバナンスを強化する。
- 2026年5月:Amazon Web Services Inc. が、AIコーディングエージェントにModel Context Protocolを用いてAWSサービスへの安全かつ監査可能なアクセスを提供するマネージドツール、AWS MCP Serverの一般提供を開始。AIエージェントが駆動する自動化されたクラウドワークフローの制御、追跡可能性、セキュリティを向上させる。


クラウドオートメーション市場 レポートの範囲と調査方法論
市場の定義と範囲
本レポートでは、クラウドオートメーション市場は、パブリック、プライベート、ハイブリッド環境全体で、クラウドのプロビジョニング、構成、オーケストレーション、ガバナンス、日常運用を自動化するために使用されるソフトウェアおよび関連サービスからの収益として計上している。
範囲の除外事項:クラウドオートメーションツールに関連しない一般的なITアウトソーシング、およびオートメーションソフトウェアまたはサービスに帰属しない純粋なクラウドホスティング収益は除外している。
セグメンテーション概要
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- エンドユーザー産業別
- BFSI
- ヘルスケア
- ITおよび通信
- 製造業
- 小売業
- その他のエンドユーザー産業
- 組織規模別
- 中小企業(SME)
- 大企業
- ワークロード/プロセスタイプ別
- インフラストラクチャプロビジョニング
- アプリケーション展開
- セキュリティおよびコンプライアンス
- 監視およびパフォーマンス管理
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、現実的な需要と支出の見通しを構築するのに役立つ公的な指標から始まり、その後、クラウドオートメーションがどのように購入・導入されているかに合わせた市場モデルへと洗練される。米国労働統計局、米国商務省人口調査局、OECDのデジタル経済指標、世界銀行のマクロ系列統計、ITUのICT統計などの情報源を用いて、モデルを企業のIT支出能力とクラウド導入の方向性に合わせている。
供給側を測定可能にするため、企業の開示資料、決算説明会の記録、投資家向け説明資料、製品ドキュメント、オートメーションの実践や政策変更を記述した信頼性の高い業界団体の発表も確認している。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースの有料サブスクリプションを利用して、製品カバレッジと機能リリースの時期を確認している。ここに記載されている情報源は例示にすぎず、調査中のデータ収集、検証、明確化のために他の多くの公開資料も使用されている。
一次インタビューおよび調査
一次調査は、デスクリサーチで得られた知見を検証するために用いられ、また、パッケージングルール、典型的な取引規模、ワークロードタイプ別の導入速度といった、公開資料からは見えにくいギャップを埋めるのにも役立つ。主要地域のクラウド運用責任者、プラットフォームエンジニアリング担当者、システムインテグレーター、調達関係者に話を伺い、その内容から、価格の推移や、マルチクラウドプログラムの予算編成方法に関する前提を確認することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:25% | 経営幹部(CXO):15% | アジア太平洋:45% |
| 中堅層:57% | 機能・部門リーダー:33% | 欧州・中東・アフリカ:33% |
| 小規模企業:18% | マネージャー:52% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定は、クラウドインフラおよびプラットフォーム導入からの信号を、浸透率・アタッチレートのロジックを用いてオートメーション支出プールに変換するトップダウン方式から始まり、それを主要な用途分野と地域に分割する。モデルの現実性を保つため、サンプリングされた平均販売価格帯に推定ユーザー数を乗じたものや、更新パターンに関するチャネルからのフィードバック、開示が可能な場合のサプライヤー側の収益分割など、選択的なボトムアップチェックによって総額を裏付けている。
数値に大きく影響を与える入力要素には、企業のクラウドワークロードの成長、Infrastructure as Codeへ移行する環境の割合、パブリック対ハイブリッド導入の比率、オートメーションツールを後押しするガバナンス要件、機能バンドリングに紐づくサブスクリプション価格の変動観測などが含まれる。特定の国で指標が一貫して得られない場合は、代理指標(例:クラウド導入の方向性、IT支出能力、大企業の集中度)を適用し、その後インタビューフィードバックを通じて調整する。
予測にあたっては、購買サイクルがマクロ予算やセキュリティ事象によって変動する可能性があるため、ベースケースの経路によるシナリオ分析を使用している。導入ペースやASPの変動に関する前提は、実務家とともに見直され、成長曲線が理論上可能なものだけでなく、実行可能なものを反映するようにしている。
データ検証と更新サイクル
検証は、モデルの出力結果と、クラウド導入の方向性、報告されたオートメーションプログラムの規模、公開開示資料で議論されている支出パターンなどの独立した信号との間で、繰り返しクロスチェックを行うことによって実施される。値に異常がみられる場合は、要因を再確認し、変換ロジックを見直し、変動が実際のものかスコープの不一致によるものかを確認するために追加のヒアリングを実施する。
最終承認前に、前提と計算は多段階のアナリストレビューを経て、最終的な市場数値が明確な入力に対して追跡可能であることを確認する。レポートは毎年更新され、重大な事象が導入や価格に影響を与える場合には中間更新も行われる。提供の直前には、最新の見解をクライアントに提供できるよう、最終レビューを完了させる。
Mordor Intelligenceのクラウドオートメーション市場規模と他の公表推計との比較
公表されているクラウドオートメーション市場規模は、トピックの名称が同じように聞こえても、時期、価格ロジック、オートメーション収益として計上されるものの定義が標準化されていないため、大きく異なって見えることがある。調査が古い為替レートの時期を使用している場合、ライセンスとサービスを異なる方法で混在させている場合、または異なるワークロードタイプに単一のASP曲線を適用している場合に、最も大きな差異が見られる。
推計値が基準年に近い時期に更新され、価格が現行の契約・更新チェックを通じて再検証されている場合、総額は通常、短期的な為替変動や一時的な割引に対する感度が低くなる。そのため、このページに示す2025年の値と2026年の更新時点は重要であり、Mordor Intelligenceが適用した最新のチェックと為替のタイミングにより、古いスナップショットに基づく数値よりも狭い範囲を導き出せる理由もそこにある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.10 B (2025) | |
| グローバルコンサルティング会社A | USD 18.10 B (2025) | より広範なクラウド管理・最適化ツールをオートメーションに含めている可能性が高い、より広い範囲を用いており、同レベルの更新ベースの検証を行わずに積極的なASP拡大を適用しているように見える。 |
| 業界誌B | USD 19.70 B (2025) | クラウドインフラオートメーションに関するソフトウェアのみの見解として報告されているが、基準年の為替タイミングの違いや、オーケストレーション、ガバナンス、隣接する管理機能を分離する手法の単純さにより、依然として差異が生じ得る。 |
3つの数値を見比べると、そのギャップの大部分は、範囲の境界と、古い取引前提から基準年に価格をどのように引き継いでいるかによって説明できる。計上される収益を明確なオートメーションの利用事例に紐づけ、基準年の価格と為替タイミングを再確認することで、市場規模は実際の購買行動や再現可能な入力とより整合しやすくなる。


レポートで回答されている主要な質問
2026年のクラウドオートメーション市場の現在の規模はどのくらいですか?
市場は2026年までに96億9,000万USDに達する見込みです。
2026年のクラウドオートメーション市場の現在の規模はどのくらいですか?
2026年から2031年にかけて19.64%のCAGRを記録し、237億5,000万USDに達すると予測されています。
最も急速に拡大している展開モデルはどれですか?
ハイブリッドクラウドオートメーションが最も急速で、2031年にかけて19.98%のCAGRで成長しています。
最も強い成長勢いを示している地域はどこですか?
アジア太平洋地域が2031年にかけて20.64%のCAGRで地域成長をリードしています。
最も急速に採用が進んでいるワークロードカテゴリーはどれですか?
セキュリティおよびコンプライアンスオートメーションが2031年にかけて22.35%のCAGRで最も急速な成長率を示しています。
最終更新日:



