
白金族金属市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
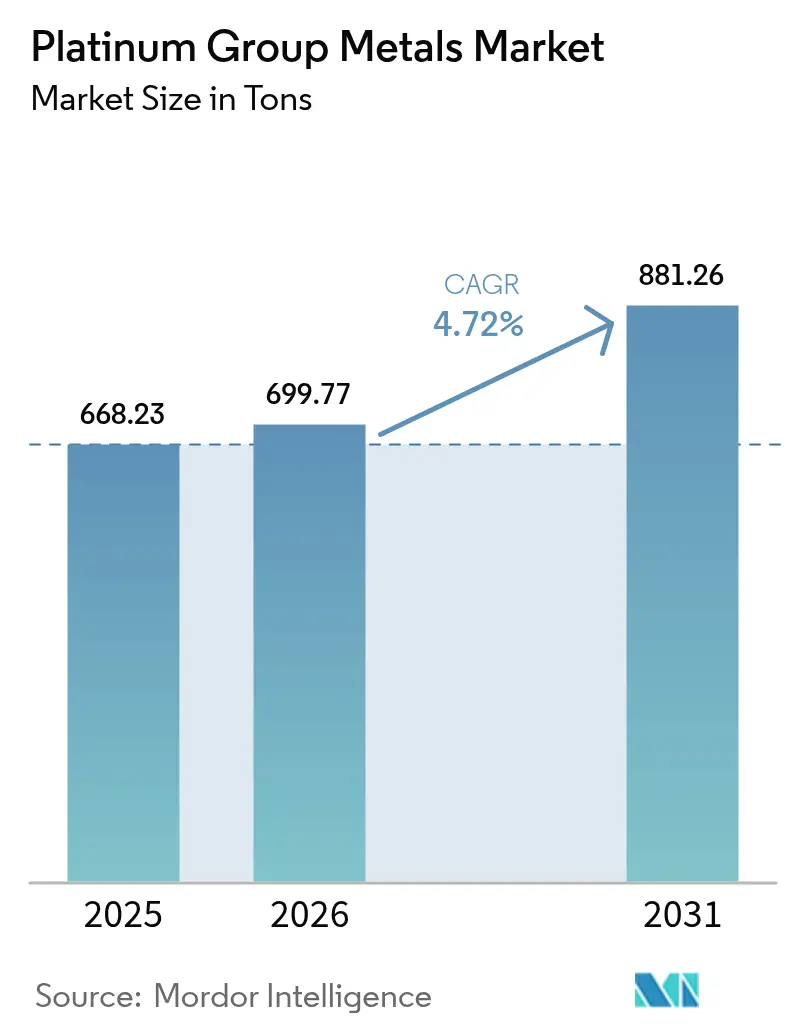
| 市場取引高 (2026) | 699.77 トン |
| 市場取引高 (2031) | 881.26 トン |
| 成長率 (2026 - 2031) | 4.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる白金族金属市場分析
白金族金属市場規模は2025年に668.23トンと評価され、2026年の699.77トンから2031年には881.26トンに達すると推定され、予測期間(2026年~2031年)のCAGRは4.72%です。需要は従来の自動車触媒から低炭素技術、特に水素インフラへとシフトし続けており、先進エレクトロニクスがルテニウムとイリジウムの新たな用途を開拓しています。2025年のパラジウムの46.55%シェアは、ガソリン車メーカーが白金リッチな触媒を設計しているため低下しており、一方でイリジウムの8.92% CAGRは北米と欧州における固体高分子膜(PEM)電解槽の成長を反映しています。ロジウムとルテニウムの価格は依然として変動が激しいため、完成車メーカー(OEM)はエクスポージャーをヘッジするために短期の引取契約を締結しています。リサイクル経済がコスト曲線を引き締めており、二次材料はすでに欧州連合の需要の57%を満たしており、2031年までに世界供給の3分の1以上を占めると予測されています。
主要レポートのポイント
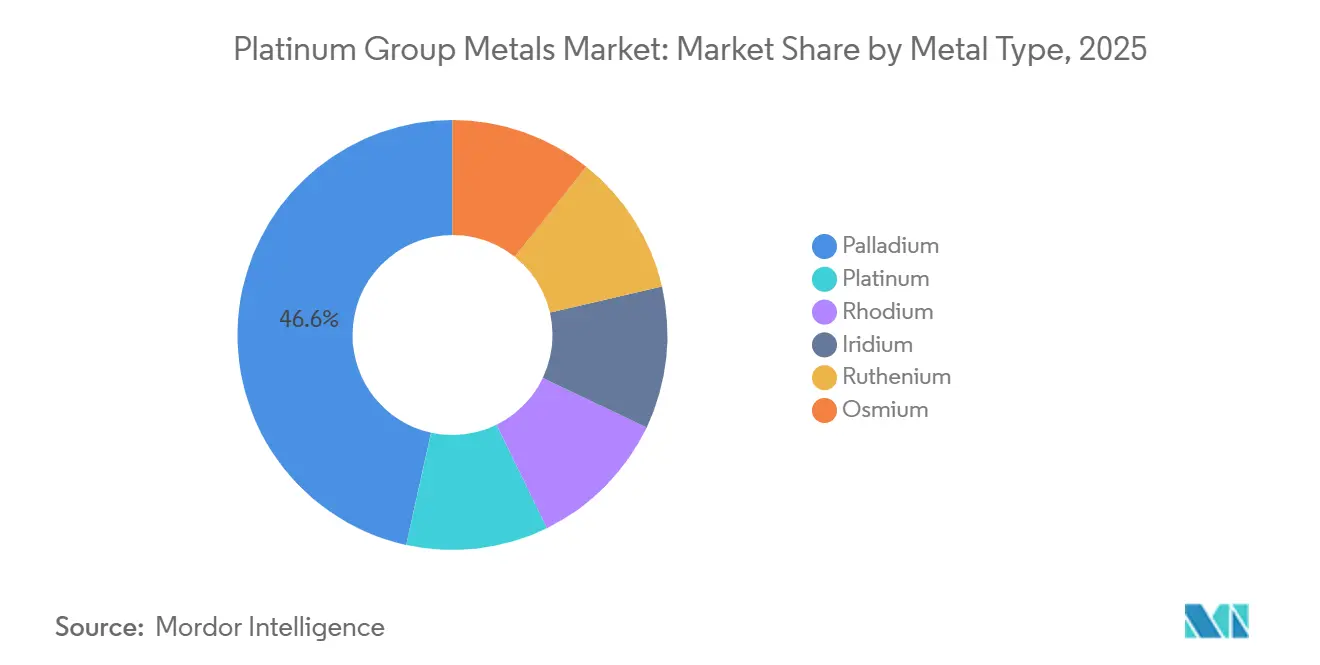
- 金属タイプ別では、パラジウムが2025年に46.55%の収益シェアでトップとなり、イリジウムは2031年にかけてCAGR 8.92%で拡大する見込みです。
- 用途別では、ジュエリーが2025年の白金族金属市場規模の28.75%を占め、燃料電池は2031年にかけてCAGR 28.47%で拡大しています。
- 供給源別では、一次採掘が2025年の数量の71.40%を供給しており、二次リサイクルはCAGR 7.08%で最も急成長している供給源です。
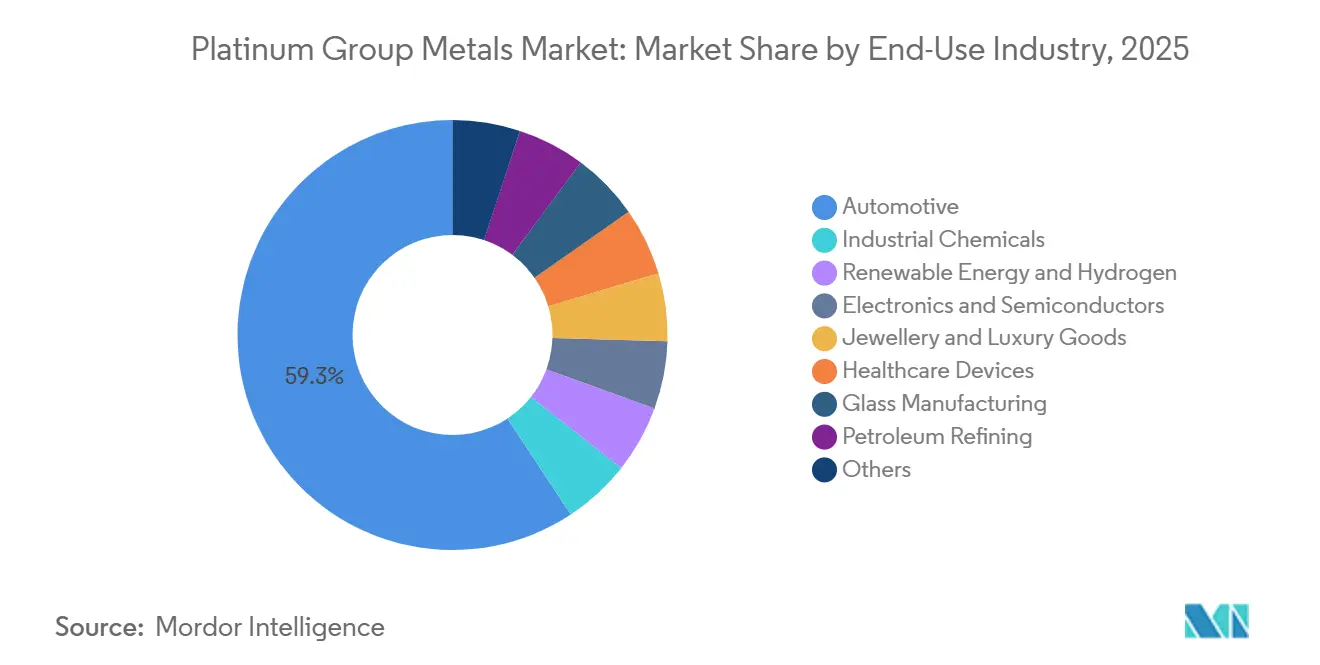
- 最終用途産業別では、自動車が2025年の白金族金属市場規模の59.25%を占め、再生可能エネルギーおよび水素用途は2026年~2031年にかけてCAGR 9.32%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の白金族金属市場シェアの51.60%を占め、2031年にかけてCAGR 5.03%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場の内燃機関車における自動車触媒需要の急増 | +1.2% | アジア太平洋(インド、ASEAN)、南米(ブラジル、アルゼンチン) | 中期(2~4年) |
| 北米とEU水素ハブ全体でのPEM電解槽の建設拡大 | +1.8% | 北米、欧州 | 長期(4年以上) |
| 高級エレクトロニクスにおける集積回路基板めっきの急増(ルテニウムに注目) | +0.9% | 世界全体、アジア太平洋半導体ハブに集中 | 中期(2~4年) |
| パラジウムから白金への触媒代替による二重金属の上昇 | +0.6% | 世界全体、北米と欧州の自動車分野で最も顕著 | 短期(2年以内) |
| 海上電子燃料向け白金ベースのアンモニア分解ソリューション | +0.4% | 欧州、アジア太平洋の海上回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場の内燃機関車における自動車触媒需要の急増
インドは2024年に420万台の乗用車を生産し、BS-VI第2段階規制により、厳格な窒素酸化物基準を達成するために1台あたりの白金族金属搭載量が60%以上増加しました[1]。タイ、インドネシア、ベトナムは合計で2024年に約400万台の車両を組み立て、ブラジルのフレックス燃料車は高い燃焼温度に耐えるためにロジウムリッチな触媒を追加しました。米国向け輸出用にメキシコで生産された350万台は、金属含有量の過剰仕様を促すTier 3 Bin 70規制に直面しています。国際クリーン交通委員会は、2026年から2031年にかけて新興市場で1,200万台の追加乗用車販売を見込んでおり、価格感応度の高いセグメントでは内燃機関が依然として70%以上のシェアを維持すると予測しています。
水素ハブ全体でのPEM電解槽の建設拡大
水素向け白金需要は2023年の4万オンスから2028年には47万6,000オンスに増加すると見込まれており、PEMシステムがその大部分を占めています。米国インフレ抑制法は地域ハブに70億米ドルを充当しており、2027年までにMWあたり200~250gの白金と15~20gのイリジウムを消費する見込みです。欧州の「Fit for 55」パッケージは2030年までに1,000万トンの再生可能水素を目標としていますが、代替電解技術が拡大しない限り、イリジウムの希少性がPEM容量を約45GWに制限する可能性があります。
先進エレクトロニクスにおける集積回路基板めっきの急増
Applied MaterialsとimecはTSMCとSamsungが3nmロジックに移行するにつれ、ルテニウムライナーが5nm以下の配線における抵抗・容量を最大71%改善することを2024年に示し、2026年までに18~22トンのルテニウム需要を解放しました[2]。ルテニウムの4.7eVの仕事関数はコバルトに対してリーク電流を40%削減し、電力密度の高いチップレット設計に不可欠です。ハードディスクドライブは出荷台数の減少に伴い年間8~10トンの白金を放出し、半導体ファブは供給不足を生じさせることなく解放された金属を吸収しました。
パラジウムから白金への触媒代替による二重金属の上昇
パラジウムの価格が2022年の1オンスあたり3,000米ドルから2024年には1,000米ドルへと急落したことで、白金リッチな触媒への54万~70万オンスの代替が引き起こされました。配合は発売2年前に固定されるため、2027年~2028年モデルイヤーの刷新まで追加代替は限定的となります。ディーゼル酸化触媒はすでに白金リッチであり、延期されたEuro 7規制は2027年から金属搭載量をさらに10~15%引き上げる見込みです。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMの引取契約を制約する持続的な白金族金属価格の変動 | -0.8% | 世界全体、自動車・電子機器分野で深刻 | 短期(2年以内) |
| 南アフリカの深部鉱山におけるエネルギーおよび水使用強度の増大 | -1.1% | 南アフリカ、世界供給への波及 | 中期(2~4年) |
| 一次金属需要を減少させるクローズドループリサイクルの成長 | -0.7% | 欧州、北米、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEM契約を制約する持続的な白金族金属価格の変動
ロジウムは2021年の1オンスあたり29,800米ドルから2024年には4,500米ドルへと85%急落し、固定契約の満期に伴い一次サプライヤーのマージンを最大500ベーシスポイント圧迫しました。パラジウムの年間40%の変動により、日本とドイツの自動車メーカーはヘッジ期間を6~9ヶ月に短縮し、在庫リスクを精錬業者に転嫁することを余儀なくされました。イリジウムには深い先物カーブがなく、価格発見は薄い相対取引に依存しているため、長期的な設備投資が抑制されています。
南アフリカ鉱山におけるエネルギーおよび水使用強度の増大
Sibanye-Stillwater、Impala Platinum、Anglo American Platinumは、坑道が3kmを超える深さに達したことで2024年の生産量が11~14%減少し、冷却が操業コストの最大30%を占めています。Eskomの12.74%の料金値上げ、断続的な停電、ブッシュフェルド複合岩体における水不足により、現金コストが1オンスあたり80~120米ドル上昇しました。ジンバブエは2024年に45万オンスを追加しましたが、物流のボトルネックが南アフリカの減少を相殺する能力を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金属タイプ別:
電解槽経済が引き締まる中でイリジウムが成長をリードイリジウムのCAGR 8.92%は、2025年にわずか3~4トンしか占めていないにもかかわらず、白金族金属市場において最も急成長している元素として位置づけています。PEM電解槽メーカーはコーティング厚を3µmから1µmに削減しており、これによりイリジウム使用強度は半減しますが、それでも2023年のベースラインより多くのトン数を必要とします。パラジウムの46.55%シェアは、中国での電気自動車販売の増加と米国・EU向けガソリンプラットフォームでの白金への代替加速により低下しています。ロジウムの変動性により、OEMはコスト予測可能性のために転換効率を5~8%犠牲にするパラジウム・ロジウムブレンドを設計するよう促されています。ルテニウムの5nm以下の配線への移行により年間需要が10~12トン増加する一方、オスミウムは500kg未満のニッチにとどまっています。これらの変化が組み合わさることで、白金族金属市場シェアはより多様化した構成へと再分配されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
燃料電池が急増する中でジュエリーは横ばい燃料電池はCAGR 28.47%で成長すると予測されており、トヨタ、現代自動車、中国のトラックメーカーがPEMドライブトレインとデータセンターのバックアップシステムを展開するにつれ、2031年までに白金族金属市場規模の10%を超える可能性があります。2025年に28.75%のシェアを持つジュエリーは、白金が1オンスあたり1,000米ドルを超えると中国と日本の消費者が金や合成品に移行するため、停滞しています。自動車触媒は依然として数量を支配していますが、2026年までに主要市場で新車販売の4分の1を電気自動車が占めるにつれてシェアは低下しています。エレクトロニクスはルテニウム配線から段階的な恩恵を受け、医療・化学触媒は安定した基礎需要を提供しています。
供給源別:
一次生産が停滞する中で二次リサイクルが拡大一次鉱山は2025年のトン数の71.40%を供給しましたが、二次フローはEUの強制回収法、英国のJohnson Mattheyの30万台規模の工場、Sibanye-StillwaterとGlencoreのモンタナ合弁事業が捕捉した米国の自動車触媒フィードストックに牽引され、年間7.08%増加しています。中国の老朽化した車両群は2027年以降、年間18万~22万オンスの回収可能金属を追加する見込みです。南アフリカにおける深部コストのインフレと電力不足により、リサイクルが白金族金属市場における低コストのスイング供給者となっています。
最終用途産業別:
自動車が支配し、再生可能エネルギーが急増自動車産業は2025年の最終用途数量の59.25%を占めましたが、固体高分子膜電解槽が政策コミットメントをギガワット規模の設備に転換し、燃料電池電気自動車がニッチな展開を超えて拡大するにつれ、再生可能エネルギーと水素は2031年にかけてCAGR 9.32%で成長する見込みです。エレクトロニクスは現在、段階的なルテニウムフローを吸収しており、工業用化学品とガラスは緩やかな成長の柱として機能しています。ジュエリーの軟調と精製の横ばいにより、水素バリューチェーン、データセンター、ヘルスケアが白金族金属市場規模のより高いシェアを消費する将来の景観が生まれています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
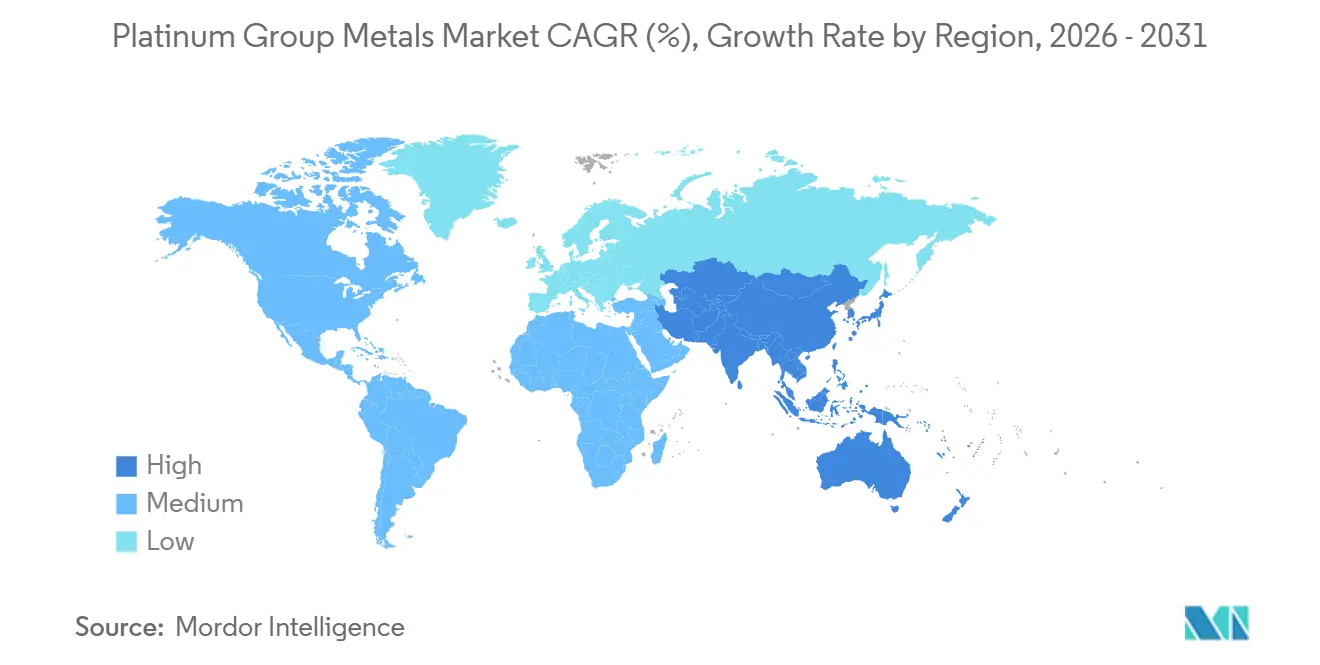
北米、欧州、アジア太平洋および南アフリカのプラチナ族金属市場
アジア太平洋地域はプラチナ族金属市場のボリュームの51.60%を占めており、年率5.03%の成長が見込まれている。インドのBS-VI第2フェーズ基準、ASEANの400万台規模の車両組立拠点、および韓国の半導体分野の拡大が需要を下支えしている。北米は水素ハブ向けに70億米ドルの奨励策を活用し、ティア3基準を満たすために高い触媒担持量を必要とする1,050万台の乗用車を生産している。欧州の「フィット・フォー55」計画および延期されたユーロ7規制は、水素および自動車触媒の双方に対する需要を高めているが、リサイクルがすでに需要の57%を賄っている。南アフリカは世界の白金の70%超を供給しているが、電力・水・坑道深度の制約により2024年の産出量が二桁台の減少となった一方、ジンバブエの段階的な45万オンスの増産では損失を完全に補うことができない。こうした動向が地域ごとの需給バランスを逼迫させ続けており、プラチナ族金属市場におけるリサイクルの戦略的価値を層高めている。
バリューチェーン分析
白金族金属(PGM)のバリューチェーンは、深部鉱山開発と選鉱による一次供給から始まり、Anglo American Platinum、Impala Platinum、Sibanye-Stillwater、Northam Platinum、MMC Norilsk Nickelなどの生産者を中心としている。精鉱は製錬・精製され高純度の金属および塩となるが、その供給可能量は南部アフリカにおける電力、水、メンテナンス停止、天候による混乱、および成熟資産における事業再編の影響を受けやすい。価格形成と契約は既存の取引拠点を通じて行われるほか、白金・パラジウム先物を導入した広州先物取引所(GFEX)を含むアジア発の価格形成エコシステムの拡大が進んでおり、これは中国需要が世界の価格形成と接続する構造的な変化として指摘されている。
下流工程では、加工業者が精製されたPGMを自動車触媒、化学触媒、電子・半導体材料、水素関連部品(燃料電池およびPEM電解装置)に変換し、OEMおよび産業向けの最終市場に販売する。使用済み製品の回収とリサイクルはこの循環を一層引き締めており、特に義務的な回収制度や確立された触媒コンバーター回収網が存在する地域で顕著である。レポートの背景情報では、二次原料が既に欧州連合需要の57%を満たしていることが指摘されている。スクラップ供給の引き締まりとロジウム・ルテニウム価格の変動を背景に、購買者は短期のオフテイク契約とより積極的な在庫管理へ傾いており、精製業者、触媒メーカー、OEMサプライチェーン全体に及んでいる。
競合環境
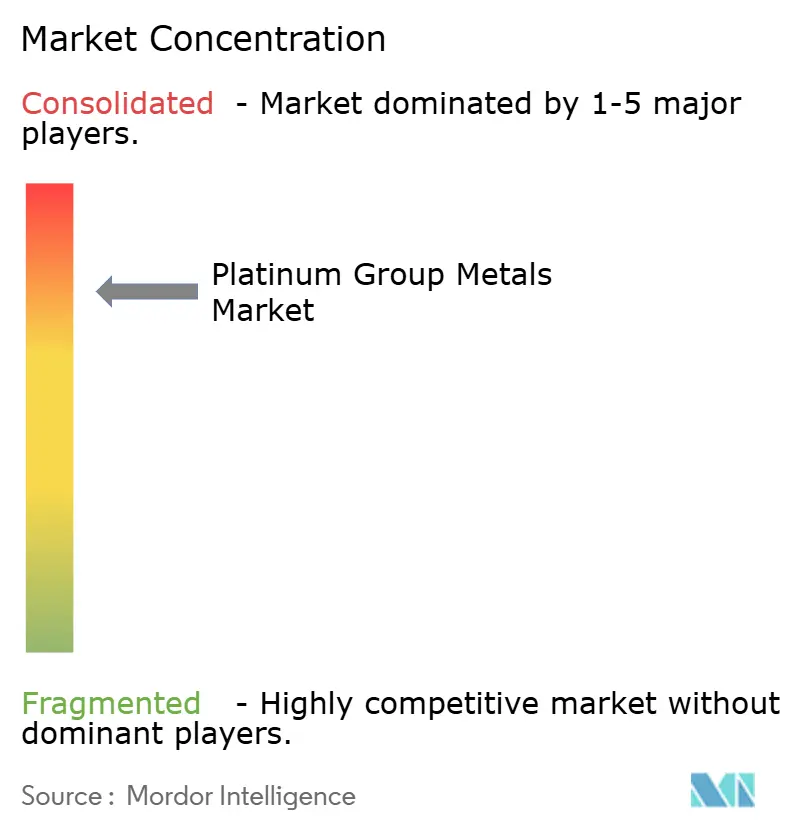
白金族金属市場は高度に集約されています。Sibanye-Stillwaterのような採掘企業は垂直統合により保護されており、南アフリカの坑道とモンタナの精製を組み合わせています。技術的リーダーシップ、イリジウム節約コーティング、メカノケミカルリサイクル、ルテニウム配線の知的財産が、白金族金属市場が水素とエレクトロニクスへと移行するにつれて価値獲得を定義しています。イリジウムフリーアノードとルテニウムバリアに関する特許出願は2024年~2025年に急増しており、供給制約のある金属が研究開発のホットスポットであることを示しています。プラズマ支援精製と低温浸出に注力するスタートアップ企業は、既存の精錬手数料を下回ることを目指しており、川下での競争が激化しています。
白金族金属産業リーダー
-
Anglo American plc
-
Norilsk Nickel
-
Impala Platinum Holdings Ltd
-
Sibanye-Stillwater Limited
-
Northam Platinum Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
白金族金属市場 このレポートでカバーされる企業
- African Rainbow Minerals Limited
- Anglo American plc
- BASF SE
- DOWA Holdings Co., Ltd
- Glencore
- Heraeus Group
- Impala Platinum Holdings Ltd
- Ivanhoe Mines
- Jinchuan Group International Resources Co. Ltd
- Johnson Matthey
- Norilsk Nickel
- Northam Platinum Holdings Limited
- Platinum Group Metals Ltd
- Sibanye-Stillwater Limited
- TANAKA PRECIOUS METAL GROUP Co., Ltd.
- Umicore
- Vale
市場機会と将来展望
主な機会は、市場が従来型自動車触媒需要から、厳格な仕様と確実な調達を必要とする水素および先端電子分野へと比重を移している点にある。水素バリューチェーンでは、米国のインフレ抑制法による地域水素ハブへの資金提供(70億米ドル)などの政策主導の整備が、PEMシステム向け白金・イリジウムの近期調達計画の基盤となっている。同時に、イリジウム使用量削減コーティングやより薄い触媒層の採用が、触媒知的財産、コーティングサービス、電解装置・燃料電池スタックの認証済みリサイクルにおける空白地帯を生み出している。電子分野では、5nm未満の相互接続への移行によりルテニウムが次世代のメタライゼーションおよびめっき工程に取り込まれ、高純度ルテニウム化合物やスパッタリングターゲットに関する認証・サプライチェーンの要件が高まっている。
供給側では、ブラウンフィールドおよび段階的な鉱山拡張、新規プロジェクトにより、トール精製、地域処理、変動リスクを抑える構造化オフテイクの機会が生まれている。最近の企業動向はこの投資パイプラインを裏付けている。Ivanhoe MinesはPlatreef開発における主要な節目を報告し、巻き上げ能力の進展を含み、2027年末までに生産能力を引き上げるフェーズ2を計画している。また、Northam Platinumはツォンデレインデにおける資本プログラムを承認し、年間生産量を400,000オンス超に拡大する計画である。広州先物取引所における白金・パラジウム先物の導入も、アジアにおけるより地域密着型のヘッジおよび調達手段を提供し、物理的な取引量に関連する取引拡大、在庫融資、リスク管理サービスの増加を支えている。
最近の産業開発事情 白金族金属市場
- 2026年7月:Northam Platinumは2026年6月終了会計年度の年間生産・販売実績を発表し、4E PGMの精製金属生産量が938,754オンスと過去最高を記録した。この発表は、地域全体のコストおよび電力制約の中で、大規模かつ操業が安定した南アフリカ生産者が近期の精製金属供給の均衡を維持するうえで果たす役割を裏付けている。
- 2026年5月:Sibanye-Stillwaterは2026年3月31日終了の第1四半期生産実績を発表し、4E PGM生産量が前年同期比で増加したことを報告した。この結果は、価格変動期において顧客がより短期の契約サイクルと厳格な運転資本管理を求める中で、操業規律と段階的な生産性向上への注力が継続していることを示している。
- 2024年11月:業界報道によると、PGM価格の低迷がPGM鉱山会社全体のESG支出や資本の柔軟性を制約している一方、中核プログラムは継続しているとされる。この状況により、深部鉱山操業におけるコスト、水、電力の耐性への注力が一層強まり、新規プロジェクト、維持資本、リサイクル投資が資金を巡って競合する構図が形成されている。
白金族金属市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、白金族金属市場は、工業用および投資関連のバリューチェーン全体で取引・消費される白金、パラジウム、ロジウム、ルテニウム、イリジウム、およびオスミウムの世界的な需給として定義され、金属量(トン)で測定される。
対象外の範囲:価格のみのベンチマークおよびデリバティブ取引活動は、物理的な金属移動および最終用途消費に転換されない限り除外される。
セグメンテーション概要
- 金属タイプ別
- 白金
- パラジウム
- ロジウム
- イリジウム
- ルテニウム
- オスミウム
- 用途別
- 自動車触媒
- 電気・電子
- 燃料電池
- ガラス・セラミクス・顔料
- ジュエリー
- 医療(歯科・医薬品)
- 化学産業
- その他(航空宇宙、センサー、水処理、法科学)
- 供給源別
- 一次(採掘)
- リサイクル/二次
- 最終用途産業別
- 自動車
- 工業用化学品
- 再生可能エネルギーおよび水素
- 電子機器・半導体
- ジュエリー・高級品
- 医療機器
- ガラス製造
- 石油精製
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、生産、リサイクル、および貿易を一つの整合性のあるデータセットに照合することで、物理的な白金族金属フローの明確な全体像を構築することから始まる。工業グレードの供給にオンスがどのように換算されるかを理解するために、USGS鉱物データ、国連コムトレード貿易統計、各国地質機関、税関・関税スケジュール、および査読済みの冶金・リサイクル専門誌などの公的・公式情報源を活用している。
これに加え、操業変更、操業停止、および供給可用性を変化させる可能性のあるプロジェクトの立ち上げ状況を把握するため、企業の年次報告書、投資家向けプレゼンテーション、取引所への提出書類、および信頼性の高い業界専門誌を用いて前提条件のクロスチェックを行っている。必要に応じて、リサイクルルートおよび国境を越えた金属移動に関するデータギャップを縮小するため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルのデータも参照している。これらの情報源は例示であり、データ収集、検証、および明確化の過程では他にも多数の参考資料が使用されている。
一次インタビューおよびサーベイ
一次調査は、供給が実際にどのように市場に流入しているか、また自動車触媒バリューチェーン、化学処理、電子機器、および新興の水素用途などの最終ユーザーによって需要がどのように引き出されているかを検証することに重点を置いている。二次データが薄い部分において数量の前提条件、スクラップ回収率、および用途構成を確認・修正できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる生産者、リサイクル業者、トレーダー、および川下ユーザーのバランスの取れた組み合わせと対話を行っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:12% | アジア平洋地域:45% |
| 中位層:49% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ地域:30% |
| 小規模プレイヤー:20% | マネージャー:52% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定は、採掘産出量、リサイクルによる二次供給、および純貿易量を用いて年別の物理的金属可用性を再構築し、それを最終用途の需要と整合させるトップダウンモデルを用いて構築される。数値を実用的なものに保つため、サンプリングされた生産者・リサイクル業者の数量集計、需給逼迫と在庫に関するチャネル協議、および用途別の典型的な金属使用強度のスポットチェックなど、選択的なボトムアップ検証によって合計値を裏付けている。
モデルで使用される主要インプットには、地域別の採掘生産量、リサイクル率およびスクラップ回収のタイミング、白金とパラジウム間の自動車触媒の構成と代替パターン、工業用および化学触媒の需要シグナル、ならびに供給可用性を変化させる設備増強または削減のペースが含まれる。予測においては、ベースケースを中心にシナリオ分析が適用され、将見通しは予想される自動車生産トレンド、排出規制の遵守強度、リサイクル経済性、および一次インプットによって検証されたプロジェクトパイプラインの現実性によって形成される。小規模フローについてボトムアップのインプットが不足している場合は、保守的なプロキシ比率を使用し、最終合計値が確定される前に専門家のフィードバックを通じて修正される。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、外れ値が早期に検出され、最終数値が実際の市場シグナルと整合性を保つようにしている。モデルの出力を、公表されている生産系列、貿易動向、および既知の供給障害などの独立した指標と比較し、需要の変化やリサイクルの変動では説明できない大きな乖離を調査する。
承認前に、別のアナリストが数式、換算、および前年比の動きの整合性を確認するレビューを実施する。レポートは年次で更新され、大規模な鉱山停止、政策主導の需要変化、または大規模なリサイクルフローの変動などの重要なイベントが発生した場合には中間更新が行われる。納品直前最新のレビューが完了し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの白金族金属市場規模算定と他の公表推計との比較
白金族金属の公表市場規模が大きく乖離して見える場合があるのは、基礎となる単位、対象範囲、および換算ロジックが必ずしも同一ではないためである。一部の情報源は米ドルで価値を報告し、他は物理的な数量を報告し、また一部は投資主導の価格変動を本来は工業消費の見解であるべきものに混在させている。
主な乖離は、価格ベースの収益と物理的な金属フローの混在から生じており、Mordor Intelligenceは規模算定をトンで維持し、採掘産出量、リサイクル回収、および最終用途の需要に整合した純貿易にマッピングされる場合にのみ供給と需要を計上することで、変動の激しい年に市場を膨張または圧縮させる米ドル価格デッキの使用を避けている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 699.77トン(2026年) | |
| グローバルコンサルタンシーA | 26.81 ビリオン 米ドル(2024年) | 米ドル収益ベスで報告されており、物理的なトン数が安定していても金属価格の変動によって大きく動く可能性があり、基準年は2023年、2024年の推計値が設定されている。 |
| 業界出版社B | 40.20 ビリオン 米ドル(2023年) | 2023年を基準とした米ドル評価を使用しており、暗示された価格前提と通貨タイミングが透明でないため、数量主導モデルとの乖離が拡大する可能性がある。 |
この表は、乖離の大部分が単位の選択と価格設定が市場規模の中核的な推進要因として扱われているかどうかによって説明されることを示している。計算を測定可能な物理的フロー変数に固定し、インタビューを通じて主要な前提条件を検証することで、最終数値は年々追跡・再現しやすい状態を維持している。
レポートで回答される主要な質問
2031年の白金族金属の予測数量はどのくらいですか?
市場は2026年の699.77トンから2031年までに881.26トンに達すると予測されており、CAGR 4.72%を反映しています。
2031年までに最も増分成長をもたらすセグメントはどれですか?
燃料電池はCAGR 28.47%で拡大し、水素インフラが拡大するにつれて最も急成長している用途となっています。
イリジウム需要がこれほど急速に増加しているのはなぜですか?
グリーン水素向けPEM電解槽にはイリジウムコーティングされたアノードが必要なため、設備増強がCAGR 8.92%を牽引しています。
リサイクルは将来の需給バランスにどのような影響を与えますか?
EUと米国の回収率が上昇するにつれ、二次材料は2031年までに総需要の40~45%を満たすと予測されています。
現在、どの地域が消費をリードしていますか?
アジアは2025年の数量の51.60%を占め、予測期間を通じて最大の地域消費者であり続けます。