
北米炭酸カルシウム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 1.02 % |
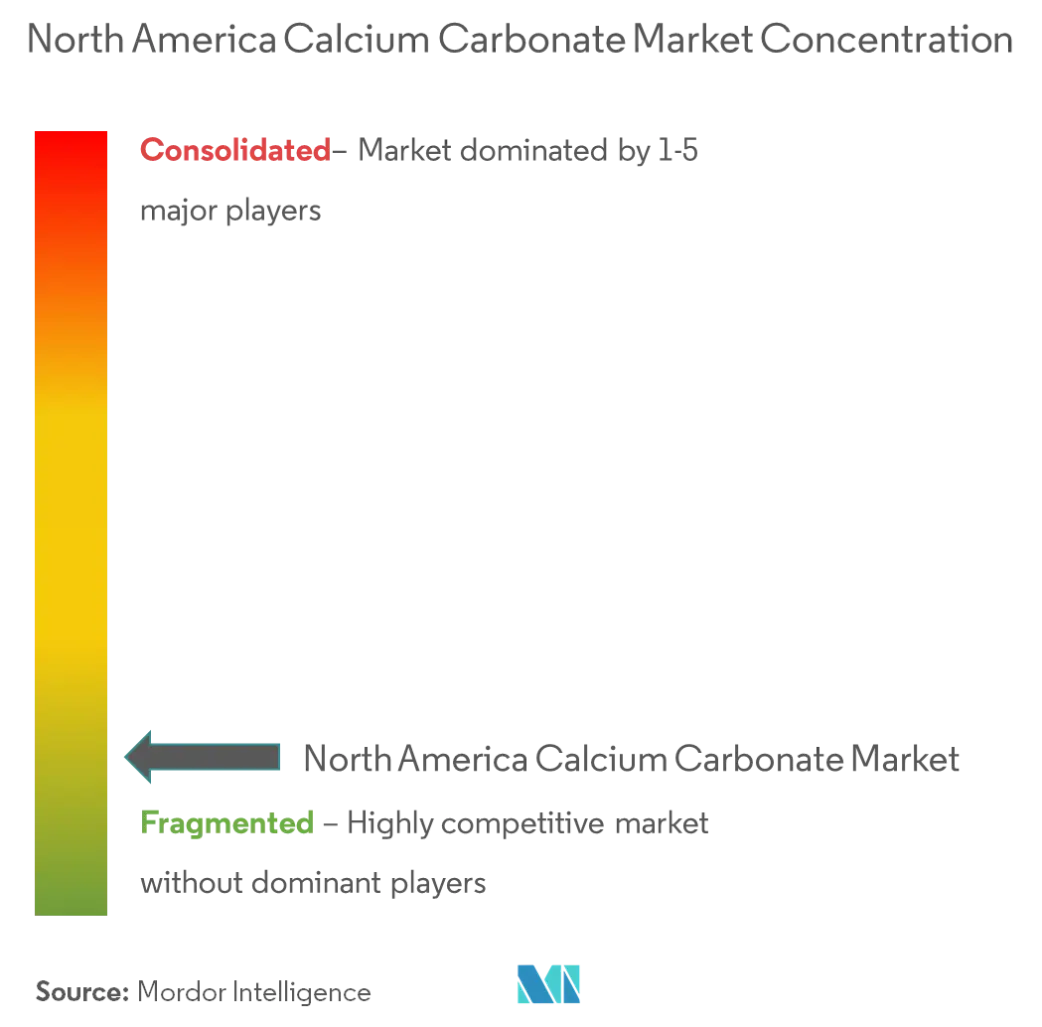
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米炭酸カルシウム市場分析
北米炭酸カルシウム市場規模は、予測期間(2026年~2031年)においてCAGR 1.02%を記録する見込みである。
- 市場成長を牽引する主要因は、建設業界からの塗料およびコーティングに対する需要の増加である。
- 北米における紙生産量の減少率は、対象市場の成長を阻害すると予想される。さらに、炭酸カルシウムの使用に伴う健康上のリスクも、北米炭酸カルシウム市場の成長を阻害すると予想される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米炭酸カルシウム市場のトレンドとインサイト
塗料およびコーティング産業からの需要増加
- 塗料およびコーティングにおいて、炭酸カルシウム(CaCO3)は主要な体質顔料として機能する。粒子の細かさと粒度分布はコーティングの不透明度に影響を与える。さらに、CaCO3は高い白色度、低い吸油量、分散性、耐候性、低研磨性、低電解質含有量、pH安定化効果、防錆性およびレオロジー特性の向上といった優れた特性を有する。
- 塗料およびコーティングに使用される超微粒子CaCO3は空間的立体障害効果を持つ。塗料への超微粒子CaCO3の添加により、比較的密度の高いリトポンを懸濁状態に保ち、底部への沈降を防ぐことができる。また、隠蔽力を低下させることなく塗膜の白色度と光沢を向上させることができる。これらの性能向上特性により、塗料産業における超微粒子炭酸カルシウムの大規模な採用が確保されている。
- ラテックス塗料における沈降を防止し、必要な分散剤の量を削減することができる。水性塗料産業においてもさらに広く使用されており、通常、水性塗料には20%~60%の超微粒子CaCO3が使用される。
- 米国の建設業界は、住宅建設への民間部門支出の増加を背景に、過去数年間で急速な成長を遂げた。この増加傾向は、ニューヨーク市のハドソン・ヤーズをはじめとする大規模プロジェクトへの資金調達状況に応じて継続すると予想される。
- 建設業界のこの成長は、塗料およびコーティングへの需要に寄与すると予想される。この要因は、ひいては炭酸カルシウムへの需要を押し上げると予想される。
米国が市場を支配
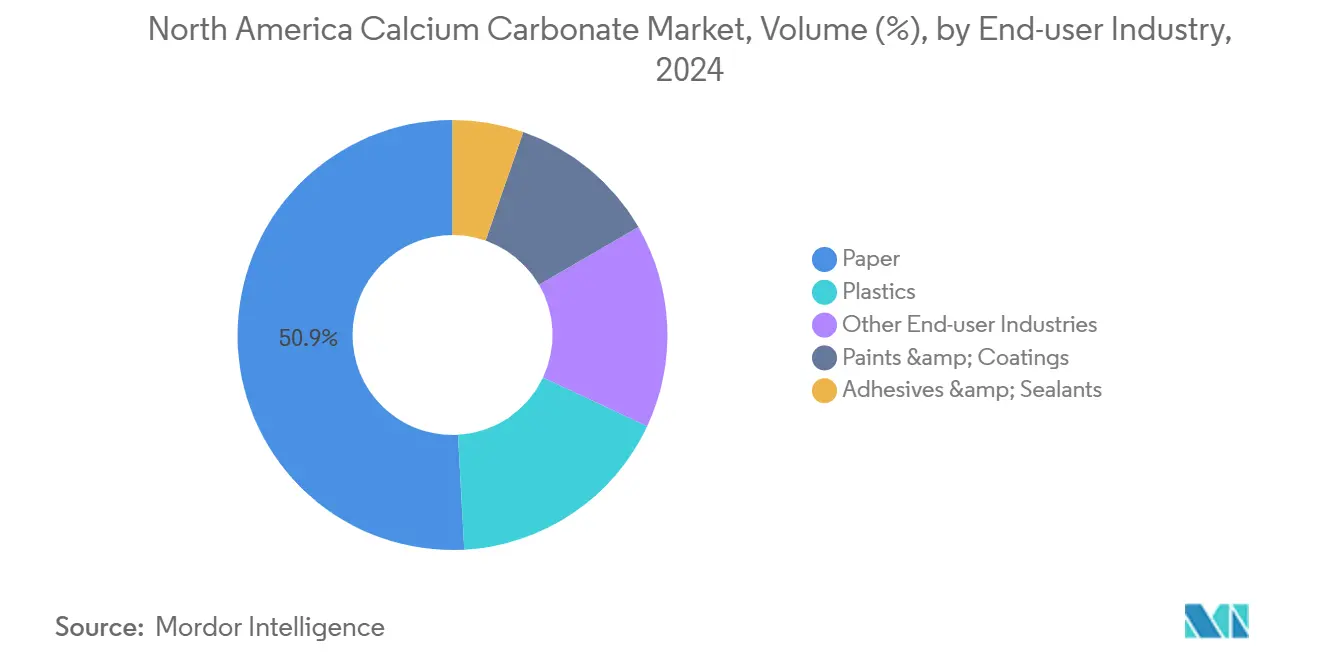
- 米国は予測期間中、炭酸カルシウムの最大市場となる見込みである。
- 米国は世界第2位の紙生産国であり、最大の生産国は中国である。最大のパルプ・製紙工場はテネシー州メンフィスにあり、International Paperが所有している。
- 同国はまた、大量のパルプおよび紙関連製品を世界各国に輸出している。しかし、最近のトレンドは紙用途における炭酸カルシウムの需要成長を阻害している。
- 接着剤およびシーラント、ならびに塗料およびコーティングへの需要は、同国における急成長中の建設業界および輸送業界によって大きく押し上げられている。これにより、炭酸カルシウム市場の成長に向けた重要な機会が開かれている。
- 医療・ヘルスケアセクターは同国で最も先進的なセクターの一つである。高齢者人口の増加と慢性疾患治療のための医療施設への需要の高まりが、ヘルスケアセクターの成長を支えている。これらの要因も同国における炭酸カルシウムの需要を押し上げると予想される。
- 最終用途産業の成長を背景に、同国の炭酸カルシウム市場は予測期間中に緩やかな成長を示すと推定される。
バリューチェーン分析
北米の炭酸カルシウムのバリューチェーンは、高品位石灰石、大理石、または白亜の採石から始まり、粉砕・分級による軽質炭酸カルシウム(GCC)の製造、あるいは化学的処理による沈降炭酸カルシウム(PCC)の製造へと続く。主要な投入物と実現要因には、採石許可と表土処理、超微粒グレード向けの電力および専用粉砕・分級設備、そしてPCC製造工程向けの熱エネルギー(多くの場合天然ガス)とプロセス制御システムが含まれる。多くの下流用途では、プラスチック、塗料、シーラントにおける分散性を高めるための表面処理・コーティング用添加剤にも依存している。
生産・供給モデルは最終用途によって異なる。生産者には、Omya、Imerys、Minerals Technologies Inc.などの垂直統合型グローバルサプライヤーに加え、地域の加工業者が含まれる。製紙関連拠点をはじめとする大規模な継続的消費者向けには、サテライト方式または併設型のPCC/GCC供給体制がよく用いられる一方、汎用GCCの供給は大口需要家との近接性を優先する傾向がある。流通は、空気輸送やバルクトラック・鉄道による製粉・配合拠点への輸送などのバルク物流に依存しており、そのため輸送とターミナルへのアクセスが主要なコスト要因となっている。上流側では、新規採石場の開発が複数年にわたる州の環境審査プロセスに直面する場合があり、認可取得の期間が原因で一部の地域ではグリーンフィールド能力の増強が制約されている。
競合環境
北米炭酸カルシウム市場は断片化した性質を持ち、上位プレーヤーの一部のみが市場の相当なシェアを占めている。主要企業には、Omya AG、Imerys、Minerals Technologies Inc.、Mississippi Lime Company、JM Huber Corporationなどが含まれる。
北米炭酸カルシウム産業リーダー
Omya AG
Imerys
Minerals Technologies Inc.
Mississippi Lime Company
J.M. Huber Corporation
- *免責事項:主要選手の並び順不同


市場機会と将来展望
北米における機会テーマは、(1)プラスチック、塗料、シーラント向けの高付加価値な特殊・表面処理炭酸カルシウム、(2)生産者が産業用鉱物事業の統合・近代化を進める中での高純度原料の供給確保、の2点を中心としている。石灰石・石灰資産をめぐる統合はこのテーマの明確な起点となっており、Martin Marietta Materialsが2026年6月にLhoist North Americaを135億米ドルで買収する最終契約を発表したことが挙げられる。この発表された取引は、当地域における高品質炭酸塩埋蔵量と統合物流の戦略的価値を浮き彫りにしている。
生産者はまた、利用可能なグレードの拡大や産業用鉱物製品の操業効率改善につながるプラントプロジェクトやアップグレードへの資金投入も進めている。例えば、United States Lime and Mineralsは2026年4月、テキサス州の施設における新規プロジェクトの進捗を報告し、2026年夏の稼働開始を目標としており、炭酸塩関連事業への継続的な投資を示している。炭酸カルシウムサプライヤーにとって、この状況は粒径制御、白色度、コーティング機能性を狙った専用グレードの余地を支え、また、一貫性、トレーサビリティ、総配送コストの低減を求める顧客に向けて、バルク配送システムおよび可能な場合の現地・サテライト生産を通じて顧客の取扱コストを削減するサービスモデルも後押ししている。
最近の業界動向
- 2026年6月:Imerysは、耐火物・研磨材の最終市場向けに特殊鉱物を加工する米国拠点のGreat Lakes Mineralsの買収を完了した。この取引により、特殊鉱物加工分野におけるImerysの北米での事業基盤が強化され、一貫した鉱物性能と供給継続性を重視する産業顧客への展開が拡大した。
- 2025年9月:Imerysは、LBB Specialtiesと特殊品流通提携を結び、北米全域(米国、カナダ、プエルトリコを含む)においてLBBSをImerCare製品ラインの優先販売代理店に指名した。この契約により、パーソナルケアおよび関連配合に使用される特殊鉱物グレードの市場アクセスが拡大し、顧客への提供可能性と技術サポートが向上する。
- 2024年9月:Minerals Technologies Inc.は、SIVOペットケア事業の製造ニーズに関連して、テネシー州ダイアーズバーグおよびオンタリオ州ブラントフォードの工場能力拡大とアップグレードへの投資を発表した。このアップグレードにより地域生産能力が拡大し、局所的な供給を増やしリードタイムを短縮することで鉱物ベースの原料調達戦略に影響を与える可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、軽質および沈降形態を含む、産業用途向けに北米全域で販売される炭酸カルシウムの価値を対象とし、原料が下流の製造・加工工程に販売される時点で測定される。
対象範囲外:単一企業内の内部移転、鉱物加工に使用される設備、および炭酸カルシウムが付随的な成分に過ぎない下流製品は除外される。
セグメンテーション概要
- タイプ
- 重質炭酸カルシウム
- 軽質炭酸カルシウム
- 最終用途産業
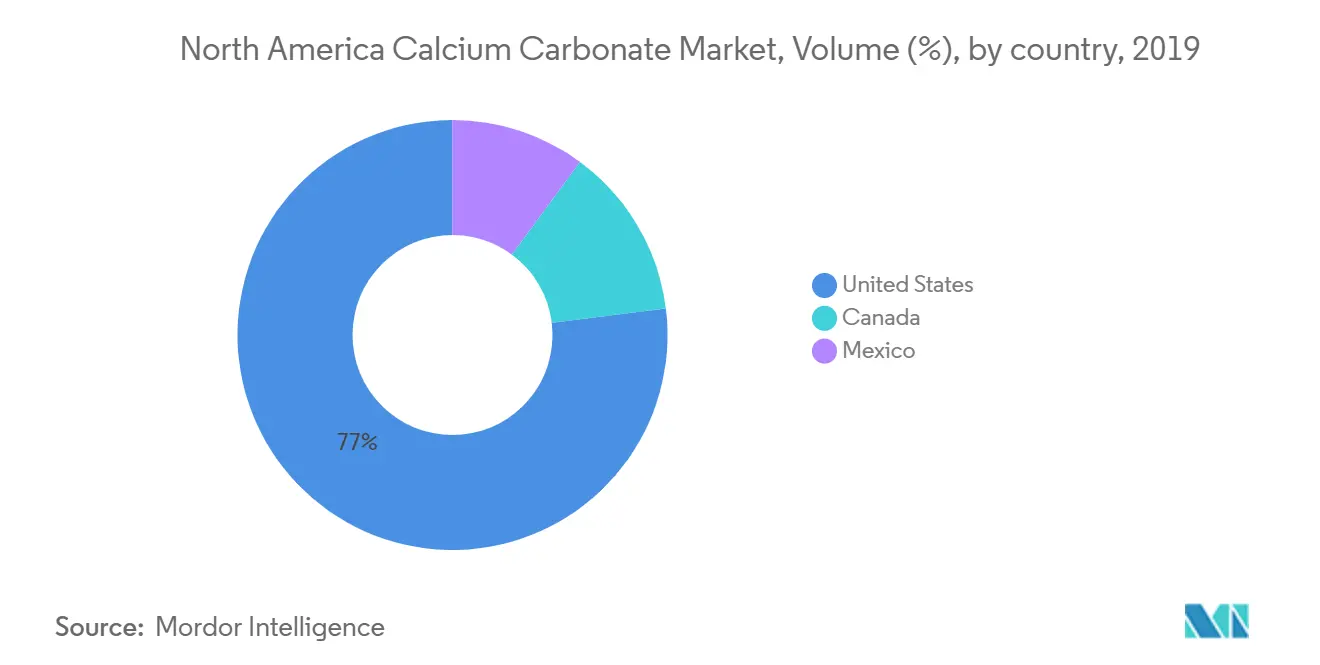
- 紙
- プラスチック
- 接着剤およびシーラント
- 塗料およびコーティング
- その他の最終用途産業
- 地域
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、北米における炭酸カルシウムの需要プールをマッピングし、それを測定可能な指標に結び付けることから始まる。USGSの鉱物統計、米国国勢調査局の製造業データセット、USITC貿易統計、Statistics Canadaの表などの公開情報源を精査し、これにより数量、貿易フロー、最終市場の方向性を把握する。
これに加えて、企業の年次報告書や投資家向けプレゼンテーション、査読付き材料・コーティング関連ジャーナルの技術論文、製紙、プラスチック、建築資材を扱う業界団体からの最新情報も参照する。相互確認のため、企業財務・インテリジェンス向けの有料サブスクリプション、特許データベース、国別内訳の検証が必要な場合の出荷単位の輸出入データセットも利用する。このリストは網羅的なものではなく、調査期間中、データ収集、検証、明確化のために他の公開情報源も使用された。
一次インタビューおよび調査
一次情報は、最終用途別の炭酸カルシウム需要の動向を確認し、デスクリサーチだけでは十分に説明できない部分(GCCとPCC間のシフトやグレード要件の影響を含む)を埋めるために使用される。米国、カナダ、メキシコ全域の生産者、流通業者、大口最終需要家など多様な関係者に聞き取りを行い、役割や地域を横断して一貫した回答に基づいて前提条件を調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:39% | 経営幹部(CXO):14% |
| ミドルティア:47% | 機能/部門責任者:31% |
| 中小プレーヤー:14% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、製造アウトプットと貿易データを用いて地域消費を再構築するトップダウン方式で構築され、その後、観測された生産パターンと業界の使用比率を用いて主要な最終用途に配分される。総量を確定した後、サンプルとしたサプライヤーの収益、平均販売価格に関するチャネルからのフィードバック、国別の数量レンジを用いた選択的なボトムアップ確認が適用され、複数の確認結果が同一方向を示す場合にのみ総量が調整される。
モデルで使用される実務的な入力には、北米の紙・板紙生産量、プラスチック配合およびポリマー消費動向、塗料・シーラント需要に連動する建設活動指標、炭酸カルシウムおよび関連鉱物フィラーの輸出入動向、可能な場合はグレード・形態別の一般的な価格動向が含まれる。小規模国やニッチ用途で変数が入手できない場合は、当該最終用途を追跡する代替指標を用いて補完し、インタビューでのフィードバックにより方向性を確認する。
予測にあたっては、市場が景気循環の中で異なる動きを示しうる少数の最終市場に依存しているため、シナリオ分析が用いられる。まず紙、プラスチック、塗料の成長経路を予測し、その後、予想される代替、フィラー配合率の動向、規制対応による配合変更に基づいて最終用途ごとの炭酸カルシウム原単位を更新する。
データ検証と更新サイクル
検証は、独立した指標間のばらつきを確認する一連の相互チェックを通じて行われ、最終数値を確定する前に実施される。モデルの出力結果を、国別の貿易動向、製造業の勢い、価格の実態確認と比較し、外れ値が見つかった場合はその原因となった前提条件まで遡って追跡する。
第二段階のアナリストレビューを実施し、換算、国別内訳、最終用途への配分が定められた範囲と整合しているかを確認する。重大な不一致が見つかった場合、チームは情報源に再度連絡を取り、その変化が実際のものか、あるいはタイミング、通貨、報告方法の違いによるものかを検証する。本レポートは毎年更新され、生産能力の変化や急激な価格変動など大きな出来事が見通しに重大な影響を与える場合は中間更新が行われ、最終的な納品前レビューを経て最新の見解を維持する。
Mordor Intelligenceによる北米炭酸カルシウム市場規模と他の公表推計値との比較
北米の炭酸カルシウムに関して公表されている市場規模は、トピックのラベルが同一に見えても異なる場合がある。この差異は通常、各調査が炭酸カルシウム収益として何を計上するか、輸入や企業間移転をどのように扱うか、そしてグレードや最終用途にわたる価格をどのように適用するかに起因する。
最終用途需要のシグナルを追跡し、インタビューを通じて価格・数量の前提を更新することで、Mordor Intelligenceは、隣接材料を取り込みかねない広範な鉱物フィラー支出ではなく、北米の消費実態に沿った総量を維持している。一部の情報源は単一の基準年を用いてより高い成長曲線で将来予測を行う一方、産業用グレードの数量が当地域で支配的であるにもかかわらず、医薬品・栄養補助食品需要をより積極的に含める場合もある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.34 B (2024) | |
| グローバルコンサルティング会社A | USD 14.91 B (2022) | より早い基準年を用いており、より広範なアプリケーション分類により高付加価値の特殊用途を取り込む可能性があり、北米域内での国家間貿易の相殺方法についても明確さに欠ける。 |
| 業界出版社B | USD 14.26 B (2025) | より後年を基準とし、より速い成長経路を適用しており、価格上昇や最終用途原単位が紙、プラスチック、塗料の需要実態に照らして再確認されない場合、短期的な規模が過大評価される可能性がある。 |
表に示されるばらつきは、主にタイミングと、対象範囲が当地域内の産業用最終用途向けに販売される炭酸カルシウムにどれだけ厳密に限定されているかによって生じる。モデルが測定可能な生産量、貿易シグナル、最終用途への浸透に基づいて構築されている場合、入力の更新が必要な場合でも、最終的な数値は説明しやすく再現しやすいものとなる。


レポートで回答される主要な質問
北米炭酸カルシウム市場の現在の規模はどのくらいか?
北米炭酸カルシウム市場は予測期間(2026年~2031年)においてCAGR 1.02%を記録する見込みである
北米炭酸カルシウム市場の主要プレーヤーは誰か?
Omya AG、Imerys、Minerals Technologies Inc.、Mississippi Lime CompanyおよびJ.M. Huber Corporationが北米炭酸カルシウム市場で事業を展開する主要企業である。
本北米炭酸カルシウム市場レポートはどの年を対象としているか?
本レポートは北米炭酸カルシウム市場の過去市場規模として2019年、2020年、2021年、2022年、2023年および2024年を対象としている。また、2026年、2027年、2028年、2029年、2030年および2031年の北米炭酸カルシウム市場規模を予測している。
最終更新日:



