
中国インスリン薬品および投与デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.53 十億米ドル |
| 市場規模 (2027) | 6.69 十億米ドル |
| 市場規模 (2032) | 7.61 十億米ドル |
| 成長率 (2027 - 2032) | 2.60 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国インスリン薬品および投与デバイス市場分析
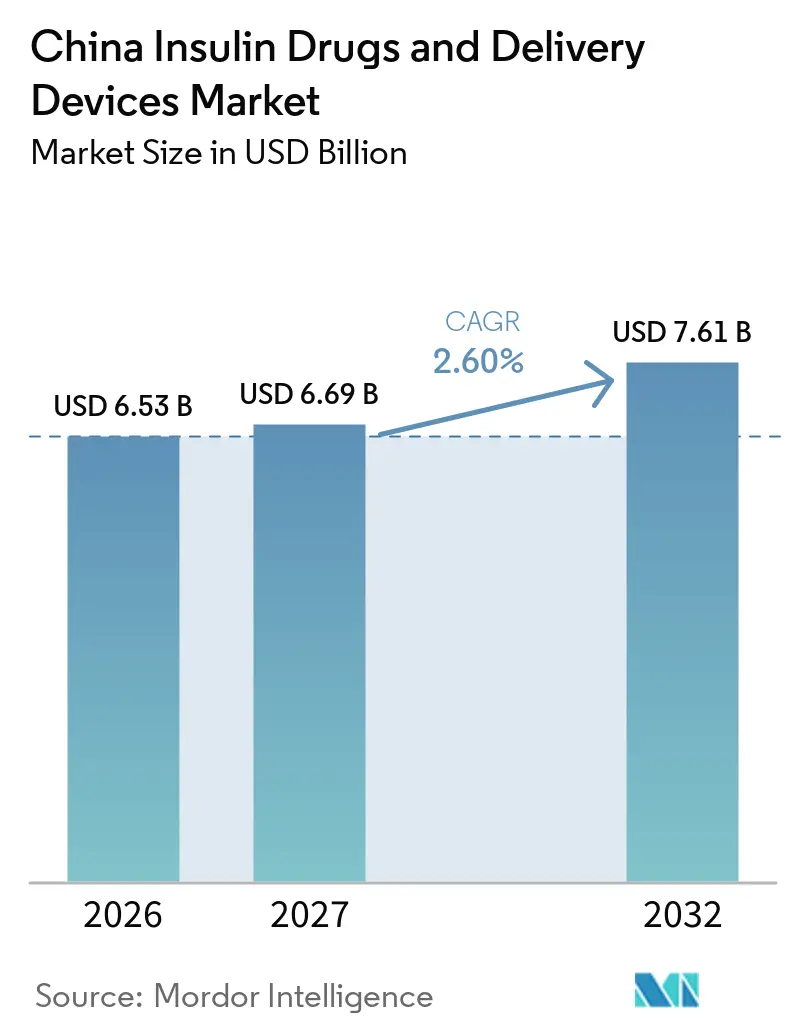
中国インスリン薬品および投与デバイス市場規模は、2026年の6.53 ビリオン 米ドルから2027年には6.69 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 2.60%で成長して2032年までに7.61 ビリオン 米ドルに達すると予想されます。
1型糖尿病の患者にとって、インスリン療法は体が産生しないインスリンを補充するために不可欠です。2型糖尿病または妊娠糖尿病の患者は、糖尿病治療薬やその他の生活習慣の改善などの他の治療法で血糖値を望ましい範囲内に維持できない場合、インスリン療法が必要となります。糖尿病は多くの健康上の合併症と関連しています。糖尿病患者と非糖尿病患者の集団を比較すると、糖尿患者は入院リスクが300%高く、非糖尿病患者と比較してより多くの医療費を負担することになります。
インスリンは中国では処方薬であり、処方箋が必要です。病院は患者がインスリン製品を入手できる主な場所です。患者は紹介状なしに病院の薬局から直接薬を入手することができます。国民健康保険の導入とその普遍的なカバレッジにもかかわらず、外来薬の大部分は依然として自己負担が求められます。患者の負担を軽減するため、中国は国家必須医薬品制度の実施を開始しました。この制度は、患者による薬の使用を保証することを目的としています。
糖尿病有病率の上昇および上述の要因が、インスリン市場の成長を促進すると予想されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中国インスリン薬品および投与デバイス市場のトレンドとインサイト
糖尿病有病率の上昇
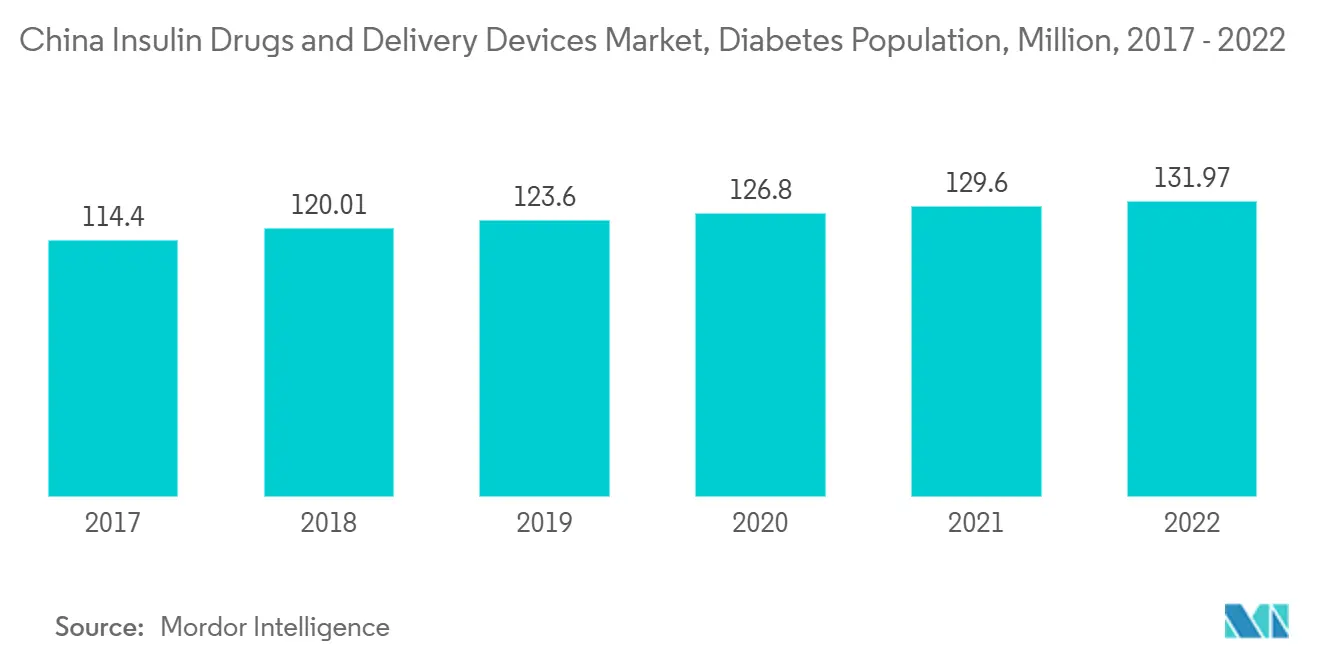
中国におる糖尿病患者数は、予測期間中に1.05%を超えるCAGRで増加すると予想されます。
IDF糖尿病アトラス2021によると、中国では推定1億4,100万人の成人が糖尿病を抱えており、これは過去2年間で20%増加しています。西太平洋地域において糖尿病による死亡者数が最も多く、約140万人に上り、世界で2番目に高い糖尿病関連医療費を有しています。現在中国で糖尿病を抱えている成人の半数以上が未診断の状態です。
中国の医療システムは、病院および一次医療ネットワークを通じた標準化された糖尿病管理と治療アクセスの改善をますます重視しています。プレフィルドインスリンペンやインスリンポンプを含む最新のインスリン投与技術の普及が進み、治療の利便性、投与精度、および患者のアドヒアランスが向上しています。さらに、償還カバレッジの拡大とインスリン製品の国家調達プログラムへの組み込みにより、手頃な価格と利用しやすさが改善され、全国でのインスリン療法および投与デバイスの幅広い普及を支援しています。
中国市場では、多国籍企業および国内メーカー双方からのインスリンポンプおよびスマートインスリンペン技術の利用可能性に支えられ、先進的なインスリン投与デバイスの採用が増加しています。例えば、Medtronic、Novo Nordisk、および国内インスリンポンプメーカーなどの企業が、中国における先進的な糖尿病管理ソリューションへのアクセスを拡大しています。これらの技術は、投与精度の向上、使いやすさ、および患者コンプライアンスの改善をもたらし、最新のインスリン投与システムへの移行を促進し、市場拡大を支援しています。
したがって、糖尿病有病率の増加により、分析期間中に対象市場は成長が見込まれます。
インスリンポンプセグメントは予測期間中に最も高い成長率を示すと予想されます
インスリンポンプは、技術的進歩の加速と、持続的なインスリン投与による従来の方法に対する優位性から、予測期間中に市場で3.8%を超えるCAGRで成長すると予想されます。
インスリンポンプは、イスリンを継続的にまたは必要に応じて自動的に投与する小型の電池式電子デバイスです。インスリン注入ポンプは、毎日の注射やインスリンペンという従来のシステムの代替として機能します。ポンプは、インフュージョンセットと呼ばれる細いプラスチックチューブを通じて体内にインスリンを投与するようにプログラムされています。ポンプは体外に装着され、インフュージョンセットには皮膚のすぐ下に挿入される細い針または柔軟なカニューレがあり、2〜3日間そのまま留置されます。
ポンプは人間の膵臓を模倣します。食事をするたびに、ポンプは糖尿病のない人の膵臓が行うように、体内にインスリンを急速に投与するようにプログラムされています。食事と食事の間は、少量かつ一定の速度でインスリンが投与されます。インスリンポンプ療法は、1型糖尿病患者に対して確立されたインスリン投与方法です。インスリン注入ポンプは、血糖値の大きな変動を軽減し、注射と比較して痛みが少なく、より正確に投与できます。従来の投与システムに対するインスリンポンプのこれらの利点が市を促進すると予想されます。
持続皮下インスリン注入またはインスリンポンプと持続血糖モニタリングシステムの使用は、患者のケアと生活の質を向上させ、外来環境で広く使用されています。この技術は病院環境でも使用が増加しています。国務院および党中央委員会によって承認された「健康中国2030計画」は、糖尿病をがん、高血圧、心血管疾患とともに4大非感染性疾患に位置づけ、「有病率を抑制し、早期死亡の確率を低下させる」という目標を掲げています。中央政府は2017年から2025年にかけての非感染性疾患対策計画を開始し、2025年までに糖尿病患者の定期的なモニタリングおよびセルフマネジメント率を50%から70%に引き上げることを目標としています。このような要因が市場成長を促進すると予想されます。
競合環境
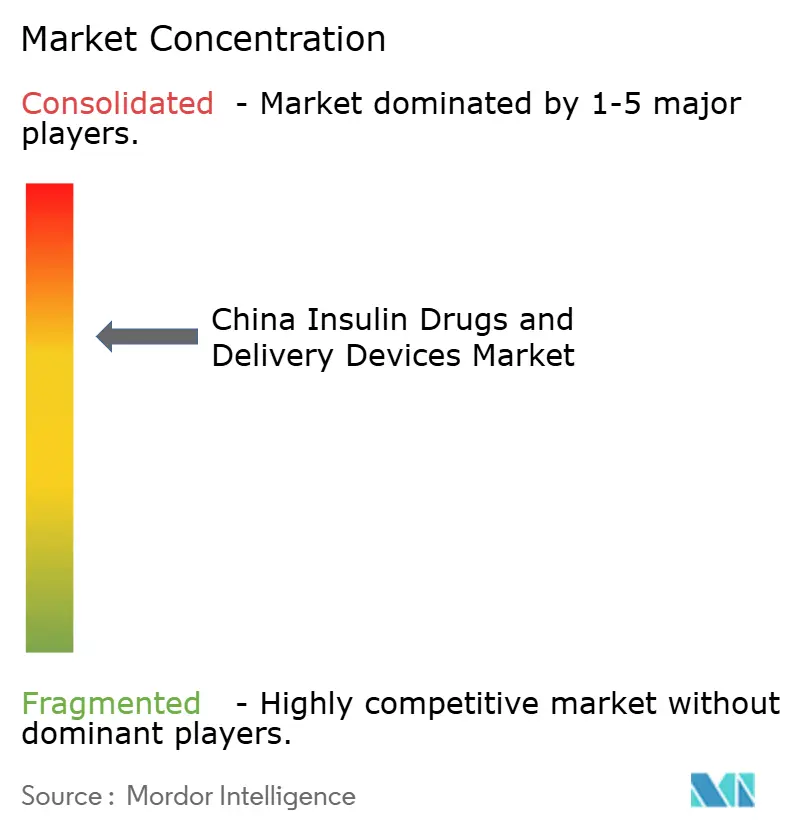
中国インスリン薬品および投与デバイス市場は、少数の主要企業およびジェネリック企業が存在する中程度の集中市場です。主要企業は、市場プレゼンスを強化するための研究開発への支出から明らかなように、イノベーションに取り組んでいます。
中国インスリン薬品および投与デバイス産業リーダー
-
Gan & Lee Pharmaceuticals
-
Medtronic
-
Eli Lilly and Company
-
Sanofi
-
Novo Nordisk
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2022年10月:Novo Nordiskは、2型糖尿病患者を対象とした週1回投与インスリン イコデクを用いたONWARDS 5フェーズ3a試験の主要結果を発表しました。ONWARDS 5試験は、週1回投与インスリンと1日1回投与基礎インスリン(インスリン デグルデクまたはインスリン グラルギン U100/U300)を比較する52週間のオープンラベル有効性・安全性目標達成試験でした。
- 2022年7月:Gan & Lee Pharmaceuticals Co., Ltd.は、中国の国家薬品監督管理局(NMPA)が糖尿病管理を改善するためのGZR4の治験薬申請を承認したと発表しました。GZR4は新世代の週1回投与超長時間作用型インスリンであり、1週間にわたって基礎血糖値を安定的にコントロールするために、週1回皮下注射で投与されることが期待されています。
中国インスリン薬品および投与デバイス市場レポートの調査範囲
インスリン投与デバイスは、患者のインスリン投与計画、特定のデバイスを操作する能力、保険適用範囲、特定のデバイスを購入する経済的能力、または日常スケジュールに基づいてインスリンを投与するために使用されます。中国インスリン薬品および投与デバイス市場は、薬品(基礎インスリンまたは長時間作用型インスリン、ボーラスインスリンまたは速効型インスリン、従来型ヒトインスリン、混合インリン、およびバイオシミラーインスリン)とデバイス(インスリンペン、インスリンポンプ、インスリン注射器、およびジェットインジェクター)に分類されます。本レポートは、上記セグメントにおけるインスリン薬品の価値(ミリオン 米ドル)および容量(ミリオン ミリリットル)、ならびにデバイスの数量(ミリオン ユニット)を提供します。
| 基礎インスリンまたは長時間作用型インスリン | ランタス(インスリン グラルギン) |
| レベミル(インスリン デテミル) | |
| トレシーバ(インスリン グラルギン) | |
| トレシーバ(インスリン デグルデク) | |
| バサグラー(インスリン グラルギン) | |
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリン アスパルト) |
| ヒューマログ(インスリン リスプロ) | |
| アピドラ(インスリン グルリジン) | |
| フィアスプ(インスリン スパルト) | |
| アドメログ(インスリン リスプロ Sanofi) | |
| 従来型ヒトインスリン | ノボリン/ミックスタード/アクトラピッド/インスラタード |
| ヒューマリン | |
| インスマン | |
| 混合インスリン | ノボミックス(二相性インスリン アスパルト) |
| リゾデグ(インスリン デグルデクおよびインスリン アスパルト) | |
| ゾルトファイ(インスリン デグルデクおよびリラグルチド) | |
| ソリクア/スリクア(インスリン グラルギンおよびリキシセナチド) | |
| バイオシミラーインスリン | インスリン グラルギン バイオシミラー |
| ヒトインスリン バイオシミラー |
| インスリンポンプ | インスリンポンプデバイス |
| インスリンポンプリザーバー | |
| インスリン注入セット | |
| インスリンペン | 再使用可能ペン用カートリッジ |
| 使い捨てインスリンペン | |
| インスリン注射器 | |
| インスリンジェットインジェクター |
| 薬品 | 基礎インスリンまたは長時間作用型インスリン | ランタス(インスリン グラルギン) |
| レベミル(インスリン デテミル) | ||
| トレシーバ(インスリン グラルギン) | ||
| トレシーバ(インスリン デグルデク) | ||
| バサグラー(インスリン グラルギン) | ||
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリン アスパルト) | |
| ヒューマログ(インスリン リスプロ) | ||
| アピドラ(インスリン グルリジン) | ||
| フィアスプ(インスリン スパルト) | ||
| アドメログ(インスリン リスプロ Sanofi) | ||
| 従来型ヒトインスリン | ノボリン/ミックスタード/アクトラピッド/インスラタード | |
| ヒューマリン | ||
| インスマン | ||
| 混合インスリン | ノボミックス(二相性インスリン アスパルト) | |
| リゾデグ(インスリン デグルデクおよびインスリン アスパルト) | ||
| ゾルトファイ(インスリン デグルデクおよびリラグルチド) | ||
| ソリクア/スリクア(インスリン グラルギンおよびリキシセナチド) | ||
| バイオシミラーインスリン | インスリン グラルギン バイオシミラー | |
| ヒトインスリン バイオシミラー | ||
| デバイス | インスリンポンプ | インスリンポンプデバイス |
| インスリンポンプリザーバー | ||
| インスリン注入セット | ||
| インスリンペン | 再使用可能ペン用カートリッジ | |
| 使い捨てインスリンペン | ||
| インスリン注射器 | ||
| インスリンジェットインジェクター | ||
レポートで回答される主要な質問
中国インスリン薬品および投与デバイス市場の規模はどのくらいですか?
中国インスリン薬品および投与デバイス市場規模は、2026年に6.53 ビリオン 米ドルに達し、CAGRは2.60%で成長して2032年までに7.61 ビリオン 米ドルに達すると予想されます。
2027年における中国インスリン薬品および投与デバイス市場規模はどのくらいですか?
2027年、中国インスリン薬品および投与デバイス市場規模は6.69 ビリオン 米ドルに達すると予想されます。
中国インスリン薬品および投与デバイス市場の主要企業はどこですか?
Gan & Lee Pharmaceuticals、Medtronic、Eli Lilly and Company、Sanofi、およびNovo Nordiskが中国インスリン薬品および投与デバイス市場で事業を展開する主要企業です。
本レポートが対象とする中国インスリン薬品および投与デバイス市場の期間と2025年の市場規模はどのくらいですか?
2025年、中国インスリン薬品および投デバイス市場規模は6.36 ビリオン 米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年、および2026年の中国インスリン薬品および投与デバイス市場の過去の市場規模を対象としています。また、本レポートは2027年、2028年、2029年、2030年、2031年、および2032年の中国インスリン薬品および投与デバイス市場規模を予測しています。