
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 285.26 百万米ドル |
| 市場規模 (2027) | 296.38 百万米ドル |
| 市場規模 (2032) | 358.85 百万米ドル |
| 成長率 (2027 - 2032) | 3.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピン糖尿病薬市場分析
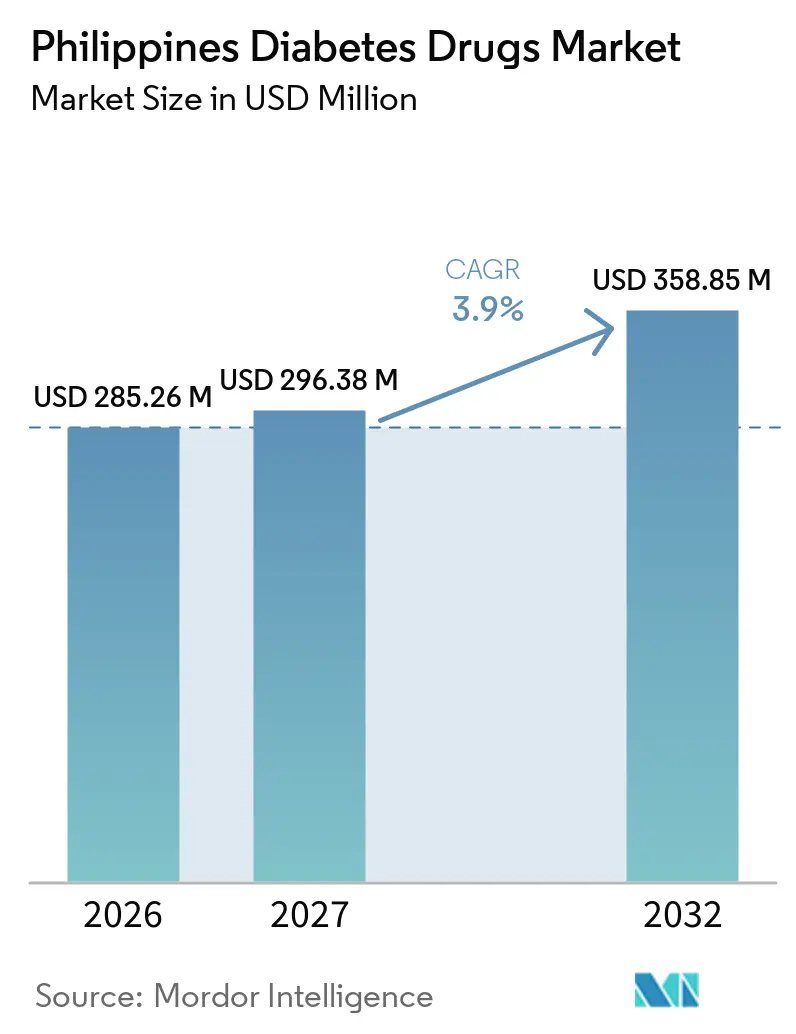
フィリピン糖尿病治療薬市場規模は2026年に285.26 ミリオン 米ドルと評価され、2027年の296.38 ミリオン 米ドルから2032年には358.85 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.9%となっています。
COVID-19は、SARS-CoV-2ウイルス株によって引き起こされる新型疾患です。感染者の大多数は軽度から中等度の呼吸器疾患を発症し、特別な治療を受けることなく回復します。高齢者および糖尿病、高血圧、心疾患、肺疾患、肥満、がんなどの基礎疾患を有する方は、重篤な疾患を発症するリスクが高くなります。ウイルスは心臓や肺を含む体内の複数の細胞に侵入し、炎症性変化を引き起こして炎症および多臓器障害をもたらします。糖尿病と全身性炎症には関連性があることが示されています。研究によると、糖尿病患者はウイルスの入が促進され、免疫応答が低下し、ウイルスクリアランスが減少し、炎症マーカーの調節異常が認められることが明らかになっています。
糖尿病患者は、糖尿病を持たない人々と同程度のCOVID-19感染リスクを有する可能性があります。しかしながら、糖尿病患者はその疾患の本質的な特性により、COVID-19に罹患した後の入院、ICU入室、重篤な後遺症、および死亡のリスクが高くなります。
医薬品の観点では、インスリンセグメントがフィリピン糖尿病治療薬市場において相当なシェアを占めており、糖尿病管理における薬理学的介入への同国の依存度の高まりを反映しています。市場は、インスリンの入手しやすさと価格の改善に向けた取り組みによって特徴づけられており、特に医療費の相当部分が自己負担によって賄われていることを背景としています。必須医薬品へのアクセス拡大を目的とした政府の取り組みや、多国籍製薬企業の参入拡大が、フィリピン全土におけるインスリン製品の普及を後押ししています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
経口抗糖尿病薬は現在、最も高い市場シェアを有しています。
フィリピンにおける糖尿病ケアは、リソースの不足、政府支援の欠如、および経済的な問題により制限されている。予防の観点では、国民保険制度は包括的な糖尿病ケアをカバーしておらず、民間保険会社も限定的な糖尿病保障しか提供していない。その結果、ほとんどの患者は検査費用や日常的な薬代などを「自己負担」で支払わざるを得ない状況に置かれている。
経口抗糖尿病薬セグメントは、フィリピンにおける多くの糖尿病患者にとって最初の受診窓口となっているコミュニティ薬局の広範な利用から恩恵を受けている。長期的な疾患管理に伴う経済的負担を考慮すると、費用対効果の高い経口療法は依然として人口の大部分に好まれる治療選択肢となっている。ジェネリック抗糖尿病薬の入手可能性の向上が、都市部および地方市場の両方においてセグメントの拡大をさらに後押ししている。
フィリピンにおける糖尿病患者数の増加
糖尿病は、インスリンの合成および作用の障害によって引き起こされる血糖値の上昇を特徴とする複雑な疾患である。インスリンは血糖値を調節する膵臓ホルモンである。糖尿病は放置すると、心臓発作、脳卒中、下肢切断、失明、および腎不全につながる可能性がある。DOST-FNRIの統計によると、糖尿病前症は人口の約14.2%に影響を与えている。糖尿病と糖尿病前症を合わせると、フィリピン人の5人に1人が異常な血糖値を有している。
フィリピンには、限られた医療財源による高額な自己負担支払い、および一般医療から専門医療ユニットへの断片的な紹介システムなど、医療へのアクセスにおける重大な障壁が存在する。これらの障壁を特定し取り除くことは、同国のインスリンおよび糖尿病治療へのアクセス問題を解決するために不可欠である。
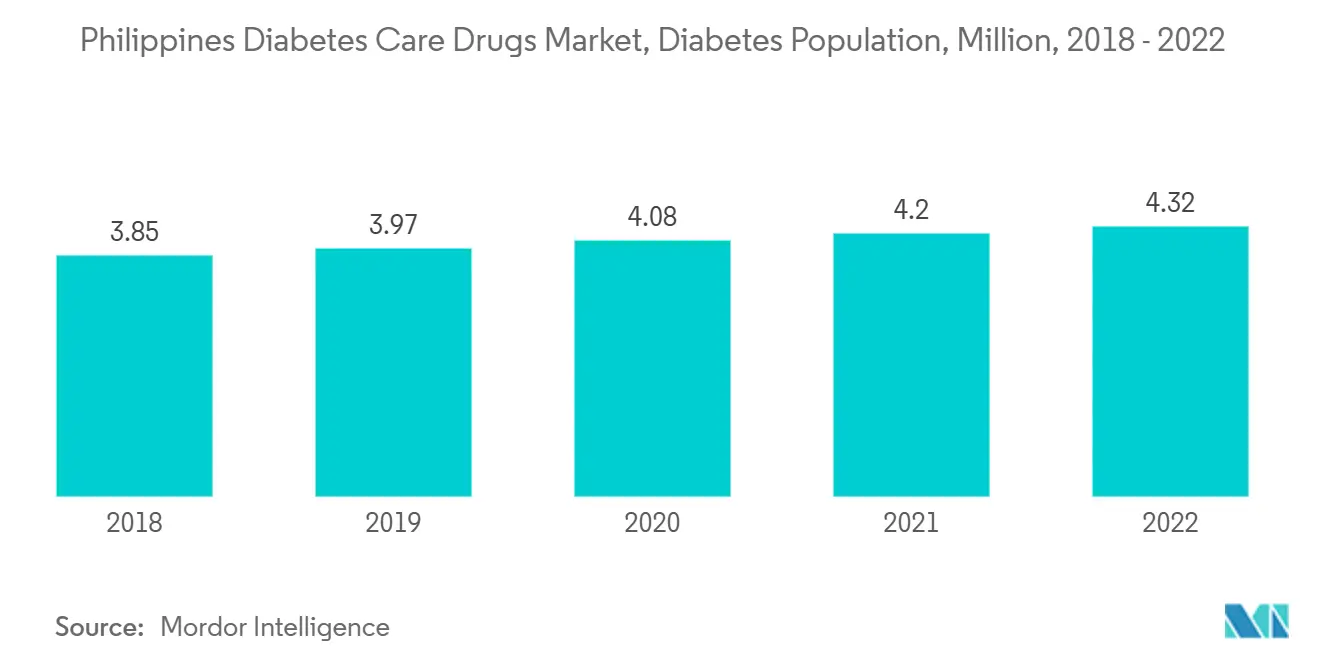
低・中所得国(LMICs)の数百万人がインスリンおよび定期的な糖尿病ケアへのアクセスを欠いている。400万人以上の糖尿病成人を抱える東南アジアの低中所得国であるフィリピンも、この問題と無縁ではない。
したがって、上記の要因が予測期間中の市場成長を牽引すると予想される。

競合状況
市場集中度
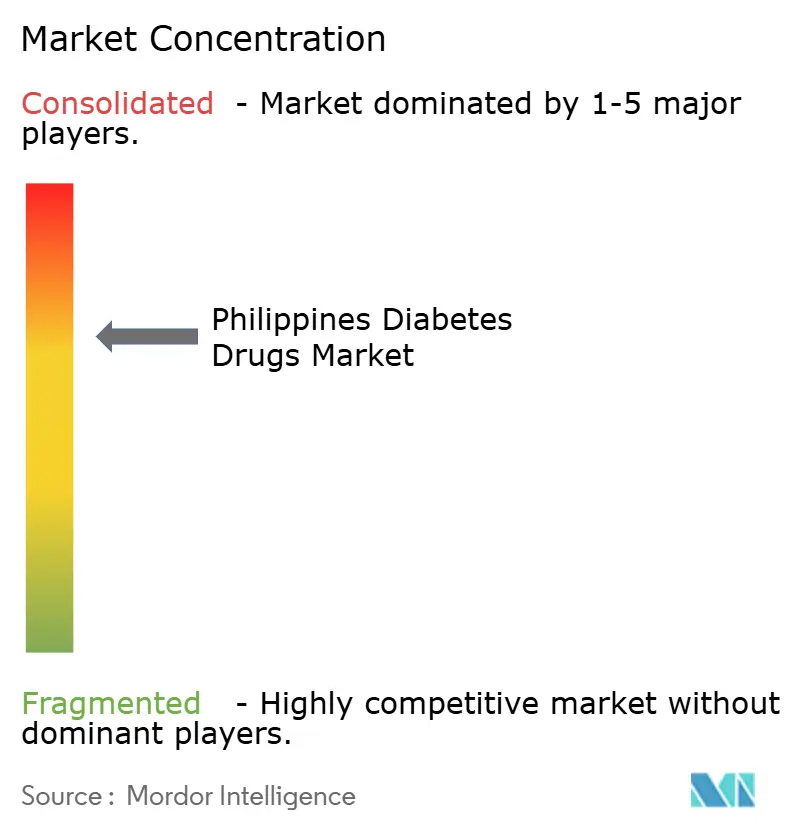
フィリピン糖尿病治療薬市場は、多国籍製薬企業と国内および地域のジェネリック医薬品メーカーが共存することを特徴としています。競争は、同国の医療費支出の相当部分が依然として自己負担であることを背景に、糖尿病治療薬の入手しやすさとアクセシビリティの向上に向けた取り組みによって推進されています。市場参加者は、都市部および地方の双方にわたって製品の入手可能性を強化するため、病院薬局、小売薬局チェーン、およびコミュニティドラッグストアを通じた展開を拡大しています。さらに、企業はジェネリック製剤、患者支援プログラム、および医療提供者との戦略的パートナーシップにますます注力し、市場浸透を高めるとともにフリピンにおける糖尿病の増大する負担に対処しています。
フィリピン糖尿病薬産業のリーダー企業
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン糖尿病治療薬市場 このレポートでカバーされる企業
- Takeda Pharmaceuticals
- Novo Nordisk
- Pfizer
- Eli Lilly and Company
- Janssen
- Astellas Pharma
- Boehringer Ingelheim
- Merck
- AstraZeneca
- Bristol-Myers Squibb
- Novartis
- Sanofi
最近の産業開発事情 フィリピン糖尿病治療薬市場
- 2023年3月:糖尿病黄斑浮腫(DME)による視力障害の治療を目的としたブロルシズマブのフィリピン食品医薬品局(FDA)による承認は、重要な成果である。DMEは糖尿病患者における一般的な微小血管合併症であり、視力に深刻な影響を与え、失明に至る可能性がある。このマイルストーンは、DMEを有する就労年齢の患者にとって特に重要であり、彼らはさまざまな糖尿病関連疾患の管理により治療継続に困難を抱えることが多い。
- 2022年11月:米国疾病管理予防センター(CDC)は2022年にフィリピンに事務所を設立し、フィリピン保健省(DOH)との既存のパートナーシップを強化・拡大した。CDCはDOHを支援し、アジアにおけるグローバルヘルスセキュリティの強化を含む幅広い健康上の優先事項の推進を図っている。
フィリピン糖尿病薬市場レポートの調査範囲
糖尿病(糖尿病メリタス)とは、人体における高血糖値を特徴とする一群の代謝障害を指します。糖尿病では、体がインスリンを十分に産生しない、または体の細胞がインスリンに適切に反応しない、あるいはその両方の状態が生じます。フィリピン糖尿病ケア薬市場は薬剤別に区分されています。本レポートは、上記セグメントの金額(米ドル)および数量(ユニット)を提供します。
セグメンテーション概要
経口抗糖尿病薬
| ビグアナイド薬 | メトホルミン |
| アルファグルコシダーゼ阻害薬 | アルファグルコシダーゼ阻害薬 |
| ドパミンD2受容体アゴニスト | ブロモクリプチン |
| SGLT-2阻害薬 | インボカナ(カナグリフロジン) |
| ジャディアンス(エンパグリフロジン) | |
| ファーシガ/フォシーガ(ダパグリフロジン) | |
| スグラット(イプラグリフロジン) | |
| DPP-4阻害薬 | オングリザ(サキサグリプチン) |
| トラジェンタ(リナグリプチン) | |
| ビピディア/ネシーナ(アログリプチン) | |
| ガルバス(ビルダグリプチン) | |
| スルホニル尿素薬 | スルホニル尿素薬 |
| メグリチニド薬 | メグリチニド薬 |
インスリン
| 基礎インスリンまたは持効型インスリン | ランタス(インスリン グラルギン) |
| レベミア(インスリン デテミル) | |
| トレシーバ(インスリン グラルギン) | |
| トレシーバ(インスリン デグルデク) | |
| バサグラー(インスリン グラルギン) | |
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリン アスパルト) |
| ヒューマログ(インスリン リスプロ) | |
| アピドラ(インスリン グルリジン) | |
| 従来型ヒトインスリン | ノボリン/アクトラピッド/インスラタード |
| ヒューマリン | |
| インスマン | |
| バイオシミラーインスリン | インスリン グラルギン バイオシミラー |
| ヒトインスリン バイオシミラー |
配合薬
| インスリン配合薬 | ノボミックス(二相性インスリン アスパルト) |
| リゾデグ(インスリン デグルデクおよびインスリン アスパルト) | |
| ゾルトファイ(インスリン デグルデクおよびリラグルチド) | |
| 経口配合薬 | ジャヌメット(シタグリプチンおよびメトホルミン) |
非インスリン注射薬
| GLP-1受容体アゴニスト | ビクトーザ(リラグルチド) |
| バイエッタ(エキセナチド) | |
| バイデュレオン(エキセナチド) | |
| トルリシティ(デュラグルチド) | |
| リキスミア(リキシセナチド) | |
| アミリンアナログ | シムリン(プラムリンチド) |
| 経口抗糖尿病薬 | ビグアナイド薬 | メトホルミン |
| アルファグルコシダーゼ阻害薬 | アルファグルコシダーゼ阻害薬 | |
| ドパミンD2受容体アゴニスト | ブロモクリプチン | |
| SGLT-2阻害薬 | インボカナ(カナグリフロジン) | |
| ジャディアンス(エンパグリフロジン) | ||
| ファーシガ/フォシーガ(ダパグリフロジン) | ||
| スグラット(イプラグリフロジン) | ||
| DPP-4阻害薬 | オングリザ(サキサグリプチン) | |
| トラジェンタ(リナグリプチン) | ||
| ビピディア/ネシーナ(アログリプチン) | ||
| ガルバス(ビルダグリプチン) | ||
| スルホニル尿素薬 | スルホニル尿素薬 | |
| メグリチニド薬 | メグリチニド薬 | |
| インスリン | 基礎インスリンまたは持効型インスリン | ランタス(インスリン グラルギン) |
| レベミア(インスリン デテミル) | ||
| トレシーバ(インスリン グラルギン) | ||
| トレシーバ(インスリン デグルデク) | ||
| バサグラー(インスリン グラルギン) | ||
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリン アスパルト) | |
| ヒューマログ(インスリン リスプロ) | ||
| アピドラ(インスリン グルリジン) | ||
| 従来型ヒトインスリン | ノボリン/アクトラピッド/インスラタード | |
| ヒューマリン | ||
| インスマン | ||
| バイオシミラーインスリン | インスリン グラルギン バイオシミラー | |
| ヒトインスリン バイオシミラー | ||
| 配合薬 | インスリン配合薬 | ノボミックス(二相性インスリン アスパルト) |
| リゾデグ(インスリン デグルデクおよびインスリン アスパルト) | ||
| ゾルトファイ(インスリン デグルデクおよびリラグルチド) | ||
| 経口配合薬 | ジャヌメット(シタグリプチンおよびメトホルミン) | |
| 非インスリン注射薬 | GLP-1受容体アゴニスト | ビクトーザ(リラグルチド) |
| バイエッタ(エキセナチド) | ||
| バイデュレオン(エキセナチド) | ||
| トルリシティ(デュラグルチド) | ||
| リキスミア(リキシセナチド) | ||
| アミリンアナログ | シムリン(プラムリンチド) | |
レポートで回答されている主な設問
フィリピン糖尿病ケア薬市場の規模はどれくらいですか?
フィリピン糖尿病ケア治療薬市場規模は2026年に285.26 ミリオン 米ドルに達し、2032年までに358.85 ミリオン 米ドルに達するCAGR 3.9%で成長する見込みです。
2027年のフィリピン糖尿病ケア治療薬市場規模はいくらですか?
2027年、フィリピン糖尿病ケア治療薬市場規模は296.38 ミリオン 米ドルに達する見込みです。
フィリピン糖尿病ケア薬市場における主要企業はどこですか?
Eli Lilly、Boehringer Ingelheim、AstraZeneca、Sanofi、およびNovo Nordiskがフィリピン糖尿病ケア薬市場において事業を展開する主要企業です。
本レポートはフィリピン糖尿病ケア治療薬市場の何年分をカバーしており、2025年の市場規模はいくらでしたか?
2025年のフィリピン糖尿病ケア治療薬市場規模は274.55 ミリオン 米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年、2026年のフィリピン糖尿病ケア治療薬市場の過去の市場規模をカバーしています。また、2027年、2028年、2029年、2030年、2031年、2032年のフィリピン糖尿病ケア治療薬市場規模の予測も掲載しています。