
配送ドローン市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
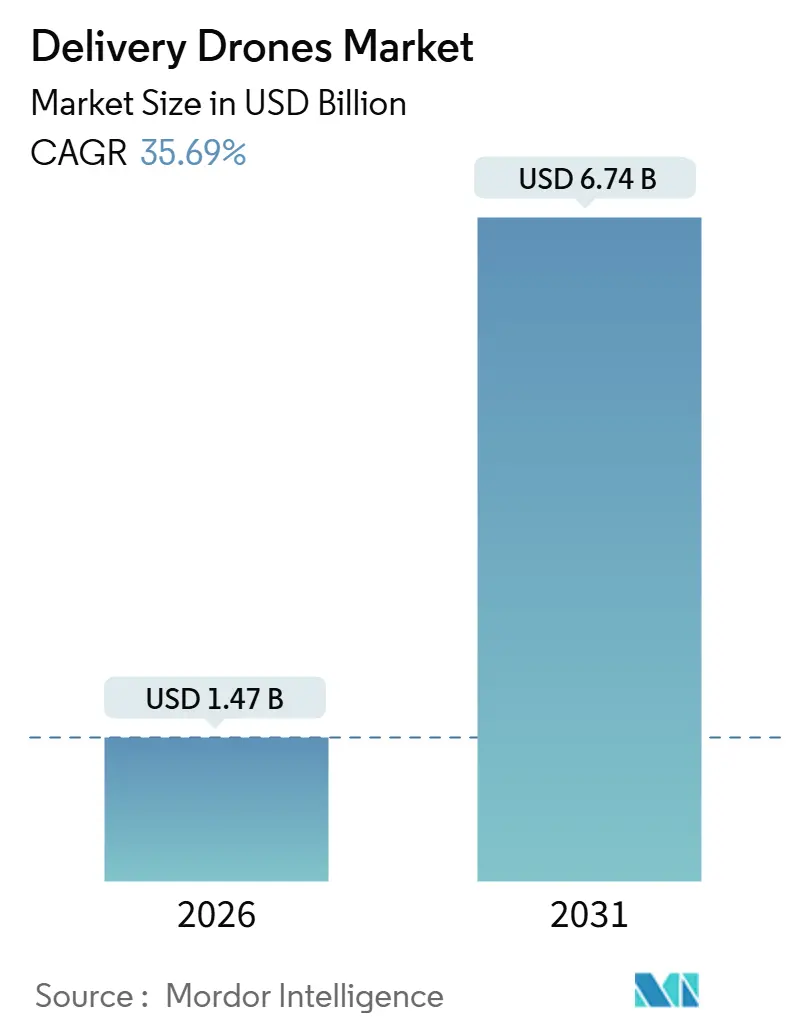
| 市場規模 (2026) | 1.47 十億米ドル |
| 市場規模 (2031) | 6.74 十億米ドル |
| 成長率 (2026 - 2031) | 35.69 % |
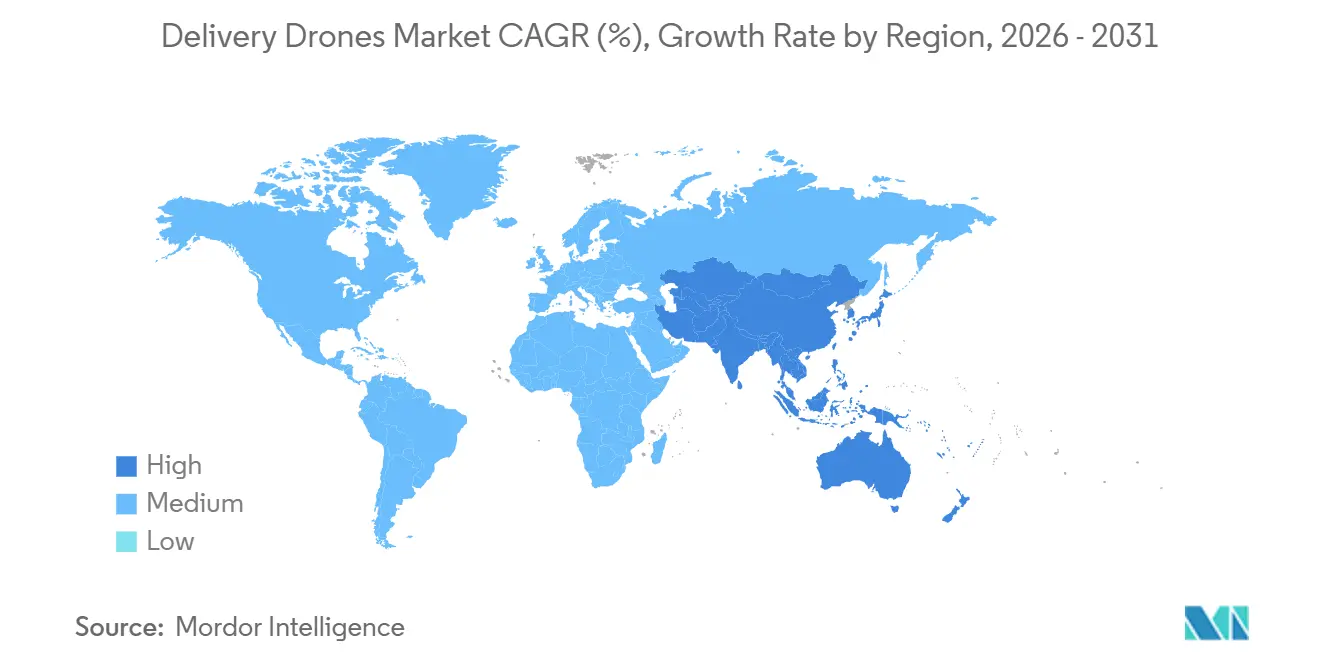
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる配送ドローン市場分析
配送ドローン市場規模は2026年に14億7,000万米ドルに達し、予測期間中に35.69%のCAGRで拡大して2031年までに67億4,000万米ドルに達する見込みです。目視外飛行規制の急速な進展、即日配送需要、およびハイブリッドVTOLの革新が相まって、小売・医療・産業回廊全体での普及を加速させています。回転翼機は現在、高密度な都市部ルートを支配していますが、地上物流が非効率な農村ネットワークでは長距離固定翼システムが拡大しています。小売業者、宅配便大手、ベンチャー投資家からの資本流入が実験サイクルを短縮し、オペレーターが複数都市への展開を促進しています。同時に、空域統合のボトルネックとペイロード制限により、認証コストを吸収できる資本力のある企業に拡大が集中しています。
主要レポートのポイント
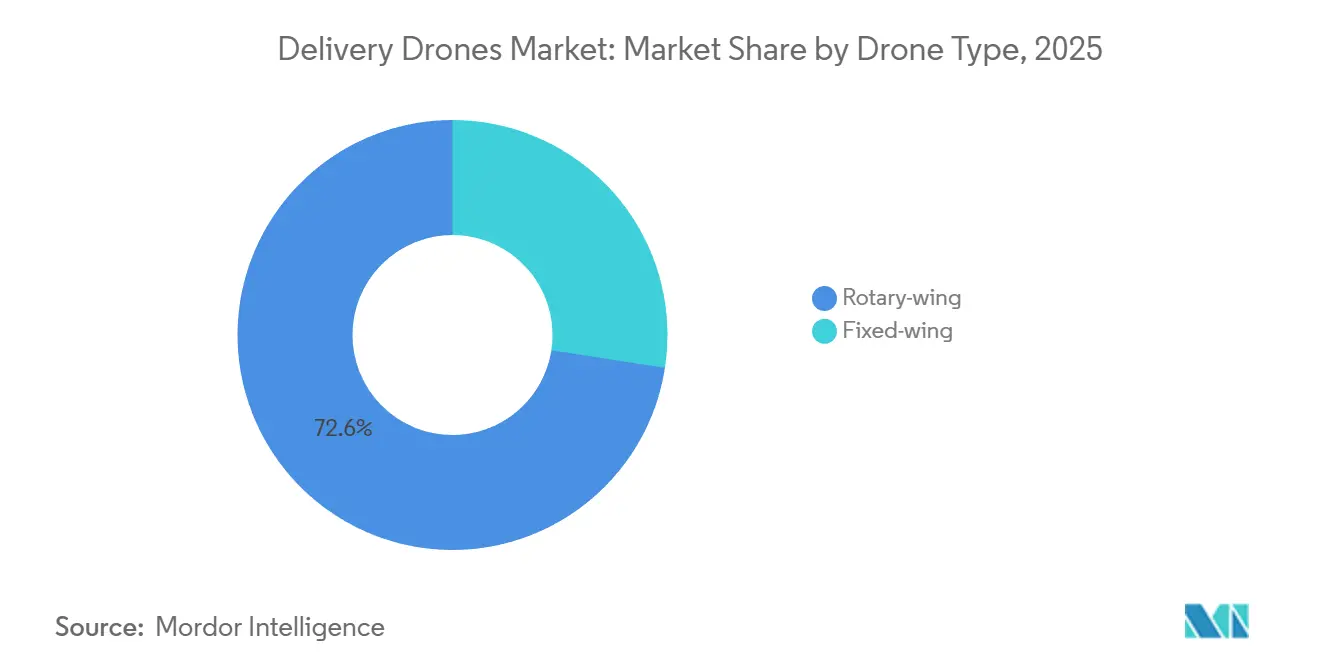
- ドローンタイプ別では、回転翼プラットフォームが2025年に72.56%の収益シェアをリードし、固定翼システムは2026年から2031年にかけてCAGR 29.15%で成長すると予測されています。
- ペイロード容量別では、5kg未満のユニットが2025年の配送ドローン市場規模の65.71%のシェアを占め、10kgを超えるドローンは2031年までにCAGR 31.9%で拡大する見込みです。
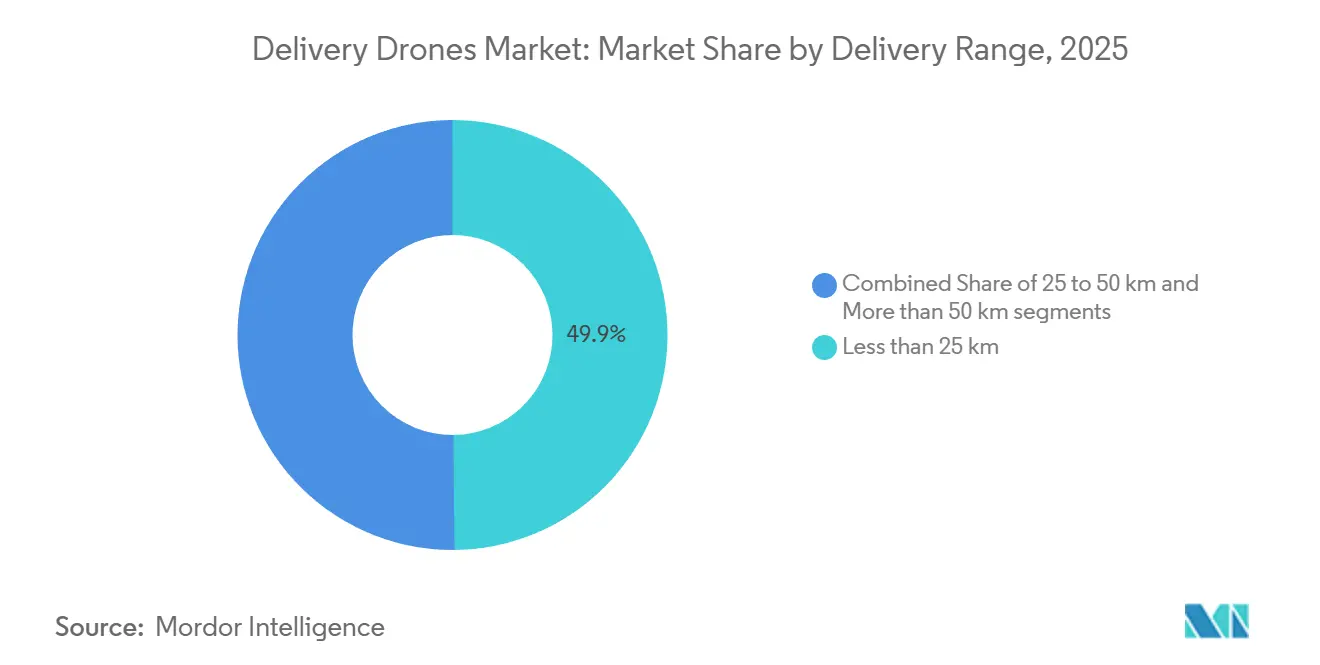
- 配送範囲別では、25km未満のミッションが2025年に49.85%のシェアを獲得し、50kmを超えるフライトは2031年までにCAGR 29.5%で拡大する見込みです。
- エンドユーザー別では、小売・Eコマースが2025年の需要の51.83%を占め、医療・医薬品物流は2031年までにCAGR 28.35%で成長すると予測されています。
- 地域別では、北米が2025年の収益の42.84%を占め、アジア太平洋地域は2031年までにCAGR 33.68%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高密度都市部における即日Eコマース配送への需要加速 | +8.2% | 世界規模、特に北米およびアジア太平洋 | 短期(2年以内) |
| 地理的に孤立した医療過疎地域における信頼性の高い医療配送ソリューションへの需要増加 | +7.1% | 中東・アフリカおよび農村部アジア太平洋 | 中期(2〜4年) |
| 商業用配送ドローン運用を可能にする規制フレームワークの世界的拡大 | +6.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| 高交通量環境における効率的なラストマイル配送によるオペレーションコストの削減 | +5.9% | 世界規模、都市部重点 | 長期(4年以上) |
| 企業および政府の排出目標に牽引された持続可能な物流慣行の採用拡大 | +4.4% | 世界規模、EUおよび北米がリード | 長期(4年以上) |
| より長距離かつ柔軟な配送ミッションを可能にするハイブリッドVTOLシステムの技術的進歩 | +6.7% | 世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高密度都市部における即日Eコマース配送への需要加速
都市部の消費者は2時間以内の配送をますます期待するようになっており、これはピーク時の渋滞中に地上輸送車両が達成できない基準です。ドローンは地上交通を回避し、小売業者が都心部近くに設置されたマイクロフルフィルメントハブから出荷することを可能にします。ラストマイルの小包輸送へのドローン採用の拡大は、ドローン小包配送市場の拡大も促進しており、特に小売業者がより迅速でコスト効率の高いフルフィルメントオプションを求める中で顕著です。ウォルマートは2025年6月にWing Aviationプログラムを米国100店舗に拡大し、航空物流が試験運用から中核サービスへと移行したことを示しています。[1]Walmart Inc., "ウォルマート企業ニュース," walmart.com フリート密度が規模に達すると小包コストが2米ドルに近づくにつれてユニットエコノミクスが改善し、トラックベースのラストマイルルートの13.50米ドルと比較されます。[2]McKinsey & Company, "ラストマイル配送の未来," mckinsey.com 労働力不足はこの優位性をさらに高めており、特に賃金が高止まりしている北米および欧州の都市において顕著です。その結果、配送ドローン市場は顧客ロイヤルティを守るためにオムニチャネル小売戦略に深く統合されつつあります。
地理的に孤立した医療過疎地域における信頼性の高い医療配送ソリューションへの需要増加
道路インフラの不備が農村部の診療所への生命に関わる物資の供給を遅らせているため、医療機関は予測可能で迅速なサービスを実現する医療用ドローンに注目している。Zipline International Inc.は自律飛行100万回を突破し、ルワンダ、ガーナ、および米国の遠隔地の郡において血液や医薬品を輸送している。[3]Zipline International、「Zipline ドローン配送プラットフォーム」、flyzipline.com 2025年にクリーブランド・クリニックとの提携が締結され、オハイオ州郊外の患者への処方薬のリードタイムが数時間から数分短縮された。インドは航空省のドローン規則のもとで医療用ペイロード専用の飛行回廊を指定し、交通困難地域における普及を加速させている。[4]インド民間航空省、「ドローン規則および規制」、civilaviation.gov.in これらのプログラムは、ドローンが限られた道路インフラを飛び越えることができることを実証しており、新興経済圏全体における配送ドローン市場の成長見通しを強化している。
商業用配送ドローン運用を可能にする規制フレームワークの世界的拡大
規制当局はアドホックな免除から標準化された認証へと移行しており、参入障壁を引き下げています。FAA(米国連邦航空局)は2024年12月にDroneUpのPart 135運用を承認し、定期的な目視外飛行を許可しました。2024年に最終化されたEASA(欧州航空安全機関)の認証カテゴリーは、有人航空の要件を反映した明確な耐空性規則を提供しています。中国民用航空局(CAA)はJDロジスティクス向けに200以上の固定ルートを開放し、無人ミッションを管制空域に統合しました。調和された基準により市場投入サイクルが短縮され、オペレーターが複数の国にわたってフリートを拡大できるようになっています。
高交通量環境における効率的なラストマイル配送によるオペレーションコストの削減
ラストマイル活動は物流支出の41%を占めており、都市部の渋滞が燃料費と人件費を悪化させています。ドローンは顧客の庭に直接飛行することで、路肩駐車の罰金やアイドリング時間を排除します。PwCは、自動化が成熟すると、バッテリーの減価償却を考慮した後でも従来の宅配便経済を上回り、コストが1小包あたり2米ドルまで低下する可能性があると予測しています。2025年のバージニア州とノースカロライナ州でのDoorDashとWing Aviationの展開は、広大な郊外における飲食サービスブランドのマージン上昇余地を強調しています。変動コストの低下は価格競争力につながり、さまざまなサービス分野にわたる配送ドローン市場の拡大を支援しています。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 既存の民間航空システムとの複雑な空域統合による運用スケーラビリティの制限 | -4.8% | 世界中の高密度空域地域 | 中期(2〜4年) |
| 高量配送セグメントにおける収益ポテンシャルを制限する低ペイロード容量 | -3.9% | 世界規模 | 短期(2年以内) |
| 高密度住宅地域におけるプライバシーと騒音に関する根強い公衆の懸念 | -2.7% | 世界規模、都市部重点 | 長期(4年以上) |
| 中小企業にとって参入障壁となる高い初期フリート投資要件 | -3.1% | 世界規模、新興市場への影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
既存の民間航空システムとの複雑な空域統合による運用スケーラビリティの制限
無人交通管理はパイロットテスト段階にあり、混雑した空港付近のルート密度を制限しています。FAAの動的飛行回廊のコンセプトは有人航空機システムとの完全な相互運用性をまだ欠いており、オペレーターは大都市圏の空域での頻度を制限せざるを得ません。EASAのUスペース規則はジオフェンシングと必須の衝突回避プロトコルを要求していますが、加盟国間での採用率が異なり、断片的なサービス設計をもたらしています。NASAの研究によると、現在のアルゴリズムは数千機ではなく数百機の同時ドローン飛行しか処理できないことが示されています。スケーラブルなUTMネットワークが成熟するまで、高密度地域における配送ドローン市場の成長はその技術的ポテンシャルに遅れをとるでしょう。
高量セグメントにおける収益ポテンシャルを制限する低ペイロード容量
ほとんどの商業用ドローンは5kg未満であり、大量の食料品バスケットや家電製品の費用対効果の高い輸送を妨げています。DJIのFlyCart 30は30kgのペイロードを持ち上げますが、重量のために耐久性を犠牲にし、飛行半径を制限しています。Wingcopter 198は6kgのペイロードと75kmの航続距離のバランスをとっていますが、ニッチな医療ソリューションにとどまっています。バッテリー密度またはハイブリッド推進のブレークスルーがなければ、1ソーティあたりの収益は上限に達したままとなり、より広範な配送ドローン産業の見通しを抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ドローンタイプ別:
固定翼プラットフォームがリーチを拡大しユニットコストを低減回転翼機は2025年に出荷量の72.56%を配送しました。屋上が荷降ろしゾーンとして機能し、路肩スペースが不足している場所で優れています。しかし、年率29.15%の成長が予測される固定翼システムは巡航中に滑空し、1キロメートルあたりのエネルギー使用量を大幅に削減します。ZiplineのP2は1回の充電で100km走行でき、オペレーターが単一のハブから複数の郡にサービスを提供できます。この航続距離の経済性は、JDロジスティクスが200の農村ルートで固定翼ドローンを使用するアジア太平洋の断片的な輸送網において重要です。規制機関は現在、長い耐久性と自動化された検知・回避能力を組み合わせた設計に向けてPart 135承認を集中させています。その結果、配送ドローン市場は回転翼の揚力と固定翼の巡航を融合したハイブリッド機に傾いており、都市ブロックと遠隔クリニック間の運用ギャップを縮小しています。
固定翼の拡大はフリート計画の計算を再構築します。オペレーターは複数の短距離ベースを廃止し、代わりに単一の集中型発射サイトを運営できます。この統合により、ルート密度やワクチン用コールドチェーンポッドなどの付加価値サービスのための資本が解放されます。回転翼モデルは依然として即時レストラン配送や15分以内の都市部の約束を支配しているため、採用はバイナリな切り替えではなくポートフォリオの決定となります。将来のプラットフォームロードマップには、純粋なホバーミッション用に取り外し可能なモジュラーウィングが組み込まれており、配送ドローン市場全体の需要急増に対応する適応可能なアーキテクチャを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


ペイロード容量別:
軽量小包が優勢を維持しながら重量物輸送アプリケーションが台頭5kg未満の出荷量は2025年に65.71%のシェアを占め、標準的なウィングロッカーに収まる処方箋、ミールキット、小型消費財と一致しています。フリートマネージャーはこのクラスを好みます。なぜなら、バッテリー、制御ロジック、および投下メカニズムが既製品であり、長い概念実証フェーズを必要とせずにほとんどの航空当局を満足させるからです。5〜10kgの帯域は、食料品チェーンが中程度のバスケット注文を試験し、包装基準に関する規制が成熟するにつれて成長しています。10kgを超えるドローンはCAGR 31.9%で拡大しますが、より低いベースから始まり、ヘリコプターが歴史的に支配してきた沖合リグや建設現場にサービスを提供します。
エンジニアリングのトレードオフは依然として顕著です。エネルギー密度が増加しない限り、追加の1kgごとに飛行時間が短縮されます。ハイブリッドガソリン電気プロトタイプは解決策を約束していますが、認証タイムラインが延長されています。したがって、重量物輸送のニッチはサービスに対してプレミアムを請求し、より高いメンテナンスとリスク保険コストをカバーしています。時間の経過とともに、パワートレインの効率が向上するにつれて重量上限が上昇し、配送ドローン市場全体でより広範な重量物輸送の採用への道が開かれます。
配送範囲別:
長距離ルートが疎な地域のハブ数を削減25km未満のルートが2025年のソーティの49.85%を占めました。顧客密度が単一のドローンが1時間に複数のサイクルを完了できる大都市圏のフットプリントに適しています。25〜50kmの帯域は、地上バンの効率が低下する都市周辺部を包含しています。50kmを超えるフライトは、保健省やエネルギー企業が広く散在するサイトを結ぶにつれて年率29.50%で加速するでしょう。ルワンダにおけるZiplineのハブアンドスポークレイアウトはサプライチェーンノードを最大80%削減し、これはラテンアメリカや東南アジアの一部に適用できる節約です。
長距離ミッションには、Part 135およびEASA認証カテゴリー規則を満たすために、冗長な衛星通信(サットコム)リンク、ADS-Bトランスポンダー、および自動フェイルセーフ着陸が必要です。これらのベンチマークを満たすオペレーターは持続的な優位性を獲得します。なぜなら、ライセンサーは同じ回廊で重複するルートを付与することはほとんどないからです。この競争的なロックインは収益の可視性を強化し、長距離認証を確保する先行者が新規参入者が長い審査を経る前に市場シェアを積み上げられる理由を強調しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
医療が高付加価値成長のペースを設定小売・Eコマースは2025年の飛行量の51.83%を生み出し、2時間配送ウィンドウへの消費者の需要増加に牽引されました。それでも、医療は2031年までにCAGR 28.35%を記録すると予測されており、緊急性とチェーン・オブ・カストディの保証に対するより高い支払い意欲を反映しています。ZiplineはWalmart Healthとともに米国の処方箋配送市場に参入し、再入院率の低下を追求する支払者と医療提供者を触媒する承認を得ました。Mannaなどのフードおよびグロサリーオペレーターはレストラン密度が低いチケット価値を相殺する郊外クラスターに焦点を当てています。石油メジャーから鉱業コンソーシアムまでの産業バイヤーは小さなスライスを占めますが、生産ラインを稼働させるミッションクリティカルな部品に対して高い価格ポイントを要求します。
規制監督は異なります。医療ペイロードは薬局取り扱い法に準拠する必要があり、追加の包装と温度管理が必要です。小売貨物はそのような層を回避し、スケーリングを容易にしますが、マージンは薄くなります。市場参加者は現在、特定のニーズを満たすために機体ペイロードモジュール、テレメトリ、およびコンプライアンス文書を調整し、垂直別にフリートを分割しています。このセグメンテーションの規律は、配送ドローン市場全体で競争上の優位性を鋭くしています。
地域分析
北米配送ドローン市場
北米は2025年において42.84%のシェアを占め、最大の地域基盤であり続けています。これはFAAの進歩的な規制裁定、堅調な消費者支出、ならびにPrime Air (Amazon.com, Inc.)、Wing Aviation LLC (Alphabet Inc.)、ウォルマートによる投資によるものです。都市のインフラはルーフトップ荷下ろしパッドや、既存の小売店舗に統合されたマイクロフルフィルメントノードに対応しています。道路アクセスが季節によって制限されるアラスカ、アパラチア、砂漠地帯の郡では医療用途が盛んであり、長距離需要の基盤となっています。ベンチャー資金は米国のテクノロジーハブに集中しており、ハードウェアおよびソフトウェアの改良がグローバルパートナーへと波及しています。リードを保ちながらも、同地域は過密な空域という課題に直面しており、これがルート承認を複雑にし、配送ドローン市場における拡大ペースを緩やかにしています。
アジア太平洋配送ドローン市場
アジア太平洋地域は2031年までに33.68%のCAGRで最も急速な成長が見込まれています。中国はJDLogistics, Incのネットワークにドローンを主流として組み込み、200以上の固定回廊を通じて農村の農場と都市の仕分けセンターを接続しています。インドの生産連動型インセンティブ制度は国製造・設計に対する補助金を提供しており、農業資材配送などコスト重視のニッチ市場にスタートアップを引き込んでいます。日本はRakuten Group, Inc.の複数都道府県にわたる運営を承認し、西側の安全基準との規制上の収束を示しています。インドネシアおよびフィリピンにおけるインフラ不足は、未舗装道路や島嶼間のトラック輸送の代替手段としてドローンをさらに際立たせています。その結果、配送ドローン市場においてアジア太平洋地域は段階的な改善を飛び越え、遠隔地における第一選択のサプライチェーンとして空中物流を採用しています。
欧州・中東・アフリカおよびラテンアメリカ配送ドローン市場
欧州はEASAのもとで政策の整合性が図られており、事業者がローカルから地域規模へと拡大するにつれて、円滑な国境を越えたサービスが可能となっています。アイルランドおよび英国におけるManna Drone Deliveryの運営は、米国FAAの免除を取得したことで前進し、大西洋横断的な規制調和の恩恵を示しています。環境政策は低排出認証の採用を加速させており、運送業者はこれらの認証を活して自治体の貨物入札を獲得しています。プライバシー活動家や過密な管制空域により成長は抑制されているものの、高い一人当たり所得がプレミアム配送料金を支えています。これらのダイナミクスが総合的に、欧州全域における配送ドローン市場の着実かつ慎重な拡大を支えています。同時に、ラテンアメリカ、中東、アフリカでは、規制の明確化が進むにつれてスケールアップが見込まれる、より小規模な医療主導のパイロット事業が進展しています。

規制環境
商業パッケージ配送ドローンの運航は、免除依存型の道筋から標準化された性能ベースの枠組みへと移行している。米国では、有償のパッケージ配送は通常14 CFR Part 135の航空運送業者証明を通じて行われ、2024年から2025年にかけての連邦の対応は、NEPAに基づく環境審査の簡素化を含め、プログラム的な取り組みによる承認の拡大を重視した。2025年6月、大統領令によりFAAに対して定型的なBVLOS運航のための規則制定を加速するよう指示され、より高頻度なネットワークに向けた再現可能な承認が支援された。
欧州では、EASAが無人航空機運航に関する規則の統合をUAS向けEasy Access Rulesを通じて継続しており、2026年6月の改訂ではSpecific Operations Risk Assessment(SORA)フレームワークに整合した最新のガイダンスが追加された。国際レベルでは、ICAOが2024年4月にRemotely Piloted Aircraft Systemsに関する新たな標準および勧告方式を採択し、運航者証明の考え方およびリスクベースの運航区分に関する収斂を後押ししており、これが各国当局が配送任務の承認をどのように構成するかに影響を与えている。
バリューチェーン分析
配送ドローンのバリューチェーンは、機体・サブシステムサプライヤー(バッテリー、推進系、アビオニクス、通信リンク、ペイロード統合)、ソフトウェアプロバイダー(飛行計画、フリート管理、検知・回避インターフェース、UTM接続)、そして経路と地上インフラ(発着地点、充電、メンテナンス、ミッションコントロール)を運用する事業者にまで及ぶ。小売業者、医療提供者、物流企業が注文プラットフォーム、本人確認・保管の連鎖ワークフロー、配送確認を既存のラストマイルプロセスに接続する、顧客対応の統合も重要である。
価値の獲得は、ドローン自体からドローンを取り巻く運用システムへと移行しており、これは規模拡大が規制順守、安全性の立証、そして再現可能な経路認可に依存しているためである。Part 135に基づくパッケージ配送のFAAの道筋や、SORA 2.5ガイダンスを取り込んだEASA規則の更新を含む規制標準化の取り組みは、コンプライアンス技術、試験、文書化、監査対応の重要性を高めている。パートナーシップは経路の収益化とネットワーク構築に影響を与え、貨物・医療関係者は、地上物流が制約されている地域での対応範囲拡大のために専門ドローン企業と協働している。
競合環境
世界の競争は、Wing Aviation LLC (Alphabet Inc.)、Zipline International Inc.、Flytrex Inc.、SZ DJI Technology Co., Ltd.、United Parcel Service of America, Inc.を含む垂直統合型テック大手と分かれています。Amazon Prime AirとAlphabetのWingは、独自の機体、ルート最適化ソフトウェア、および専用フルフィルメントノードにリソースを投入し、EコマースのスケールをR&Dコストの償却に活用しています。ZiplineとWingcopterは医療および農村物流に取り組み、固定翼の耐久性とコールドチェーンモジュールを活用して防御可能なニッチを切り開いています。UPS Flight ForwardとFedExは農村小包レーンを試験していますが、より広範なフリート経済においてドローンを有人航空機やトラックと比較検討しています。これらのプレーヤーが合わさってイノベーションの基準を引き上げ、配送ドローン市場への後発参入者に対する技術的参入障壁を深めています。
戦略的パートナーシップが増加しています。例えば、Walmartはより広いカバレッジのためにWingとZiplineの両方と提携し、KrogerはDrone Expressを食料品配送でテストし、UberはFlytrexに投資してEatsアプリへの空中配送を統合しています。重量物輸送はDJIのFlyCart 30が産業需要を満たし、Speedbird Aeroのようなスタートアップが石油メジャー向けにカスタムリグを構築するオープンスペースのままです。検知・回避とバッテリー管理に関連する知的財産が差別化要因として浮上しており、企業は競合他社のアクセスを防ぐためにアビオニクススタックを特許取得しています。DroneUpの2024年Part 135認可に見られる認証の熟練度は規制上の優位性として機能し、先行者が新規参入者が長い審査を経る前に市場シェアを積み上げることを可能にしています。
地域の断片化は、地方の航空機関が独自のマップオーバーレイ、スペクトル割り当て、および保険要件を発行するにつれて持続しています。これらの変数をリアルタイムで取り込むクラウドベースのフライトプランニングプラットフォームを持つオペレーターがより速くスケールするでしょう。合併と少数株式投資がペースを上げており、希少なパイロットチーム、統合エンジニア、および規制スタッフを獲得する競争を反映しています。今後5年間で、配送ドローン市場は専門的な地域フランチャイズによって補完された少数の複数大陸ネットワークを中心に統合される可能性が高いです。
配送ドローン産業リーダー
-
Wing Aviation LLC (Alphabet Inc.)
-
Zipline International Inc.
-
Flytrex Inc.
-
SZ DJI Technology Co., Ltd.
-
United Parcel Service of America, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
配送ドローン市場
- Prime Air (Amazon.com, Inc.)
- Wing Aviation LLC (Alphabet Inc.)
- United Parcel Service of America, Inc.
- FedEx Corporation
- Airbus SE
- Zipline International Inc.
- SZ DJI Technology Co., Ltd.
- Wingcopter GmbH
- Guangzhou EHang Intelligent Technology Co. Ltd.
- Drone Delivery Canada Corp.
- Flytrex Inc.
- Matternet Inc.
- Kite Aero
- Manna Drone Delivery
- Skyports Drone Services
- Speedbird Aero
- Rakuten Group, Inc.
- JDLogistics, Inc
- DroneUp, LLC

市場機会と将来展望
市場拡大の重要な空白地帯は、大型店舗小売のカバレッジがBVLOS対応ネットワークと重なる領域にあり、複数都市への展開は単発の試験運用ではなく再現可能な運用手順に依存できる。WingとWalmartはパイロット段階から都市圏単位での拡大に移行し、2027年までに追加150店舗にサービスを拡大する2026年1月の計画や、7つの新たな米国主要都市圏を追加する2026年6月の発表を含んでいる。この変化は、標準化されたハブ、より高いスループットのフリート運用、そして複数都市にわたる注文・ルーティング・例外処理を管理できる統合ソフトウェアを必要とする。
製造およびシステム統合能力もまた、事業者が限定的なフリートからネットワーク密度へ移行する中で、制約要因かつ発展のレバーとなっている。2026年、Flytrexはダラス・フォートワースでの拡大を支援するためテキサス州に製造・保守施設を開設し、Volatus Aerospaceはモントリオール・ミラベルに53,000平方フィートの製造・システム統合施設を開設し、より地域密着型の生産・試験・支援拠点への流れを示している。医療ネットワークの構築は別の拡大の道筋を加え、Ziplineは2026年7月にクリーブランド(Cleveland Clinicとの提携)およびオースティンへ米国内の宅配サービスを拡大しており、これは温度管理されたペイロードモジュール、追跡性、臨床ワークフローに整合したサービスレベル保証への需要を高めている。
Recent Industry Developments in 配送ドローン市場
- 2026年7月:Ziplineは米国内の宅配サービスをオハイオ州クリーブランド(Beachwood郊外のCleveland Clinic連携サービスを含む)およびテキサス州オースティンに拡大すると発表した。この動きは、ドローン配送を機関向け経路を超えて消費者対応の医療物流へと拡張し、準拠パッケージング、保管の連鎖ワークフロー、より高頻度のBVLOS運航への需要を高めている。
- 2026年6月:WingとWalmartは、ドローン配送サービスを7つの新たな米国主要都市圏(メンフィス、ニューオーリンズ、フィラデルフィア、フェニックス、サンディエゴ、サンフランシスコ・ベイエリア、ソルトレイクシティ)に拡大すると発表した。一度に複数の都市圏を追加することで、ハブレイアウトと運用プロセスの標準化が加速し、他の事業者が規模を確保するための承認や小売統合を確保する競争圧力が高まる。
- 2024年12月:FAAはDroneUpのPart 135運航を承認し、航空運送業者証明の枠組みの下で定型的なパッケージ配送飛行を可能にした。この承認は、有償ドローン配送の拡大の道筋としてPart 135の位置づけを強化し、商業事業者全体で安全管理、保守プログラム、文書化の基準を引き上げた。


配送ドローン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、配送ドローン市場は、キャンパス内設定またはラストマイルルートを通じて、ある地点から別の地点へ小包・医療品・小型貨物を輸送することを主な目的として購入または展開される無人航空機および関連搭載システムを対象としています。
対象外の範囲:写真撮影、地図作成、防衛任務、レクリエーション飛行、ドローンのアフターサービス、および非航空配送ロボットのみに特化した活動は除外されます。
セグメンーション概要
-
ドローンタイプ別
- 回転翼
- 固定翼
-
ペイロード容量別
- 5kg未満
- 5〜10kg
- 10kg超
-
配送範囲別
- 25km未満
- 25〜50km
- 50km超
-
エンドユーザー産業別
- 小売・Eコマース
- 食品・グロサリー
- 医療・医薬品物流
- 郵便・宅配便
- 産業・建設
-
地域別
-
北米
- 米国
- カナダ
- メキシコ
-
ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
-
アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
-
南米
- ブラジル
- アルゼンチン
- その他の南米
-
中東・アフリカ
-
中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
-
アフリカ
- 南アフリカ
- その他のアフリカ
-
中東
-
北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、配送ドローンの展開を形成する需要シグナルと運用上の制約をマッピングするために使用されました。航空規制当局の公表資料(UASルールおよび免除経路に関するもの)、航空機部品の税関・貿易統計、小包フローおよびラストマイル強度を代理する政府交通統計などの公開情報源を参照しました。
前提条件を実用的に保つため、技術的・採用に関するインプットは、査読済みのUASロジスティクス論文、配送関連特許データベース、安全性・リモートID・耐空性の方向性を明確にする関連協会および標準化団体の資料などを用いてクロスチェックしました。また、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道も精査し、必要に応じて有料の企業財務・インテリジェンスサブスクリプションを通じて財務の正規化を補完しました。このリストはあくまで例示であり、データ収集・検証・明確化のために他にも多数の情報源を使用しています。
一次インタビューおよびサーベイ
一次調査は、オペレーター、物流ユーザー、ドローンOEMおよびインテグレーター、ならびに許認可・フリート運用・配送経済性を追跡する支援エコシステムの専門家を対象に実施しました。これらの議論は、地域別の採用タイムライン、現実的なペイロードおよび航続距離のユースケース、フリートがパイロットから規模化されたルートへ移行するにつれた価格変化の確認に使用され、デスクリサーチの弱点は前提条件を確定する前に再確認されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:15% | アジア太平洋:47% |
| 中位層:50% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:21% | マネージャー:55% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、対象となる配送ルート、承認・運用上の制限、現在の安全性および航続距離条件下でドローンに移行可能な配送の割合から需要プールを再構築するトップダウン方式で開始します。その後、サンプリングされたフリート数、ドローン1機あたりの1日の典型的な配送回数、プラットフォームおよび主要搭載サブシステムの価格帯を用いた選択的なボトムアップ検証によって合計値を裏付けます。
モデルで使用される主要インプットには、ペイロードクラスの構成比、ミッションあたりの平均飛行距離、現地規則で許可される運用時間、機体およびバッテリーの交換サイクル、都市部対農村部の配送回廊における配送割合が含まれます。一部の国はUAS許可および試験結果をより明確に公表しているため、小包密度、インフラ整備状況、類似の承認経路などの代理指標を用いてギャップ処理を行い、インタビューのフィードバックで調整します。
予測については、規制承認の速度、目視外飛行(BVLOS)運用の拡大、ユニットエコノミクスの改善ペースの違いを反映するためにシナリオ分析を使用します。各シナリオは、毎年再確認可能な少数のドライバーに基づいており、条件が変化しても予測が説明可能かつ再現可能な状態を維持します。
データ検証と更新サイクル
モデルのアウトプットは、報告されたパイロットから商業化への転換率、発表されたルート許可、観察可能なフリートの規模拡大などの独立したシグナルと照合し、これらの指標と一致しない変化を確認します。差異が生じた場合、前提条件をステップごとに見直し、まず単位定義と通貨タイミング、次に採用・価格インプット、最後に成長ロジックの順で確認します。
承認前に作業はピアレビューされ、大きな変動が生じた場合はオペレーターまたはエコシステムの専門家への再コンタクトを実施して変化内容を確認します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceの配送ドローン市場推計と他の公表推計との比較
配送ドローンの公表市場規模が大きく異なって見えることがあるのは、計上対象が必ずしも同一ではなく、基準年および展開前提が発行者によって異なるためです。差異は通常、計上される価値の内容(ハードウェアのみかサービス収益を含むか)、規制対応状況の扱い方、展開規模拡大に伴う価格変動の想定速度に起因します。
この市場では、実務的なギャップの要因が2つ頻繁に見られます。一部の推計はドローン配送サービスとドローンプラットフォーム販売を混在させており、また他の推計は承認が依然として不均一な多くの国において定常的なBVLOS運用への移行がより速く進むと想定しています。主な差異は、サービス収益と地上ロボットを除外し、採用を国レベルの運用許可と観察可能なフリート活動に基づかせることで生じており、これがMordor Intelligenceの取り扱い方法です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.7億米ドル(2026年) | |
| 業界調査発行社A | 14.0億米ドル(2025年) | 異なる基準年を使用しており、配送関連ドローンコンポーネントおよび展開のより広い定義を混在させている可能性があり、開始値と成長傾向が変化する場合があります。 |
| グローバル調査発行社B | 34.7億米ドル(2025年) | 市場をドローン配送サービスとして捉えており、ドローンプラットフォーム中心の市場規模には計上されないサービス手数料や配送業務収益が含まれる場合があります。 |
3つの数値にわたる最大の要因はスコープであり、同じ飛行が議論されていても、ハードウェア販売と配送サービスでは非常に異なる収益プールが生まれます。単位定義を一貫させ、採用を再確認可能な許可・ルート・フリートシグナルに結びつけることで、当社の推計は明確なインプットに対して追跡可能であり、全体のロジックを書き直すことなく更新できます。


レポートで回答される主要な質問
2026年の配送ドローン市場の規模はどのくらいですか?
配送ドローン市場規模は2026年に14億7,000万米ドルに達し、CAGR 35.69%で2031年までに67億4,000万米ドルに達すると予測されています。
現在、商業配送を支配しているドローンタイプはどれですか?
回転翼プラットフォームが2025年に72.56%の収益シェアをリードし、高密度都市部および屋上荷降ろしミッションに適しています。
最も成長が速い地域の機会はどこですか?
アジア太平洋は中国の農村ルートとインドの製造インセンティブに牽引され、2031年までにCAGR 33.68%で拡大すると予測されています。
なぜ医療提供者はドローンを採用しているのですか?
ドローンは道路アクセスが限られた地域で血液、ワクチン、処方箋の配送時間を数時間から数分に短縮し、患者の転帰を改善します。
オペレーターが注目すべき規制上のマイルストーンは何ですか?
米国のFAA Part 135認証とヨーロッパのEASA認証カテゴリー承認は、定期的な目視外飛行運用のための標準化された経路を提供しています。
最終更新日:


