
Mordor Intelligenceによるインドの朝食シリアル市場分析
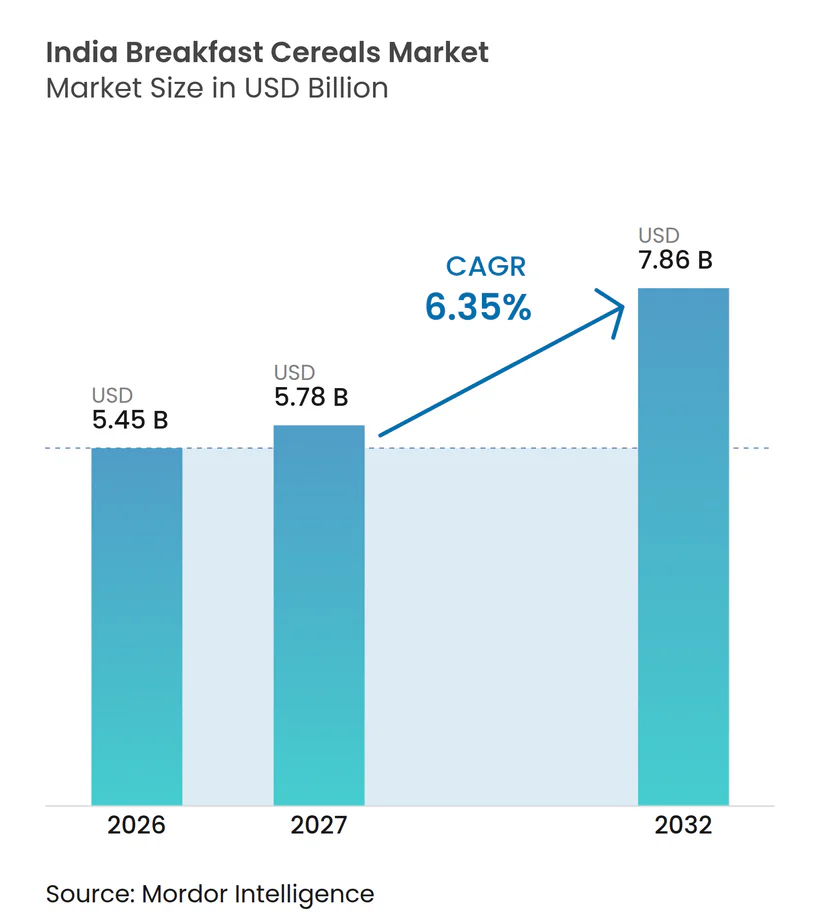
インドの朝食シリアル市場規模は、2026年の5.45 ビリオン 米ドルから2027年には5.78 ビリオン 米ドルに増加し、2032年までに7.86 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 6.35%で成長します。
インドでは、健康志向の購買行動が、栄養を手軽な朝食の一部として提供するシリアルに対する機会を生み出しています。プロテインに特化したオーツ麦やミューズリーは、シリアルレンジに栄養的な付加価値を求める消費者を獲得するためのサプライヤー間競争を促しています。モダントレードおよびeコマースは、こうした商品を大都市の店舗やオンライン食料品購入へと届けています。食費への懸念や馴染みのある塩味の朝食は、その関心が日常的な利用へと転換される速度を制限しています。このため、プロテイン主導のシリアル拡大は、単にバリエーションを増やすだけでなく、栄養上のメリットが繰り返しの購入コストを正当化するパッケージに依存しています。
主要レポートのポイント
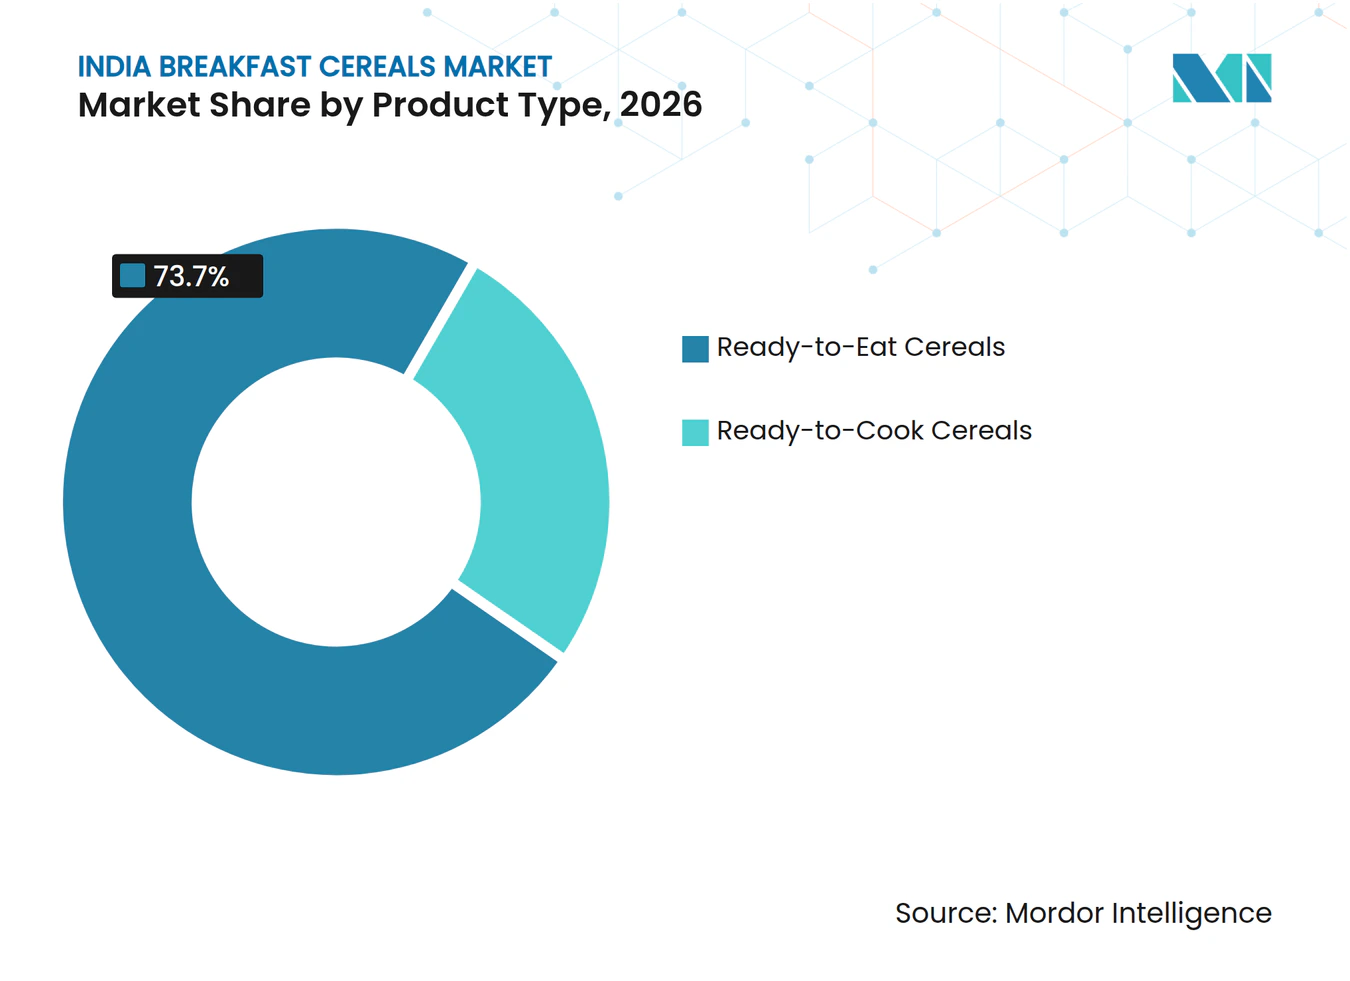
- 製品タイプ別では、すぐに食べられるシリアルが2026年のインドの朝食シリアル市場シェアの73.7%を占め、調理が必要なシリアルは2027年〜2032年にかけてCAGR 6.85%で最も速く成長すると予測されています。
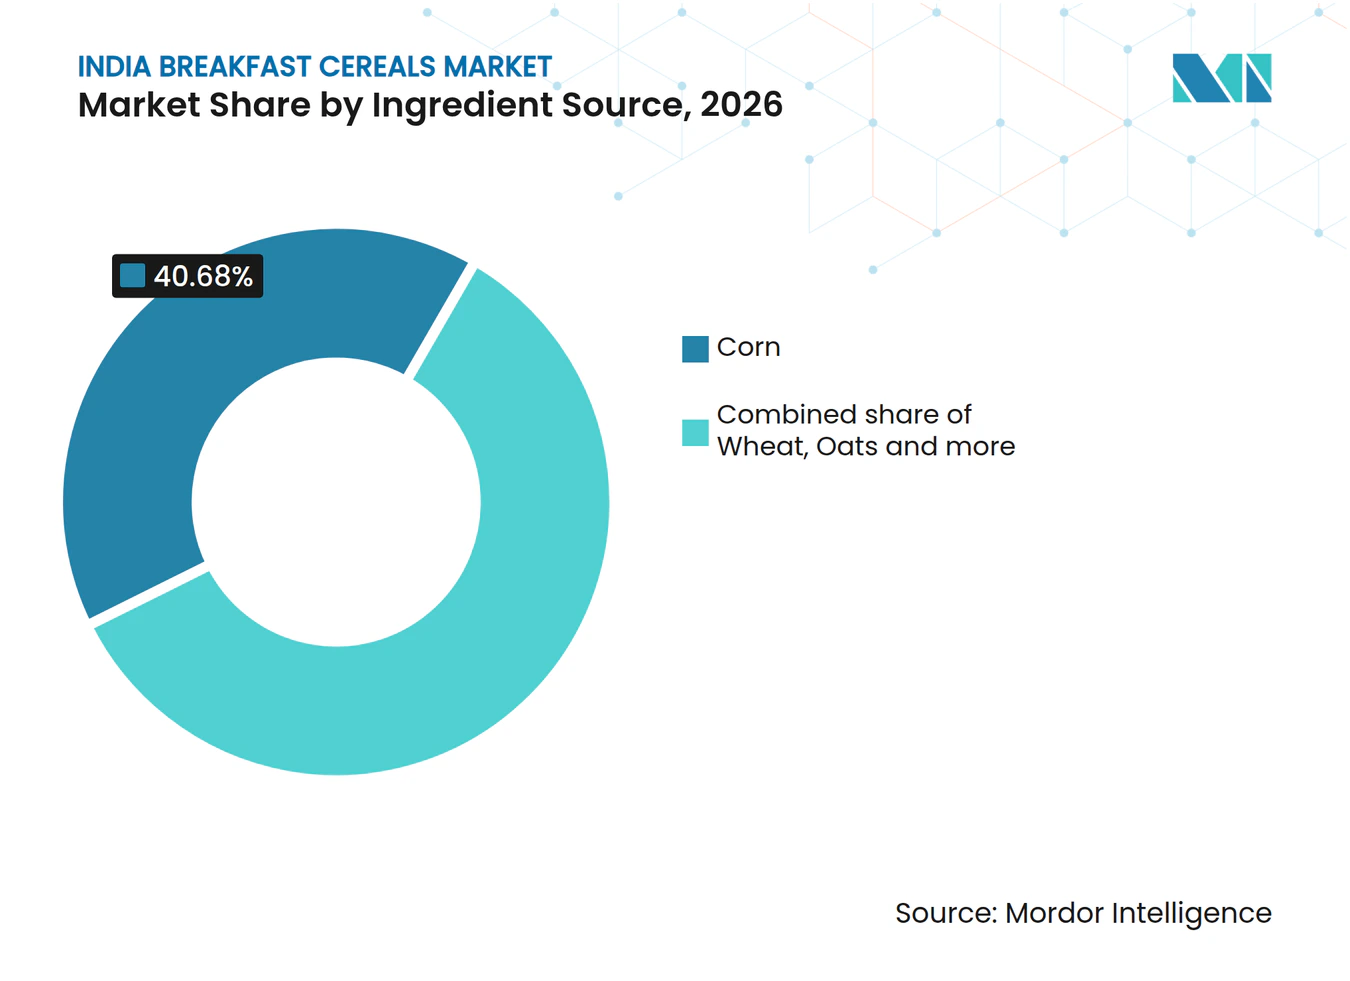
- 原材料の構成はトウモロコシが主導、2026年のインドの朝食シリアル市場規模の40.68%のシェアを占め、オーツ麦は2027年〜2032年にかけてCAGR 7.2%で最も速く成長すると予測されています。
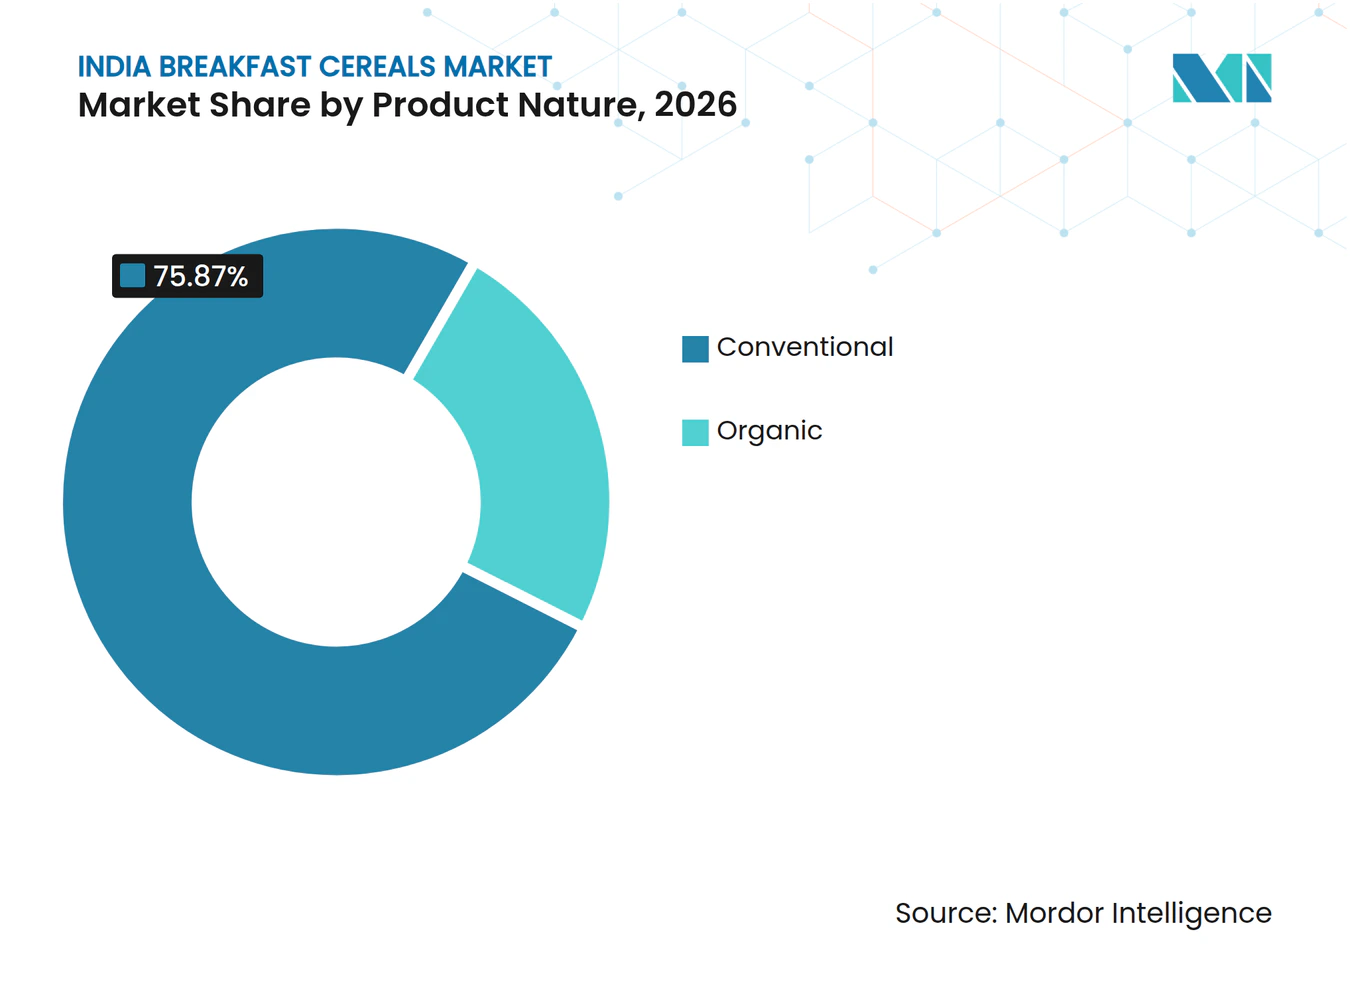
- 製品の性質別では、従来型シリアルが2026年に75.87%のシェアを占め、オーガニックシリアルは2027年〜2032年にかけてCAGR 7.6%で最も速く成長するセグメントと予測されています。
- 包装では、箱が2026年に64.42%のシェアを占め、カップおよびボウルは2027年〜2032年にかけてCAGR 7.4%で最も速く成長すると予測されています。
- スーパーマーケットおよびハイパーマーケットが2026年に60.82%のシェアで流通をリードし、オンライン小売店は2027年〜2032年にかけてCAGR 8%で最も速く成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 健康意識の高い消費者層の拡大 | +2.8% | 全国 | 中期(2〜4年) |
| プロテイン強化SKUによるプレミアム化 | +1.9% | 全国 | 中期(2〜4年) |
| すぐに食べられるシリアルへの需要増加 | +1.8% | 全国 | 短期(2年以内) |
| 共働き世帯の増加 | +1.5% | 全国 | 中期(2〜4年) |
| クリーンラベル製品への消費者嗜好のシフト | +1.1% | 全国 | 中期(2〜4年) |
| 政府のミレット・ミッションによるミレットシリアルの加速 | +0.9% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康意識の高い消費者層の拡大
食事管理は、シリアルメーカーが朝食の栄養構成で競争する理由を与え、調理時間を超えた価値提案を拡大させています。NIQの2025年1月〜2月の調査では、インドの成人食料品購買人口の53%が、運動、健康指標のモニタリング、食事管理を含む積極的な健康改善行動を報告しました。[1] 同じオンライン調査では、インドの回答者の49%が今後12ヶ月間に食物繊維の多い食品をより多く購入する予定であると回答しました。シリアルメーカーにとって、食物繊維含有量はその食事への関心を朝食レシピに転換する手段を提供します。したがって、食物繊維が豊富なシリアルは、人々が食べたいと思う朝食を通じてその計画された食品バスケットの中に位置を確保する必要があり、栄養的な魅力を食事と結びつけ続けることが求められます。
プロテイン強化SKUによるプレミアム化
プロテイン主導のレンジ拡張は、シリアルメーカーに消費者がオーツ麦やミューズリーを選ぶもう一つの栄養的な理由を与えます。2026年7月、FlipkartはインドのジェネレーションZの消費者の間でプロテインオーツとプロテインミューズリーが需要チャートのトップカテゴリーに入ったと報告しました。そのプラットフォームシグナルは、それぞれ独自の調理・食事特性を保持しながら、両フォーマットでプロテインを求める消費者ターゲットにすることを支持しています。通常のオーツ麦やミューズリーを提供するサプライヤーにとって、プロテインに特化したオプションを追加することで、既存のシリアルレンジ内でそのニーズに応えることができます。機会は、消費者がオーツ麦とミューズリーの間で選択する際に、プロテインを求める消費者をそのレンジ内に留めることにあります。
すぐに食べられるシリアルへの需要増加
すぐに食べられるシリアルは、外出前の時間が少ない世帯でも穀物を調理せずにパッケージされた朝食を可能にします。調理の手間が少ないことで、調理した食事の余地がほとんどない朝の機会にシリアルを取り入れることができます。トレードオフは、世帯での調理が省略された場合に、完成品の味と食感が機能しなければならないことです。したがって、メーカーは素早い組み立てと満足のいくレシピのバランスを取る必要があり、食べる品質が繰り返しの需要の中心となります。利便性は最初の朝食の機会を獲得できますが、毎回開封するたびに同じ食べ方ができるレシピだけが、その試用を平ルーティンの定番へと変えることができます。
共働き世帯の増加
同じ世帯の稼ぎ手が異なる時間に出発する場合、朝食はいくつかの別々の準備作業になる可能性があります。個別に組み立てられるシリアルの一人分は、共有の調理スケジュールへの依存を減らし、製品が複数の朝の機会に対応できるようにします。そのニーズに応えるサプライヤーにとって、世帯用パックは各購入者が全内容を準備せずに一人分を取り出せるようにする必要があります。分量取りと繰り返しの開封は、各人が独立して従える説明書とともに、意図されたパックの使用の一部となります。この購入者にとっての価値は複数の食事にわたって節約される調整であるため、世帯用パックのデザインは、より速いレシピとは独立して需要を支えることができます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い価格感度 | -1.6% | 全国 | 短期(2年以内) |
| 熱い塩味の朝食への文化的嗜好 | -1.2% | 全国 | 長期(4年以上) |
| 特殊穀物の原材料コストの変動 | -0.7% | 全国 | 短期(2年以内) |
| 製品の再処方における課題 | -0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い価格感度
価格感度は、シリアルの繰り返しの朝食コストを採用の決定の一部にします。PwCの2025年1月〜2月の調査では、インドの回答者の63%が食費を懸念していることがわかりました。シリアルサプライヤーにとって、その懸念は、購入が世帯の食費にも合わない限り、栄養的な価値提案を商業的に不完全なものにします。この制約は、追加の栄養上のメリットを中心に位置づけられたレンジに特に関連しており、それらのメリットは繰り返しの食事のための支出を正当化する必要があります。小さな入門用パックは、製品を試すために必要な初期支払いを減らすことができます。残る障壁は連続した朝食にわたる手頃な価格であり、これは差別化されたシリアルの価値提案が最初の購入を日常的な消費に変えることができる速度を制限します。
熱い塩味の朝食への文化的嗜好
馴染みのある塩味の朝食は、より速い調理だけでは解決できない味の障壁を生み出します。2026年1月、インドのパッケージ朝食シリアルは、伝統な塩味の朝食への長年の嗜好とともに、都市部の高所得世帯に集中したニッチなカテゴリーでした。これは、シリアルを調理時間の代替としてのみ位置づけることの有用性を制限します。メーカーはまた、朝食の機会に合った風味と食事体験を購入者に提供する必要があります。馴染みのある風味に合わせることは、パッケージシリアルが都市部の高所得層を超えて広がる前にサプライヤーが負担する製品開発コストを追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
完成した利便性と調理済み食事の価値提案すぐに食べられるシリアルは、2026年のインドの朝食シリアル市場規模の73.7%のシェアを占めました。この位置は、確立されたシリアル支出をターゲットとするサプライヤーにとって、すぐに食べられるレシピを幅広い商業的出発点にします。製品開発は、消費のために準備が整ったシリアル内で異なる朝食の好みに対応でき、参入者が一つの食事の好みに集中する余地を与えます。挑戦者は、購入者に調理準備のルーティンを採用させることなく、その用途で競争することができます。すべてすぐに食べられる商品が調理時間を節約するため、挑戦者の優位性は、既存の購入者が最初のボウルで気づく味、食感、またはフォーマットから生まれなければなりません。
調理が必要なシリアルは、2027年〜2032年にかけてCAGR 6.85%で成長すると予測されており、最も速く成長するセグメントとなっています。2026年5月、RPサンジブ・ゴエンカ・グループ傘下のブランドであるToo Yumm!が、インドの調理が必要な朝食セグメントにハイプロテインスーパーオーツを発売しました。この発売はプロテインの価値提案と家庭での調理を組み合わせ、参入者に既製シリアルとは異なる朝食用途を提供します。朝食を調理することを選ぶ購入者にとって、その栄養的な価値提案は調理手順を価値あるものにするレシピの中に位置づけられる必要があります。したがって、参入者は製品が可能にする調理済み食事で競争し、利便性はその意図された用途に対して判断されます。


注記: 全セグメントのシェアはレポート購入後に入手可能
原材料源別:
トウモロコシの製造とオーツ麦のブランド競争トウモロコシは2026年のインドの朝食シリアル市場シェアの40.68%を占めました。多角化した食品・飲料メーカーであるMohan Meakinは、2025〜26年度にコーンフレークを製造しました。その製造拠点には、ガジアバードのモハン・ナガルに朝食食品工場が別途含まれていました。この例は、コーンフレークを多角化メーカーの食品レンジ内に位置づけ、シリアル専門業者に評価すべき競合他社を提供します。したがって、コーンフレークの専門化は、Mohan Meakinと競争する際に、穀物自体を超えた完成品のメリットを購入者に示す必要があります。
オーツ麦は2027年〜2032年にかけてCAGR 7.2%で成長すると予測されており、最も速く成長するセグメントとなっています。Maricoは、Saffola OatsがQ1FY2027に市場シェアを獲得し、リーダーシップポジションをさらに強化したと報告しました。ブランドレルの獲得は、オーツ麦内での競争的な実行が、メーカーが原材料の予測成長をどのように取り込むかに関連することを示しています。報告された獲得がカテゴリーのリーディングブランドに属するため、挑戦者はカテゴリーの成長だけではシェアを確保できないため、処方または風味を通じてSaffola Oatsからシェアを獲得する必要があります。

注記: 全セグメントのシェアはレポート購入後に入手可能
製品の性質別:
レシピの差別化とオーガニックのアイデンティティ従来型シリアルは2026年に市場の75.87%を占め、製品の性質別で最大のセグメントとなりました。従来型製品のブリーフにより、メーカーはシリアルの中心的な差別化ポイントとして穀物の組み合わせ、風味、調理を設定することができます。オーガニックのアイデンティティがカテゴリーの基盤ではいため、参入者は穀物の組み合わせ、風味、または調理上のメリットを乗り換える価値があるものにする必要があります。すでにこれらのシリアルを選んでいる購入者を対象とした従来型ラインにとって、レシピの変更は受け入れられた風味や調理ルーティンを乱すリスクを上回るメリットを必要とします。
オーガニックシリアルは2027年〜2032年にかけてCAGR 7.6%で成長すると予測されており、最も速く成長するセグメントとなっています。小売りで販売または販売促進されるオーガニック食品は、指定された直接販売免除を条件として、国家オーガニック生産プログラム、インドの参加型保証システム、またはその他の通知されたシステムに準拠する必要があります。小売りを通じて販売されるブランドシリアルにとって、認定システムへの準拠はオーガニックポジショニングの参入条件となります。FSSAIが決定する小規模原産者および生産者組織の免除は、最終消費者への直接販売に関するものです。したがって、オーガニック小売ラインの開発は、レシピに生産システムの要件を追加し、ブランドが風味フォーマットで競争できるようになる前に必要な作業を増加させます。
注記: 全セグメントのシェアはレポート購入後に入手可能
包装タイプ別:
材料コンプライアンスが食事フォーマットを形成する箱は2026年に市場の64.42%を占め、最大の包装セグメントとなりました。食品容器に使用される食品接触用板紙は、折り畳み箱用板紙のIS 1776および段ボール箱のIS 2771を含む、適用可能な指定インド規格を満たす必要があります。これらの材料固有の要件は、シリアルパッケージの食品接触機能に関連する板紙の選択を重要にします。そのような箱を選択する食品事業者は、選択した材料仕様をコンテナの意図された役割に合わせる必要があります。規格は直接食品に接触する板紙に適用されるため、コンプライアンスチェックはどの箱の表面が実際にシリアルに触れるかによって決まりま。
カップおよびボウルは2027年〜2032年にかけてCAGR 7.4%で成長すると予測されており、最も速く成長するセグメントとなっています。カップや紙蓋に紙が使用される場合、インドの包装規則では食品グレードで汚染物質を含まないことが要求されます。この条件は、カップ材料を製品設計の明示的な部分とし、意図された食事方法とともに考慮されるべきものにします。紙ベースの食事フォーマットでは、シリアルとコンテナを一緒に指定して、パックが購入者に届く前に紙が食品接触要件を満たすようにする必要があります。
流通チャネル別:
物理的なリーチとデジタルショッピングの機会スーパーマーケットおよびハイパーマーケットは2026年に市場の60.82%を占め、最大の流通セグメントとなりました。Avenue Supermartsは2025〜26年度に85店のDMartを追加し、年度末には15州、1連邦直轄領、国家首都圏にわたって500店舗を展開しました。そのクラスターベースの拡大は、新しい地域に進出する前に既存エリアでのプレゼンスを深めることに焦点を当てていました。シリアルサプライヤーにとって、そのパターンは小売業者の既存クラスター内での深さを独自の流通機会にします。DMartの既存クラスターでは、サプライヤーは小売業者の次の地理的拡大を追求する前に、より密集した店舗グループを中心にカバレッジを構築することができます。
オンライン小売店は2027年〜2032年にかけてCAGR 8%で成長すると予測されており、最も速く成長するセグメントとなっています。NIQは、インドのeコマースFMCG販売が2026年4月〜6月に前年比で数量ベースで34.8%成長したと報告しました。NIQの2025年リテールパルスは、クイックコマースが食料品の補充に対応し、バスケットサイの増加がより完全なパントリーショッピングを伴うと説明しました。その組み合わせは、短期間での補充から計画的な世帯食料品購入まで、デジタル小売内で異なるシリアルショッピングの機会を開きます。シリアルの提供をそれらの機会に合わせることで、オンライン流通を即時購入だけでなく繰り返しのパントリーニーズにも有用にし、ブランドにチャネルを発展させる複数の方法を提供します。
地理的分析
ムンバイ、デリー、バンガロール、チェンナイは、組織化された店舗とデジタルチャネルを組み合わせた大都市のシリアル小売を示しています。業界幹部は、2025年に大都市でのコーンフレーク、ミューズリー、オーツ麦の主要な販売チャネルとしてモダントレードとeコマースを説明しました。その組み合わせは、大都市でのローンチを調整された流通決定にします。なぜなら、店舗でのプレゼンスとオンラインの提供が同じ都市環境に到達する異なる方法に対応するからです。シリアルサプライヤーにとって、実際的な結果は、都市を単一のチャネルに割り当てるのではなく、製品の値提案を物理的な小売とデジタルショッピングの両方で一貫して提供しながら、それらのルートを一緒に開発することです。
大都市市場内では、カテゴリーのリーチと健康志向製品を支えるチャネルが異なる商業的優先事項を示す可能性があります。2026年2月、Bagrry'sのディレクターであるAditya Bagriは、一般取引でのより深いカテゴリー浸透にもかかわらず、eコマースが大都市での健康志向のミューズリーとオーツ麦の販売を推進していると述べました。[2] その組み合わせは、一般取引に関連するより広いリーチを維持しながら、それらの特定のシリアルの価値提案を発展させる方法としてデジタル流通を扱うことを支持します。したがって、サプライヤーは健康志向ラインを構築するために使用するチャネルを、より広いカテゴリーカバレッジに必要なチャネルと区別することができ、大都市の拡大に均一なオンラインシフトではなく製品固有の方向性を与えます。
ハリヤーナー州は、大都市のショッピングパターンとは異なる役割を持つ地域の生産側を示しています。2026年6月、Kayemはハリヤーナー州の3拠点(ライ、パニパット、グルガオン)で朝食シリアルの契約製造業者として操業し、FMCG顧客にサービスを提供していました。その拠点は、製造パートナーシップを地域消費者市場の選択とは別の商業的問題にします。2025年12月、デリーNCRのある食料品チェーンの匿名の販売責任者は、ミューズリーやグラノーラなどの西洋式朝食アイテムの販売が落ちたと報告しました。したがって、地域戦略はハリヤーナー州の契約製造基盤を、あるスーパーマーケットチェーンがミューズリーとグラノーラの販売減少を報告したデリーNCRの小売需要とは別に扱う必要があります。
規制の枠組みと見通し
選択された管轄区域の比較は、パッケージ朝食シリアルメーカーの観点からインドの国家制度とデリーの実施を検討します。全粒穀物朝食シリアルは、乾燥重量で少なくとも25%の全粒穀物を含み、シリア、擬似穀物または穀物が最初の原材料として記載されている必要があります。[3] これらの要件は、処方と原材料順序の管理を関連するシリアルの価値提案の商業的出発点にします。デリーは、製造、販売、保管、流通に国家食品安全の枠組みを適用する管理および執行機能を追加します。
規制テーブル
| 決定要因 | インド | デリー |
|---|---|---|
| 主要機関 | インド食品安全基準局 | 食品安全局長が率いる食品安全局 |
| 主要な手段または方向性 | 朝食シリアル製品基準;国家ラベリング移行の枠組み | 2006年食品安全基準法および国家規則・規制 |
| 商業的効果 | 全粒穀物の組成と原材料リストの要件;予定されたラベル移行 | 食品製造、販売、保管、流通をカバーする地域執行 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドとデリーは、国家処方基準が組成とラベリングの義務を設定し、デリーがその枠組みを地域で執行するため、中程度の評価を受けています。FSSAIの2025年草案は、添加糖、飽和脂肪、ナトリウムの1食分あたりの推奨食事摂取量への貢献率について、太く大きなテキストを提案し、コメント期間は終了しています。草案として、その草案は国家の義務とデリーの執行役割を両方の変化なし評価の基盤として残しています。FSSAIの2025年1月の規則の下では、採用されたラベリング変更は通知から少なくとも180日後の7月1日に発効するため、最低移行時間は通知された改正が保留中の両方の変化なし評価を支持します。
バリューチェーンの段階
バリューチェーンは、食品製造、ブランドの商業化、オンラインマーケットプレイスへのアクセスを別々の商業段階として比較します。HSM Foods InternationalとGHA Food Productsは、Tata Soulfullの生産チェーン内のメーカーです。Tata Consumer Soulfullは、ミレットミューズリー、マサラオーツ+、コーンフレーク、ラギバイツにわたる朝食ポートフォリオを販売しています。れらの役割は、食品を製造する能力をシリアルレンジの所有と商業化から分離し、下流のマーケットプレイスサービスが購入者への別のルートを提供します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 食品製造 | HSM Foods International、GHA Food Productsなどの食品メーカー | 製造製品の販売 | 生産仕様を意図されたシリアルフォーマットに合わせること | 製品固有の仕様に合意し、生産を認定する |
| ブランドの商業化 | Tata Consumer Soulfull、Marico Ltd(Saffola)などのブランドオーナー | ブランドシリアルの販売 | より広いレンジにわたって異なる製品アイデンティティを維持すること | 各シリアルラインに別々の食事用途を定義する |
| オンラインマーケットプレイスへのアクセス | Flipkartなどのマーケットプレイス運営者 | 2025年11月モデルにおける課金対象販売に対するセラーコミッション | プラットフォームの手数料体系への依存 | 取引手数料と適格性をセラー規約に明示する |
| 情報源: Mordor Intelligence | ||||
2025年11月、Flipkartは、1,000インドルピー(11.27 米ドル)未満の製品を出品する適格セラーが新しいレートカードの下でコミッションを支払わないと発表しました。その上限以下のパックを提供するシリアルブランドにとって、発表された免除はFlipkartの適格販売にコミッションがかからないことを意味しました。したがって、パック価格とセラーの適格性が、Flipkartのセラーがその免除を使用できるかどうかを決定し、発表された条件の下でそのマーケットプレイスでのコミッションを条件付きコストにしました。
競争環境
市場集中度
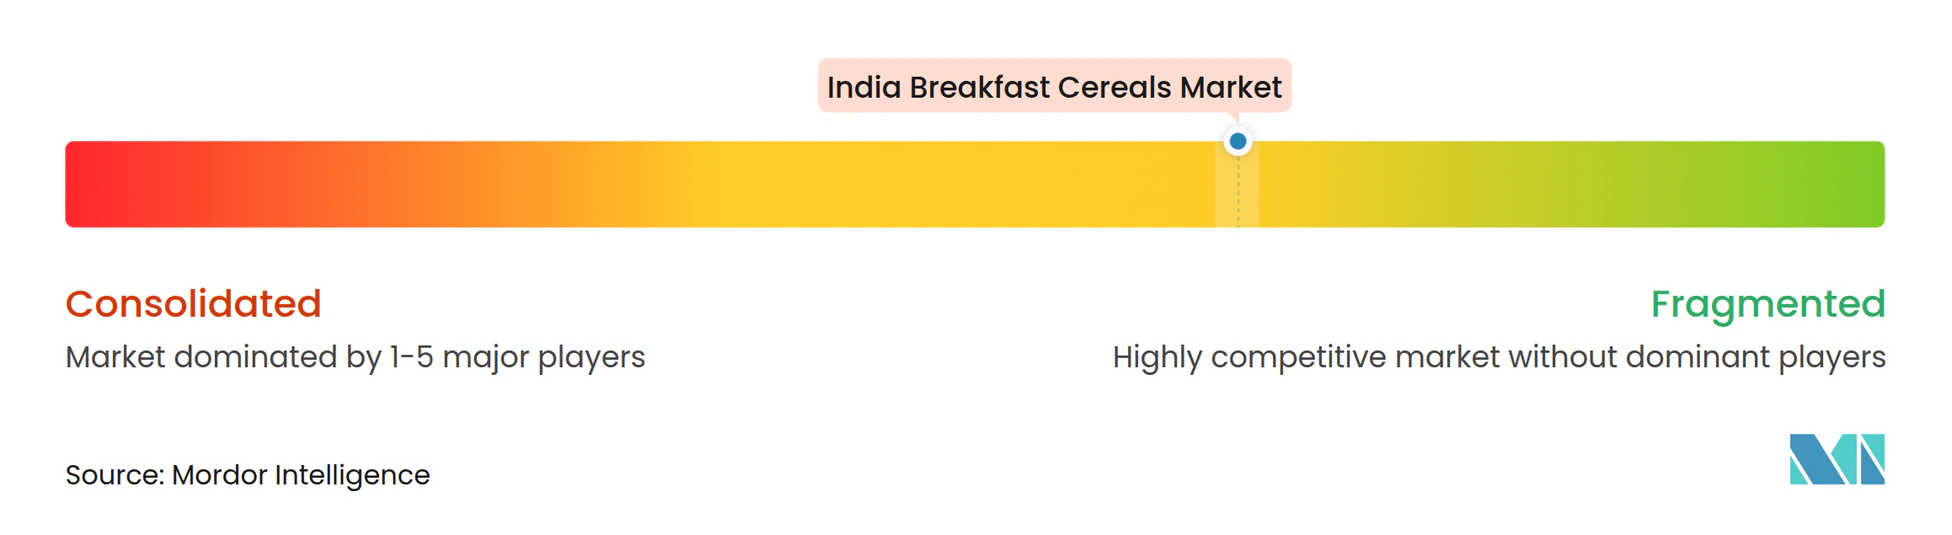
Bagrry's India Ltdはインドでオーツ麦、ミューズリー、フレーク、ブラン製品を販売し、PepsiCo India(Quaker)はQuakerをオーツ麦ブランドとして販売しています。Marsが買収したKellanovaのビジネス、Nestle SA、Marico Ltd(Saffola)が主要参加者グループを構成しています。2025年3月時点でNestle SAが最終持株会社であるNestle Indiaは、2024〜25年度に調理済み料理・調理補助品内の朝食シリアルポートフォリオをMUNCH Choco Fillsで拡大しました。Kellanova Indiaの会社売上は2025年度に約8%増加しました。Bagrry'sとKellanova Indiaは朝食シリアルを製造し、Nestle IndiaとMaricoはより広い食品ポートフォリオ内でシリアルを報告しており、異なる企業モデルにわたって朝食が競争の共通ポイントとなっています。
Marico Ltdは、Q1FY2027にその広範なフーズポートフォリオで43%の成長を報告しました。別途、そのSaffola Foodsポートフォリオはその四半期に二桁成長を達成し、Saffola Soya Chunks、オーツ麦、ミューズリーが牽引しました。その結果は、オーツ麦とミューズリーを同じ成長するSaffola Foodsポートフォリオ内の非シリアル製品と並べ、ブランドに複数の食事用途を与えます。したがって、Bagrry'sのような挑戦者は、Saffola Foodsの報告された成長の背後にあるシリアルと非シリアルの用途の組み合わせを再現せずに、シリアルレンジの深さを通じて競争することができます。
Marsは2025年12月11日にKellanovaのグローバル買収を完了し、ケロッグの国際シリアルブランドを含むポートフォリオを取得しました。2026年1月、KellanovaのインドビジネスリーダーはかつてのビジネスをMars Snackingの一部として説明し、統合は段階的に行われると述べました。その所有権変更に続く商業的問は、各シリアルの価値提案を購入者に明確に保ちながら、より広いブランドポートフォリオをどのように整理するかです。FSSAIの食品製品基準は、かつてのKellanova Indiaのビジネスがインドで製造または販売するすべての朝食シリアルに適用されるため、所有権の変更はそれらの義務を変えません。Kellanova Indiaは2025年9月に、その戦略がChocos、ミューズリー、牛乳入りコーンフレークを優先すると述べたため、買収されたミューズリーレンジは統合が段階的と説明される中で同じ消費者の意思決定においてSaffola Muesliと競合します。
インドの朝食シリアル産業のリーダー
-
Bagrry's India Ltd
-
PepsiCo India (Quaker)
-
Kellanova
-
Nestle SA
-
Marico Ltd (Saffola)
- 注:主要企業の掲載順は順位を示すものではありません。
インドの朝食シリアル市場 このレポートでカバーされる企業
- Kellanova
- Bagrry's India Ltd
- PepsiCo India (Quaker)
- Nestle SA
- Marico Ltd (Saffola)
- Patanjali Ayurved Ltd
- Tata Consumer Products (Soulfull)
- General Mills India
- Future Consumer Ltd
- Shanti Foods
- V.R. Industries (8AM)
- True Elements (HW Wellness Solutions)
- YogaBar (Sproutlife Foods)
- Manna Foods (Southern Health Foods)
- Hindustan Unilever (Horlicks Cereals)
- Mohan Meakin (Champion Corn Flakes)
- Orkla India Ltd
- Natureland Organics
- Vitomorn Foods
- Veeba (Greensoul Granola)
市場参加者にとっての主要な機会
機会は、インドのミレットベース製品インセンティブスキームの下ですでに承認されているメーカーのミレットシリアルの用途を比較します。その適格性は、ミューズリーや朝食シリアルを含む、重量または容量で15%以上のミレットを含む消費者パックのパッケージ化されたブランドの調理が必要な製品およびすぐに食べられる製品をカバーします。スキームは2026〜27年度まで続き、その年のインセンティブは2027〜28年度に支払われる予定です。製品開発は、その定義された製品と申請者基盤内で異なるシリアルの用途に対応することができます。
市場機会テーブル
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 組み立て朝食向けミレットミューズリー | ミューズリーの適格性が定義されたミレット主導の提供を支持する | 世帯のミューズリー購入者 | 承認された製品条件内で認識可能なミレットミューズリーを開発する | 混合穀物レシピで独自のミレットアイデンティティを維持すること | ミレットミューズリーを開発する承認済みメーカー |
| ミレットベースの調理済み朝食シリアル | 調理が必要な適格性が製品開発ルートを提供する | 熱いシリアルを準備する世帯 | 明確な調理方法を持つミレットシリアルを開発する | 調理作業と意図された朝食用途のバランスを取ること | 承認済の調理が必要なシリアルメーカー |
| 調理なしで消費されるミレットシリアル | すぐに食べられる適格性が異なる食事用途を支持する | 組み立てシリアル食を求める世帯 | 調理なしで消費に適したミレット主導のシリアルを作成する | 適格な処方内で完成した食感を実現すること | 承認済みのすぐに食べられるシリアルメーカー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、スキームの最終実施年度である2026〜27年度中に適格なミレットシリアルを商業化する承認済み申請者のためのものです。残りの実施期間は適格販売の窓口を制限し、その年のインセンティブは2027〜28年度に支払われる予定です。その窓口を超えて継続することを意図したラインは、スキームのサポートが終了した後も購入者がそのミレットレシピと調理フォーマットを選択する必要があります。
最近の産業開発事情 インドの朝食シリアル市場
- 2026年5月:RPサンジブ・ゴエンカ・グループ傘下のブランドであるToo Yumm!が、インドの調理が必要な朝食セグメントにハイプロテインスーパーオーツを発売しました。
- 2025年12月:Marsがケロッグの国際シリアルブランドを含むポートフォリオを持つKellanovaのグローバル買収を完了しました。
インドの朝食シリアル市場 レポートの範囲と調査方法論
市場の定義と範囲
インドの朝食シリアル市場は、インドで小売および類似チャネルを通じて家庭内消費向けに販売されるすぐに食べられる朝食シリアル製品および調理が必要な朝食シリアル製品への年間小売支出を測定します。原材料源と製品の性質にわたるパッケージシリアル製品をカバーします。
スコープの除外:自家製シリアル代替品、通常の穀物として販売される散売の非ブランド主食、シリアル生産のために供給される別途販売の穀物またはその他の原材料、および調理済み食事として販売される非シリアル朝食食品は除外されます。
セグメンテーションの概要
- 製品タイプ別
- すぐに食べられるシリアル
- フレーク
- パフシリアル
- グラノーラとクラスター
- その他(コーティング/砂糖がけシリアル、シュレッドおよびスレッド)
- 調理が必要なシリアル
- ホットオートミール
- ミューズリーとポリッジミックス
- その他の調理が必要なシリアル
- すぐに食べられるシリアル
- 原材料源別
- 小麦
- トウモロコシ
- オーツ麦
- 米
- 大麦
- その他
- 製品の性質別
- 従来型
- オーガニック
- 包装タイプ別
- 箱
- スタンドアップパウチ
- カップおよびボウル
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売店
- その他の流通チャネル
データース、市場規模測定、および検証
デスクリサーチ
統計・計画実施省の家計消費支出調査は広範な家計食料支出の文脈を提供し、インド食品安全基準局のシリアル基準はどのパッケージ製品と処方が朝食シリアルとして適格かを明確にします。APEDAのインドミレット生産データやMaricoの年次報告書などのソースは、インドに関連する原材料の入手可能性、製品発売、チャネルおよび企業の開示を評価するのに役立ちます。
企業の年次報告書、投資家向けプレゼンテーション、政府データ、貿易情報、信頼できるビジネスプレスは、報告された売上、価格、流通の変化、および投入条件を相互確認するためにそれらの公開ソースを補完することができます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューと調査
インドを拠点とするシリアルメーカー、ブランドおよびカテゴリーリーダー、調達および販売マネージャー、ディストリビューター、小売バイヤーからの構造化インタビューと調査インプットは、デスクリサーチからき出された製品境界、チャネルカバレッジ、価格および数量の前提をテストします。回答者は、製品タイプ、原材料源、製品の性質、包装、チャネル別の変化を説明し、報告された数値が家庭小売販売または別の取引段階を表すかどうかを特定するよう求められます。証拠が矛盾する場合やセグメントに直接的な測定値がない場合、アナリストは定義と期間を文書化し、明確化のためのフォローアップを求め、推定に使用する前に独立した企業、小売、公開データとの照合を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 機能/ユニットリーダー:30% | |
| 小規模プレーヤー:20% | マネージャー:50% |
市場規模測定と予測
推定はトップダウンで、パッケージのすぐに食べられるシリアルおよび調理が必要なシリアルへのインドの年間家庭小売支出から始まり、選択された合計をサンプリングされた小売価格×数量およびサプライヤーまたはチャネルの売上集計と照合しますが、それらの照合を完全なボトムアップセンサスとして扱いません。アナリストは、家計消費支出、シリアルおよび特殊穀物の入手可能性、観察された小売価格とパックミックス、企業報告のシリアル販売、組織化およびオンラインチャネルのリーチをモデル指標として使用できます:家計データはアドレス可能な食料予算を組み立て、原材料データは供給とコスト条件を示し、価格とパックミックスは価格変化と数量変化を分離し、企業の開示はブランド活動を固定し、チャネルデータは購入者へのアクセスをテストします。多変量回帰はこれらの指標を市場の年間価値トレンドに関連付けることができ、食費圧力、プレミアム製品の採用、チャネル拡大のシナリオ分析を行います。セグメントシェアは、公開されたカテゴリー分割、企業およびチャネルの開示、製品証拠、構造化された回答者チェックから構築され、各セグメンテーションビューが小売市場をカバーするように調整されます。価値予測では、アナリストはチャネルおよび製品データとともに観察された小売価格を追跡することで、販売ユニットとパックミックスの変化から価格変動を区します。専門家は変数レベルの予測の方向性と妥当性をレビューし、矛盾する定義や欠落した期間を明確にし、選択的な小売価格×数量チェックとサプライヤーまたはチャネルの集計は、記録が不完全な場合にトップダウン合計と文書化および調整されます。
データ検証と更新サイクル
アナリストは、市場合計とセグメント推定を独立した家計、企業、小売、貿易、原材料供給シグナルと照合し、各ソースがインドのカバレッジ、一貫した小売取引基盤、記載された測定期間を使用していることを確認します。外れ値、変化する価格・数量関係、シェア合計、トップダウン推定と選択的なチャネルまたはサプライヤーチェックとの乖離を調査し、ソースレビューまたは対象を絞った再コンタクトを通じて異常を解決し、複数段階のアナリストレビューとサインオフの前に処理を記録します。証拠は毎年更新され、価格、規制、供給、流通に重大な変化をもたらす重要なイベントが発生した場合はサイクル間にレビューされ、新鮮な納品前パスで再確認されます。
Mordor Intelligenceのインドの朝食シリアル市場規模と他の公開推定値との比較
公開された推定値は、カウントする取引と製品、および需要をモデル化するために使用される投入物が異なる場合があります。インドの朝食シリアル市場は、インドで小売および類似チャネルを通じて家庭内消費向けに販売されるすぐに食べられる朝食シリアル製品および調理が必要な朝食シリアル製品への年間小売支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。アナリストは、家計消費支出、シリアルおよび特殊穀物の入手可能性、観察された小売価格とパックミックス、企業報告のシリアル販売、組織化およびオンラインチャネルのリーチをモデル指標として使用できます:家計データはアドレス可能な食料予算を組み立て、原材料データは供給とコスト条件を示し、価格とパックミックスは価格変化と数量変化を分離し、企業の開示はブランド活動を固定し、チャネルデータは購入者へのアクセスをテストします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.78 ビリオン 米ドル(2027年) | |
| 地域コンサルタントA | 0.51 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の価値5.78 ビリオン 米ドルを91.2%下回っています。以前の推定値は、2020年度から2025年度にかけての公開された成長経路に基づく予測です。 |
| 地域コンサルタントB | 4.9 ビリオン 米ドル(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年の価値5.78 ビリオン 米ドルを15.2%下回っています。以前のベースと2030年までの継続的な成長予測は低い方向を示しています。 |
Mordor Intelligenceのアナリストは、市場合計とセグメント推定を独立した家計、企業、小売、貿易、原材料供給シグナルと照合し、各ソースがインドのカバレッジ、一貫した小売取引基盤、記載された測定期間を使用していることを確認します。
レポートで回答された主要な質問
インドの朝食シリアル市場の規模と成長見通しは?
規模は2026年の5.45 ビリオン 米ドルから2027年には5.78 ビリオン 米ドルに増加し、2032年までに7.86 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 6.35%で成長します。
インドでのパッケージ朝食シリアルの需要を牽引しているものは何ですか?
NIQの2025年調査では、インドの成人食料品購買者の53%が積極的な健康改善行動を報告しており、栄養的に差別化されたシリアルへの機会を生み出しています。
最大のシェアを持つ朝食シリアルの製品タイプはどれですか?
すぐに食べられるシリアルが2026年に市場の73.7%を占め、最大の製品タイプセグメントとなっています。
インドのパッケージ朝食シリアル産業で競争している企業はどこですか?
主要参加者には、Bagrry's India Ltd、PepsiCo India(Quaker)、MarsのKellanovaビジネス、Nestle SA、Marico Ltd(Saffola)が含まれます。
インドでの朝食シリアルの採用を制限する可能性があるものは何ですか?
価格感度と馴染みのある塩味の朝食への嗜好が制約となっています。PwCの2025年調査では、インドの回答者の63%が食費を懸念していることがわかりました。
インドの大都市の朝食シリアルチャネルはハリヤーナー州の生産役割とどのように異なりますか?
大都市のシリアル小売はモダントレードとeコマースを組み合わせています。2026年6月、Kayemはハリヤーナー州の3拠点で朝食シリアルの契約製造業者として操業していました。