
炭素繊維テープ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
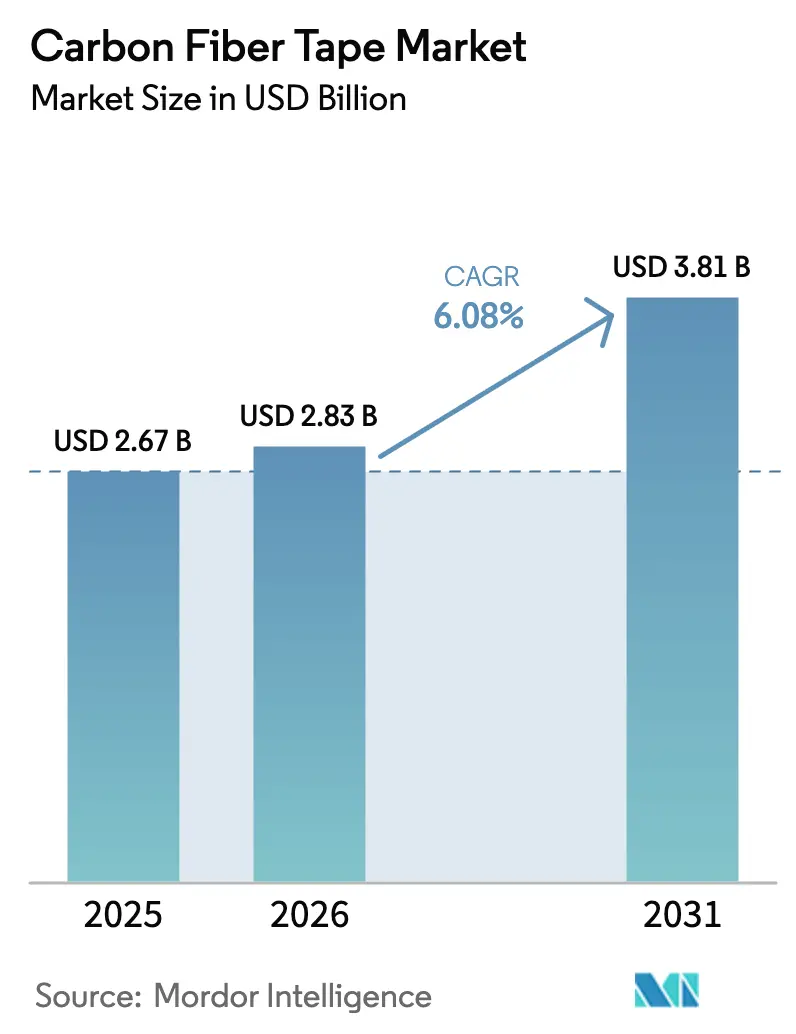
| 市場規模 (2026) | 2.83 十億米ドル |
| 市場規模 (2031) | 3.81 十億米ドル |
| 成長率 (2026 - 2031) | 6.08 % |
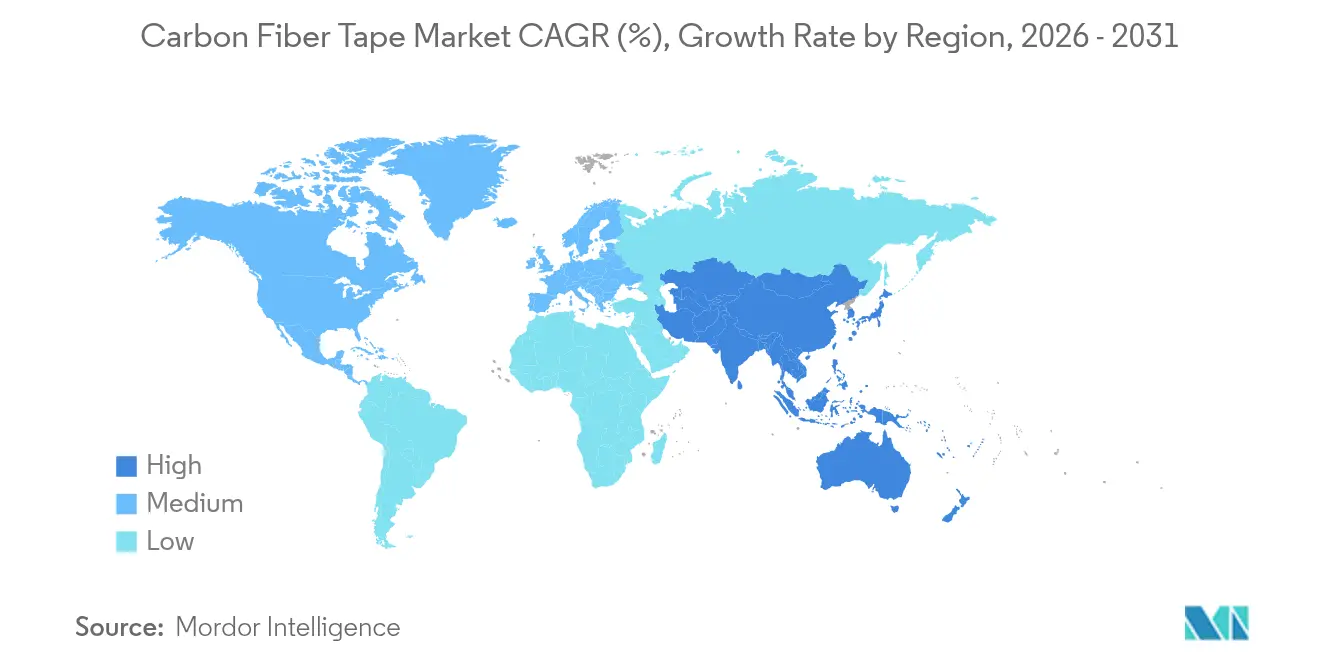
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
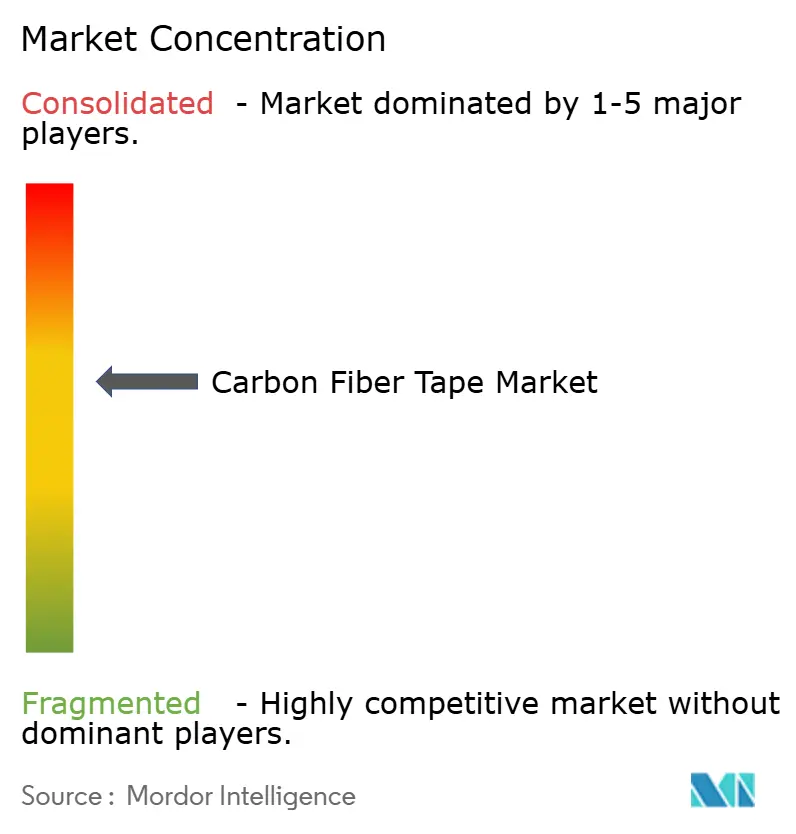
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる炭素繊維テープ市場分析
炭素繊維テープ市場規模は、2025年のUSD 26億7,000万から2026年にはUSD 28億3,000万に拡大し、2026年〜2031年における6.08%のCAGRで2031年にはUSD 38億1,000万に達すると予測されています。この見通しは、航空宇宙セクターがアルミニウムから複合材料への移行を継続していること、次世代単通路機プログラムの拡大、ならびに速度と積層精度においてテープ形式を有利とする自動繊維配置システムの急速な普及に裏付けられています。ホットメルトプリプレグプロセスは、精密な樹脂管理と無溶剤操業を両立することから拡大が続いており、風力タービンブレードの長尺化および極低温水素貯蔵が新たな需要機会を提供しています。サプライサイド戦略は、前駆体価格変動の管理に向けた垂直統合と、厚手積層板の市場投入時期を短縮する迅速な認定プロセスを軸に展開されています。
主要レポートポイント
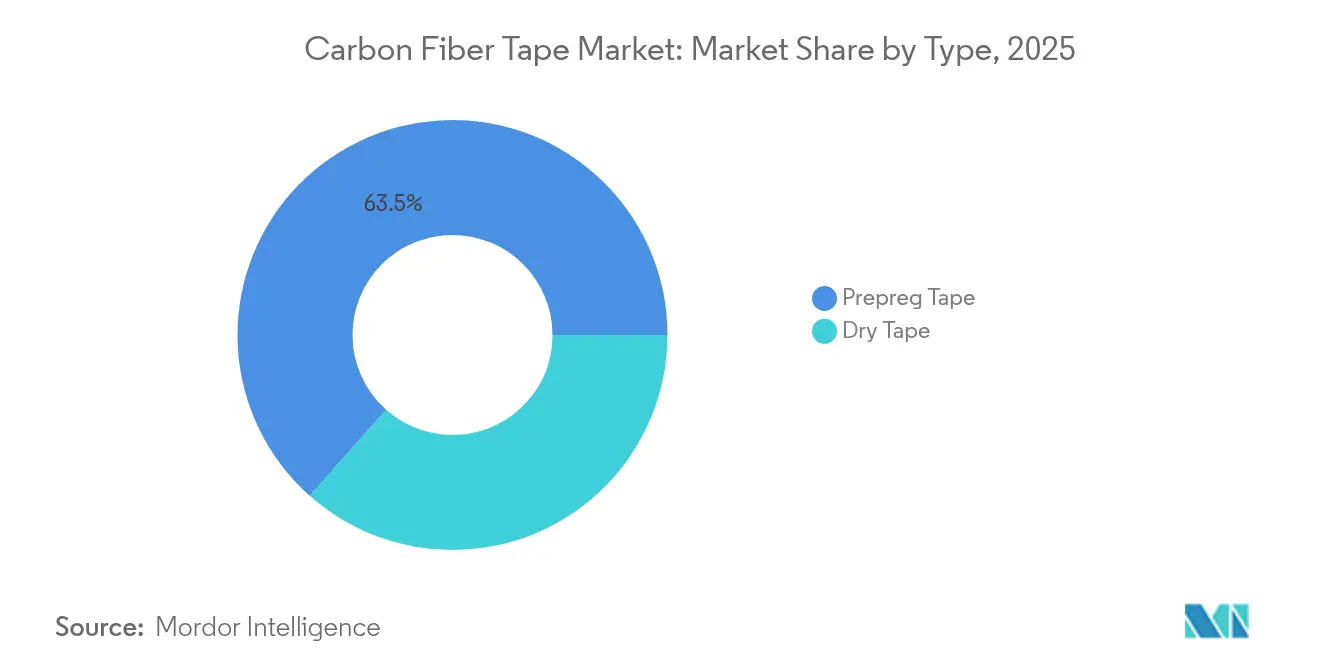
- タイプ別では、プリプレグテープが2025年の炭素繊維テープ市場シェアの63.45%を占め、ドライテープは2031年にかけて最速の6.72%のCAGRを記録しました。
- 樹脂タイプ別では、エポキシが2025年に48.75%の最大シェアを占め、その他の樹脂タイプが2031年にかけて最速の6.85%のCAGRを記録しました。
- 製造プロセス別では、ホットメルトプリプレグが2025年の炭素繊維テープ市場規模の51.25%を占め、2031年にかけて6.68%のCAGRで成長すると予測されています。
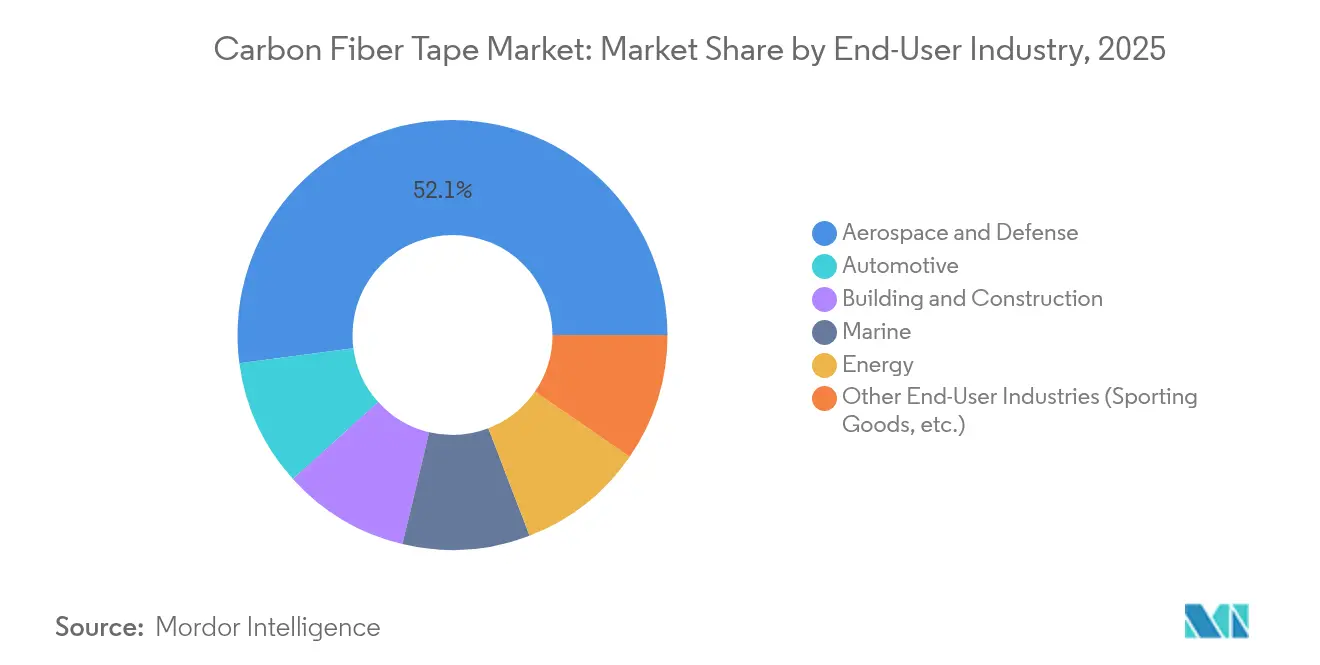
- エンドユーザー産業別では、航空宇宙・防衛セグメントが2025年の炭素繊維テープ市場における収益シェアの52.10%を占め、2031年にかけて6.89%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年の炭素繊維テープ市場規模の36.40%のシェアでトップに立ち、予測期間中に6.57%のCAGRで拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 軽量一次構造に対する航空宇宙需要の急増 | +1.8% | 世界;北米・欧州 | 中期(2〜4年) |
| 次世代単通路機生産の立ち上げ拡大 | +1.5% | 世界;北米・欧州 | 短期(2年以内) |
| EV航続距離延長に向けた自動車の炭素繊維強化プラスチックへの移行 | +1.2% | 世界;アジア太平洋・欧州 | 長期(4年以上) |
| 風力タービンブレードの長尺化に伴う高弾性率テープの需要 | +0.9% | 世界;欧州・アジア太平洋 | 中期(2〜4年) |
| ゼロカーボン航空向け極低温水素タンクの巻き付け加工 | +0.7% | 世界;欧州・北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量一次構造に対する航空宇宙需要の急増
民間・防衛航空機メーカーは、金属製の主翼スパー、胴体外板、フロアビームを炭素繊維テープ積層品に置き換えており、Boeing 787およびAirbus A350プログラムで実証された20%の軽量化という指標とともに耐久性を実現しています[1]ナショナル・コンポジット・センター、「商用航空機における軽量構造」、nccuk.com。自動繊維配置セルは均一なテープ幅と安定したタックを必要とするため、欠陥なしで高い積層速度を達成することができ、需要をさらに拡大させています。TorayのカーボンファイバーとラピッドキュアプリプレグをペアリングするNASAのHiCAMイニシアティブは、ワイドボディおよび単通路機構造のサイクル時間を短縮するために公民連携研究がどのように機能しているかを示す好例です。認定データセットが成熟するにつれ、より多くの一次構造がテープベースの設計に移行し、認定サプライヤーにとって長期的な成長が確保されています。
次世代単通路機生産の立ち上げ拡大
AirbusとBoeingは、A320neoおよび737 MAXファミリーに対して月間二桁台の製造レートを実現するとコミットしています。これらの狭胴機プログラムは、予測可能な繊維配向と最小限の材料廃棄という特性からテープで製造されることが増えている二次・内装複合材部品を大量に消費します。設備プロバイダーのMTorresは、メーカーが社内で樹脂を注入できるドライファイバーテープ形式を導入し、機械的性能を保ちながら原材料コストを最大50%削減しています。民間航空宇宙における炭素繊維総消費量が2021年の16,500トンから2026年には29,100トンに増加すると予測される中、テープはティア1およびティア2サプライヤーのサプライチェーンを支える主要中間材としての地位を確立しています。
EV航続距離延長に向けた自動車の炭素繊維強化プラスチックへの移行
バッテリーパックは電気自動車に相当の質量を加えるため、自動車メーカーはボディ・イン・ホワイト、ルーフ、ドアアーキテクチャに炭素繊維テープを採用して航続距離の回復を図っています。TeslaのModel S PlaidおよびBMWのハイエンドEVラインはすでに、アルミニウム比で部品質量を40〜50%削減する複合材パネルを採用しています。規制面では、欧州において提案された炭素繊維規制の撤回後に支持体制が整備され、量産市場への採用における材料入手可能性が保護されています。オーバーモールドとリサイクルを可能にする熱可塑性テープバリアントは大量生産工場に訴求し、ラージトウグレードはコストカーブを自動車業界の目標範囲内に抑えています。
風力タービンブレードの長尺化に伴う高弾性率テープの需要
10MWクラスを超えるオンショアおよびオフショアタービンは100mを超えるブレードを採用しており、高弾性率炭素繊維テープで補強されたスパーキャップが突風荷重下でのタワー衝突を防ぐために必要な剛性を供給しています。LM Wind Powerの88.4mプロトタイプでは、炭素・ガラスハイブリッドキャップによって疲労基準を満たしながら質量を削減できることが示されました。米国エネルギー省はその後、ヘビートウ炭素繊維がブレード全体の重量を25%低減でき、輸送と設置を容易にすることを確認しました[2]米国エネルギー省、「風力タービンブレード向け最適化炭素繊維」、energy.gov。風力における大量需要は中級グレードのテープメーカーにとって魅力的な規模を生み出し、サプライベースがプルトルージョンおよび一方向テープの生産量を拡大するよう促しています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 前駆体および加工コストの高さ | -1.4% | 世界;コスト感応度の高い市場 | 短期(2年以内) |
| 原料価格およびエネルギーコストの変動 | -0.8% | 世界;アジア太平洋製造拠点 | 中期(2〜4年) |
| 厚手積層板に関する規制認定上のボトルネック | -0.6% | 世界;航空宇宙用途 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
前駆体および加工コストの高さ
ポリアクリロニトリルは完成繊維価格の半分から4分の3を占め、多段階の酸化・炭化プロセスは電力消費が大きいため、メーカーはエネルギー価格急騰のリスクにさらされています。市場価格は産業グレードで平均USD 15/kgであり、航空宇宙グレードではUSD 85,000/tを超え、標準航続距離乗用車などコスト感応度の高いセクターへの普及を阻んでいます。リムリック大学での研究では、エネルギー消費を70%削減できる可能性があるマイクロ波炭化法が実証されましたが、商業化にはまだ距離があります。リグニン系やその他の低コスト前駆体が規模化するまで、テープメーカーは利益率の圧縮を管理するために段階的なプロセス収率の改善と垂直統合を追求し続けなければなりません。
原料価格およびエネルギーコストの変動
中国の炭素繊維スポット価格は、過剰生産能力が軟調な需要に直面したことを背景に、2022年のUSD 33/kgから2024年にはUSD 18/kgに下落し、市場がサイクル的な変動に脆弱であることを示しました。炉は1,000℃超で稼働するため、電力価格の上昇は即座に利益率を侵食し、電力料金が大幅に変動しうるアジア太平洋クラスターでは特に深刻です。メーカーは、最近のサプライチェーン混乱で浮き彫りになった地政学リスクをヘッジし、操業経済を安定させるため、低炭素・低コストの電力網を持つ地域への炉の移転や増設を進めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
プリプレグの優位が品質基準を牽引プリプレグバリアントは2025年に炭素繊維テープ市場シェアの63.45%を占めました。これは、一次構造に均一な樹脂含有量、安定したタック、および予測可能な硬化プロファイルを求める航空宇宙プライムが指定するためです。一方、ドライテープは最速の6.72%のCAGRを記録しており、自動繊維配置システムの成熟とともに、ティア1サプライヤーが常温保管という物流上の利点を評価することで採用が拡大しています。高量産プログラムがインライン樹脂注入を活用するにつれてコスト差が拡大し、二次部品の経済的代替材としてのドライテープの地位が確立されています。
プリプレグの地位は、アウトタイムの延長や厚手積層板の損傷許容度を高める強靭な樹脂化学などの改良によって守られています。しかし、ドライテープベンダーは、樹脂のウェットアウトを向上させる独自サイジング剤や、タイトな曲率の周囲を精密にステアリングするための3mmまでのスリットテープ形式で対抗しています。プリプレグとドライの間で受注構成に応じて切り替え可能なテープラインは、航空宇宙と風力の両顧客にサービスを提供する垂直統合メーカーが珍重するサプライの柔軟性を提供します。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


樹脂タイプ別:
エポキシのリーダーシップが熱可塑性材料の挑戦に直面エポキシ系は2025年の世界量の48.75%を占めており、これは数十年にわたる認定データと120℃までの使用温度における実証された性能を反映しています。その優位性は、ティア1およびティア2の航空宇宙製作業者へのジャストインタイム納入を支える発達したサプライネットワークにも対応しています。PEEKやPPSなどの熱可塑性ファミリーを含む「その他の樹脂」カテゴリーは、自動車および水素タンク用途が高速加工とリサイクル性を求めることから6.85%のCAGRで拡大しています。
エポキシサプライヤーは、オートクレーブ外処理が可能な破壊靭性グレードとスナップキュア配合の開発を続けています。熱可塑性材料のイノベーターは、400℃未満での固化を可能にする低溶融粘度マトリックスと、ハイブリッド構造へのオーバーモールドに適した炭素繊維強化一方向テープで対応しています。ポリアミドおよびビニルエステルは海洋・化学封じ込めのニッチな用途を占め、バイオベースオプションは商業化前の段階にとどまっているものの、廃棄時の循環性を求める自動車OEMのパイロットプログラムを引き付けています。
製造プロセス別:
ホットメルトプリプレグが性能と効率のバランスを実現ホットメルトラインは2025年に収益シェアの51.25%を供給し、2031年にかけて6.68%のCAGRで拡大すると見込まれています。樹脂が溶融フィルムとして塗布されるため、揮発性排出物が除去され、樹脂・繊維比の精度は±1%に達し、これは設計許容値において有利な点です。このプロセスはまた、航空宇宙トレーサビリティに必要なプロセスパラメーターを取得する完全密閉型・デジタル化された生産セルとの整合性があります。
溶剤浸漬ルートは、例えば高温ポリイミドマトリックスなど従来の化学品が要求される場面で引き続き利用されます。樹脂トランスファー注入は、モジュール型モールドで長い流路を確保できる大型風力・海洋構造において最も速く成長しています。リグニン前駆体炭素や電流コレクターまたは構造バッテリーとして機能するマルチファンクショナルテープなどのブレークスルーは、実験室スケールを超えて成熟するにつれて将来の破壊的革新を示しています。
エンドユーザー産業別:
航空宇宙の優位性が成長指標全体に広がる航空宇宙・防衛コミュニティは2025年に世界のトン数の52.10%を消費しており、単通路機の生産立ち上げとステルスプラットフォームの更新プログラムに支えられて6.89%のCAGRで加速しています。除去される1kgごとが航空機の20年間の耐用年数にわたって燃料節減をもたらし得るため、価格プレミアムは受け入れられています。自動車はかなり後塵を拝していますが、EVプラットフォームがバッテリーパックを補うためにより軽量なボディを必要とすることから急速に動いています。 風力エネルギーは量の変動要因であり、ブレード長が1m増加するたびにスパーキャップ材料が大幅に増加し、炭素テープの高弾性率が偏向による塔への衝突を防いでいます。建設分野の関心は初期段階ながら具体的であり、特に重量削減が設置を簡略化する耐震補強ラップや既製ファサード要素において顕著です。海洋分野ではパフォーマンスヨットおよび乗組員移送船での採用が続き、スポーツ用品は収益性は高いものの比較的小さなスライスにとどまっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の炭素繊維テープ市場
アジア太平洋地域は、中国における大規模な繊維生産、旺盛な風力タービンの建設拡大、および国内航空宇宙プログラムの成長が相互に作用した結果、2025年の炭素繊維テープ市場規模において36.40%のシェアを占めた。同地域の6.57%のCAGRは、再生可能エネルギー容量に対する政府のインセンティブと、大幅な複合材料を採用するCOMACのC919などの国家主導の航空機ログラムを反映している。日本のプレーヤーであるTorayおよびMitsubishiは高性能繊維の生産を牽引し、韓国およびインドの企業は地域のモビリティおよびエネルギー需要に対応するため中級グレードの生産能力を拡大している。
北米および欧州の炭素繊維テープ市場
北米は、ボーイングの組立ライン、堅調な防衛予算、および水素動力飛行実証機への連邦資金投入を背景に、アジア太平洋地域に次ぐ位置を占めている。米国はまた、自動繊維配置技術のサプライヤーを多数擁しており、地域のコンバーターが次世代デポジションヘッドへ優先的にアクセスできる環境を整えている。カナダは第2層航空宇宙製造業者のクラスターを活用し、メキシコは米国のOEMへ供給される自動車用複合材部品のコスト競争力の高い生産拠点として台頭している。 欧州は、航空宇宙、プレミアム自動車、および風力エネルギーにわたってバランスの取れた需要を維持している。炭素複合材料に対するEUの支持的な姿勢は、撤回された規制提案の後も再確認されており、道路および航空の両セグメントにおける採用を持続させている。ドイツのOEMは車両統合プロジェクトを主導し、英国およびフランスはワイドボディ機体の専門知識の中核を担い、スペインの沿岸回廊は大規模な洋上風力発電の展開から恩恵を受けている。北欧諸国は、これまで以上に大型のブレードを義務付ける積極的な再生可能エネルギー目標を通じて勢いを加え、東欧は複合材部品組立において競争力のある労働力を提供している。

規制環境
認証済み航空宇宙構造物向けに販売される炭素繊維テープは、製品固有の法規制よりも認定および品質システム要件によって規定されることが多く、そのため規格団体とOEMアラワブルが市場参入の中心的要素となっている。SAE Internationalは、調達および適合性確認に用いられる航空宇宙材料仕様の更新を継続しており、炭素繊維テープおよびプリプレグ関連の購入仕様も含まれる(例えば2026年まで公表される更新)。航空宇宙サプライチェーンでは、飛行クリティカルな複合材料中間製品を供給するメーカーおよびコンバーターに対して、一般的にAS9100品質マネジメント認証が求められる。
貿易・持続可能性政策も、調達および最終市場での受容性を形成している。2024年5月、米国は特定の中国原産品に対する通商法301条関税の段階的な引き上げを確認し、複合材料サプライチェーンにおける分類および国境を越えた調達リスクの管理の必要性を調達チームに再認識させた。欧州では、複合材料の廃棄処理に関する政策的関心が、European Composites Industry Association(EuCIA)や日本カーボンファイバー・マニュファクチャラーズ協会(JCMA)といった団体を通じて続いている。これらの団体は、EU使用済み車両(ELV)指令に関与し、自動車用途において炭素繊維が制限物質として扱われることを回避するよう働きかけている。一方でメーカーは、繊維およびテープ製造におけるエネルギー強度と排出管理を行うため、環境管理をISO 14001に適合させる動きを強めている。
バリューチェーン分析
バリューチェーンは上流の原料および繊維製造から始まり、テープ形態への転換工程、そして下流の部品製造へと進む。ポリアクリロニトリル(PAN)前駆体とエネルギー集約的な炭化工程が、バージン炭素繊維供給の経済性に影響を与える。世界的な繊維メーカーの数は比較的少なく、これらがテープメーカーおよびプリプレッガーに販売し、後者がスリッティング、拡幅、そして熱硬化性(特にエポキシ)または熱可塑性マトリックスによる含浸を、ホットメルト法、溶剤浸漬法、その他の含浸法を用いて行っている。テープはその後、Automated Tape Laying(ATL)およびAutomated Fiber Placement(AFP)を用いるコンバーターおよびOEMサプライチェーンによって消費され、航空宇宙構造物、風力ブレードのスパーキャップ、自動車部品、さらには新興の圧力容器および水素貯蔵ラミネートの製造に用いられる。
統合と認定はこのチェーンの構造的特徴である。主要な炭素繊維・複合材料グループが主導する垂直統合モデルは、前駆体の価格変動へのリスクを軽減し、航空宇宙プログラムが求めるトレーサビリティを効率化する。下流での採用は、タック制御、樹脂含有量の一貫性、欠陥検出を含む認定データセットおよび工程能力によっても制約されている。再生炭素繊維(rCF)テープを中心とした別の持続可能性の道筋も形成されつつあり、機械的リサイクル、カーディング、熱固定の各工程が開発され、飛行クリティカルでない用途向けに低コストな中間製品を生産している。これにより、自動車・産業用途向けにバージン繊維テープと並存できる二次原料ループが生まれている。
競争環境
炭素繊維テープ市場は、少数の垂直統合グループを中心として適度に集約されています。Toray Industries、Hexcel Corporation、SGL Carbonは前駆体から完成テープまでの閉ループ制御を維持しており、厳格な品質ガバナンスとコスト可視性を実現しています。GuritやNTPTなどの第二層の専門メーカーは超薄型テープのスリット加工に特化し、美観と積層精度がプレミアムを生む高級品・スポーツ用品に対応しています。
主要サプライヤーはプロセスの自動化によって差別化を図っており、複数の企業が高速スリッター、レーザーステアリング、および0.3mm未満のギャップや重なりを検出するインラインの超音波検査に投資しています。Hexcelの連続トウ配置ポートフォリオは、設備と材料のポートフォリオがいかにして機体プライムにとって魅力的なターンキーオファリングへと融合するかを示しています。Torayは多孔質炭素繊維バリアントを導入し、ろ過・エネルギー貯蔵分野のハイブリッド市場を開拓しており、コア技術がどのように隣接領域にスピンアウトできるかを示しています。
コスト規律も同様に戦略的です。SGL Carbonと中国の競合他社はリグニンおよびピッチ前駆体を変動コスト削減のために実験しており、樹脂配合業者はオートクレーブ時間を30%短縮するスナップキュアシステムを推進しています。数十年にわたって蓄積された認定データセットは依然として強力な参入障壁であり、新規参入者はAirbusやBoeingの認定を受ける前に広範な許容値プログラムに資金を投じなければなりません。その結果、材料サプライヤーと設計・製造専門家とOEMを組み合わせたパートナーシップモデルが支持を集めており、認定を加速しながらリスク分担を可能にしています。
炭素繊維テープ業界リーダー
Solvay
Hexcel Corporation
TORAY INDUSTRIES, INC.
SABIC
Teijin Limited
- 注:主要企業の掲載順は順位を示すものではありません。
炭素繊維テープ市場
- Axiom Materials
- Cevotec
- Chomarat
- Evonik Industries AG
- Gurit Services AG, Zurich
- Hexcel Corporation
- ITECMA
- McLAREN
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- NTPT (North Thin Ply Technology)
- Owens Corning
- Porsche
- SABIC
- SGL Carbon
- Solvay
- TCR Composites, Inc.
- Teijin Limited
- TORAY INDUSTRIES, INC.
- Victrex plc

市場機会と将来展望
熱可塑性一方向(UD)テープシステムは、航空宇宙、自動車、水素貯蔵の各分野で高速生産ニーズに対応するためサプライヤーが能力構築を進めている、明確な空白領域である。この変化を示す関連指標として、Toray Advanced Compositesが米国(カリフォルニア州モーガンヒル、2024年11月発表)で連続繊維熱可塑性複合材料テープの拠点を拡大し、日本(2025年2月、三島工場の拡張により年間500トンを追加)で生産能力を拡大していることが挙げられる。Teijin Carbonもまた、自動積層適合性と低フットプリント製品を重視しており、JEC World 2025で発表されたTenax Next HTS45 E23 24Kテープがその例で、ATL/AFP生産性目標にテープ形態を適合させている。
機会は、認定に要するリードタイムの短縮と、自動化製造向けの認定材料セットの拡大にも集中しており、特に航空宇宙グレードの部品に用いられる高性能熱可塑性マトリックスにおいて顕著である。より多くの材料システムが認められた認定パッケージを取得するにつれ、調達・設計チームはティア1およびティア2サプライチェーン全体で開発から生産への移行を迅速化できるようになり、従来のエポキシプリプレグを超えたテープ需要を支えている。同時に、水素圧力容器や極低温タンク構造は、テープサプライヤーをより高靭性・高繊維体積率のUD製品や、産業サイクルタイムに適合する加工工程へと引き寄せており、より地域密着型の調達を支援しサプライチェーンリスクを低減するため、北米、欧州、アジア太平洋地域における生産拠点の設置を強力に後押ししている。
Recent Industry Developments in 炭素繊維テープ市場
- 2026年5月:Toray Advanced Compositesは、熱可塑性複合材料システムCetex TC1225 LMPAEKのNCAMP認定を拡大し、TC1225/TORAYCA T700一方向テーププリプレグを含めた。この認定範囲の拡大により、航空宇宙分野の自動積層向けに利用可能な材料セットが強化され、認められたアラワブルとトレーサビリティに依存するプログラムの採用障壁が低減される。
- 2026年2月:Toray Composite Materials Americaは、TORAYCA T1100中間モジュラス炭素繊維を採用した3960プリプレグシステムのNCAMP認定を取得した。この認定は、材料採用が標準化された認定データに依存する航空宇宙・防衛サプライチェーンへの次世代プリプレグシステムの迅速な導入を後押しする。
- 2024年11月:Toray Advanced Compositesは、コロラド州イングルウッドのGordon Plastics社の資産、技術、知的財産を取得することにより、連続繊維強化熱可塑性複合材料テープの生産能力と技術力を拡大した。この動きにより、自動化加工工程を用いる熱可塑性テープ用途向けの地域的な供給の安定性と生産規模の拡大を支える製造能力とノウハウが追加された。


炭素繊維テープ市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、プリプレグおよびドライテープ形態を含む中間複合材料として販売される炭素繊維テープから得られる収益を対象としており、これらは世界中の主要最終用途にわたる製造フローに供給されている。
範囲の除外事項:テープが単なる投入材に過ぎない完成複合部品およびアセンブリ、並びに保守サービスおよび工具収益は対象外とする。
セグメンテーション概要
- タイプ別
- プリプレグテープ
- ドライテープ
- 樹脂タイプ別
- エポキシ
- ポリアミド
- ビニルエステル
- ポリウレタン
- その他の樹脂タイプ(熱可塑性材料(PEEK、PPS)等)
- 製造プロセス別
- ホットメルトプリプレグ
- 溶剤浸漬
- 自動繊維配置(AFP)
- 樹脂トランスファー注入
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- 建築・建設
- 海洋
- エネルギー
- その他エンドユーザー産業(スポーツ用品等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
モデルの最初の試算のため、逐一確認可能な公開情報源を用いて需要プールと供給制約の明確な全体像を構築した。有用な参考情報としては、公的航空機関による航空宇宙の納入・機体統計、エネルギー機関による風力導入統計、政府統計局による製造・貿易時系列データが挙げられる。
前提条件を確実な基盤に基づかせるため、税関・貿易データの公表、テープ加工および樹脂システムの動向を追跡する特許データベース、採用・性能上のトレードオフを説明する査読済み材料科学誌も確認した。企業の年次報告書、投資家向け説明資料、報道発表を用いて、生産能力の動き、製品ポジショニング、最終市場別の露出度を把握した。また、企業財務・インテリジェンスに特化した有料サブスクリプションや、可能な場合には出荷レベルの輸出入データを用いて相互検証を行った。これらのデスクリサーチ入力は網羅的なものではなく代表的なものであり、データ収集、検証、確認の過程で追加の公開情報源も参照した。
一次インタビューおよび調査
一次調査では、テープ需要が生産率や認定スケジュールによって変動しうるため、実際に出荷され実際に消費されたものの検証に重点を置いた。原材料関係者、テープコンバーター、下流の製造関係者と対話を行い、その後APAC、EMEA、アメリカ地域のバイヤーおよび技術的意思決定者とともに主要な前提条件の妥当性を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:25% | 経営幹部(CXO):19% | APAC:42% |
| 中堅層:55% | 部門/事業リーダー:40% | EMEA:33% |
| 小規模事業者:20% | マネージャー:41% | アメリカ地域:25% |
市場規模算定と予測
規模算定は、最終市場の活動と材料使用強度を用いてテープ需要を再構築するトップダウン方式から開始し、その後テープ種別および樹脂系別の現実的な平均販売価格帯を用いて価値を形成した。例えば、航空機の生産率、風力ブレードの生産動向、軽量化プログラムを予想テープ消費量に変換し、必要に応じてスクラップ率および認定リードタイムを適用した。
この需要プールを形成した後、サプライヤー収益のサンプル集計、リードタイムに関するチャネル確認、注目度の高い用途における数量×ASPの整合性テストなど、選択的なボトムアップ確認によって総計を裏付けた。特に重要な入力要素には、航空機・エンジンの生産率、風力容量追加とブレード長の傾向、選定プラットフォームにおける自動車用複合材料の浸透度、テープASPに影響する樹脂価格の変動、稼働率の立ち上がり想定を伴う発表済み生産能力拡張が含まれる。ボトムアップの情報が不完全な場合は、保守的な浸透率の範囲を用いてギャップを処理し、その後インタビューのフィードバックに基づき絞り込んだ。
予測に関しては、航空宇宙とエネルギー分野における採用速度の違いを反映するためシナリオ分析を用い、論理の追跡可能性を維持した。主要入力要素の成長経路は専門家の合意範囲に合わせて調整し、得られた市場軌道が生産能力、認定サイクル、価格正常化の想定と整合していることを確認した。
データ検証と更新サイクル
出力結果は複数回の確認を通じて検証し、数量、ASP、または地域別構成における異常な変化を早期に検出し、承認前に説明できるようにした。最終市場の生産動向、貿易フローの方向性、生産能力の発表といった独立した指標と結果を比較し、モデルがこれらの指標から外れた場合には前提条件を見直した。
数式、単位換算、通貨の時点整合性を確認するため、第二段階のアナリストによるレビューを実施した。差異が未解決のままである場合は、情報源への的を絞った再確認を行った。本レポートは毎年更新され、供給、需要、または価格に重大な影響を与える事象が発生した場合には中間更新を行う。提供前には、最新の公開情報および貿易関連ニュースを再確認し、クライアントが最新の見解を得られるようにしている。
Mordor Intelligenceの炭素繊維テープ市場推計と他の公開推計との比較
炭素繊維テープの公表される市場規模は、同じ通貨単位を使用していても一致しないことが多い。これは、範囲の境界設定や価格算定の論理が、小さくとも重要な点で異なる可能性があるためである。差異は通常、推計がテープ販売のみを計上しているか、部品レベルの複合材料収益も含んでいるか、プリプレグとドライテープをどのように扱っているか、そしてどの最終用途が認定済みかつ量産中と想定されているかに起因する。
認定に紐づく消費指標を追跡し、通貨時点の前提を更新することで、Mordor Intelligenceは2026年の値をテープ収益のみに結び付けており、地域によって一貫して成立しない完成複合部品販売や大幅なASPの上振れを混在させることを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.83 B (2026) | |
| Global Research Publisher A | USD 3.60 B (2025) | 2024年を基準年とし、成長速度が速い経路を用いているため、近い将来の採用状況を過大評価する可能性があり、また範囲の記述は認定タイミングを明確に区別せずに自動車・航空宇宙分野におけるより広範なテープ使用の想定に傾いている。 |
| Industry Publisher B | USD 4.08 B (2026) | この推計は高い予想成長率を伴う将来見通しの2026年値として構築されており、より広範な最終用途の包含とより高い暗示的な価格上昇に依拠しているようで、テープのみの収益モデリングと比較して総計を押し上げる可能性がある。 |
出典間のばらつきは、主に何が市場収益として計上されるか、そして採用と価格がどれだけ速く変化すると想定されているかによって説明される。範囲がテープ販売に限定され、入力要素が最終市場の生産率と現実的なASP帯に紐づけられている場合、最終的な数値は追跡、再現、実務的な意思決定の時間軸上での説明がより容易になる。


レポートで回答されている主要な質問
炭素繊維テープ市場の現在の規模はどれくらいですか?
炭素繊維テープ市場規模は2026年にUSD 28億3,000万に達し、6.08%のCAGRで2031年にはUSD 38億1,000万に成長すると予測されています。
炭素繊維テープ市場で最大のシェアを持つセグメントはどれですか?
プリプレグテープが2025年に63.45%の市場シェアでトップとなっており、これは航空宇宙メーカーが一貫した樹脂含有量と機械的信頼性を評価するためです。
炭素繊維テープ市場で最も成長が速い地域はどこですか?
アジア太平洋が2031年にかけて6.57%のCAGRで拡大しており、中国、インド、東南アジア全体にわたる風力エネルギー建設の拡大と新興航空機プログラムによって牽引されています。
自動車OEMはなぜ炭素繊維テープを採用しているのですか?
電気自動車はアルミニウム部品比で40〜50%の軽量化という恩恵を受け、バッテリーパックを再設計することなく航続距離を延長するのに役立ちます。
最終更新日:



