
カーサブスクリプション市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 6.12 十億米ドル |
| 市場規模 (2031) | 17.52 十億米ドル |
| Growth Rate (2026 - 2031) | 23.41 % |
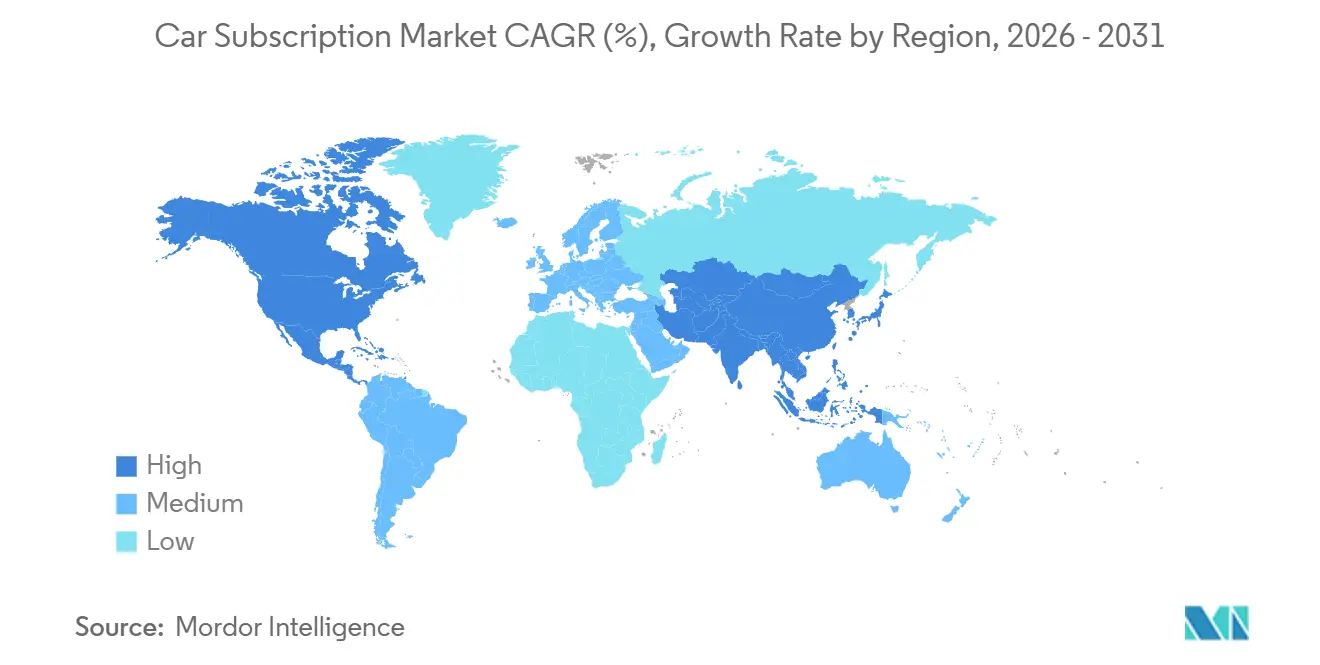
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
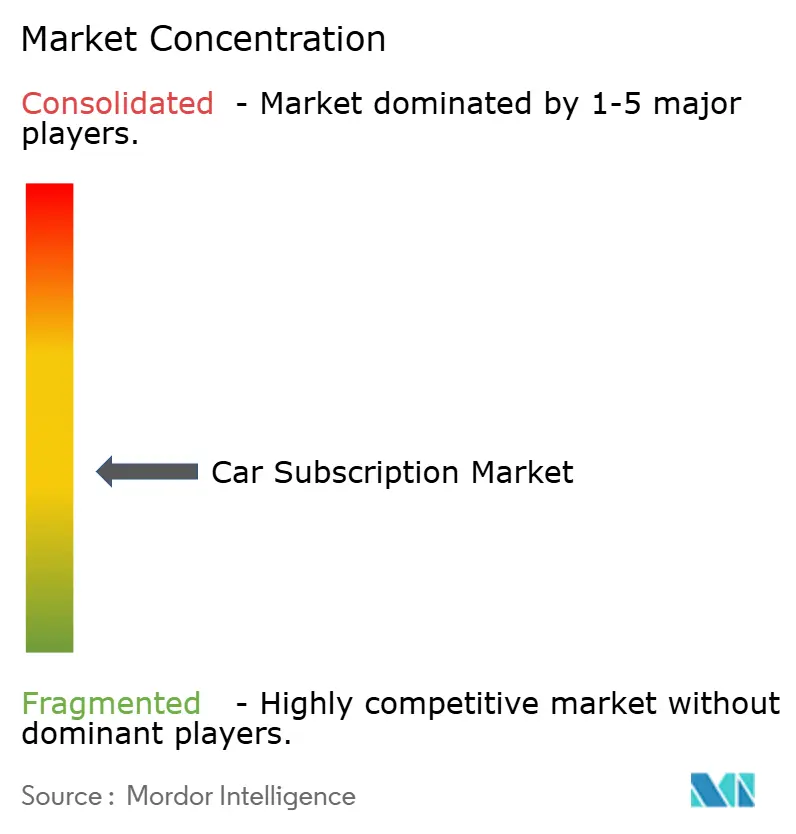
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
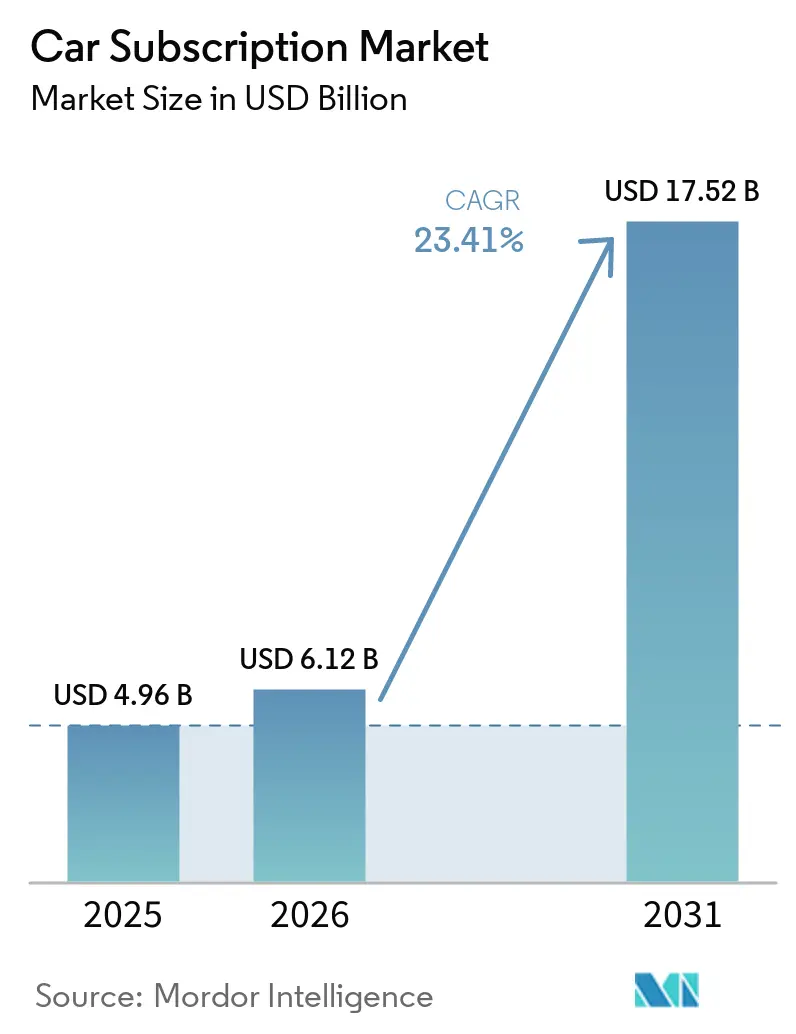
Mordor Intelligenceによるカーサブスクリプション市場分析
カーサブスクリプション市場は2025年に49.6億米ドルと評価され、2026年の61.2億米ドルから2031年には175.2億米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは23.41%となっています。消費者が高い借入コストに直面し、ローンの分割払い、保険、メンテナンスコスト、減価償却リスクよりも月々の一括支払いを好む傾向が強まる中、市場は注目を集めています。OEMおよびキャプティブファイナンス部門は、カーサブスクリプションを顧客維持チャネルとして位置づけており、このモデルにより車両、サービス関係、およびデータ接続が長期間にわたってエコシステム内に保持されます。その結果、カーサブスクリプション市場は、モビリティモデルを超えて、柔軟性を求める消費者、運営コストの可視性を必要とする企業、および渋滞や利用量ベースの政策により固定コストの車両所有が魅力的でなくなっている都市にアピールする小売提供へと進化しています。ただし、電動化フリートが中古車市場全体での残存価値の価格安定よりも速く拡大する場合、市場は残存価値の変動に敏感であるため、プロバイダーはフリート稼働率と再販管理を維持する必要があります。
レポートの主要ポイント
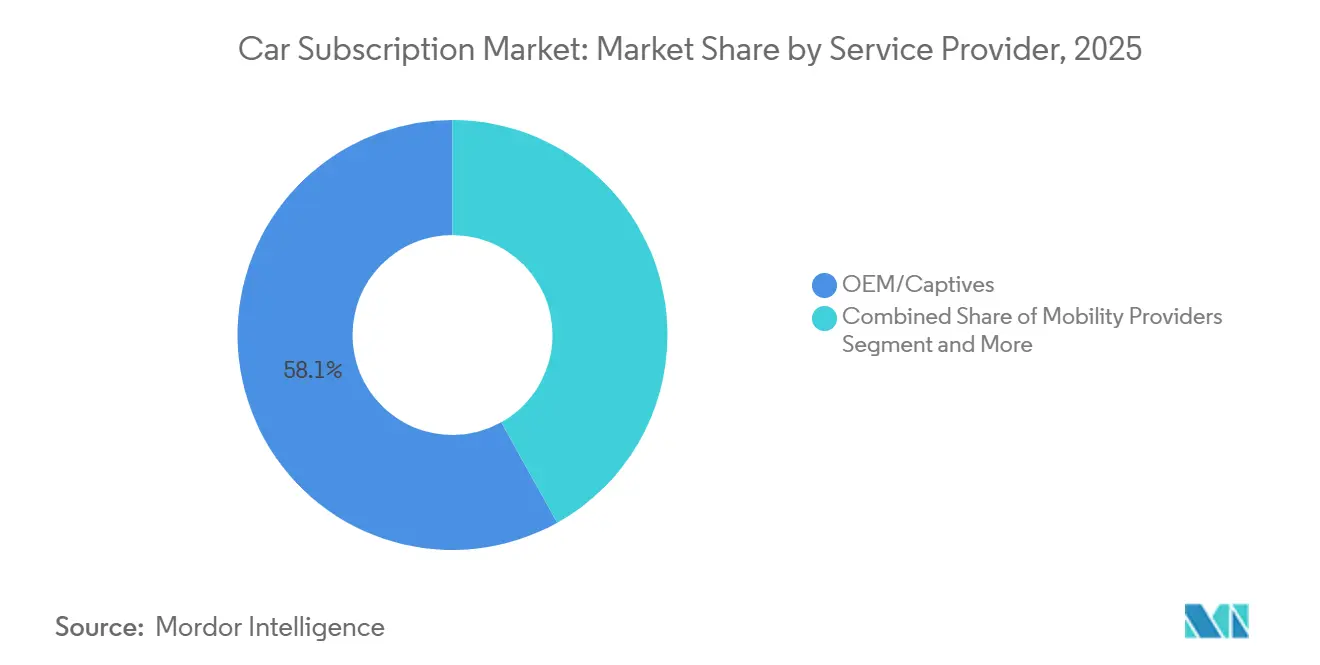
- サービスプロバイダー別では、OEM/キャプティブが2025年の収益の58.10%を占め、モビリティプロバイダーは2031年までに最高の予測CAGRである27.45%を記録する見込みです。
- サブスクリプション期間別では、6~12ヶ月プランが2025年のカーサブスクリプション市場規模の49.33%を占め、1~6ヶ月区分は2031年までに30.35%のCAGRで拡大すると予測されています。
- サブスクリプションタイプ別では、シングルブランドプログラムが2025年のカーサブスクリプション市場シェアの63.15%を占め、マルチブランドプラットフォームは2031年までに28.23%のCAGRで成長すると予測されています。
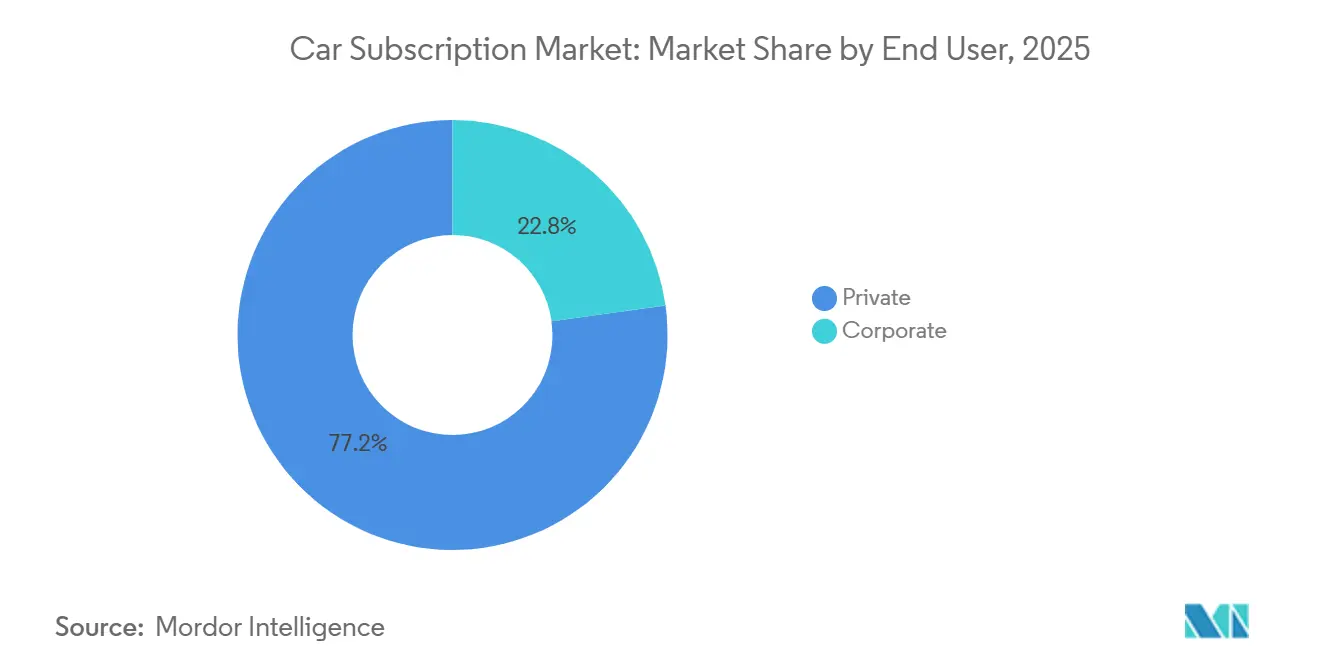
- エンドユーザー別では、個人ユーザーが2025年の収益の77.24%を占め、法人セグメントは2031年までに25.01%のCAGRで成長すると予測されています。
- 推進タイプ別では、内燃機関(ICE)車両が2025年の収益の84.02%を占め、EV推進は2031年までに36.04%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の収益の40.16%を占め、アジア太平洋地域は2031年までに31.45%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手間のかからないアクセスへの選好 | +5.5% | グローバル | 短期(2年以内) |
| OEMおよびキャプティブファイナンス | +4.8% | 北米およびヨーロッパ | 中期(2~4年) |
| EV特有の減価償却リスク軽減 | +4.2% | グローバル | 中期(2~4年) |
| SaaSプラットフォームの普及 | +3.0% | グローバル | 短期(2年以内) |
| ホワイトラベルディーラープラットフォーム | +1.8% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 道路利用課金の試験導入 | +1.2% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
柔軟でわずらわしさのない車両アクセスへの需要拡大
消費者は長期的な車両所有へのコミットメントへの関心を低下させており、成熟した市場および発展途上のモビリティエコシステム全体でカーサブスクリプション市場の関連性が高まっています。コストの透明性は主要な推進要因であり、バンドルされた月額料金が車両、保険、メンテナンス、および税金を単一の支払いにまとめます。この構造により、ファイナンス、再販リスク、および修理コストに関する不確実性が軽減されます。カーサブスクリプションは、完全な購入コミットメンなしに新しい車両や電気自動車(EV)を求める消費者の参入障壁を下げ、対象顧客基盤を拡大します。迅速なデジタルオンボーディングにより小売のタイムラインが短縮され、サブスクリプションがデジタルサービスの購入に似た消費モデルとして位置づけられます。
OEMおよびキャプティブファイナンスによる顧客生涯価値の維持
サブスクリプションモデルは、メーカーが車両納車後も顧客との関係を維持できるようにすることで、OEMとディーラー間の引き渡しを再構築します。カーサブスクリプション市場では、毎月の定期請求により使用状況、継続率、アップグレード、およびサービス行動に関するデータが生成され、価格設定とターゲティングの精緻化に役立ちます。ToyotaのKINTOは2025年にスウェーデンで初めて収益性を達成し、顧客数と登録ユーザー数を拡大しました。KINTO Italiaは2025年に長期登録の成長を記録し、電動化車両が大半を占めました。これらの結果は、キャプティブがサブスクリプションを販売、フリート管理、再販促進、および電動化を支援する顧客維持レイヤーとして位置づける理由を示しています。改装、再販規律、および残存価値管理を統合するオペレーターは、競争優位性を維持できます。
サブスクリプションモデルによるEV特有の減価償却リスクの軽減
カーサブスクリプション市場は、バッテリー電気自動車の完全な再販不確実性を負うことなく電動化ドライビングを求めるEV購入者の間で注目を集めています。ICEモデルと比較した初期の減価償却は、技術が進化するにつれて柔軟なアクセスを魅力的にします。サブスクリプションモデルは、残存価値リスクを購入者に負わせるのではなく、フリート全体でプールします。この構造は行動と一致しています。2024年第4四半期の米国における新規EV購入の大半は、リースまたはリース類似の手段を通じてファイナンスされました。プロバイダーはEVをサブスクライバーコホート間でローテーションし、サービスサイクルを延長し、車両の売却タイミングを調整できます。充電インフラが改善し、OEMが在庫を供給するにつれて、サブスクリプションはEV普及への橋渡しとして機能し続けます。
参入障壁を低下させるSaaSプラットフォームの普及
カーサブスクリプション市場では、すべてのオペレーターが完全なソフトウェアスタックをゼロから構築する必要がなくなり、参入の幅が広がっています。モジュール型プラットフォームは、テレマティクス統合、本人確認、価格設定、請求、文書管理、およびフリートワークフローをサポートします。Loopitは、単一のソフトウェア環境を通じてOEM、ディーラーシップ、および独立系オペレーターにわたってグローバルで50,000台以上の車両を管理していると述べており、運営インフラの成熟度を示しています[1]「プラットフォーム概要」、Loopit、loopit.co 。これにより、ホワイトラベルのディーラーネットワークや、独自技術コストなしに市場に参入する中規模オペレーターの参入障壁が低下します。バックオフィスプロセスがアクセス可能になるにつれて、競争はフリートミックス、顧客体験、価格規律、および地域的な地理的密度へとシフトし、サブスクリプションモデルに対する消費者の認知が拡大します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 経済性および残存価値リスク | -3.5% | グローバル | 短期(2年以内) |
| 消費者の認知と信頼 | -2.1% | 新興アジア太平洋、南米、中東・アフリカ | 短期(2年以内) |
| 残存価値保険 | -1.4% | 新興アジア太平洋、南米、中東・アフリカ | 中期(24年) |
| OEMチャネルコンフリクト | -1.2% | 北米およびヨーロッパ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
薄いユニットエコノミクスと残存価値リスク
カーサブスクリプション市場は、収益がフリートの取得、保険、メンテナンス、物流、改装、および減価償却をカバーしなければならないという中核的な運営上の課題に直面しています。このコスト構造は、特に安定したスケールを持たない新しいプログラムにとって、稼働率が低下した際に誤りの余地をほとんど残しません。EV中心のフリートは、バッテリー技術、インセンティブ、および中古車需要の変化に伴い再販の前提が急速に変化する可能性があるため、さらなる圧力に直面します。プロバイダーは、サブスクライバー需要が軟化した際に資産収益を維持するために、サブスクリプション、レンタル、および販売チャネルにわたって車両を展開します。ただし、この戦略には、多くの小規模参入者が欠いている価格設定、迅速なターンアラウンド、および規律ある再販促進能力が必要です。残存価値保険と中古車市場の流動性が改善されるまで、市場は無制限のフリート成長ではなく慎重に拡大するでしょう。
新しいモデルに対する消費者の認知と信頼の低さ
消費者の認知は依然として不均一であり、消費者がモデルを十分に理解していないカーサブスクリプション市場の成長を鈍化させています。多くの新興市場では、消費者はサブスクリプションをレンタル、リース、または分割払いファイナンスと明確に区別しておらず、評価を複雑にしています。不透明な価格設定や不明確な損害賠償責任、解約ポリシー、および車両返却条件も信頼を損ないます。サブスクリプションは、消費者が馴染みのある所有権ではなく新しい契約モデルを採用することを求めます。南米、東南アジア、およびサブサハラアフリカの一部における限られた信用インフラは、オンボーディング承認率が低いままであるため、別の障壁を生み出します。プロバイダーは、採用を深めるために明確な教育、シンプルな契約、および強力なディーラーまたはブランドの信頼性が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスプロバイダー別:
OEMのスケールが依然としてリードしながらプラットフォームモデルが台頭OEM・キャプティブオペレーターは2025年の収益の58.10%を占め、車両在庫、ファイナン、保険パートナーシップ、およびディーラーサポートへの直接アクセスを通じて、カーサブスクリプション市場でリーディングポジションを確保しています。この優位性により、納車のリードタイムが短縮され、独立系プロバイダーが直面する調達上の課題が軽減されます。ブランドの親しみやすさも、バンドルされた月額料金および継続的なサービスコミットメントに対する消費者の信頼を高めます。その結果、キャプティブオペレーターは、車両購入サイクルの間にブランドを離れる可能性のある顧客を維持しながら、モビリティ需要を満たすことができます。
モビリティプロバイダーは最も成長の速いグループとして台頭し、2031年までのCAGRは27.45%と予測されています。彼らはサプライを集約し、アプリベースのエクスペリエンスを展開し、キャプティブモデルよりも低いバランスシート負担でスケールアップします。テクノロジー企業はサブスクリプションツールを統合し、ディーラー向けのホワイトラベルローンチを可能にします。ソフトウェアは価格設定、在庫の可視性、およびオンボーディングに影響を与え、情報優位性をOEMキャプティブからサードパーティシステムへとシフトさせます。これにより、ソフトウェア、エクスペリエンス、およびフリートアクセスが車両所有とほぼ同等に重要となる市場が生まれます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


サブスクリプション期間別:
中期プランが安定性を提供し、短期プランが成長を牽引6〜12ヶ月のティアは2025年のカーサブスクリプション市場規模の49.33%を占め、柔軟性と予測可能なフリート稼働率のバランスを取る契約期間への選好を反映しています。このティアは、長期所有リスクなしに、転居、プロジェクトベースの業務、季節的な家族のニーズ、およびEVトライアルをサポートします。オペレーターにとっては、オンボーディング、納車、およびサービスコストを十分な期間にわたって分散させ、マージンをサポートします。短期レンタルとリースのコミットメントの橋渡しをしながら、ドライバーの行動、車両の摩耗、および更新に関するデータを生成し、価格規律を向上させます。
1〜6ヶ月のカテゴリーは2031年までのCAGRが30.35%と予測されており、顧客が即時アクセスと最小限のコミットメントを優先する中、最も成長の速い契約期間セグメントなっています。SIXTはSIXT+をレンタルユーザーをリピートユーザーに転換するために位置づけており、前月比での継続率を報告しています[2]「Annual Results 2025,」SIXT SE, about.sixt.com。短期プランは観光、ギグワーク、一時的な業務、およびロックインなしの迅速なアクセスに適しています。12ヶ月超のプランは稼働率の可視性を向上させ、チャーンコストを削減します。長期の法人契約は排出量追跡を促進し、車両データをビジネスユニットに割り当てます。中期プランは収益をサポートし、短期プランは成長を促進します。
サブスクリプションタイプ別:
シングルブランドプログラムが優位を保ちながらマルチブランドの選択肢が拡大シングルブランドプログラムは2025年のカーサブスクリプション市場の63.15%を占め、OEM主導のフリートの強みとディーラーネットワークの利便性を反映しています。プロバイダーは、より狭いモデルレンジにわたって調達、サービス、残存価値計画、および顧客コミュニケーションを標準化します。これはロイヤルティを強化します。ユーザーは同じメーカーから車両、サポート、そして多くの場合金融サービスを受け取ります。ToyotaのKINTOの各国への展開は、クロスブランドの在庫プールではなくToyotaおよびLexusの車両を提供するこのアプローチを示しています。初めてのユーザーにとっては、馴染みのない混合フリートの提供よりもシンプルに見えます。
マルチブランドプラットフォームは、ニーズの変化に伴う限られた車両選択肢に対応することで、2031年までに28.23%のCAGRで成長すると予測されています。平日用のコンパクト車両とファミリーまたはレジャー向けのオプションを提供し、継続率を向上させます。オペレーターは信頼性の高い供給契約を確保し、減価償却、サービス、および再販促進の要件を管理する必要があります。ディーラーおよびOEMチャネルがアクセスを制限する可能性がある北米および北ヨーロッパ以外では課題が大きくなります。ソフトウェア、達パートナーシップ、およびフリートファイナンスが成熟するにつれて、混合ブランドモデルは拡大するでしょう。
エンドユーザー別:
個人ユーザーが基盤を維持しながら法人需要がより速く拡大個人ユーザーは2025年の収益の77.24%を占め、カーサブスクリプション市場における最大の需要基盤となっています。これは、大きな資本コミットメントなしにオールインクルーシブの月額モビリティを求める都市部の専門職、若い消費者、およびEVに関心を持つドライバーからの需要を反映しています。需要はデジタルオンボーディングとサービスベースの支出が普及している市場で最も強くなっています。EVファイナンスがトレンドを強化しています。2024年第4四半期の米国におけるEV取引の大半は、サブスクリプションと一致するリースまたはリース類似の構造を使用しました。市場は、所有権よりも柔軟性、予測可能な予算管理、および退出オプションを優先するユーザーにサービスを提供します。
法人セグメントは2031年までに25.01%のCAGRで成長すると予測されており、より小さな基盤にもかかわらず個人ユーザーを上回るペースです。企業はサブスクリプションを使用して資本購入を運営費に置き換え、柔軟性を向上させ、予算を報告サイクルに合わせます。このモデルは、技術および残存価値リスクを制限しながらフリートの電動化をサポートします。ESGレポーティングが拡大するにつれて、サブスクリプションはより低いコミットメントと排出量追跡を求める中小企業および大企業フリートを引き付ける可能性があります。
推進タイプ別:
ICEがスケールを維持しながらEVが最速のシフトを牽引内燃機関車両は2025年のカーサブスクリプション市場収益の84.02%を占め、従来のパワートレインへの依存を示しています。その普及基盤、広範な給油ネットワーク、および確立されたメンテナンスと保険システムがスケールをサポートします。ICEフリートは、公共充電が依然として不均一であり、消費者のEV親しみやすさが発展途上であり、価格設定、サービス、および残存価値計画の変動が少ないアジア太平洋、南米、中東・アフリカに参入するオペレーターにより簡単な立ち上げ経路を提供します。
EVサブスクリプションは2031年までに36.04%のCAGRで成長すると予測されており、市場で最も成長が速いセグメントです。OEMの電動化プログラム、購入コミットメントなしにEVをテストしようとする消費者の意欲、および低排出フリートを支援する政策が成長を牽引します。リース類似のファイナンスにより、EV不確実性を管理するためのサブスクリプションが馴染みやすくなります。プロバイダーは、直接小売販売とは異なり、フリート全体にEVリスクを分散させ、廃棄前に顧客サイクルを通じて車両をローテーションできます。サブスクリプションは消費者が電動化をテストするのを助け、オペレーターは時間をかけてバッテリー価値を管理し、混合推進構造を生み出します。ICEが収益の安定性をサポートし、EVが将来の拡大を牽引します。
地域分析
北米カーサブスクリプション市場
北米は2025年のカーサブスクリプション市場規模の40.16%を占め、最大の地域貢献者となっています。OEMによる早期参入、成熟した信用システム、およびアクセス型消費に慣れた都市部の消費者が需要を支えています。米国は最大の国別市場でありプロバイダーの規模、ファイナンスへの親しみやすさ、およびデジタルオンボーディングが後押ししています。カナダは、EV支援政策と消費者意識の高まりにより、柔軟なアクセスモデルへの関心が強まっています。他の地域と比較して、北米は独立系ローカル専門業者よりもOEM系キャプティブおよびプラットフォーム主導型の提供形態に集中する傾向が強くなっています。
欧州カーサブスクリプション市場
欧州はプログラムの密度と規制上の整合性において際立っており、北米とは異なる市場構造を形成しています。確立されたOEMファイナンスシステム、より厳格な排出規制、および都市型モビリティの枠組みが、リースとレンタルの中間に位置する商品を後押ししています。ドイツは主要な事業拠点であり続ける一方、オランダ、イタリア、スペイン、ノルウェー、および英国は、EV普及、中小企業のモビリティニーズ、およびデジタル管理フリートの提供を通じて需要を形成しています。SIXTはサブスクリプションをモビリティポートフォリオ内の継続的収益源として位置づけており、より広範なービスプラットフォームにおけるその役割を反映しています。
アジア太平洋、南米、中東・アフリカのカーサブスクリプション市場
アジア太平洋地域は2031年までに31.45%のCAGRで拡大すると予測されており、最も高い成長率となっています。トヨタのKINTOおよびインドにおけるOEM主導の参入が普及を後押ししています。南米および中東・アフリカは依然として初期段階にあり、成熟度の差異がプロバイダー戦略のローカライズを促しています。

競合状況
カーサブスクリプション市場は中程度に分散しており、競争は一つのクロスリージョナルプレーヤーに支配されるのではなく、OEMキャプティブオペレーター、テクノロジー対応プラットフォーム、および独立系モビリティプロバイダーの間で分かれています。フリートの所有、ソフトウェア、および顧客獲得は国によって異なります。OEM連携オペレーターは車両、ファイナンス、インフラ、およびブランド信頼を統合する一方、他のプレーヤーはマルチブランドアクセスとシンプルなデジタルジャーニーを提供します。グローバルなブランド認知度よりも、ローカルな運営モデルの適合性の方が重要です。
SIXTはSIXT+をモビリティエコシステムにおける継続収益の提供として活用し、サブスクリプションがレンタルおよびカーシェアリングと並んで価値を高める方法を示しています。トヨタのKINTOは2025年にスウェーデンで収益性を達成しながらユーザー数とフリート規模を拡大し、複数の新規登録と電動化ミックスを通じてイタリアでのポジションを強化しました。DriveItAwayおよびFree2moveは米国のディーラー主導のロールアウトを拡大し、すべてのディーラーが製品設計とソフトウェア開発を管理することなく全国的なリーチを可能にしました[3]「Company News,」DriveItAway, driveitaway.com。
機会としては、アジア太平洋地域における法人フリートサブスクリプション、欧州におけるマルチブランドEVオファー、およびインフラ、保険、フリートファイナンスが未成熟であるにもかかわらず需要が高まっている南米および中東・アフリカにおけるディーラー対応ホワイトラベルの拡大が挙げられます。資産エクスポージャーはリスクとして残ります:フリートの再販価値の変動がマージンを圧迫する可能性があります。成功には、規律あるフリートサイクリング、価格設定、および複数の車両収益ストリームが必要です。バッテリー分離型EV経済学、AI支援価格設定、およびディーラーソフトウェアが、投資可能でオープンかつ非集中型の市場を形成するでしょう。
カーサブスクリプション業界のリーダー企業
Hyundai Motor Company
Hertz Global Holdings, Inc.
Volvo Cars
Toyota Motor Corporation (Kinto)
Free2Move
- *免責事項:主要選手の並び順不同
カーサブスクリプション市場
- Daimler AG (Mercedes-Benz Mobility)
- Toyota Motor Corporation (Kinto)
- Volvo Cars
- Hyundai Motor Company
- Free2Move
- Porsche AG
- Lynk and Co.
- Autonomy Inc.
- Sixt SE
- Hertz Global Holdings, Inc.
- FlexClub
- Facedrive Inc. (Steer)

Recent Industry Developments in カーサブスクリプション市場
- 2026年7月:カーサブスクリプション企業のCarbarが、資金調達ラウンドの前に中東の競合他社Carastiと合併し、合併会社を設立しました。両社は、従来のノベーテッドリースよりも高い柔軟性を提供するNetflixスタイルの月額カーサブスクリプションを提供しています。
- 2026年6月:「オーストラリア最大のカーサブスクリプションプラットフォーム」と自称するKarmoが、Eagers Automotiveから主要な投資を受け、同社の17.5%の株式を取得しました。Karmoはそのサービスを、顧客が「所有の長期的なコミットメントと財務的負担なしに」車を使用できるものと説明しています。
- 2026年4月:Nissan Motor India Pvt. Ltd.(NMIPL)とAvis Indiaは、統合されたリースおよびサブスクリプション提供を通じてインドにおける法人モビリティとリースソリューションを強化するための戦略的パートナーシップを発表しました。このコラボレーションは、構造化されたエンドツーエンドのエコシステムを通じてNissanの車両ポートフォリオへの便利でコスト効率の高いアクセスを提供しながら、企業間での柔軟なアセットライトモビリティモデルへの高まる需要に対応することを目的としていました。
- 2026年1月:CarSliceはインド初の税効率的なサブスクリプションベースの高級モビリティモデルの立ち上げを発表し、富裕層の消費者が従来の所有の財務的負担なしにプレミアム車両にアクセスする新しい方法を導入しました。高収入の専門職、起業家、および投資家向けに設計されたCarSliceは、資本のロックインを削減し減価償却を軽減する構造化されたサブスクリプションおよびフラクショナルフレームワークで完全所有を置き換えます。


世界のカーサブスクリプション市場レポートの調査範囲
スコープには、サービスプロバイダー(OEM/キャプティブ、モビリティプロバイダー、およびテクノロジー企業)、サブスクリプション期間(1~6ヶ月、6~12ヶ月、および12ヶ月超)、サブスクリプションタイプ(シングルブランド(シングルブランドスワップ)およびマルチブランド)、エンドユーザー(個人および法人)、および推進タイプ(内燃機関(ICE)および電気自動車(EV))によるセグメント化が含まれます。分析には、北米、南米、ヨーロッパ、アジア太平洋、および中東・アフリカを含む地域レベルのセグメント化も含まれます。市場規模と成長予測は米ドルの金額ベースで提示されます。
| OEM・キャプティブ |
| モビリティプロバイダー |
| テクノロジー企業 |
| 1~6ヶ月 |
| 6~12ヶ月 |
| 12ヶ月超 |
| シングルブランド(シングルブランドスワップ) |
| マルチブランド |
| 個人 |
| 法人 |
| 内燃機関(ICE) |
| 電気自動車(EV) |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| マレーシア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦(UAE) |
| サウジアラビア | |
| 南アフリカ | |
| 中東・アフリカその他 |
| サービスプロバイダー別 | OEM・キャプティブ | |
| モビリティプロバイダー | ||
| テクノロジー企業 | ||
| サブスクリプション期間別 | 1~6ヶ月 | |
| 6~12ヶ月 | ||
| 12ヶ月超 | ||
| サブスクリプションタイプ別 | シングルブランド(シングルブランドスワップ) | |
| マルチブランド | ||
| エンドユーザー別 | 個人 | |
| 法人 | ||
| 推進タイプ別 | 内燃機関(ICE) | |
| 電気自動車(EV) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| マレーシア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦(UAE) | |
| サウジアラビア | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
カーサブスクリプションサービスの成長を牽引しているものは何ですか?
成長は、よりシンプルな月額価格設定、購入者へのファイナンス圧力、および柔軟な車両アクセスへの需要の高まりによって支えられています。このカテゴリーは2026年の6.12 ビリオン 米ドルから2031年までに17.52 ビリオン 米ドルに、CAGRが23.41%で成長すると予測されています。
現在どの地域がリードしており、どの地域が最も速く成長していますか?
北米は2025年の収益の40.16%でリードしています。アジア太平洋地域は2031年までに31.45%のCAGRで最も速く成長すると予測されています。
どの顧客グループが最も速く拡大していますか?
個人ユーザーは依然として2025年収益の77.24%で現在の需要を支配しています。法人顧客は、企業がフリート支出を運営費にシフトするにつれて、予測CAGRが25.01%でより速く成長しています。
現在最も重要なサブスクリプション期間はどれですか?
6~12ヶ月プランは2025年収益の49.33%を占める現在の中核であり、ユーザーの柔軟性とオペレーターのより良いフリート稼働率のバランスを取っています。
最終更新日:



