
カーレンタル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 169.36 十億米ドル |
| 市場規模 (2031) | 277.28 十億米ドル |
| 成長率 (2026 - 2031) | 10.36 % |
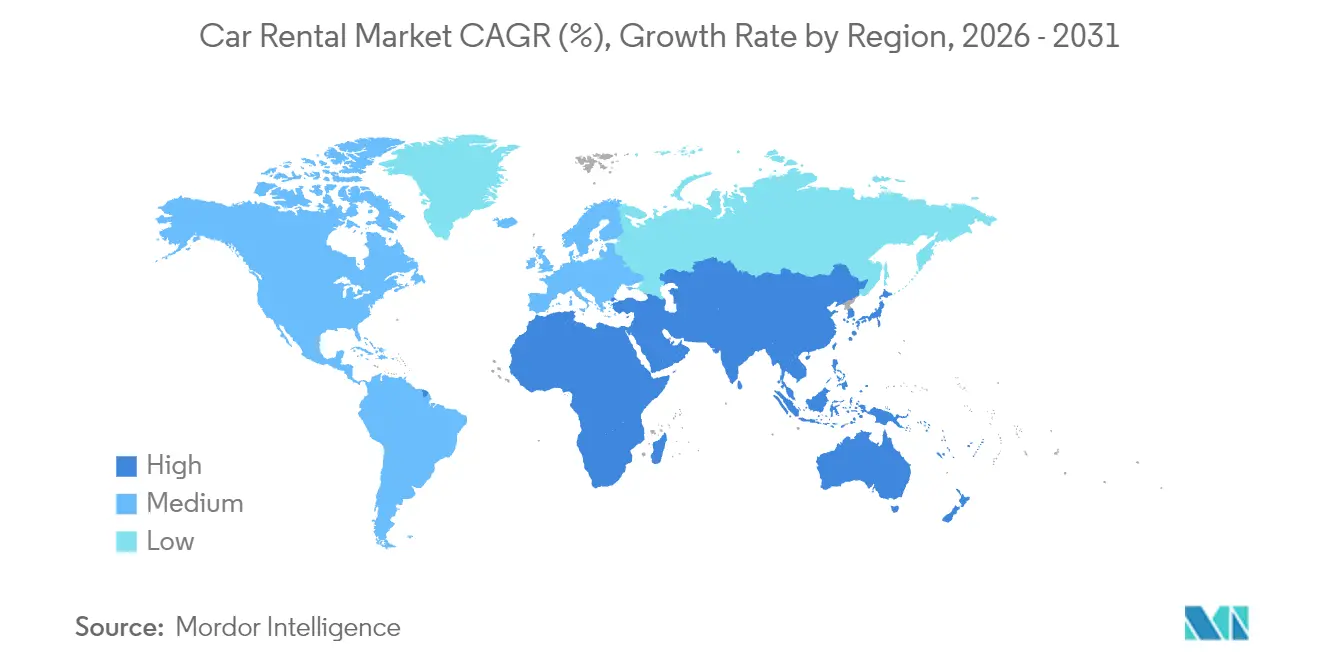
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
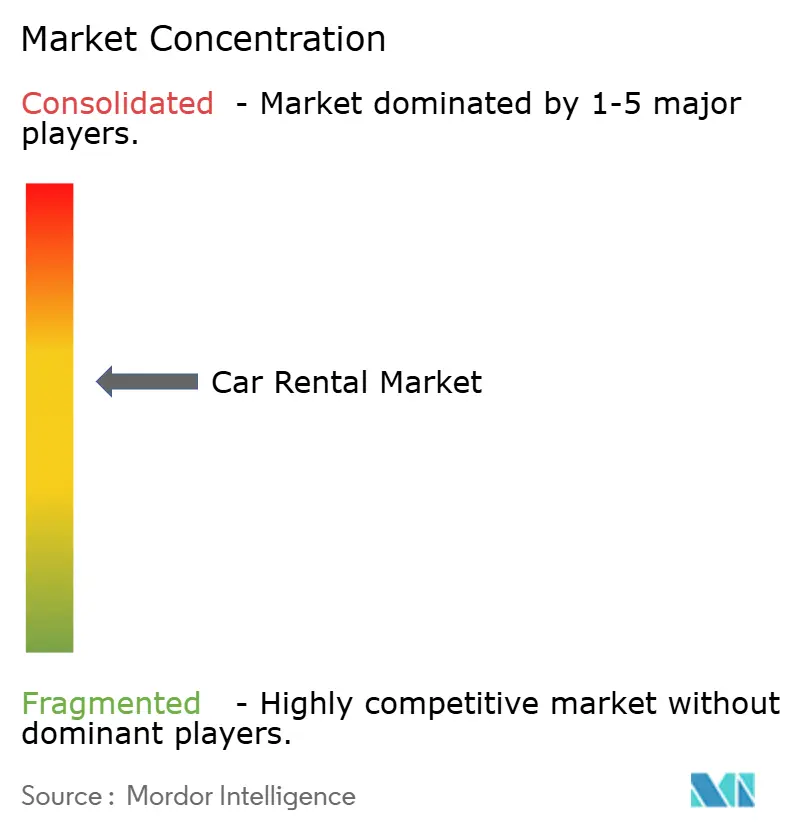
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカーレンタル市場分析
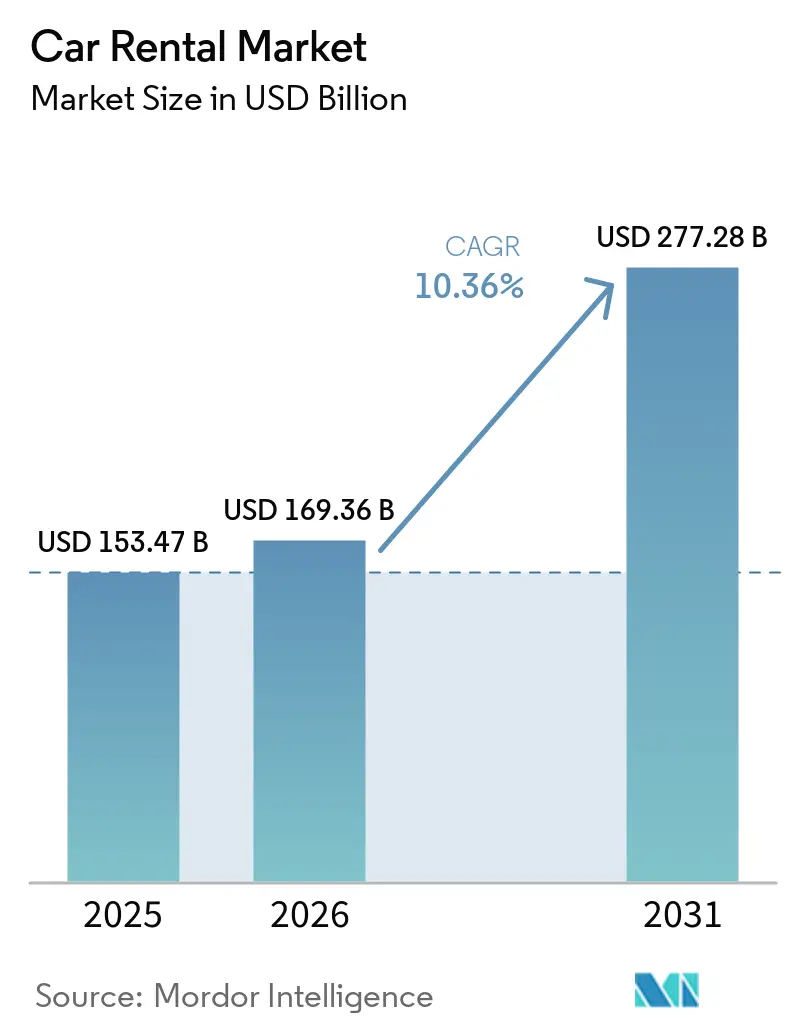
カーレンタル市場は2025年に1,534億7,000万米ドルと評価され、2026年には1,693億6,000万米ドルから2031年には2,772億8,000万米ドルへと成長すると推定されており、予測期間(2026年~2031年)のCAGRは10.36%となっている。この推移は、パンデミックの底からの同セクターの決定的な回復を裏付けている。新興経済圏における可処分所得の上昇、空港インフラの継続的なアップグレード、およびデジタル予約チャネルへのアクセス拡大が持続的な需要を牽引している。オペレーターは、ダイナミックプライシングエンジンをフライト到着、幹線道路の渋滞、地域イベントに関するデータと組み合わせることで、追加収益を獲得している。かつては周辺的と見なされていたピアツーピアプラットフォームは、安全保証とロイヤルティ特典を強化し、新たなホストをエコシステムに引き込んでいる。フリートの電動化は依然として不均一であるが、法人向けサステナビリティ義務により、一部の既存事業者が大きな評価損を計上しているにもかかわらず、低排出モデルの安定的な調達が確保されている。
主要レポートのポイント
- 予約方法別では、オフラインプラットフォームが2025年のカーレンタル市場において54.12%のシェアをリードし、一方でオンラインプラットフォームは予測期間(2026年~2031年)に10.42%のCAGRで成長すると予測される。
- 用途別では、レジャー旅行が2025年のカーレンタル市場で55.68%のシェアを占め、予測期間(2026年~2031年)に10.45%のCAGRで拡大する見込みである。
- エンドユーザー別では、セルフドライブ個人が2025年にカーレンタル市場シェアの66.02%を占め、一方でピアツーピアホストは予測期間(2026年~2031年)において最高の予測CAGRである10.58%を記録した。
- 車両タイプ別では、ミニ・エコノミーカーが2025年のカーレンタル市場で36.30%のシェアを獲得した。SUVおよびMPVは予測期間(2026年~2031年)に10.49%のCAGRで拡大する見込みである。
- レンタル期間別では、短期予約が2025年のカーレンタル市場で64.88%のシェアを占め、一方で長期サブスクリプションは予測期間(2026年~2031年)に10.55%のCAGRで成長する態勢にある。
- 地域別では、北米が2025年のカーレンタル市場で35.02%のシェアを維持し、アジア太平洋地域は予測期間(2026年~2031年)に10.62%のCAGRで最速成長が見込まれる。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パンデミック後のレジャー旅行の急速な回復 | +2.8% | 北米および欧州でより強い影響を持つグローバル | 短期(2年以内) |
| オンライン予約プラットフォームの普及拡大 | +2.1% | アジア太平洋地域での採用加速を伴うグローバル | 中期(2年~4年) |
| 低コスト航空会社の拡大 | +1.9% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへの波及 | 中期(2年~4年) |
| EV(電気自動車)レンタルフリートの採用を加速させる法人ESG義務 | +1.7% | 北米およびEU、都市部での早期採用 | 長期(4年以上) |
| データ駆動型ダイナミックプライシングツール | +1.4% | 先進市場での高度な実装を伴うグローバル | 中期(2年~4年) |
| 空港インフラのアップグレード | +1.2% | アジア太平洋地域、中東、一部のアフリカ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミック後のレジャー旅行の急速な回復
レジャー旅客数はコロナ禍以前のピークを超え、米国交通保安局(Transportation Security Administration)の年間の保安検査通過者数は前年比で10%未満の増加にとどまりつつも、欧州の空港でも同様の急増が見られた[1]。座席稼働率の上昇は、特にハイブリッド勤務による長期滞在が可能な週末において、レンタルカウンターのスループット強化に直結している。旅行者は早めの予約と長い車両保有期間を選択しており、このパターンは日次稼働率目標を採用するオペレーターの取引あたり収益を押し上げている。ブレジャー(ビジネス+レジャー)旅行は平均レンタル期間を延ばし、重役が個人的な日程を追加するケースも見られる。法人会議の正常化により平日の需要密度が増加し、フリートプランナーは週を通じてより均等に資産を展開できるようになっている。価格の底堅さは引き続き顕著であり、American Express Global Business Travelは2025年通期を通じて米国の日次料金が増大するフリート供給にもかかわらず若干上昇すると予測している[2]。
オンラインおよびモバイル予約プラットフォームの普及拡大
デジタルチャネルが顧客獲得を再定義する中、Avis Budget Group のクラウドネイティブプライシングシステムは、ロイヤルティ会員向けのオファーを迅速にカスタマイズしている[3]。モバイルアプリはチェックインを効率化し、保険のアップセルを促進し、ワンタップで旅行中の延長を可能にすることでカウンター滞在時間を短縮している。シームレスな決済フローはロードサービス、有料道路パッケージのクロスセルを促進し、アタッチメント率を向上させている。一部の都市でUberライダーはUberアプリを通じて直接Turoの車両を予約できるようになり、2つのプラットフォームがシームレスに統合されている。この動きにより、数百万人の月間アクティブユーザーがTuroのレンタルファネルに誘導され、すべてが限界コストで実現されている[4]。予測分析はクリックストリームとフライトデータを活用して都市間ペアの需要曲線を精緻化し、オペレーターがピーク時の急増が発生する前に在庫を再配分できるようにしている。
マルチモーダル旅行需要を創出する低コスト航空会社の拡大
低コスト航空会社は都市の外縁に位置するセカンダリー空港を開設しており、ラストマイルのレンタル需要を触媒している。アダニ(Adani)によるムンバイ国際空港の再開発は2025年までに膨大な追加旅客に対応できるよう設計されており、隣接するピックアップベイはレンタルフリート専用に確保されている。ポイントツーポイントのフライトネットワークは、旅行者が柔軟な地上移動を必要とするオープンジョーの旅程を設計することを促している。東南アジアでは、都市間の鉄道網が依然として断片的であるため、国内観光客が低運賃のフライトとセルフドライブのバケーションを組み合わせている。航空会社と直接提携するオペレーターは、バンドル予約のトラフィックを獲得し、新しいターミナルの主要な乗降スペースを確保できる。こうした連携は、レンタカーを航空券の論理的な延長として位置付ける統合モビリティのナラティブを形成している。
EVレンタルフリートの採用を加速させる法人ESG義務
グローバル企業は科学的根拠に基づいた目標(SBT)を設定しており、それが出張方針にも波及し、従業員を低排出オプションへと誘導している。Enterprise Mobilityは現在、これらの義務を満たすために米国、カナダ、欧州全土に数千台のバッテリー電気自動車(BEV)を展開している。英国の法人は電気自動車の採用を積極的に進めており、リース車両フリートは著しく低い平均CO₂排出量を誇り、納車の相当な割合がバッテリー電気自動車であることがその証拠となっている。EVクラスのプレミアム価格設定は取得コストの回収に役立つ一方、高い減価償却と修理費がマージンを圧迫している。Hertzは電気自動車フリートの大部分を戦略的に売却しており、関連する財務上のチャージを計上しているが、これはすべてリスクをより適切に管理するための取り組みである。オペレーターは引き続き、カーボンレポーティングと充電アクセスを単一料金にまとめたサブスクリプションバンドルのパイロットを継続しており、調達チームのサステナビリティダッシュボードと整合させている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ライドヘイリングおよびカーシェアリング代替手段の普及 | -1.8% | 都市部への集中的な影響を伴うグローバル | 中期(2年~4年) |
| 急速なEV技術サイクルにおける残存価値リスクの上昇 | -1.5% | EV普及率が高い市場で顕著な影響を持つグローバル | 長期(4年以上) |
| 空港コンセッション料金によるオペレーターマージンの圧迫 | -0.9% | 主要空港ハブへの影響が大きいグローバル | 中期(2年~4年) |
| ICE(内燃機関)車両に対する規制上の制限 | -0.7% | 欧州および北米、アジア太平洋地域の都市部へと拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ライドヘイリングおよびカーシェアリング代替手段の普及
アプリベースのライドサービスが地上輸送支出をリードしており、UberやLyftなどのプラットフォームが都市旅行を支配し、従来のレンタルは衰退の兆しを見せている。運賃の透明性、キャッシュレス決済、そしてコンシェルジュとしてのドライバーという要素が、交通渋滞や駐車に不慣れな都市訪問者を引き付けている。ピアツーピアプラットフォームは別の競争ベクターを加えており、これらのモデルは空港のコンセッション料金を回避することで低い表示価格を実現している。従来のオペレーターは、ファストパスのピックアップレーンの設置やホワイトラベルパートナーシップへの参入により、都心部での存在感の回復を図っている。それでも、都市部での日帰りレンタルはオンデマンド代替手段による構造的な圧力に引き続き直面している。
急速なEV技術サイクルにおける残存価値リスクの上昇
メーカーの積極的な価格設定と急速なバッテリー技術革新が下取り価格の期待を揺るがしている。その結果、リース会社は中古EV(特にテスラ)の出品数の大幅な減少を受けて残存価値を調整している。ALGはほとんどのEV車名の残存価値予測を引き下げており、フリート調達の意思決定を複雑にしている。大規模なEV発注を検討するオペレーターは、複数の処分シナリオをモデル化し、保証付き買い戻し条項によって下取り価格をヘッジする必要がある。この不安定性は、法人顧客がグリーンフリートを強く求める中でも短期的な電動化の展開を抑制し、カーレンタル市場の成長曲線に影響を与える押し引きのダイナミクスを生み出している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予約方法別:
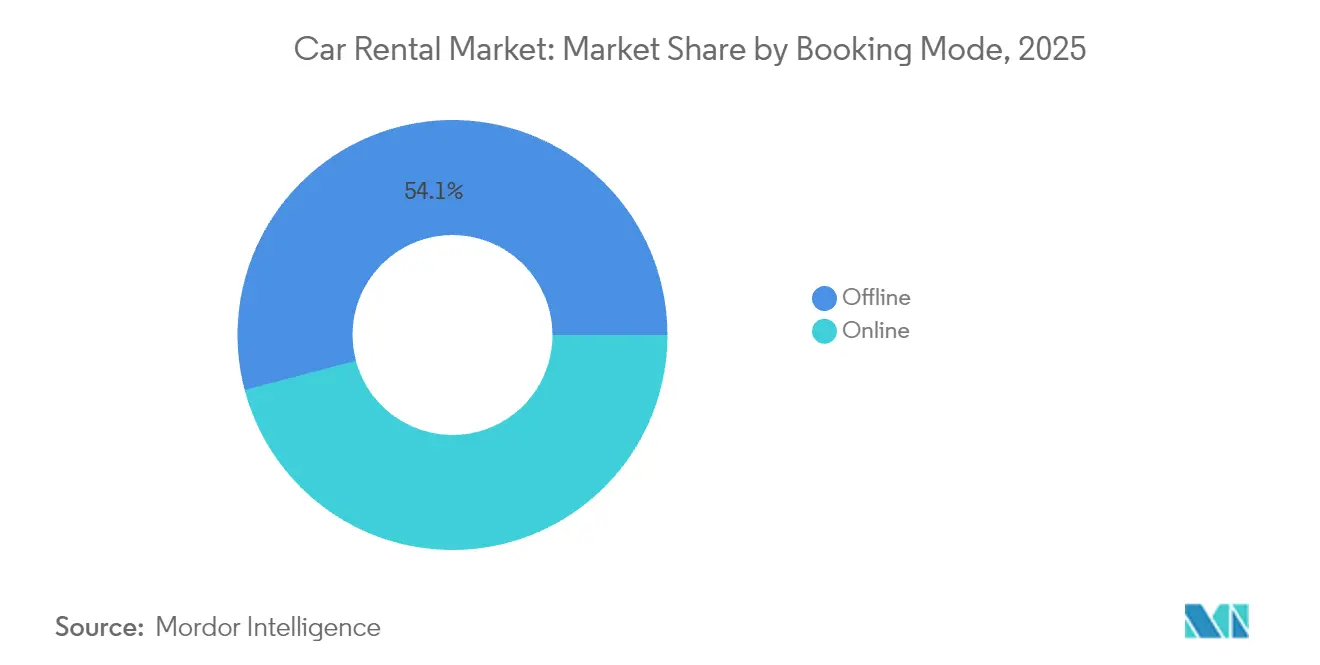
デジタルチャネルが顧客獲得を再形成する2025年において、オフラインプラットフォームはカーレンタル市場の54.12%のシェアを占めた。一方、オンラインプラットフォームは予測期間(2026年~2031年)に10.42%のCAGRという堅調な成長率を経験すると予測されている。この変化する状況は従来の実店舗カウンターの存在感を低下させているが、逆説的に中堅ブランドであっても世界的なリーチを広げている。ロイヤルティ会員にとっての利便性は明らかであり、事前入力されたプロフィールとセキュアなモバイルキーにより、カウンターを完全にスキップして体験を効率化できる。さらに、フライト遅延を通知するプッシュ通知により、顧客はピックアップ時間を簡単に調整でき、全体的な満足度を向上させている。スマートフォンへのアクセスが限られた地域ではオフラインのウォークアップが引き続き役割を果たすものの、人員配置や施設費用による高い予約コストという課題に直面している。
デジタルトラフィックは航空会社のアプリケーション、ホテルプラットフォーム、サードパーティのオンライン旅行代理店との統合が進んでおり、モビリティオプションのクロスセルが行われるようになっている。この統合により顧客獲得コストが低下し、保険やGPSアドオンなどのバンドルサービスによる追加収益への道が開かれる。さらに、これらの取引から生成されるデータリザーバーは、フリートプランナーに都市間ペアの需要に関する先見性を提供し、タイムリーなフリート移転と遊休日数の削減を可能にする。その結果、APIファーストの戦略を採用するオペレーターは、カーレンタルセクターの稼働率指標において競合他社を大幅に上回っている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
レジャー旅行が市場拡大を牽引する体験型観光のトレンドに基づき、レジャー旅行者は2025年のカーレンタル市場において55.68%のシェアを生み出し、予測期間(2026年~2031年)に10.45%のCAGRを持続する見込みである。複数の目的地を巡るロードバケーションを設計する家族は、グループツアーでは得られない車両のコントロールと荷物の柔軟性を重視している。パンデミック中に導入されたコンタクトレスデリバリーオプションは引き続き人気を博しており、混雑したシャトルバスを避けて手荷物受取所から駐車場へ直接移動できる点が評価されている。高い燃費効率と広い荷室はレジャーレンタル利用者の選好リストのトップに位置しており、クロスオーバーモデルへの調達を促している。
ビジネス旅行は2019年の出張件数を取り戻しつつあり、ハイブリッド勤務方針により従業員が個人的な日程を追加できるようになったため、平均レンタル期間は延長されている。ビジネスとレジャーのこの融合は平日・週末の稼働率を支援し、収益曲線を平準化する。排出量レポーティングをバンドルしたプログラム可能な法人アカウントは、サステナビリティ意識の高い企業の獲得に役立ち、法人出張件数が横ばいになっても需要の底堅さを強化する。
エンドユーザー別:
ピアツーピアモデルが従来セグメントを変革するセルフドライブ個人は2025年のカーレンタル市場において66.02%のシェアを維持しており、個人の自律性がカーレンタル市場顧客の主要な動機であることを示している。一方、ピアツーピアレンタルは予測期間(2026年~2031年)に10.58%のCAGRで成長しており、エントリーレベルの価格帯を侵食している。ホストは空港デポよりもレンタル利用者に近い住宅地において、利用されていない個人車両を収益化している。評価システムと保険保証は、かつて普及を制限していた安全性への懸念を和らげた。従来の企業は遊休車両を地域住民向けの都市型サブスクリプションスキームに組み込むことで対応し、旧式ユニットの稼働率を保護している。
法人フリートは、人員数の変動に応じて調整できるレンタルベースのモデルへの移行により、硬直したリース契約から柔軟なサブスクリプションへの探索を積極化している。このシフトは、メンテナンスやロードサービスを含む長期レンタル契約へと一部の企業向けキロメートルを誘導している。チャファードライブサービスは、道路状況が困難な地域の重役や富裕層観光客に対応しているが、カーレンタル市場全体では小さな割合を占めるにとどまっている。
車両タイプ別:
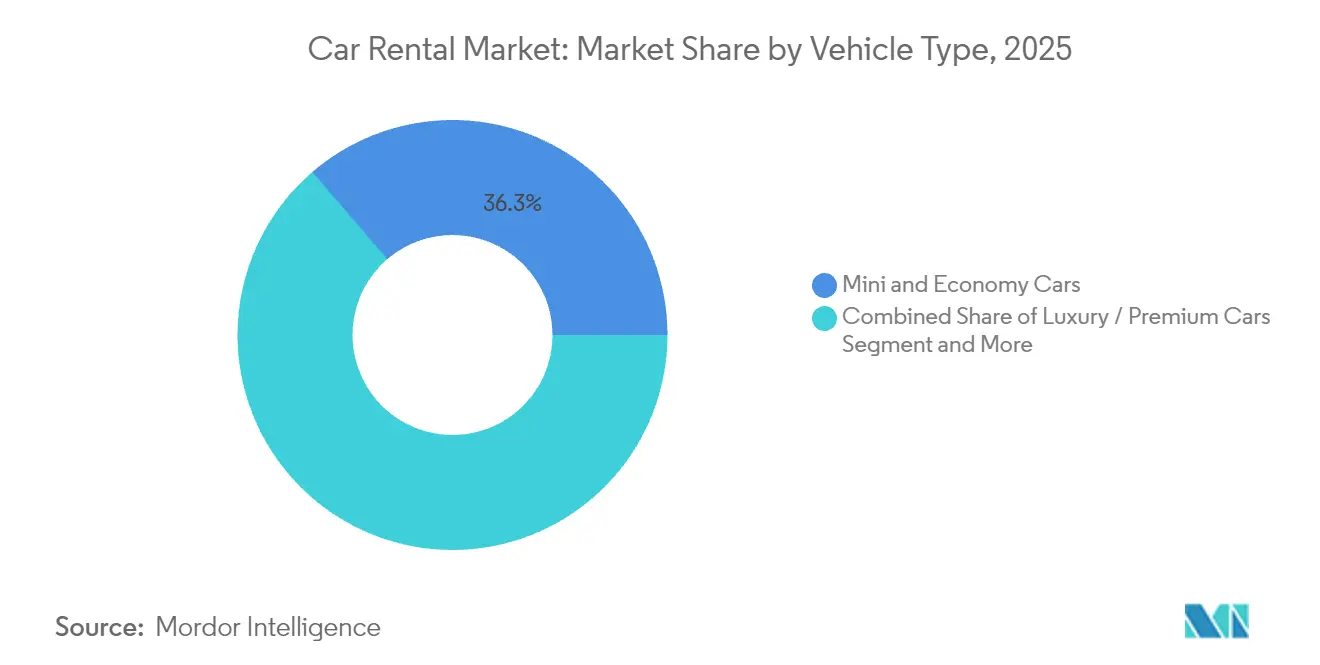
エコノミー優位の中でSUVが成長をリードするミニ・エコノミーカーは、価格に敏感な旅行者と日次料金上限を課す法人によって2025年のカーレンタル市場において36.30%のシェアを占めている。それでも、SUVおよびMPVは予測期間(2026年~2031年)に最速の10.49%のCAGRを記録すると予測されており、向上志向の需要を取り込み、グループ旅行に対応している。高い着座位置と認知された安全性が家族の間での人気を高めている。フリートマネージャーは、特に効率的なパワートレインへの税制優遇措置がない地域において、より高い日次収益と急峻な取得・燃料コストとのバランスを取る必要がある。
ラグジュアリーおよびプレミアムセグメントは堅調な日次マージンをもたらすが、チャファードライブのプレミアム車両を提供するライドヘイリング代替手段に対して脆弱なままである。オペレーターはメーカーの買い戻しや保証付き残存価値契約によってプレステージフリートのリスクを軽減しようとしている。一方、SIXTによる最大25万台のステランティス(Stellantis)車両の発注は、コンパクトハッチバックから中型SUVに至るまで幅広く、電動パワートレインへの本格的なシフトを示している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
レンタル期間別:
長期サブスクリプションがビジネスモデルを変革する短期レンタルは2025年のカーレンタル市場において64.88%のシェアを占めているが、長期契約は予測期間(2026年~2031年)に10.55%のCAGRで進展する見込みである。法人バイヤーは月次レンタルのオフバランスシートの性質を評価し、一方で交通渋滞の激しい都市部の個人消費者はサブスクリプションを所有に代わる駐車不要の代替手段として捉えている。オペレーターはメンテナンス、保険、季節ごとの車両入れ替えを月額料金にバンドルすることで収益を安定させ、フリートの予測可能性を高めている。中期レンタルは転勤中の従業員や数週間にわたって車両を必要とする映画撮影クルーに対応しており、日次小売需要と年次リース契約のギャップを埋めている。
Enterprise Mobilityは、フリート管理サービスのわずかな成長が2024年度の記録的な売上高380億米ドルに貢献したとしており、長期契約の収益性を強調している。規制機関はレンタルとリースの境界線を曖昧にするガイドラインを起草中であり、コンプライアンスコストは予測可能なキャッシュフローという利点に対して相対的に軽微になると見込まれている。
地域分析
北米レンタカー市場
北米は2025年のレンタカー市場において35.02%のシェアを占めており、成熟した旅行インフラと高い自家用車保有文化を反映しています。Avis Budget Group Incは、空港旅客が回復の勢いを取り戻し、ロイヤルティプログラムへの再登録が増加する中、2023年の売上高として120 ビリオン 米ドルを計上しました。ダイナミックプライシングエンジンは、フライト遅延データを活用してラストミニッツ予約を取り込みました。電気自動車の普及は、地方の州間高速道路沿いの充電インフラ不足により依然として抑制されていますが、法人顧客はニューヨークやロサンゼルスなどの都市中心部向けに低排出ガス車両クラスの指定を開始しています。ハイブリッドワークにより出張頻度が低下しているため、法人出張の成長は緩やかですが、排出量報告により電気自動車は電気自動車レンタカー市場の優先リストに引き続き掲載されています。ライドヘイリングプラットフォームが強固な地位を維持する都市部の回廊では競争が激化していますが、片道の州間高速道路移動ではレンタカーが依然として主流です。
アジア太平洋レンタカー市場
アジア太平洋地域は予測期間(2026年〜2031年)において10.62%のCAGRで成長すると予測されている。中間層の旅行需要の拡大、アライバルビザ制度の整備、および航空座席数の力強い増加が市場の勢いを支えている。Enterprise Holdings Inc.は2024年にタイで10店舗を新規開設し、現在は日本国内で97拠点を運営しており、積極的なネットワーク拡大を示している。インドネシア、ベトナム、インドでは訪日・訪問外国人観光客数が二桁成長を記録しており、公共交通機関の輸送能力を圧迫し、訪問者をセルフドライブソリューションへと誘導している。中国の電気自動車メーカーはレンタルパートナーシップを通じて割引価格の電動クロスオーバーを観光セグメントに提供することで観光市場に参入しており、海外でのブランド露出に向けた低コストの経路を創出している。
欧州・北米・中南米・中東レンタカー市場
欧州は洗練されながらも激しい競争が繰り広げられる市場であり続けている。Sixt SEによるステランティス車両25万台を対象とした複数年契約は、半導体不足の中での供給を確保するとともに、電動化ロードマップを前進させるものである。アムステルダムは2025年にゼロエミッションゾーンを導入し、事業者は電動フリート向けに高付加価値の駐車スペースを確保することを余儀なくされている。欧州大陸の開かれた域内国境を背景に国境をまたぐレンタルが盛んになっている一方、道路通行料制度の相違がフリート追跡を複雑にしている。Europcar Mobility Groupがアトラタおよびダラスへのアメリカ再進出を果たしたことは、大西洋横断への新たな野心を示している。その他の地域では、中南米および中東がハイウェイネットワークの整備やサウジアラビアのビジョン2030観光推進などのインバウンドイベントの恩恵を受けているが、通貨変動と輸入規制により機動的な資本配分が求められている。
規制環境
レンタカー事業の規制は、消費者保護、安全基準への対応、そして台頭するピアツーピア(P2P)モデルをめぐって強化されつつあり、規則は司法管轄区によって大きく異なる。米国では、Raechel and Jacqueline Houck Safe Rental Car Act(2015年)などの連邦要件が、大規模フリートのリコール管理プロセスを引き続き形作っている。州レベルでは、メリーランド州が2026年4月にHB 1186に署名し、P2Pカーシェアリングに関するより明確な保険・賠償責任の枠組みを設定した(2026年10月1日発効)。一方コロラド州は、レンタル車両向けのADA関連の補助装備義務を段階的に導入しており、2026年7月までに小規模事業者にも適用を拡大する。
米国以外では、当局や業界団体が、カウンターおよびオンラインでの業務プロセスに影響を与える基準の整備を進めている。英国政府は、レンタル事業者向けのセキュリティ基準としてRental Vehicle Security Scheme(RVSS)行動規範を維持しており、本人確認の徹底、従業員研修、セキュリティ手順を重視している。中国では、GB/T 29911-2025が2025年11月からレンタカーサービス基準を定めている。欧州では、国境を越えたレンタルも進化する指針や行政要件の下に置かれており、ACRISSが支援する英国CMA関連の情報開示ガイダンスなど、競争および透明性に関する規範によって強化されている。
バリューチェーン分析
レンタカーのバリューチェーンは、フリートの調達(OEM調達および再販ルート)から始まり、金融・保険、フリートのメンテナンス(テレマティクス、整備、修理、清掃、デポ運営)を経て、空港内カウンター、地域店舗、直接デジタルチャネル、オンライン旅行代理店(OTA)、そして航空会社・旅行ロイヤルティエコシステムを通じた流通へと展開する。コンプライアンスとリスク管理は複数の拠点にまたがっており、米国におけるRaechel and Jacqueline Houck Safe Rental Car Act(2015年)に基づく大規模フリート向けの安全リコール管理や、連邦法であるGraves Amendment(2005年)などの賠償責任に関する考慮事項が含まれる。
最近の動きは、価値創出が従来の日次レンタルを超えて、プラットフォーム主導の流通やサードパーティによるフリート運営へと拡大していることを示唆している。2026年4月、Europcar Mobility GroupはMIC Co., Ltd.(ニコニコレンタカー)と提携し、Europcarプラットフォームを通じて日本のレンタル供給へのグローバルな予約アクセスを可能にし、インバウンド観光の流通を強化した。事業運営面では、Hertzが2026年4月にOro Mobilityを立ち上げ、自動運転車およびライドシェア車両向けにターンキー方式のフリート管理サービス(整備、清掃、デポ運営)を提供しており、Uberとの提携を基盤としている。同社は、契約型のフリート運営サービスを下流の追加収益層として実質的に位置付けている。ロイヤルティおよび旅行プラットフォームとの統合も需要獲得を深めており、2026年7月にはSIXT USAがAmerican Airlines AAdvantageの提携パートナーとして加わった。
競合状況
Enterprise Holdings、Avis Budget Group、Hertzの3つの既存事業者が市場を牽引し、俊敏な新興事業者も参入している。少数の主要プレイヤーが世界売上の相当なシェアを占めているが、市場には地域リーダーが活躍できる十分な機会が残されている。Enterprise Mobilityは近隣支店の高密度ネットワークを活用して法人アカウントの成長を促進し、オフリースの車両を有利なマージンで小売再販に転用している。Avis Budgetはデジタルトランスフォーメーションを重視し、より迅速な実験のためにコアのレートショッピングプロセスをクラウドへ移行している。Hertzは大規模なEV評価損の後、フリートミックスを適正化し続け、より流動性の高い内燃機関モデルへ資本を再配分している。
ピアツーピアリーダーのTuroとGetaroundは低い固定コストと迅速なホストオンボーディングを活かしている。これらのプラットフォームは機械学習リスクエンジンを展開し、時間に敏感な顧客を取り込むために数秒でほとんどの旅行を承認している。従来のオペレーターは対立よりも協調を選択しており、閑散期には遊休ユニットをピアツーピアマーケットプレイスに掲載するケースも増えている。ダイナミックプライシングの洗練度は競争上の優位性となっている。AI(人工知能)主導のイールド管理ツールは解約傾向によって顧客をセグメント化し、非弾力的なセグメントではマージンを確保しながら、レジャー購買層には競争的な価格帯を提供している。フリートの電動化戦略は分岐しており、SIXTは欧州のデポに汎用充電設備を設置している一方、米国の独立系事業者は残存価値リスクをヘッジするためにハイブリッドモデルに注力している。
TuroとUberのアライアンスは、レンタル在庫をオンデマンドモビリティの流れに統合している。Enterprise Mobilityのタイ全土へのフランチャイズ展開は、セカンダリー観光地での先行者優位を確保している。各取り組みは、セクターが純粋な資産リースからプラットフォームベースのモビリティオーケストレーションへと転換していることを示している。
カーレンタル業界のリーダー企業
-
Avis Budget Group Inc.
-
Sixt
-
Hertz Corp.
-
Enterprise Holdings Inc.
-
Europcar Group
- 注:主要企業の掲載順は順位を示すものではありません。
レンタカー市場
- Avis Budget Group Inc.
- Hertz Global Holdings Inc.
- Enterprise Holdings Inc.
- Europcar Mobility Group
- Sixt SE
- Localiza Rent a Car S.A.
- ALD Automotive
- Beijing CAR Inc. (CAR Inc.)
- GIG Car Share
- Lyft Rental
- Uber Rentals
- Silvercar by Audi
- Getaround
- Zoomcar
- Ola Drive
- Fast Rent A Car
- Bettercar Rental
- TT Car Transit
- Renault Eurodrive
- Shenzhen Supreme Car Rental Co., Ltd.
市場機会と将来展望
モビリティプラットフォームとの提携は、レンタル事業者が車両の稼働日数だけでなく、運営能力自体を収益化する新たな空白領域を切り開いている。Hertzは2026年4月にOro Mobilityを立ち上げ、自動運転およびドライバー主導のモビリティパートナー向けにフリート運営を提供しており、充電、清掃、整備をマネージドサービスとして束ねるUber関連の展開手法から始めている。このモデルはロボタクシーやライドシェア事業者といった新たな顧客層を追加し、主要都市圏におけるデポネットワーク、標準化されたプロセス、リアルタイムのフリート可視性の重要性を高めている。
デジタル流通とロイヤルティに基づく需要獲得もまた機会を提示している。旅行エコシステムは顧客獲得コストを削減し、リピート利用を後押しできるためである。本レポートで言及されているTuroとUberの統合は、大手消費者向けプラットフォームが日常的なモビリティアプリに直接レンタルオプションを組み込む方法を示している。航空会社のロイヤルティ連携も頻繁な旅行者にとってのもう一つの接点を提供しており、2026年7月にSIXTがAmerican Airlines AAdvantageの提携パートナーとなったことでその流れが強化されている。運営面では、コネクテッドフリートおよびAIツールが稼働率と価格決定において一層中心的な役割を果たしており、American Car Rental Association(ACRA)が2026年に強調した、より迅速でソフトウェア主導の運営サイクルという方向性とも一致しており、動的価格設定と摩擦のない予約体験へと市場がシフトしていることと整合している。
Recent Industry Developments in レンタカー市場
- 2026年7月:Avis Budget Groupは、米国の主要空港および一部の地方市場において、コンシェルジュ型のプレミアムレンタル体験であるAvis Firstを開始した。カーブサイドサービスとプレミアム車両へのアクセスを提供する。この動きは、より収益性の高い旅行者層へのセグメンテーションを鮮明にし、サービス速度とロイヤルティ転換が重要となる高需要空港拠点での差別化を強化するものである。
- 2025年7月:Avis Budget Groupは、ダラスにおける自動運転配車フリート運営および関連インフラを支援するため、Waymoとの複数年にわたる戦略的提携を発表した。これにより、レンタル事業者と自動運転(AV)プラットフォーム経済の結びつきが深まり、フリートサービスおよびデポ運営が従来の小売レンタルと並ぶ成長路線として位置付けられる。
- 2024年10月:Enterprise Mobilityは、フランチャイズパートナーのThai Rent a Carを通じてタイで事業を拡大し、Enterprise Rent-A-Car、National Car Rental、Alamoの各店舗を開設した。この展開により、急成長するアジア太平洋地域の旅行市場において地域内および空港でのカバレッジが拡大し、同地域全体でのネットワーク構築を後押しする。
レンタカー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、レンタカー市場は、乗用車および小型商用車を一定期間貸し出すことで得られる収益として定義されており、料金は通常、時間ベースで設定され、保険、燃料オプション、追加ドライバーなどのオプションが付加されます。
調査対象外:車両販売、長期の個人向けリース、および車両がユーザーに貸し出されない純粋なライドヘイリングやタクシー料金は除外しています。
セグメンテーション概要
- 予約方法別
- オフライン
- オンライン
- 用途別
- レジャー
- ビジネス
- エンドユーザー別
- セルフドライブ個人
- チャファードライブ
- 法人フリートサブスクリプション
- ピアツーピアレンタル
- 車両タイプ別
- ミニ・エコノミーカー
- コンパクト・中型車
- 標準・フルサイズカー
- SUVおよびMPV
- ラグジュアリー・プレミアムカー
- レンタル期間別
- 短期
- 中期
- 長期
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、旅行需要、モビリティトレンド、フリート経済学に関するファクトベースの構築に活用され、稼働率と価格設定の現実的な範囲を設定するための基礎となりました。国家交通統計機関、空港旅客統計、観光局、中央銀行または国勢調査のマクロシリーズなどの公的・公式情報源を参照し、旅行量と季節性の入力データを裏付けました。
モデルを実用的なものにするため、企業の年次報告書、決算説明資料、業界団体の刊行物、信頼性の高い報道機関の記事からも情報を収集し、フリート規模の変化、チャネルミックス、価格設定の動向を把握しました。必要に応じて、企業財務情報・ニュースの有料サブスクリプション、特許データベース、輸出入の船積みレベルの記録を活用し、車両供給のタイミングや新たなモビリティ機能に関するデータの空白を補完しました。これらはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公的・有料情報源も確認しています。
一次インタビューおよびサーベイ
一次調査は、主要地域のフリートオペレーター、旅行仲介業者、空港内および空港外拠点のマネージャー、法人モビリティ購買担当者へのインタビューおよび簡易サーベイを中心に実施し、仮定をリアルタイムで検証しました。これらの対話を通じて、予約チャネルのシフト、稼働率の範囲、オプション収益および保険付帯率が旅行者タイプや季節によてどのように異なるかを確認し、そのロジックを最終モデルに反映しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:15% | アジア太平洋:41% |
| 中位層:48% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:15% | マネージャー:47% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、旅行活動(航空旅客数、レジャー到着者数、出張頻度)からレンタル取引を再構築するトップダウン型の需要プール構築から始まり、レンタル浸透率と平均レンタル期間を用いてレンタル日数を推計します。次に、ブレンド日次レート水準にオプション収益(保険、グレードアップ、手数料)を加算して収益を算出し、サンプル拠点の収益性、フリート規模の積み上げ、観測された稼働率×フリート在籍日数などの選択的なボトムアップ近似値を用いて結果を妥当性検証します。
主な入力データとして、空港対近隣エリアのシェア、オンライン対オフライン予約ミックス、季節別の平均日次レートの動向フリート稼働率と回転率、エコノミー対プレミアム車両のミックス、および一般的な地域における自己運転対運転手付き需要のシェアを活用しました。予測にあたっては、シナリオ分析を用いて、旅行回復の異なる経路、車両供給の逼迫、価格の正常化を反映し、インタビュー対象者が今後数年間で最も可能性が高いと述べたケースに合わせて選択シナリオを調整しました。ボトムアップ検証でデータが不足していた場合は、拠点タイプ別の平均値と保守的な稼働率バンドを適用してギャップを補い、合計値を確定する前に地域の旅行指標と照合して再検証しました。
データ検証と更新サイクル
アウトプットは、旅行量、フリート稼働状況に関するコメンタリー、および観測可能な価格動向などの独立したシグナルと照合し、最終値が市場として現実的に支持できる水準から乖離しないようにしました。外れ値はフラグを立てて別のアナリストがレビューし、更新された仮定を通じて修正するか、差異が説明できない場合はフォローアップの専門家へのヒアリングを通じて再確認しました。
レポトは年次で更新され、燃料価格の急激な変動、主要な規制変更、または大規模なフリート削減などの重要事象が発生した場合は、稼働率とレート仮定に関する中間チェックを実施します。納品前に最終確認を行い、その時点で入手可能な最新の公開情報と需要指標がモデルに反映されていることを確認します。
Mordor Intelligenceのレンタカー市場推計と他の公表推計との比較
レンタカーの市場規模が公表ごとに異なるのは一般的なことであり、その理由として、調査会社が必ずしも同じ収益ストリームを計上しているわけではなく、基準年、為替レートのタイミング、価格設定の仮定が異なる場合があることが挙げられます。フリート稼働率や稼働率に対する十分な検証なしに高水準の旅行成長率に大きく依存した推計では、この乖離が拡大する傾向があります。
Mordor Intelligenceは、稼働日数、ブレンド日次レート、およびオプション収益のロジックを追跡することで、実際に提供されたレンタルに紐付いた数値を維持し、隣接するモビリティサービスによるスコープの拡大を抑制するとともに、前年のブリッジ検証を容易にしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,696.36 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2,148.5 ビリオン 米ドル(2025年) | より広範なサービス収益のフレームワークと異なる基準年を使用しており、公開サマリーでは従来型レンタルとバンドル型モビリティサービスが明確に分離されていないため、ヘッドライン数値が押し上げられる可能性があります。 |
| 業界調査グループB | 1,684.8 ビリオン 米ドル(2025年) | 2024年を基準年としてシリーズを設定し、将来に向けて予測しているため、2025年の数値は選択された旅行回復率とレート成長の仮定に左右されやすく、フリートの供給制約が需要をどのように抑制するかについての詳細が限られています。 |
総合すると、主な示唆は、オプションが完全に計上されているかどうか、予約チャネルの扱い方、基準年として使用する年といった小さなスコープの選択が、市場規模を大きく動かす可能性があるということです。当社のアプローチは、各地域を旅行需要主導需要から構築し、合計値を確定する前にフリートと価格の実態と照合することで、追跡可能性を維持しています。
レポートで回答される主な質問
2026年のカーレンタル市場の規模はどのくらいか?
カーレンタル市場規模は2026年において1,693億6,000万米ドルである。
2031年までのカーレンタルの予測CAGRはどのくらいか?
同セクターは2026年から2031年にかけて10.36%のCAGRを記録すると予測されている。
2031年までにカーレンタルの成長が最も速い地域はどこか?
アジア太平洋地域は観光の増加とインフラへの投資により、10.62%の予測CAGRで成長をリードしている。
レンタル予約において最大のシェアを持つ予約チャネルはどれか?
オフラインプラットフォームが54.12%のシェアを占め、リードを拡大し続けている。
長期レンタルサブスクリプションが支持される理由は何か?
企業と都市部居住者は柔軟性とコストの予測可能性を理由にサブスクリプションを好んでおり、長期レンタルは10.55%のCAGRで成長している。
電気自動車はレンタルフリートにどのようなリスクをもたらすか?
急速な減価償却と不確実な残存価値は収益性を損なう可能性があり、Hertzにおける最近の損失がその典型例として挙げられる。