
コンデンサ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
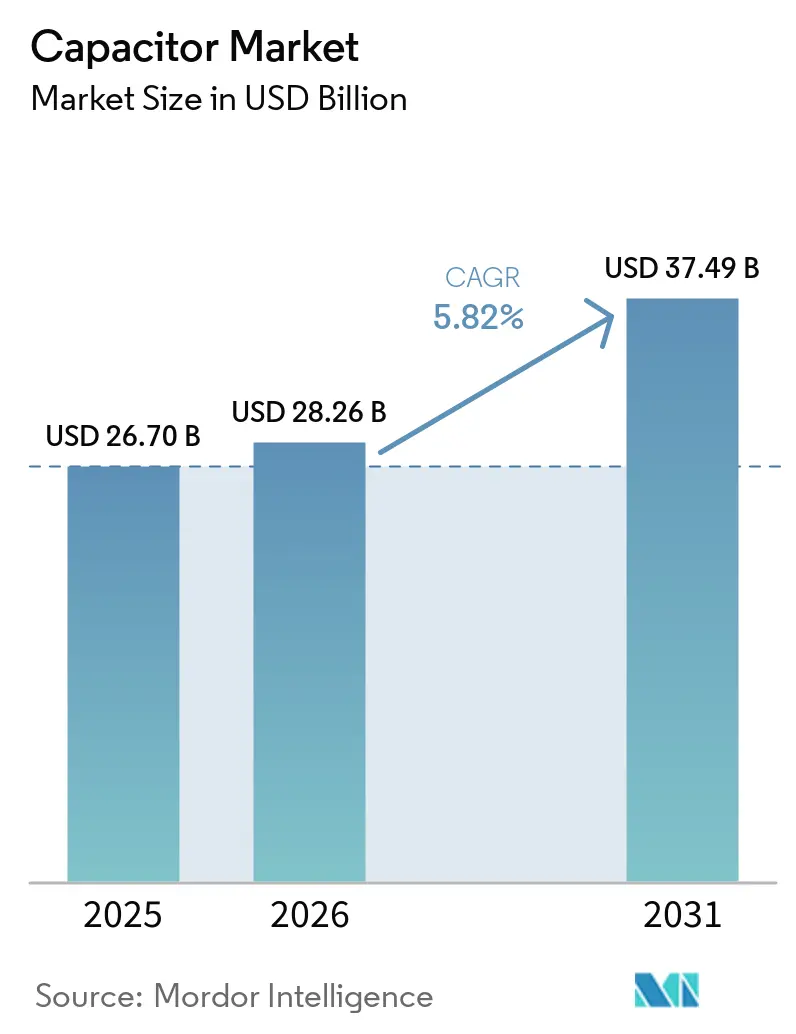
| 市場規模 (2026) | 28.26 十億米ドル |
| 市場規模 (2031) | 37.49 十億米ドル |
| 成長率 (2026 - 2031) | 5.82 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
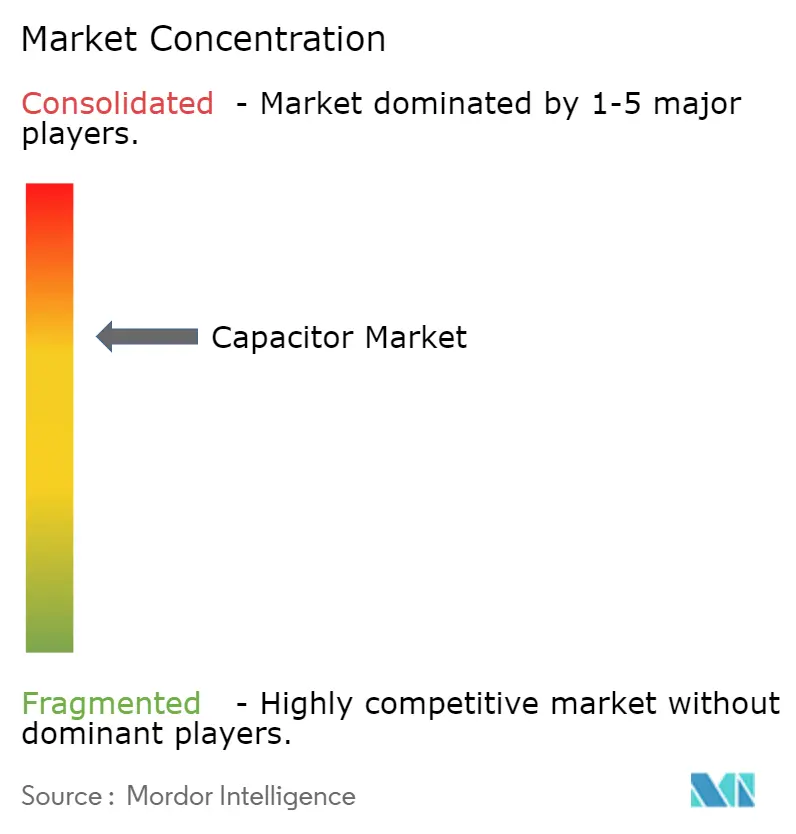
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンデンサ市場分析
コンデンサ市場規模は2025年に267億米ドルと評価され、2026年の280億2,600万米ドルから2031年には374億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.82%です。電気自動車の継続的な普及、分散型エネルギーリソース、および5G高密度化が、業界の成長見通しを支える持続的な三本柱のドライバーを形成しています。セラミックMLCCは広い温度範囲にわたる信頼性により設計ソケットの主導的地位を維持しており、一方でスーパーキャパシタはユーティリティがハイブリッドストレージトポロジーを試験するにつれて最も急速な収益増加を記録しています。人工知能データセンターノードへの設備投資の増大が超低ESRおよび高リップル電流コンデンサへの需要をさらに増幅させ、従来のスマートフォンの季節性からボリュームを効果的に切り離しています。現地生産への並行投資は地政学的リスクを軽減し、特に北米の電動モビリティスタートアップの間で新たな価格弾力的な需要ポケットを生み出しています。政策立案者の調達インセンティブは、税額控除と引き換えにサプライチェーンを地域化する意欲のある企業の収益可視性を強化しています。[1]
レポートの主要なポイント
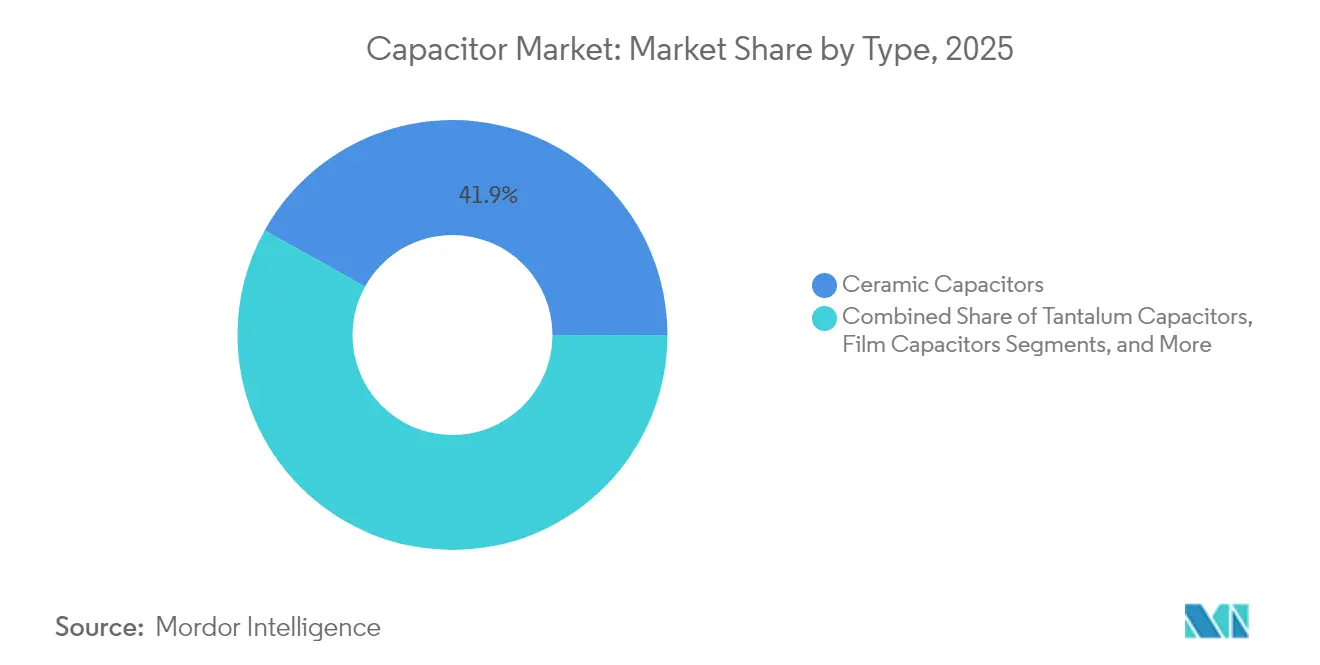
- タイプ別では、セラミックコンデンサが2025年のコンデンサ市場シェアの41.92%を占め、スーパー/ウルトラキャパシタは2031年にかけてCAGR 7.38%で拡大しています。
- 電圧範囲別では、低電圧デバイス(≤100 V)が2025年のコンデンサ市場規模の48.74%のシェアを占め、高電圧クラス(>1 kV)はCAGR 6.33%で拡大しています。
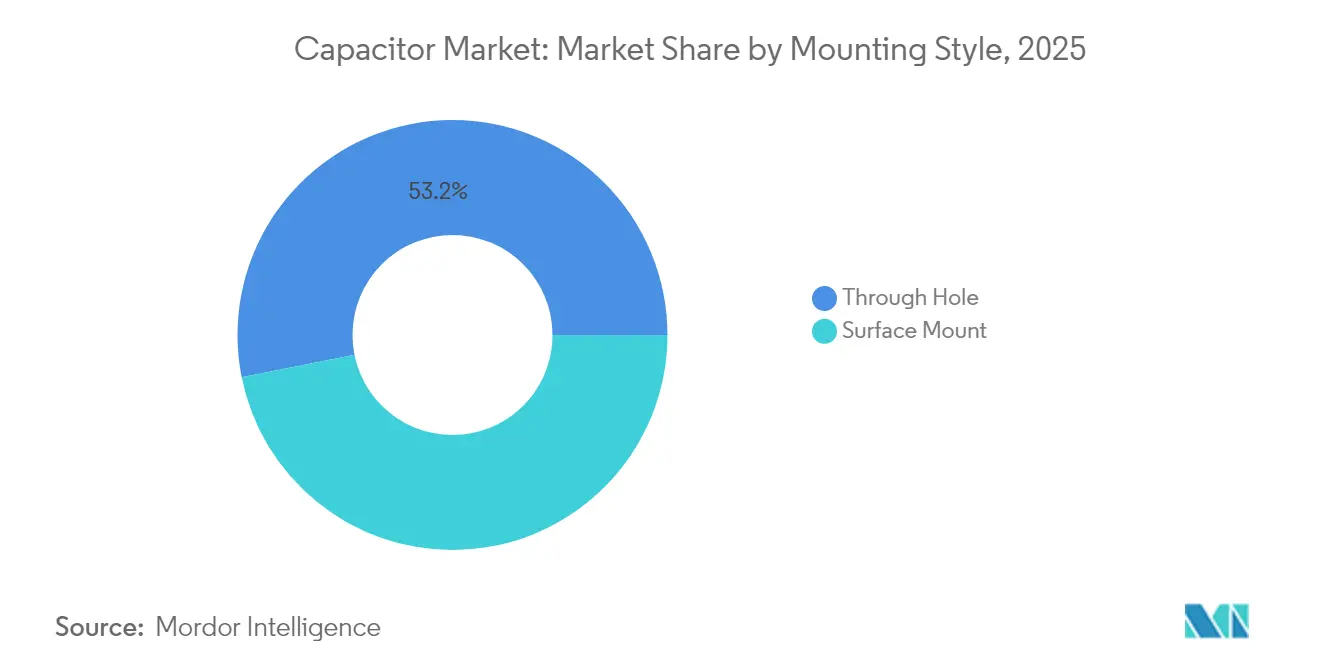
- 実装スタイル別では、表面実装製品が2025年に46.85%の収益シェアでリードし、スルーホールユニットは2031年にかけて最も速いCAGR 7.09%を記録しています。
- エンドユーザー産業別では、民生用電子機器が2025年のコンデンサ市場規模の26.12%を占め、エネルギーおよび電力セクターは予測期間中にCAGR 6.71%で成長すると予測されています。
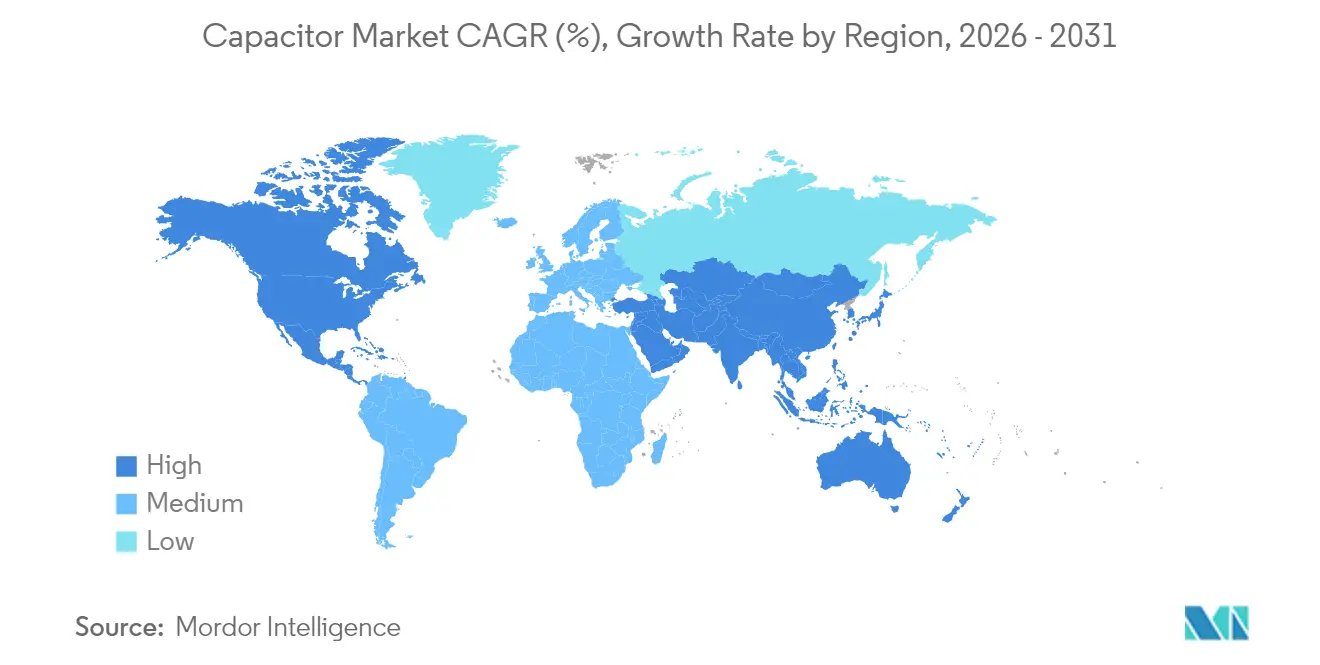
- 地域別では、アジア太平洋が2025年のコンデンサ市場シェアの46.28%を占めて主導し、北米は2031年にかけて最も高い地域CAGR 7.29%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV電力電子機器の 採用拡大 | +1.8% | 中国、欧州、北米での 早期成長を伴うグローバル | 中期 (2~4年) |
| 高周波MLCC需要を牽引する 5G/FTTxの急速な展開 | +1.2% | アジア太平洋および北米に 集中したグローバル | 短期 (≤2年) |
| グリッドスケール バッテリーストレージの展開 | +1.0% | 北米および欧州、 アジア太平洋へ拡大 | 長期 (≥4年) |
| 自動車の ゾーン型E/Eアーキテクチャ | +0.9% | グローバル 自動車市場 | 中期 (2~4年) |
| 超低ESRキャパシタを必要とする エネルギーハーベスティングIoTノード | +0.6% | 産業地域に集中した グローバル | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
EV電力電子機器の採用拡大
電気自動車の生産台数は2024年に1,730万台に増加し、前年比25%の急増となり、これはトラクションインバーターにおける高電圧フィルムコンデンサへの需要増加に直接つながっています。各バッテリー電気自動車には現在15,000個以上のMLCCが搭載されており、従来の内燃機関モデルに見られるベースラインコンテンツの4倍となっています。一方、プレミアム800 Vドライブトレインは強化された電圧定格と熱安定性を持つデバイスを必要としています。AEC-Q200認定を取得できるコンデンササプライヤーは、民生用電子機器の変動からシールドする複数年の設計受注を享受しています。TDKの3225ケースサイズにおける100 V、10 µF MLCCは、フットプリントを拡大せずに性能エンベロープを拡張する製品ロードマップの好例です。その結果、車両あたりの平均販売価格が構造的に上昇し、電動化とコンデンサ市場の間のポジティブなフライホイールを強化しています。
高周波MLCC需要を牽引する5G/FTTxの急速な展開
2024年末までに300以上のネットワーク事業者が商用5Gサービスを開始し、アナリストは2029年までにグローバルモバイルデータの75%が5Gインフラを経由すると予測しています。[2]マッシブMIMOアンテナアレイは6 GHz以上の周波数で超低誘電損失を持つコンデンサを必要としており、これは従来のセラミック配合では満たすことが困難な仕様です。そのため、Samsung Electro-Mechanicsは通信基地局向けに開発されたノウハウを活用してコネクテッドビークルプラットフォームに対応するため、自動車用MLCC収益で1兆韓国ウォンを目標としています。Murataの006003インチMLCCは前世代比75%小型化されており、電気的性能指標を維持しながら絶え間ない小型化競争を体現しています。各基地局無線ボードに数万個のコンデンサが搭載されることで、5G展開の上昇軌道はコンデンサ市場がグローバルな帯域幅消費トレンドと緊密に連動し続けることを保証しています。
グリッドスケールバッテリーストレージの展開
変動再生可能エネルギー発電は2024年に主要経済圏で電力供給の40%を超え、ユーティリティ事業者はグリッドスケールバッテリーストレージシステムへの積極的な投資を促されています。スーパーキャパシタは、中国で稼働した5 MWの設備が従来のバッテリーより14倍速く応答することで示されるように、周波数調整のためのミリ秒レベルの応答を提供することでリチウムイオンパックを補完しています。フィルムコンデンサメーカーは、ストレージブロックとインバーターステーションを接続する高電圧DCリンク向けに自己回復型ポリプロピレンデバイスを供給しています。[3]米国エネルギー省は、スーパーキャパシタのコストが2030年までに90%低下する可能性があると予測しており、大規模展開の経済的障壁を解消し、コンデンサ産業に別の成長経路を開いています。
自動車のゾーン型E/Eアーキテクチャ
自動車メーカーは分散型制御ユニットから、ギガビットバックボーンで接続された少数のドメインコントローラーに処理を統合するゾーン型アーキテクチャへ移行しています。この変更により配線重量は削減されますが、パワートレイン近傍に配置されたノードでの電磁干渉抑制の要件が高まります。スーパーキャパシタサプライヤーのClarioは、瞬時電力供給が不可欠なブレーキバイワイヤシステムをサポートするために12 Vおよび48 Vモジュールを発表しました。電子負荷が熱源に近づくにつれ、コンデンサはより広い温度変動に耐える必要があり、拡張熱サイクルプロトコルの下で検証された高信頼性誘電体配合の採用が促進されています。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高容量セラミック向け MLCCサプライチェーンの変動性 | -0.8% | アジア太平洋製造に 集中したグローバル | 短期 (≤2年) |
| 固体ウルトラキャパシタに関する 技術的ノウハウのギャップ | -0.6% | 西側市場に影響するグローバル | 長期 (≥4年) |
| PTFEフィルムコンデンサへの PFAS段階的廃止圧力 | -0.4% | 欧州 および北米 | 中期 (2~4年) |
| タンタル鉱石の 原材料コスト上昇 | -0.3% | グローバル | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
高容量セラミック向けMLCCサプライチェーンの変動性
チタン酸バリウムの不足により、2024年には自動車グレードMLCCのリードタイムが6ヶ月を超え、中国が前駆体処理を支配しているため地理的集中リスクが浮き彫りになりました。[4]AEC-Q200基準を満たすコンデンサの歩留まり率は70%未満にとどまっており、供給が逼迫するたびに自動車と通信の顧客間で割り当て競争が生じています。より薄い誘電体層を可能にする設備のアップグレードは、層厚が物理的限界に近づくにつれて超高純度原材料を必要とするため、制約をさらに悪化させています。西側メーカーは生産能力拡張を発表していますが、新工場の認定には最大2年を要するため、短期的な供給不均衡が長引いています。
固体ウルトラキャパシタに関する技術的ノウハウのギャップ
固体ウルトラキャパシタはサイクル寿命の桁違いの改善を約束していますが、室温での10-3 Ω-1 cm-1を超えるイオン伝導率は依然として達成困難です。[5]NASAのプロトタイプは実現可能性を示していますが、価格は大量市場の閾値を超えています。生産のスケールアップにはさらに、カスタマイズされた成膜装置と標準化されたテストプロトコルが必要であり、これらは新規参入者を阻む障壁となっています。商業的に実証されたサプライチェーンが存在しないため、多くの自動車およびグリッドストレージ開発者が様子見の状態にあり、コンデンサ市場収益へのこの技術の貢献を事実上遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
セラミックの優位性がイノベーションを牽引セラミックコンデンサーは、体積効率と優れた温度耐性のバランスを保ちながら、2025年のコンデンサー市場シェアの41.92%を獲得し、代替誘電体がニッな地位を確立しつつある中でも収益面でのリーダーシップを維持しています。このセグメントの勢いは、層数の絶え間ない増加と粒度制御の精緻化によるものであり、その好例として、Murata製造が75%のフットプリント削減にもかかわらず静電容量を維持する006003インチMLCCを発売したことが挙げられます。今後の成長は、高温時の銀パラジウムのコスト負担を軽減しつつマイグレーションを防止するニッケルバリア端子の採用にかかっています。
スーパー/ウルトラコンデンサーは、炭素系パワーバッファーと高電圧リチウムパックを組み合わせたハイブリッドバス路線に牽引され、全タイプの中で最も高い7.38%のCAGRを記録しています。タンタル部品は、体積効率がコストプレミアムを上回る医療用インプラントや航空電子機器モジュールにおいて引き続き重要な役割を果たしていますが、鉱石調達が価格変動リスクを高めています。アルミ電解コンデンサーは、サージ電流能力が耐久性への懸念を上回る高電圧電源ソケットでの需要を維持しています。フィルムコンデンサーは二極化した需要を経験しており、ポリプロピレンフィルムは再生可能エネルギーコンバーターで成長する一方、PTFEベースの製品はPFAS関連の段階的廃止規制に直面しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電圧範囲別:
高電圧の加速低電圧デバイス(≤100 V)は2025年収益の48.74%をスマートフォン、ウェアラブル、インフォテインメントコンソールに支えられて提供しました。しかし、高電圧クラス(>1 kV)は800 Vバッテリー電気自動車と直列コンデンサバンクの普及に伴いCAGR 6.33%で加速すると予測されており、これらは合わせて電力伝送コンディショニングに充てられるコンデンサ市場規模を拡大しています。中電圧部品(100 V~1 kV)は、ロボティクスと工場自動化の改修が効率向上のためにより高いDCバスレベルに移行するにつれて着実に成長しています。
設計者はますます、広バンドギャップ半導体スイッチのリンギングを抑制するためにセラミックとフィルム技術を組み合わせたインピーダンス制御型高電圧スタックを求めています。ハイブリッドモジュールで対応するサプライヤーはプレミアム価格を獲得しており、高リップル電流と部分放電耐久性の両方を処理できるソリューションに価値が集まることを示しています。その結果、ユニットボリュームが増加しても価格侵食は緩やかに保たれています。
実装スタイル別:
表面実装のリーダーシップ表面実装技術(SMT)は2025年の売上の46.85%を占め、民生用および通信ハードウェアを支配する自動実装ラインに牽引されています。フラッグシップ携帯電話における0603から0201サイズへの継続的な移行は、リフローはんだ付け歩留まり目標を維持しながらSMTのコンデンサ市場シェアをさらに押し上げています。同時に、スルーホール部品は産業用ドライブ、鉄道牽引、および軍用航空電子機器が振動および熱サイクル極限下での機械的堅牢性を必要とするため、健全なCAGR 7.09%を記録しています。
基板スペースが逼迫するにつれ、OEMはスペース制約のあるロジックエリアにはSMT、バルクストレージノードにはラジアルリードまたはスクリュー端子缶を使用する混合実装戦略を採用しています。自動化の進歩により2つの実装スタイル間のコスト差が縮小し、エンジニアは予算上限を超えることなく信頼性優先の選択ができるようになっています。その結果、両フォーマットはより広いコンデンサ市場の中で明確な価値提案を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
エネルギーセクターの台頭民生用電子機器は、高ボリュームのハンドセットおよびノートブック生産により2025年のコンデンサ市場規模の26.12%を維持しましたが、成熟地域での普及飽和によりユニット成長は緩やかになっています。エネルギーおよび電力分野は、電力調整の役割においてフィルムおよびスーパーキャパシタに依存するグリッドスケールバッテリーエネルギーストレージシステムと分散型発電コンバーターに支えられ、2031年にかけてCAGR 6.71%で拡大すると予測されています。
自動車需要は電気自動車の普及と並行して増加し、車両あたりの平均コンデンサ製造材料費を85米ドル超に引き上げています。産業自動化、データセンター、および航空宇宙・防衛セグメントは、民生用の景気循環から収益を守るプレミアム価格のミッションクリティカルなアプリケーションで全体像を補完しています。このエンドマーケットの多様性は、ハンドセット在庫調整時でも全体的な成長余地を維持しています。
地域分析
アジア太平洋地域コンデンサ市場
アジア太平洋地域は、中国、日本、韓国における垂直統合型サプライチェーンを背景に、2025年の世界売上高の46.28%を占めた。成熟したセラミック粉末仮焼技術、自動化されたMLCC焼結プロセス、および電子機器OEMクラスターへの近接性が規模の経済をもたらし、同地域の基幹生産における優位性を強固なものとしている。日本のベンダーは小型化特許を活用して、労働コストのプレミアムにもかかわらず高い平均販売価格を確保する一方、韓国の生産ラインはAEC-Q200熱衝撃基準を満たす車載グレードのロットに特化している。
北米コンデンサ市場
北米は2031年までに7.29%のCAGRを記録すると予測されており、主要地域の中で最も高い成長率となっている。CHIPSおよび科学法に基づく連邦インセンティブは、ウェーハファブ投資に隣接したパッシブ部品の国内回帰を促進しており、新設のEV組立工場はクリーンビークル税額控除を活用するためにローカル調達を採用している。また、データセンター事業者はAIアクセラレータによって基板レベルのキャパシタンス予算が約25%増加することから需要を高めており、高信頼性セラミックおよびポリマーアルミニウムデバイスに対する複数年にわたる需要押し上げが持続している。
欧州コンデンサ市場
欧州は、安定した産業オートメーション需要と、材料選択を再形成する規制上の逆風とのバランスを取っている。PFASの段階的廃止により、ポリプロピレンおよびポリエチレンナフタレートフィルムへの迅速な代替が求められる一方、電池規制2023/1542は、クローズドループリサイクルの文書化が可能なサプライヤーに有利な拡大生産者責任規則を導入している。
南米・中東アフリカ地域コンデンサ市場
南米および中東・アフリカの新興市場は、再生可能エネルギーオークションや通信ネットワークの拡張を通じて断続的な上振れ要因をもたらしているが、インフラ格差により絶対的な取引量は依然として小規模にとどまっている。総じて、地理的な分散化は単一地域のショックを緩和し、コンデンサ市場の長期的な拡大を下支えしている。
規制環境
材料コンプライアンス要件は、特にEU市場向けのRoHS指令(2011/65/EU)およびREACHのもとで、グローバル電子機器OEMに供給するコンデンサメーカーにとって依然として中心的な課題である。2026年7月、欧州委員会は鉛およびカドミウムに関する複数のRoHS適用除外項目の改訂案を提案する委任指令案を公表し、2026年8月5日まで意見公募期間を設けた。並行して、RoHS適用除外の期限設定は、コンデンサ用セラミックスに関する具体的なコンプライアンス上の節目を定めており、附属書III適用除外7(c)-Iは2026年12月31日に失効し、7(c)-IIは定められた電圧閾値を超えるコンデンサの誘電体セラミック中の鉛について2027年12月31日に失効するとされている。
REACHは電子機器サプライチェーン全体における物質スクリーニング義務を引き続き拡大しており、ECHAは2026年2月時点でSVHC候補リストが253物質に達したと報告している。これにより、継続的な材料宣言およびEU顧客向け文書ワークフローの必要性がさらに強まっている。国内実施レベルでは、アイルランドがS.I. No. 110/2026を制定し、特定のはんだおよびガラス/セラミック用途における鉛に関するRoHS適用除外に関する委任指令(EU)2025/1802、2025/2363、2025/2364を実施した。これは、コンデンサおよびコンデンサを含む組立品をEUに出荷するサプライヤーにとって、また一つの具体的なコンプライアンス確認事項を追加するものである。
バリューチェーン分析
コンデンサのバリューチェーンは、上流の原材料および特殊資材から始まる。これには、MLCC誘電体用のチタン酸バリウム、タンタルコンデンサ用のタンタル原料、アルミ電解コンデンサ用のエッチングアルミ箔および電解液、フィルムコンデンサ用のポリマーフィルム(ポリプロピレンなど)が含まれる。MLCCの供給は、粉末およびプロセス知見における深い垂直統合によって形作られており、主要メーカーは重要工程を内製化し、セラミック粉末能力については提携を進めている。専用の資本設備(例えばローラーハースキルンや石英サガー)は、Noritake、Tokai Carbon、NGK Insulatorsなどの企業に支えられ、もう一つの高い参入障壁層を形成している。これらの依存関係は、自動車向けAEC-Q200などの認証要件とともに、先進的な生産能力を既存プレーヤーに集中させ、適格な生産能力を追加するまでの期間を延ばしている。
中流の製造工程は、チップMLCCの積層・焼結、フィルムコンデンサの巻回・浸漬処理、タンタルコンデンサの陽極・陰極処理、電解コンデンサの化成・エージング工程を含み、その後、用途別信頼性グレード(自動車、産業、通信、データセンター)向けの試験・グレード分けが行われる。下流では、流通業者や直接のOEM取引が、自動車電子機器、通信インフラ、サーバーおよびデータストレージ、エネルギー・電力用途へと供給を振り分けており、設計採用サイクルや信頼性文書がサプライヤー選定に影響を与える。バリューチェーンの進化は、AIハードウェア向けのシリコンコンデンサおよび内蔵キャパシタンス方式へも向かっており、Analog Devicesは2026年5月にEmpowerを15億米ドルの現金で買収すると発表し、Samsung Electro-Mechanicsは2026年5月の長期Si-Cap内蔵基板供給契約、および2026年4月のベトナムにおける関連生産ラインの拡張計画を通じて、内蔵基板事業の勢いを強化している。
競合環境
グローバル競争は、Murata、TDK、Samsung Electro-MechanicsがMLCCサブセグメントの約60%を集合的に支配し、深い材料科学の専門知識と資本集約的な焼結技術を活用することで、適度に集約された状態を維持しています。彼らのスケールメリットは、特に認定サイクルが2年を超えて新規参入者を阻む自動車グレードにおいて、粗利益率のリーダーシップを維持しています。日本の既存企業は、セラミック粉末生産を垂直統合し、固体電池セラミックスを目的としたMurataとQuantumScapeのパートナーシップのような合弁事業を形成することで、さらに優位性を拡大しています。
地域的多様化は、サプライチェーンの脆弱性に対する主流の戦略的対応を表しています。YAGEOによる高温センサー向けShibaura Electronicsの買収と、Delta ElectronicsによるAlps Alpineの電力インダクタ資産の取得は、パッシブ部品ポートフォリオ全体での収束を示しています。このような動きにより、コンデンサ、インダクタ、センサーが狭いスペースに共存し熱予算を共有する電動パワートレインへのクロスセルが可能になります。小規模なニッチプレーヤーは、極限環境および防衛アプリケーションに注力することでホワイトスペースを活用しており、CAP-XXの酸化グラフェン合弁事業は既存の活性炭化学を超えた電力密度の向上を目指しています。
タンタルおよびチタン酸バリウムフィードストックに関するサプライサイドの圧力は、原材料戦略をコアコンピテンシーとして前面に押し出しています。企業はクローズドループリサイクルと、鉱石価格ショックから自社を守るためのニオブ酸化物などの代替誘電体システムへの投資を行っています。PFASを排除するための並行した規制圧力は、フィルムコンデンサベンダーをポリプロピレンと新規フッ素フリーポリマーを優先する加速されたR&Dプログラムへと押し込んでいます。これらのダイナミクスを総合すると、既存企業がスケールメリットを守りながら挑戦者が隣接ニッチを狙う、管理された移行期にある業界を示唆しており、コンデンサ市場が予測期間を通じて適度な競争的緊張を維持することを確実にしています。
コンデンサ産業リーダー
-
TDK Corporation
-
Murata Manufacturing Co., Ltd.
-
Vishay Intertechnology, Inc.
-
KYOCERA AVX Components Corp.
-
KEMET (Yageo Group)
- 注:主要企業の掲載順は順位を示すものではありません。
コンデンサー市場
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- KYOCERA AVX Components Corporation
- KEMET (Yageo Group)
- Vishay Intertechnology, Inc.
- Panasonic Holdings Corporation
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Walsin Technology Corporation
- Nippon Chemi-Con Corporation
- Rubycon Corporation
- Nichicon Corporation
- Cornell Dubilier Electronics, Inc.
- EPCOS AG (Infineon Technologies)
- Eaton Corporation plc (xEV capacitors)
- Maxwell Technologies, Inc. (UCAP)
- Skeleton Technologies Group OÜ
- LS Materials Co., Ltd.
- WIMA GmbH & Co KG
- Würth Elektronik eiSos GmbH & Co KG
- Illinois Capacitor (Cornell Dubilier)
- Cap-XX Limited
- Lelon Electronics Corporation
- Samwha Electric Co., Ltd.
- Faratronic Co., Ltd.
- Elna Co., Ltd.
市場機会と将来展望
主要な機会の一つは、AIデータセンターの電力供給およびパッケージングアーキテクチャに関連する、より高付加価値なコンデンサ需要の拡大である。これらの基板は、従来のエンタープライズハードウェアと比較して、実質的に多いコンデンサ数と高い性能要件を有する。この需要押し上げは、AIサーバー向けMLCCおよびシリコンコンデンサを対象とした、発表済みの生産能力・技術投資に表れている。2026年7月、京セラは鹿児島工場において、AIサーバー需要向けの高性能MLCC生産能力を拡張するため、2031年3月までに1,000億円を投資することを確認した。一方、Samsung Electro-Mechanicsは、AIサーバー向けMLCCおよびFC-BGA基板の生産能力増強に注力する2026年の資本支出を含む長期投資計画を開示した。シリコンコンデンサの供給も、ファウンドリに隣接するエコシステムへと広がっており、PSMCは2026年7月にIntel EMIB向けシリコンコンデンサの認証を取得したと報告し、先端パッケージングのロードマップに近い形でパッシブ部品が指定される道筋を強化している。
第二の機会分野は、電動化交通とグリッド近代化であり、より高電圧のパワーエレクトロニクスと信頼性基準が、DCリンクおよびインバータにおけるAEC-Q200認証MLCCおよび高耐久性フィルムコンデンサの需要を高めている。フィルムコンデンサの分野では、欧州特有の材料転換が、PFAS関連の圧力によりPTFEベースの代替品からの脱却が加速する中で、フッ素フリー代替材料の空白地帯を生み出し、サプライヤーに製品の再認証とOEM承認の確保を促している。両方の機会分野において、サプライチェーンの地域化と地域分散型の生産戦略が商業的なレバーとなりつつあり、コンデンサの調達を、自動車、エネルギー、ハイパースケールデータセンター向けプログラムにおけるトレーサビリティ、安定したリードタイム、コンプライアンス文書に関する顧客要件に整合させている。
Recent Industry Developments in コンデンサー市場
- 2026年6月:TDKは、Fabric8Labs, Inc.を最大4億米ドルで買収する最終契約を締結し、データセンターの熱管理およびコンポーネント統合に用いられる先進製造能力への関与を拡大した。この取引は、より高密度な電力供給およびパッケージング関連のパッシブ統合を支え、TDKをAIインフラ構築とより直接的に結びつけるものである。
- 2025年10月:Murataは、Y2/X1クラスで500Vac(実効値)定格の安全規格認証済み金属端子MLCCを発売し、認証済みの線間・線対地性能が必須となる用途を対象とした。この発売により、Murataは、汎用部品ではなく認証済みMLCCを必要とする安全上重要な電力・産業設計における地位を強化した。
- 2024年10月:Murataは、従来型のパッシブ部品を超えて技術基盤を拡大する戦略的取り組みを発表し、次世代材料および製造への注力を強化した。この方向性は、自動車の電動化やデータセンターハードウェアで使用される、より高信頼性・高性能なコンデンサへの業界シフトと一致している。
コンデンサー市場 レポートの範囲と調査方法論
市の定義と対象範囲
本市場は、標準的な誘電体ファミリーおよびフォームファクター全体にわたり、電子・電気機器への使用を目的として販売されたコンデンサーから生じる収益を対象としています。規模の算定は、調査期間中に最終用途産業および地域への出荷に関して米ドルの金額ベースで行われています。
対象外の範囲:コンデンサー以外の受動部品、およびコンデンサーが単なる入力部品に過ぎない下流のデバイスまたはシステムの収益は除外されています。
セグメンテーション概要
- タイプ別
- セラミックコンデンサ
- タンタルコンデンサ
- アルミニウム電解コンデンサ
- フィルムコンデンサ(紙および樹脂)
- スーパー/ウルトラキャパシタ
- 電圧範囲別
- 低電圧(≤100 V)
- 中電圧(100 V~1 kV)
- 高電圧(1 kV超)
- 実装スタイル別
- 表面実装
- スルーホール
- エンドユーザー産業別
- 自動車
- 産業
- エネルギーおよび電力
- 通信/サーバー/データストレージ
- 民生用電子機器
- 航空宇宙および防衛
- 医療機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コンデンサー需要の発生源とサイクルを通じた変化に関する公開統計および技術的参考資料から始まります。貿易フローおよび通関指標については、UN Comtrade、USITC、Eurostatなどのソースを使用しています。パワーエレクトロニクス需要を押し上げる可能性のあるエネルギー転換シグナルについてはIEAを参照し、高電圧コンデンサー需要に影響を与える可能性のある系統・電力投資指標については米国エネルギー情報局のデータを使用しています
供給側の現実的な把握のため、企業の提出書類、年次報告書、投資家向けプレゼンテーション、業界団体や標準化機関の刊行物を、生産能力に関するコメント、製品ミックスの変化、価格動向の観点からレビューしました。また、特許データベースをスキャンして、材料やフォームファクターの動向(例:小型化や高温定格)を追跡しました。さらに、公開合計値に追加の明確化が必要な場合には、企業財務データや出荷レベルの輸出入確認のために有料サブスクリプションを選択的に活用しました。ここに記載されているソースは例示的なものであり、収集、相互確認、および明確化のために他の多くの公開文書も使用されています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、価値を左右する典型的な前提条件、特にコンデンサータイプ別の平均販売価格の動向、チャネルマークアップ、および自動車・産業・通信機器における設計変更のペースを検証するために活用されました。インタビューには部品メーカー、販売代理店、大規模購買部門が含まれており、地別の需給差が早期に平均化されないよう、APAC、EMEA、アメリカ全体でバランスよくカバレッジを確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | APAC:46% |
| 中位層:45% | 部門・ユニットリーダー:37% | EMEA:35% |
| 中小規模プレイヤー:17% | マネージャー:51% | アメリカ:19% |
市場規模算定と予測
規模算定は、電子機器生産、車両生産、産業活動、貿易データを用いて地域別のコンデンサー需要プールを再構築し、それらの用途で使用される主要なコンデンサーファミリー別に分割するトップダウンアプローチで構築されています。合計値は、高量産用途における推定単位需要にサンプリングされた平均販売価格を乗じた値や、価格スプレッドに関するチャネルチェックなど、選択的なボトムアップ推計によって検証されており、公開データが薄い領域の調整に役立てられています。
モデルの主要インプットには、電気自動車(EV)およびハイブリッド車の生産動向、5Gおよびデータセンターの建設状況、発電・系統資シグナル、産業オートメーション支出、および誘電体タイプ別の観測された価格動向が含まれます。電圧や取付スタイルが重要な場合、ミックスはアプリケーションの使用パターンによって導かれ、インタビューを通じて検証されます。予測においては、自動車電動化のペース、エレクトロニクスサイクルの回復、価格正常化に関する前提条件をモデル全体を崩すことなく調整できるよう、シナリオ分析が活用されており、最終的な予測パスは専門家が最も可能性の高いベースケースと見なすものに整合されています。
小規模な地域やニッチな最終用途についてボトムアップチェックが欠如している場合、そのギャップは貿易集中度や電子機器生産シェアなどのプロキシ指標によって対処され、検証時に再度レビューされます。
データ検証と更新サイクル
検証は、モデルアウトプットをコンデンサー貿易額、下流生産指数、アプリケーション構築指標などの独立したシグナルと比較する複数のパスを通じて行われ、承認前に大きな乖離が調査されます。外れ値が発生した場合、ドライバー系列、通貨タイミング、価格前提条件を再確認し、説明が明確でない場合は関連する回答者にフォローアップします。
算術計算、セグメント合計、成長パスが説明的なドライバーと一致していることを確認するため、第二のアナリストによるレビューが完了されます。レポートは年次で更新され、急激な価格変動や主要な供給変化などの重要なイベントが発生した場合には中間更新が行われます。納品前に、最新の公開指標とニュースシグナルが数値に反映されていることを確認するための最終チェックが実施されます。
Mordor Intelligenceのコンデンサー市場推計と他の公表推計との比較
コンデンサーの公表市場規模は、対象製品セット、基準年、価格ロジックが必ずしも同じ方法で扱われていないため、テーマが同一に見えても異なる場合があります。一方の推計がアプリケーションシェアに大きく依存し、他方がより広範な電気機器支出に依存している場合にも差異が生じます。
抵抗器およびインダクターの収益はMordor Intelligenceの対象範囲外であり、この除外は、より緩やかな受動部品バスケット使用したり隣接する電子機器コンテンツを混在させたりする数値との差を広げる可能性があります。その他の差異は、セラミック、電解、フィルム、スーパーコンデンサー全体での平均販売価格変化のモデル化方法、変動期における通貨換算タイミングの適用方法、および前提条件の更新頻度から生じています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 28.26 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 27.09 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、発電・送電・配電の用途を重視するより広範な電気コンデンサーの枠組みを採用しているため、高電圧アプリケーションへのミックスが偏り、想定される価格カーブが変化する可能性があります。 |
| リサーチパブリッシャーB | 25.49 ビリオン 米ドル(2024年) | より早い基準年から始まり、アプリケーションシェア分割と長期予測に大きく依存しているため、エレクトロニクスサイクルのタイミングが異なる場合、短期的な価格回復を過小評価したり成長を過大評価したりする可能性がありま。 |
3つの数値の差異は主に、基準年の選択、電気アプリケーション周辺で何がカウントされるか、および予測年を通じた価格変動の反映方法によって説明されます。当社の推計は、各ステップが可視的な需要指標に紐付けられており、最終合計が確定される前にチャネルおよび専門家チェックを通じて照合されるため、追跡可能性が維持されています。
レポートで回答される主要な質問
2026年のコンデンサ市場のグローバル金額はいくらですか?
コンデンサ市場規模は2026年に280億2,600万米ドルです。
どのコンデンサタイプが収益シェアをリードしていますか?
セラミックコンデンサが2025年収益の41.92%を占め、最大のシェアを維持しています。
2031年にかけて最も速く成長している地域はどこですか?
北米はEVインフラとデータセンター投資により、最も高い地域CAGR 7.29%を記録しています。
スーパーキャパシタはどのくらいの速さで拡大していますか?
スーパー/ウルトラキャパシタは2031年にかけてCAGR 7.38%を記録しており、最も速く成長しているセグメントとなっています。