
カナダ軟質プラスチック包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
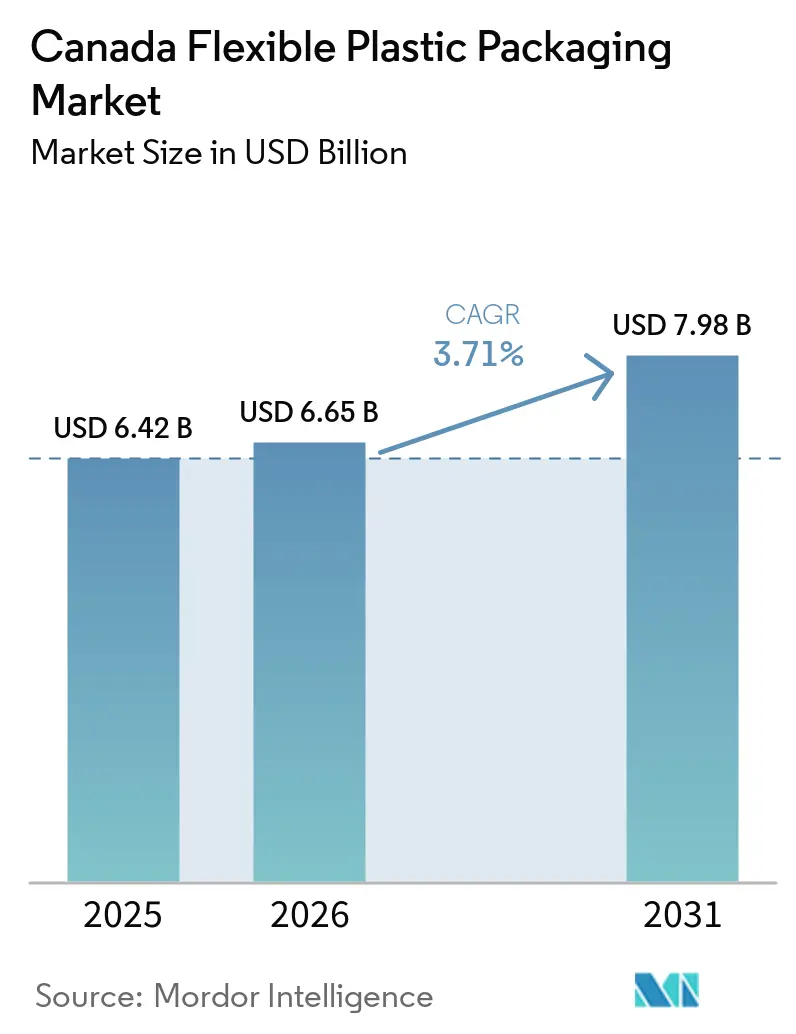
| 市場規模 (2026) | 6.65 十億米ドル |
| 市場規模 (2031) | 7.98 十億米ドル |
| Growth Rate (2026 - 2031) | 3.71 % |
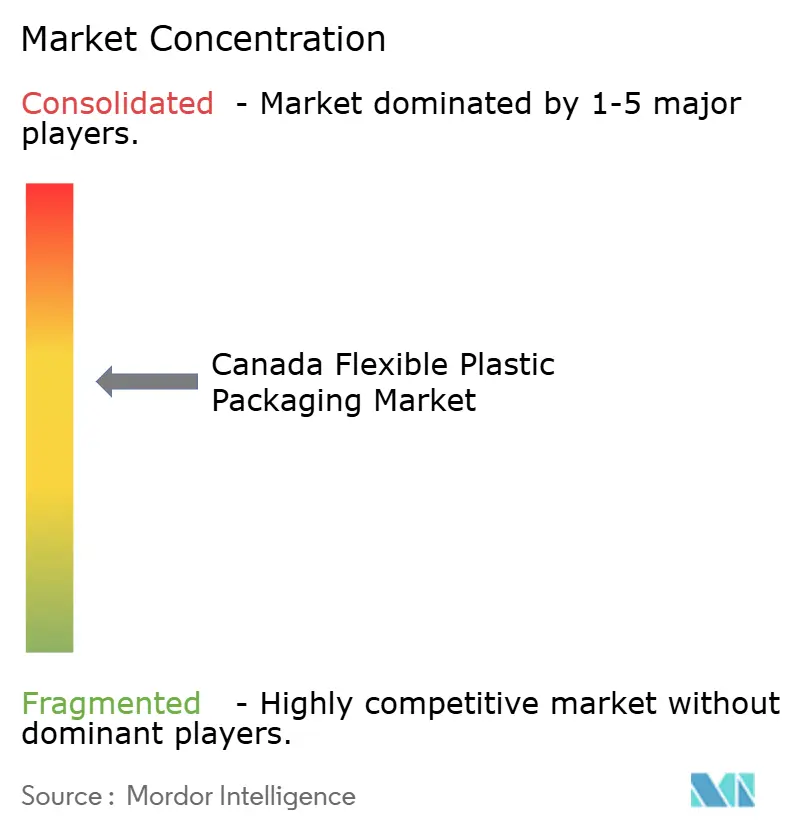
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ軟質プラスチック包装市場分析
カナダ フレキシブル プラスチック パッケージング 市場規模は2025年に6.42 ビリオン 米ドルと評価され、2026年の6.65 ビリオン 米ドルから2031年には7.98 ビリオン 米ドルへと拡大し、予測期間(2026年~2031年)のCAGRは3.71%と推定されます。食品加工業者、タンパク質食品包装業者、およびeコマース販売業者は、素材使用量が少なく輸送重量を削減できるフォーマットとして、パウチ、フィルム、バッグを選択しています。カナダの長い流通ルートも、全国的な小売供給にいてガラスや硬質プラスチックよりも実用的なフレキシブルフォーマットを支持しています。生産者が製品保護とリサイクル要件に対応するにつれ、バリアフィルムおよび単一素材構造への需要がシフトしています。拡大生産者責任プログラムは、追跡可能な素材選択とリサイクル可能なデザインの価値を高めています。統合化が進む中、地域のコンバーターは量だけでなく、応用知識、サービス、および特殊フォーマットを通じて競争する圧力が高まっています。
主要レポートのポイント
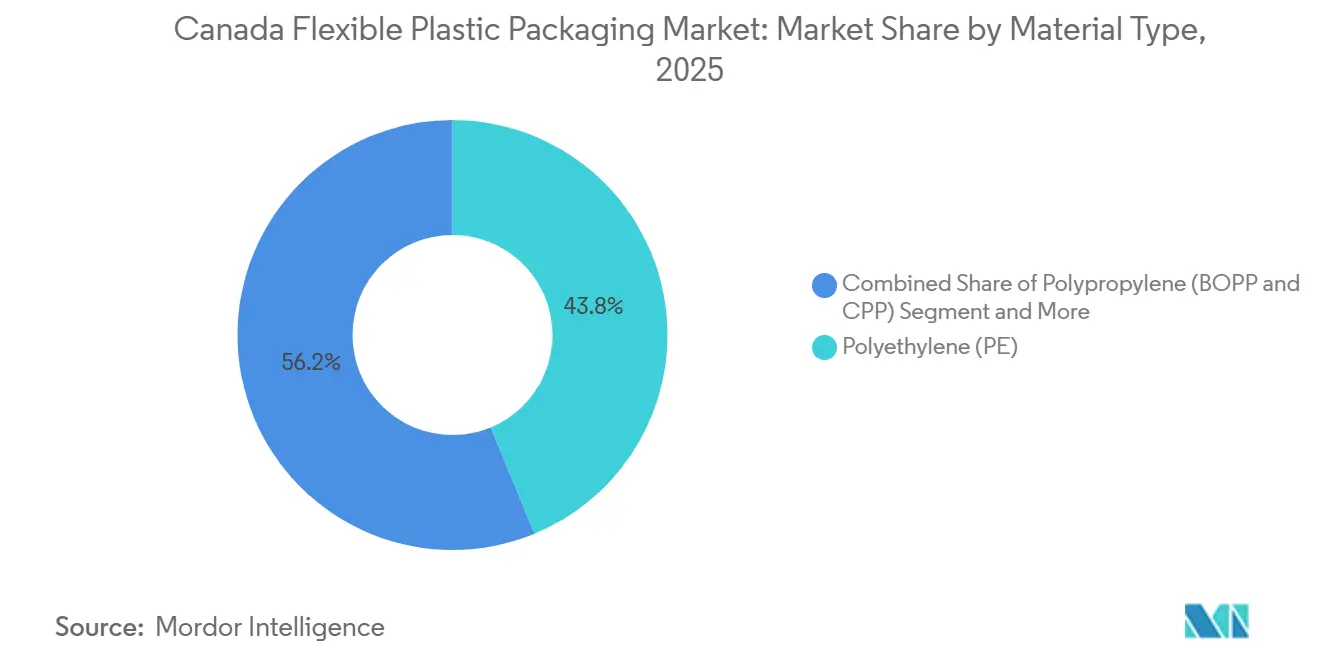
- 素材タイプ別では、ポリエチレンが2025年のカナダ フレキシブル プラスチック パッケージング 市場シェアの43.76%を占め、ポリプロピレンは2031年までに5.17%のCAGRで拡大する見込みです。
- 製品タイプ別では、パウチが2025年のカナダ フレキシブル プラスチック パッケージング 市場シェアの46.13%を占め、フィルムおよびラップは2031年までに4.86%のCAGRで拡大する見込みです。
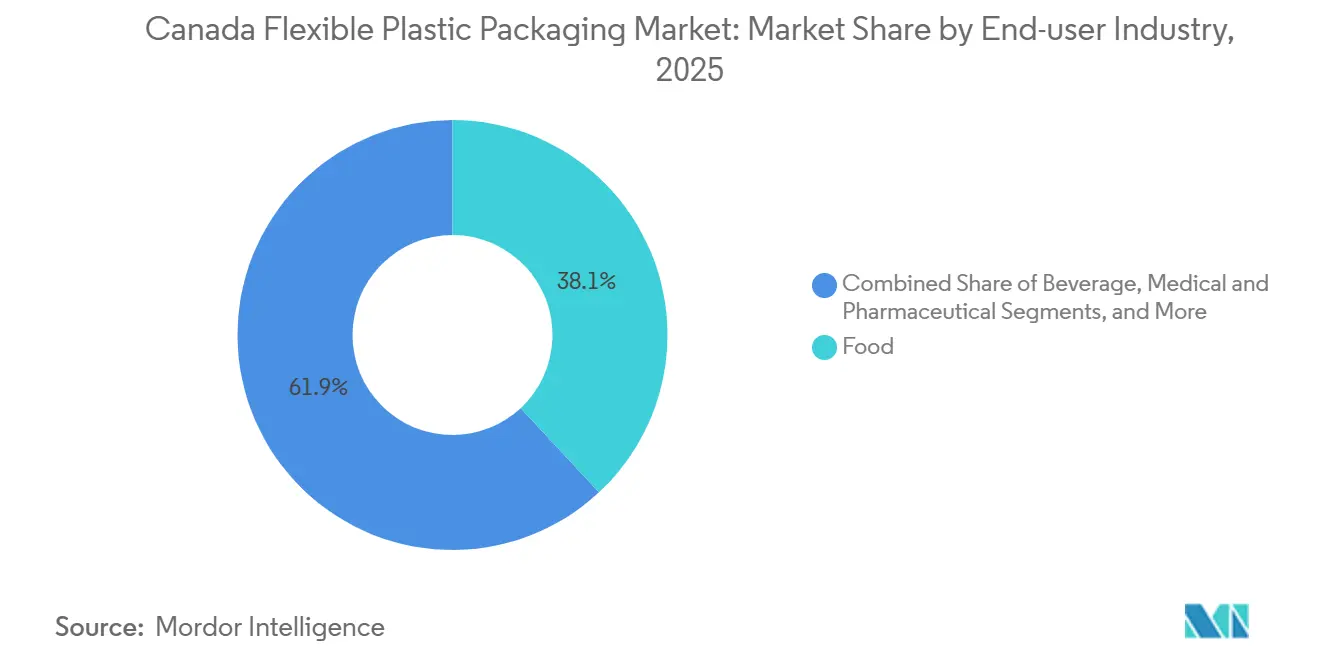
- エンドユーザー産業別では、食品が2025年に38.07%のシェアを占め、医療・医薬品用途は2031年までに5.52%のCAGRで拡大する見込みです。
- 流通チャネル別では、直接販売が2025年に58.81%のシェアを占め、間接販売チャネルは2031年までに3.87%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ軟質プラスチック包装市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品の賞味期限延長および高バリア包装需要 | +0.9% | 全国的、オンタリオ州・ケベック州・アルバータ州の加工拠点に集中 | 中期(2~4年) |
| 利便性および小分け包装需要 | +0.7% | 全国的、オンタリオ州・ブリティッシュコロンビア州・ケベック州の都市部で最も強い | 短期(2年以内) |
| eコマースおよび小口配送の成長 | +0.7% | 全国的、トロント・バンクーバー・モントリオール・カルガリーで早期の恩恵 | 短期(2年以内) |
| 拡大生産者責任およびリサイクル素材への投資 | +0.6% | オンタリオ州・ケベック州・ブリティッシュコロンビア州・アルバータ州および全国的な動向 | 長期(4年以上) |
| 子供の手の届かない設計とバリア性能のためのカンナビス包装再設計 | +0.3% | 全国的、オンタリオ州・ブリティッシュコロンビア州の認可生産者拠点に集中 | 中期(2~4年) |
| 樹脂レベルのトレーサビリティおよびバイリンガルデジタル包装情報 | +0.2% | 全国的、ケベック州でコンプライアンスの影響が増幅 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食品の賞味期限延長および高バリア包装需要
硬質トレーや金属缶からバリアフレキシブルフォーマットへの移行は、カナダのタンパク質食品および冷凍食品用途における需要を支えています。エチレン・ビニルアルコール(EVOH)多層フィルムは、酸素感受性の高い食肉、家禽、乳製品、水産物製品に使用されています。ケースレディフォーマットおよびガス置換包装は、小売流通全体で製品品質を維持するフィルムを必要とします。大手食料品小売業者もプライベートブランドの生鮮・デリ商品を拡大しており、一貫した賞味期限性能の必要性が高まっています。コンバーターは、リサイクル可能性に基づく手数料体系のもとで機能するリサイクル可能な代替品を開発しながら、現在の製品保護要件を満たす必要があります。カナダ食品検査庁は、食品包装の使用および食品接触コンプライアンスに影響する食品安全要件を監督しています。
利便性および小分け包装需要
2025年に65歳以上の人口が全体の19%を占めるカナダでは、一人前および小分けフォーマットへの需要が支えられています。ジッパー付きスタンドアップパウチは、スナック、ペットフード、冷凍食品、パーソナルケア製品に広く使用されています。都市部の小さな住宅では、コンパクトなフレキシブルパックが一部の家庭にとって大型の硬質容器よりも実用的な場合があります。小売業者も、パウチが利用可能な棚スペース内により多くの製品を収納できる点から恩恵を受けています。これらのニーズは、特殊食品、サプリメント、カンナビス製品向けの短納期デジタル印刷を支えています。したがって、カナダ フレキシブル プラスチック パッケージング 市場は、ブランドが小さなパックサイズ、より迅速な製品変更、および棚での見栄えを維持するフォーマットを求める際に恩恵を受けます。
eコマースおよび小口配送の成長
カナダ統計局の小売業取引指標によると、eコマースは2026年3月のカナダ小売業取引の7.1%を占めました。[1]カナダ統計局、「月次小売業取引eコマース売上、表20-10-0056-03」、カナダ統計局、statcan.gc.ca オンライン注文には、軽量のメーラーパウチ、保護フィルム、長距離配送全体で商品を保護できる素材が必要です。直接配送は、個別の出荷にそれぞれ一次または二次のフレキシブル包材が必要となるため、供給パターンを変化させます。越境ショッピングにより、国内ブランドは大手国際販売業者が使用する包装基準にさらされています。この比較が、直接消費者向け製品の印刷可能な保護メーラーフィルムへの投資を促しています。カナダ フレキシブル プラスチック パッケージング 市場には、パッケージの外観とパフォーマンスが返品率や再購入に影響を与える明確な機会があります。
拡大生産者責任およびリサイクル素材への投資
包装の拡大生産者責任プログラムは9つの州とユーコン準州で運営されており、設計変更のための広範な政策基盤を形成しています。オンタリオ州は2026年1月1日にブルーボックスプログラムの完全な生産者責任への移行を完了しました。[2]資源生産性・回収機構、「ブルーボックス」、資源生産性・回収機構、rpra.ca カナダプラスチック協定の2024年進捗報告書によると、フレキシブルプラスチック包装の全国リサイクル率は2022年に4%でした。このギャップにより、コンバーターとブランドオーナーにとってリサイクル可能な単一素材構造がより重要になっています。州の手数料体系は、回収・リサイクルシステムと連携するデザインの財務的重要性を高めています。連邦プラスチックレジストリの報告では、生産者はカナダ市場に投入されるプラスチックについて、素材カテゴリーと数量を含めて報告することが求められています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な多層構造とフレキシブル包装の低リサイクル率 | -0.6% | 全国的、オンタリオ州・ケベック州で特に深刻 | 長期(4年以上) |
| バージン樹脂価格の変動 | -0.5% | 全国的、コスト転嫁はコモディティフィルム用途に集中 | 短期(2年以内) |
| 持続可能なインク・接着剤・コーティングのコスト上昇 | -0.3% | オンタリオ州・ケベック州・ブリティッシュコロンビア州 | 中期(2~4年) |
| EPRデータおよび包装ラベル要件の州間差異 | -0.2% | 全国的、複数の州で事業を展開する企業において増幅 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑な多層構造とフレキシブル包装の低リサイクル率
フレキシブルプラスチック包装には、州のプログラムが規模を拡大して対処しつつある循環性のギャップがあります。カナダプラスチック協定は、2022年に全国でリサイクルされたフレキシブルプラスチック包装はわずか4%であったと報告しています。[3]カナダプラスチック協定、「全国プラスチック包装フロー:2024年進捗報告書」、カナダプラスチック協定、plasticspact.ca 多層パックは、食品や医薬品を保護するためにポリエチレン、ナイロン、EVOH、接着剤層を組み合わせることができます。これらの層は、既存の素材回収施設が分離・リサイクルすることが困難です。互換性のあるデザインを実証できない生産者は、規制された州のプログラムでより高い手数料に直面する可能性があります。カナダプラスチック協定のフレキシブル包装ロードマップは、成果を改善するために必要な回収・選別・リサイクルへの投資を特定しています。
バージン樹脂価格の変動
ポリエチレンはカナダ フレキシブル プラスチック パッケージング 市場で最大の素材カテゴリーであるため、樹脂コストの変動はコンバーターのマージンに迅速に影響を与える可能性があります。ポリエチレンおよびポリプロピレンの価格上昇は、コモディティフィルム、バッグ、および高性能包装グレードのコストを引き上げます。押出加工能力を統合しているか、確立した供給契約を持つコンバーターは、短期購入に依存するバイヤーよりも有利な立場にある可能性があります。コスト圧力はまた、安定した包装価格を求める食品、ヘルスケア、消費財顧客との交渉を複雑にします。投入コストの上昇は、従来素材とリサイクル可能な代替品のコスト差を拡大させる可能性があります。この問題は、規制要件と顧客需要がリサイクル可能なフィルム構造を支持している場合でも、一部のフォーマット変更を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:ポリエチレンが数量面での優位性を維持、ポリプロピレンが加速
ポリエチレンは2025年のカナダ フレキシブル プラスチック パッケージング 市場シェアの43.76%を占め、コスト、シール性能、柔軟性、低温処理のバランスに支えられています。冷凍食品、農産物、乳製品用途に広く使用されており、保管・取り扱い・流通全体で信頼性の高い性能が求められます。直鎖状低密度ポリエチレンおよび高密度ポリエチレンは、食品向けのシュリンク、ストレッチ、リッディングフォーマットを支えています。これらのフォーマットはまた、国内および輸出向け事業の両方において、カナダの牛肉・豚肉・家禽サプイチェーン全体のタンパク質加工業者にも対応しています。その幅広い用途基盤により、ポリエチレンは日常的な食品包装から大量生産ラインまで、フレキシブルフィルムへの確立した需要の中心となっています。
ポリプロピレンは2031年までに5.17%のCAGRで拡大する見込みであり、カナダ フレキシブル プラスチック パッケージング 市場で最も成長の速い素材セグメントとなっています。二軸延伸ポリプロピレンおよびキャストポリプロピレンは、レトルト包装、医薬品ブリスターリッディング、特殊スナックフィルムに耐熱性と透明性を提供します。オンタリオ州とケベック州のコンバーターは、州のリサイクル可能性要件と顧客の性能ニーズを支援できるアクリルバリアBOPP構造向けにラインを適応させています。ポリ塩化ビニルは一部の医薬品および保護フィルム用途に残っていますが、持続可能性に関するガイダンスにより新フォーマット開発における役割が制限されています。EVOHは高付加価値の食肉、水産物、調理済み食品用途を支え、ポリ乳酸、ポリヒドロキシアルカノエート、ポリブチレンサクシネートなどのバイオプラスチックは、ブランドが追加コストを吸収できるプレミアム小売および外食産業用途で台頭しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:フィルムおよびラップがリサイクル可能性の実績で拡大、パウチがリーダーシップを維持
パウチは2025年のカナダ フレキシブル プラスチック パッケージング 市場シェアの46.13%を占め、主要製品フォーマットとしての地位を維持しました。スタンドアップパウチは、便利な取り扱いと棚での見栄えを必要とするスナック、ペットフード、冷凍製品、パーソナルケア用品に広く使用されています。再封可能なジッパーパウチはプレミアムドライフードや菓子包装に一般的であり、フラットおよびピローパウチは単位コストが重要な高量食品用途に使用されています。その軽量構造、小売での汎用性、さまざまな充填システムとの互換性が、確立されたブランドと新興ブランドの両方からの需要を支えています。パウチは多くの硬質代替品ほど素材を必要とせずに幅広い製品に対応でき、その確立した地位を支えています。
フィルムおよびラップは、カナダ フレキシブル プラスチック パッケージング 市場において2031年までに4.86%のCAGRで拡大する見込みです。このカテゴリーには、食品、飲料、産業用途に使用されるシュリンク、ストレッチ、リッディング、機械方向延伸ポリエチレン構造が含まれます。機械方向延伸ポリエチレンは、タンパク質および農産物包装において従来の多層ラミネートに代わるリサイクル対応の代替品として採用が進んでいます。Amcorは2026年2月にAgropurのリサイクル対応乳製品包装AmPrima Plusを商業化し、単一素材構造がチーズ包装の性能要件を満たせることを実証しました。バッグはベーカリー、農産物、農業用途に引き続き対応し、その他の製品タイプには無菌包装に使用される特殊チューブ、ロールストック、医療グレード基材が含まれます。
エンドユーザー産業別:食品が数量を牽引、医療・医薬品が価値を押し上げ
食品は2025年のカナダ フレキシブル プラスチック パッケージング 市場シェアの38.07%を占め、最大のエンドユーザーカテゴリーとなっています。食肉、家禽、水産物、冷凍食品、菓子、乳製品は、幅広いパウチ、バッグ、フィルムを使用しています。冷凍食品とタンパク質製品は高バリア多層構造およびガス置換構造を必要とし、ドライフード、シリアル、キャンディ、ペットフード、農産物、乳製品は標準およびプレミアムフォーマット全体で需要を追加します。食品加工業者はまた、小売での賞味期限、製品の視認性、コールドチェーン流通、および包装作業中の信頼性の高いシールをサポートする包装を必要とします。これらの多様な要件により、食品はカナダにおける包装量と製品開発活動の中核であり続けています。
医療・医薬品包装は2031年までに5.52%のCAGRで拡大する見込みであり、カナダ フレキシブル プラスチック パッケージング 市場で最も成長の速いエンドユーザーの軌跡となっています。無菌バリアシステムは医療機器包装の検証と文書化された性能を必要とし、ヘルスカナダのガイダンスは医療機器施設ライセンスおよび関連する品質システム義務の規制枠組みに対応しています。高齢化する人口は、薬剤ブリスターフィルム、機器パウチ、病院用品包装、および関連する保護素材への継続的な需要を支えています。飲料用途はマルチパックシュリンクフィルム、二次包装、スパウト付きパウチにフレキシブル素材を使用し、パーソナルケアブランドは詰め替えパウチの使用を増やしています。農業、建設、産業ユーザーは、特殊用途向けのストレッチフィルム、穀物袋、防湿バリア、保護素材への需要を生み出しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:直接販売が優位、間接チャネルがeコマースの追い風で拡大
直接販売は2025年のカナダ フレキシブル プラスチック パッケージング 市場シェアの58.81%を占め、主要な流通チャネルとしての地位を維持しました。大手コンバーターはこのモデルを使用して、継続的な仕様重視の関係を通じて食品加工業者、小売業者、医薬品メーカーに供給しています。これらの関与には、バリア性能、印刷、包装エンジニアリング、承認、および製品フォーットや運用要件の変更が含まれます。直接関与は製品開発サイクルを短縮し、認定リスクを低減し、大口顧客により密接な技術サポートとより一貫した仕様を提供できます。このモデルは、包装性能、規制要件、注文量、および供給信頼性が複雑な場合に引き続き重要です。
間接販売チャネルは、カナダ フレキシブル プラスチック パッケージング 市場において2031年までに3.87%のCAGRで拡大する見込みです。ディストリビューター、ブローカー、プラットフォームベースのサプライヤーは、直接購入の最低条件を満たせない可能性のある中小食品ブランド、特殊生産者、カンナビス認可生産者にサービスを提供しています。オンライン見積もりおよび注文管理システムにより、デジタルファーストのコンバーターは従来の最低注文数量なしに短納期の受注を処理できます。ブリティッシュコロンビア州とアルバータ州には多くの小規模食品生産者と認可生産者があり、さまざまな包装フォーマットを必要としており、オンラインディストリビューターはパウチ、シュリンクフィルム、農業用包装を集約しています。マージン圧力は依然として制約となっており、ディストリビューターはコンバーターのコスト増加を吸収しながら、小規模バイヤーの価格要件を満たす必要があります。
地域分析
カナダ軟質プラスチック包装市場における食品セグメント
オンタリオ州とケベック州は、食品加工、医薬品製造、消費財活動に支えられ、カナダ フレキシブル プラスチック パッケージング 市場の主要生産拠点となっています。グレータートロント地域とハミルトン・ナイアガラ回廊には、パウチ、バリアフィルム、医療包装基材を必要とする食品・飲料加工業者が集積しています。ケベック州の乳製品、家禽、豚肉加工活動は食品包装需要を支え、バイリンガルラベリングはカナダ全土に流通する製品の包装エンジニアリングに影響します。オンタリオ州とケベック州のコンバーターは、小売業者が小さなパックとより迅速な製品回転を求める中、デジタル印刷と短納期包装への投資を進めています。
カナダ西部は、ブリティッシュコロンビア州、アルバータ州、プレーリー諸州が牽引する最も成長の速い地域クラスターです。ブリティッシュコロンビア州の農産物・水産物加工業者はガス置換および高バリア真空包装を使用しており、回収インフラが単一素材構造への投資を促しています。アルバータ州の牛肉・豚肉加工業者は真空バッグとシュリンクフィルムへの需要を生み出し、サスカチュワン州とマニトバ州は穀物・肥料の取り扱いに農業用フィルム、ガセットバッグ、ストレッチフィルムを使用しています。ウィニペグに本社を置くWinpakは、この地域拠点およびカナダ全土の食品・医療包装顧客にサービスを提供しています。
大西洋岸カナダと北部準州は、カナダ フレキシブル プラスチック パッケージング 市場において小規模ながら独自の需要基盤を形成しています。ノバスコシア州、ニューブランズウィック州、ニューファンドランド州は、真空およびガス置換包装を必要とするロブスターや魚の輸出を含む水産物・加工食品の包装ニーズを支えています。北部のサプライチェーンは-30℃以下の温度でも機能するフィルムを必要とし、これらの性能要件は広範な食品・産業流通の仕様に影響を与える可能性があります。
競合環境
カナダ軟質プラスチック包装市場のトップ企業
カナダ フレキシブル プラスチック パッケージング 市場は大手コンバーター間で統合が進む一方、地域および中模企業は特殊用途への対応を続けています。ProAmpacは2026年3月にTC Transcontinental PackagingをTC Transcontinentalから1.51 ビリオン 米ドルで買収を完了しました。[4]ProAmpac Holdings Inc.、「ProAmpacがTC TranscontinentalからTC Transcontinental Packagingを買収」、ProAmpac、proampac.com この取引により、乳製品、食肉、医療、医薬品包装における能力が追加されました。ProAmpacは、統合後の企業が80以上の製造拠点を運営し、11,000人を雇用していると述べました。この規模は、信頼性の高い供給、技術サポート、特殊素材を必要とする用途における同社の地位を強化できます。
AmcorとBerry Globalの統合は2025年に完了し、2026年度に230 ビリオン 米ドルの年間収益と2.85 ビリオン 米ドルの統合シナジーを報告するプラットフォームが誕生しました。同社は、この統合によりポリエチレンシュリンク、フレキシブル食品、ヘルスケア包装能力が強化されると期待しています。Amcorはまた、2026年6月にKelpiと提携し、繊維ベース包装向けの海藻ベースバリアコーティングの開発に取り組んでいます。これらの動きは、大手企業が規模とリサイクル可能・バイオベースバリア素材の研究を組み合わせていることを示しています。Novolexによる67 ビリオン 米ドルでのPactiv Evergreenの買収は、国内供給オプションを求める顧客が利用できる独立した大量コンバーターの数をさらに減少させました。
Winpakはガス置換およびタンパク質包装に注力し、統合された押出加工能力を持っています。同社は2026年の設備投資として、コンバーティングおよび押出加工設備のアップグレードを含む7,000万 米ドルから8,000万 米ドルを予算計上しました。Covertech Flexible Packaging、Emmerson Packaging、Polykar Industriesは、それぞれの地域市場における近接性とフォーマット特化を通じてポジションを維持しています。バイリンガルコネクテッドパッケージングは、準拠したデジタルラベリングを必要とするカンナビス、天然健康製品、食品顧客向けのプレミアム価格設定への道を提供する可能性があります。
強力なグローバルプレーヤーによる集約された市場
カナダの軟質包装市場は、広範な製造能力と幅広い製品ポートフォリオを持つ多国籍企業が支配する比較的集約された構造を示しています。これらのグローバルプレーヤーは、研究開発能力、確立された流通ネットワーク、規模の経済を活用して競争優位性を維持しています。地域プレーヤーは特化した製品提供と強固な地域顧客関係を通じてニッチを開拓していますが、大手競合他社からの圧力の増大に直面しています。市場は合併・買収による大幅な集約を経験しており、大手企業が技術能力の拡大と地理的リーチの拡大を目指しています。
競合環境は、多角化した包装コングロマリットと専門的な軟質包装メーカーが混在することを特徴としています。主要なグローバルプレーヤーは多くの場合、さまざまなエンドユーザー産業にサービスを提供する複数の部門を通じて事業を展開しており、専門プレーヤーは特定の市場セグメントや技術に注力しています。合併・買収活動は近年特に活発であり、企業は補完的な技術の取得、持続可能性能力の強化、食品・飲料、ヘルスケア、パーソナルケアなどの主要エンドユーザー市場でのポジション強化を目指しています。
革新と持続可能性が将来の成功を牽引
既存プレーヤーが市場シェアを維持・拡大するためには、持続可能な軟質包装ソリューションと技術革新への注力が不可欠です。企業は、性能特性を維持しながらリサイクル可能で環境に配慮した製品を開発するために研究開発に投資しなければなりません。協働的な革新とカスタマイズされたソリューションを通じた主要顧客との強固な関係構築は、競争圧力に対する防御に役立ちます。コスト管理と価格柔軟性の維持には垂直統合と業務効率の改善が不可欠であり、戦略的買収は市場ポジションの強化と新たな能力の獲得に役立ちます。
新興プレーヤーは、大手競合他社の活動が少ないニッチ市場や特殊用途に注力することで地位を確立できます。成功要因には、特に電子商取引包装などの成長セグメントにおける特定のエンドユーザーニーズに対する革新的なソリューションの開発が含まれます。企業はプラスチック廃棄物とリサイクルに関する規制圧力の増大に対応しなければならず、持続可能性の実績が市場での成功においてますます重要になっています。代替包装材料による代替のリスクは、製品性能と持続可能性機能における継続的な革新を必要とします。食品・飲料などのセクターにおけるエンドユーザーの集中は、強固な顧客関係管理と厳格な品質・性能要件を満たす能力を必要とします。
カナダ軟質プラスチック包装産業のリーダー企業
Amcor plc
Winpak Ltd.
ProAmpac Holdings Inc.
Sealed Air Corporation
Mondi plc
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Amcorは2026年度第4四半期の業績を発表し、2026年度に達成した年間収益230 ビリオン 米ドルおよびBerry Global統合シナジー2.85 ビリオン 米ドルを確認しました。これは当初予測を約10%上回るものです。経営陣は、統合後のポートフォリオが食品およびヘルスケアフレキシブル包装カテゴリー全体で北米の新規顧客獲得を進めており、3年間で6.50 ビリオン 米ドルのシナジー目標の大部分は2027年以降に実現される見込みであると述べました。
- 2026年6月:Amcorは英国を拠点とするスタートアップKelpiとの提携を発表し、繊維ベース包装素材向けの海藻ベースバリアコーティングの開発に取り組んでいます。この協業は、リサイクルストリームと互換性のある酸素・水分バリア性能を提供するよう設計されたバイオベースコーティングを探求するものであり、カナダのEPR手数料体系のもとで精査を受けている高バリアフレキシブルフォーマットのリサイクル可能性ギャップに直接対応しています。
- 2026年5月:ブリティッシュコロンビア州の拡大生産者責任規制の改正が2026年5月7日に発効し、フレキシブルプラスチック包装の除外対象を住宅用食品容器製品、クリングラップ、サンドイッチバッグ、冷凍庫用バッグに限定しました。この変更により、その他すべてのフレキシブル包装カテゴリーに対する生産者の責任が拡大し、素材管理の期限が2033年12月まで延長され、フレキシブルフォーマットのライフエンド管理を義務付けられるコンバーターとブランドオーナーの範囲が広がりました。
- 2026年3月:ProAmpacはTC TranscontinentalからTC Transcontinental Packaging(TSX:TCL.AおよびTCL.B)を1.51 ビリオン 米ドルで買収を完了しました。統合後の企業は世界80以上の製造拠点と11,000人の従業員を擁し、乳製品、食肉、医療、医薬品包装における能力が追加され、北米、南米、英国、ニュージーランドに製造拠点を持ちます。


カナダ軟質プラスチック包装市場レポートの調査範囲
カナダ フレキシブル プラスチック パッケージング 市場レポートは、素材タイプ(ポリエチレン(PE)、ポリプロピレン(BOPPおよびCPP)、ポリ塩化ビニル(PVC)、エチレン・ビニルアルコール(EVOH)、バイオプラスチック(PLA、PHA、PBS)、その他素材タイプ)、製品タイプ(パウチ〔スタンドアップパウチ、フラットおよびピローパウチ〕、バッグ(ガセット、ウィケット)、フィルムおよびラップ(シュリンク、ストレッチ、リッディング、機械方向延伸ポリエチレン)、その他製品タイプ)、エンドユーザー産業(食品〔冷凍食品、ドライフードおよびシリアル、食肉・家禽・水産物、キャンディおよび菓子、ペットフード、生鮮農産物、乳製品、その他食品〕、飲料、パーソナルケアおよびホームケア、医療・医薬品、その他エンドユーザー産業)、流通チャネル(直接販売、間接販売)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ポリエチレン(PE) |
| 二軸延伸ポリプロピレン(BOPP) |
| キャストポリプロピレン(CPP) |
| ポリ塩化ビニル(PVC) |
| エチレンビニルアルコール(EVOH) |
| その他の素材タイプ(ポリカーボネート、PHA、PLA、アクリル、ABS) |
| パウチ |
| 袋 |
| フィルムおよびラップ |
| その他の製品タイプ(ブリスターパック、ライナーなど) |
| 食品 | キャンディ&菓子類 |
| 冷凍食品 | |
| 生鮮農産物 | |
| 乳製品 | |
| 乾燥食品 | |
| 食肉・家禽・水産物 | |
| ペットフード | |
| その他の食品(調味料・スパイス、スプレッド類、ソース、コンディメントなど) | |
| 飲料 | |
| 医療・医薬品 | |
| パーソナルケアおよび家庭用品 | |
| その他のエンドユーザー産業(自動車、化学品、農業) |
| 素材タイプ別 | ポリエチレン(PE) | |
| 二軸延伸ポリプロピレン(BOPP) | ||
| キャストポリプロピレン(CPP) | ||
| ポリ塩化ビニル(PVC) | ||
| エチレンビニルアルコール(EVOH) | ||
| その他の素材タイプ(ポリカーボネート、PHA、PLA、アクリル、ABS) | ||
| 製品タイプ別 | パウチ | |
| 袋 | ||
| フィルムおよびラップ | ||
| その他の製品タイプ(ブリスターパック、ライナーなど) | ||
| エンドユーザー産業別 | 食品 | キャンディ&菓子類 |
| 冷凍食品 | ||
| 生鮮農産物 | ||
| 乳製品 | ||
| 乾燥食品 | ||
| 食肉・家禽・水産物 | ||
| ペットフード | ||
| その他の食品(調味料・スパイス、スプレッド類、ソース、コンディメントなど) | ||
| 飲料 | ||
| 医療・医薬品 | ||
| パーソナルケアおよび家庭用品 | ||
| その他のエンドユーザー産業(自動車、化学品、農業) | ||


レポートで回答される主要な質問
カナダ フレキシブル プラスチック パッケージング 市場の規模はどのくらいですか?
このセクターは2025年に6.42 ビリオン 米ドルと評価され、2026年には6.65 ビリオン 米ドルと推定され、CAGR 3.71%で2031年には7.98 ビリオン 米ドルに達すると予測されています。この見通しは、成熟した包装需要と、高性能フィルム、軽量フォーマット、リサイクル可能構造への継続的な投資を反映しています。
カナダのフレキシブルプラスチック包装でリードしている素材はどれですか?
ポリエチレンは2025年に43.76%のシェアでリードしており、食品、農産物、乳製品、シュリンク、ストレッチ、リッディング用途に広く使用されているためです。低温での柔軟性、シール性能、広範な入手可能性により、長い流通ルートに対応する加工業者にとって引き続き重要な素材です。
カナダで最大のシェアを持つ包装製品はどれですか?
パウチは2025年に46.13%のシェアを占め、スナック、ペットフード、冷凍製品、パーソナルケア製品での使用に支えられています。スタンドアップ、フラット、ピローフォーマットにより、ブランドは製品保護、棚での展示、充填ラインのニーズに適したデザインを選択できます。
最も急速に拡大しているエンドユーザー用途はどれですか?
医療・医薬品包装は、無菌バリアおよび医療機器包装要件に支えられ、2031年までに5.52%のCAGRで拡大する見込みです。薬剤ブリスターフィルム、機器パウチ、病院用品フォーマットは、保管・流通中の文書化された包装性能と信頼性の高い保護を必要とします。
拡大生産者責任プログラムはフレキシブルプラスチック包装にどのような影響を与えますか?
生産者責任プログラムは、生産者が市場に投入した包装に責任を持つため、リサイクル可能構造、素材トレーサビリティ、報告の重要性を高めます。これにより、コンバーターとブランドオーナーは包装開発の早い段階から単一素材フィルム、樹脂情報、回収適合性、州の報告要件を検討するよう促されます。
カナダで最も強い包装需要を生み出している地域はどこですか?
オンタリオ州とケベック州が主要生産拠点であり、カナダ西部は食品、水産物、タンパク質、農業用包装ニーズにより最も成長の速い地域クラスターです。大西洋岸カナダと北部地域も、水産物輸出、コールドチェーン物流、低温での流通向けの高性能フィルムを要としています。
最終更新日:



