
北米フレキシブル包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
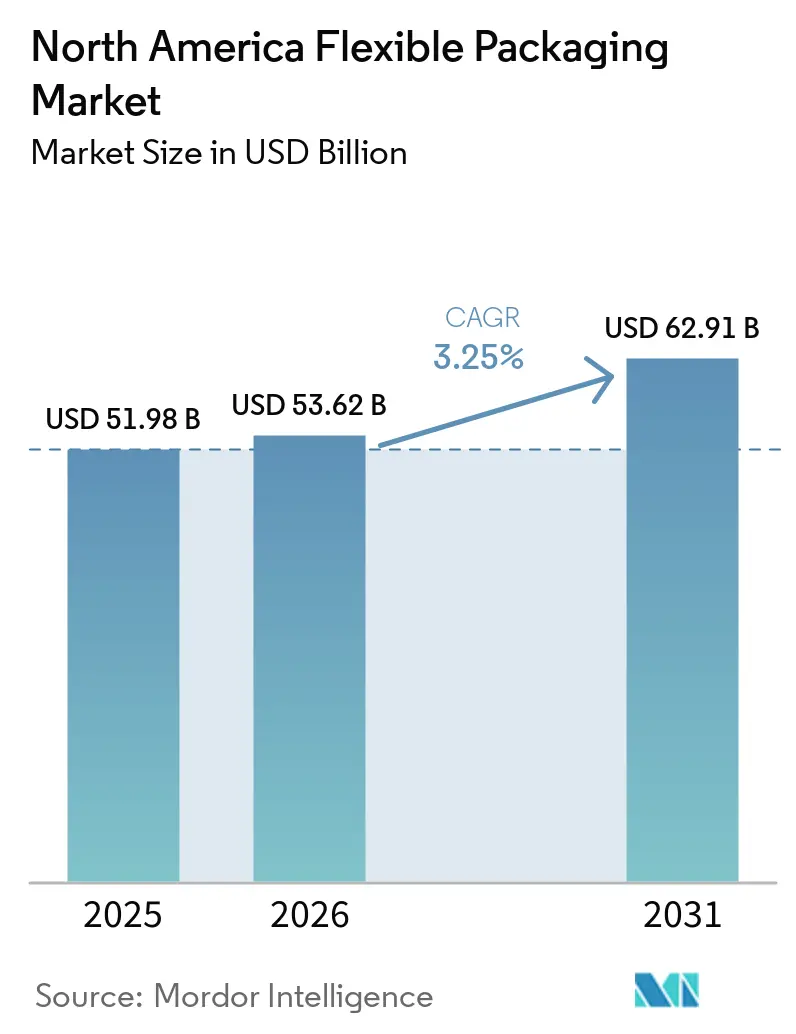
| 基準年の市場規模 (2025) | 51.98 十億米ドル |
| 市場規模 (2026) | 53.62 十億米ドル |
| 市場規模 (2031) | 62.91 十億米ドル |
| 成長率 (2026 - 2031) | 3.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米フレキシブル包装市場分析
北米フレキシブル包装市場規模は、2025年の519億8,000万米ドル、2026年の536億2,000万米ドルから、2031年までに629億1,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 3.25%を記録する。輸送コストを削減し、路肩回収可能な包装に関する公約を満たし、州レベルの消費者使用後再生材(PCR)義務に準拠する軽量フィルム、パウチ、ラップへの移行が加速している。カリフォルニア州、ニュージャージー州、ワシントン州、メイン州、コネチカット州が再生材含有率の基準を引き上げる中、ブランドオーナーは複数年にわたる樹脂契約を締結しており、原料供給が逼迫してPCRプレミアムが上昇している。AmazonおよびWalmartのマイクロフルフィルメントハブにおける自動化が、高速仕分けでも破れない超薄型メーラーへの需要を増幅させている。小売業者からの圧力がモノマテリアル構造への転換を加速させる一方、USMCA下のニアショアリングがメキシコへの投資を誘導し、米国流通センターへのリードタイムを短縮している。上位5社のコンバーターが地域生産能力の約35%を占めているため競争強度は中程度にとどまっており、薄ゲージ押出加工を習得しFDA認可の再生樹脂を取得した中堅企業にも参入余地が残されている。
主要レポートの要点
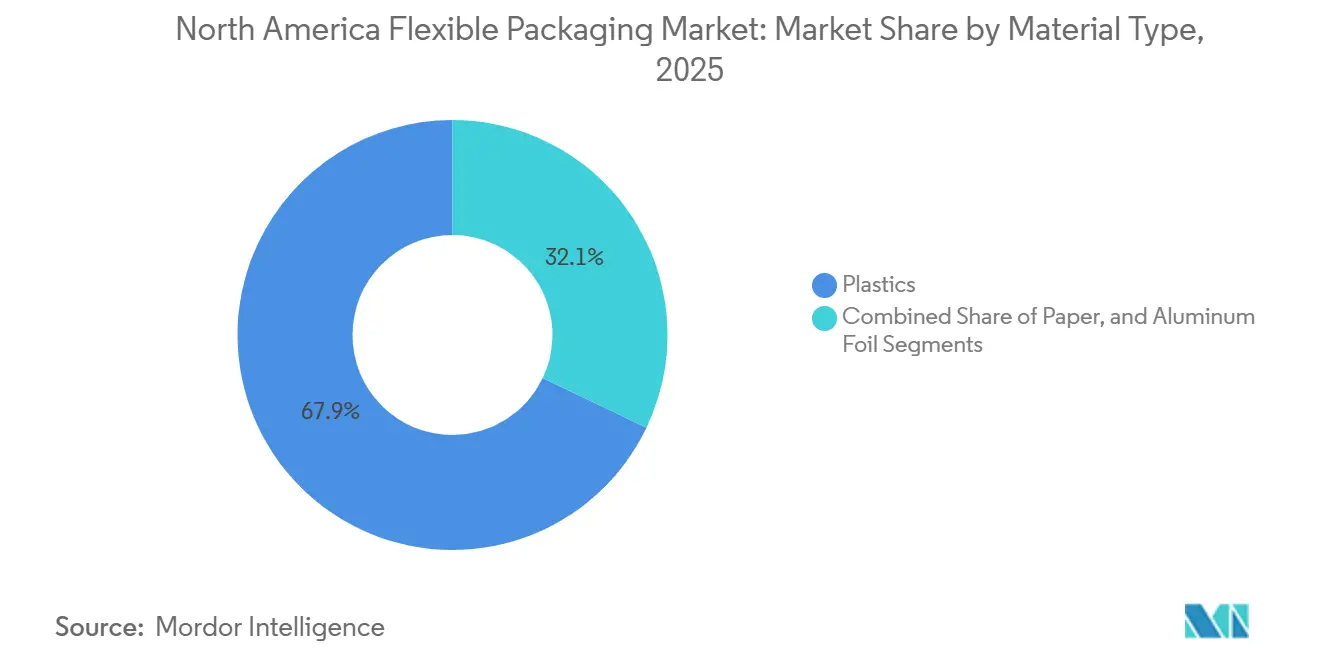
- 素材タイプ別では、プラスチックが2025年の北米フレキシブル包装市場シェアの67.91%をリードし、紙は2031年にかけてCAGR 3.66%で拡大する見込みである。
- 製品タイプ別では、パウチが2025年の北米フレキシブル包装市場規模において売上シェア45.72%を占め、フィルム・ラップが2031年にかけてCAGR 3.42%と最も高い成長率を記録する見込みである。
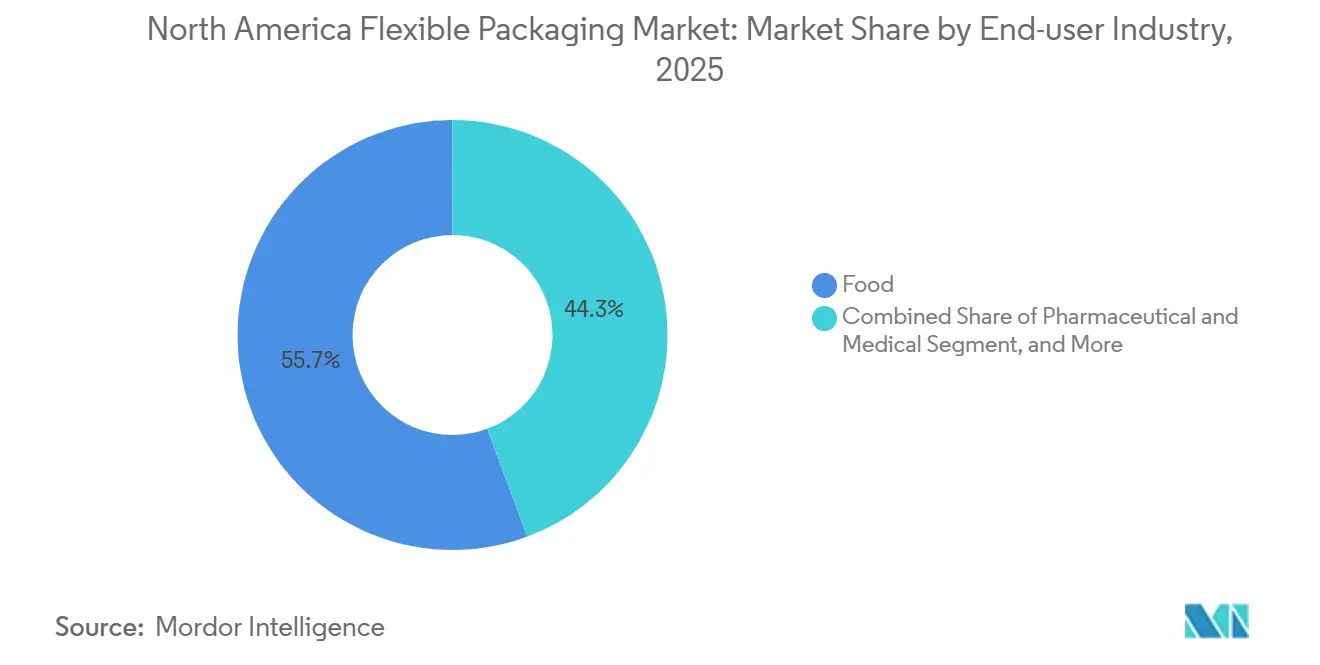
- エンドユーザー産業別では、食品・飲料が2025年に55.66%のシェアで首位を占め、医薬品・医療用途が2031年にかけてCAGR 3.97%で拡大している。
- 流通チャネル別では、直接B2Bが2025年の売上の58.82%を占めているが、Eコマース・フルフィルメントは2026年から2031年にかけてCAGR 4.08%で成長する見込みである。
- 地域別では、米国が2025年の地域売上の71.84%を占めているが、メキシコは2031年にかけてCAGR 4.01%と最も高い成長率を示す国として予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外出先での手軽なスナック形態に対する需要の急増 | +0.8% | 米国、カナダ、メキシコ都市部への波及 | 中期(2〜4年) |
| ブランドオーナーによるリサイクル可能なモノマテリアル構造への転換 | +0.7% | 米国(カリフォルニア州、ニューヨーク州、ワシントン州)、カナダ(連邦プラスチック戦略) | 長期(4年以上) |
| ペットフード用フレキシブル包装のプレミアム化 | +0.4% | 米国、カナダ | 短期(2年以内) |
| 州レベルのPCR義務が長期的な樹脂引取契約を誘発 | +0.6% | カリフォルニア州、ニュージャージー州、ワシントン州、メイン州、コネチカット州 | 長期(4年以上) |
| マイクロフルフィルメントハブにおける自動化が超薄型メーラーフィルムへの需要を促進 | +0.5% | 米国(テキサス州、オハイオ州、ペンシルベニア州のフルフィルメント回廊) | 中期(2〜4年) |
| 小売業者の自動化マイクロフルフィルメントハブへの移行が超薄型メーラーへの需要を喚起 | +0.3% | 米国、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
外出先での手軽なスナック形態に対する需要の急増
外食支出は2025年に1,486億米ドルに達し、2027年までに39%増加する軌道にあり、ブランドはリジッドキャニスターをリュックサックや車のカップホルダーに収まるスタンドアップパウチに置き換えている。[1]Conagra Brands、「投資家向けプレゼンテーション」、conagrabrands.com 28〜56グラムの個食パックは2025年の塩味スナック新製品の42%を占め、消費者が適切な量を求める中、2024年の31%から上昇した。フレキシブル構造はパッケージ重量を60%削減し、長距離輸送ルートで1ケースあたり0.12米ドルのコスト削減をもたらす。再封可能なジッパーは2025年の新スナックSKUの68%に採用され、賞味期限を14日間延長し、1ユニットあたり0.08〜0.12米ドルの付加価値をもたらした。ChipotleやPaneraなどのクイックサービスチェーンがフレキシブルトレイに入ったグラブアンドゴーミールキットを導入し、リジッドフォーマットからの需要を取り込んでいる。
ブランドオーナーによるリサイクル可能なモノマテリアル構造への転換
General Millsは、北米のスナックポートフォリオ全体を2025年末までに全ポリエチレン製パウチに転換し、ストアドロップオフリサイクル性を妨げるアルミ箔とナイロン層を排除することを約束した。[2]General Mills、「サステナビリティへのコミットメント」、generalmills.comAmcorのAmLite全PE製品群は、金属化処理なしで1日あたり5 cc/m²未満の酸素透過率を達成し、How2Recycleラベルを維持しながら菓子類の賞味期限を保持した。Kind Snacksは紙ベースのラッパーでプラスチック含有量を90%削減し、Climate Pledge Friendlyステータスを獲得して、Amazonの検索をサステナビリティでフィルタリングする消費者を取り込んだ。カリフォルニア州のSB 54は2032年までにプラスチック包装の65%のリサイクル可能性を義務付け、違反に対して1トンあたり最大500米ドルの罰金を科しており、全国ブランドにモノマテリアル設計の標準化を迫っている。7〜9層の共押出ラインを持つコンバーターのみが、非リサイクルラミネートに戻ることなくバリア目標を達成できる。
ペットフード用フレキシブル包装のプレミアム化
ペットフードメーカーは2024年から2025年にかけてドライキブル量の34%を紙袋から高バリアパウチに移行させ、再封可能性を重視するミレニアル世代のオーナーを取り込んでいる。Blue Buffaloが2025年に発売した1.8 kgパウチは平均販売価格を22%引き上げる一方、パッケージ重量を28%削減した。Purinaは2025年の北米ペットフード売上においてフレキシブルフォーマットが19%を占めたと報告しており、2024年の11%から上昇した。UFlex社はFT.COMが報じたように、米国ブランドへの48時間以内のリードタイムを実現するため、メキシコに4,500万米ドルのパウチ製造施設を開設した。ブランドがプレミアムな再封可能パウチに対して15〜20%高いコストを受け入れるため、コンバーターは商品価格変動から保護される。
州レベルのPCR義務が長期的な樹脂引取契約を誘発
カリフォルニア州のAB 793は食品接触包装に2025年までに15%のPCR含有を義務付け、2035年までに50%に引き上げるとともに、違反に対して1日あたり50,000米ドルの罰金を科している。ニュージャージー州、ワシントン州、メイン州、コネチカット州が同様の規制を制定したことで、Amcor、Sealed Air、Berry Globalは年間約12万トンの再生樹脂を確保する5〜7年の引取契約を締結した。FDA不異議書簡を保有する北米サプライヤーは12社のみであり、PCRプレミアムはバージンポリエチレンより1トンあたり400米ドル高い水準に達している。ExxonMobilのベイタウンケミカルリサイクルラインは2025年に3万トンの認定サーキュラーポリマーを生産したが、コストは機械的リサイクルより35%高い水準にとどまっている。コンプライアンス監査はISO 14021およびAPR認定のもとでSKUあたり25,000〜50,000米ドルのコストを追加している。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多層フィルムの路肩回収の限界 | -0.4% | 北米の自治体 | 長期(4年以上) |
| 地政学的ショック後のポリマー価格の変動 | -0.6% | グローバル市場に連動するサプライチェーン | 中期(2〜4年) |
| FDA規格の再生ポリエチレン原料の不足 | -0.3% | 米国食品接触コンバーター | 中期(2〜4年) |
| 拡大生産者責任法による新たな費用と報告義務の賦課 | -0.2% | カリフォルニア州、オレゴン州、コロラド州、メイン州、ミネソタ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多層フィルムの路肩回収の限界
米国の自治体のわずか8%がフレキシブルフィルムの路肩回収を受け入れており、ストアドロップオフプログラムが2025年の販売量の9%未満しか回収できていない。[3]プラスチックリサイクル協会、「フィルム設計ガイド」、plasticsrecycling.org フィルムは光学式選別機に絡まるため、汚染率が25%を超えると多くのマテリアルリカバリー施設がベール全体を埋め立て処分している。11州でのPFAS禁止により耐油性コーティングが排除され、堆肥化可能な選択肢が狭まった。APRガイドラインは2.5ミル以上の厚さで金属層を含まないPEフィルムを推奨しているが、2025年のパウチ新製品の63%が酸化アルミニウムバリアを使用しており、対象外となっている。2025年のMcKinseyの調査によると、消費者の懐疑心が高まっており、買い物客の47%がフィルムがリサイクルされているか疑問視している。
地政学的ショック後のポリマー価格の変動
北米のポリエチレンスポット価格は中東の生産能力増強により2024年に18%下落したが、紅海の緊張が高まると反発し、2025年第1四半期に輸送コストが42%上昇した。中国・メキシコからの輸入品に対する25%の関税モデルでは、着地樹脂コストが1トンあたり310米ドル、すなわち27%上昇する。ヘンリーハブガス価格は2025年に100万BTUあたり2.10〜4.80米ドルの間で推移し、エチレンクラッカーに不確実性をもたらした。樹脂価格が10%変動すると、稼働率が65%を下回る場合にコンバーターの売上が6〜8%減少する。原料が四半期内に二桁変動するとROIモデルが崩壊するため、価格変動は新規押出ラインへの投資意欲を削いでいる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
プラスチックが優位を保ちながら紙が勢いを増すポリエチレン、二軸延伸ポリプロピレン、キャストポリプロピレン、ポリ塩化ビニル、エチレン・ビニルアルコールが2025年の北米フレキシブル包装市場の67.91%を占めた。紙ベースの代替品は素材の中で最も高い成長率となるCAGR 3.66%を記録する見込みであり、小売業者が路肩回収可能なフォーマットを推進している。ポリエチレンはFDA承認ステータスとヒートシール信頼性により食品接触用途で優位を保ち、二軸延伸ポリプロピレンは剛性と透明性が必要なスナック向けに使用されている。キャストポリプロピレンは121℃の殺菌処理でも剥離しないレトルトパウチで活躍している。エチレン・ビニルアルコール層は1日あたり0.5 cc/m²未満の酸素バリアを実現し、生鮮肉やコーヒー包装に不可欠である。
Mondiが2025年に発売したPerFORMing紙パウチは、スープやソースミックスを乾燥した状態に保ちながら繊維リサイクルを可能にし、NestléおよびUnileverとの契約を獲得した。Ranpakのコルゲートメーラーは2025年にEコマースチャネルで1,800万個のバブルメーラーを代替した。アルミ箔はコーヒーとペットフードに集中して6%のシェアを維持しているが、サステナビリティへの公約が将来の需要を脅かしている。生分解性PLAおよびセルロースフィルムは堆肥化施設の不足により3%未満のシェアにとどまっている。Amazonのクライメートプレッジフレンドリーなどの小売プログラムは、2025年に紙含有率70%以上のSKUを2,400品目掲載し、2024年の3倍となった。


製品タイプ別:
パウチが優位を保ちながらフィルムが加速パウチは2025年の北米フレキシブル包装市場において売上の45.72%を確保し、ペットフードのプレミアム化とスナックの転換可能性に牽引された。フィルム・ラップはEコマースメーラーと生鮮農産物のフローラップに支えられ、2031年にかけてCAGR 3.42%で成長する見込みである。袋・サシェは米国薬局方基準を満たす子供安全ジッパーが必要なバルク食品や医薬品に引き続き不可欠である。シュリンクスリーブとラベルは360度のブランディングを提供するが、州の規制のもとでボトルリサイクルを支援するためにミシン目入りのティアストリップを採用する必要がある。
AmazonとWalmartは2025年までに340の自動フルフィルメントセンターを運営しており、それぞれがISTA 6-Amazonの落下テストを大規模に通過できる2ミル未満の超薄型メーラーを必要としている。農産物向けフローラップは改質雰囲気フィルムが賞味期限を5〜7日延長したことで2025年に11%拡大した。Printpackの1.8ミルメーラーは重量が3.0ミルの従来品より40%軽く、1ユニットあたり0.04米ドルのコスト削減をもたらした。パウチはカテゴリーリーダーの地位を維持するが、オンライン小売が2025年の売上の16%から2031年には22%に拡大するにつれ、フィルム・ラップとの差が縮まっている。
エンドユーザー産業別:
食品がリードし、医薬品が勢いを増す食品・飲料は、北米フレキシブルパッケージング市場において2025年の収益の55.66%を占めました。世界的に見ると、食肉・家禽・水産物は2025年の数量の39.78%を維持しており、色調安定性のために酸素吸収フィルムおよび防曇フィルムを必要とする高タンパク質主食へのフレキシブル冷凍食品パッケージング市場の依存度を裏付けています。スチームベント付き冷凍食品ポーチは新規ローンチの23%を占め、ポーチのまま電子レンジ調理を可能にしました。乳製品は高バリアフィルムに依存してヨーグルトを60日間新鮮に保ち、バキュームスキン形式は鮮度を14日間延長することで食肉廃棄を削減しました。スナック菓子は新規SKUの68%にわたってジッパー用を牽引し、利便性を高めました。
医薬品および医療用途は、RFIDを搭載したポーチを義務付ける医薬品サプライチェーンセキュリティ法に基づくFDA連番管理要件により、3.97%のCAGRが見込まれています。GlenroyのデュアルアクションジッパーポーチはASTM D3475の子供安全試験に合格し、14の医薬品ブランドから契約を獲得しました。洗剤ポッドなどの家庭用ケア製品はスタンドアップポーチへと移行し、粉末接着剤などの産業用途は依然として多層袋に依存しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
直接B2Bが優位を保ち、Eコマースが急成長直接B2B契約は2025年の北米フレキシブル包装市場において売上の58.82%を占め、コンバーターが食品・医薬品プロセッサーと共同で構造を開発し、複数年の数量を確保している。小売チャネルはコスト効率を優先するプライベートブランドパウチを取り扱うことで29%のシェアを獲得した。EコマースとフルフィルメントはD2Cブランドが店頭を経由せず消費者に直接発送するにつれ、2031年にかけてCAGR 4.08%を記録する見込みである。
Warby ParkerとDollar Shave Clubはコルゲートボックスをカスタムメーラーに切り替え、1配送あたりの包装コストを0.22米ドル削減した。Amazonは2025年にフラストレーションフリープログラムのもとで4,800のフレキシブルSKUを認定し、路肩回収可能なデザインを義務付けた。ShipBobなどの3PLはフレキシブル包装の調達をフルフィルメント契約とセットで提供し、新興ブランドのサプライチェーンを短縮している。オンラインサブスクリプションモデルの拡大に伴い、小売のシェアは縮小する見込みである。
地域分析
米国フレキシブルパッケージング市場
米国は2025年の北米フレキシブルパッケージング市場において71.84%のシェアを占め、カリフォルニア州、テキサス州、イリノイ州、オハイオ州の食品加工クラスターがその基盤となっている。7つの州が拡大生産者責任法を制定し、コンプライアンスコストが1キログラムあたり0.02〜0.05米ドル増加した。5つの州における消費後再生材含有率規制により、年間120,000トンの樹脂が長期契約のもとに確保され、再生材プレミアムがバージン材グレードを1トンあたり400米ドル上回る水準まで上昇した。AmazonおよびWalmartのフルフィルメントネットワークの拡大により、超薄型PEフィルム製メーラーの需要が急増したが、これを大規模に供給できる米国コンバーターはわずか8社にとどまる。テキサス州は、ガルフコーストの樹脂供給と国境を越えた物流の優位性を背景に、2024年から2025年にかけてフレキシブルパッケージング分野で12億米ドルの投資を誘致した。
カナダフレキシブルパッケージング市場
カナダは2025年の売上高の18%を占め、ケベック州およびブリティッシュコロンビア州のEPR規制が生産者費用として1キログラムあたりCAD 0.03〜0.06(0.022〜0.044米ドル)を上乗せしていることが主な要因となっている。[4] カナダ環境・気候変動省、「州別EPRフレームワーク」、canada.ca オンタリオ州はフレキシブルパッケージングを使い捨て禁止の対象から除外しており、パウチ需要を保護している。Transcontinentalは2025年にモントリオールで3,800万米ドルの押出ラインを設置し、チャイルドレジスタント機能を備えた医薬品用パウチの供給に対応した。カナダの2031年までのCAGR 2.8%は成熟した人口動態を反映しているが、eコマースおよびヘルスケア支出の拡大による恩恵も受けている。
メキシコフレキシブルパッケージング市場
メキシコは、ニアショアリングおよびUSMCAインセンティブが米国バイヤーに近い場所への生産能力集積を促進していることから、最も高い4.01%のCAGRを記録すると予測されている。UFlexの4,500万米ドルのケレタロ工場およびAmcorのモンテレイ拡張により、テキサス州およびカリフォルニア州への48時間以内の配送に最適な立地でハイバリアパウチラインが追加される。労働コストは1時間あたり平均4.20米ドルと米国の水準を大幅に下回り、加工コストを最大40%削減する。国内食品需要は引き続き堅調であり、トルティーヤおよびスナックメーカーは賞味期限延長を目的として変性雰囲気パウチの導入を進めている。リサイクルインフラは整備が遅れており、路上フィルム回収が実施されている自治体は全体の5%未満にとどまり、長期的な持続可能性の課題となっている。
規制環境
北米のフレキシブルパッケージング規制はますます州主導となっており、EPR、再生材含有率、ラベリング規則が、食品接触材料に関する連邦当局の監督と並行して運用されている。カリフォルニア州は依然として重要な基準点である。SB 54は2026年に実施段階に入り、SB 343は特定のリサイクル可能性基準に基づいてチェイシングアロー・リサイクルシンボルの使用条件を厳格化しており、これによりブランドは全国のSKUデザインを統一する圧力を受けている。
食品接触の安全性については、米国FDAが2026年に食品中の化学物質の市販後評価に関する体系的なプロセスを最終化し、食品接触物質の審査方法を経時的に変更した。FDAはまた2026年4月に21 CFR Part 176.170を更新し、コーティング紙および板紙中のBPA代替物質(BPS、BPF)に対する特定の移行限度値を設定した。この遵守期限は2026年半ばに始まり、ISO/IEC 17025認定試験機関による試験と紐付けられている。PFASについては、米国EPAが2026年4月にPFAS報告・記録保持規則の提出時期を改定し、報告期間の開始を2027年に移行させた一方、州レベルのPFAS規制は一部のフレキシブルパッケージング用途で使用される耐油コーティングに引き続き影響を与えている。
バリューチェーン分析
北米のフレキシブルパッケージングのバリューチェーンは、PE/PP樹脂、添加剤、アルミ箔、紙などの原料・基材サプライヤーから始まる。その後、フィルム押出、コーティングおよびラミネート加工、印刷、パウチ加工、仕上げ工程を経て、ブランドオーナーの充填ラインおよび直接B2Bとeコマースフルフィルメントネットワークを通じた流通に至る。フレキシブル・パッケージング協会(FPA)やアドバンスド・パッケージング協会(APA)などの業界団体は、リサイクルを考慮した設計指針、材料選定、および大手小売業者や消費財ブランドが伝達する仕様を形作るライフサイクル終了イニシアチブの調整を支援している。
2026年には、コンプライアンス要件と生産能力の両面での変化が、チェーン全体の引き継ぎ方法を変えつつある。カリフォルニア州SB 54の恒久規則は2026年5月1日に承認され、サーキュラー・アクション・アライアンスの登録マイルストーン(2026年6月1日)は生産者データ報告およびスチュワードシップ要件を強化し、これがコンバーターの文書作成、材料申告、再設計作業に波及している。製造面では、ProAmpacがTC Transcontinental Packagingの買収を完了(2026年3月)、PPC FlexがSUDPACKの米国事業の買収を完了(2026年1月)、AmcorがPEシュリンクフィルムの北米生産能力拡張を発表(2026年2月)しており、PCRの調達可能性とリサイクル可能性の制約が引き続き繰り返しのボトルネックとなる中、印刷、バリア、モノマテリアル技術における統合と投資が進んでいることが示されている。
競合ランドスケープ
北米フレキシブル包装市場は中程度の集中度を示しており、Amcor、Sealed Air、Berry Global、Mondi、ProAmpacが2025年に生産能力の約35%を共同で支配した。Amcorは2024年にテキサス州のPCRサプライヤーを買収し、年間22,000トンのFDA認可樹脂を確保することで、PCR含有率25%の保証とSB 54要件への適合を実現した。Sealed Airは2025年に12工場でマシンビジョン品質検査を展開し、不良率を18%削減した。Berry Globalはペンシルベニア州のリサイクル業者から年間18,000トンの再生PEを確保する7年契約を締結し、スポット市場へのエクスポージャーを抑制した。
イノベーションがリーダーを差別化しており、インラインコロナ処理とデジタル印刷機を持つコンバーターは、ブランドが限定フレーバーを発売する短納期案件で12〜15%の価格プレミアムを確保している。Charter Next Generationは2025年にオハイオ州コロンバスに工場を開設し、9つのAmazonセンターから200マイル以内に位置し、超薄型メーラーの48時間リードタイムを約束している。プライベートエクイティが支援するNovolexは2024年に中西部のコンバーター3社を買収し、リーチを拡大してコルゲートとフレキシブルフォーマットを統合した。特許出願がR&D競争を裏付けており、Printpackは2025年にナノクレイ強化PEフィルムに関する米国特許7件を申請し、重量40%削減と400G耐穿刺性を両立させた。
非リサイクルの多層ラミネートに依存する遅れた企業は、小売業者がHow2Recycle対応デザインを要求する中でマージン圧力に直面している。Fortune 500ブランドの68%がサプライヤーにISO 9001およびISO 14001認証を要求しているため、参入障壁は上昇している。PCR割当が厳格化し、マイクロフルフィルメントの自動化がより薄く強靭なフィルムを要求するにつれ、2031年にかけて競争強度は高まり、需要回廊に近接して高度な押出加工を習得したコンバーターが報われることになる。
北米フレキシブル包装産業リーダー
Amcor PLC
Mondi PLC
Transcontinental Inc.
American Packaging Corporation
Sealed Air Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
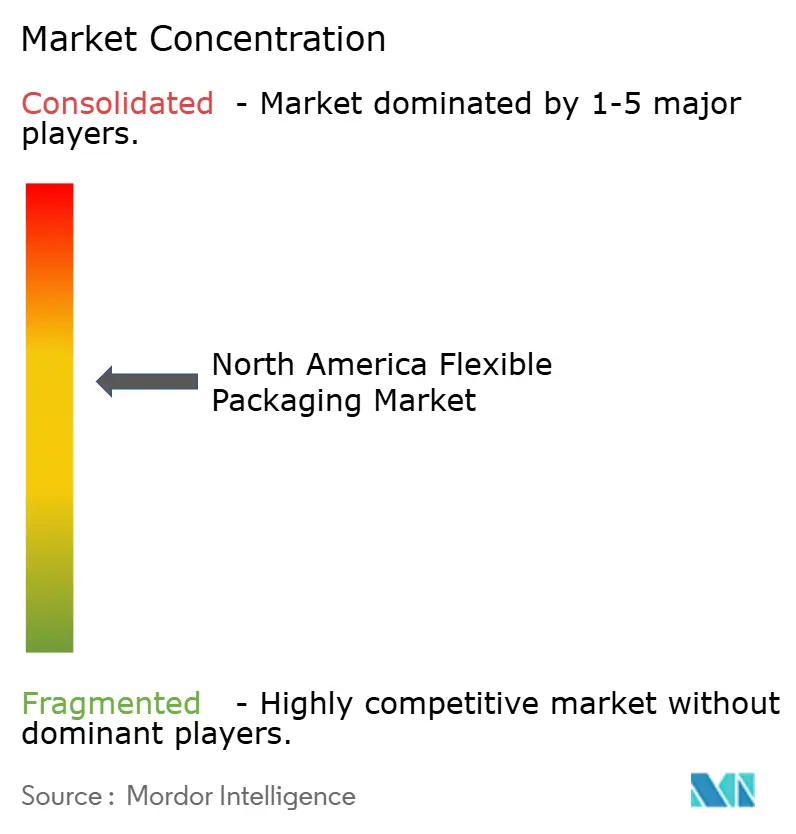
北米フレキシブルパッケージング市場
- Amcor plc
- Sealed Air Corporation
- Mondi plc
- ProAmpac LLC
- Transcontinental Inc.
- American Packaging Corporation
- Sonoco Products Company
- Printpack Inc.
- Sigma Plastics Group
- Novolex Holdings Inc.
- Constantia Flexibles
- PPC Flexible Packaging
- Charter Next Generation
- Glenroy Inc.
- CCL Industries
- WestRock Company
- Berry Global Inc.
- Winpak Ltd.
- Coveris Holdings SA

市場機会と将来展望
EPRの実施とリサイクル可能性ラベリング要件は、コンプライアンスに適合した設計を文書化し、生産者責任団体に正確なデータを提供し、バリア性能を損なうことなく州の規則に適合するモノマテリアル構造を供給できるコンバーターにとって、短期的な機会を生み出している。カリフォルニア州SB 54は需要の明確な足がかりとなっている。恒久規則は2026年5月1日に発効し、2026年6月のサーキュラー・アクション・アライアンス生産者登録マイルストーンにより、追跡可能な部品表、再生材含有率の文書化、パッケージング再設計プログラムの必要性が高まっている。これらは通常、ブランドオーナーとコンバーター間の新たな治具製作、認定、共同開発活動につながる。
最近の投資および能力拡張の発表は、短サイクル需要がどこに向けられているかも示している。Amcorはタンパク質市場向けに北米の印刷、ラミネート加工、コンバーティング能力の拡張を発表し、設備導入は2026年上半期を通じて予定されている。ePac Flexible Packagingもアリゾナ州フェニックスの新拠点による能力拡張を発表し、アトランタ、フィラデルフィア、バンクーバーでも能力を追加した。これらの動きを合わせると、より短納期かつ高グラフィックのフレキシブルパッケージング、および性能要件と進化するコンプライアンス要件の両方を満たす食品志向構造への活発な購買活動が示唆される。USMCAの下でのメキシコ重視の投資と、FDA承認済みPCRを求める動きは、供給を確保し食品接触性能を検証できる企業にとって、原料の現地化、認定済み再生樹脂の調達、および関連文書化を実行可能な機会分野として維持している。
Recent Industry Developments in 北米フレキシブルパッケージング市場
- 2026年4月:Mondiがペンシルベニア州ピッツバーグ地域に新しい紙袋生産施設を開設し、事業を統合してeコマースおよび産業需要を支援。この動きにより、米国の主要顧客回廊に近い場所に近代化されたコンバーティング能力が追加され、縁石回収可能な繊維フォーマットが好まれる分野で紙ベースのフレキシブル代替品を強化している。
- 2025年11月:Amcorがタンパク質パッケージング市場向けに北米の印刷、ラミネート加工、コンバーティング能力の拡張を発表し、新しい設備導入は2026年上半期を通じて予定されている。この投資は、バリア性能と持続可能性の主張がブランドオーナーや小売業者によりますます規定される高スループットの食品用途を対象としている。
- 2024年4月:AmcorがBerry Globalとの全株式による事業統合を完了。この取引により、フレキシブルフィルムおよび関連パッケージングポートフォリオの規模が拡大し、北米全域で使用される材料に対するより広範な製造リーチと調達力を支援している。


北米フレキシブルパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、北米で販売されるフレキシルパッケージングを対象とし、消費者向けおよび産業用製品の包装に使用される主要なフレキシブル素材およびパック形式にわたって金額ベースで測定しています。
対象外の範囲:硬質包装形式および包装機械は除外されており、上流の樹脂、紙パルプ、またはアルミ箔の原材料販売は市場価値として計上されていません。
セグメンテーション概要
- 素材タイプ別
- プラスチック
- ポリエチレン(PE)
- 二軸延伸ポリプロピレン(BOPP)
- キャストポリプロピレン(CPP)
- ポリ塩化ビニル(PVC)
- エチレン・ビニルアルコール(EVOH)
- 紙
- アルミ箔
- プラスチック
- 製品タイプ別
- パウチ
- 袋・サシェ
- フィルム・ラップ
- シュリンクスリーブ・ラベル
- その他の製品タイプ
- エンドユーザー産業別
- 食品
- 冷凍食品
- 乳製品
- 果物・野菜
- 食肉・家禽・水産物
- ベーカリー製品・スナック
- 菓子類
- その他の食品
- 飲料
- 医薬品・医療
- 家庭用品・パーソナルケア
- 産業・化学
- その他のエンドユーザー産業
- 食品
- 流通チャネル別
- 直接B2B
- Eコマース・フルフィルメント
- 小売
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に米国、カナダ、メキシコにわたる包装需要のファクトベースを構築するために最初に使用されました。包装生産量と需要の方向性をマッピングするために、米国国勢調査局の公表データ、カナダ統計局の表、メキシコINEGI産業統計など、公開されている製造・貿易指標を参照しました。
最終用途と素材に関する前提を精緻化するために、米国国際貿易委員会の貿易データ、業界団体の刊行物、フィルム構造・リサイクル目標・バリア要件を追跡する査読済みの包装・材料科学ジャーナルなどのソースも活用しました。企業の年次報告書、投資家向けプレゼンテーショ、プレスリリースは、設備増強、工場稼働率に関するコメント、製品ミックスの変化を確認するために使用されました。一部では、企業財務および輸出入貨物レベルのシグナルに特化した有料サブスクリプションを通じてパターンを確認しました。これらのデスクソースはあくまで例示であり、データ収集、クロスチェック、および確認の過程で他にも多くの参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、パック形式の需要(ポーチ、袋・サシェ、フィルム・ラップ、シュリンクスリーブ・ラベル)および素材別の価格動向の検証に重点を置きました。これら2点が最終的な価値を最も大きく左右するためです。食品、飲料、医薬品・医療、家庭用・パーソナルケア、産業用途にわたる包装コンバーター、素材サプライヤー、流通業者、大手エンドユーザーと対話し、地域ミックスに合わせて米国、カナダ、メキシコ全体をカバーするよう努めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:12% |
| 中位層:49% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:17% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、北米における最終用途別フレキシブルパッケージング需要のトップダウン再構築から始まります。包装食品・飲料の生産量、家庭消費、および産業活動をフレキシブルパック使用量に換算し、観察されたコンバーターレベルの価格帯を用いて価格付けします。総計が構築されたら、地域別のコンバーター収益サンプルを積み上げ、サンプリングされた1kgあたりの平均販売価格と標準的なパック重量を用いて示唆される数量を確認するなど、選択的なボトムアップ推計によって裏付けを行います。
モデルは、包装食品の数量とカテゴリーミックス、他の形式に対するポーチへのシェアシフト、素材コストと価格に影響するPCRコンテンツ採用のタイムライン、フィルムおよびラミネートの貿易フロー、直接B2B・eコマース・フルフィルメント・小売間の流通分割に最も依存しています。非公開企業や国別データが欠落している場合など、ボトムアップの積み上げが不完全な場合は、同業他のベンチマークを用いて推計を補完し、インタビューのフィードバックを通じて修正します。
予測については、シナリオ分析を用いることで、樹脂・紙の価格の短期的な変動、リサイクル政策のタイミング、消費者需要を、明確なベース・保守的・アップサイドのケースとして表現しました。前提は一次回答者によって検証され、その後に成長率が各形式および最終用途に適用されて最終的な地域合計に到達しました。
データ検証と更新サイクル
アウトプットは複数のラウンドで確認されました。まず素材・形式・最終用途にわたる内部整合性テストを行い、次に貿易の方向性、包装生産トレンド、主要コンバーターのコメントなどの独立したシグナルと照合しました。樹脂の動向と一致しない価格急騰の示唆や、観察された需要と整合しない国別ミックスなど、外れ値が現れた場合は、前提を再検討し、専門家に迅速な確認を求めるために再連絡しました。
承認前に、別のアナリストがモデルロジック全体と年次トレンドをレビューし、成長・価格・ミックスの変化が整合していることを認します。レポートは年次で更新され、政策変更、大規模な設備増強、原材料価格の急激な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を行い、クライアントがその時点で利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの北米フレキシブルパッケージング市場の市場規模と他の公表推計との比較
北米フレキシブルパッケージングの公表市場規模は、対象国、計上形式、価格ロジックが必ずしも一致していないため、テーマが同じように見えても異なる場合があります。出版社が古い基準年を使用したり、より速い価格上昇を適用したり、硬質カテゴリーをフレキシブルパッケージング合計に含めたりする場合にも差異が生じます。
一部の外部推計はより狭い範囲、例えば米国とカナダのみを対象としていたり、形式について概括的であったり、市場全体に単一の成長率を適用していたりします。Mordor Intelligenceでは、合計は米国、カナダ、メキシコを対象として構築されており、エンドユーザー産業に販売されるフレキシブル素およびフレキシブルパック形式のみが計上されています。結果は素材・形式別の価格帯チェックによってストレステストされています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 510.98 ビリオン 米ドル(2025年) | |
| 業界調査出版社A | 496.7 ビリオン 米ドル(2025年) | 対象国が米国とカナダに限定されており(国別制限)、メキシコを拠点とする製造および国境を越えた包装供給に関連する需要を過小評価する可能性があります。形式の構造もより広く要約されているため、ポーチとフィルム間のミックスシフトが価値構築に直接反映されにくくなっています。 |
| 地域コンサルタントB | 453.5 ビリオン 米ドル(2024年) | 基準年が異なり、成長経路がより急峻であるため、観察された価格帯よりも通貨タイミングと想定価格上昇が重要になります。また、対象範囲にはより広い素材・技術スライスが列挙されており、コーティング、添加剤、または隣接する包装コンポーネントが完成品フレキシブルパックを超えて計上される場合、重複が生じる可能性があります。 |
差異はに国別カバレッジ、フレキシブル形式のグループ化方法、および価格の年次繰り越し方法から生じています。需要プールを最終用途の生産量に結び付け、インタビューを通じて示唆される価格とミックスを確認することで、最終的な数値は各更新サイクルで再検討可能な実務的インプットに追跡可能な状態を維持しています。


レポートで回答される主要な質問
北米フレキシブル包装市場は2031年までにどの程度の規模になるか?
市場は2031年までに629億1,000万米ドルに達し、2026年から2031年にかけてCAGR 3.25%で拡大する見込みである。
地域のフレキシブル包装において最も成長が速い製品カテゴリーはどれか?
フィルム・ラップはEコマースメーラー需要に牽引され、2031年にかけてCAGR 3.42%を記録する見込みである。
メキシコがフレキシブル包装において最も成長が速い国である理由は何か?
USMCAのもとでのニアショアリング、低い労働コスト、新たなパウチ生産能力がメキシコの2031年にかけてのCAGR 4.01%予測を支えている。
包装のサステナビリティ目標を形成している素材の転換とは何か?
ブランドオーナーは州のPCR義務を満たすため、多層ラミネートからリサイクル可能なモノマテリアルの全ポリエチレン構造へと移行している。
市場全体の成長を上回ると予想されるエンドユーザーセグメントはどれか?
シリアライゼーションと子供安全規制が厳格化するにつれ、医薬品・医療用途はCAGR 3.97%で成長する見込みである。
最終更新日:



