
パレット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 92.11 十億米ドル |
| 市場規模 (2031) | 118.84 十億米ドル |
| 成長率 (2026 - 2031) | 5.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
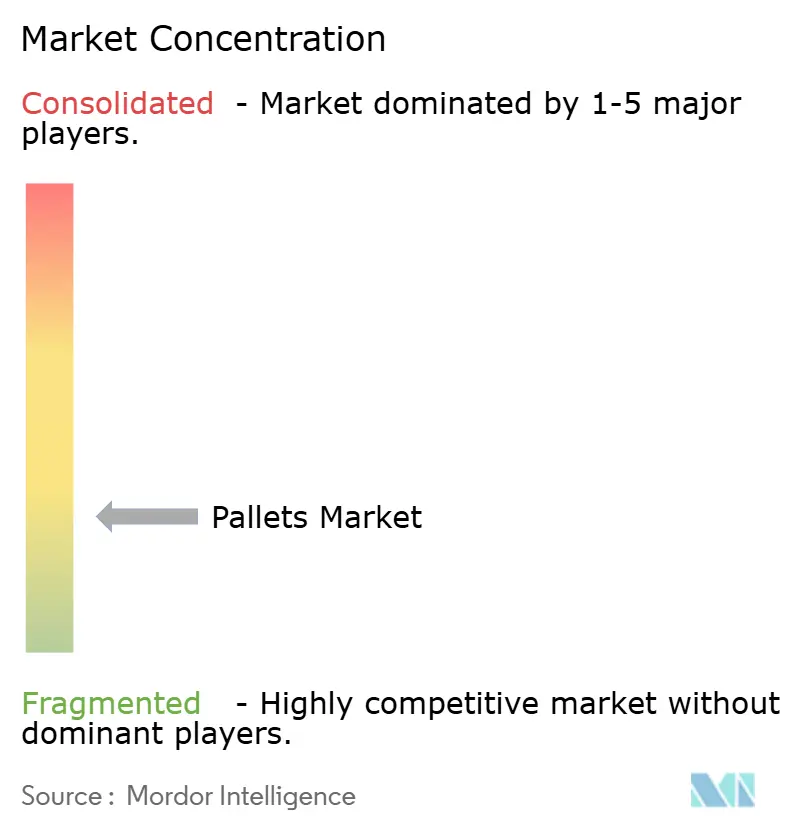
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
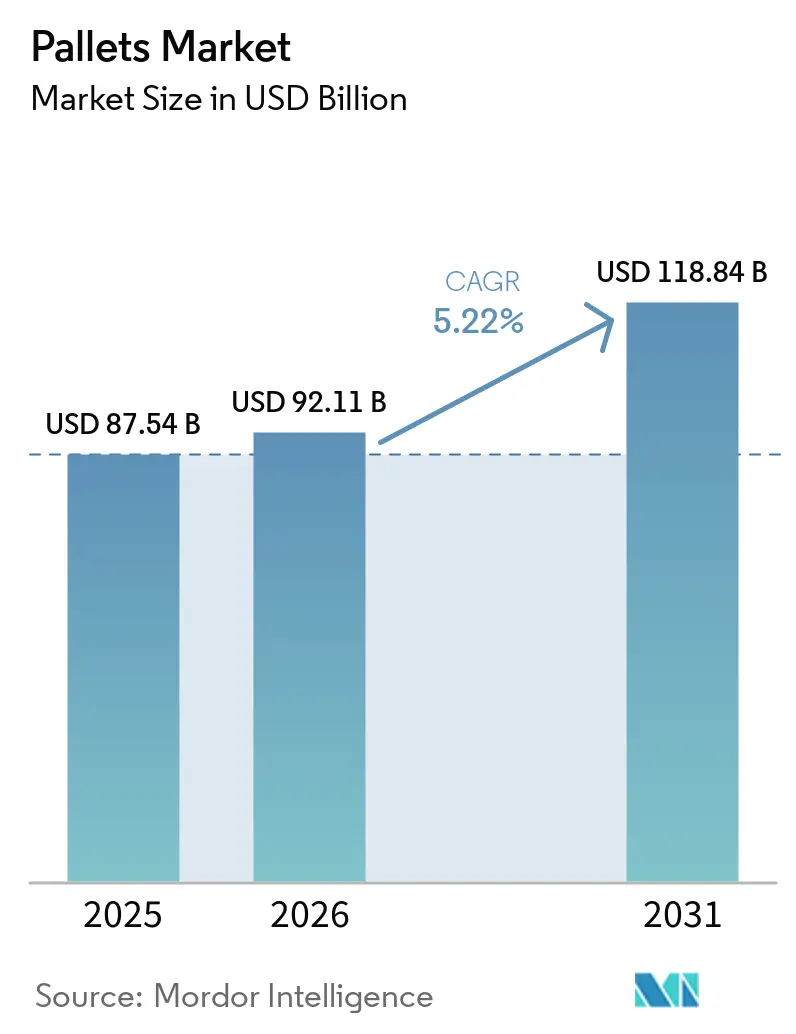
Mordor Intelligenceによるパレット市場分析
2026年のパレット市場規模は920億1,100万米ドルと推定され、2025年の875億4,000万米ドルから成長し、2031年には1,188億4,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率5.22%で成長します。堅調なEコマース活動、自動化対応の倉庫設計、およびISPM-15規格への世界的な整合が需要を支えています。企業は自動倉庫・自動搬送システムの高コストな再調整を回避するためにブロックパレットを優先しており、一方で非多孔性の接触面を必要とする食品・飲料・医薬品サプライチェーンではプラスチックがシェアを拡大しています。アジア太平洋地域では、認証済みの追跡・トレース資産を優遇する越境貿易イニシアチブに支えられ、地域プーリングモデルが急速に拡大しています。同時に、木材価格の変動と南米・アフリカの一部地域におけるプラスチックの逆物流の脆弱さが成長を潜在水準以下に抑えています。こうした摩擦にもかかわらず、テクノロジー対応のプーリングとバイオ複合材料の革新が、ユーザーにとってコスト効率の高い持続可能な道筋を開き続けています。
レポートの主要ポイント
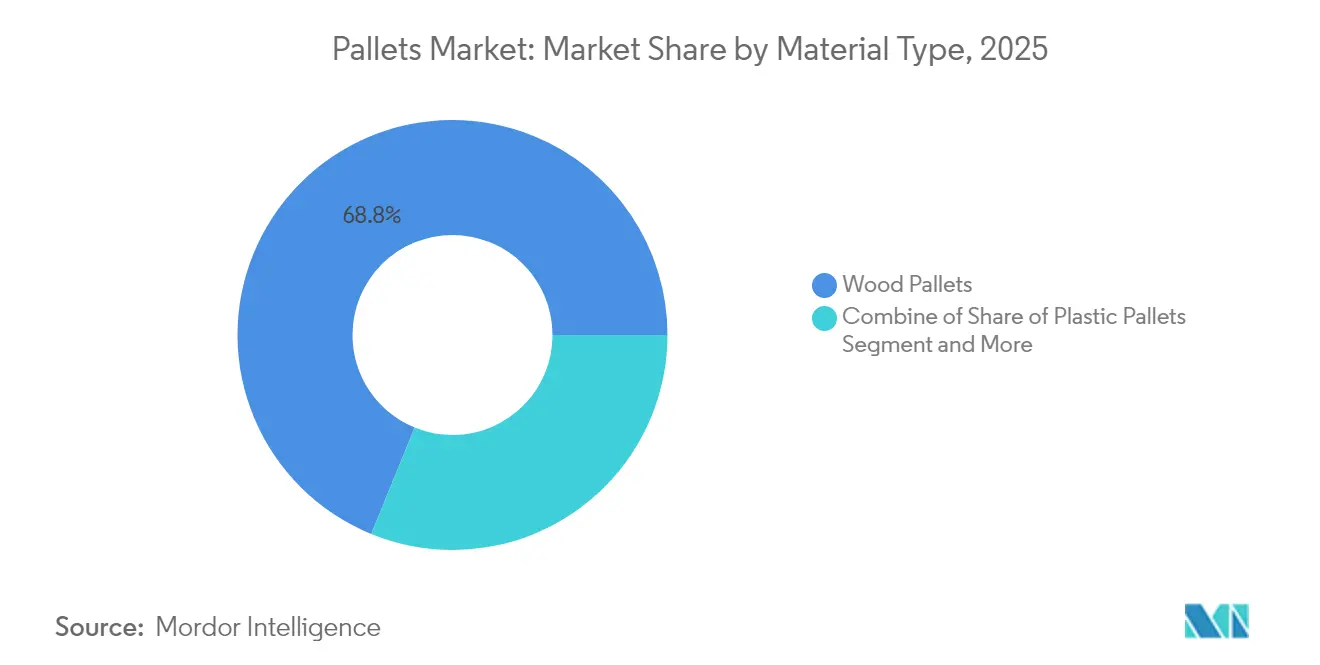
- 素材タイプ別では、木材が2025年のパレット市場シェアの68.83%を占め、プラスチックは2031年までに最速の10.38% CAGRを記録する見込みです。
- 設計別では、ブロックパレットが2025年に54.78%の収益シェアでリードし、カスタマイズ形式は2031年までに7.28% CAGRで拡大する見込みです。
- パレットタイプ別では、ラッカブルソリューションが2025年のパレット市場規模の44.86%を占め、ネスタブル型は2031年までに6.76% CAGRで拡大しています。
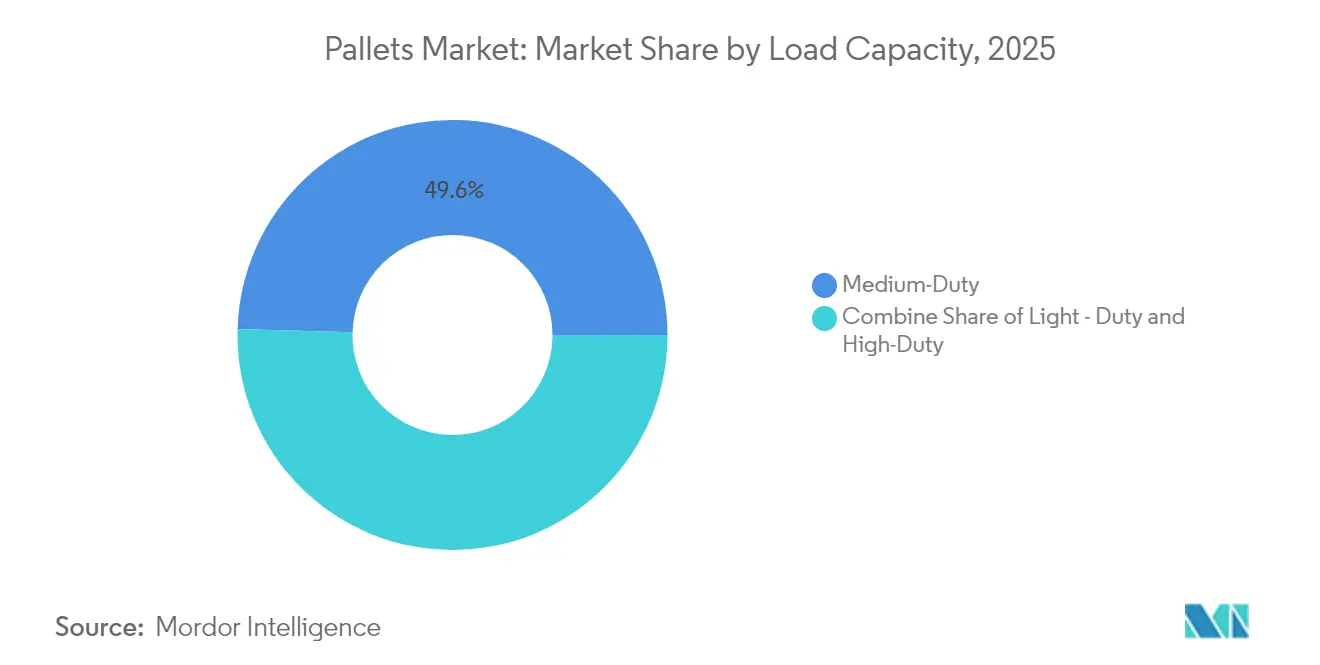
- 荷重クラス別では、中荷重パレットが2025年に49.55%のシェアで優位を占め、高荷重ユニットは2031年までに6.15% CAGRが見込まれます。
- エンドユーザー産業別では、物流・倉庫業が2025年のパレット市場規模の34.92%のシェアを占め、医薬品・ヘルスケア用途は2031年までに8.53% CAGRで成長しています。
- 地域別では、アジア太平洋地域が2025年のパレット市場シェアの44.66%を占め、2031年までに6.23% CAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のパレット市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントセンターがブロックパレット採用を促進 | +1.2% | 北米・欧州 | 中期(2〜4年) |
| ISPM-15パレットに関する規制の推進がプーリングを促進 | +0.8% | アジア太平洋中心、中東・アフリカへの波及 | 長期(4年以上) |
| FSMAおよびEU規制への準拠による衛生的プラスチックパレットの需要 | +0.6% | グローバル、北米・EUに集中 | 中期(2〜4年) |
| 医薬品コールドチェーン物流における再使用可能輸送包装の普及 | +0.9% | グローバル、オセアニア・インドで早期拡大 | 短期(2年以内) |
| 寸法一貫性を必要とする倉庫ロボティクス | +0.7% | 北米・EU、アジア太平洋へ拡大 | 中期(2〜4年) |
| ネットゼロ目標がバイオ複合材料パレットを加速 | +0.4% | 中国・東南アジア、EUでパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントセンターがブロックパレット採用を促進
高速オムニチャネル倉庫は、四方向アクセスと構造的完全性を確保するためにブロック形式を標準化しています。基準となるブロック仕様からの逸脱は、1拠点あたり5万〜20万米ドルの再調整コストを引き起こす可能性があり、オペレーターは寸法一貫性のあるユニットに縛られています。[1]AutoStore System、「パレタイジングをマスターするための9ステップ」、autostoresystem.comスループットの最大30%向上およびロボットによる混載パレタイジングの288%向上が記録されており、ブロックデザインへの選好を強化しています。
アジア太平洋におけるISPM-15パレットの規制推進がプーリングを促進
ISPM-15の枠組みは現在182カ国に及び、年間約4,500万米ドルの罰則を課しており、荷送人は熱処理済み資産を保証する認証プーリングネットワークへの移行を余儀なくされています。[2]欧州パレット協会、「ISPM15 – 国際生態系の保護」、epal-pallets.orgアジア太平洋のプーリング量は2024年以降23%増加しており、各パレットにコンプライアンスデータを紐付けるデジタルトレーサビリティデバイスが普及を後押ししています。
FSMAおよびEU規則1935/2004への準拠による衛生的プラスチックパレットの需要
食品・医薬品オペレーターは、EU規則が義務付ける10 mg/dm²以下の移行限界値を満たすプラスチックへの切り替えを進めています。[3]欧州委員会、「法令」、food.ec.europa.eu プラスチックユニットは細菌汚染リスクを99.9%削減し、-20℃〜40℃の範囲で安定したパフォーマンスを発揮します。
オセアニアおよびインドの医薬品コールドチェーン物流における再使用可能輸送包装の普及
コールドチェーンにおける再使用可能包装は、2030年までに利用率を30%から70%に引き上げ、ライフサイクルコストを最大60%削減する見込みです。Cold Chain Technologiesによるオランダ工場への1,200万ユーロの投資は、この転換を支えるインフラ整備を示す好例です。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国・カナダ関税による木材価格の変動 | -0.7% | 北米、グローバルへの波及 | 短期(2年以内) |
| 南米・アフリカにおけるプラスチックパレットの逆物流の脆弱さ | -0.5% | 南米・アフリカ | 中期(2〜4年) |
| EMEAの航空貨物における金属パレットの高コストと重量の制約 | -0.3% | EMEA航空貨物回廊 | 長期(4年以上) |
| ASEANの断片化した規格がプーリングのスケーラビリティを阻害 | -0.4% | ASEAN地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
米国・カナダ関税による木材価格の変動
カナダ産針葉樹材への14.54%の関税により、木材の投入コストが四半期ごとに最大40%変動し、メーカーは購入のヘッジを余儀なくされ、利益率を圧迫しています。このリスクは、現在パイロット生産中のコーンストーバーパネルなど代替繊維への投資を促しています。
南米・アフリカにおけるプラスチックパレットの逆物流の脆弱さ
回収率が40%を下回ることで、プーリングモデルと比較して所有コストが2倍となり、気候上のメリットが存在する地域でもプラスチックの普及を妨げています。道路網の未整備とプーリング普及率の低さが回収経済性を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:木材の優位性が持続可能性の圧力に直面
木材は2025年のパレット市場シェアの68.83%を維持しており、1ユニットあたり8〜12米ドルの価格優位性に支えられています。しかし、関税主導のコスト上昇、ISPM-15熱処理費用、および顧客の脱炭素化目標がこのリードを侵食しています。Bramblesは78%の認証木材を調達し、伐採1本につき2本の植樹を行ってプールを維持していますが、ユーザーは依然として軽量でリサイクル可能な選択肢を求めています。
プラスチックパレットは、衛生・再利用要件の高まりを受けて2031年までに10.38% CAGRで推移していす。総所有コストが高い取得価格を相殺する場面、特に厳格な接触材料規制に縛られた医薬品・食品セクターで採用が加速しています。籾殻やトウモロコシの茎葉から得られるバイオコンポジットは2ヶ月以内の生分解性を提供し、規制上および企業の炭素目標の両方を満たします。これらの特性は、農業残渣が豊富で廃棄物削減政策が後押しするアジア太平洋地域全体で支持を集めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


デザイン別:ブロックパレットが自動化統合を可能にする
ブロック形式は、四方向アクセスとロボット互換性により2025年のパレット市場の54.78%を占めました。自動フルフィルメントフロアでは、ストリンガー代替品と比較して15〜20%速いハンドリングが報告されています。
カスタマイズパレットは、オペレーターが特定のコンベヤ係数に合わせたRFIDインサート、センサースロット、デッキ面を求めるにつれ、年平均成長率7.28%で成長しています。木製デッキとプラスチックランナーを組み合わせたハイブリッド構造は、摩擦最適化とコストのバランスを取り、食料品・アパレル流通における自動化設備の増加を支えています。
パレットタイプ別:ラッカブルソリューションが倉庫業務を支配
ラッカブルオプションは2025年のパレット市場規模の44.86%を占め、高層ラッキングにおいて40〜50%高い保管密度を実現しています。ネスタブルユニットは、荷送人が帰り荷の効率を優先するにつれ年平均成長率6.76%で拡大しており、積み重ねたスタックは空輸送コストを最大70%削減します。
スタッカブルおよびその他のニッチなデザインは、クロスドック移送前の一時的な現場保管を必要とする生鮮農産物輸出業者や、安全規制への準拠のために鉄鋼補強を必要とする危険物取扱業者など、専門セクターへのサービスを継続しています。
積載能力別:中荷重用途が数量を牽引
中荷重形式は、主流の消費財フローに典型的な1,000〜2,500 kgの積載に対応することで49.55%のシェアを獲得しました。3,000 kg超の高荷重タイプは、より重いペイロードを必要とする金属加工・機械生産の国内回帰に後押しされ、年平均成長率6.15%で上昇する見込みです。
軽荷重パレットは、低い自重が輸送コストと手作業による取り扱い傷害リスクを最小化するアパレル、軽量電子機器、小包フルフィルメントの選択肢であり続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:物流インフラの拡大が需要を牽引
物流・倉庫業ユーザーは2025年のパレット市場規模の34.92%のシェアを占め、サードパーティ物流とオムニチャネル流通の統合を反映しています。CHEPなどのオペレーターは、パレット回転率を最適化し廃棄物を抑制するマルチクライアントのシェア・再使用プールを管理しています。
医薬品・ヘルスケアのパレット市場需要は2031年にかけて年平均成長率8.53%で最も速く成長しています。96時間にわたり2〜8℃を維持する温度管理プールが、ワクチン、バイオ製剤、特殊薬品の輸送を支え、再使用可能な断熱シッパーで補完されています。食品・飲料・自動車ユーザーは安定した消費者であり続け、それぞれ異なる積載、衛生、自動化パラメータを規定しています。
地域分析
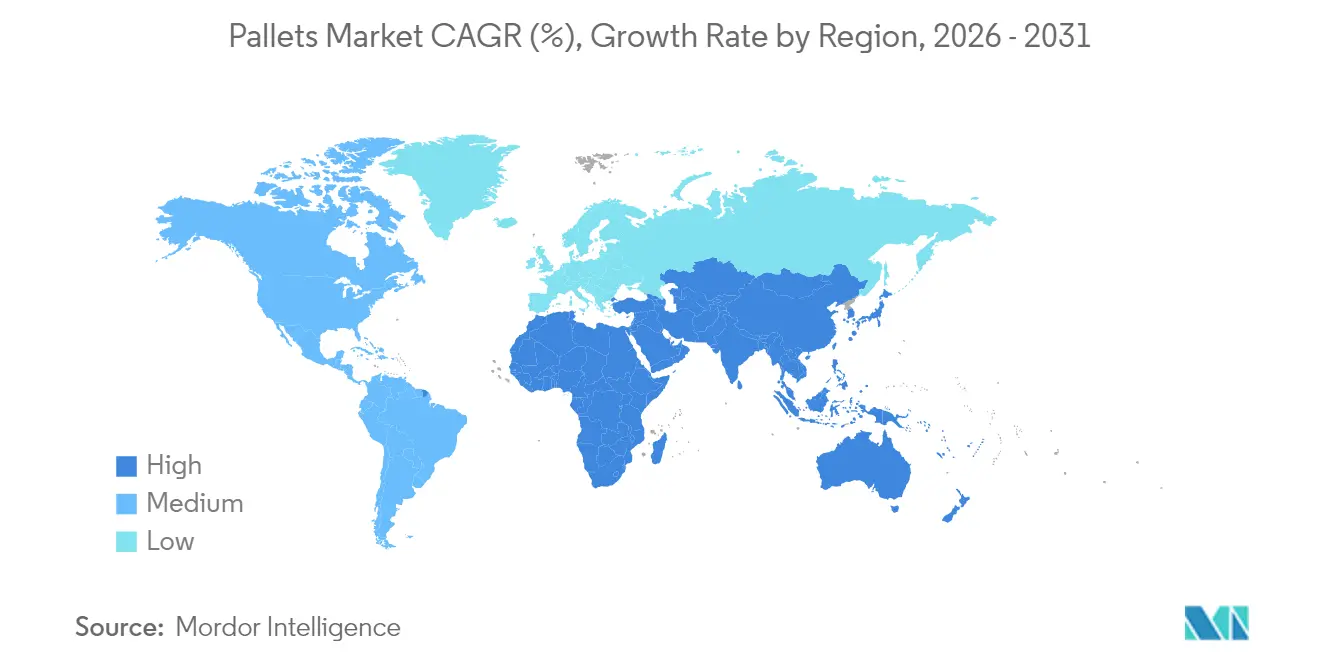
アジア太平洋は2025年のパレット市場シェアの44.66%でトップとなり、年平均成長率6.23%を記録する見込みです。中国・インドにおける製造拠点の集約と東南アジアにおけるEコマースの加速が引き続き数量を押し上げています。Loscamのプール拡大は、越境資産ローテーションが再配置距離を短縮し不均衡を解消する方法を示しています。
北米は自動化改修と近隣調達政策によるパレットのアップグレードが需要を牽引し、第2位にランクされています。木材関税は変動性をもたらしますが、代替繊維とプラスチック採用も促進しています。メキシコの米国サプライチェーンへのより深い統合が、国内・輸出両レーンに対応するISPM-15認証パレットへの新たな需要を生み出しています。
欧州市場は循環経済法、炭素価格制度、および自動化を促進する高い人件費の恩恵を受けています。再使用可能パレット制度の導入が廃棄物を削減し、ドイツと北欧諸国でのバイオ複合材料パイロットが次世代素材をテストしています。中東、アフリカ、南米は高い潜在的ポテンシャルを示しているものの、逆物流と規格の断片化によって依然として制約されており、サウジアラビアとブラジルの国家物流計画は2027年以降の上昇余地を示しています。

規制環境
木製パレットの植物検疫適合性は、IPPCの枠組みの下でISPM 15に基づく中核的な国境間要件として維持されている。これは、樹皮除去に加え、熱処理または燻蒸処理、および国際貿易で使用される木材包装材への標準化された表示を要求するものである。米国では、USDA APHISが2026年1月からISPM 15表示要件の完全施行に移行し、輸出業者、輸入業者、パレットプール運営者にとって、検証済みスタンプおよび適合処理記録の運用上の重要性が高まった。
欧州では、輸送用包装に関する循環性規則が厳格化されている。規則(EU)2025/40は2025年2月11日に発効し、2026年8月12日から適用され、輸送用包装(パレットおよび中間バルクコンテナを含む)の再利用要件は2030年1月1日から40%に設定されている。これにより、管理された再利用可能資産およびローテーションを証明するための追跡・トレース需要が高まる。欧州委員会はまた、2026年2月に、規則で言及されている特定の100%再利用目標からパレット包装材とストラップを除外することで、再利用枠組みの要素を明確化したが、これはパレットシステムの設計方法および適合性審査方法に影響を与える可能性が高い。
競争環境
上位5社が世界の生産能力の約25%を占めており、地域の専門企業や革新企業が活躍できる適度に断片化した市場であることを示しています。Brambles(CHEP)は55万台以上のIoTトラッカーを活用して稼働率と持続可能性レポーティングを向上させています。ORBISはメキシコ・米国回廊に生産を合わせるためテキサス州に66万平方フィートの工場に投資し、190の新規雇用を創出しました。
特許出願はロボットハンドリング向けの形状最適化とセンサー統合に集中しています。地域プレーヤーはニッチな優位性を追求しており、PalletBizは特殊木材セグメントに対応するため東欧工場を拡大し、CornBoardは木材価格サイクルを回避するバイオマス複合材料を目指しています。
持続可能性ファイナンスが拡大しており、Bramblesは低炭素資産プールの資金調達のために5億ユーロのグリーンボンドを発行しました。イタリアにおけるBarilla–CHEPのパートナーシップは、排出削減と未使用木材の回避を実現する再使用可能なサプライチェーンコンポーネントへのブランドオーナーの選好を示しています。
パレット産業のリーダー企業
Falkenhahn AG
CABKA Group GmbH
CHEP(Commonwealth Handling Equipment Pool)
Palettes Gestion Services
PalletOne, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
規制主導の再利用および自動化要件は、PPWRに準拠した、追跡可能で寸法が一貫したパレットおよび関連サービス(プーリング、再生、コンプライアンスデータ管理を含む)の余地を生み出している。一例として、2026年4月にTosca社とCabka社によって発売されたユーロサイズのTosca Circular Pallet(CP 1208)は、PPWR準拠かつ自動化対応として位置付けられており、自動化された倉庫フローに適合し再調整リスクを低減する標準化された再利用可能輸送資産に対する購入者側の需要の高まりを反映している。
パレット製造業者およびサービス提供者による生産能力の増強とネットワーク拡大は、主要な物流回廊付近での地域生産の機会を支えるとともに、資産寿命を延ばすための中古市場での再生を後押ししている。2026年、Hinton Lumber Products社はサウスカロライナ州チャールストンに20万平方フィートの自動化パレット工場を稼働させ、UAB JPackaging社はリトアニアのセドゥヴァに3,000万ユーロの工場を稼働開始し、EPAL規格出力向けに設計され、より高スループットで規格主導型の供給への投資を示している。統合とサービスの束ね提供もまた管理資産モデルを支えており、PGS Group社がBeretta Pallets社の買収(生産能力および再生能力を追加)によってイタリアに進出したこと、UFP Packaging社がミネソタ州のBerry Pallets社の買収によって事業範囲を拡大したことがその例である。
最近の業界動向
- 2026年6月:CHEP社とAnimex Foods社は、パレットフロー管理を標準化するため、複数拠点にわたる長期協力を拡大した。この複数拠点の範囲拡大は、食品サプライチェーンにおけるプーリング浸透を強化し、顧客ネットワーク全体でより統一された取扱慣行を支える。
- 2025年9月:Cabka社とRenewi社は、100%再生ポリエチレン製のEco CP3パレットを発売し、25回以上の再利用サイクルに対応する設計とした。この発売は、閉ループ利用者向けの循環型製品選択肢を広げ、プラスチックパレット製品を再利用および再生材優先度に合わせるものである。
- 2024年11月:Brambles社は、そのCHEP Indiaビジネスを約8,500万米ドルでLEAP India Private Limited社に売却する拘束力のある契約を締結した。この取引はインドにおける競争上の位置付けを再編し、主要なプーリング事業の支配権を地元事業者に移す。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、パレット市場には、木材やプラスチックなどの一般的な素材を用いて産業・商業サプライチェーン全体のユニット荷役および輸送に使用されるパレットから得られる収益が含まれます。物流の移動および保管ニーズに関連する販売を金額ベースで捉えています。
調査範囲の除外事項:パレットのプーリングおよびレンタルサービス、ならびに純粋な原材料投入(木材価格のみなど)は、完成パレット製品の一部として販売される場合を除き、除外されます。
セグメンテーション概要
- 素材タイプ別
- 木材
- プラスチック
- 金属
- 段ボール紙・複合材料
- デザイン別
- ブロック
- ストリンガー
- カスタマイズ
- パレットタイプ別
- ネスタブル
- ラッカブル
- スタッカブル
- その他のパレットタイプ
- 積載能力別
- 軽荷重パレット
- 中荷重パレット
- 高荷重パレット
- エンドユーザー産業別
- 食品・飲料
- 化学
- 医薬品・ヘルスケア
- 小売・Eコマース
- 物流・倉庫業
- 自動車
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、パレット需要の促進要因と供給環境に関する明確な事実基盤を構築し、市場の境界が地域をまたいで安定するよう定義を整合させることから始まります。出荷動向と包装集約度を把握するために、米国国勢調査局の貿易・製造業統計、米国国際貿易委員会の貿易統計、UN Comtrade、ならびに世界銀行およびOECDの物流・産業指標などの公開情報源を活用しています。
単一の仮定への依存を避けるため、パレット設計活動に関する特許データベース、通関・植物検疫ガイダンス(例:ISPM 15関連規則)、倉庫・輸送スループットを示す信頼性の高い業界団体・港湾・フレート統計なども調査しています。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは、設備能力の変化、素材シフト、価格に関するコメントの検証に役立てており、企業財務・ニュースの有料サブスクリプションは収益規模とタイミングのクロスチェックに使用しています。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも使用しています。
一次インタビューおよびサーベイ
一次調査の対話は、実際の購買パターン、交換サイクル、および顧客が木材・プラスチック・その他のパレットタイプを切り替える際の価格変動を確認するために活用しました。デスクワークからの仮定を検証・精緻化・再確認できるよう、アジア太平洋地域、EMEA、アメリカ大陸の製造・流通・物流分野の関係者と対話を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地 |
|---|---|---|
| 上位層:30% | CXO:13% | アジア太平洋地域:50% |
| 中位層:53% | 部門・ユニットリーダー:29% | EMEA:31% |
| 中小プレイヤー:17% | マネージャー:58% | アメリカ大陸:19% |
市場規模算定と予測
コアモデルはトップダウンアプローチを用いて構築されており、生産・貿易指標を使用して産業生産高と物流活動に紐づくパレット需要の対象市場を再構築し、観察可能な価格パターンを用いて金額に換算しています。製造生産高と在庫移動、パレット関連品目の輸出入量、倉庫面積の追加、フレートおよび港湾スループットをパレット回転数の実用的なシグナルとして活用し、地域別に需要プールをマッピングしています。
需要プールが形成されると、素材ミックスのシフト、修理可能性、サイクル寿命の差異を反映したブレンドASPロジックで価格が処理され、四半期ごとの価格動向と契約更新タイミングに関するインタビューフィードバックと照合されます。合計値を現実的に保つため、公開資料からのサプライヤー収益帯のサンプリング、ユニット価格のチャネルチェック、食品・飲料・一般製造などの高使用エンドマーケットにおける交換率に対する数量期待値のサニティテストなど、選択的なボトムアップ近似が使用されます。ギャップは、類似の産業構造を持つ近隣国のプロキシ指標を使用して対処し、確定前にローカルインタビューの入力で仮定を再検証します。
予測については、貿易集約度、産業生産、素材代替の変化を単一の直線的な結果を強制することなく反映できるよう、シナリオ分析を使用しています。シナリオウェイトと変数範囲は、パレット再利用トレンド、コンプライアンス関連の処理コスト、倉庫自動化のペースについて一次回答者が期待する内容と整合させています。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証されており、市場合計値を貿易フロー、製造活動、価格方向性チェックと比較して不整合を早期に発見します。地域が異常な急増を示した場合、インプットを再確認し、外れ値の仮定にフラグを立て、変化が構造的なものかタイミング的なものかを確認するためのフォローアップ通話を実施します。
承認前に、モデルとナラティブはすべてのテーブルにわたって定義・単位・通貨換算が一貫しているよう、複数ステップのアナリストレビューを経ます。レポートは年次で更新され、原材料価格の急激な変動や主要な規制変更(例:ISPM 15関連の処理・取り扱い更新)などの重要なイベントが発生した場合には中間更新が行われます。納品直前に、アナリストが主要変数と市場規模について最新の確認を行い、クライアントが古いスナップショットではなく最新の見解を受け取れるようにします。
Mordor Intelligenceのパレット市場推計と他の公表推計との比較
パレットの公表市場数値は、同じトピックをカバーしているように見えても、更新タイミングと価格基準が整合していないことが多いため、大きく異なる場合があります。推計がすべてのパレット素材を対象としているか木材のみを対象としているか、また価格が工場出荷価格、卸売価格、またはその他の価格ポイントで報告されているかによっても差異が生じます。
通貨タイミングを特定の年次平均に固定し、ASPを単純なインフレ上昇ではなくサプライヤーおよびバイヤーのチェックを用いて更新すると、合計値はその期間に購入者が実際に支払った金額に近づきます。これがMordor Intelligenceが以下で使用する2026年の価値ポイントの扱い方です。他の一部の推計は名目卸売価格に依存しているか、定義を木材パレットのみに絞っており、これにより分子が変化し、含まれる内容によって数値が低くまたは高く見えます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 92.11 ビリオン 米ドル(2026年) | |
| 貿易データ出版社A | 67.40 ビリオン 米ドル(2024年) | 木材フラットパレットおよびパレットカラーのみを対象とし、名目卸売価格で価値を表示しており、非木材パレットを除外し、混合素材パレット収益と比較して価格ポイントがずれる可能性があります。 |
| 業界調査ポータルB | 15.60 ビリオン 米ドル(2024年) | 木材のみの範囲で木材パレット内の製品タイプ別セグメンテーションを採用しており、プラスチックおよびその他の素材を除外しているため、全パレットよりも狭い市場境界を表しています。 |
この表は、スプレッドの大部分が算術的な誤りではなく、範囲と価格基準によって説明されることを示しています。モデルが素材カバレッジを一貫して保ち、追跡可能なASPパスを適用し、タイミングと通貨に関する仮定を再確認すると、最終合計値は再現しやすくなり、計画に活用しやすくなります。


レポートで回答される主要な質問
パレット市場の現在の価値はいくらですか?
パレット市場規模は2026年に920億1,100万米ドルに達し、2031年までに1,188億4,000万米ドルに上昇する見込みです。
最も速く成長している素材セグメントはどれですか?
プラスチックパレットは、衛生上および規制上の利点により他素材を上回り、2031年までに10.38% CAGRで拡大しています。
自動化倉庫でブロックパレットが好まれる理由は何ですか?
四方向アクセスと寸法一貫性を提供し、15〜30%速いハンドリングを実現し、コストのかかるシステム再調整を回避します。
世界のパレット市場におけるアジア太平洋の重要性はどの程度ですか?
アジア太平洋は2025年のパレット市場シェアの44.66%を占め、年平均成長率6.23%で最も速く成長している地域であり続けています。
プーリングネットワークは市場成長においてどのような役割を果たしていますか?
プーリングは総所有コストを低下させ、ISPM-15への準拠を確保し、循環経済目標を支援することで、地域を超えた広範な採用を促進しています。
最終更新日:


