
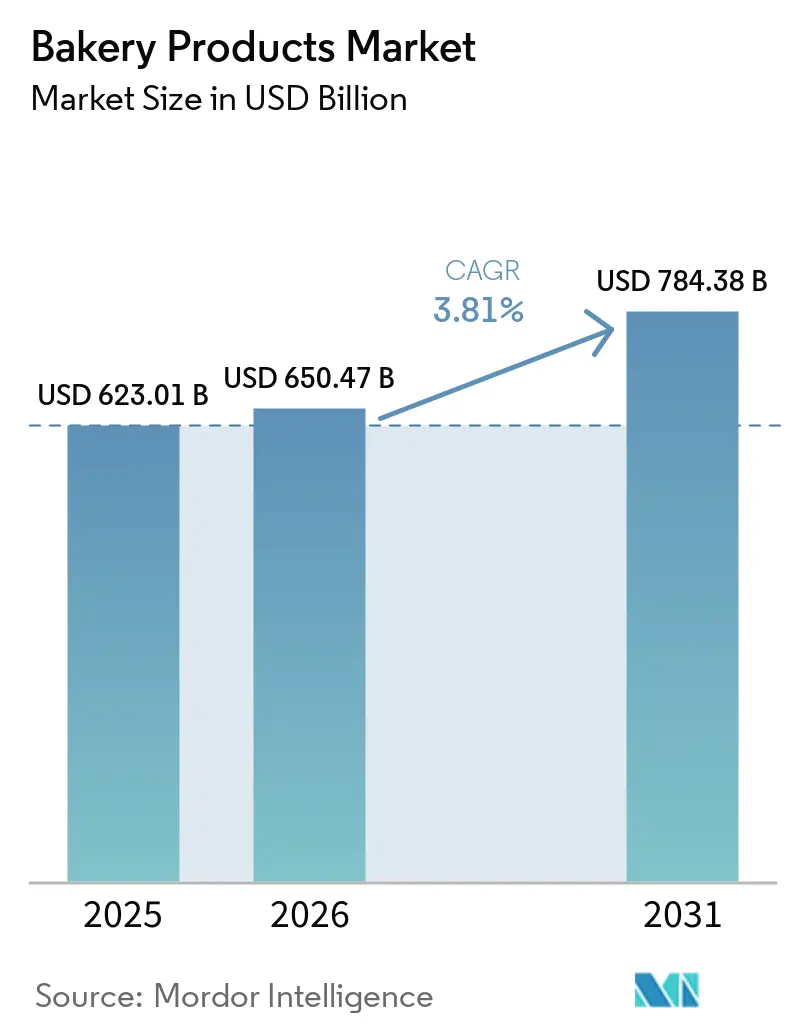
Mordor Intelligenceによるベーカリー製品市場分析
ベーカリー製品市場規模は、2026年の6,505億米ドルから2027年には6,753億米ドルへと成長し、2027年から2032年にかけての年平均成長率3.62%で2032年には8,067億米ドルに達すると予測されている。
中国における実質所得の増加は家計の支出能力を拡大させており、差別化されたグルテンフリーパンは消費者が選択できる製品の幅を広げている。生産者はベーカリーの生産能力を増強し、地域企業を買収することで、より地域に密着した事業を通じてフードサービスおよび小売バイヤーへの供給を強化している。販促規制と小麦粉コストの力は、その需要が価格を変えずにより大きなベーカリー購買へと転換される容易さを制約している。施設給食の需要は、消費者の訴求力とメニューへの適合性を兼ね備えたベーカリー製品にとってさらなる機会を生み出している。
主要レポートのポイント
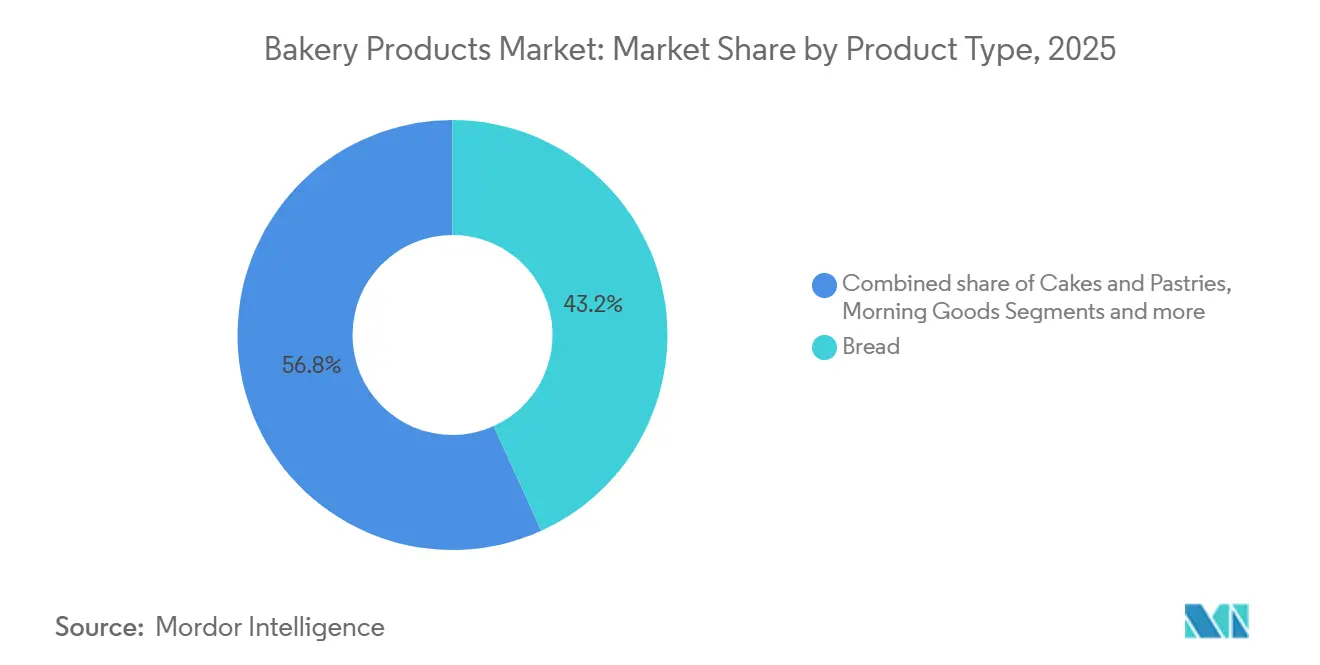
- 製品タイプ別では、パンが2026年のベーカリー製品市場シェアの43.02%を占めてトップとなり、モーニンググッズは2027年から2032年にかけて年平均成長率5.45%で成長すると予測されている。
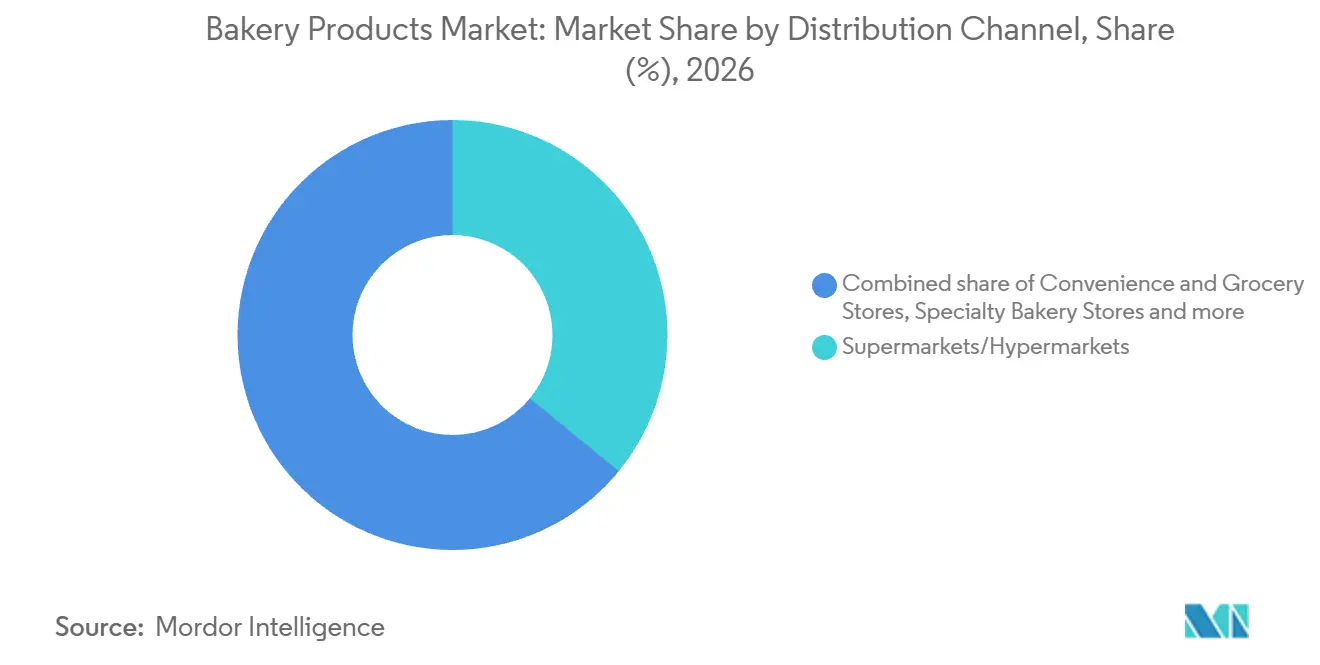
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年のベーカリー製品市場規模の35.92%のシェアで流通をリードし、オンライン小売店は2027年から2032年にかけて年平均成長率8.25%で拡大すると予測されている。
- 形態別では、フレッシュ製品が2026年のベーカリー製品売上高の88.64%を占め、フローズン製品は2027年から2032年にかけて年平均成長率6.2%で成長すると予測されている。
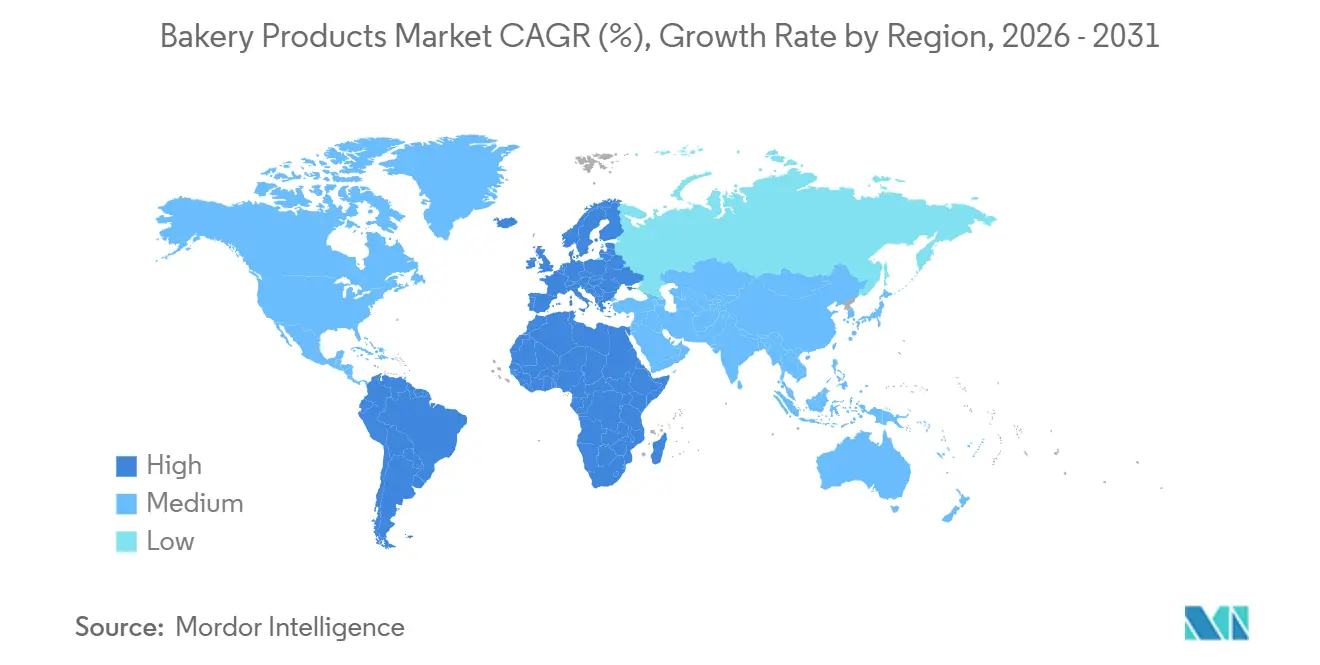
- 地域別では、欧州が2026年のベーカリー製品売上高の33.76%を占め、中東・アフリカは2027年から2032年にかけて年平均成長率5.85%で拡大すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グルテンフリーおよびアレルゲンフリー処方 | +0.9% | 米国および英国 | 中期(2〜4年) |
| 外出先向け・個食対応ベーカリースナック | +1.1% | アメリカ合衆国 | 短期(2年以内) |
| 新興経済圏における可処分所得の増加 | +1.5% | 中華人民共和国 | 中期(2〜4年) |
| 直販型サブスクリプションベーカリー | +0.6% | アメリカ合衆国 | 中期(2〜4年) |
| コストと持続可能性を両立するアップサイクル原材料 | +0.3% | アメリカ合衆国 | 長期(4年以上) |
| 店内自動マイクロベーカリーによる鮮度認知の向上 | +0.2% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グルテンフリーおよびアレルゲンフリー処方
特定原材料の除去にとどまらず、独自のパンスタイルや栄養機能を提供する処方によって、スペシャルティブレッドの需要はさらに発展し得る。2025年4月16日、Flowers Foods, Inc.はCanyon Bakeouseがアメリカ合衆国でグルテン、乳製品、大豆、ごま、ナッツを含まない全粒粉サワードウスタイルブレッドを発売したと発表した。Flowers Foods, Inc.はこれを全国で入手可能な初のグルテンフリーサワードウ製品と説明した。[1] 2026年10月13日、Rudi's Bakeryはグルテンフリーのホワイトおよびサワードウ デイリーパワープロテインブレッドを発表した。1食あたりタンパク質10グラム、食物繊維3グラムを含む。Rudi'sはこれらの栄養素がグルテンフリーパンに通常不足していると説明し、Sproutsにて18オンスのローフで全国販売、2026年11月にはKrogerでも販売開始すると報告した。これらの処方は、食事制限への対応に加え、栄養機能とパンの多様性においても競争できる手段を生産者に提供し、スペシャルティローフを選ぶ理由を広げてる。
外出先向け、個食サイズのベーカリースナック
確立されたベーカリースナックは、生産者がそのチャネルで提供するポータブルペストリーの品揃えを拡充しながら、コンビニエンスストアの販売量を支える基盤となり得る。Little Debbie ハニーバン グレーズドは、2026年第1四半期にアメリカ合衆国のコンビニエンスストアで最も売れたパッケージ入り甘味スナックであり、同期間にユニット数が2%増加した。McKee Foods Corporationは2025年9月、アメリカ合衆国のコンビニエンスストア向けにツインラップのパウンドケーキを含む6種類のLittle Debbie グラブアンドゴー ベーカリースナックを新たに投入した。このパック形式は、確立された単品販売製品と並んで、より広い品揃えにコンビニエンスストア向けの明確な提案を与えている。生産者にとって、そのコア製品を守りながらポータブルベーカリーの選択肢を拡充することは、品揃えの刷新を実証済みのチャネル需要に結びつけることになる。
新興経済圏における可処分所得の増加
実質所得の増加は、中国における家計のベーカリー購買に対する支出制約を緩和し得る。中国の全国一人当たり可処分所得は、2025年に名目・実質ともに5%上昇した。[2] 実質増加は価格効果を除いた購買力の向上を意味し、家計の資源に裏付けられた購買余力の拡大という形でベーカリーサプライヤーに機会をもたらしている。パンやペストリーの追加購入は、その拡大した支出能力を活用できる可能性があり、家計が他の支出を削減する必要はない。
直販型サブスクリプションベーカリー
サブスクリプション配送は、個別の店舗訪問を超えた継続的な購買経路をベーカリー消費者に提供する。2026年3月、Wildgrainはアメリカ合衆国全土で15万人以上の月間会員にサービスを提供していると報告した。同社は2025年にパン、ピザ、ペストリー、手打ちパスタ、デザートを含む120万個以上のカスタマイズ可能なボックスを発送した。この会員基盤は直接配送に対する確立された需要層の存在を示しており、継続的な顧客関係を通じてパンやペストリーが購買を競合うことを可能にしている。2026年3月5日、Wildgrainはマサチューセッツ州ソマービルに初の実店舗ベーカリーをオープンし、会員登録なしで購入できるようにした。全国規模の会員制事業と地域の実店舗は、Wildgrainに継続的購買と単発購買それぞれへの異なる経路を提供している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖・脂肪・添加物に関する健康上の懸念 | -0.4% | 英国(イングランドのみ) | 短期(2年以内) |
| 小麦およびその他の穀物価格の変動 | -0.3% | ボリビア多民族国 | 短期(2年以内) |
| グローバルサプライチェーンに対する炭素フットプリント審査 | -0.1% | 中国本土、香港、マカオ | 中期(2〜4年) |
| 熟練職人ベーカー労働力の不足 | -0.2% | ドイツ連邦共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
砂糖・脂肪・添加物に関する健康上の懸念
健康を根拠とした販促規制は、製品が引き続き販売可能であっても、ベーカリーサプライヤーが大量購買を促進する手段を制約する。イングランドでは、2025年10月1日から、従業員50人以上の対象小売業者に対して、量連動型価格プロモーションが制限された。対象となるベーカリー製品には、脂肪・砂糖・塩分が高いと分類された個包装のケーキ、モーニンググッズ、甘味ビスケットが含まれる。この規則はイングランド向けにオンライン販売を行う対象小売業者にも適用され、実店舗とデジタル販売の両方に制約が及ぶ。影響を受けるサプライヤーにとって、まとめ買い価格オファーは取引量を増やすための無制限の手段として機能しなくなる。処方の見直しによって製品の分類が変わる可能性はあるが、対象となる栄養プロファイルを維持する製品は、成長に向けた販促手段が限られる。
小麦およびその他の穀物価格の変動
独立系パン職人にとって、小麦粉コストの上昇は、販売価格を変えなければ各取引が支えられる数量を制約する要因となり得る。2026年10月16日、ボリビアのコチャバンバの独立系パン職人たちは、小麦粉などの原材料コストの上昇によりパンの価格維持が困難になっていると述べた。彼らは値上げまたはローフの重量削減を検討していた。これらの対応策は顧客に異なる影響を与える。一は現金支払額を増加させ、もう一方は受け取る数量を減少させる。どちらの調整も行わない場合、ベーカリーは既存の製品価格の中でより多くの原材料コストを吸収しなければならない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
確立されたパンの規模とモーニンググッズの拡大パンは2026年のベーカリー製品市場規模の43.02%のシェアを占めた。サウジアラビアの食品メーカーであるAlmaraiは、2025年にサウジアラビアのスライスブレッド市場において過半数の金額シェアで首位に立った。大手製パン業者にとって、このような国内での地位は、パン特有の商業活動のための実質的な確立された基盤を提供する。そのスライスブレッドカテゴリーに参入する挑戦者は、すでに販売金額の大部分を占めるサプライヤーと競合しなければならない。
モーニンググッズは最も成長が速いセグメントであり、2027年から2032年にかけて年平均成長率5.45%が予測されている。Almarai Bakeryは2025年にサウジアラビアのジェッダでクロワッサンラインの生産能力を拡大した。ケーキ、バン、ペストリーは、2025年度(FYE 2025)の英国家庭における一当たり週間購入量が平均153グラムで、2024年度(FYE 2024)から3.6%減少した。ビスケットとクリスプブレッドは、2025年度の英国家庭における一人当たり週間購入量が平均158グラムで、2024年度から1.1%増加した。ジェッダにおける専用クロワッサン生産能力は特定のモーニンググッズ形式での拡大を支援し、英国の家庭消費データはその他の焼き菓子における需要の差異を示している。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
小売ベーカリーの規模とオンライン顧客獲得スーパーマーケット・ハイパーマーケットは2026年のベーカリー製品市場シェアの35.92%を占めた。ウォルマートのアメリカ合衆国店舗は、デコレーションケーキから週あたり約300万米ドルの売上を生み出している。店内でのケーキデコレーションは、完成したベーカリー製品の販売にオーダーメイドのサービス要素を加え、食料品店のベーカリー部門にカウンターでの差別化ポイントを与えている。
オンイン小売店は最も成長が速いセグメントであり、2027年から2032年にかけて年平均成長率8.25%が予測されている。Almarai Bakeryのサウジアラビアおよびより広いGCC事業におけるeコマース売上高は、2024年比で2025年に43%増加した。英国のケーキ小売業者Cake Boxは、2026年3月29日に終了した年度において、ウェブサイト注文が15.9%増加し、28万9,000人の新規オンライン顧客を獲得した。[3] オンラインストアフロントは、多角化されたベーカリー部門と専門ケーキ小売業者の両方を支援でき、チャネルに異なる品揃え戦略の余地を与えている。ケーキ専門業者にとって、オンラインでの顧客獲得は専用ストアフロントへの需要を集中させることができ、デジタルマーチャンダイジングを独自の商業的能力として位置づける。

注記: 各セグメントの個別シェアはポート購入後に入手可能
形態別:
フレッシュ小売の実行とフローズンフードサービスの計画フレッシュ製品は最大のセグメントであり、2026年のベーカリー製品売上高の88.64%のシェアを占めた。Tescoは最近、2024年のトライアル後に「ショップフロアでの焼き立て」ユニットを100店舗以上のエクスプレス店舗に拡大した。このユニットにより、売り場に近い場所でフレッシュペストリーの焼成が可能となり、商品の入手可能性と品質が向上する。ペストリーがどこで焼かれるかは、完成品とともに顧客が購入するものの一部となっている。
フローズン製品は最も成長が速いセグメントであり、2027年から2032年にかけて年平均成長率6.2%が予測されている。2025年、Almarai Bakeryはサウジアラビアのアル・ハルジに専門フローズンベーカリー施設の計画を確定し製品は2027年までに商業化される見込みとした。同社はこの計画参入をコンビニエンスフードおよびフードサービスチャネルへの需要と結びつけた。Almaraiにとって、このプロジェクトは新たな形態へのベーカリー生産の拡大と、具体的に特定された商業チャネルの開拓を意味する。商業化が実現すれば、専用施設は統合型食品メーカーをフローズンベーカリー競争に加え、フードサービスバイヤーに新たな潜在的供給源を提供することになる。
地域分析
ヨーロッパのベーカリー製品市場
欧州は2026年のベーカリー製品市場シェアの33.76%を占め、最大の地域となった。Aryzta AGは、顧客の地理的所在地別に配分された2025年の欧州セグメント売上高として19.8億ユーロ(22.3億米ドル)を報告した。英国では、統合型生産・小売業者のGreggs plcが2025年にバリオールパークのセイボリーライン拡張を完了し、週あたり約400万個の追加焼成能力を加えた。Greggsは追加能力が2025年第4四半期の記録的な需要への対応に役立ったと述べた。欧州の供給基盤は、実証された需要に対して拡張できる小売業者統合型生産と組み合わさった、実質的な地域ベーカリー事業を兼備えている。
中東・アフリカのベーカリー製品市場
中東・アフリカは最も成長が速い地域であり、2027年から2032年にかけて年平均成長率5.85%が予測されている。2025年、Almaraiのベーカリー部門は1日500万個のベーカリー製品の生産をサウジアラビアおよびより広いGCCのより多くの小売拠点を通じて提供可能とし、製造能力に加えて小売リーチと連動した拡大を図った。ジンバブエでは、Innscor AfricaのBaker's Innベーカリーがハラレにおいて、2025年6月30日に終了した2025年度(FY2025)に1日あたり15万4,000個のローフの生産能力を拡大した。
北米では、アメリカ合衆国の商業用通路のベーカリーユニット販売が2025年第4四半期に2024年第4四半期比で2.3%増加し、その小売チャネルを通じた購買の増加を示した。アジア太平洋では、中国のベーカリー消費は朝食を中心に、午後のティータイム、スナック、贈り物用途へと広がっており、朝食が独自の製品用途の焦点となっている。南米では、ABIPが2025年にブラジルのより広いパン製造・菓子製造セクターにおける33万2,558の活動中の事業者を報告し、そのうち212,258は個人マイクロ起業家であった。Krispy Kremeは2025年4月29日にサンパウロにブラジル初のドーナツショップをオープンし、その地域のサプライヤー環境にブランド小売形式を加えた。ブラジルに参入するブランド企業は、非常に小規模な事業者が支配するサプライヤー基盤に直面する。
地域版
すべての地域
規制の枠組みと見通し
この比較は、対象となる個包装ベーカリー製品を販売するメーカーの観点から、選定された法域を評価するものである。ドイツとブラジルは食品情報または栄養表示に関する要件を規定しており、中国は2027年3月に向けた個包装食品の後継規格を採用している。アメリカ合衆国の提案は、栄養成分表示の表示義務がある大多数の食品に対してパッケージ前面の栄養情報を追加するものであり、最終規則の策定スケジュールとして2026年12月が示されている。
規制テーブル
| 判断要素 | アメリカ合衆国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | 食品医薬品局 | 各州当局および地方食品管理機関 | 国家市場監督管理総局および地方市場制部門 | 国家衛生監督庁 | サウジアラビア食品医薬品庁 |
| 主要な法令または方向性 | パッケージ前面栄養表示の提案;2026年12月最終規則策定スケジュール | EU規則第1169/2011号;EU表示改正の可能性 | GB 7718-2011;後継のGB 7718-2025および2027年3月16日施行の監督措置 | RDC 429/2020およびIN 75/2020;2026年7月に承認されたさらなる協議プロセス | SFDA.FD GSO 9:2022、2025年1月1日施行 |
| 商業的影響 | 対象製品のパッケージ前面ラベルデザインへの追加対応の可能性 | 原材料、アレルゲン、栄養成分を含む必須表示事項(例外あり) | 予定された規格および監督移行に向けた対象製品ラベルの準備 | 栄養情報、パッケージ前面表示および栄養強調表示の管理 | サウジアラビア個包装食品規格へのラベル適合 |
| 現在の政策の魅力度 | 中 | 高 | 中 | 中 | 中 |
| 政策の魅力度の今後の方向性 | 強化 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
アメリカ合衆国の評価は、提案されているパッケージ前面への追加作業を反映しており、記載された2026年12月の規則制定スケジュールのもとで強化の方向性を支している。ドイツの長年確立された情報提供の枠組みとサウジアラビアの2025年施行の表示規格は、EUの潜在的な改正評価とともに、継続的なラベルコンプライアンスを計画の基準として支持している。ブラジルの評価は栄養表示および強調表示の管理を反映しており、2026年7月の決定がさらなる協議プロセスを承認する一方で、実施中の栄養義務がコンプライアンスの基準を提供している。中国のGB 7718-2011は2027年3月15日まで適用され、その後GB 7718-2025および食品ラベル監督措置が2027年3月16日に施行され、8大アレルゲンカテゴリーの表示が推奨から義務へと変更される。
バリューチェーンの段階
このバリューチェーンは、原材料サプライヤー、ベーカリーメーカー、流通コーディネーターが処方能力を商業的売上へと転換する方法を比較するものである。ADMは、製粉製品、油脂、乳化剤、代替タンパク質にわたるベーカリー原材料と処方の専門知識を供給している。Flowers Foods, Inc.は2025年の会社売上高として53億米ドルを報告しており、専門的な原材料と下流の顧客への経路の間に位置し得る製造規模を示している。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料供給と処方 | ADMなどのベーカリー原材料サプライヤー | 原材料販売 | 意図した処方に対する複数原材料のマッチング | 同一の処方要件に対して代替原材料の組み合わせを認定する |
| ベーカリー製造 | Flowers Foods, Inc.などのパッケージ入りベーカリー生産者 | 完成ベーカリー製品の販売 | ベーカリー事業全体での製品一貫性の維持 | 生産仕様とプロセス管理を標準化する |
| 流通コーディネーション | Flowers Foods, Inc.などの独立系ディストリビューターネットワークを調整する生産者 | ディストリビューターパートナーを通じた製品販売 | 独立系パートナー間での製品引き渡しの調整 | ルートパートナーとの配送責任とエスカレーション手順を定義する |
| 情報源: Mordor Intelligence | ||||
Flowers Foods, Inc.は製品の大部分を独立系ディストリビューターパートナーを通じて流通させており、調整は製造とは別個の能力となっている。この体制により、ベーカリー生産と下流の配送は組織的に独した状態を保ちながら、製品販売はその調整に依存している。そのネットワークが米国人口の約85%をカバーしていることを考えると、製造能力の拡大だけでは新製品がその地域にどれだけ到達できるかを決定することはできない。
競合状況
市場集中度
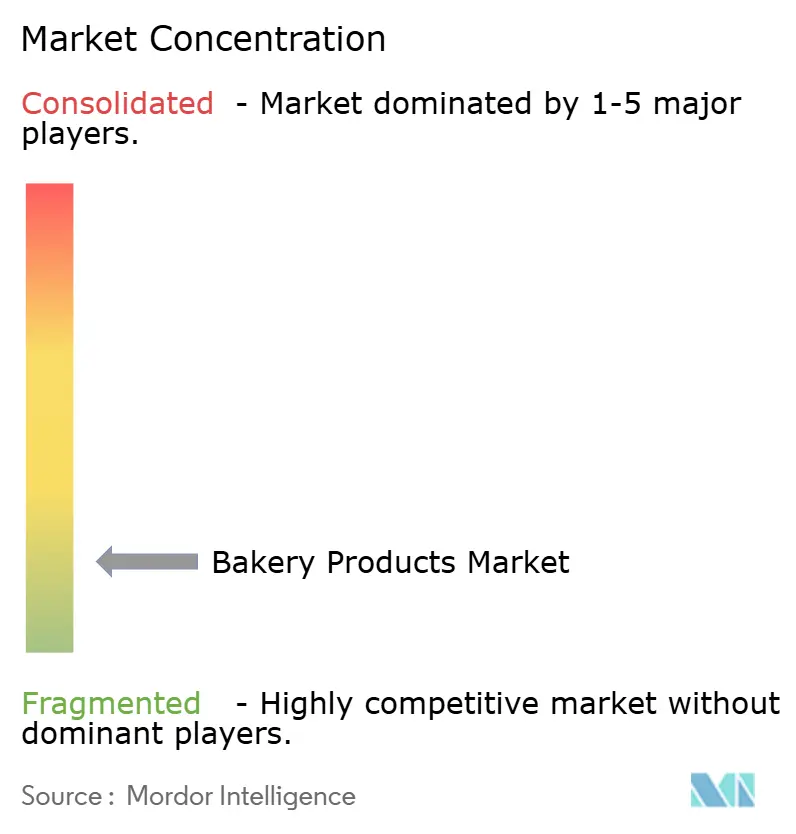
Associated British Foods plcは2026年7月8日、Endless LLPからHovis Group Limitedの買収を完了し、英国のベーカリー事業であるAllied Bakeriesと統合してHovis Bakeriesとした。Grupo Bimbo, S.A.B. de C.V.は子会社の買収を通じてベーカリー事業を拡大しており、Mondelez International, Inc.はビスケットおよびベークドスナックをチョコレートと並んで製造している。Yamazaki Baking Co., Ltd.はパンと甘いバンを製造し、店内ベーカリーを運営しており、Aryzta AGは国際的なベーカリー企業である。これらの企業は部分的に重複する製品とチャネルのポジションで競合しており、競争力は国内ベーカリー事業者とより広いベークドスナックサプライヤーの間に分散している。
子会社を通じて、Grupo Bimboは2025年5月31日にGrupo Don Donを買収し、セルビア、スロベニア、クロアチア、モンテネグロで主にパンといパンを製造・流通する事業を加えた。また子会社を通じて、Bimboは2025年4月29日にルーマニアのKaramolegos Bakeryを買収した。2025年の2件の買収により、Bimboの子会社は5つの欧州諸国でパンと甘いパンの事業に参入した。
ベーカリーグループのより広い事業における業績が不均一であっても、目標を絞った生産能力投資は進められ得る。Aryzta AGは2026年8月に西オーストラリア州パースのベーカリーをオープンし、オーストラリアのクイックサービスレストラン顧客へのサービス提供能力を増強した。Yamazaziの食品、小売、その他の事業を含む連結純売上高は、2026年6月30日に終了した6ヶ月間で前年同期比4%増加した。対照的に、Aryzta AGのグループ売上高は2026年上半期に2%超減少していた。サプライヤーと挑戦者にとって、明確なフードサービス用途は、会社全体の売上が圧力下にある場合でも、生産能力決定の集中した根拠を提供し得る。
ベーカリー製品業界リーダー
-
Associated British Foods plc
-
Grupo Bimbo, S.A.B. de C.V.
-
Mondelez International, Inc.
-
Yamazaki Baking Co., Ltd.
-
Aryzta AG
- 注:主要企業の掲載順は順位を示すものではありません。
ベーカリー製品市場 このレポートでカバーされる企業
- Grupo Bimbo, S.A.B. de C.V.
- Yamazaki Baking Co., Ltd.
- Mondelez International, Inc.
- Associated British Foods plc
- Aryzta AG
- Kellanova
- General Mills, Inc.
- Flowers Foods, Inc.
- Lantmännen Unibake
- Warburtons Ltd
- Britannia Industries Ltd
- Finsbury Food Group Limited
- Hostess Brands, LLC
- McKee Foods Corporation
- Yıldız Holding
- Premier Foods plc
- Barilla Group (Mulino Bianco)
- Parle Products Pvt. Ltd.
- Sunbulah Group
- Walker's Shortbread Ltd
市場参加者にとっての主要な機会
この機会は、施設向けベーカリー供給と学校メニューへの適応を比較し、明確な購買または政策の期日に直面するバイヤーに焦点を当てている。カナダとフィリピンでの公開入札は、関連する施設向け能力を持つサプライヤーに近期の参入機会を生み出している。参加するアメリカ合衆国の学校朝食・昼食プログラムに対する採択済みの添加糖分基準は2027年7月1日に開始され、週間メニューの栄養要件に適合するベーカリー製品に機会をもたらしている。
市場機会テーブル
| 機会 | 今が好機な理由 | バイヤー・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| カナダの施設向けベーカリー供給 | 第03期ベーカリー入札が2026年11月5日に締め切り | カナダ公共事業・政府サービス省 | 指定されたベーカリー供給要件を追求する | 既存サプライヤーの施設向け経験 | Wonderbrands;Service alimentaire Gordon Canada Ltée Québec |
| フィリピンの病院向けベーカリー供給 | 2027年度ベーカリー入札が2026年11月5日に締め切り | セ・R・レイエス記念医療センター | 購買注文から7営業日以内の配送に対応した供給体制を構築する | 5年以内の類似契約経験および必要な入札保証金 | 資格を持つ施設向けベーカリーサプライヤー |
| 適応型学校メニュー向けベーカリー製品 | 採択済みの週間食事添加糖分基準が2027年7月1日に開始 | 参加するアメリカ合衆国の学校朝食・昼食プログラム | メニュー計画のための栄養情報が文書化された完成ベーカリー製品を開発する | 週間食事全体の栄養要件への適合 | General Mills Foodserviceなどの幼稚園から高校向けベーカリーサプライヤー |
| 情報源: Mordor Intelligence | |||||
学校メニューへの適応は中心的な機会であり、その2027年7月1日の実施日はサプライヤーに2026年11月5日に締め切られる入札よりも多くの準備時間を与えている。この規則は、参加するアメリカ合衆国の学校朝食・昼食において、週間を通じて添加糖分からのカロリーが平均10%未満となることを求めている。フィリピンの入札はフィリピン国民、フィリピン人の利益または資本が60%以上の事業体、およびフィリピン人に同様の権利を付与する国の国民または組織入札を制限しており、参入できるサプライヤーを限定している。学校メニューの機会を追求するサプライヤーは、バイヤーが週間メニュー全体の適合性を評価できるよう、実施時までに製品の栄養情報を文書化して準備しておく必要がある。
最近の産業開発事情 ベーカリー製品市場
- 2026年10月:Rudi's Bakeryがホワイトおよびサワードウ種のグルテンフリー デイリーパワープロテインブレッドを発表。1食あたりタンパク質10グラム、食物繊維3グラムを含む。Sproutsにて18オンスのローフでアメリカ合衆国全国販売、2026年11月にはKrogerでも販売開始と報告。
- 2026年8月:Aryzta AGが西オーストラリア州パースのベーカリーをオープンし、オーストラリアのクイックサービスレストラン顧客へのサービス提供能力を増強。
- 2026年8月:BinDawood Holding Companyが規制上の所有権移転プロセスを含め、Wonder Bakery L.L.C.の株式51%の取得を完了。
ベーカリー製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルベーカリー製品市場は、世界中の流通チャネルを通じて販売された完成ベーカリー食品への年間支出を測定するものである。報告された製品タイプおよび地理的地域にわたるフレッシュおよびフローズン製品を対象としている。
対象外:別途販売される小麦粉およびその他の製パン原材料、別途販売されるベーカリーミックス、ベーカリー機器および機器サービス、ベーカリー製品を含む調理済み食事は除外される。
セグメンテーションの概要
- 製品タイプ別
- パン
- ケーキおよびペストリー
- ビスケット/クッキー
- モーニンググッズ
- その他の製品タイプ
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストアおよび食料品店
- 専門ベーカリー店
- オンライン小売店
- その他のチャネル
- 形態
- フレッシュ
- 冷凍
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、穀物供給と原材料コストの背景として国連食糧農業機関のグローバル情報・早期警戒システムの穀物収支シートおよび食品価格ツール、販売先と購入者別の最終ユーザー支出に関する米国農務省経済調査局の食品支出シリーズ、製品別の販売生産量に関するユーロスタットのPRODCOM、および家計所得と消費動向に関する中国国家統計局などの公開情報源を活用している。Flowers Foods, Inc.の公開製品発表は、定性的な製品・チャネル分析に役立つベーカリーの品揃えと製品形式の変化を示している。
企業の開示書類、投資家向け資料、信頼性の高いビジネス報道、公開された業界・規制記録は、ベーカリーの売上高、生産能力、製品発売、流通、原材料コストに関する補足的な拠を提供しており、各項目はその記載された地域、製品範囲、期間、会計基準に照らして確認されている。これらの情報源は網羅的なものではなく、収集、検証、明確化にはさらなる情報源が活用されている。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、グローバル調査における製品と地域に責任を持つベーカリー生産者、小売・専門ベーカリーチャネルリーダー、フードサービスバイヤー、カテゴリーまたは財務マネージャーからの意見を求めるものである。回答者は製品ミックス、チャネルカバレッジ、価格・数量ドライバー、地域需要に関する二次調査の結果を確認するよう求められ、未解決のギャップは追加証拠でフォローアップされ、組み込み前に複数の情報源と比較される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:25% | マネージャー:45% | 南北アメカ:28% |
市場規模算定と予測
このモデルは、完成ベーカリー製品への世界年間最終ユーザー支出を、家計とフードサービス需要のトップダウン視点で推計し、信頼性の高い製品データが入手可能な場合には生産者売上、チャネル証拠、サンプリングされた平均販売価格×数量と選択的に照合している。人口、実質可処分所得、販売先別食品支出、ベーカリーの生産・貿易、小麦・穀物コストのトレンドは、対応可能な需要、製品の入手可能性、価格、製品ミックスの変化を示している。多変量回帰はこれらの指標を過去の市場価値と関連付けることができ、シナリオ分析は代替的な原材料コストと需要の経路をテストする。製品、形態、チャネル、地域のシェアは、報告された市場分割と比較可能な生産、販売、企業、チャネルの証拠から構築され、各軸が全体に合計されることが確認されている。一次回答者は変数レベルの予測がベーカリーの購買・販売条件を反映しているかどうかをテストできる。相反するまたは欠落した入力は文書化され、独立した指標と照合され、合理的な範囲または最も近い裏けのあるプロキシで処理される。
データ検証と更新サイクル
アナリストは支出推計を生産者売上、製品レベルの生産・貿易、チャネルまたは家計支出シグナルと照合し、各指標が完成品の境界と評価段階に一致していることを確認する。異常な成長、シェア合計、独立した情報源間の差異を調査し、期間、地域、対象範囲、価格、数量の違いを追跡し、承認前に複数のアナリストパスで前提と計算をレビューする。情報源が重要な入力と矛盾する場合、定義が不明確な場合、または新しいリリースが主要な需要またはコスト変数を変更する場合に再接触が行われる。証拠基盤は毎年更新され、重要なイベントについてはサイクル間に再検討され、納品前に新たなレビューが行われる。
Mordor Intelligenceのベーカリー製品市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品や需要モデリングに使用する入力において異なる場合がある。グローバルベーカリー製品市場は、世界中の流通チャネルを通じて販売された完成ベーカリー食品への年間支出を測定するものである
主なギャップの要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれる。相反するまたは欠落した入力は文書化され、独立した指標と照合され、合理的な範囲または最も近い裏付けのあるプロキシで処理される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6,753億米ドル(2027年) | |
| グローバルコンサルタンシーA | 5,525億米ドル(2025年) | 2025年のベース時点で、この推計は本レポートの2027年値6,753億米ドルを2年後に18.2%下回っている。生産者またはベーカーゲート基準の測定は、生産者の販売価格を超える小売マージンを除外しており、最終顧客支出に対してカウントされる価値を低下させている。 |
| グローバルコンサルタンシーB | 5,491億米ドル(2025年) | 2025年のベース時点で、この推計は本レポートの2027年値6,753億米ドルを2年後に18.7%下回っている。公表されたベースは比較年より前であり、記載された2026年から2034年の予測は本レポートの記載された見通しよりも緩やかに成長している。 |
Mordor Intelligenceのアナリストは支出推計を生者売上、製品レベルの生産・貿易、チャネルまたは家計支出シグナルと照合し、各指標が完成品の境界と評価段階に一致していることを確認する。
レポートで回答される主要な質問
ベーカリー製品市場の規模と予測はどのくらいか?
2027年には6,753億米ドル、2032年には8,067億米ドルに達し、2027年から2032年にかけての年平均成長率は3.62%と予測されている。
焼き菓子への需要を支える要因は何か?
グルテンフリー処方の進歩がベーカリーの選択肢を広げ、所得の増加が家計の支出能力を拡大させている。中国の一人当たり可処分所得は2025年に実質・名目ともに5%上昇した。
どの製品タイプがベーカリー販売をリードしているか?
パンは2026年のベーカリー製品売上高の43.02%を占めた。モーニングッズは2027年から2032年にかけて年平均成長率5.45%で最も速く成長すると予測されている。
主要なベーカリーサプライヤーはどの企業か?
主要なサプライヤーには、Associated British Foods plc、Grupo Bimbo, S.A.B. de C.V.、Mondelez International, Inc.、Yamazaki Baking Co., Ltd.、Aryzta AGが含まれる。
パン生産者にとっての主要な課題は何か?
小麦粉コストの圧力が価格と分量の決定を圧迫し得る。2026年10月16日、コチャバンバの独立系パン職人たちは原材料コストの上昇を受けて値上げまたはローフの小型化を検討していた。
どの地域がベーカリー販売をリードし、どの地域が最も速く成長すると予測されているか?
欧州は2026年のベーカリー製品売上高の33.76%を占めた。中東・アフリカは2027年から2032年にかけて年平均成長率5.85%で最も速く成長すると予測されている。