
書籍市場規模とシェア
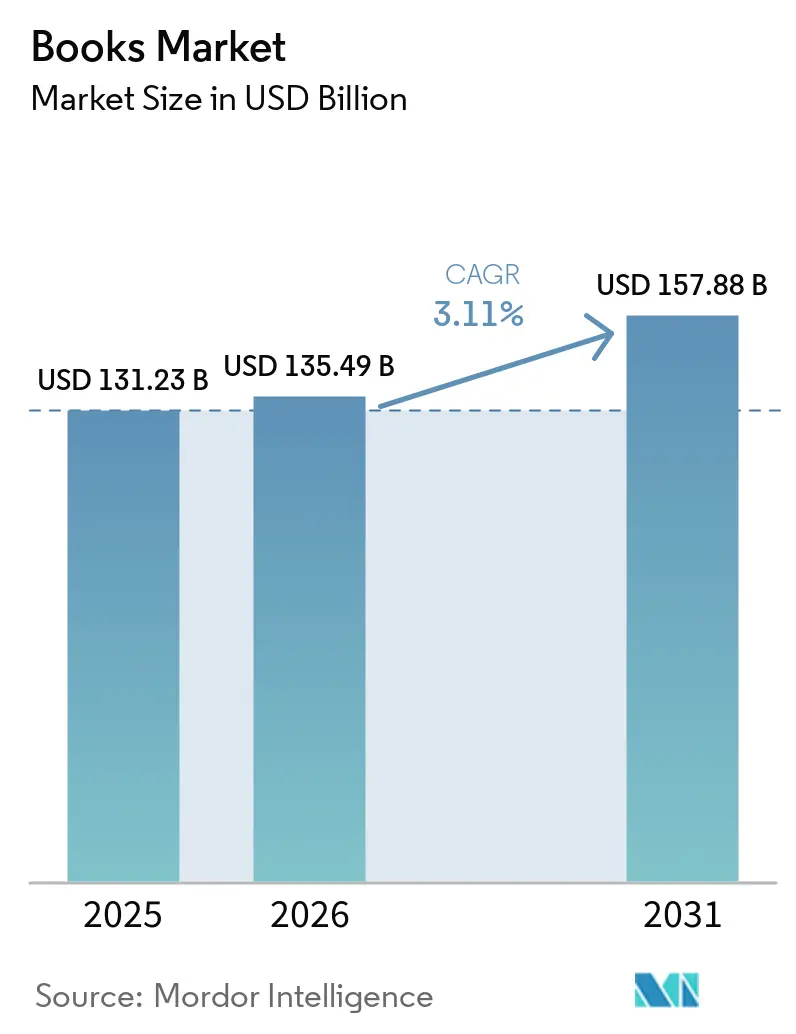
Mordor Intelligenceによる書籍市場分析
書籍市場規模は、2026年の1,355億米ドルから2027年には1,397億米ドルに成長し、2027年から2032年にかけて2.94%のCAGRで2032年までに1,615億米ドルに達すると予測されています。
中国における有料デジタル読書と、ナイジェリアにおける学年別学校教科書の選定は、出版社に読者および機関需要への異なるアプローチをもたらしています。オーディオブック版と差別化されたハードカバーは、コンテンツを有料の読書・聴取体験に変換するための異なる手を提供しています。買収とライセンス契約は出版ポートフォリオとフォーマット許諾を拡大し、版をまたいだコンテンツ権利の調整における商業的価値を高めています。電子書籍への課税コストと物理的流通の縮小は、それらのルートを通じて読者にリーチすることで得られる収益を制約しています。したがって、収益成長は、電子書籍の税負担を管理し、マスマーケット向けペーパーバック流通の喪失に対処しながら、プレミアムハードカバーまたは定期的なオーディオアクセスに権利を配置することにかかっています。
レポートの主要ポイント
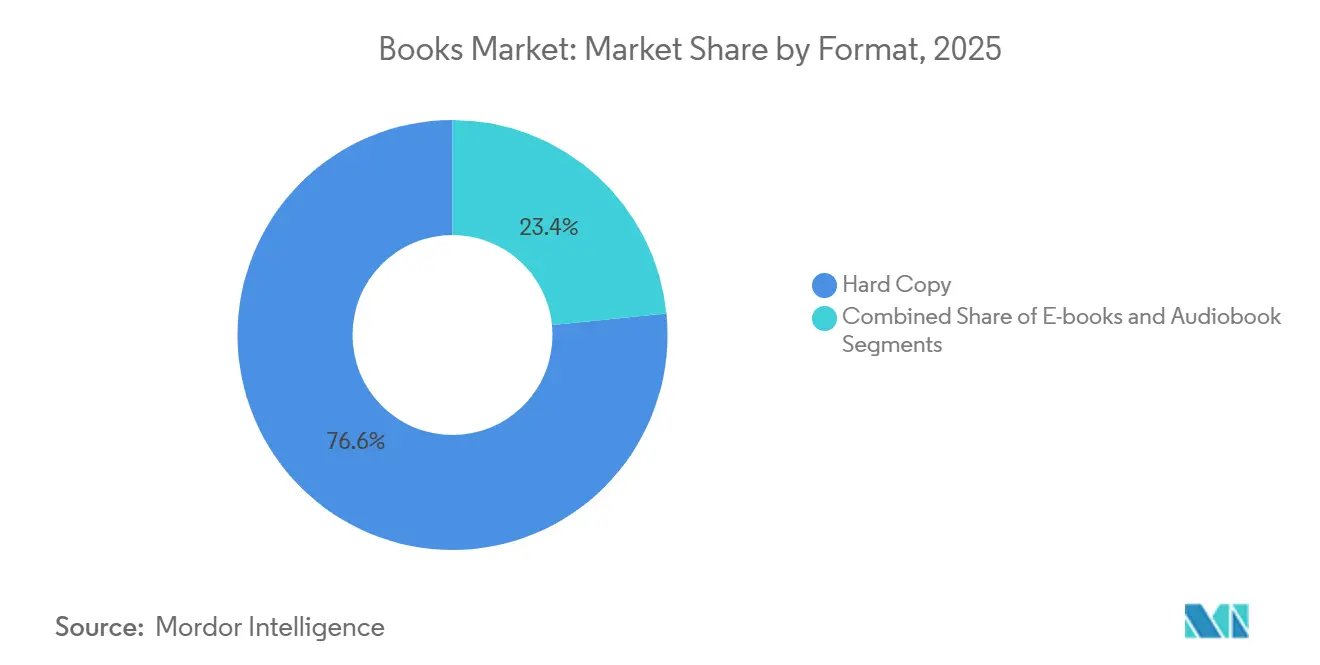
- フォーマット別では、ハードコピーが2026年の書籍市場シェアの76.05%をリードし、オーディオブックは2027年から2032年にかけて8.25%のCAGRで予測成長をリードしています。
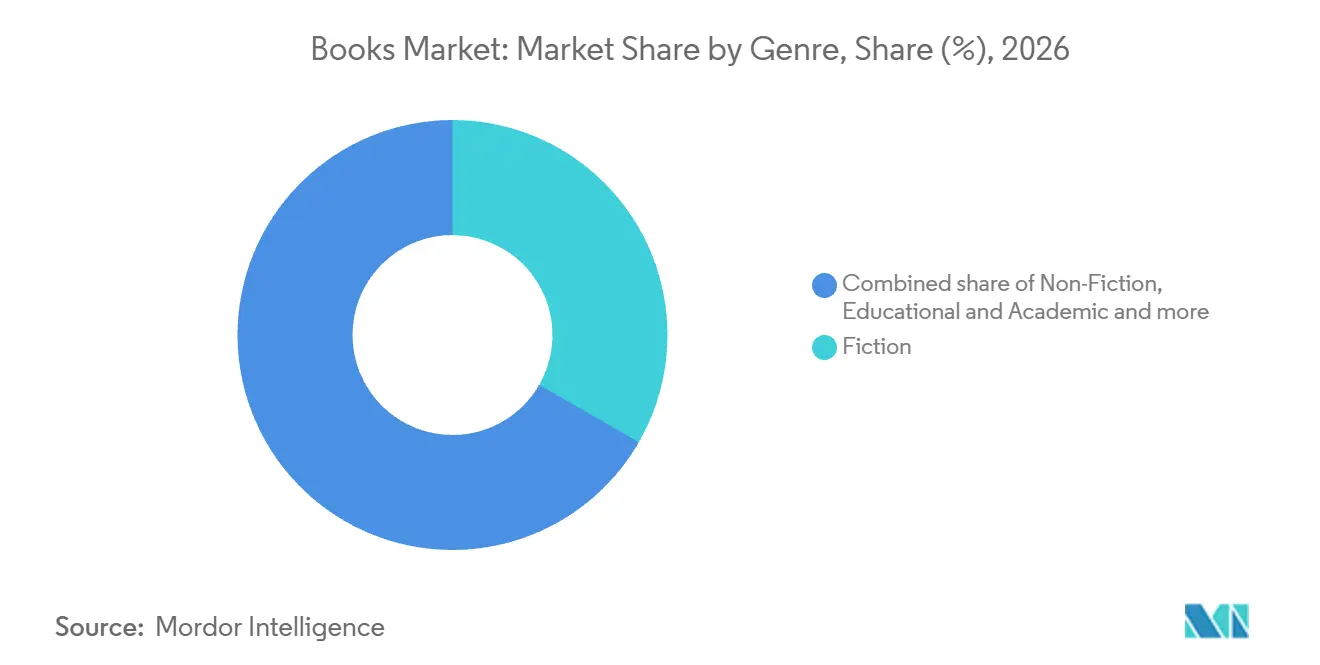
- ジャンル別では、フィクションが2026年の書籍市場規模の33.31%のシェアをリードし、コミックおよびグラフィックノベルが2027年から2032年にかけて4.65%のCAGRで最も急成長しているジャンルとなっています。
- 流通チャネル別では、オンライン小売が2026年の市場の52.18%のシェアをリードし、ダイレクト・トゥ・コンシューマーおよびサブスクリプションセグメントが2027年から2032年にかけて5.8%のCAGRで予測成長をリードしています。
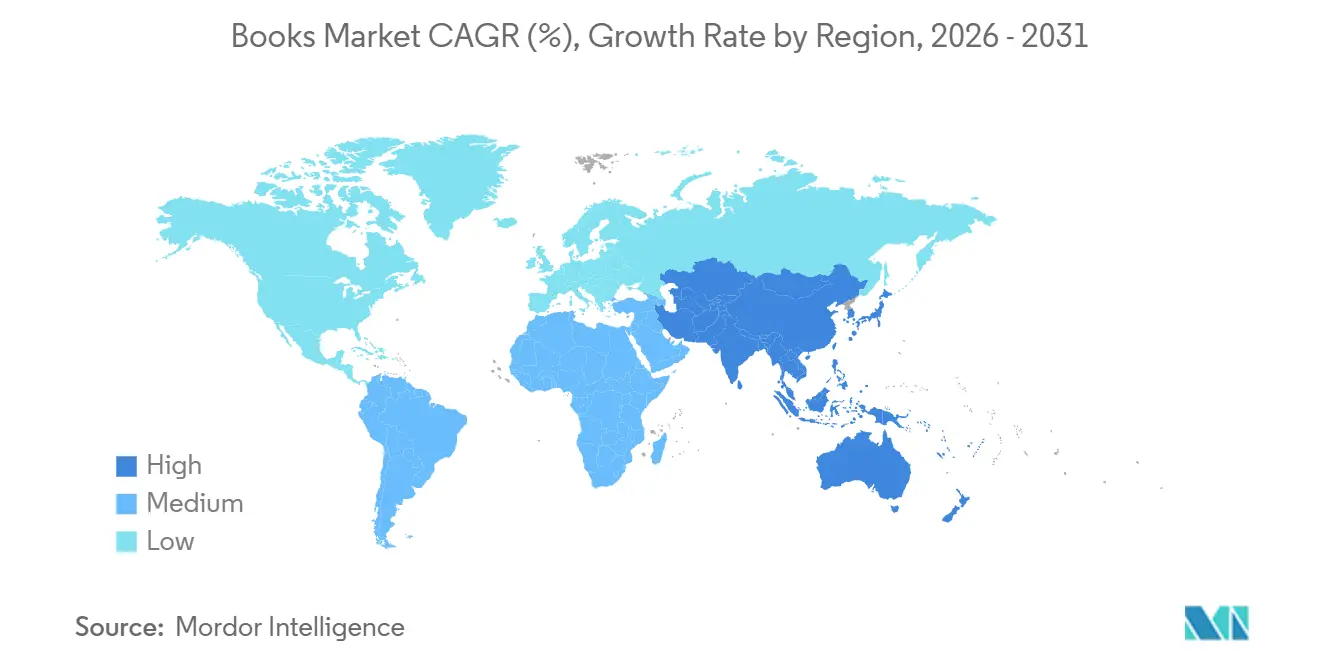
- 地域別では、アジア太平洋が2026年の市場の37.02%のシェアをリードし、中東・アフリカが2027年から2032年にかけて4.6%のCAGRで最も急成長している地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおけるサブスクリプション型読書へのシフト | +1.2% | アジア太平洋地域の中国 | 中期(2〜4年) |
| アフリカにおけるK-12および高等教育教科書採用の拡大 | +1% | アフリカのナイジェリア | 中期(2〜4年) |
| 北米における特定分野向けプリントのプレミアム化 | +0.8% | アメリカ合衆国 | 短期(2年以内) |
| 欧州における通勤者間でのオーディオブック急速普及 | +0.6% | ドイツおよびスペイン | 中期(2〜4年) |
| 南米における政府支援の識字推進ミッション | +0.4% | 南米のアルゼンチン | 中期(2〜4年) |
| 中東における著作権改革によるデジタル図書館の促進 | +0.3% | アラブ首長国連邦 | 長期(4年上) |
| 情報源: Mordor Intelligence | |||
アジアにおけるサブスクリプション型読書へのシフト
有料デジタル読書は、書面コンテンツへのアクセスが読者に直接支払いを正当化するだけの価値を提供する場合に需要を生み出します。2025年、中国のデジタル一般読書セクターにおいてサブスクリプションが収益の27.83%を占めました。[1] 同報告期間において、その収益シェアは低下しました。電子書籍サブスクリプションを提供する韓国の読書プラットフォーム運営会社KT Millie Seojaeは、2025年に全社売上高が21%成長したと報告しました。同社は、通信パートナーシップを新規加入者の獲得および企業間・消費者間チャネル収益へのプラス貢献と結びつけました。出版社にとって、通信パートナーを通じてサブスクリプションコンテンツを配置することは、カタログアクセスを実証済みの加入者獲得ルートに接続し、流通パートナーシップを追加的な読書需要の源泉とすることができます。
アフリカにおける初等・中等教育および高等教育向け教科書採用の拡大
教育当局が機関購買を導く選定フレームワークを完成させると、学校教科書の需要はより商業的にアクセスしやすくなります。ナイジェリア連邦教育省は、2026年から2028年の学校使用に向けた順位付きおよび承認済み教科書リストを2026年中に公表し、特定の学年を対象としました。[2] 第一フェーズは、小学1年生、小学4年生、中学1年生、高校1年生を対象としました。これらの学年に対応する出版社にとって、リストへの掲載は学校、教育当局、調達機関による選定への明確なルートを提供します。このプログラムは承認版への注目を集め、出版社の学校向けオファーを特定の採用ウィンドウに結びつけることができます。このフェーズ内では、指定された学年レベルのカバレッジが、出版社のより広い学校カタログの幅よりも商業的に重要となる場合があります。
北米における特定分野向け印刷物のプレミアム化
2026年1月3日終了週において、Circana BookScanは『Onyx Storm(デラックス限定版)』の米国販売数として1,705,655部を記録しました。2026年8月、Publishers Weeklyは中学年向け書籍におけるプレミアムな製造品質がハードカバー価格を正当化するのに役立ったと報告しました。同報告は、それが書店に混雑した陳列における別の差別化ポイントを与えたとも述べています。版固有の需要と小売上の差別化を合わせると、物理的な体裁が出版社のリリース判断において商業的に重要となります。したがって、デザインへの投資は、すでに需要を集めているタイトルにおいて最も正当化しやすく、デラックス仕様が価格サポートと書店への差別化ポイントを追加できます。
欧州における通勤者間でのオーディオブックの急速な普及
運転と通勤は、画面も開いた印刷物も必要としない読書の機会を生み出します。Audibleの2025年コンパス調査によると、ドイツとスペインのリスナーにおけるオーディオブック聴取の48%が運転・通勤中に行われていました。この集中度は、視覚的フォーマットが運転中に安全に提供できない注意力を対象として、出版社がオーディオ版を開発する商業的理由を与えています。同調査では、イタリとフランスにおける通勤主導の聴取はそれほど顕著ではなかったため、通勤者向けの機会はドイツとスペインに結びついており、欧州全体で均一ではありません。したがって、通勤者の聴取に合わせたオーディオ版は、これら2市場において最も明確な基盤を持っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 実店舗小売業者における棚スペースの縮小 | -0.6% | アメリカ合衆国 | 中期(2〜4年) |
| 一部EU諸国における電子書籍への付加価値税 | -0.4% | デンマークおよびフランス | 短期(2年以内) |
| TelegramおよびDiscordチャネルにおける海賊行為 | -0.3% | イタリアおよびスペイン | 長期(4年以上) |
| サプライチェーンにおける紙不足リスク | -0.2% | 北米(米国を含む) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
実店舗小売業者における棚スペースの縮小
小売フットプリントの縮小は、購入前に版が接触される場所を減らすことで、書籍フォーマットを制約します。ReaderLinkの2025年2月の流通発表以前、Barnes & Nobleは米国店舗の約3分の1でマスマーケット向けペーパーバックのセクシンを撤去または縮小していました。その後ReaderLinkは2025年末に取引先へのマスマーケット向けペーパーバックの流通を停止しました。HarperCollins Publishers LLCは2025年2月に、トレードペーパーバックの入手可能性と流通を拡大していると述べました。この喪失は、版の流通やフォーマットを変更せずに小売での視認性を回復する余地を制限し、新しいマスマーケット向けペーパーバックリリースの残存ルートへの依存度を高めます。
一部EU諸国における電子書籍への付加価値税
印刷在庫を必要としない場合でも、課税は低価格デジタル版の商業的余地を縮小する可能性があります。2025年7月、デンマークは電子書籍に標準付加価値税率と同等の25%の付加価値税率を適用しました。電子書籍販売者にとって、この課税は税込み価格の引き上げか、固定消費者価格での受取額の減少かという選択を生み出します。2026年10月に提案された2027年7月からのゼロ付加価値税は、成立すれば負担を軽減するでしょう。免除が発効するまで、税の楔は手頃な価格のオファーから得られる収益を制限し、価格主導の拡大を維持ることをより困難にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォーマット別:
印刷規模とオーディオカタログの拡大ハードコピーは2026年の書籍市場規模の76.05%のシェアを占めました。Circana BookScanが追跡する米国の販売店は、2025年12月27日終了年において7億6,240万部の印刷書籍を販売しました。BookNet Canadaが2026年1月に実施した、2025年に少なくとも一部の書籍を読んだまたは聴いた英語圏カナダ人成人を対象としたオンライン調査では、58%が印刷物を好みました。読者サンプルは1,005人の回答者で構成され、95%信頼水準での誤差範囲は±3パーセントポイントでした。印刷版を廃止する出版社は、この読者層が求めるバージョンを失うリスクがあり、フォーマットの入手可能性を書籍の製作方法という実際的な選択と並ぶ需要上の決定事項としています。
オーディオブックは最も急成長しているセグメントであり、2027年から2032年にかけて8.25%のCAGRが予測されています。米国オーディオブック販売収益は、オーディオ出版社協会のToluna実施販売調査において、2025年に24.3億米ドルに達し、2024年から9%増加しました。出版社はまた、2025年の米国のアクティブなオーディオブックタイトルが75万点以上に達し、2024年より43%増加したと報告しました。より大きなアクティブカタログは、オーディオ収益を得られる権利の範囲を拡大する一方で、タイトルと有料リスナーとのマッチングを商業的に重要なものとします。したがって、オーディオ出版社は、急速に拡大する利用可能な作品のプールと並行して、どの追加タイトルが制作を正当化できるかという配分上の決定に直面しています。

ジャンル別:
フィクションの深度とグラフィックノベルの販売実績フィクションは2026年の書籍市場シェアの33.31%を占めました。米国の成人向けフィクション出版社の収益は2025年に3.9%増加し、71億米ドルに達しました。成人向けフィクションはまた、2026年上半期にNielsenIQ BookDataおよびGfK Entertainmentが分析した19の地域において、販売された印刷部数の平均3分の1以上を占め、カバレッジとジャンルは国によって異なりました。成人向けフィクションは、分析された地域全体で米国の出版社収益と販売印刷部数の両方において規模を示しています。
コミックおよびグラフィックノベルは最も急成長しているセグメントであり、2027年から2032年にかけて4.65%のCAGRが予測されています。Circana BookScanが追跡する販売店における米国のグラフィックノベル印刷部数販売は、2026年10月3日終了の9ヶ月間において、2025年の同期間比で34.9%増加しました。同追跡カテゴリーは、2025年通年で2,590万部に達していました。この組み合わせは、最近の購入部数の増加と並んで相当規模の物理的販売基盤を確立し、グラフィックノベル出版社に具体的な製作機会を与えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン規模と有料アクセスの経済性オンライン小売は最大の流通セグメントであり、2026年の市場の52.18%を占めました。2025年における米国の出版社のオンライン小売経由の推定売上は、印刷・デジタル形式の書籍およびコース教材を合わせて123億米ドルに達しました。[3] このチャネルは前年比3.1%成長し、全米出版社協会のチャネル報告において最大のカテゴリーでした。印刷・デジタル書籍およびコース教材にわたるリーチは、出版社に一つのフォーマットや製品タイプを超えた実質的な商業ルートを提供しています。
ダイレクト・トゥ・コンシューマーおよびサブスクリプションセグメントは最も急速に成長すると予測されており、2027年から2032年にかけて5.8%のCAGRが見込まれています。Spotifyの2026年5月4日の流通条件は、参加する著者またはその会社に対し、オーディオブック総消費量に占めるシェアに応じて市場レベルのサブスクリプションロイヤルティプールを配分します。このモデルはSpotifyの流通サービスにオプトインした著者および会社に適用され、Spotifyが配分のための総消費量を決定します。Bloomsbury Publishing PLCは別途、2025年2月28日終了年においてオーディオ収益が57%成長したと報告し、その一因としてSpotifyとの新たな商業関係を挙げました。プール型条件を利用する権利保有者にとって、収益を得ることはタイトルの聴取シェアに依存するため、アクセスが確保された後も継続的な消費が商業的に重要となります。
地域分析
アジア太平洋地域の書籍市場
アジア太平洋は最大の地域であり、2026年の書籍市場シェアの37.02%を占めました。北京OpenBookのモニタリングによると、中国の2025年の書籍小売販売額は1,104億人民元(153.6億米ドル)で、前年比2.24%減少しました。中国の小売基盤は、2025年の価値が低下した中でも、地域内の有料書籍需要の規模を示しています。2025年に中国での成長を目指す出版社にとって、小売価値プール全体が縮小する中で支出シェアを獲得することが必要だったでしょう。
中東・アフリカの書籍市場
中東・アフリカは最も急成長している地域であり、2027年から2032年にかけて4.6%のCAGRが予測されています。NielsenIQが追跡した南アフリカの印刷書籍部数販売は、2025年に2024年比で4.6%増加し、市場とジャンルのカバレッジは基礎研究において国によって異なりました。2025年、アラブ首長国連邦の国立図書館・文書館はNaseejおよびClarivateとの協定を締結し、コレクションの構築・目録化と、あらゆる主題・言語にわたる最新出版物の提供を行うこととしました。これは消費者向け販売シグナルと機関コレクション構築ルートを結びつけ、出版社に地域内の異なる潜在的な買い手を提供しています。機関向けサプライヤーにとって、主題と言語のカバレッジをコレクション要件に合わせることで、単一タイトルの小売販売とは別の需要を開拓できます。
北米では、カナダ人の著者による書籍が2025年のカナダの印刷販売において2024年より大きなシェアを獲得しました。南米では、コロンビアの出版セクターの国内販売が2025年に2024年から増加し、国内需要へのルートを強調しました。欧州では、Hachette Livreが2025年7月にLECのイラスト実用出版資産(Ducasse Editionの料理本インプリントを含む)の買収を発表しました。そのカタログのマーケティングと流通は2026年1月1日から計画されていました。カナダ人著者の印刷販売シェアの拡大とコロンビアの国内販売の増加はいずれも2025年の自国市場での成長を示しており、Hachette LivreのLEC買収は大手グループにフランスのイラスト実用カタログを追加しました。
規制の枠組みと見通し
選定された法域は、関連する著作権を所有し、印刷版とデジタル版を販売する書籍出版社の観点から比較されています。フランスの印刷書籍出版社または輸入業者は公定価格を設定し、販売者は最大5%の任意割引を条件としてこれを遵守しなければなりません。中国のマーケットプレイスは流通業者のライセンスを確認しなければならず、ブラジルの拠出ルールは2026年の税支出スケジュールに記載された従来ゼロ税率だった国内書籍および電子書籍販売をカバーしています。
規制テーブル
| 決定要因 | 米国 | ブラジル | フランス | 中国 | アラブ首長国連邦 |
|---|---|---|---|---|---|
| 主要機関 | 登録のための米国著作権局 | CBS向け連邦税務当局;IBS向けCGIBS | 調停のための書籍調停機関;裁判所 | 国家新聞出版総署 | 国家メディア局;関連所管当局 |
| 主要な法令または方向性 | 米国法典第17編第106条;登録の枠組み;2026年1月のAI学習に関するディスカバリー提案 | 補完法214/2025および227/2026;2027年税制移行 | 印刷書籍の固定価格制度;2026年4月の価格コード憲章 | 出版ライセンスの枠組み;2026年9月の協議草案 | 2023年連邦法令第55号;国家メディア局の書籍流通サービス |
| 商業的効果 | 法定例外に従った所有者の複製・頒布権;米国著作物の訴訟前の登録または拒否 | 書籍供給は新しいIBSおよびCBS消費税から免除 | 出版社設定の印刷書籍公定価格;販売者の割引は最大5%まで許可 | 卸売、小売、オンライン流通ライセンス;マーケットプレイス運営者が流通業者のライセンスを確認 | 印刷・電子書籍コンテンツおよび年齢審査;関連メディアライセンス;認可商業会社を通じた流通 |
| 現在の政策の魅力度 | 高い | 中程度 | 高い | 低い | 低い |
| 政策の魅力度の将来的方向性 | 緩和 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の著作権保護は高い魅力度を支持しており、2026年1月22日に提出され下院司法委員会で審議中のH.R. 7209のAI学習ディスカバリープロセスから緩和の可能性があります。ブラジルの中程度の評価は、2026年4月1日以降の当該販売に対する標準システム負担の10%に相当するPIS/PasepおよびCofinsと、2027年の予定移行を通じたIBS/CBS書籍供給免除のバランスを反映しています。フランスは出版社設定の印刷価格について高い評価に値し、法定価格変更ではなく2026年4月の憲章コミットメントの下での価格コードの継続性があります。中国のライセンスおよびマーケットプレイス確認義務とアラブ首長国連邦のコンテンツ審査および認可流通要件は低い評価と継続性を支持しており、中国の2026年9月の改正は提案中で、アラブ首長国連邦の2025年12月の継承により連邦機能が移管されました。
バリューチェーンの段階
この比較は、出版、印刷製造、流通、小売販売を追い、各段階で得られるサプライヤー収益を分離しています。Pearsonは2025年の報告において、紙の調達、印刷、物流、流通における長期的な物理的混乱リスクを特定しました。この露出は、コンテンツ自体が販売準備できている場合でも、物理的段階全体の継続性を商的に重要なものとします。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 出版および版の開発 | Pearson PLCなどの教育出版社 | 書籍販売 | タイトルレベルの需要不確実性へのエクスポージャー | 実証された需要に基づいて版のコミットメントを段階的に実施 |
| 印刷製造 | Ingram Publisher Servicesなどのプリント・オン・デマンド製造業者 | 印刷サービス | 物理的製造混乱へのエクスポージャー | 代替製造ルートを認定する |
| 流通・フルフィルメント | Ingram Publisher ServicesおよびPenguin Random House Grupo Editorialなどの出版社サービス流通業者 | 流通、倉庫保管、フルフィルメントサービス | 倉庫および輸送の継続性への依存 | 代替フルフィルメント能力を維持する |
| 小売販売 | WalmartやKrogerなどの大型量販小売業者 | 書籍販売 | 卸売業者のフォーマットカバレッジへの依存 | 対象版の流通業者関係を拡大する |
| 情報源: Mordor Intelligence | ||||
2025年3月、Penguin Random House Grupo Editorialはセルダニョーラ・デル・バリェスセンターを通じて他の出版社向けの物流サービスを発表し、年間4,000万部以上の処理能力を有すると述べました。他の出版社へのサービス提供は、運営者自身の書籍の流通と並んで収益を生み出すことができます。フルフィルメントを購入する出版社にとって、このオプションは物理的流通オペレーションを複製する必要性を減らすことができます。大型センターを所有する出版社は余剰能力を他の出版社の量で埋めることができ、小規模な出版社は自社で構築するのではなくその能力を借りることができます。
競合環境
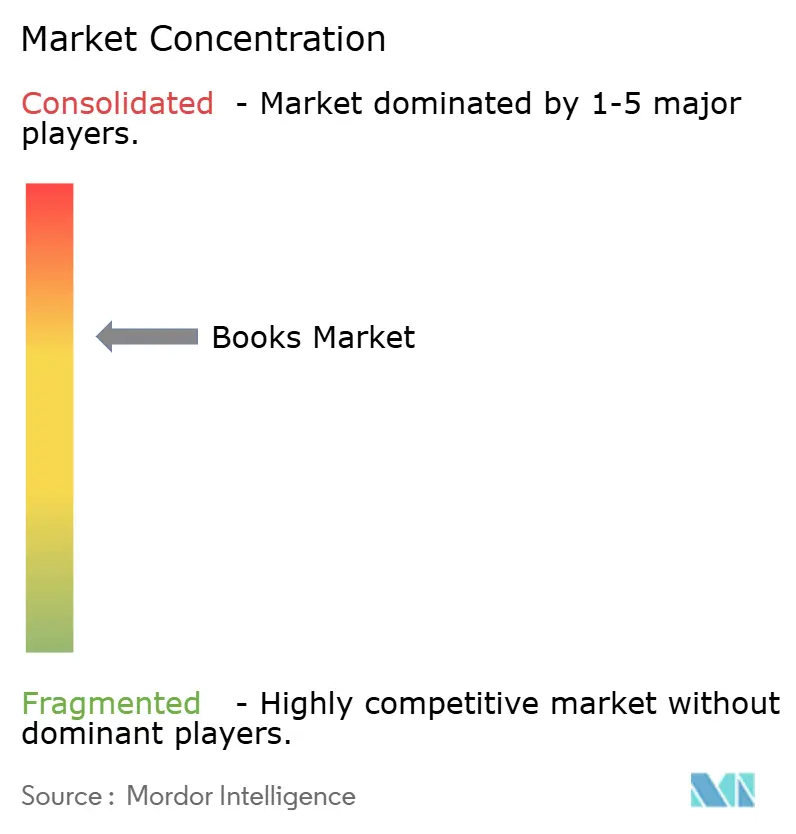
競争は、適度に集中した構造の中で大手出版グループと教育専門会社を組み合わせています。Penguin Random House LLCはストーリーコンテンツの出版社およびライセンシーであり、Lagardère SAの子会社であるHachette Livreはフィクション、ノンフィクション、児童書、教科書を出版しています。HarperCollins Publishers LLCは2025年10月1日にフランスとドイツにおけるCrunchyrollのマンガ出版事業の買収を完了し、現地ポートフォリオにマンガを追加しました。Pearson PLCは高等教育教科書出版に参加しており、Holtzbrinck Publishing Group内の米国トレード会社であるMacmillan Publishersはトレード書籍とオーディオを出版しています。この組み合わせにより、競合の重複は対象とする読者と版によって異なり、幅広い消費者カタログと専門的な教育コンテンツが異なる商業ニーズに対応しています。
2025年10月、Macmillan Publishersはマインド・ボディ・スピリット出版におけるSounds Trueの書籍、電子書籍、オーディオブック、オーディオオリジナルカタログを買収したと発表しました。書籍と電子書籍はSt. Martin's Essentialsに、オーディオコンテンツはMacmillan Audioに割り当てられました。取得したフォーマットを異なる出版事業に割り当てることで、コンテンツは同一グループ内で読者への複数のルートを持つことになります。書籍、電子書籍、オーディオブック、オーディオオリジナルカタログを買収することで、Macmillanは書籍のみのリストではなく、印刷、電子書籍、オーディオにわたる一つのマインド・ボディ・スピリットリストを提供できるようになります。
Penguin Random House LLCの拡大されたディズニー出版ライセンスは2025年5月1日に発効し、印刷、電子書籍、オーディオ出版およびオリジナルコンテンツをカバーしました。ライセンスされたプロパテはディズニー、ピクサー、マーベル、スター・ウォーズ、20世紀スタジオ、ナショナルジオグラフィックにわたりました。これらの許諾は、確立されたプロパティを版をまたいで開発するための明確なルートを提供し、ライセンスされた権利の範囲を競合ポジショニングの一部としています。HarperCollins Publishers LLCが買収したマンガ事業とMacmillan Publishersが購入したマインド・ボディ・スピリットカタログは、出版社がコントロールするコンテンツを拡大するための対照的なルートを提供しています。ライセンスが印刷、電子書籍、オーディオを一括してカバーしているため、一つのディズニー、マーベル、またはスター・ウォーズのプロパティが一つの出版社から複数のフォーマットでファミリーに届けられます。
書籍産業のリーダー企業
-
Penguin Random House LLC
-
Hachette Livre
-
HarperCollins Publishers LLC
-
Pearson PLC
-
Macmillan Publishers
- 注:主要企業の掲載順は順位を示すものではありません。
本市場 このレポートでカバーされる企業
- Penguin Random House LLC
- Hachette Livre
- HarperCollins Publishers LLC
- Pearson PLC
- Macmillan Publishers
- John Wiley & Sons, Inc.
- McGraw Hill LLC
- Scholastic Corp.
- Simon & Schuster, LLC
- Bloomsbury Publishing PLC
- Elsevier B.V.
- Springer Nature Group
- Oxford University Press
- Cambridge University Press
- Cengage Learning, Inc.
- Ingram Content Group
- Amazon Publishing
- Audible Inc.
- Kobo (Rakuten)
- Bertelsmann SE & Co. KGaA
市場参加者にとっての主要な機会
この比較は、機関購買の異なる段階でコンテンツと納品オファーを準備している出版社にとっての学校教科書の機会を評価しています。マレーシア教育省は、2028年から使用する2027年学校カリキュラム教科書パッケージの出版、印刷、供給を入札にかけ、入札期限は2027年1月11日でした。このパッケージはカリキュラムコンテンツと版の製造・供給という運営上の作業を結びつけており、それらの活動全体の調整を商業的オファーの一部としています。
市場機会テーブル
| 機会 | 今が好機な理由 | 買い手・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 統合カリキュラム教科書パッケージ | 新しいカリキュラムパッケージが出版、印刷、供給をカバー | マレーシア教育省 | 調整されたコンテンツ、製造、納品オファーを開発する | パッケージのすべての部分を実行すること | パッケージ要件を満たせる学校教科書出版社、印刷業者、サプライヤー |
| 次の教科書ランキングフェーズ向けの版 | 第二ラウンドの準備が2026年9月に発表された | 小学2年生、小学5年生、中学2年生、高校2年生向けナイジェリア学校教科書 | 発表された学年レベルに合わせた版を準備する | 次のランキングラウンドとの調整 | 発表された学年を対象とし、該当する選定ステップを完了した出版社 |
| 南アフリカの州購買向けファウンデーションフェーズ供給 | 南アフリカは2026年9月18日にカタログを承認し、翌日に調達が進行中であると報告した | 南アフリカの州教育省 | 入手可能な版と納品計画を州の調達に合わせる | 次の学年度前に納品すること | 州の調達を通じて選定されたファウンデーションフェーズの出版社とサプライヤー |
| 情報源: Mordor Intelligence | |||||
これらの機会は、ランキングと調達の準備がすでに進行中であるため、異なるコミットメントを必要とします。将来の版を準備している出版社はコンテンツ作業を段階的に進めることができますが、進行中の調達に対応するサプライヤーはそのオファーを納品可能な書籍に結びつけなければなりません。中心的な機会は、関連するコンテンツと実行可能な製造・納品計画を組み合わせた統合教科書オファーです。この組み合わせは収益見通しを定義された学校採用サイクルに結びつけ、機関購買者に選定から供給への実際的なルートを提供します。
最近の産業開発事情 本市場
- 2026年10月:Pan Macmillanは英国のノンフィクション出版社New River Booksの株式を取得し、同社は独立して出版を継続する予定でした。Pan Macmillanは2027年7月からHachetteに代わる販売・流通プロバイダーとなる計画を立てていました。
- 2026年10月:Spotifyは2026年末までにオーディオブックアクセスを22市場から180市場以上に拡大する計画を発表し、新たに追加された市場向けに35万点以上のタイトルを提供する予定でした。
- 2026年9月:Scholastic Corp.は、通常の価格調整前の約7,100万米ドルでの児童書出版社Cottage Door Pressの買収に合意しました。Luna StoryTimeインタラクティブ玩具はクロージング前に分離され、取引から除外される予定でした。クロージングは2026年末までに予定されており、通常の条件、必要なサードパーティの同意、新しいライセンス契約、および一方の売り手の株主による承認を条件としていました。
本市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
グローバル書籍市場は、世界中で販売される新しいハードコピー書籍、電子書籍、およびプロが制作したオーディオブックからの年間出版社レベルの収益を測定します。すべてのジャンルと流通チャネルにわたる書籍をカバーし、読者および機関購買者への販売を含みます。
スコープの除外:中古書籍の再販、ISBN登録のない自費出版タイトル、および不正なデジタルダウンロードは除外されます。
セグメンテーションの概要
- フォーマット別
- ハードコピー
- 電子書籍
- オーディオブック
- ジャンル別
- フィクション
- ノンフィクション
- 教育・学術
- 児童・ヤングアダルト
- 宗教・スピリチュアル
- コミックおよびグラフィックノベル
- 流通チャネル別
- オンライン小売
- 書店
- スーパーマーケット・コンビニエンスストア
- 直販・サブスクリプション
- 図書館および機関調達
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
全米出版社協会のStatShot(米国における形式、ジャンル、販売チャネル別の推定出版社収益および報告された部数販売を提供)やオーディオ出版社協会の販売調査(オーディオブックの収益とカタログ成長の評価に役立つ)などの公開ソースが、フォーマットおよびチャネル推定の基盤となっています。米国国勢調査局の小売時系列データは書店活動の変化を示すことができ、Publishers Weeklyの報告は業界推定と出版社の状況に対するクロスチェックを提供します。
出版社の提出書類、年次報告書、投資家向け資料、信頼できる業界報道は、消費者収益と機関収益の組み合わせ、権利ライセンス、フォーマットリリースを明確にすることができます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
出版エグゼクティブ、フォーマット・権利担当者、販売・流通マネージャー、機関調達専門家とのインタビューおよび構造化サーベイは、二次証拠がフォーマットおよびチャネルにわたる出版社が認識する収益にどのようにマッピングされるかを検証するものです。アナリストは回答を使用して、地域およびセグメントの証拠のギャップを明確にし、報告された仮定を独立した市場シグナルと比較し、支持された調整を組み込む前に異なる推定を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
トップダウン推定はグローバルな出版社レベルの書籍収益から始まり、定義された新書取引ベースに照合し、サンプリングされた出版社収益とチャネル証拠からの選択的なボトムアップチェックを行います。モデルはハードコピー、電子書籍、オーディオブックの収益を区別し、出版社の報告、業界・機関販売指標、フォーマットミックス、国レベルの市場シグナルを使用してジャンル、チャネル、地域に価値を配分します。サポートされていない分割は利用可能な合計に対してチェックされ、証拠が支持する場合にのみ採用されます。学校調達、家庭での読書・聴取、オンライン小売活動、フォーマット採用などの歴史的収益と指標が多変量回帰またはシナリオ分析に活用され、仮定は地域と予測年にわたって比較されます。一次回答者は、選択された変数と結果として得られるセグメントパスが出版社の収益認識と現在の商業慣行を反映しているかどうかを確認し、アナリストはサンプリングされたロールアップとトップダウン合計の間のギャップを証拠を使用する前に調査します。
データ検証と更新サイクル
アナリストは出版社収益、チャネルおよびフォーマット指標、地域シグナル、比較可能な外部推定を三角測量し、常値、ソース年の差異、前期からの乖離を確認します。第二のアナリストレビューは重要な調整をその支持証拠に遡及し、定義が矛盾するか主要な入力が変更された場合にアナリストが回答者に再連絡します。モデルは年次で更新され、重要な市場イベント後にサイクル間で見直され、納品前に新たなレビューが行われます。
Mordor Intelligenceの書籍市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品や需要モデリングに使用する入力において異なる場合があります。すべてのジャンルと流通チャネルにわたる書籍をカバーし、読者および機関購買者への販売を含みます。
主要なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。学校調達、家庭での読書・聴取、オンライン小売活動、フォーマット採用などの歴史的収益と指標が多変量回帰またはシナリオ分析に活用され、仮定は地域と予測年にわたって比較されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,397億米ドル(2027年) | |
| グローバルコンサルタンシーA | 859億米ドル(2027年) | 2027年ベースにおいて、この推定値は本レポートの2027年値1,397億米ドルを38.5%下回っています。その記載されたシリーズは物理的書籍と電子書籍をカバーしており、この全フォーマット比較からオーディオブック収益を除外しています。 |
| グローバルコンサルタンシーB | 1,076億米ドル(2026年) | 2026年ベースにおいて、この推定値は本レポートの2027年値1,397億米ドルを1年後の時点で23.0%下回っています。測定年がレポートの現在年より前であることが、より低い水準に寄与している可能性があります。 |
Mordor Intelligenceでは、第二のアナリストレビューが重要な調整をその支持証拠に遡及し、定義が矛盾するか主要な入力が変更された場合にアナリストが回答者に再連絡します。
レポートで回答される主要な質問
書籍市場の規模と成長見通しは?
規模は2027年の1,397億米ドルから2032年までに1,615億米ドルに達すると予測されており、2027年から2032年にかけて2.94%のCAGRとなっています。
書籍の需要を支える要因は何ですか?
ナイジェリアの承認済み教科書リストは、2026年から2028年の学校使用に向けて特定の学年をカバーしています。ドイツとスペインにおける通勤者のオーディオブック聴取もオーディオ需要を支えています。
主要な書籍フォーマットは何ですか?
ハードコピーが2026年の市場の76.05%のシェアをリードしました。オーディオブックは最も急成長しているフォーマットであり、2027年から2032年にかけて8.25%のCAGRが予測されています。
主要な書籍出版社はどこですか?
主要な参加者にはPenguin Random House LLC、Hachette Livre、HarperCollins Publishers LLC、Pearson PLC、Macmillan Publishersが含まれます。
書籍販売の成長を制限する可能性のある課題は何ですか?
ReaderLinkは2025年末に取引先へのマスマーケット向けペーパーバックの流通を終了し、デンマークは2025年7月に25%の電子書籍付加価値税を適用しました。2026年10月の提案は、成立すれば2027年7月からゼロの電子書籍付加価値税を導入するものです。
書籍収益と予測成長をリードしている地域はどこですか?
アジア太平洋は2026年の市場の37.02%のシェアを保有していました。中東・アフリカは最も急成長している地域であり、2027年から2032年にかけて4.6%のCAGRが予測されています。